
اج معاملاتی (Trading Edge) چیست؟ محاسبهٔ برتری آماری با امید ریاضی و بکتست
فهرست مطالب۱۴ بخش
- اج معاملاتی چیست؟ به زبانِ ساده
- اج معاملاتی چطور محاسبه میشود؟ فرمولِ امید ریاضی
- یک مثالِ قدمبهقدم
- کارمزد: دشمنِ پنهانِ اج
- نرخ برد بالا یعنی اج داریم؟ نه همیشه
- نرخ برد سربهسر: حداقل چند درصد باید ببرید؟
- اج از کجا میآید؟ شش منبعِ برتری
- از کجا بفهمیم استراتژی معاملاتی ما اج دارد؟ هفت قدم
- چرا دستکم ۱۰۰ معامله؟ قانون اعداد بزرگ
- بک تست در تریدینگ ویو و راههای دیگر
- چهار دامِ بکتست که اجِ قلابی میسازد
- ژورنال: جایی که اج را میبینید
- اج بدونِ مدیریت سرمایه کافی نیست
- برنامه ترید: جایی که اج زندگی میکند
- اج همیشگی نیست
- چکلیستِ اج معاملاتی
- اشتباههای رایج دربارهٔ اج
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «این روشی که با آن معامله میکنم، واقعاً خوب است یا فقط چند بار شانس آوردهام؟» جوابِ این پرسش همان اج معاملاتی است. اج معاملاتی (Trading Edge) یعنی برتریِ آماری: روشی که اگر صدها بار تکرارش کنید، بعد از کمِ کارمزد، روی هم سود بدهد. اج یعنی میانگینِ مثبت، نه بردنِ هر معامله.
این متن را برای کسی نوشتهام که میخواهد خودش، با یک ماشینحساب ساده، بفهمد روشش اج دارد یا نه. فرمول را با هم حساب میکنیم، میبینیم چرا نرخ برد بالا فریبدهنده است، و یاد میگیریم با بکتست و ژورنال درستیِ روش را بسنجیم.
اج معاملاتی چیست؟ به زبانِ ساده
یک نانوایی را در نظر بگیرید. نانوا از هر نان فقط چند صد تومان سود میبرد. بعضی روزها خمیر خراب میشود یا مشتری نمیآید و ضرر میکند. ولی چون روی هر نان کمی سود دارد و هر روز صدها نان میپزد، آخرِ ماه حسابش مثبت است. این سودِ کوچک ولی تکرارشونده همان «اج» است.
در معامله هم همین است. اج یعنی شما در هر معامله، بهطور میانگین، کمی بیشتر از آنچه از دست میدهید به دست میآورید. معاملهٔ تکی ممکن است ضرر بدهد. مهم این است که مجموعِ صد یا دویست معامله چه میشود.
واژهٔ Edge در انگلیسی یعنی «لبه» و در ورزش و کسبوکار به معنای «برتری» به کار میرود. برای همین بعضی منابعِ فارسی به آن «لبهٔ معاملاتی» یا «مزیتِ معاملاتی» میگویند. هر سه یک چیزند. بعضی هم «اِج» و «اِدج» مینویسند.
یک نکته را از همین اول بگویم: اج با «حس خوب» یا «تحلیلِ قوی» فرق دارد. اج یک عدد است. اگر نتوانید آن را با عدد نشان بدهید، هنوز نمیدانید دارید یا نه. پس بیایید ببینیم این عدد چطور حساب میشود.
اج معاملاتی چطور محاسبه میشود؟ فرمولِ امید ریاضی
اج را با چیزی به نام امید ریاضی (Expectancy) میسنجند. امید ریاضی یعنی اینکه بهطور میانگین در هر معامله چقدر سود یا ضرر انتظار دارید. فرمولش ساده است:
امید ریاضی = (نرخ برد × میانگینِ سودِ معاملههای برنده) − (نرخ باخت × میانگینِ ضررِ معاملههای بازنده) − هزینهٔ هر معامله
چهار اصطلاح در این فرمول هست. بیایید یکییکی معنایشان کنیم:
- نرخ برد (Win Rate): از هر ۱۰۰ معامله، چندتا با سود بسته شده. اگر ۴۰ تا، نرخ برد ۴۰٪ است.
- نرخ باخت: بقیهٔ معاملهها. اینجا ۶۰٪.
- میانگینِ سود و ضرر: معاملههای برنده بهطور متوسط چند درصد سود دادهاند و بازندهها چند درصد ضرر.
- هزینه: کارمزدِ خرید و فروش و مالیات. این همان چیزی است که خیلیها فراموشش میکنند.
یک مثالِ قدمبهقدم
فرض کنیم صد معاملهٔ اخیرتان را در ژورنال نوشتهاید. نتیجه این است (عددها مثالاند):
- از ۱۰۰ معامله، ۴۰ تا برنده بودهاند. پس نرخ برد ۴۰٪ و نرخ باخت ۶۰٪ است.
- معاملههای برنده بهطور میانگین ۶٪ سود دادهاند.
- معاملههای بازنده بهطور میانگین ۳٪ ضرر دادهاند.
- امید ریاضی پیش از هزینه: (۰٫۴ × ۶) − (۰٫۶ × ۳) = ۲٫۴ − ۱٫۸ = ۰٫۶٪ در هر معامله.
خبرِ خوب این است که عدد مثبت است. یعنی اگر هر بار ۱۰ میلیون تومان وارد معامله شوید، بهطور میانگین هر معامله ۶۰ هزار تومان سود میدهد. ولی هنوز یک عدد مانده که این شادی را خراب میکند.
کارمزد: دشمنِ پنهانِ اج
در بورس تهران، کارمزدِ خرید بهعلاوهٔ کارمزد و مالیاتِ فروش، روی هم حدودِ یک درصدِ ارزشِ معامله است. نرخ دقیق را سازمان بورس تعیین میکند و گاهی عوض میشود؛ عددِ روز را از کارگزاری خودتان بپرسید. ما برای مثال همان ۱٪ را میگیریم.
حالا حساب کنیم: ۰٫۶٪ سود منهای ۱٪ هزینه میشود منفی ۰٫۴٪. یعنی همین روشی که روی کاغذ سودده بود، در واقعیت هر معامله ۴۰ هزار تومان از جیبتان برمیدارد. صد معامله یعنی ۴ میلیون تومان ضرر. کارگزاری سود کرده، شما نه.
حالا فرض کنید با همان نرخ برد، سودِ معاملههای برنده را بهطور میانگین به ۸٪ برسانید. امید ریاضی میشود (۰٫۴ × ۸) − (۰٫۶ × ۳) − ۱ = ۳٫۲ − ۱٫۸ − ۱ = ۰٫۴٪. حالا اج دارید. پس هر چه کمتر و هدفمندتر معامله کنید، کارمزد سهمِ کمتری از اجتان را میخورد. معاملهگری که روزی چند بار خرید و فروش میکند، باید اجِ خیلی بزرگتری داشته باشد.
نرخ برد بالا یعنی اج داریم؟ نه همیشه
این رایجترین اشتباهی است که میبینم. کسی میگوید «۷۰٪ معاملههایم سود میدهد» و فکر میکند کارش درست است. ولی نرخ برد بهتنهایی هیچ چیز نمیگوید. باید بدانیم وقتی میبریم چقدر میبریم و وقتی میبازیم چقدر میبازیم.
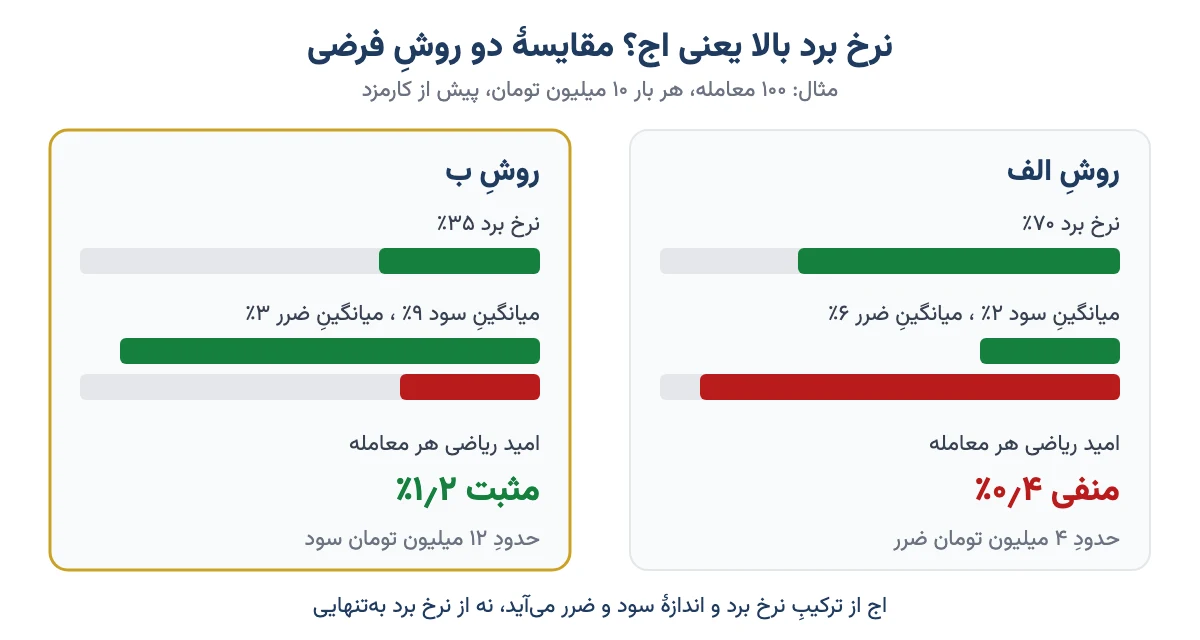
دو معاملهگر را مقایسه کنیم. هر دو هر بار ۱۰ میلیون تومان وارد معامله میشوند (عددها مثالاند و هزینه را هنوز کم نکردهایم):
| ویژگی | روشِ الف | روشِ ب |
|---|---|---|
| نرخ برد | ۷۰٪ | ۳۵٪ |
| میانگینِ سودِ برندهها | ۲٪ | ۹٪ |
| میانگینِ ضررِ بازندهها | ۶٪ | ۳٪ |
| امید ریاضی هر معامله | (۰٫۷×۲) − (۰٫۳×۶) = منفی ۰٫۴٪ | (۰٫۳۵×۹) − (۰٫۶۵×۳) = ۱٫۲٪ |
| نتیجهٔ ۱۰۰ معامله | حدودِ ۴ میلیون تومان ضرر | حدودِ ۱۲ میلیون تومان سود |
روشِ الف بیشترِ وقتها حالِ آدم را خوب میکند، چون مرتب سود میبیند. ولی سودهایش کوچک است و ضررهایش بزرگ. چند ضرر کافی است تا سودِ ده معامله را ببرد. روشِ ب برعکس است: بیشترِ وقتها میبازد، ولی هر برد، سه ضرر را جبران میکند. این روش اج دارد.
معمولاً روشِ الف از یک عادتِ آشنا میآید: سود را زود میگیریم چون میترسیم برگردد، و ضرر را نگه میداریم به امیدِ اینکه برگردد. روانشناسها به این «اثرِ تمایلی» میگویند و در مقالهٔ خطاهای شناختی که به پرتفوی آسیب میزند بیشتر دربارهاش نوشتهام. پس بهجای «چند درصد میبرم؟» بپرسید «امید ریاضیام چند است؟»
نرخ برد سربهسر: حداقل چند درصد باید ببرید؟
رابطهٔ نرخ برد و ریسک به ریوارد را میشود با یک فرمولِ کوچک دید. ریسک به ریوارد یعنی در هر معامله حاضرید چقدر ضرر کنید تا به چه مقدار سود برسید. اگر حدضرر ۳٪ و هدفِ سود ۶٪ باشد، ریسک به ریوارد ۱ به ۲ است.
نرخ بردِ سربهسر یعنی حداقل نرخ بردی که با آن نه سود میکنید نه ضرر. فرمولش: ریسک ÷ (ریسک + ریوارد). جدولِ زیر را بدونِ کارمزد حساب کردهام:
| ریسک به ریوارد | مثال (حدضرر / هدف سود) | نرخ بردِ سربهسر |
|---|---|---|
| ۳ به ۱ | ۶٪ / ۲٪ | ۷۵٪ |
| ۲ به ۱ | ۶٪ / ۳٪ | حدودِ ۶۷٪ |
| ۱ به ۱ | ۴٪ / ۴٪ | ۵۰٪ |
| ۱ به ۱٫۵ | ۴٪ / ۶٪ | ۴۰٪ |
| ۱ به ۲ | ۳٪ / ۶٪ | حدودِ ۳۳٪ |
| ۱ به ۳ | ۳٪ / ۹٪ | ۲۵٪ |
هر نرخ بردی بالاتر از عددِ ستونِ آخر، پیش از کارمزد، یعنی اج. کارمزد این عددها را کمی بالاتر میبرد، بهویژه وقتی هدفِ سود کوچک است. پس اگر حدضرر و هدفتان کوچک و نزدیکاند، نرخ برد باید خیلی بالا باشد تا اج بماند. دربارهٔ اینکه حدضرر را کجا بگذارید، مقالهٔ استراتژی حدضرر را ببینید.
اج از کجا میآید؟ شش منبعِ برتری
اج همیشه یک الگوی نموداری نیست. معاملهگرهای حرفهای معمولاً اج را از یک یا چند جای زیر به دست میآورند:
- اجِ تحلیلی یا اطلاعاتی: شما چیزی را بهتر یا زودتر از بیشترِ بازار میفهمید. مثلاً صورتهای مالیِ یک صنعت را عمیق میشناسید و گزارشِ کدال را درستتر تفسیر میکنید. این با «اطلاعاتِ نهانی» فرق دارد؛ آن ممنوع است.
- اجِ آماری یا تکنیکال: یک الگوی قیمتی که در گذشته، با نمونهٔ کافی، بیشتر از حدِ شانس جواب داده. مثلاً شکستِ یک سطح با حجمِ بالا در روندِ صعودی.
- اجِ رفتاری: بیشترِ مردم وقتی بازار میترسد میفروشند و وقتی هیجان دارد میخرند. کسی که آرام میماند و برعکسِ هیجانِ جمع، ولی با حساب، عمل میکند، برتری دارد.
- اجِ زمانی: صبر خودش اج است. سرمایهگذاری که میتواند یکی دو سال صبر کند، از نوسانهای کوتاهمدت که دیگران را مجبور به فروش میکند نمیترسد.
- اجِ ساختاری: بعضی رفتارها از قاعدههای خودِ بازار میآید. در بورس ایران، دامنهٔ نوسان و صف خرید و صف فروش رفتارهایی میسازد که در بازارهای دیگر نیست. شناختنِ این قاعدهها برتری است، ولی هر کسی هم میتواند آن را یاد بگیرد و برتری کمکم کمرنگ میشود.
- اجِ اجرایی و هزینه: کمتر معاملهکردن، کارمزدِ کمتر و ورود و خروجِ دقیقتر. گاهی تفاوتِ یک روشِ سودده و ضررده فقط همین است.
یک چیز در این فهرست نیست: «انضباط». انضباط خودش اج نیست، ولی نگهبانِ اج است. بهترین روش هم اگر هر بار به دلِ خودمان عوضش کنیم، دیگر همان روش نیست و آمارش بیمعنا میشود. دربارهٔ این موضوع در اصول نظم در معاملهگری نوشتهام.
از کجا بفهمیم استراتژی معاملاتی ما اج دارد؟ هفت قدم
اینجا قسمتِ عملیِ کار است. اگر این قدمها را به ترتیب بروید، در پایان یک عدد دارید، نه یک حدس:
- قاعدهها را دقیق بنویسید. کی میخرید؟ کی میفروشید؟ حدضرر کجاست؟ چقدر پول وارد هر معامله میکنید؟ اگر دو نفر قاعدههای شما را بخوانند و در یک موقعیت تصمیمِ متفاوت بگیرند، قاعده هنوز دقیق نیست.
- بکتست بگیرید. بکتست یعنی روش را روی دادههای گذشته امتحان کنید، انگار آن موقع معامله میکردید. نتیجهٔ هر معامله را بنویسید.
- نمونهٔ آماریِ کافی جمع کنید. ده معامله هیچ چیز نشان نمیدهد. پایینتر توضیح میدهم چرا دستکم حدودِ ۱۰۰ معامله لازم است.
- هزینهها را کم کنید. کارمزدِ هر خرید و فروش را از نتیجه کم کنید. خیلی از روشها همینجا اجشان را از دست میدهند.
- امید ریاضی را حساب کنید. با همان فرمولِ بالا. اگر بعد از هزینه مثبت بود، میشود به قدمِ بعد رفت.
- با پولِ کم در بازارِ واقعی امتحان کنید. به این «فوروارد تست» میگویند. بازارِ واقعی با بکتست فرق دارد: صف، هیجان و تردیدِ خودتان. چند ماه با مبلغی کوچک معامله کنید که از دست رفتنش زندگیتان را به هم نریزد.
- با خرید و نگهداری مقایسه کنید. اگر در همان مدت فقط یک صندوقِ شاخصی نگه میداشتید، چقدر سود میکردید؟ اگر روشتان با اینهمه زحمت کمتر از آن سود میدهد، اجِ واقعی ندارد. روندِ بازار را در صفحهٔ شاخص کل بورس امروز ببینید.
چرا دستکم ۱۰۰ معامله؟ قانون اعداد بزرگ
یک سکه را ده بار بیندازید. ممکن است هفت بار شیر بیاید. آیا سکه کج است؟ نه. ده بار خیلی کم است. ولی اگر هزار بار بیندازید، تقریباً نصفش شیر میآید. به این میگویند قانون اعداد بزرگ: هر چه نمونه بزرگتر باشد، نتیجه به واقعیت نزدیکتر میشود.
معامله هم همین است. کسی که پنج معاملهٔ پشتِ سرِ هم سود کرده، شاید فقط شانس آورده. ذهنِ ما عاشقِ این است که از چند مورد نتیجهٔ بزرگ بگیرد؛ این خطا را در مقالهٔ قانون اعداد کوچک توضیح دادهام. برای اینکه بتوانید به آمارِ روشتان تکیه کنید، دستکم حدودِ ۱۰۰ معامله لازم است. هر چه بیشتر، بهتر، بهویژه وقتی نرخ برد پایین است.
بک تست در تریدینگ ویو و راههای دیگر
سایتِ تریدینگ ویو دو ابزار برای بکتست دارد. اولی «بازپخشِ نمودار» (Bar Replay) است: نمودار را به یک تاریخِ گذشته برمیگردانید و کندلبهکندل جلو میروید، بیآنکه آینده را ببینید. هر بار که روشتان سیگنال داد، معامله را در یک جدول مینویسید. این روشِ دستی کُند است، ولی چشمتان را هم تربیت میکند.
ابزارِ دوم «آزمایشگرِ استراتژی» (Strategy Tester) است. قاعدهها را به زبانِ برنامهنویسیِ خودِ سایت (Pine Script) مینویسید و نرمافزار در چند ثانیه نرخ برد، سود و ضرر و بیشترین افت را نشان میدهد. با کار در این سایت در مقالهٔ تریدینگ ویو چیست؟ آشنا شدهاید.
یک نکته برای بورس ایران: دادهٔ همهٔ نمادهای بورس تهران در هر نرمافزاری کامل و تعدیلشده نیست. پیش از اعتماد به نتیجه، چند قیمت را با سایتِ رسمیِ بورس مقایسه کنید. اگر داده نبود، بازپخشِ دستی در نرمافزارهای نمودارِ داخلی یا حتی یک جدولِ اکسل هم کار را راه میاندازد.
چهار دامِ بکتست که اجِ قلابی میسازد
بکتست ابزارِ خوبی است، ولی خیلی راحت آدم را گول میزند. این چهار دام را بشناسید:
- بیشبرازش (Overfitting): آنقدر قاعده و عدد را دستکاری میکنید که روش روی گذشته عالی میشود. مثلِ کتِ دوختهشده برای یک مانکنِ خاص که به تنِ هیچکسِ دیگر نمیخورد. نشانهاش: عددهای عجیب و دقیق، مثلاً «میانگینِ ۱۷ روزه با حدضرر ۳٫۷٪». درمان: روش را روی بازهٔ زمانیِ دیگری که هنگامِ ساختن ندیده بودید امتحان کنید.
- دیدنِ آینده: در بکتستِ دستی، ناخودآگاه از کندلهایی که هنوز نباید ببینید استفاده میکنید. برای همین بازپخشِ نمودار بهتر از نگاهکردن به کلِ نمودار است.
- بازماندگان: فقط روی سهمهایی که امروز هستند و خوب شدهاند امتحان میکنید. سهمهایی که در این سالها افت کردند یا از بازار رفتند، از نمونه حذف شدهاند و نتیجه بهتر از واقعیت درمیآید.
- صف و دامنهٔ نوسان: این دامِ مخصوصِ بورس ایران است. در بکتست فرض میکنید سهم را در قیمتِ سقف خریدهاید، ولی آن روز صف خرید بود و در واقعیت سهمی به شما نمیرسید. یا حدضرر خورده، ولی سهم در صف فروش بوده و نمیتوانستید بفروشید. روزهای صف را جدا بررسی کنید و اگر لازم است از نتیجه حذف کنید.
پس به هر بکتستِ خیلی زیبا با شک نگاه کنید. اجِ واقعی معمولاً کوچک و فروتن است، نه خیرهکننده.
ژورنال: جایی که اج را میبینید
بکتست گذشته را نشان میدهد؛ ژورنال حال را. ژورنال یعنی دفترچهای که هر معامله را با جزئیات در آن مینویسید: نماد، تاریخ، قیمتِ ورود و خروج، حدضرر، دلیلِ ورود، نتیجه، و حالِ خودتان. بعد از چند ماه، همین دفترچه به شما میگوید اجِ واقعیتان چقدر است.
چیزهایی که ژورنال به شما میگوید و هیچ جای دیگر نمیگوید: کدام نوع معامله برایتان سود دارد و کدام ضرر؛ آیا وقتی خسته یا عصبانی هستید بدتر معامله میکنید؛ آیا به قاعدههایتان پایبند بودهاید. اگر نمیدانید از کجا شروع کنید، ژورنال معاملاتی چیست؟ را بخوانید. توصیهٔ من این است که هر ماه یک بار امید ریاضیِ ژورنال را دوباره حساب کنید.
اج بدونِ مدیریت سرمایه کافی نیست
اج میگوید در درازمدت سود میکنید. ولی «درازمدت» فقط برای کسی هست که تا آن موقع زنده بماند. اگر در هر معامله پولِ زیادی بگذارید، یک دنبالهٔ ضرر میتواند پیش از رسیدنِ میانگین، حساب را خالی کند.
بیایید حساب کنیم. فرض کنید روشی دارید با نرخ برد ۴۰٪ که اجِ خوبی هم دارد. احتمالِ اینکه در ۱۰۰ معامله دستکم ۸ ضررِ پشتِ سرِ هم بیاورید چقدر است؟ اگر با شبیهسازیِ رایانهای حساب کنیم، جواب تقریباً ۵۰٪ است. یعنی یکی در دو. احتمالِ ۶ ضررِ پشتِ سرِ هم هم بیش از ۸۰٪ است.
حالا اگر در هر معامله ۲۰٪ سرمایه را ریسک کنید، ۸ ضررِ پشتِ سرِ هم یعنی بیشترِ پولتان رفته. ولی اگر در هر معامله فقط ۱ تا ۲ درصدِ سرمایه را ریسک کنید، همین دنباله کمتر از یکپنجمِ سرمایه را میبرد و فرصت دارید تا اج کارش را بکند. جزئیاتش را در مدیریت سرمایه و ریسک چیست؟ نوشتهام.
پس اج و مدیریت سرمایه دو بالِ یک پرندهاند. اج میگوید کجا بروید؛ مدیریت سرمایه نمیگذارد وسطِ راه زمین بخورید.
برنامه ترید: جایی که اج زندگی میکند
اجِ شما باید جایی نوشته شود، وگرنه در اولین روزِ پرهیجانِ بازار فراموشش میکنید. آن جا «برنامهٔ ترید» است: یک سندِ کوتاه که میگوید در چه بازاری، با چه روشی، با چه مقدار پول و با چه حدضرری معامله میکنید، و کی دست نگه میدارید.
برنامه ترید بدونِ اج، نظمی است که به هیچ جا نمیرسد. اج بدونِ برنامه هم مثلِ دستورِ پختی است که هر بار یک چیزش را عوض میکنید. اگر هنوز برنامه ندارید، از ساختنِ برنامهٔ معاملاتی در ۸ مرحله شروع کنید و اجی را که با این متن حساب کردهاید، در آن بنویسید.
اج همیشگی نیست
بازار زنده است. وقتی یک روش برای خیلیها شناخته شود، برتریاش کم میشود. قانونها هم عوض میشوند: دامنهٔ نوسان، کارمزد و ساعتِ معامله. روشی که پنج سال پیش اج داشت، شاید امروز نداشته باشد.
برای همین باید اج را پایش کنید. یک قاعدهٔ ساده بگذارید: اگر امید ریاضیِ ۵۰ معاملهٔ اخیر خیلی پایینتر از بکتست بود، یا بیشترین افتِ حساب از عددی که از قبل تعیین کردهاید گذشت، معامله را متوقف کنید و روش را دوباره بسنجید. این کار شکست نیست؛ نگهداریِ سرمایه است.
یک یادآوریِ صادقانه هم بکنم: بخشِ زیادی از حرکتِ کوتاهمدتِ قیمتها تصادفی است. بعضی پژوهشگرها حتی میگویند قیمت مثلِ قدمزدنِ آدمی بیهدف حرکت میکند (قدم زدن تصادفی در بازار سرمایه). این حرف یعنی پیدا کردنِ اج سخت است و بیشترِ معاملهگرها آن را ندارند. اگر بعد از امتحانِ صادقانه دیدید اج ندارید، سرمایهگذاریِ بلندمدت و صندوقها گزینهٔ آبرومندانه و منطقیای است.
چکلیستِ اج معاملاتی
پیش از اینکه با پولِ جدی معامله کنید، به این پرسشها جواب بدهید. اگر جوابِ یکی «نه» است، هنوز زود است:
- قاعدههای ورود، خروج و حدضرر را روی کاغذ نوشتهام؟
- دستکم حدودِ ۱۰۰ معامله، در بکتست یا ژورنال، دارم؟
- امید ریاضی را بعد از کمِ کارمزد حساب کردهام و مثبت است؟
- روش را روی بازهای که هنگامِ ساختنش ندیده بودم امتحان کردهام؟
- روزهای صف و نمادهای حذفشده را در نظر گرفتهام؟
- بیشترین دنبالهٔ ضرر و بیشترین افتِ حساب را میدانم و تحملش را دارم؟
- در هر معامله فقط درصدِ کوچکی از سرمایه را ریسک میکنم؟
- نتیجه بهتر از نگهداریِ ساده در همان مدت است؟
اشتباههای رایج دربارهٔ اج
- یکیدانستنِ نرخ برد و اج. دیدیم روشِ ۷۰٪ برد میتواند ضررده باشد.
- قضاوت با چند معامله. سه سودِ پشتِ سرِ هم چیزی را ثابت نمیکند، سه ضرر هم روش را رد نمیکند.
- فراموشکردنِ کارمزد. بهویژه در معاملههای کوتاهمدت با هدفِ سودِ کوچک.
- عوضکردنِ روش بعد از هر ضرر. این کار هرگز نمیگذارد آمارِ کافی جمع شود.
- کپیکردنِ اجِ دیگران. روشی که برای کسی با زمان و روحیهٔ متفاوت جواب میدهد، شاید برای شما جواب ندهد. اج باید با سبکِ خودتان جور باشد.
- بزرگکردنِ حجم بعد از چند سود. اعتمادبهنفسِ زیاد مدیریت سرمایه را خراب میکند و یک ضرر همهچیز را میبرد.
سوالات متداول
اج معاملاتی یعنی چه؟
اج معاملاتی یعنی برتریِ آماری یک روشِ معامله؛ یعنی اگر آن را صدها بار تکرار کنید، بعد از کمِ کارمزد، بهطور میانگین سود بدهد. اج تضمینِ سودِ هر معامله نیست، بلکه میانگینِ مثبت در تعدادِ زیادی معامله است.
اج معاملاتی چطور محاسبه میشود؟
با امید ریاضی: نرخ برد را در میانگینِ سودِ برندهها ضرب کنید، نرخ باخت ضرب در میانگینِ ضررِ بازندهها را از آن کم کنید و بعد هزینهٔ هر معامله را هم کم کنید. اگر عدد نهایی مثبت بود، روش اج دارد.
از کجا بفهمیم استراتژی ما اج دارد؟
قاعدهها را دقیق بنویسید، روی دادههای گذشته بکتست بگیرید، دستکم حدود صد معامله جمع کنید، کارمزد را کم کنید و امید ریاضی را بسنجید. بعد چند ماه با پول کم در بازار واقعی امتحان کنید و نتیجه را در ژورنال بنویسید.
نرخ برد بالا یعنی اج داریم؟
نه لزوماً. اگر سودهای شما کوچک و ضررهایتان بزرگ باشد، حتی با هفتاد درصد برد هم ضرر میکنید. اج از ترکیب نرخ برد و نسبت سود به ضرر به دست میآید، نه از نرخ برد بهتنهایی.
برای سنجیدن اج چند معامله لازم است؟
دستکم حدود صد معامله، و هر چه بیشتر بهتر. با ده یا بیست معامله، شانس میتواند نتیجه را کاملاً گمراهکننده کند. طبق قانون اعداد بزرگ، فقط نمونهٔ بزرگ تصویر درستی از روش میدهد.
فرق اج معاملاتی با استراتژی معاملاتی چیست؟
استراتژی مجموعهٔ قاعدههای ورود و خروج است و اج ویژگی آن استراتژی است. هر استراتژیای اج ندارد. اج یعنی همان قاعدهها در آزمون آماری و بعد از کمکردن کارمزد، میانگین مثبت نشان دادهاند.
آیا بک تست در تریدینگ ویو برای اثبات اج کافی است؟
نه. بکتست قدم اول است، ولی ممکن است گرفتار بیشبرازش، دادهٔ ناقص یا نادیدهگرفتن صف و کارمزد شود. پس از آن باید روش را روی بازهٔ زمانی دیگر و بعد با پول کم در بازار واقعی امتحان کنید.
آیا اج معاملاتی برای همیشه میماند؟
نه. وقتی روشی همهگیر شود یا قاعدههای بازار مثل کارمزد و دامنهٔ نوسان عوض شود، برتری کم میشود. برای همین باید امید ریاضی را مرتب از روی ژورنال حساب کنید و اگر افت کرد، روش را دوباره بسنجید.
جمعبندی
اج معاملاتی یک عدد است، نه یک حس. امید ریاضیِ مثبت بعد از کمِ کارمزد، روی نمونهٔ کافی، و با مدیریت سرمایهای که اجازه بدهد تا آن میانگین زنده بمانید. نرخ برد بالا فریبتان ندهد و بکتستِ خیلی زیبا را با شک نگاه کنید.
پس امشب یک کارِ ساده بکنید: آخرین ۳۰ تا ۵۰ معاملهتان را در یک جدول بنویسید، نرخ برد و میانگینِ سود و ضرر را درآورید و امید ریاضی را حساب کنید. همین یک عدد بیشتر از هر سیگنالی به شما میگوید کجا ایستادهاید. تصمیمِ بعدی با خودتان است.