
خطاهای شناختی چیست؟ انواع سوگیری شناختی و ۸ خطایی که به پرتفوی آسیب میزند

فهرست مطالب۱۰ بخش
- خطای شناختی چیست؟
- دو سیستمِ فکر: تند و کند
- سوگیری چیست و چه فرقی با اشتباهِ معمولی دارد؟
- خطای شناختی، سوگیری شناختی و تحریف شناختی؛ یکیاند؟
- چرا ذهن دچار خطای شناختی میشود؟
- انواع سوگیریهای شناختی در سرمایهگذاری (جدول کامل)
- چند مثال از زندگیِ روزمره
- خطاهای شناختی چه اثری بر سرمایهگذاری دارند؟
- مثال عددی: هزینهٔ اثر تمایل در یک سبد
- ۸ خطای شناختی کمتر شناختهشده که به پرتفوی آسیب میزند
- ۱. سوگیری ابهام: چرا سودِ ثابتِ کم را به سودِ احتمالیِ بیشتر ترجیح میدهیم؟
- ۲. سوگیری توجه: بهترین صنعتِ بازار کدام است؟
- ۳. جایگزینی صفات: وقتی ذهن سؤال را عوض میکند
- ۴. اثر بنجامین فرانکلین: چرا شرکتی را که به آن لطف کردهایم دوست داریم؟
- ۵. اثر خوشهبندی: الگوهای دروغگو
- ۶. انتخاب پیشفرض: هر چه از اول بوده، میماند
- ۷. اثر قاببندی: یک واقعیت، دو حس
- ۸. اثر ثروت: پولدارهای فقیر
- چطور خطاهای شناختی را کم کنیم؟
- چکلیستِ ۸ سؤالی پیش از هر خرید
- اشتباههای رایج در مقابله با سوگیریها
- سوالات متداول
- جمعبندی: بزرگترین خطای شناختی
خطاهای شناختی (یا سوگیریهای شناختی) اشتباههاییاند که ذهنِ همهٔ ما، بیآنکه بفهمیم، بارها و به یک شکل تکرار میکند. ذهن برای اینکه زود تصمیم بگیرد، از میانبر استفاده میکند و همین میانبرها گاهی ما را از منطق دور میکنند. در سرمایهگذاری، معروفترینِ آنها سوگیری تأیید، اثر لنگر، زیانگریزی و رفتار تودهوارند.
خیلیها پیشِ من میآیند و میگویند: «تحلیل بلدم، خبرها را هم دنبال میکنم؛ پس چرا باز ضرر کردم؟» جوابِ من معمولاً این است که ما آدمیم و آدم همیشه کمی اسیرِ ذهنِ خودش است. در بیش از ۲۰ سال کار در بازار سرمایه، بارها دیدهام که زیانِ بزرگ از کمبودنِ اطلاعات نیامده است. از تصمیمی آمده که ذهن پیش از تحلیل گرفته و تحلیل فقط توجیهش کرده است.
خبرِ خوب این است که این خطاها الگو دارند. وقتی الگو را بشناسیم، میتوانیم جلویش بایستیم. بیایید با هم ببینیم خطای شناختی دقیقاً چیست، چه انواعی دارد، و چطور میشود اثرش را روی پولمان کم کرد.
خطای شناختی چیست؟
خطای شناختی یعنی ذهن در یک موقعیتِ مشخص، همیشه به یک سمتِ غلط کج میشود. مثلِ ترازوی میوهفروشیِ محل که همیشه ۵۰ گرم بیشتر نشان میدهد. این ترازو گاهی کم و گاهی زیاد نمیکشد؛ هر بار همان ۵۰ گرم را اضافه میکند. خطای شناختی هم همینطور است: تصادفی نیست، جهت دارد.
این را دو روانشناس به نامِ آموس تورسکی و دنیل کانمن در سالِ ۱۹۷۴ در مقالهای معروف نشان دادند. حرفشان این بود که ذهن برای کنار آمدن با انبوهِ اطلاعات از قواعد سرانگشتی یا تصمیمگیری شهودی کمک میگیرد. قاعدهٔ سرانگشتی یعنی یک میانبرِ ذهنی، مثلِ کوچهای که همیشه برای رسیدن به نانوایی از آن میانبر میزنید. بیشترِ روزها وقتتان را صرفهجویی میکند. ولی یک روز کوچه بنبست است و دیرتر میرسید.
بازارِ مالی همان کوچهٔ بنبست است. پیچیده است، پر از ابهام است و ترس و طمع در آن موج میزند. برای همین میانبرهای ذهن در بازار بیشتر از هر جای دیگری ما را به اشتباه میاندازند.
دو سیستمِ فکر: تند و کند
کانمن بعدها همین حرف را سادهتر توضیح داد. به گفتهٔ او، ما دو جور فکر میکنیم. «سیستم ۱» تند، خودکار و احساسی است؛ مثلِ وقتی که میپرسند دو بهعلاوهٔ دو چند میشود. «سیستم ۲» کند و پرزحمت است؛ مثلِ وقتی که باید ۱۷ را در ۲۴ ضرب کنید و کاغذ و قلم برمیدارید.
بیشترِ خطاهای شناختی وقتی پیش میآیند که سؤالی سخت را با سیستمِ تند جواب میدهیم. «این سهم ارزان است؟» سؤالِ سیستم ۲ است، ولی ما معمولاً با یک نگاه به نمودار جوابش را میدهیم. اگر این بحث برایتان جالب است، خلاصهٔ کتابِ تفکر سریع و کند را بخوانید. کارهای این دو نفر پایهٔ رشتهای به نامِ اقتصاد رفتاری شد و کانمن در سالِ ۲۰۰۲ جایزهٔ نوبل اقتصاد را گرفت.
سوگیری چیست و چه فرقی با اشتباهِ معمولی دارد؟
سوگیری یعنی ذهن از قبل به یک طرف تمایل دارد، حتی وقتی شواهد چیزِ دیگری میگویند. اشتباهِ معمولی تصادفی است: یک بار عدد را غلط میخوانید و بارِ بعد درست. اما سوگیری همیشه به یک سمت هل میدهد.
مثلاً کسی که دچارِ زیانگریزی است، نه یک بار، بلکه تقریباً همیشه سهمِ زیانده را بیش از اندازه نگه میدارد. پس سوگیری عادتِ ذهن است، نه لغزشِ دست. و عادت را میشود شناخت و کنترل کرد.
خطای شناختی، سوگیری شناختی و تحریف شناختی؛ یکیاند؟
اگر «خطاهای شناختی» را در اینترنت جستوجو کنید، دو جور متن پیدا میکنید و حق دارید گیج شوید. در اقتصاد و تصمیمگیری، منظور همان سوگیری شناختی است که بالا گفتیم. اما در روانشناسی و مشاوره، منظور چیزی است به نامِ «تحریف شناختی».
تحریف شناختی یعنی ذهن اتفاقها را بدتر و سیاهتر از واقعیت تفسیر میکند. این را آرون بک، روانپزشکِ آمریکایی، مطرح کرد و دیوید برنز در کتابِ «از حال بد به حال خوب» (۱۹۸۰) معروفش کرد. جدولِ زیر فرقِ اینها را با یک مثالِ بازار نشان میدهد.
| مفهوم | مالِ کدام رشته | چه میکند | نمونه در معامله |
|---|---|---|---|
| سوگیری شناختی | اقتصاد رفتاری و روانشناسیِ تصمیم | اطلاعات را کج میخواند | قیمتِ خریدِ خودتان را معیارِ ارزان یا گران بودنِ سهم میگیرید. |
| تحریف شناختی | روانشناسی و درمانِ شناختیرفتاری | اتفاق را سیاهتر و بزرگتر میبیند | «این معامله ضرر داد، پس من به درد بورس نمیخورم.» |
| سوگیری هیجانی | مالی رفتاری | احساس جای حسابوکتاب را میگیرد | از ترسِ پشیمانی، سهمِ زیانده را نمیفروشید. |
پس دو ستونِ اول یعنی دو دنیای جدا با یک اسمِ شبیه. این مقاله بیشتر دربارهٔ معنای اول است، ولی معنای دوم هم در بازار کم دیده نمیشود.
بعد از چند ضررِ پشتِ سرِ هم، سه فکر خیلی سراغِ آدم میآید. «یا سودِ بزرگ یا هیچ» (تفکرِ همه یا هیچ). «این افت یعنی همهٔ سرمایهام از دست رفت» (فاجعهسازی). «من بازندهٔ مادرزادم» (برچسبزنی). این فکرها تصمیمِ بعدی را هم خراب میکنند. اگر از معامله فراتر رفتهاند و خواب و زندگیتان را گرفتهاند، حرف زدن با روانشناس کمکِ واقعی است، نه نشانهٔ ضعف.
چرا ذهن دچار خطای شناختی میشود؟
ذهن خراب نیست؛ فقط برای زندگیِ روزمره ساخته شده، نه برای بازارِ سهام. پنج دلیلِ اصلی دارد:
- میانبرهای ذهنی: مغز نمیتواند هر تصمیم را از صفر حساب کند. پس سراغِ الگوهای آماده میرود.
- حافظه و توجهِ محدود: هر چیزی که تازهتر، پرسروصداتر یا تکراریتر باشد، مهمتر به نظر میرسد.
- هیجان: ترس و طمع، مخصوصاً وقتی عجله داریم، سیستمِ تندِ ذهن را فرمانده میکنند.
- فشارِ جمع: همرنگِ جماعت شدن برای ذهن امنتر از تنها ماندن است، حتی وقتی جماعت اشتباه میکند.
- دفاع از خود: ذهن دوست دارد شواهد را طوری بخواند که ما آدمِ باهوش و درستکاری به نظر برسیم.
پس خطای شناختی نشانهٔ کمهوشی نیست. باهوشترین آدمها هم گرفتارش میشوند، فقط گاهی توجیههای قشنگتری برایش میسازند.
انواع سوگیریهای شناختی در سرمایهگذاری (جدول کامل)
روانشناسها صدها نوع سوگیری را نام بردهاند. اما در بازار سرمایه حدودِ پانزده تا بیست موردشان بیشترین ضرر را میزنند. برای اینکه راحتتر یادتان بماند، من آنها را در سه خانواده گذاشتهام: وقتی ذهن اطلاعات را کج میخواند، وقتی از باورش دفاع میکند، و وقتی احساس و جمع جای تحلیل را میگیرند.
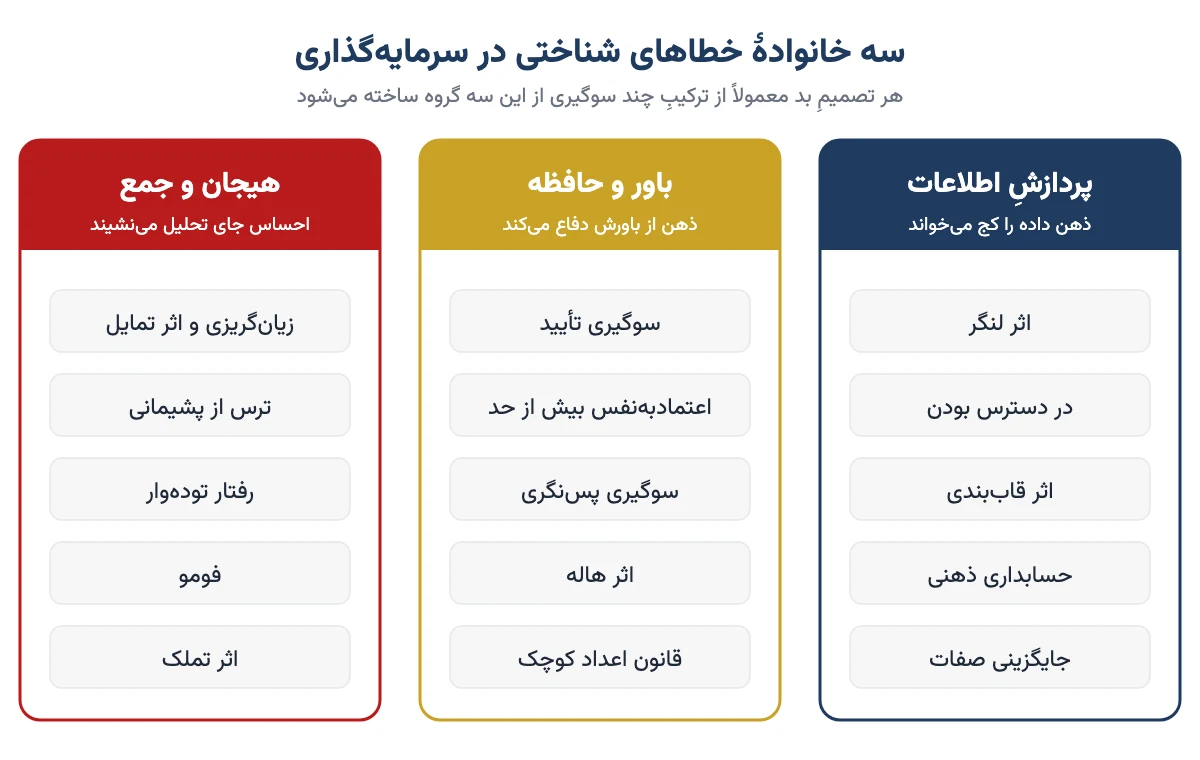
در جدولِ زیر، هر سوگیری را با یک تعریفِ یکخطی و یک نمونهٔ آشنا از بازار آوردهام. هر کدام که مقالهٔ جدا دارد، پیوندش را گذاشتهام.
| سوگیری | به زبانِ ساده | نمونه در بازار |
|---|---|---|
| سوگیری تأیید (Confirmation) | فقط حرفی را میشنویم که با نظرِ خودمان جور است | بعد از خرید، فقط خبرها و تحلیلهای خوبِ آن سهم را میخوانید. |
| اثر لنگر (Anchoring) | اولین عددی که میشنویم، در ذهنمان لنگر میاندازد | سقفِ قبلی یا قیمتِ خریدِ خودتان را «قیمتِ واقعیِ» سهم میدانید. |
| زیانگریزی (Loss Aversion) | دردِ ضرر تقریباً دو برابرِ لذتِ سودی به همان اندازه است | سهمِ زیانده را نگه میدارید تا «به قیمتِ خرید برگردد». (روانشناسی ضرر و زیان) |
| اثر تمایل (Disposition Effect) | سودده را زود میفروشیم، زیانده را نگه میداریم | با ۱۰٪ سود میفروشید، با ۳۰٪ ضرر صبر میکنید. |
| رفتار تودهوار (Herding) | کاری را میکنیم که همه میکنند | سهمی را میخرید که همه دربارهٔ صفِ خریدش حرف میزنند. |
| فومو (FOMO) | ترس از جا ماندن از سودِ دیگران | وقتی سهم چند روز پشتِ سرِ هم بالا رفته، با هیجان وارد میشوید. |
| اعتمادبهنفسِ بیش از حد (Overconfidence) | خودمان را داناتر از آنچه هستیم میبینیم | زیاد معامله میکنید و همهٔ پول را روی یک سهم میگذارید. |
| تازهگرایی (Recency) | اتفاقِ همین چند روزِ اخیر را مهمتر از همه میبینیم | خیال میکنید روندِ چند هفتهٔ اخیر همینطور ادامه پیدا میکند. |
| اثر هاله (Halo Effect) | یک ویژگیِ خوب را به همهچیزِ آن تعمیم میدهیم | چون محصولِ شرکت را دوست دارید، صورتهای مالیاش را جدی نمیخوانید. |
| حسابداری ذهنی (Mental Accounting) | با پول، بسته به اینکه از کجا آمده، جورِ دیگری رفتار میکنیم | با «سودِ بازار» ریسکِ بیشتری میکنید تا با اصلِ پولتان. |
| سوگیری در دسترس بودن (Availability) | هر چه زودتر به ذهن بیاید، محتملتر به نظر میرسد | بعد از یک خبرِ پرسروصدا، کلِ آن صنعت را پرخطر میبینید. |
| اثر تملک (Endowment Effect) | هر چیزی که مالِ ماست، به چشممان باارزشتر است | سهمِ خودتان را گرانتر از سهمِ مشابهی که ندارید قیمت میگذارید. |
| هزینهٔ ازدسترفته (Sunk Cost) | ادامه میدهیم چون قبلاً هزینه کردهایم | «اینهمه وقت و پول پای این سهم گذاشتهام؛ نمیشود بفروشم.» |
| سوگیری پسنگری (Hindsight) | بعد از اتفاق، خیال میکنیم از اول معلوم بود | «میدانستم شاخص میریزد» و بعد اعتمادبهنفسِ الکی. |
| قانون اعداد کوچک | از چند نمونهٔ کم، نتیجهٔ بزرگ میگیریم | سه سیگنالِ درستِ یک کانال را دلیلِ اعتبارش میدانید. |
| سوگیری وضع موجود (Status Quo) | ترجیح میدهیم به چیزی دست نزنیم | سالها سبد یا کارگزاریتان را عوض نمیکنید، حتی وقتی ناراضیاید. |
| اثر قاببندی (Framing) | یک حرف را دو جور بگویند، دو جور تصمیم میگیریم | «۷۰٪ احتمالِ سود» جذابتر از «۳۰٪ احتمالِ ضرر» به نظر میرسد. |
بعضی از اینها به هم گره خوردهاند. مثلاً اثر تمایل از جمعِ سه چیز درست میشود: زیانگریزی، لنگر شدن به قیمتِ خرید و ترس از پشیمانی. پس یک تصمیمِ بد معمولاً پشتِ چند سوگیری با هم پنهان است، نه فقط یکی.
چند مثال از زندگیِ روزمره
این سوگیریها فقط مالِ بورس نیستند. هر روز در بازار و خانه هم سراغمان میآیند:
- اثر لنگر در چانهزدن: فروشندهٔ فرش اول میگوید «۵۰ میلیون». بعد با ۳۵ میلیون میخرید و خیال میکنید سودِ خوبی کردهاید. شاید ارزشِ واقعیاش ۲۵ میلیون بوده است.
- زیانگریزی: گم کردنِ یک اسکناسِ صدهزار تومانی خیلی بیشتر ناراحتمان میکند تا پیدا کردنِ همان اسکناس خوشحالمان کند.
- رفتار تودهوار: جلوی یک مغازه صفِ طولانی میبینیم و ما هم میایستیم، قبل از اینکه بپرسیم چه میفروشند.
- حسابداری ذهنی: پولِ عیدی را راحتتر از حقوق خرج میکنیم، در حالی که هر دو یک جور پولاند.
- هزینهٔ ازدسترفته: غذای رستوران بد است، ولی تا ته میخوریم «چون پولش را دادهایم».
پس اگر اینها را در زندگیِ خودتان دیدید، نگران نشوید. همه همینطوریم. فرق در این است که چه کسی حواسش هست.
خطاهای شناختی چه اثری بر سرمایهگذاری دارند؟
اثرِ خطاهای شناختی در یک معامله کوچک به نظر میرسد. اما مثلِ قطرهای است که از شیرِ آب چکه میکند: سالها که بگذرد، قبض بزرگ میشود.
معروفترین شاهدش پژوهشی است از برد باربر و تری اودین با عنوانِ «معاملهگری برای ثروتتان خطرناک است» (سالِ ۲۰۰۰). آنها حسابهای ۶۶٬۴۶۵ خانوادهٔ آمریکایی را در سالهای ۱۹۹۱ تا ۱۹۹۶ بررسی کردند. یکپنجمِ خانوادههایی که از همه بیشتر معامله میکردند، سالی حدودِ ۱۱٫۴٪ بازدهِ خالص گرفتند. در همین مدت، خودِ بازار سالی ۱۷٫۹٪ بازده داد.
یعنی پرمعاملهترها هر سال حدودِ ۶٫۵ واحد درصد از بازار عقب ماندند. اگر این عقبماندن ده سال ادامه پیدا کند، فاصله خیلی بزرگ میشود. نویسندهها مقصرِ اصلی را اعتمادبهنفسِ بیش از حد دانستند: آدم خیال میکند از بازار جلوتر است، زیاد معامله میکند و کارمزدِ سنگین میدهد.
اودین در پژوهشِ دیگری روی حسابهای هزاران سرمایهگذارِ خرد نشان داد که آنها سهمهای سودده را خیلی زودتر از سهمهای زیانده میفروشند؛ همان اثر تمایل. جالب اینجاست که سهمهای سوددهِ فروختهشده در ماههای بعد معمولاً بهتر از زیاندههای نگهداشتهشده بودند. یعنی مردم درست برعکسِ کارِ درست را میکردند.
مثال عددی: هزینهٔ اثر تمایل در یک سبد
بیایید با هم حساب کنیم. فرض کنید (مثالِ فرضی) ۱۰۰ میلیون تومان را نصفنصف در دو سهمِ «الف» و «ب» گذاشتهاید. سهمِ الف ۲۰٪ بالا رفته و سهمِ ب ۲۰٪ پایین آمده است. حالا برای قسط یا جهیزیه پول لازم دارید و باید یکی را بفروشید.
| گزینه | حسِ همان لحظه | چه چیزی در سبد میماند | خطرِ پنهان |
|---|---|---|---|
| فروشِ سهمِ سودده (الف) | خوشایند: «سودم را گرفتم» | سهمی که ۲۰٪ افت کرده و هنوز نمیدانید چرا | کمکم سبد پر از زیاندههایی میشود که کسی دلیلِ افتشان را نپرسیده. |
| فروشِ سهمِ زیانده (ب) | تلخ: «ضررم قطعی شد» | سهمی که دلیلِ رشدش هنوز سرِ جایش است | دردش کوتاه است، ولی تصمیم بر پایهٔ آینده گرفته شده، نه گذشته. |
بیشترِ ما گزینهٔ اول را انتخاب میکنیم، چون حسِ بهتری دارد. ولی یک عدد را همیشه جلوی چشمتان نگه دارید. سهمی که ۲۰٪ افت کرده، برای اینکه به قیمتِ خرید برگردد، ۲۵٪ رشد لازم دارد. اگر ۵۰٪ افت کرده باشد، باید ۱۰۰٪ رشد کند؛ یعنی دو برابر شود.
حسابش ساده است. سهمِ ۱۰۰ هزار تومانی با ۵۰٪ افت میشود ۵۰ هزار تومان. برای اینکه از ۵۰ هزار به ۱۰۰ هزار برسد، باید دو برابر شود. پس سؤالِ درست هیچوقت این نیست که «چند خریدم؟». سؤالِ درست این است: «اگر امروز این سهم را نداشتم، با همین قیمت میخریدمش؟»
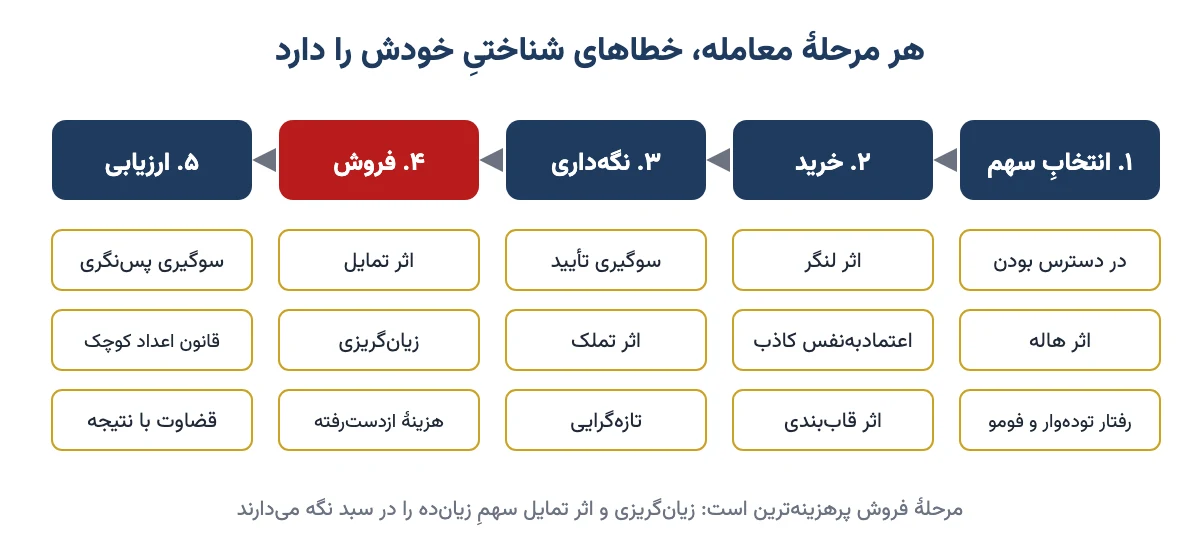
همانطور که در شکل میبینید، هر مرحلهٔ معامله سوگیریهای خودش را دارد. پس فقط موقعِ خرید حواسمان نباشد؛ موقعِ فروش، ذهن بیشترین بازی را درمیآورد.
۸ خطای شناختی کمتر شناختهشده که به پرتفوی آسیب میزند
سوگیریهای معروف را در جدول دیدیم. حالا میرسیم به هشت خطای شناختی که کمتر کسی دربارهشان حرف میزند، اما در بازارِ ایران بارها دیدهام که کار دستِ سرمایهگذار دادهاند. پرتفوی، همان سبدِ سهمهای شماست.
۱. سوگیری ابهام: چرا سودِ ثابتِ کم را به سودِ احتمالیِ بیشتر ترجیح میدهیم؟
سوگیری ابهام (Ambiguity Effect) یعنی ما گزینهای را که نتیجهاش روشن است، به گزینهٔ مبهم ترجیح میدهیم. حتی وقتی گزینهٔ مبهم بهطورِ میانگین سودِ بیشتری دارد. اقتصاددانی به نامِ دانیل السبرگ در سالِ ۱۹۶۱ این را با آزمایشی ساده نشان داد. نسخهٔ سادهشدهاش را با هم امتحان کنیم.
در یک جعبه سه توپ هست. یکی حتماً قرمز است. دو تای دیگر زرد یا آبیاند، ولی نمیدانیم چندتایشان کدام است: ممکن است یک زرد و یک آبی باشند، دو زرد، یا دو آبی. دو انتخاب دارید:
- الف) یک توپ برمیدارید؛ اگر قرمز بود، ۱۰۰ هزار تومان میگیرید.
- ب) یک توپ برمیدارید؛ اگر آبی بود، ۱۵۰ هزار تومان میگیرید.
در گزینهٔ الف، شانسِ برد دقیقاً یک از سه است. پس بهطورِ میانگین حدودِ ۳۳ هزار تومان میبرید. در گزینهٔ ب، تعدادِ توپهای آبی صفر، یک یا دو است. اگر این سه حالت همشانس باشند، شانسِ برد باز هم بهطورِ میانگین یک از سه است، ولی جایزه بزرگتر است. پس میانگینِ بردِ گزینهٔ ب به ۵۰ هزار تومان میرسد.
با این حال بیشترِ آدمها الف را انتخاب میکنند. چرا؟ چون در ب «معلوم نیست اصلاً توپِ آبی باشد». ذهن از ابهام بدش میآید، حتی وقتی ابهام به نفعِ ماست.
در بازار سرمایه: به خاطرِ همین سوگیری، خیلیها سپردهٔ بانکی و صندوقِ درآمد ثابت را به سهام ترجیح میدهند، حتی وقتی پول را برای ده سال کنار گذاشتهاند. خیلیها هم پیش از خرید برای خودشان یک «تارگت» یا قیمتِ هدف میگذارند. مهم نیست این تارگت چقدر پشتوانه دارد؛ همین که یک عددِ روشن، هرچند خیالی، در ذهن باشد، تصمیم راحتتر میشود. تازهواردها هم معمولاً اول میپرسند «سالی چند درصد سود میدهد؟». یک عددِ قطعی میخواهند، نه یک بازه.
پس دفعهٔ بعد که گزینهٔ «مطمئن» را انتخاب کردید، از خودتان بپرسید: واقعاً بهتر است، یا فقط روشنتر است؟
۲. سوگیری توجه: بهترین صنعتِ بازار کدام است؟
سوگیری توجه (Attentional Bias) یعنی وقتی ذهنمان روی یک چیز قفل شد، بقیهٔ حالتها را نمیبینیم، حتی اگر محتملتر باشند.
یک بار با دوستانم به جنوب رفته بودیم و در یک خانهٔ ساحلی فیلمِ «آروارهها» را دیدیم؛ همان فیلمِ کوسه. بعد از فیلم پرسیدم چه کسی میخواهد برود شنا؟ تعدادِ داوطلبها خیلی کمتر از روزهای قبل بود. دریا همان دریا بود؛ فقط ذهنِ ما پر از کوسه شده بود.
همینطور بعد از شنیدنِ خبرِ سقوطِ هواپیما، مردم کمتر با هواپیما سفر میکنند. در حالی که احتمالِ سقوط در آن هفته هیچ فرقی نکرده است.
در بازار سرمایه: این سوگیری در تحلیلِ تکنیکال، یعنی تحلیل از روی نمودارِ قیمت، خیلی رایج است. کسی که دنبالِ یک الگوی خاص میگردد، بالاخره آن را در نمودار پیدا میکند و نشانههای مخالف را نمیبیند.
در یک کلاسِ تحلیل، شاگردی نموداری نشان داد و پرسید چرا با وجودِ همان الگوی مورد بحث، قیمت بالا نرفته است. مدرس شروع به توجیه کرد. همان لحظه شاگردِ دیگری نمودارِ دیگری آورد و مدرس، بهجای اینکه حرفِ استثناها را تمام کند، روی نمودارِ تازه توضیح داد که چرا قیمت «حتماً» باید بالا برود. ذهنِ مدرس فقط دنبالِ تأییدِ الگو بود.
دربارهٔ صنعت هم همین است. وقتی هر روز خبرِ فلزات اساسی را دنبال کنید، کمکم خیال میکنید مهمترین گروهِ بورس همین است. پس هر از گاهی عمداً سراغِ گروهها و خبرهایی بروید که معمولاً نمیخوانید.
۳. جایگزینی صفات: وقتی ذهن سؤال را عوض میکند
جایگزینی صفات (Attribute Substitution) را کانمن و همکارش شین فردریک در سالِ ۲۰۰۲ توضیح دادند. وقتی سؤالی سخت است، ذهن بیصدا آن را با یک سؤالِ سادهتر عوض میکند. بعد جوابِ سؤالِ ساده را بهجای جوابِ سؤالِ سخت مینشاند و ما اصلاً متوجه نمیشویم.
این معما را امتحان کنید: سه کارگر، سه دیوار را در سه روز میسازند. پنج کارگر، پنج دیوار را در چند روز میسازند؟ جوابی که فوراً به ذهن میرسد «پنج روز» است. ولی کمی دقت کنید: هر کارگر یک دیوار را در سه روز میسازد. پس پنج کارگر هم پنج دیوار را در همان سه روز تمام میکنند.
- به دو گروه مسافر بیمه پیشنهاد شد. به یکی «بیمهٔ فوت در حملهٔ تروریستی» و به دیگری «بیمهٔ فوت در سفر». با اینکه دومی اولی را هم پوشش میدهد، بیمهٔ اول خریدارِ بیشتری داشت. ترس جای حسابوکتاب را گرفت.
- برای استخدام، بهجای خواندنِ دقیقِ سابقهٔ کار، از روی شهر یا ملیتِ آدم قضاوت میکنیم: «فلانیها آدمهای منظمیاند.»
- در بازار: سؤالِ سخت این است که «ارزشِ واقعیِ این شرکت چقدر است؟». سؤالی که ذهن جایش میگذارد این است: «این سهم این روزها چقدر بالا رفته؟». خریدن با سیگنالِ دیگران، یا نگاه به یک عددِ ساده بهجای خواندنِ صورتهای مالی، همین سوگیری است.
یک نمونهٔ شخصی هم دارم. سهمی در سبدم داشتم و در همان صنعت سهمِ دیگری دیدم که فاصلهٔ قیمت تا ارزشِ واقعیاش کمی بهتر بود. به خودم گفتم این اختلاف به کارمزد و زحمتِ جابهجایی نمیارزد. بعد دوستی پرسید چه سهمی بخرد. من، چون ذهنم روی سهمِ خودم بود، همان را پیشنهاد دادم، نه گزینهٔ بهتر را. برای او که از صفر میخرید، آن کارمزد اصلاً مطرح نبود.
۴. اثر بنجامین فرانکلین: چرا شرکتی را که به آن لطف کردهایم دوست داریم؟
بنجامین فرانکلین، از بنیانگذارانِ آمریکا، در زندگینامهاش ماجرای جالبی تعریف میکند. برای اینکه دلِ یک رقیبِ سیاسی را نرم کند، از او کتابی کمیاب امانت گرفت. رقیب قبول کرد و از آن به بعد با فرانکلین مهربانتر شد.
روانشناسها بعدها این را «اثر بنجامین فرانکلین» نامیدند. ما کسی را که به او لطف کردهایم بیشتر دوست داریم. چون ذهن میخواهد کارِ ما منطقی به نظر برسد: «لابد ارزشش را داشت که برایش زحمت کشیدم.»
اگر کسی در حقِ شما لطفی کرده باشد، احتمالِ اینکه دوباره به شما لطف کند بیشتر است تا کسی که شما در حقش لطف کردهاید.
در بازار سرمایه: اگر برای یک شرکت یا صندوق «زحمتی» کشیده باشید، کمکم دلبستهاش میشوید. مثلاً با وجودِ افتِ صندوق، واحدهایتان را نفروختهاید، یا مدتها پیشِ دوستان از سهمی تعریف کردهاید. بعد عملکردش را بهتر از واقعیت میبینید. اینجاست که سهمِ زیانده «عزیزِ دل» میشود و دلتان نمیآید از سبد بیرونش کنید.
۵. اثر خوشهبندی: الگوهای دروغگو
فرض کنید چهار زلزله پشتِ سرِ هم در آذربایجان شرقی، زنجان، قزوین و البرز بیاید. روی نقشه همه روی یک خطاند و به نظر میرسد زلزلهٔ بعدی نوبتِ تهران است. اما زلزله از چنین نظمی پیروی نمیکند.
اثر خوشهبندی (Clustering Illusion) یعنی ما در اتفاقهای کاملاً تصادفی هم نظم و الگو «کشف» میکنیم. مثلِ وقتی که در ابرها شکلِ آدم یا حیوان میبینیم.
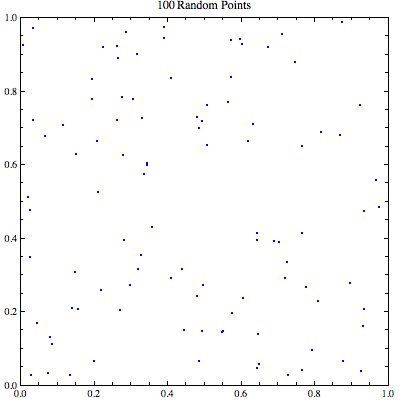
در بازار سرمایه: بخشِ بزرگی از بالا و پایین رفتنِ کوتاهمدتِ قیمت تصادفی است. اما ذهن دوست دارد در هر چند روزِ نمودار یک الگوی منظم ببیند و برایش پیشبینی بسازد. هر وقت احساس کردید الگویی «قطعی» پیدا کردهاید، احتمالاً گرفتارِ همین سوگیری شدهاید.
پس پیش از اینکه به یک الگو اعتماد کنید، آن را روی دادهٔ زیادِ گذشته امتحان کنید، نه روی سه چهار نمونهای که دمِ دست است.
۶. انتخاب پیشفرض: هر چه از اول بوده، میماند
بیشترِ ما به حالتِ پیشفرض دست نمیزنیم. پیشفرض یعنی همان حالتی که از اول برایمان انتخاب شده است. صدای زنگِ گوشی همان میماند که از کارخانه آمده. کارمند میزی را که روزِ اول به او دادند، سالها جابهجا نمیکند. بیشترِ مردم هم کارگزاریشان را عوض نمیکنند، حتی وقتی ناراضیاند.
مثالی بزنم. بانک برای حساب دو طرح پیشنهاد میدهد. طرحِ الف بر اساسِ میانگینِ موجودیِ ماهانه سود میدهد. طرحِ ب بر اساسِ گردشِ حساب، امتیازِ قرعهکشی میدهد. شما که حقوق را فوراً به بورس میریزید، طرحِ ب را انتخاب میکنید و کارِ درستی هم هست.
مدتی بعد دیگر سرمایهگذاری نمیکنید و پول در حساب میماند. حالا طرحِ الف به نفعتان است. اما بعید است برای عوض کردنِ طرح به بانک بروید. ماهها سودی را که حقتان بود از دست میدهید، فقط چون حوصلهٔ یک بار رفتن به بانک را نداشتید.
پس هر چند ماه یک بار، تنظیمهای مالیتان را دوباره نگاه کنید: از نوعِ حساب و کارگزاری تا ترکیبِ سبد. اگر قرار است بمانند، بگذارید با تصمیم بمانند، نه از سرِ عادت.
۷. اثر قاببندی: یک واقعیت، دو حس
تورسکی و کانمن در سالِ ۱۹۸۱ نشان دادند که یک پیشنهادِ یکسان، اگر با کلماتِ متفاوت گفته شود، تصمیمِ متفاوتی میسازد. به این میگویند اثر قاببندی؛ مثلِ یک عکس که در قابِ طلایی یک جور دیده میشود و در قابِ کهنه جورِ دیگر.
فرض کنید به شما بگویند روشِ جراحیِ اول «جانِ ۲۰۰ بیمار را نجات داده» و روشِ دوم «به فوتِ ۱۰۰ بیمار انجامیده». روشِ اول خیلی بهتر به نظر میرسد. اما اگر هر دو یک روش باشند و از ۳۰۰ بیمار، ۲۰۰ نفر خوب شده باشند چه؟ عدد یکی است؛ فقط قابش فرق دارد.
سه نفر را در نظر بگیرید که ماهی ۲۰ میلیون تومان حقوق میگیرند (عدد مثال است):
- به اولی میگویند این ماه حقوقی واریز نمیشود.
- حقوقِ دومی واریز میشود، اما همان روز ماشینش خراب میشود و ۲۰ میلیون خرج دارد.
- به سومی زنگ میزنند که ۲۰ میلیون جایزه برده و چند دقیقه بعد میگویند اشتباه شده است.
هر سه ۲۰ میلیون از دست دادهاند، اما هیچکدام حسِ یکسانی ندارند. آیا ضررِ یکی از دیگری واقعاً بیشتر است؟ نه.
یک مثالِ دیگر. شارژرِ گوشی را سرِ کوچه ۶۰۰ هزار تومان و در بازار ۳۰۰ هزار تومان میفروشند و شما زحمت میکشید و به بازار میروید. اما وقتی یک گوشیِ گران را سرِ کوچه ۳۰۰ هزار تومان گرانتر از بازار میفروشند، به خودتان زحمت نمیدهید. در هر دو حالت فرق ۳۰۰ هزار تومان است. فقط در قابِ اول «نصفِ قیمت» دیده میشود و در قابِ دوم «چیزِ کمی».
در بازار سرمایه: «این صندوق سالِ گذشته ۴۰٪ بازده داده» و «این صندوق در سه سالِ گذشته از شاخص عقبتر بوده» ممکن است هر دو دربارهٔ یک صندوق درست باشند. پس همیشه عدد را در چند قاب ببینید: یک بازهٔ زمانیِ دیگر، مقایسه با شاخص کل بورس، و مقایسه با تورم.
۸. اثر ثروت: پولدارهای فقیر
اگر کسی خیال کند پولدارتر شده، طرزِ خرج کردنش عوض میشود، حتی اگر پولِ جیبش هیچ فرقی نکرده باشد. فرض کنید کسی زمینی در شمال دارد و خبر میرسد قیمتِ هر مترش ده برابر شده. همان روز غذای گرانتر سفارش میدهد و بهجای اتوبوس، دربست میگیرد. بعد میفهمد خبر دروغ بوده و دوباره صرفهجو میشود.
همین را در تورم هم میبینیم. یک لیوان شیر را تصور کنید. اگر نصفش را در لیوانِ دیگری بریزیم و روی هر دو آب اضافه کنیم، دو لیوان «شیر» داریم. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. تورم هم با پول همین کار را میکند.
بیایید حساب کنیم. اگر قیمتها در یک سال ۱۰۰٪ بالا بروند و حقوق ۷۰٪ زیاد شود، قدرتِ خرید حدودِ ۱۵٪ کم شده است (۱٫۷ تقسیم بر ۲ میشود ۰٫۸۵). با این حال عددِ بزرگترِ حقوق حسِ پولدار شدن میدهد و راحتتر خرج میکنیم. دولتها هم وقتی به دلیلی موقت، مثلِ گرانیِ نفت یا جهشِ دلار، احساسِ ثروت کنند، خرجشان را بالا میبرند.
در بازار سرمایه: یکی از دوستانم حدودِ ۵۰ میلیون تومان از سهمی داشت. سهم بعد از مجمع و بازگشایی ۲۰٪ رشد کرد و ۱۰ میلیون به ارزشِ سبدش اضافه شد. سهم را نفروخت، اما از پساندازش ۱۰ میلیون برای یک گوشی خرج کرد و گفت «این بهجای آن». روزهای بعد سهم افت کرد و مدتها طول کشید تا آن ۱۰ میلیون برگردد.
پس یادتان باشد: سودِ روی کاغذ، تا وقتی نفروختهاید، پول نیست. با آن خرج نکنید.
چطور خطاهای شناختی را کم کنیم؟
راستش را بخواهید، هیچکس سوگیری را صفر نمیکند؛ من هم نه. هدف این است که تصمیمهای مهم را از دستِ سیستمِ تند و احساسیِ ذهن بیرون بیاوریم. اینها روشهایی است که خودم و شاگردانم در عمل امتحان کردهایم:
- دفترچهٔ معاملات: پیش از هر خرید، دلیلِ خرید، هدف و شرطِ فروش را بنویسید. بعداً تصمیم را با همین یادداشت بسنجید، نه با حافظه. این بهترین پادزهرِ سوگیری پسنگری است. (اگر نمیدانید از کجا شروع کنید: ژورنال معاملاتی چیست؟)
- دلیلِ مخالف را عمداً پیدا کنید: برای هر سهمی که میخواهید بخرید، سه دلیلِ محکم برای نخریدنش بنویسید. اگر پیدا نکردید، هنوز به اندازهٔ کافی تحقیق نکردهاید.
- بدترین حالت را از قبل تصور کنید: فرض کنید یک سال بعد این معامله ۴۰٪ ضرر داده است. چه چیزی باعثش شده؟ جوابها همان خطرهاییاند که امروز نمیبینید. اسمِ این روش «پیشمرگ» (Pre-mortem) است.
- قاعده را پیش از هیجان بگذارید: حد ضرر و اندازهٔ هر معامله را قبل از خرید تعیین کنید. حد ضرر یعنی قیمتی که اگر سهم به آن رسید، بیچونوچرا میفروشید. اینطوری زیانگریزی جای تصمیم را نمیگیرد.
- سؤالِ «امروز میخریدم؟»: هر سه ماه برای تکتکِ سهمهای سبد بپرسید: اگر نداشتمش، امروز با همین قیمت میخریدمش؟ این سؤال اثر تملک و لنگر را با هم خنثی میکند.
- یک شب فاصله: در روزهای پرهیجانِ بازار، تصمیمِ مهم را دستکم یک شب عقب بیندازید. هیجان معمولاً تا صبح فروکش میکند.
- همهٔ تخممرغها در یک سبد نه: سقف بگذارید که هر سهم حداکثر چه بخشی از سبدتان را بگیرد، مثلاً یکپنجمِ کلِ سرمایه. اینطوری اعتمادبهنفسِ بیش از حد نمیتواند همهٔ پول را پای یک تصمیم ببرد.
- رژیمِ خبری: برای خبرها و گروههای تلگرامی یک ساعتِ مشخص بگذارید. هر چه خبرِ پراکنده بیشتر بخوانید، سوگیری در دسترس بودن و رفتار تودهوار قویتر میشود.
چکلیستِ ۸ سؤالی پیش از هر خرید
این سؤالها را جایی بنویسید که پیش از هر خرید ببینید. اگر جوابِ یکی را نمیدانید، صبر کنید.
- دلیلِ خریدم را میتوانم در یک جمله بنویسم، بیآنکه بگویم «چون اخیراً بالا رفته»؟
- آیا فقط تحلیلهای موافق را خواندهام؟ (سوگیری تأیید)
- عددی که با آن میگویم «ارزان است»، سقفِ قبلی یا قیمتِ خریدِ دیگران نیست؟ (اثر لنگر)
- اگر هیچکس دربارهٔ این سهم حرف نمیزد، باز هم سراغش میرفتم؟ (رفتار تودهوار و فومو)
- شواهدم از چند نمونه است؛ سه تا یا سی تا؟ (قانون اعداد کوچک)
- از قبل میدانم کجا میفروشم، چه در سود چه در ضرر؟ (زیانگریزی و اثر تمایل)
- این پول را در ذهنم «سودِ بازار» میدانم یا اصلِ سرمایه؟ (حسابداری ذهنی)
- اگر این معامله کاملاً اشتباه از آب درآید، چقدر از کلِ پولم را از دست میدهم؟
پس این چکلیست جای تحلیل را نمیگیرد؛ فقط مطمئن میشود که تحلیل را خودتان کردهاید، نه سوگیریهایتان.
اشتباههای رایج در مقابله با سوگیریها
حتی وقتی میخواهیم با خطاهای شناختی بجنگیم، ممکن است در دامِ تازهای بیفتیم. این چهار اشتباه را زیاد دیدهام:
- خیال کنیم دانستن کافی است: امیلی پرونین، روانشناسِ آمریکایی، و همکارانش در سالِ ۲۰۰۲ نشان دادند که مردم سوگیری را در دیگران خیلی بهتر از خودشان میبینند. اسمش «نقطهٔ کورِ سوگیری» است. خواندنِ همین مقاله شما را بیمه نمیکند؛ قاعده و چکلیست میکند.
- تصمیم را با نتیجه بسنجیم: معاملهای که با دلیلِ بد سود داده، تصمیمِ خوبی نبوده؛ فقط خوششانس بودهاید. اگر نتیجه را معیار بگیرید، کمکم شانس را مهارتِ خودتان میپندارید.
- از آن طرفِ بام بیفتیم: کسی که از زیانگریزی میترسد و با هر ۳٪ افت میفروشد، فقط یک سوگیری را با کارمزدِ زیاد و فرصتهای ازدسترفته عوض کرده است.
- همهچیز را گردنِ بازار بیندازیم: «بازار احساسی است» حرفِ درستی است، اما بهانهای برای ندیدنِ خطای خودمان نیست.
سوالات متداول
خطای شناختی چیست؟
خطای شناختی اشتباهی است که ذهن در موقعیتهای مشابه بارها و به یک شکل تکرار میکند، چون برای تصمیمِ سریع از میانبرهای ذهنی کمک میگیرد. چون تصادفی نیست و همیشه به یک سمت کج میشود، میشود آن را شناخت و مهار کرد.
فرق خطای شناختی و سوگیری شناختی چیست؟
در اقتصاد و تصمیمگیری، این دو یک معنا دارند. اما در روانشناسی و مشاوره، خطای شناختی بیشتر به تحریفهای فکری مثل تفکرِ همه یا هیچ و فاجعهسازی گفته میشود که حال و احساسِ آدم را خراب میکنند، نه فقط تصمیمش را.
انواع خطاهای شناختی کدامند؟
رایجترینها در سرمایهگذاری سوگیری تأیید، اثر لنگر، زیانگریزی، اثر تمایل، رفتار تودهوار، اعتمادبهنفسِ بیش از حد، تازهگرایی، اثر هاله، حسابداری ذهنی، اثر تملک، هزینهٔ ازدسترفته و سوگیری پسنگری هستند. همه را میشود در سه خانواده گذاشت: پردازشِ اطلاعات، باور و حافظه، هیجان و جمع.
سوگیری چیست؟
سوگیری یعنی ذهن از قبل به یک برداشت یا انتخاب تمایل دارد، حتی وقتی شواهد چیزِ دیگری میگویند. فرقش با اشتباهِ معمولی این است که همیشه به یک سمت هل میدهد و در موقعیتهای مشابه دوباره تکرار میشود.
خطاهای شناختی چه اثری بر سرمایهگذاری دارند؟
باعث معاملهٔ زیاد، فروشِ زودِ سهمهای سودده، نگهداشتنِ زیاندهها، خرید در اوجِ هیجان و گذاشتنِ همهٔ پول روی یک سهم میشوند. در پژوهشِ باربر و اودین، پرمعاملهترین خانوادهها هر سال حدودِ ۶٫۵ واحد درصد از بازار عقب ماندند.
چطور خطاهای شناختی را کم کنیم؟
دلیلِ هر معامله را بنویسید، عمداً دنبالِ دلیلِ مخالف بگردید، حد ضرر و اندازهٔ معامله را پیش از خرید تعیین کنید، سقف بگذارید که هر سهم حداکثر چه بخشی از سبد را بگیرد و در روزهای پرهیجان تصمیمِ مهم را دستکم یک شب عقب بیندازید.
مفهوم سوگیری شناختی را چه کسانی مطرح کردند؟
دو روانشناس به نامِ آموس تورسکی و دنیل کانمن، در دههٔ ۱۹۷۰ میلادی و بهخصوص در مقالهٔ معروفشان در سالِ ۱۹۷۴. کارهای آنها پایهٔ اقتصاد رفتاری شد و کانمن در سالِ ۲۰۰۲ جایزهٔ نوبل اقتصاد را گرفت.
آیا سرمایهگذاران حرفهای هم دچار خطای شناختی میشوند؟
بله. تجربه بعضی سوگیریها را کم میکند، اما اعتمادبهنفسِ بیش از حد و سوگیری تأیید در حرفهایها هم دیده میشود. فرقِ حرفهایها این است که به اراده تکیه نمیکنند؛ از قاعده، چکلیست و دفترچهٔ معاملات کمک میگیرند.
جمعبندی: بزرگترین خطای شناختی
به گفتهٔ دانشمندانِ رفتاری، بزرگترین خطای شناختی این است که خیال کنیم گرفتارش نیستیم. بیشترِ ما با خواندنِ این مثالها میگوییم «من اینطور نیستم». در حالی که درست وقتی در دامِ سوگیری میافتیم که متوجهش نیستیم.
شناختنِ این خطاها شروعِ کار است، نه پایانش. چیزی که واقعاً پولتان را حفظ میکند، قاعدههایی است که پیش از هیجان نوشتهاید: دلیلِ خرید، شرطِ فروش، سقفِ هر سهم و یک چکلیستِ ساده. پس اگر فقط یک کار از این مقاله برمیدارید، این باشد: از معاملهٔ بعدی، دفترچهٔ معاملات را شروع کنید. تصمیمِ بقیهاش با خودتان.
سلام خیلی خوب ولی پیچیده بود. باید چند بار خوانده شود
متشکرم
سلام بسیار مطلب خوبی بود.ممنون
مرسی خیلی عالی بود، خودم چند بار در این موقعیت ها قرار گرفتم اما بدون شناخت
اما از این به بعد با شناخت در این موقعیت ها قرار میگیرم
????
باسلام : بسیار خوب وعالی متشکرم
عالی بود
خیلی عالی بود.
مختصر و مفید.
چکیده عملکرد یک تریدر…..
ببخشید …. سوال مطرح شده درباره کارگران و دیوارهای ساخته شده غلط طرح شده … پنج کارگردر 3 روز باید نوشت ند دیوار میتوانند بسازند….
اصلاح شد، ممنون. همین اشتباه نشون می ده که مغز من بجای استفاده از سیستم آهسته، به سراغ سیستم سریع رفته و سعی کرده با حداقل فکر کار کنه.
بله من هم با این موافقم انگار یا سوال مطرح شده صحیح نمی باشد یا جواب
سلام
یه کم پیچیده بود
مخصوصا اثر بنیامین رو متوجه نشدم
سلام بسیار ممنونم خیلی جالب بود چون این سوگیریها را در خودم دیدم ودریافتم که کجاها دارم سوگیری اشتباه می کنم .سپاسگزارم می شوم اگر از این دست مطالب آموزنده ارائه نمایید.
خوب بود ولی پیچیده
خیلی ممنون جالب بود استفاده کردم
درود فراوان
بسى پر معنا و پر بازده بود
با سپاس ازشما
سلام.خیلی خوب بود بعضی مثالها رو اصلا هضم نکردم.مثلا اگر شما یک ملیون ب موقع پرداخت کنید ۱۰٪تخفیف بگیرید باید ۹۰۰هزار پرداخت کنید اما اگر دیر پرداخت کنید باید جریمه بدین و ۱۱۰۰ پرداخت کنین.۲۰۰ هزار فرقشه.اون کارگرا ب همین طور…شایدم ما بد متوجه شدیم.
در مورد جریمه درسته که اختلاف 900 با 1100، 200 هست. موضوعی که مهمه اینه که این دو مورد با هم معادل هستند:
از دست دادن 100 هزار تومان به صورت جریمه.
از دست دادن پاداش 100 هزار تومان.
در هر دو مورد 100 هزار تومان از دست رفته. مهم نیست که پول اول توی جیب شما باشه و از دست بره، یا قبل از ورود به جیب شما از دست بره. مهم اینه که از دست رفته.
مثال رو عوض کردم. امیدوارم بهتر شده باشه
سام در مورد مثال 5 کارگر در پنج روز چند دیوار میسازند جواب شما دارای اشکال است زیرا بری آن پیش فرضهای دیگری مطرح است
1. اگر کارگران مشارکتی کار کنند حداق 5 دیوار و حداکثر 8 دیوار میسازند2. اگر جداگانه کار کنند هرکدام 1و2/3 دیوار میسازد
سلام و درود
فرض کنید کارگرها جدا از هم و به صورت غیربرهمکنشی در حال کار باشن
و فرض کنید 5 کارگر برای تولید 5 دیوار به 5 روز وقت نیاز داشته باشن (در نقاط دور از هم)
حالا سه کارگر برای تولید 3 دیوار به چند روز وقت نیاز دارن؟
چون هر کارگر برای تولید هر دیوار 5 روز وقت می خواد، همچنان سه کارگر برای تولید سه دیوار به 5 روز وقت نیاز خواهند داشت! موضوع جالبیه در کل
حق با شما بود، در طرح مسئله یک خطا وجود داشت که برطرف شد. ممنون از توجه شما.
باسلام خیلی مفید و عالی بود. ولی باید چند بار خواند. خیلی ممنون تشکر میکنم.
با سپاس فراوان، عالی بود.
سلام.. عالی بود
ممنون میشم فایل قابل چاپ رو در سایت قرار داده یا به ایمیلم ارسال بفرمایید
ممنون جالب بود برایم مطلب جدابی بود
بسیار مفید بود
ممنونم از روشنگری مناسبتان. هرچه فکر می کنم من همه ی این سوگیری هارو دارم لطفا فایل برام ایمیل کنید بتونم چند بار بخونمش یا راه حلی پیشنهاد کنید که این سوگیری ها یادمون نره
بسیار عالی
بسیار جالب بود
عالی بود
عالی بود استاد.متشکرم.
سلام خیلی جالب بود، اینها مسائل روانشناسی معامله هست که برای کسی که تو بورس فعالیت میکنه ، ضروری است خیلی استفاده کردم. ممنون
خیلی عالی بود فقط میخوام این فایل همیشه در دسترسم باشه تا هفته یه بار مطالعه کنم تا ملکه ذهننم بشه پیشنهاد خاصی دارید ؟؟؟؟
سلام
ممنون از زحماتتان.
با بعضی قسمتها خیلی موافق نیستم ، شاید هم من خوب متوجه نشده باشم . به عنوان مثال بحث خوشه.
با تشکر
اتفاقا من با بحث خوشه موافقم. چون از بچگی هر اتفاقی پیش میومد، من داخلش به دنبال یه نظم و ترتیب یا یک فرمول خاص میگشتم.و در خیلی مواقع در صورت تکرار اون نظم و ترتیبشو پیدا میکردم. تحلیل تکنیکال هم حاصل پیدا کردن ترتیب در یک سری اتفاقات هستش.
عالی بود ولی اینکه این سو گیریها را در عمل بشود شناخت نیاز به کار مداوم و مطالعه داره . ممنون
بسیار عالی
سلام ممنون از مطلب مفید. من مثال کارگران را درک نکردم!
مفید و کارآمد بود.
جالب بودند، مواردی بودن که در زندگی خودم رخ دادند.
بسیار عالی بود.راه کار عملی در بورس چگونه خواهدبود.لطفا راهنمایی کنید.باتشکر
درود بسیار عالی
ولی اون مثال کارگران مبهم بود
بحث روان شناختی برای من مفید بود
حقایق جالبی بود.دم شما گرم?✌️???????