
سود عرضه اولیه چقدر است؟ بازدهی واقعی عرضههای اولیهٔ ۱۴۰۴ و ۱۴۰۵

فهرست مطالب۱۳ بخش
- سود عرضه اولیه چقدر است؟ جواب کوتاه با عدد
- چرا عرضه اولیه معمولاً سود میدهد؟
- دامنه نوسان و صف خرید: چرا سود قطرهقطره میآید
- روش ترکیبی: بخشی از تخفیف قبل از ما خورده میشود
- بازدهی عرضههای اولیهٔ ۱۴۰۵ در یک جدول
- سود عرضه اولیه با یک کد چقدر است؟
- چند کد، چند برابر سود
- کارمزد چقدر از سود را میبرد؟
- سود عرضه اولیه بعد از چند روز صفشکنی به دست میآید؟
- عرضههای اولیهٔ ۱۴۰۴ یک سال بعد کجا هستند؟
- آیا عرضه اولیه ضرر هم دارد؟
- بهترین زمان فروش عرضه اولیه کی است؟
- پنج چیزی که سودِ یک عرضه را تعیین میکند
- اشتباههای رایج و چکلیست پیش از شرکت در عرضه اولیه
- نگاهی به گذشته: عرضههای اولیهٔ ۱۳۹۶ تا ۱۳۹۸
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «سود عرضه اولیه چقدر است؟ میارزد پولم را برایش بلوکه کنم؟» جواب کوتاه این است: در ۱۴۰۵ عرضههای اولیه تا ۱۴ مهر بهطور میانه حدود ۴۹ درصد بالا رفتند. صف خرید هر کدام حدود ۱۰ روز کاری ماند و در پایانِ صف حدود ۳۳ درصد سود داد. ولی با یک کد بورسی، این درصدها معمولاً فقط ۴۰ تا ۳۴۰ هزار تومان پول است.
این متن را اولین بار سال ۱۳۹۹ با دادههای عرضههای ۱۳۹۶ تا ۱۳۹۸ نوشته بودم. حالا آن را با معاملاتِ واقعی از نو نوشتهام: ۲۰ عرضهٔ اولیهٔ ۱۴۰۵، ۱۳ عرضهٔ ۱۴۰۴ فرابورس، طولِ صف، سودِ هر کد به تومان و مقایسه با کلِ بازار. چند باورِ رایج هم با این عددها رنگ میبازد.
سود عرضه اولیه چقدر است؟ جواب کوتاه با عدد
اگر وقت ندارید همهٔ متن را بخوانید، این پنج خط خلاصهٔ آن است:
- سود از قیمت عرضه: ۲۰ عرضهٔ ۱۴۰۵ تا ۱۴ مهر بین ۳ تا ۱۱۲ درصد بالا رفتند. میانه ۴۹ درصد بود و میانگین حدود ۵۱ درصد. هیچکدام زیرِ قیمتِ عرضه نبودند.
- طول صف خرید: در ۱۱ عرضهای که صفشان تمام شده بود و دادهٔ کامل داشتند، صف بین ۵ تا ۱۵ روز ماند؛ بهطور میانگین حدود ۱۰ روز.
- سود در روزِ شکستنِ صف: از حدود ۱۶ درصد (لبن) تا ۵۴ درصد (داروند)؛ میانگین حدود ۳۳ درصد.
- سود هر کد به تومان: در بیشترِ عرضهها بین حدود ۴۰ تا ۳۴۰ هزار تومان. فقط تابان استثنا بود و حدود ۴٫۷ میلیون تومان سود داد.
- در برابرِ کلِ بازار: از هشت عرضهٔ خرداد و تیر، چهارتا تا مهر از رشدِ شاخص کل بورس عقب ماندند. از ۱۳ عرضهٔ ۱۴۰۴ فرابورس هم فقط ۵ تا از شاخص جلو زدند.
«میانه» یعنی اگر همهٔ عرضهها را از کمسودترین تا پرسودترین پشتِ هم بچینیم، عددِ وسطِ صف. از میانگین منصفتر است، چون یکی دو سهمِ خیلی پرسود آن را بالا نمیکشند.
پس جوابِ درست دو تکه دارد. درصدِ سود در بازارِ پرشورِ ۱۴۰۵ بالا بود. ولی مبلغش برای یک کد کوچک است، و بعد از شکستنِ صف هیچ تضمینی نیست که عرضه از کلِ بازار جلوتر بماند.
چرا عرضه اولیه معمولاً سود میدهد؟
عرضه اولیه (به انگلیسی IPO) یعنی شرکتی برای اولین بار بخشی از سهامش را در بورس یا فرابورس به مردم میفروشد. شرکت میخواهد این فروش حتماً موفق شود. برای همین قیمت را معمولاً کمی پایینتر از ارزش ذاتی برآوردشده میگذارند تا خریدار کم نیاید.
مثلِ مغازهای که تازه باز شده و روزِ افتتاح جنس را با تخفیف میفروشد. میخواهد مشتری بیاید و اسمش سرِ زبانها بیفتد. صف جلوی مغازه هم از همین تخفیف است.
این قیمت را یک شرکت تأمین سرمایه، یعنی مشاورِ حرفهایِ عرضه، تعیین میکند و ناظرِ بازار پیش از عرضه آن را میبیند. در بسیاری از عرضهها همین تأمین سرمایه «متعهد خرید» هم هست. یعنی اگر خریدار کم باشد، خودش سهمها را میخرد. این کار خطرِ قیمتِ خیلی گران را کم میکند، ولی صفر نمیکند.
دلیلِ دوم، صفِ بزرگِ خریدار در برابرِ سهمِ کم است. در عرضههای ۱۴۰۵ معمولاً ۱٫۶ تا ۲ میلیون کد سفارش دادند، ولی فقط چند درصد از سهام شرکت عرضه شد. پس به هر کد سهمِ کوچکی میرسد و فردایش همهٔ کسانی که سهم کم گرفتهاند، دوباره به بازار میآیند تا بخرند.
دامنه نوسان و صف خرید: چرا سود قطرهقطره میآید
دامنه نوسان یعنی حدّاکثرِ بالا یا پایین رفتنِ قیمتِ یک سهم در یک روز. طبق آخرین اطلاعیهها تا مهر ۱۴۰۵، این حد در بورس تهران و بازارهای اول و دوم فرابورس مثبت و منفی ۳ درصد است. این عدد در گذشته گاهی موقتاً کم شده، پس پیش از معامله آن را در سامانهٔ کارگزاریتان ببینید.
وقتی خریدار خیلی بیشتر از فروشنده است، سهم همان اولِ روز به سقفِ ۳ درصد میرسد و بقیهٔ خریدارها پشتِ آن میمانند. به این میگوییم صف خرید. درست مثلِ صفِ نانوایی که نان تمام شده و مردم میمانند تا فردا.
هر روزِ صف تقریباً ۳ درصد سود است و این سودها روی هم سوار میشوند. بیایید با هم حساب کنیم. فرض کنید سهمیهتان ۱۰۰ هزار تومان باشد:
- بعد از ۵ روز صف، حدود ۱۱۶ هزار تومان میشود؛ یعنی حدود ۱۶ درصد سود.
- بعد از ۱۰ روز صف، حدود ۱۳۴ هزار تومان؛ یعنی حدود ۳۴ درصد.
- بعد از ۱۵ روز صف، حدود ۱۵۶ هزار تومان؛ یعنی حدود ۵۶ درصد.
پس طولِ صف مهمترین عاملِ سودِ کوتاهمدتِ عرضه اولیه است. هر روزی که صف بیشتر بماند، چند درصد به سودتان اضافه میکند.
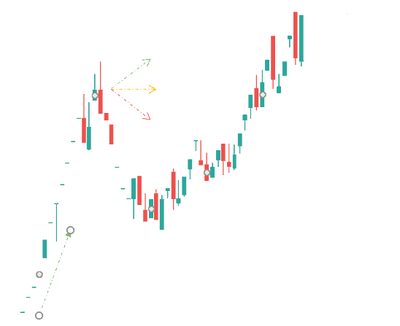
بعد از چند روز، قیمت به جایی میرسد که بعضی از خریدارهای اول ترجیح میدهند سودشان را بگیرند. صف کوچک میشود و یک روز سهم زیرِ سقف بسته میشود. به این روز میگویند «صفشکنی». از اینجا به بعد راهِ هر سهم جداست: بعضی چند هفته درجا میزنند، بعضی پایین میآیند و بعضی دوباره صف میشوند.
روش ترکیبی: بخشی از تخفیف قبل از ما خورده میشود
بیشترِ عرضههای فرابورس در ۱۴۰۵ به «روش ترکیبی» بودند. یعنی عرضه دو مرحله دارد. اول صندوقهای سرمایهگذاری در یک حراج قیمت را تعیین میکنند؛ به این قیمت میگویند «قیمت کشفشده». بعد من و شما با همان قیمت میخریم. فرقِ روشها را در انواع روشهای عرضه اولیه کامل توضیح دادهام.
حواسمان باشد: قیمت کشفشده معمولاً خیلی بالاتر از قیمتِ ارزشگذاری است. در فپردیس حدود ۵۹ درصد بالاتر بود، در فنقره حدود ۳۴ درصد و در وسرمایه حدود ۳۲ درصد. مثلِ جنسِ حراجی که قبل از رسیدن به دستِ مردم، چند دست چرخیده و گرانتر شده است.
در روش «ثبت سفارش» هم که همه با هم سفارش میدهند، قیمت در عرضههای ۱۴۰۵ تقریباً همیشه روی سقفِ بازهٔ اعلامشده بسته شد؛ مثلاً در زشک، داروند و غزنجان. پس تخفیفی که دربارهٔ عرضه اولیه میشنوید، همیشه کامل به دستِ ما نمیرسد.
بازدهی عرضههای اولیهٔ ۱۴۰۵ در یک جدول
جدولِ زیر را از سابقهٔ معاملاتِ روزانهٔ هر نماد در سایت مدیریت فناوری بورس تهران (TSETMC) ساختهام. قیمتِ عرضه را از ریال به تومان تبدیل و گرد کردهام. سود از قیمتِ عرضه حساب شده و اثرِ افزایش سرمایه و سود نقدی از آن برداشته شده تا مقایسه منصفانه باشد. ستونِ آخر میگوید کلِ بازار، یعنی شاخص کل، در همان مدت چقدر بالا رفت.
| نماد | تاریخ عرضه | قیمت عرضه (تومان) | روزهای صف خرید | سود در پایان صف | سود تا ۱۴ مهر | رشد شاخص کل در همان مدت |
|---|---|---|---|---|---|---|
| شیفته | ۹ خرداد | ۱٬۵۵۲ | — | — | ۱۱۲٪ | ۹۲٪ |
| کولان | ۱۳ خرداد | ۲٬۴۱۱ | ۹ | ۲۹٪ | ۴۹٪ | ۸۳٪ |
| وفیروزه | ۲۰ خرداد | ۲۷۸ | ۱۲ | ۴۲٪ | ۹۷٪ | ۷۴٪ |
| پاریز | ۲۴ خرداد | ۲٬۸۲۷ | — | — | ۳۲٪ | ۶۶٪ |
| تادیکو | ۲۵ خرداد | ۶۳۳ | ۱۲ | ۴۲٪ | ۳۰٪ | ۶۰٪ |
| زهلال | ۲۷ خرداد | ۳٬۶۵۲ | ۱۱ | ۳۸٪ | ۵۷٪ | ۵۵٪ |
| ذرت | ۳۰ خرداد | ۱٬۷۷۲ | ۹ | ۳۰٪ | ۷۷٪ | ۵۵٪ |
| رانیز | ۷ تیر | ۱٬۶۰۶ | ۶ | ۱۹٪ | ۲۱٪ | ۵۷٪ |
| احیا | ۱۹ مرداد | ۳۴۲ | — | — | ۴۹٪ | ۴۱٪ |
| آکو | ۲۸ مرداد | ۳٬۲۹۳ | ۶ | ۱۹٪ | ۳۴٪ | ۳۴٪ |
| منجیل | ۳ شهریور | ۱٬۸۴۵ | — | — | ۵۹٪ | ۲۸٪ |
| سمهریز | ۴ شهریور | ۲٬۱۸۴ | ۸ | ۲۶٪ | ۲۳٪ | ۲۵٪ |
| تابان | ۹ شهریور | ۱٬۲۸۰ | ۱۴ | ۵۰٪ | ۱۰۰٪ | ۲۲٪ |
| خگلپا | ۱۱ شهریور | ۳۷۲ | — | — | ۸۰٪ | ۲۳٪ |
| داروند | ۱۸ شهریور | ۵۰۸ | ۱۵ | ۵۴٪ | ۶۸٪ | ۱۲٪ |
| لبن | ۲۱ شهریور | ۹۸۳ | ۵ | ۱۶٪ | ۴۰٪ | ۱۰٪ |
| غزنجان | ۲۵ شهریور | ۶۹۳ | ۱۴، هنوز صف | — | ۵۰٪ | ۶٪ |
| فنقره | ۳۱ شهریور | ۱٬۵۸۲ | ۱۰، هنوز صف | — | ۳۴٪ | ۱۱٪ |
| شکیمیا | ۸ مهر | ۵۹۲ | ۴، هنوز صف | — | ۱۲٪ | ۳٪ |
| زشک | ۱۳ مهر | ۹۹۵ | ۱، هنوز صف | — | ۳٪ | ۲٪ |
خطِ تیره یعنی دادهٔ روزانهٔ کاملِ آن نماد را نداشتم. سودِ این پنج نماد فقط از قیمتِ ۱۴ مهر حساب شده و سود نقدیِ احتمالی در آن نیامده است. سه عرضهٔ دیگرِ ۱۴۰۵ هم در جدول نیستند: وسرمایه و فپردیس هنوز یک روزِ معاملاتیِ کامل نداشتند و دادهٔ رهیاب بعد از عرضه قابلاعتماد نبود.
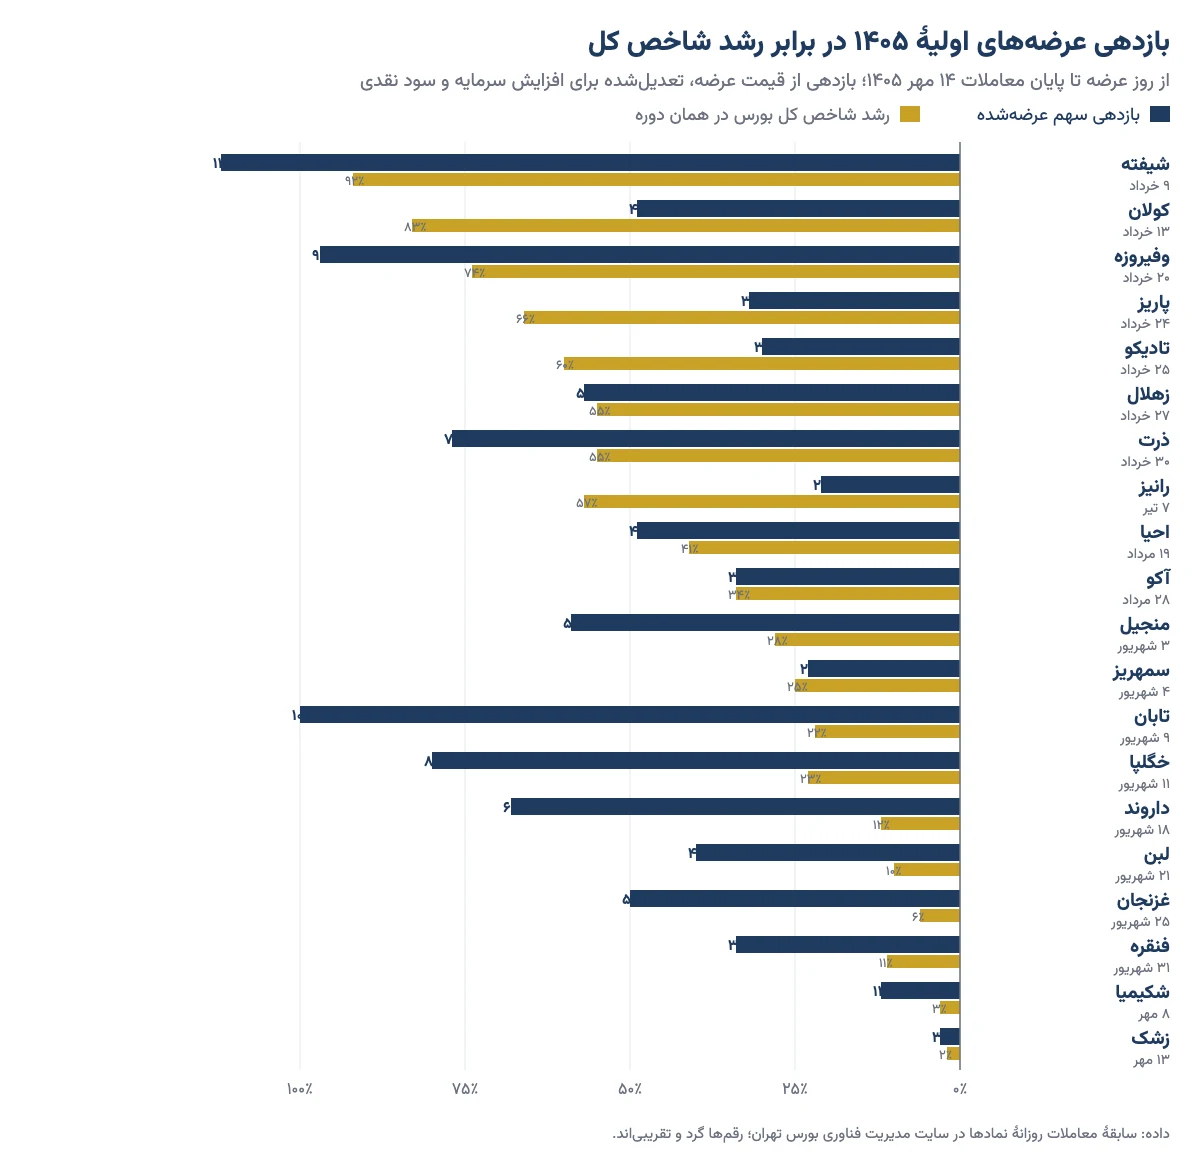
از این جدول سه درس میگیرم:
- عرضههای تازه همیشه از شاخص جلوترند. دلیلش ساده است. هنوز در صفاند و هر روز ۳ درصد بالا میروند. شاخص کل اینطور پشتِ سرِ هم سقف نمیزند.
- بعد از چند ماه، این برتری از بین میرود. از هشت عرضهٔ خرداد و تیر، کولان، پاریز، تادیکو و رانیز با فاصلهٔ زیاد از شاخص عقب ماندند. شاخص کل از بازگشاییِ بازار در ۲۹ اردیبهشت تا ۱۴ مهر بیش از دو برابر شد.
- طولِ صف را نمیشود پیشبینی کرد. لبن ۵ روز صف ماند و داروند ۱۵ روز. هر دو در شهریور عرضه شدند، در یک بازار و چند روز فاصله.
پس عددِ بزرگی که امروز کنارِ یک عرضهٔ تازه میبینید، بیشتر عددِ صف است تا عددِ شرکت. محکِ واقعی چند ماه بعد است.
سود عرضه اولیه با یک کد چقدر است؟
درصدها دلِ آدم را میبرند، ولی پولی که واقعاً به جیبتان میآید را «سهمیهٔ هر کد» تعیین میکند. کد بورسی یعنی شمارهٔ معاملاتیِ هر نفر در بورس. چون میلیونها کد سفارش میدهند، به هر کد فقط تکهٔ کوچکی از سقفِ سفارش میرسد.
یک مثالِ واقعی: در داروند به هر کد ۲۸۴ سهم رسید. قیمتِ هر سهم حدود ۵۰۸ تومان بود، پس کلِ سهمیه حدود ۱۴۴ هزار تومان میشد. این سهم ۱۵ روز صف ماند و ۵۴ درصد سود داد. ولی ۵۴ درصدِ ۱۴۴ هزار تومان یعنی حدود ۷۸ هزار تومان. درصدش عالی بود، ولی مبلغش به اندازهٔ یک خریدِ کوچکِ روزانه است.
روشِ حسابِ سهمیه و پولی که باید کنار بگذارید را در نقدینگی لازم برای عرضه اولیه قدمبهقدم نوشتهام. جدولِ زیر ده عرضهای را نشان میدهد که سهمیهٔ هر کد در آنها روشن است:
| نماد | سهمیهٔ هر کد (سهم) | ارزش سهمیه | سود اگر روز صفشکنی میفروختید | سود تا ۱۴ مهر |
|---|---|---|---|---|
| ذرت | حداکثر ۱۱۵ | حدود ۲۰۴ هزار | حدود ۶۲ هزار | حدود ۱۵۷ هزار |
| آکو | حدود ۳۰۵ | حدود ۱ میلیون | حدود ۱۹۴ هزار | حدود ۳۴۲ هزار |
| منجیل | حداکثر ۱۲۳ | حدود ۲۲۷ هزار | — | حدود ۱۳۴ هزار |
| سمهریز | حدود ۱۰۹ | حدود ۲۳۸ هزار | حدود ۶۳ هزار | حدود ۵۵ هزار |
| تابان | حدود ۳٬۷۰۰ | حدود ۴٫۷ میلیون | حدود ۲٫۴ میلیون | حدود ۴٫۷ میلیون |
| داروند | ۲۸۴ | حدود ۱۴۴ هزار | حدود ۷۸ هزار | حدود ۹۸ هزار |
| لبن | حدود ۴۱۵ (برآورد) | حدود ۴۰۸ هزار | حدود ۶۴ هزار | حدود ۱۶۳ هزار |
| غزنجان | ۱۱۰ | حدود ۷۶ هزار | صف ادامه دارد | حدود ۳۸ هزار |
| فنقره | حدود ۱۷۴ (برآورد) | حدود ۲۷۵ هزار | صف ادامه دارد | حدود ۹۴ هزار |
| زشک | ۲۱۱ | حدود ۲۱۰ هزار | صف ادامه دارد | حدود ۶ هزار |
جمعِ سودِ این ده عرضه برای یک کد تا ۱۴ مهر حدود ۵٫۸ میلیون تومان است. ولی ۴٫۷ میلیونش فقط از تابان آمد. بدونِ تابان، یک کد از نُه عرضه روی هم حدود ۱٫۱ میلیون تومان سود کرد؛ آن هم برای چهار ماه دنبالِ عرضهها بودن.
این همان چیزی است که در تبلیغِ «عرضه اولیه را از دست ندهید» گفته نمیشود. پس پیش از هیجانزده شدن از درصد، آن را در سهمیهٔ خودتان ضرب کنید.
چند کد، چند برابر سود
سهمیه به هر کدِ حقیقی میرسد، نه به هر خانواده. پس هر عضوِ خانواده که کد بورسیِ خودش را دارد، سهمیهٔ جدا میگیرد. بچههای زیرِ ۱۸ سال هم با کدی که پدر یا مادر برایشان میگیرد، سهم دارند.
مثلاً خانوادهای چهارنفره با چهار کد، تقریباً چهار برابرِ عددهای جدولِ بالا سود میکند. به یک شرط: برای هر کد، پولِ سقفِ سفارش را جدا آماده کرده باشد.
کارمزد چقدر از سود را میبرد؟
کارمزد یعنی پولی که کارگزاری و بورس برای هر خرید و فروش برمیدارند. کارمزدِ خرید حدود ۰٫۳۷ درصد است و کارمزدِ فروش با مالیات حدود ۰٫۸۸ درصد؛ رفتوبرگشت حدود ۱٫۲۵ درصد. نرخِ دقیق را در کارمزد معاملات بورس ببینید.
روی سهمیهای ۲۰۰ هزار تومانی، این یعنی حدود ۲ تا ۳ هزار تومان. پس کارمزد مشکلِ اصلی نیست. مشکل این است که پولِ کاملِ سقفِ سفارش، برای گرفتنِ سهمیهای کوچک، یک روز بلوکه میشود.
سود عرضه اولیه بعد از چند روز صفشکنی به دست میآید؟
در ۱۴۰۵ صفِ خرید بهطور میانگین حدود ۱۰ روز کاری ماند. کسی که روزِ شکستنِ صف فروخت، بهطور میانگین حدود ۳۳ درصد سود گرفت. در عرضههای ۱۴۰۴ فرابورس صف کوتاهتر بود: میانگین حدود ۸ روز، از ۳ روز در «نان» تا ۱۵ روز در «درپاد».
ولی صفشکنی آخرِ قصه نیست. از ۱۱ عرضهٔ ۱۴۰۵ که صفشان تمام شد، ۹ تا در ۱۴ مهر بالاتر از قیمتِ روزِ صفشکنی بودند. فقط تادیکو و سمهریز پایینتر بودند.
این را با احتیاط بخوانید. همهٔ این مدت در بازاری گذشت که شاخص کل بیش از دو برابر شد. در بازارِ ریزشی همین الگو برعکس میشود و قیمتِ روزِ صفشکنی ممکن است بهترین قیمتِ ماهها بماند.
نشانههای نزدیک شدنِ صفشکنی معمولاً اینهاست:
- حجمِ صف هر روز کوچکتر میشود.
- دقیقههای آخرِ بازار، فروشندههای درشت پیدا میشوند.
- سهم دیگر لحظهٔ بازگشاییِ بازار به سقف نمیرسد.
جزئیاتِ تصمیم در این لحظه را در بهترین زمان فروش عرضه اولیه نوشتهام.
عرضههای اولیهٔ ۱۴۰۴ یک سال بعد کجا هستند؟
خیلیها میگویند: «عرضه را نفروش، نگه دار؛ در بلندمدت حتماً سود میدهد.» برای سنجیدنِ این حرف، ۱۳ عرضهٔ اصلیِ ۱۴۰۴ در فرابورس را تا ۱۴ مهر ۱۴۰۵ دنبال کردم. عرضههایی که فقط با «گشایش نماد» و حجمِ خیلی کم انجام شدند، کنار گذاشته شدهاند. فهرستِ کامل و ارزشِ هر عرضه را در بزرگترین عرضههای اولیهٔ فرابورس آوردهام.
| نماد | تاریخ عرضه | قیمت عرضه (تومان) | روزهای صف خرید | سود تا ۱۴ مهر ۱۴۰۵ | رشد شاخص کل در همان مدت |
|---|---|---|---|---|---|
| وپایا | ۲۵ فروردین ۱۴۰۴ | ۱۲۴ | ۷ | ۱۲۱٪ | ۱۶۹٪ |
| رپویا | ۱۳ خرداد ۱۴۰۴ | ۲٬۶۳۰ | ۵ | ۱۸۱٪ | ۱۵۷٪ |
| نان | ۱۸ خرداد ۱۴۰۴ | ۳۱۸ | ۳ | ۱۴۱٪ | ۱۶۳٪ |
| پتوسعه | ۱۰ آبان ۱۴۰۴ | ۸۹۰ | ۶ | ۲۷٪ | ۱۴۹٪ |
| زفارس | ۱۴ آبان ۱۴۰۴ | ۱٬۰۰۴ | ۹ | ۱۷۷٪ | ۱۴۹٪ |
| کوچین | ۱ آذر ۱۴۰۴ | ۱٬۸۰۲ | ۱۴ | ۳۱۵٪ | ۱۵۰٪ |
| بانیان | ۱۹ آذر ۱۴۰۴ | ۱٬۶۵۰ | ۹ | ۳۴٪ | ۱۲۴٪ |
| هانیکو | ۲۲ آذر ۱۴۰۴ | ۸۶۶ | ۷ | ۷٪ | ۱۲۰٪ |
| کیمازی | ۲۶ آذر ۱۴۰۴ | ۲٬۸۰۶ | ۹ | ۱۰۶٪ | ۱۱۲٪ |
| درپاد | ۱۴ دی ۱۴۰۴ | ۸۳۶ | ۱۵ | ۱۸۲٪ | ۹۶٪ |
| کپرسپولیس | ۲۲ دی ۱۴۰۴ | ۶۳۶ | ۷ | ۵۶٪ | ۷۸٪ |
| فهامون | ۲۹ دی ۱۴۰۴ | ۴۳۳ | ۷ | ۲۰٪ | ۷۸٪ |
| نیروترانسفو | ۲۱ بهمن ۱۴۰۴ | ۸۲۰ | ۵ | ۲۰۵٪ | ۹۸٪ |
میانهٔ سودِ این ۱۳ عرضه حدود ۱۲۱ درصد است و میانگینِ رشدِ شاخص در همان مدتها حدود ۱۲۶ درصد. یعنی اگر همهٔ عرضههای ۱۴۰۴ را خریده و نگه داشته بودید، تقریباً همان نتیجهای را میگرفتید که با خریدِ کلِ بازار.
پنج سهم (رپویا، زفارس، کوچین، درپاد و نیروترانسفو) از شاخص جلو زدند و هشت تا عقب ماندند. پتوسعه، بانیان، هانیکو و فهامون حتی به یکسومِ رشدِ شاخص هم نرسیدند. پس «نگه دار، حتماً سود میدهد» بهطور متوسط فقط یعنی «همپای بازار»، با این خطر که سهمِ شما از آن هشت تا باشد.
این عددها تقریبیاند. اثرِ افزایش سرمایه و سود نقدی با قیمتِ اعلامشده در سایت مدیریت فناوری بورس برداشته شده و چند روزِ بیداده در سابقهٔ بعضی نمادها ممکن است چند درصد خطا بسازد.
آیا عرضه اولیه ضرر هم دارد؟
بله. در ۱۴۰۵ هیچ عرضهای تا مهر زیرِ قیمتِ عرضه نرفت، ولی این بیشتر از بازارِ خیلی پرشور بود تا یک قاعده. در ۱۴۰۴، پتوسعه و هانیکو تا اوایل بهمن، یعنی چند ماه بعد از عرضه، حدود ۴ تا ۵ درصد زیرِ قیمتِ عرضه بودند. وپایا هم نُه ماه بعد از عرضه فقط حدود ۳ درصد بالاتر بود.
نمونهٔ قدیمیترش برکت است که اواخرِ ۱۳۹۵ عرضه شد و بعد از عرضه افتِ سنگینی کرد. زیانِ عرضه اولیه معمولاً از یکی از این پنج جا میآید:
- بازار ریزشی: در رکود، صف کوتاه است یا اصلاً شکل نمیگیرد. بعد هم فروشندهها دست بالا را دارند.
- قیمت کشفشدهٔ گران: وقتی صندوقها قیمت را خیلی بالاتر از ارزشگذاری تعیین میکنند، حاشیهٔ امنِ ما کوچک میشود.
- شرکتِ ضعیف: سودِ یکباره، بدهیِ سنگین یا صنعتی که روزهای خوبش گذشته، بعد از صف خودش را نشان میدهد.
- فروشِ سهامدارِ عمده: اگر سهامدارِ بزرگ یا بازارگردان بعد از صف زیاد بفروشد، قیمت زیرِ فشار میماند.
- هزینهٔ فرصت: یعنی سودی که با جای دیگر گذاشتنِ همین پول میگرفتید. سهمی که ۳۰ درصد سود داده ولی شاخص در همان مدت ۶۰ درصد رفته، در عمل از بازار عقب مانده است.
در بعضی عرضههای ۱۴۰۵ یک بیمهٔ تازه هم آمد: اختیار فروش تبعی. یعنی حقی که به شما اجازه میدهد در یک تاریخِ مشخص، سهم را با یک قیمتِ از پیش تعیینشده بفروشید، حتی اگر بازار پایینتر باشد. مثلاً عرضهٔ لبن اختیار فروش تبعیِ ۳۰ درصدی با سررسیدِ ۲۱ شهریور ۱۴۰۶ داشت و خریدارهای مرحلهٔ دومِ فپردیس هم چنین حقی گرفتند.
حواسمان باشد که این بیمه فقط برای همان بخشی است که شاملش میشود و فقط برای همان تاریخ. کلِ سهمیه را بیمه نمیکند.
بهترین زمان فروش عرضه اولیه کی است؟
جوابِ یکسان ندارد و به هدفِ خودتان بستگی دارد. سه رفتارِ رایج را با دادههای همین متن کنارِ هم گذاشتهام:
| روش | زمان فروش | نتیجه در ۱۴۰۵ | مناسبِ چه کسی |
|---|---|---|---|
| کوتاهمدت | روزِ شکستنِ صف | میانگین حدود ۳۳٪ در حدود ۱۰ روز؛ کمخطرترین | کسی که فقط برای سودِ صف شرکت میکند و وقتِ بررسی ندارد |
| میانمدت | چند هفته بعد از صف، با حد سود و حد ضرر | در بازارِ پرشور بیشترِ سهمها بالاتر رفتند | کسی که نمودار و حجمِ معاملات را دنبال میکند |
| بلندمدت | بر پایهٔ ارزشِ شرکت | در ۱۴۰۴ بهطور متوسط هماندازهٔ شاخص؛ با فاصلهٔ زیاد بین سهمها | کسی که صورتهای مالی را میخواند و سهم را مثلِ هر سهمِ دیگری انتخاب میکند |
جدول نشان میدهد هیچ راهی برای همه بهترین نیست. هرچه بیشتر نگه دارید، نتیجه بیشتر به شناختِ شما از شرکت بستگی پیدا میکند.
توصیهٔ من برای بیشترِ کسانی که با یک یا چند کدِ کوچک شرکت میکنند این است: یک قاعدهٔ ساده انتخاب کنید و به آن وفادار بمانید. مثلاً نصفِ سهمیه را روزِ صفشکنی بفروشید و برای نصفِ دیگر حد ضرر بگذارید. اگر هم شرکت را نمیشناسید، همه را بفروشید.
دهها ردیفِ کوچکِ عرضهٔ اولیه که هیچوقت سراغشان نمیروید، سبدی بیصاحب میسازد؛ مثلِ کمدی پر از خرتوپرت که هیچوقت بازش نمیکنید. تصمیمِ نهایی با خودتان است، ولی بیقاعده نمانید.
پنج چیزی که سودِ یک عرضه را تعیین میکند
- حالِ کلِ بازار: مهمترین عامل است. صفِ ۱۴ و ۱۵ روزهٔ تابان و داروند در شهریورِ پرتقاضا شکل گرفت.
- فاصلهٔ قیمتِ عرضه با ارزشِ واقعی: هرچه تخفیف بیشتر، صف طولانیتر. در روش ترکیبی، تخفیف را با قیمت کشفشده بسنجید، نه با قیمت ارزشگذاری.
- اندازهٔ عرضه: عرضهٔ بزرگتر سهمیهٔ هر کد را بیشتر میکند، ولی معمولاً صف را کوتاهتر.
- تعدادِ شرکتکنندهها: هرچه کدِ بیشتری بیاید، سهمیه کمتر میشود و تقاضای بعد از عرضه بیشتر.
- کیفیتِ شرکت و صنعت: بعد از صف، فقط همین میماند. سودآوری، بدهی و آیندهٔ صنعت را پیش از نگه داشتن بررسی کنید.
پس چهار عاملِ اول سودِ چند روزِ اول را میسازند و عاملِ پنجم سرنوشتِ ماههای بعد را.
اشتباههای رایج و چکلیست پیش از شرکت در عرضه اولیه
پیش از عرضهٔ بعدی، این شش نکته را یک بار مرور کنید:
- درصدِ سود را با مبلغِ سود یکی نگیرید. با یک کد، ۵۰ درصد سود معمولاً چند ده هزار تومان است.
- قیمت ارزشگذاری را با قیمت کشفشده یکی ندانید. در روش ترکیبی، قیمتِ شما همان کشفشده است.
- برای عرضه وام نگیرید و پولِ ضروری را بلوکه نکنید. سهمیه معمولاً ۱۸ تا ۴۱ درصدِ سقفِ سفارش است و بقیهٔ پول فقط برای ثبتِ سفارش لازم بوده.
- بعد از صف، سهم را بیبررسی «برای بلندمدت» نگه ندارید. جدولِ ۱۴۰۴ نشان داد بیش از نیمی از این سهمها از شاخص عقب ماندند.
- زمان و روشِ ثبتِ سفارش را از اطلاعیهٔ رسمی بگیرید، نه از شایعه. نکتههای عملیِ ثبتِ سفارش را در خرید عرضه اولیه جمع کردهام.
- پیش از هر عرضه بدانید روش، سقفِ هر کد و ساعتِ سفارشگیری چیست. عرضه اولیه جدید و نتیجهٔ عرضههای قبلی را در تقویم عرضه اولیه بهروز نگه میدارم؛ در زمانِ نوشتنِ این متن، عرضهٔ بعدی فکور در ۲۱ مهر ۱۴۰۵ اعلام شده است.
نگاهی به گذشته: عرضههای اولیهٔ ۱۳۹۶ تا ۱۳۹۸
نسخهٔ اولِ این مقاله سودِ عرضههای ۱۳۹۶ تا ۱۳۹۸ را تا آخرِ مرداد ۱۳۹۹ نشان میداد. آن روزها بازار در اوجِ حبابِ ۱۳۹۹ بود و تقریباً همهٔ عرضهها چند برابر شده بودند. مثلاً زدشت که به هر کد حدود ۶۶ هزار تومان سهم داده بود، تا مرداد ۱۳۹۹ به بیش از ۲ میلیون تومان رسید.
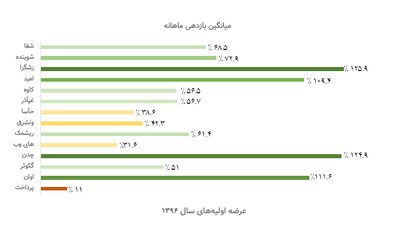
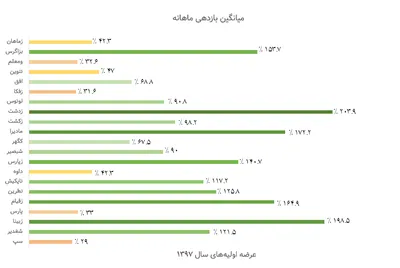
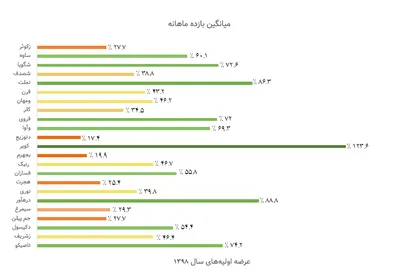
آن روز نتیجه گرفته بودم که «همهٔ عرضهها در بلندمدت سودآورند». صادقانه بگویم، امروز این حرف به نظرم دقیق نیست. آن نمودارها درست سرِ قله گرفته شده بودند. بعد از مرداد ۱۳۹۹ شاخص ماهها پایین آمد و بسیاری از همان سهمها بخشِ بزرگی از سودشان را پس دادند.
پس درسِ ماندگارش این است: سودِ عرضه اولیه را همیشه کنارِ حالِ کلِ بازار بسنجید.
سوالات متداول
هر عرضه اولیه بهطور میانگین چقدر سود میدهد؟
در ۱۴۰۵ عرضههای اولیه تا ۱۴ مهر بهطور میانه حدود ۴۹ درصد بالاتر از قیمت عرضه بودند و در روز شکستن صف بهطور میانگین حدود ۳۳ درصد سود داشتند. این عددها حاصل بازاری پرشور است و در بازار ریزشی خیلی کمتر میشود.
سود عرضه اولیه بعد از چند روز صفشکنی به دست میآید؟
در ۱۴۰۵ صف خرید عرضهها بین ۵ تا ۱۵ روز کاری و بهطور میانگین حدود ۱۰ روز ماند. چون هر روز صف حدود ۳ درصد سود است و سودها روی هم سوار میشوند، ۱۰ روز صف حدود ۳۴ درصد سود میسازد. در عرضههای ۱۴۰۴ فرابورس میانگین صف حدود ۸ روز بود.
سود عرضه اولیه با یک کد چقدر است؟
در بیشتر عرضههای ۱۴۰۵ سود هر کد تا مهر بین حدود ۴۰ تا ۳۴۰ هزار تومان بود. تابان با سهمیهٔ حدود ۳٬۷۰۰ سهم استثنا بود و حدود ۴٫۷ میلیون تومان سود داد. هر عضو خانواده که کد بورسی جدا دارد، سهمیهٔ جدا میگیرد.
آیا عرضه اولیه ضرر هم دارد؟
بله. در ۱۴۰۴ پتوسعه و هانیکو چند ماه بعد از عرضه زیر قیمت عرضه بودند و بیش از نیمی از عرضههای آن سال تا مهر ۱۴۰۵ از شاخص کل عقب ماندند. بازار ریزشی، قیمت کشفشدهٔ گران و شرکت ضعیف مهمترین دلیلهای زیاناند.
بهترین زمان فروش عرضه اولیه کی است؟
برای کسی که شرکت را نمیشناسد، فروش در روز شکستن صف کمخطرترین راه است. اگر شرکت را بررسی کردهاید و بازار رو به بالاست، میتوانید بخشی را با حد ضرر نگه دارید. نگهداری بلندمدت فقط بر پایهٔ ارزش شرکت معنا دارد.
چرا قیمت عرضه اولیه هر روز فقط ۳ درصد بالا میرود؟
چون دامنه نوسان سهام در بورس تهران و بازارهای اول و دوم فرابورس طبق آخرین اطلاعیهها مثبت و منفی ۳ درصد است. وقتی خریدار بیشتر از فروشنده باشد، سهم با سقف دامنه بسته میشود و صف خرید تا روزی که خرید و فروش برابر شود ادامه پیدا میکند.
سهام عرضه اولیه از کی قابل فروش است؟
سهمیه معمولاً بعد از پایان روز عرضه در سبد شما مینشیند و از روز معاملاتی بعد قابل فروش است. تا وقتی سهم در صف خرید است، فروش با قیمت سقف بهراحتی انجام میشود، ولی بیشتر افراد تا روز شکستن صف صبر میکنند.
آیا عرضههای اولیه از شاخص بورس بیشتر سود میدهند؟
در کوتاهمدت و تا وقتی صف هست، بله. ولی در بلندمدت نه لزوماً. میانهٔ سود عرضههای ۱۴۰۴ فرابورس تا مهر ۱۴۰۵ حدود ۱۲۱ درصد بود و شاخص کل در همان مدتها بهطور میانگین حدود ۱۲۶ درصد رشد کرد.
جمعبندی
سود عرضه اولیه در ۱۴۰۵ از نظرِ درصد چشمگیر بود: میانه حدود ۴۹ درصد تا مهر و حدود ۳۳ درصد در روزِ شکستنِ صف. ولی سهمیهٔ هر کد کوچک است و سودِ یک کد در یک عرضهٔ معمولی چند ده تا چند صد هزار تومان میشود.
بعد از صف هم عرضه اولیه سهمی است مثلِ بقیه. دادههای ۱۴۰۴ نشان داد نگه داشتنِ بیبررسیِ آن بهطور متوسط فقط همپای شاخص بوده است. پس در عرضهها شرکت کنید، ولی با انتظارِ واقعی و یک قاعدهٔ روشن برای فروش. دفعهٔ بعد پیش از ثبتِ سفارش، سهمیهٔ احتمالی را در درصدِ سود ضرب کنید تا بدانید واقعاً برای چه پولی صبر میکنید.
عالی بود . استفاده کردم
ممنون بابت اطلاعات مفیدتان
عالی بود.سپاس