
روشهای عرضه اولیه: ثبت سفارش (بوک بیلدینگ)، ترکیبی و حراج به زبان ساده

فهرست مطالب۱۲ بخش
- روشهای عرضه اولیه در یک نگاه
- عرضه اولیه چیست و چرا روشِ آن مهم است؟
- عرضه اولیه به روش ثبت سفارش (بوک بیلدینگ)
- عرضه اولیه به روش ثبت سفارش چگونه است؟ قاعدهها
- کشف قیمت در عرضه اولیه به روش ثبت سفارش
- دامنهٔ قیمت در عرضههای ثبت سفارش ۱۴۰۵: حدود ۶ درصد بالا و پایین
- پولِ لازم را چطور حساب کنیم؟ یک مثالِ ساده
- مزایا و معایب روش ثبت سفارش
- عرضه اولیه به روش ترکیبی
- مرحلهٔ اول: حراجِ صندوقها و کشفِ قیمت
- مرحلهٔ دوم: عرضه به عموم با قیمت ثابت
- در روش ترکیبی با چه قیمتی سفارش بدهیم؟
- عرضههای ترکیبی ۱۴۰۵ در عمل: چند سهم به هر کد رسید؟
- مزایا و معایب روش ترکیبی
- عرضه اولیه به روش حراج چه فرقی دارد؟
- حراج تکقیمتی چیست و چه ربطی به عرضه اولیه دارد؟
- روش قیمت ثابت و روشهای کمکاربرد
- تاریخچهٔ انواع عرضه اولیه در بورس ایران
- کدام روش عرضه اولیه برای شما بهتر است؟
- نحوه خرید سهام در هر یک از روشهای عرضه اولیه
- شش اشتباه رایج در روشهای عرضه اولیه
- سوالات متداول
- جمعبندی
احتمالاً شما هم این سؤال را داشتهاید: «سفارشِ عرضهٔ اولیه را با چه قیمتی بزنم؟ زودتر بزنم سهم بیشتری میگیرم؟» جواب به روشهای عرضه اولیه بستگی دارد. امروز در بورس ایران عملاً دو روش داریم: ثبت سفارش (بوک بیلدینگ)، که هر کس در یک بازهٔ قیمت سفارش میدهد، و روش ترکیبی، که اول صندوقها قیمت را پیدا میکنند و بعد مردم با همان قیمت میخرند. روشِ حراج هم بود، ولی سالهاست کنار رفته است.
در این راهنما هر روش را قدمبهقدم و با زبانِ ساده باز میکنم: قیمت را چه کسی تعیین میکند، شما با چه قیمتی باید سفارش بدهید و سهم چطور بین خریداران تقسیم میشود. بعد با عددهای واقعیِ عرضههای ۱۴۰۵، از تابان و غزنجان تا شکیمیا و فپردیس، نشان میدهم هر روش در عمل چه نتیجهای داده است. عددها تا ۱۶ مهر ۱۴۰۵ بهروزند.
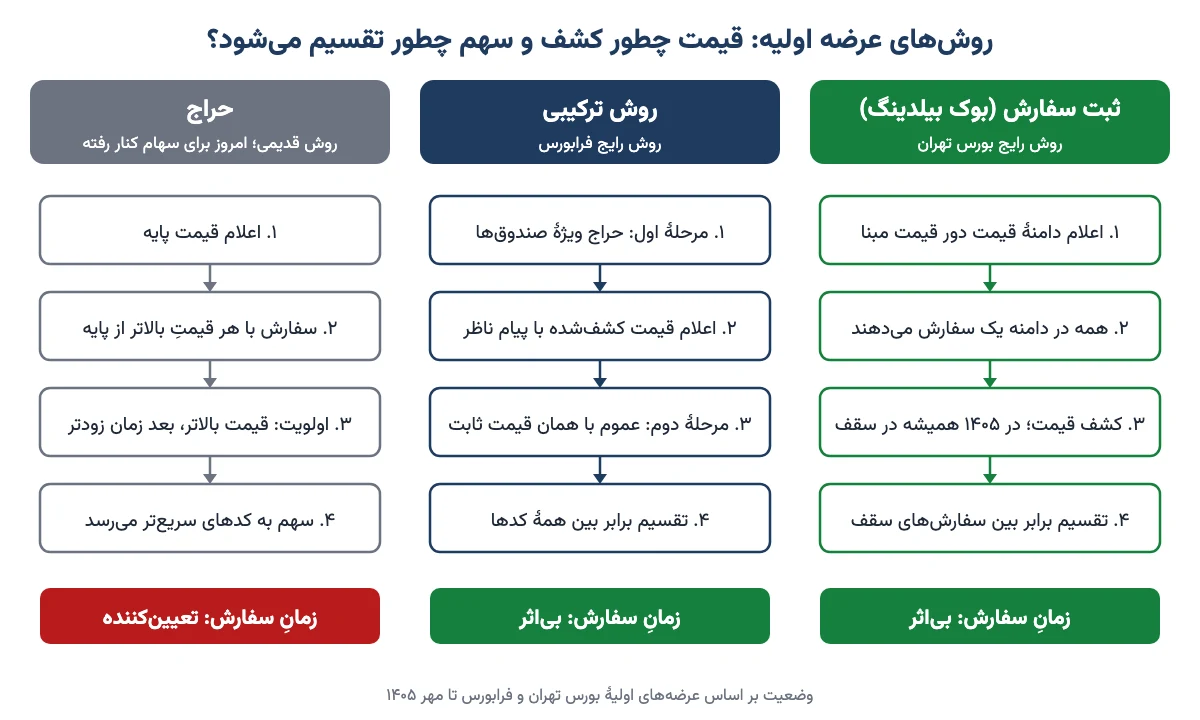
روشهای عرضه اولیه در یک نگاه
پیش از اینکه وارد جزئیات شویم، این جدول تصویرِ کلی را نشان میدهد. اگر وقتِ کمی دارید، همین جدول نصفِ کار را برایتان میکند.
| پرسش | ثبت سفارش (بوک بیلدینگ) | ترکیبی | حراج |
|---|---|---|---|
| قیمت را چه کسی پیدا میکند؟ | همهٔ خریداران با سفارشهایشان | فقط صندوقهای سرمایهگذاری، در مرحلهٔ اول | همهٔ خریداران؛ بالاترین پیشنهادها برندهاند |
| شما با چه قیمتی سفارش میدهید؟ | یک قیمتِ دلخواه درونِ بازهٔ اعلامشده | یک قیمتِ ثابت: همان که صندوقها پیدا کردهاند | هر قیمتی بالاتر از قیمتِ پایه |
| سهم به چه کسی زودتر میرسد؟ | اول قیمتِ بالاتر؛ میانِ همقیمتها تقسیمِ برابر | تقسیمِ برابر بین همه | اول قیمتِ بالاتر، بعد کسی که زودتر زده |
| زودتر سفارش دادن فایده دارد؟ | نه | نه | بله |
| کجا رایج است؟ (۱۴۰۵) | بورس تهران: تابان، آکو، داروند، غزنجان | فرابورس: ذرت، لبن، فنقره، شکیمیا، وسرمایه، فپردیس | برای عرضهٔ عمومیِ سهام کنار رفته |
| پولِ لازم را با چه قیمتی حساب کنیم؟ | سقفِ بازهٔ قیمت | قیمتِ ارزشگذاری بهاضافهٔ یک حاشیهٔ اطمینان | — |
پس اگر فقط یک چیز از این جدول یادتان بماند، این باشد: در هر دو روشِ امروزی، سرعتِ کلیک هیچ اثری ندارد. چیزی که اثر دارد قیمتِ درست و پولِ کافی است.
عرضه اولیه چیست و چرا روشِ آن مهم است؟
عرضهٔ اولیه (IPO) یعنی اولین باری که سهامِ یک شرکت در بورس یا فرابورس به مردم فروخته میشود. از آن روز به بعد، هر کسی میتواند مثلِ هر سهمِ دیگری آن را بخرد و بفروشد. اگر این مفهوم برایتان تازه است، اول مقالهٔ عرضه اولیه چیست و چطور آن را بخریم را بخوانید و بعد برگردید.
شرکتها معمولاً برای پولِ توسعه، نقد کردنِ بخشی از سهمِ سهامدارانِ قبلی یا اعتبارِ بیشتر نزدِ بانک و مشتری به بورس میآیند. یک اشتباهِ رایج را همینجا کنار بگذاریم: عرضهٔ اولیه با پذیرهنویسی فرق دارد. در پذیرهنویسی سهمِ تازه چاپ میشود و پول به جیبِ خودِ شرکت میرود. در عرضهٔ اولیه معمولاً سهامدارانِ فعلی بخشی از سهمِ موجودشان را میفروشند.
چرا روشِ عرضه اینقدر مهم است؟ چون سه چیز را تعیین میکند: قیمت چطور پیدا میشود، شما با چه قیمتی باید سفارش بدهید و سهم چطور بین خریداران تقسیم میشود. سفارشی که در یک روش درست است، در روشِ دیگر ممکن است دستخالی بماند. مثلِ این است که با قاعدههای تختهنرد بخواهید شطرنج بازی کنید. پس پیش از هر عرضه، اول بپرسید روشش چیست.
عرضه اولیه به روش ثبت سفارش (بوک بیلدینگ)
«بوک بیلدینگ» (Book Building) یعنی «ساختنِ دفترِ سفارش». اسمش ترسناک است، ولی کارش ساده است. بورس و شرکت یک قیمتِ وسط اعلام میکنند که به آن «قیمتِ مبنا» میگویند. دورِ آن یک بازه میگذارند: یک کف و یک سقف. هر کس در یک ساعتِ مشخص، یک سفارش با قیمتی درونِ همین بازه ثبت میکند.
وقتی وقت تمام شد، همهٔ سفارشها کنارِ هم گذاشته میشوند. از رویشان قیمتِ نهایی پیدا میشود و سهم تقسیم میشود. در منابعِ قدیمیتر به همین روش «ثبت دفتری» هم گفتهاند. حواسمان باشد که ثبت دفتری و بوک بیلدینگ دو روشِ جدا نیستند؛ دو اسم برای یک چیزند.
عرضه اولیه به روش ثبت سفارش چگونه است؟ قاعدهها
قاعدههای این روش کم و روشناند. اگر همین شش خط را بدانید، روزِ عرضه غافلگیر نمیشوید:
- یک کد، یک سفارش: هر کدِ بورسی فقط یک سفارش با قیمتِ مشخص ثبت میکند. سفارشِ گروهی پذیرفته نمیشود.
- قیمت درونِ بازه: سفارشِ زیرِ کف یا بالای سقف ثبت نمیشود.
- سقفِ تعداد: بیشترین تعدادی که هر کد میتواند سفارش بدهد در اطلاعیهٔ عرضه آمده است.
- ویرایش تا آخرِ وقت: تا وقتی سفارشگیری باز است، میتوانید سفارش را عوض یا حذف کنید. بعد از آن دیگر نه.
- طولِ وقت: طبقِ دستورالعملِ پذیرهنویسی و عرضهٔ اولیه، دستکم دو ساعت و حداکثر یک روزِ کاری. در ۱۴۰۵ معمولاً از ۹:۳۰ یا ۱۰:۳۰ تا ۱۲:۳۰ بوده است. جزئیاتش را در مطلبِ ساعت عرضه اولیه نوشتهام.
- زمان مهم نیست: سفارشی که ثانیهٔ اول زده شده، هیچ برتریای بر سفارشِ دقیقهٔ آخر ندارد.
این روش را به نانواییای تشبیه میکنم که از قبل گفته امروز نان را بین همهٔ کسانی که تا ظهر در صف بودهاند برابر تقسیم میکند. ساعتِ هفت رسیده باشید یا ساعتِ دوازده، فرقی ندارد. فقط باید پیش از بسته شدنِ در، در صف باشید.
کشف قیمت در عرضه اولیه به روش ثبت سفارش
«کشفِ قیمت» یعنی پیدا کردنِ قیمتی که عرضه و تقاضا در آن به هم میرسند. منطقش ساده است. سفارشها از بالاترین قیمت به پایین چیده میشوند. جایی که جمعِ تقاضا به اندازهٔ تعدادِ سهمِ عرضهشده میرسد، قیمت تعیین میشود. در عمل سه حالت پیش میآید:
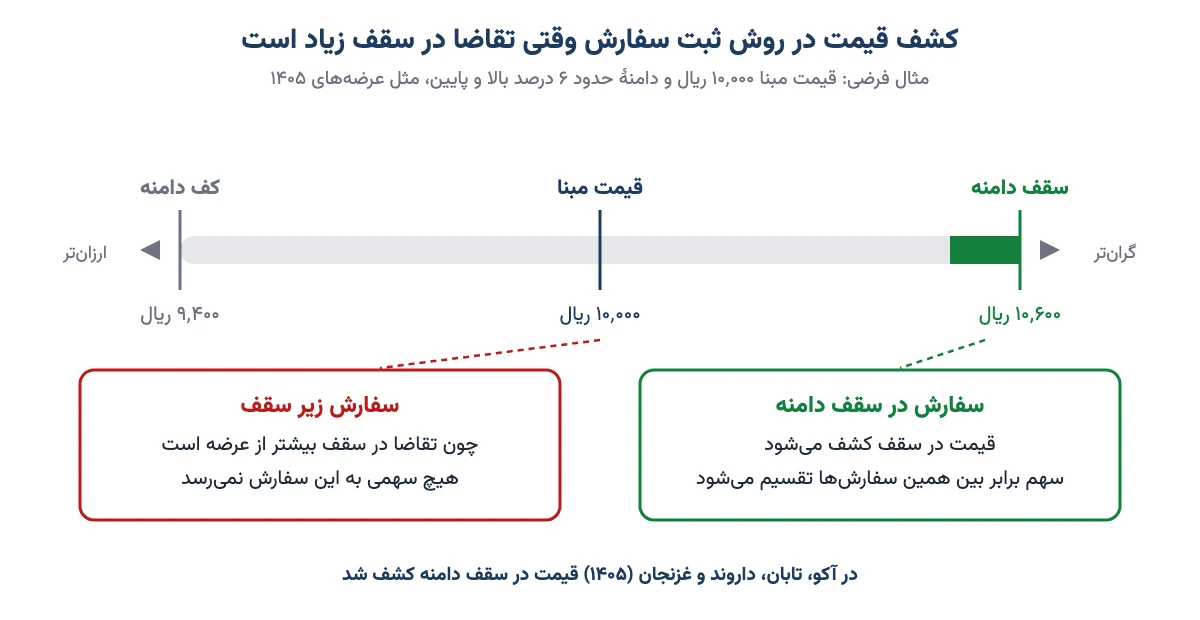
- تقاضا در سقف بیشتر از عرضه است: قیمت همان سقف میشود. همهٔ سهم فقط بینِ کسانی تقسیم میشود که در سقف سفارش دادهاند. سفارشهای زیرِ سقف هیچ نمیگیرند. در همهٔ عرضههای ثبت سفارشِ ۱۴۰۵ همین اتفاق افتاد.
- تقاضا درونِ بازه کافی است، ولی نه در سقف: سفارشهای بالاتر زودتر پر میشوند و قیمت در پلهای پایینتر از سقف پیدا میشود.
- تقاضا کمتر از عرضه است: «متعهدِ پذیرهنویسی» باقیمانده را میخرد؛ یعنی نهادی که از قبل قول داده سهمهای فروشنرفته را بخرد. اگر حتی با او هم تعداد پر نشود، عرضه ناموفق است و با شرایطِ تازه دوباره اعلام میشود.
دامنهٔ قیمت در عرضههای ثبت سفارش ۱۴۰۵: حدود ۶ درصد بالا و پایین
یک نکتهٔ کوچک پیش از عددها: قیمتِ سهم در تابلوی بورس به ریال است. برای اینکه تومان شود، یک صفر را از آخرش بردارید. من در جدولها ریال را نگه داشتهام تا با اطلاعیهها یکی باشد.
عددهای اطلاعیههای ۱۴۰۵ را که کنارِ هم بگذاریم، یک الگوی ثابت پیدا میشود. کفِ بازه حدودِ ۶ درصد زیرِ قیمتِ مبنا بوده و سقفش حدودِ ۶ درصد بالای آن. مثلاً قیمتِ مبنای غزنجان ۶٬۵۳۶ ریال بود و بازه از ۶٬۱۴۴ تا ۶٬۹۲۸ ریال؛ یعنی دقیقاً ۰٫۹۴ و ۱٫۰۶ برابرِ مبنا. این نسبت را خودم از روی اطلاعیهها حساب کردهام. قاعدهٔ اعلامشده نیست و ممکن است در عرضهٔ بعدی عوض شود.
جدولِ زیر چهار عرضهٔ ثبت سفارشِ بورس تهران در ۱۴۰۵ را نشان میدهد. به ستونِ «قیمتِ کشفشده» نگاه کنید:
| نماد و تاریخ | بازهٔ قیمت | قیمتِ کشفشده | سقفِ تعدادِ هر کد | سهمِ تقریبیِ هر کد |
|---|---|---|---|---|
| آکو، ۲۸ مرداد | ۲۹٬۲۰۶ تا ۳۲٬۹۳۴ | ۳۲٬۹۳۴ (سقف) | ۱٬۵۰۰ | حدودِ ۳۰۵ |
| تابان، ۹ شهریور | ۱۱٬۳۵۱ تا ۱۲٬۸۰۰ | ۱۲٬۸۰۰ (سقف) | ۱۳٬۲۸۰ | حدودِ ۳٬۷۰۰ |
| داروند، ۱۸ شهریور | ۴٬۵۰۸ تا ۵٬۰۸۳ | ۵٬۰۸۳ (سقف) | ۱٬۶۰۰ | حدودِ ۲۸۴ |
| غزنجان، ۲۵ شهریور | ۶٬۱۴۴ تا ۶٬۹۲۸ | ۶٬۹۲۸ (سقف) | ۶۰۰ | حدودِ ۱۱۰ |
هر چهار عرضه در سقف بسته شدند. درسش روشن است: در روش ثبت سفارش، در سقفِ بازه سفارش بدهید. سفارشِ زیرِ سقف نه پولی برایتان نگه میدارد و نه سهمِ بیشتری میآورد. فقط احتمالِ دستخالی ماندن را بالا میبرد.
پولِ لازم را چطور حساب کنیم؟ یک مثالِ ساده
بیایید با هم برای تابان حساب کنیم. سقفِ تعداد ۱۳٬۲۸۰ سهم بود و سقفِ قیمت ۱۲٬۸۰۰ ریال. این دو را در هم ضرب کنید: حدودِ ۱۷۰ میلیون ریال، یعنی حدودِ ۱۷ میلیون تومان. کارمزدِ خرید را هم رویش بگذارید. اگر این پول در حسابِ کارگزاری نباشد، سفارشِ سقف ثبت نمیشود.
حالا ببینیم در عمل چقدر سهم رسید: حدودِ ۳٬۷۰۰ سهم. ضربدرِ ۱۲٬۸۰۰ ریال میشود حدودِ ۴۷ میلیون ریال، یعنی نزدیکِ ۴ میلیون و ۷۰۰ هزار تومان. بقیهٔ پول همان روز آزاد شد و به حساب برگشت. پس پولِ زیاد لازم است، ولی فقط برای چند ساعت. فرمول و مثالهای بیشتر را در راهنمای نقدینگی لازم و سهمیه هر کد در عرضه اولیه آوردهام.
مزایا و معایب روش ثبت سفارش
خوبیِ اصلیِ این روش انصاف است. زمانِ سفارش اثری ندارد و سهم میانِ کدها برابر تقسیم میشود. کسی که اینترنتِ تندتر یا کارگزاریِ خاص دارد، جلو نمیافتد.
عیبش این است که بازهٔ قیمت از قبل با توافقِ شرکت و بورس تعیین میشود. وقتی قیمت تقریباً همیشه به سقف میخورد، در واقع کشفِ قیمتی رخ نمیدهد. سقف همان قیمتِ تعیینشده میشود. همین انتقاد، که مدیرعاملِ فرابورس هم پیشتر به آن اشاره کرده بود، راه را برای روشِ ترکیبی باز کرد. پس ثبت سفارش منصفانه است، ولی قیمتش را بیشتر توافق تعیین میکند تا بازار.
عرضه اولیه به روش ترکیبی
روشِ ترکیبی عرضه را دو مرحله میکند. در مرحلهٔ اول، آدمهای حرفهای قیمت را پیدا میکنند. در مرحلهٔ دوم، مردمِ عادی با همان قیمت میخرند. این روش با دستورالعملِ تازهٔ عرضهٔ اولیه در ۱۴۰۰ آمد و حالا روشِ اصلیِ فرابورس است. عرضههای فرابورس در ۱۴۰۵ تقریباً همه ترکیبی بودهاند.
یک تشبیهِ آشنا: فرض کنید میخواهید خانهای را بفروشید. اول چند کارشناسِ رسمی میآیند و هر کدام قیمتی پیشنهاد میدهند. از دلِ پیشنهادهایشان یک قیمت درمیآید. بعد خانه با همان قیمتِ ثابت به خریدارانِ عادی عرضه میشود و دیگر چانهزنی در کار نیست. روشِ ترکیبی تقریباً همین است.
مرحلهٔ اول: حراجِ صندوقها و کشفِ قیمت
در مرحلهٔ اول فقط صندوقهای سرمایهگذاری واجدِ شرایط شرکت میکنند. هر صندوق باید پیش از عرضه گزارشِ ارزشگذاریاش را در سامانهٔ فراسانِ فرابورس گذاشته باشد. «گزارشِ ارزشگذاری» یعنی حسابی که نشان میدهد به نظرِ آن صندوق، هر سهم واقعاً چقدر میارزد.
صندوقها با قیمت و تعدادِ دلخواه سفارش میدهند و سفارشها برای دیگران پنهان است. در پایانِ وقت یک عدد بیرون میآید: قیمتِ کشفشده. در ۱۴۰۵ این مرحله معمولاً از ۹:۱۵ تا ۱۱:۱۵ برگزار شده و حدودِ یکسومِ کلِ سهمِ عرضه را در بر گرفته است. مثلاً در شکیمیا ۴۵۰ میلیون سهم از ۱٬۳۵۰ میلیون سهم به صندوقها رسید.
من و شما در این مرحله هیچ نقشی نداریم. پس اگر صبحِ روزِ عرضه دیدید سامانه سفارشتان را نمیپذیرد، نگران نشوید. احتمالاً هنوز مرحلهٔ اول در جریان است.
مرحلهٔ دوم: عرضه به عموم با قیمت ثابت
همان روز، معمولاً از ساعتِ ۱۲ تا ۱۴، بقیهٔ سهم با یک قیمتِ ثابت، برابر با قیمتِ کشفشده، به همهٔ کدها عرضه میشود. اینجا رقابتِ قیمتی نیست. کسی نمیتواند با قیمتِ بالاتر سهمِ بیشتری بگیرد.
تقسیم هم «دور به دور» است. یعنی اول به همهٔ کدها یک تعدادِ برابر میدهند، بعد اگر چیزی ماند دورِ بعد، تا جایی که سهم تمام شود یا سفارشِ هر کد پر شود. یک تلهٔ کوچک هم هست: گاهی مرحلهٔ دوم با نمادِ جداگانهای انجام میشود، مثلِ «فنقره۱» به جای «فنقره». پس نمادِ دقیق را از پیامِ ناظر بگیرید.
در روش ترکیبی با چه قیمتی سفارش بدهیم؟
جوابِ کوتاه: فقط با قیمتِ کشفشده در مرحلهٔ اول. «پیامِ ناظر» یعنی اطلاعیهٔ کوتاهی که ناظرِ بازار روی سامانه میگذارد. همین پیام پیش از شروعِ مرحلهٔ دوم قیمت را اعلام میکند و سامانهٔ کارگزاری معمولاً همان را خودش پر میکند. سفارش با هر قیمتِ دیگری پذیرفته نمیشود.
نکتهٔ مهمتر پول است. رقمِ نقدینگیای که پیش از عرضه اعلام میشود، با قیمتِ ارزشگذاری حساب شده است. ولی قیمتِ کشفشده تقریباً همیشه بالاتر آمده است. جدولِ زیر نشان میدهد چقدر:
| نماد و تاریخ | قیمتِ ارزشگذاری | قیمتِ کشفشده | اختلاف |
|---|---|---|---|
| ذرت، ۳۰ خرداد | ۱۳٬۲۵۴ | ۱۷٬۷۲۱ | حدودِ ۳۴٪ بالاتر |
| منجیل، ۳ شهریور | ۱۴٬۰۸۰ | ۱۸٬۴۵۰ | حدودِ ۳۱٪ بالاتر |
| سمهریز، ۴ شهریور | ۱۸٬۳۶۸ | ۲۱٬۸۳۶ | حدودِ ۱۹٪ بالاتر |
| خگلپا، ۱۱ شهریور | ۳٬۱۸۵ | ۳٬۷۱۵ | حدودِ ۱۷٪ بالاتر |
| لبن، ۲۱ شهریور | ۷٬۰۲۶ | ۹٬۸۳۱ | حدودِ ۴۰٪ بالاتر |
| فنقره، ۳۱ شهریور | ۱۱٬۸۲۷ | ۱۵٬۸۱۸ | حدودِ ۳۴٪ بالاتر |
| شکیمیا، ۸ مهر | ۴٬۳۱۰ | ۵٬۹۱۹ | حدودِ ۳۷٪ بالاتر |
| وسرمایه، ۱۴ مهر | ۲٬۷۷۹ | ۳٬۶۷۶ | حدودِ ۳۲٪ بالاتر |
| فپردیس، ۱۵ مهر | ۴۵٬۲۸۹ | ۷۲٬۰۳۹ | حدودِ ۵۹٪ بالاتر |
در هیچکدام از این نُه عرضه، قیمتِ کشفشده پایینتر از ارزشگذاری نیامد. فاصله از حدودِ ۱۷٪ تا ۵۹٪ بود و بیشترشان حولِ یکسوم.
با یک مثال ملموسش کنیم. در شکیمیا سقفِ هر کد ۱٬۸۰۰ سهم بود. با قیمتِ ارزشگذاری (۴٬۳۱۰ ریال) برای سفارشِ سقف حدودِ ۷۸۰ هزار تومان لازم بود. با قیمتِ کشفشده (۵٬۹۱۹ ریال) همین سفارش حدودِ یک میلیون و ۶۵ هزار تومان میخواست. کسی که فقط ۷۸۰ هزار تومان در حساب گذاشته بود، نمیتوانست سقف را بزند.
توصیهٔ من این است: در عرضهٔ ترکیبی رقمِ نقدینگیِ اعلامشده را حداقل بدانید. اگر میخواهید سفارشِ سقف بدهید، دستکم ۴۰ درصد بیشتر در حساب نگه دارید. فپردیس نشان داد این فاصله گاهی از ۵۰ درصد هم میگذرد. اگر پولتان برای سقفِ تازه نرسید، نگران نباشید. سهمیهٔ نهاییِ هر کد معمولاً خیلی کمتر از سقف است، پس سفارشِ کوچکتر هم اغلب همان سهمیه را میگیرد.
عرضههای ترکیبی ۱۴۰۵ در عمل: چند سهم به هر کد رسید؟
در شکیمیا (۸ مهر) سقفِ هر کد ۱٬۸۰۰ سهم بود. ولی حدودِ ۱٫۸ میلیون کد شرکت کردند و دستِ هر نفر حداکثر ۵۰۴ سهم رسید؛ یعنی حدودِ ۲۹۸ هزار تومان. در وسرمایه (۱۴ مهر) سقف ۲٬۳۳۸ سهم بود. با حدودِ ۱٫۸۳ میلیون کدِ حقیقی، به هر کد ۶۵۹ سهم رسید، یعنی حدودِ ۲۴۲ هزار تومان.
الگوی این عرضهها یکی است و حسابش را خودتان هم میتوانید بکنید. سهمیهٔ واقعی تقریباً برابر است با تعدادِ سهمِ مرحلهٔ دوم تقسیم بر تعدادِ کدهای شرکتکننده. پس هر چه عرضه شلوغتر باشد، سهمِ هر نفر کوچکتر است.
یک نوآوریِ ۱۴۰۵ هم دیدنی است. در چند عرضهٔ ترکیبیِ فرابورس، مثلِ لبن، فنقره و شکیمیا، طبقِ اطلاعیهٔ همان عرضه، خریدارانِ مرحلهٔ دوم به تعدادِ سهمی که گرفتند اختیارِ فروشِ تبعی هم گرفتند. این یعنی یک بیمهنامهٔ کوچک: اگر تا سررسید، که حدوداً یک سال بعد است، قیمتِ سهم از یک سطحِ مشخص پایینتر باشد، میتوانید سهم را به همان سطح بفروشید. این سطح ۳۰ تا ۳۵ درصد بالاتر از قیمتِ کشفشده تعیین شده بود.
شرایطِ هر عرضه فرق میکند و در همهٔ عرضهها هم چنین چیزی نیست. پس آن را در اطلاعیه ببینید. سازوکارِ کلی را در مقالهٔ اختیار معامله چیست توضیح دادهام.
مزایا و معایب روش ترکیبی
این روش هم مثلِ هر روشِ دیگری خوب و بد دارد. منصفانه کنارِ هم بگذاریمشان:
- قیمتِ حرفهایتر: صدها صندوق با گزارشِ ارزشگذاری رقابت میکنند، نه چند نفر در اتاقِ توافق.
- تقسیمِ منصفانه: در مرحلهٔ عمومی، سهم برابر بین کدها تقسیم میشود.
- سودِ روزهای اول کمتر: چون قیمت بالاتر پیدا میشود، فاصلهٔ قیمتِ عرضه تا قیمتِ بازار کمتر است. صفهای خریدِ طولانیِ دورهٔ ثبت سفارش کمتر تکرار میشود.
- ابهامِ پول: تا ظهرِ روزِ عرضه نمیدانید دقیقاً چقدر پول لازم است.
پس روشِ ترکیبی قیمتِ واقعیتری میدهد، ولی دیگر خبری از «پولِ مفت» نیست.
عرضه اولیه به روش حراج چه فرقی دارد؟
«حراج» در بورس یعنی مزایده، نه ارزانفروشیِ آخرِ فصل. در عرضه به روشِ حراج، یک قیمتِ پایه اعلام میشود و هر کس با هر قیمتی بالاتر از آن سفارش میدهد. سهم اول به بالاترین پیشنهادها میرسد. در قیمتهای برابر، کسی که زودتر سفارش داده جلوتر است. در بعضی نسخهها هر خریدار سهمش را به قیمتِ پیشنهادیِ خودش میخرد؛ یعنی ممکن است دو نفر یک سهم را با دو قیمتِ متفاوت بخرند.
این همان نانواییِ قدیمی است که هر کس زودتر میرسید نان میگرفت و آخرِ صف دستخالی برمیگشت. در سالهایی که عرضهها حراجی بود، سهم در همان دقیقههای اول به کدهای سریعتر و حقوقیها میرسید. قیمت عملاً پیش از ورودِ بیشترِ حقیقیها تعیین میشد. خیلی از سرمایهگذارانِ کوچک با اینکه در سقف سفارش داده بودند، سهمی نمیگرفتند.
مدیرعاملِ فرابورس هم دلیلِ کنار گذاشتنِ حراجِ عمومی را مشکل در کشفِ قیمت و منصفانه نبودنش اعلام کرد. امروز حراج بیشتر در عرضهٔ اوراقِ بدهی و در مرحلهٔ اولِ روشِ ترکیبی، یعنی میانِ صندوقها، کاربرد دارد.
حراج تکقیمتی چیست و چه ربطی به عرضه اولیه دارد؟
در حراجِ تکقیمتی هیچ معاملهای حینِ سفارشگیری انجام نمیشود. در پایانِ وقت یک قیمتِ واحد پیدا میشود که بیشترین تعدادِ معامله را بسازد. همهٔ سفارشهایی که قابلِ اجرا هستند، با همان یک قیمت انجام میشوند. همین منطق را هر روز صبح در مرحلهٔ پیشگشایش و هنگامِ بازگشاییِ نمادها میبینید که در مقالهٔ حراج معاملاتی در بورس مفصل آمده است.
عرضهٔ امروزی هم از نگاهِ ما شبیهِ همین است. در روشِ ثبت سفارش، وقتی تقاضا در سقف زیاد است، همه با قیمتِ سقف میخرند. در روشِ ترکیبی هم همهٔ خریدارانِ مرحلهٔ دوم با یک قیمتِ واحد میخرند. فرقش با حراجِ قدیم این است که دیگر نه قیمتِ پیشنهادیِ بالاتر سهمِ بیشتری میآورد و نه سرعتِ کلیک.
روش قیمت ثابت و روشهای کمکاربرد
در روشِ قیمتِ ثابت قیمت از قبل و قطعی اعلام میشود و خریداران فقط تعداد را انتخاب میکنند. اگر تقاضا بیشتر از عرضه باشد، سهم به نسبت بین متقاضیان تقسیم میشود. این روش در دستورالعمل هست، ولی امروز بهتنهایی برای عرضهٔ سهام به کار نمیرود. در واقع مرحلهٔ دومِ روشِ ترکیبی یک عرضهٔ قیمتِ ثابت است که قیمتش را صندوقها چند ساعت قبل پیدا کردهاند.
در آمارِ فرابورس ردیفهایی با عنوانِ «گشایشِ نماد» هم میبینید، مثلاً چند نماد در ۱۴۰۴. اینها ورودِ خیلی کوچکِ سهم به تابلو بودهاند، با ارزشی در حدِ یکی دو میلیارد تومان یا کمتر. برای مقایسه، عرضهٔ شکیمیا بهتنهایی حدودِ ۸۰۰ میلیارد تومان بود. پس اینها رویدادی نیستند که سرمایهگذارِ کوچک برایش برنامه بریزد.
تاریخچهٔ انواع عرضه اولیه در بورس ایران
اگر قصهٔ این روشها را بدانید، میفهمید چرا ترفندهای قدیمی دیگر کار نمیکنند. عرضههای اولیه در بورس ایران سه دوره را پشتِ سر گذاشتهاند:
- دورهٔ حراج: سالها عرضهها با حراج و اولویتِ قیمت و زمان انجام میشد. همان مشکلِ سهم نرسیدن به حقیقیها را هم داشت.
- دورهٔ ثبت سفارش: در موجِ عرضههای ۱۳۹۸ و ۱۳۹۹، روشِ ثبت سفارش غالب شد. بزرگترین عرضههای تاریخِ فرابورس، مثلِ صبا (فروردین ۱۳۹۹) و وسپهر (شهریور ۱۳۹۹)، با همین روش انجام شدند. فهرستِ کامل را در مقالهٔ بزرگترین عرضههای اولیه فرابورس ببینید.
- دورهٔ ترکیبی: با دستورالعملِ ۱۴۰۰، روشِ ترکیبی آمد و کمکم روشِ اصلیِ فرابورس شد. بورس تهران در ۱۴۰۵ هنوز بیشتر با ثبت سفارش عرضه میکند.
پس هر بار که کسی ترفندِ «زودتر زدن» یا «پیشسفارش» را یادتان داد، بدانید آن ترفند مالِ دورهٔ اول است.
کدام روش عرضه اولیه برای شما بهتر است؟
راستش را بخواهید، روش را ما انتخاب نمیکنیم. بورس و شرکت تعیینش میکنند و در اطلاعیهٔ عرضه مینویسند. ولی میتوانیم رفتارمان را با روش هماهنگ کنیم. من بیش از ۲۰ سال است عرضههای بورس ایران را دنبال میکنم. به نظرم هر دو روشِ امروزی از حراجِ قدیم منصفانهترند. اما سودِ آسانِ روزهای اول، بهخصوص در روشِ ترکیبی، دیگر تضمینشده نیست.
پیش از هر عرضه، این سه نکته را در نظر بگیرید:
- ثبت سفارش: قیمتگذاری محتاطانهتر است و سودِ روزهای اول معمولاً بیشتر، ولی سهمیهها کوچکاند.
- ترکیبی: قیمت به ارزشِ واقعی نزدیکتر است. یعنی کمتر شبیهِ پولِ مفت است و بیشتر شبیهِ یک سرمایهگذاریِ معمولی که باید شرکتش را بشناسید. پیش از خرید، گزارشِ ارزشگذاری را بخوانید و با مقالهٔ ارزشگذاری سهام بسنجید که قیمتِ کشفشده منطقی است یا نه.
- فروش: در هر دو روش، تصمیمِ فروش جداست. نکتههایش را در مقالهٔ بهترین زمان فروش عرضه اولیه نوشتهام.
تصمیمِ نهایی، چه خرید و چه فروش، با خودتان است. من فقط میخواهم با چشمِ باز تصمیم بگیرید.
نحوه خرید سهام در هر یک از روشهای عرضه اولیه
این چکلیست را پیش از هر عرضه، قدمبهقدم مرور کنید:
- روش و تاریخ را از اطلاعیه بخوانید. فهرستِ عرضههای پیشِ رو و نتیجهٔ عرضههای قبلی را در تقویم عرضه اولیه بهروز نگه میداریم.
- کدِ بورسی و دسترسیِ برخط داشته باشید. بدونِ ثبتنام در سجام و کدِ معاملاتیِ فعال نمیتوانید شرکت کنید.
- پول را درست حساب کنید. در ثبت سفارش با سقفِ بازه، و در ترکیبی با قیمتِ ارزشگذاری بهاضافهٔ دستکم ۴۰ درصد. کارمزدِ خرید را هم اضافه کنید.
- ساعت را از پیامِ ناظر بگیرید. ساعتِ قطعی معمولاً صبحِ همان روز اعلام میشود.
- قیمتِ درست را بزنید. در ثبت سفارش سقفِ بازه، و در ترکیبی قیمتِ کشفشده.
- تعداد را سقف بزنید. سفارشِ کمتر از سقف، اگر از سهمیهٔ نهایی کمتر باشد، سهمِ کمتری میگیرد.
- عجله نکنید. در هیچکدام از دو روشِ امروزی زودتر سفارش دادن سهمِ بیشتری نمیدهد. فقط پیش از پایانِ وقت، سفارشِ درست ثبت کرده باشید.
- روزِ بعد پرتفوی را نگاه کنید. «پرتفوی» یعنی فهرستِ سهمهایی که دارید. نتیجه همان روز اعلام میشود و سهم معمولاً روزِ کاریِ بعد در آن دیده میشود.
شش اشتباه رایج در روشهای عرضه اولیه
اینها اشتباههایی است که سفارش را بینتیجه میگذارد یا انتظارِ غلط میسازد:
- سفارشِ زیرِ سقف در روشِ ثبت سفارش، به این امید که ارزانتر بخرید. در ۱۴۰۵ همهٔ این سفارشها بینتیجه ماندند.
- شارژِ حساب فقط به اندازهٔ رقمِ اعلامشده در روشِ ترکیبی. قیمتِ کشفشده بالاتر میآید و سفارشِ سقف رد میشود.
- تلاش برای سفارش در مرحلهٔ اولِ روشِ ترکیبی. این مرحله فقط مالِ صندوقهاست.
- اشتباه گرفتنِ نمادِ مرحلهٔ دوم. گاهی نمادِ عرضه با نمادِ اصلی فرق دارد.
- باورِ ترفندهای قدیمی. پیشسفارش و کلیکِ سریع مالِ دورهٔ حراج بود و امروز اثری ندارد.
- یکی دانستنِ سودِ عرضه در دو روش. عرضههای ترکیبی با قیمتی نزدیکتر به ارزشِ واقعی عرضه میشوند و صفهای خریدِ طولانی را کمتر میبینند.
سوالات متداول
روشهای عرضه اولیه در بورس ایران کداماند؟
در دستورالعمل چهار روش هست: ثبت سفارش یا بوک بیلدینگ، ترکیبی، حراج و قیمت ثابت. در عمل امروز فقط دو روش به کار میرود: بورس تهران بیشتر با ثبت سفارش عرضه میکند و فرابورس با روش ترکیبی.
بوک بیلدینگ یعنی چه؟
بوک بیلدینگ یعنی ساختنِ دفترِ سفارش؛ همان روشِ ثبت سفارش. یک بازهٔ قیمت اعلام میشود و هر کد در وقتِ مشخص یک سفارش با قیمتی درونِ بازه میدهد. بعد از پایانِ وقت، قیمت از روی سفارشها پیدا و سهم برابر بین کدها تقسیم میشود.
عرضه اولیه به روش ثبت سفارش چگونه است؟
اطلاعیه قیمتِ مبنا، بازهٔ قیمت، سقفِ تعداد و تاریخ را میگوید. روزِ عرضه در وقتِ اعلامشده یک سفارش با قیمتی درونِ بازه ثبت میکنید. در ۱۴۰۵ قیمت همیشه در سقف پیدا شد و فقط سفارشهای سقف سهم گرفتند.
در روش ترکیبی با چه قیمتی سفارش بدهیم؟
فقط با قیمتی که صندوقها در مرحلهٔ اول پیدا کردهاند و پیامِ ناظر پیش از مرحلهٔ دوم اعلام میکند. سفارش با قیمتِ دیگر پذیرفته نمیشود. چون این قیمت در ۱۴۰۵ حدودِ ۱۷ تا ۵۹ درصد بالاتر از ارزشگذاری بود، پولِ بیشتری در حساب نگه دارید.
عرضه اولیه به روش حراج چه فرقی دارد؟
در حراج سهم اول به بالاترین پیشنهادها میرسد و در قیمتِ برابر، هر کس زودتر سفارش داده جلوتر است. همین باعث میشد سهم به کدهای سریعتر برسد. در ثبت سفارش و ترکیبی زمان اثری ندارد و سهم برابر بین کدها تقسیم میشود.
آیا زودتر سفارش دادن در عرضه اولیه سهم بیشتری میدهد؟
نه. در روشِ ثبت سفارش و در مرحلهٔ عمومیِ روشِ ترکیبی، سهم دور به دور و برابر بین همهٔ کدهایی که سفارشِ درست دارند تقسیم میشود. کافی است پیش از پایانِ وقت، با قیمتِ درست و پولِ کافی سفارش ثبت کرده باشید.
چرا در روش ثبت سفارش باید در سقف قیمت سفارش داد؟
چون وقتی تقاضا در سقفِ بازه بیشتر از تعدادِ سهمِ عرضهشده باشد، قیمت همان سقف میشود و سهم فقط بین سفارشهای سقف تقسیم میشود. در همهٔ عرضههای ثبت سفارشِ ۱۴۰۵ همین شد و سفارشهای پایینتر چیزی نگرفتند.
از کجا بفهمیم عرضه اولیه با چه روشی انجام میشود؟
روشِ عرضه در اطلاعیهٔ رسمیِ بورس یا فرابورس آمده که معمولاً چند روز قبل منتشر میشود؛ در ۱۴۰۵ بین دو تا شش روز. کارگزاریها و تقویمهای عرضه اولیه هم همان را بازنشر میکنند. ساعتِ دقیق و قیمتِ کشفشده را پیامِ ناظر در روزِ عرضه اعلام میکند.
برای عرضه اولیه چقدر پول در حساب بگذاریم؟
در روش ثبت سفارش، سقفِ تعداد را در سقفِ قیمت ضرب کنید و کارمزد را اضافه کنید. در روش ترکیبی همین حساب را با قیمتِ ارزشگذاری بکنید و دستکم ۴۰ درصد بیشتر نگه دارید، چون قیمتِ کشفشده معمولاً بالاتر میآید. پولِ اضافه همان روز آزاد میشود.
جمعبندی
از میانِ روشهای عرضه اولیه، امروز فقط دو روش در عمل مهم است. در ثبت سفارش، در سقفِ بازه سفارش بدهید و پول را با همان سقف حساب کنید. در روشِ ترکیبی، منتظرِ قیمتِ کشفشدهٔ صندوقها بمانید و برای پول یک حاشیهٔ اطمینانِ جدی بگذارید. در هیچکدام عجله و ترفند جواب نمیدهد.
پس دفعهٔ بعد که خبرِ یک عرضه را شنیدید، اول این سه را بپرسید: روشش چیست، قیمتِ درست کدام است و چقدر پول لازم دارم. بقیهاش با خواندنِ دقیقِ اطلاعیه و تصمیمِ آگاهانه برای فروش حل میشود.