
ارزش ذاتی سهم چیست و چطور محاسبه میشود؟ (فرمول و مثال)

فهرست مطالب۱۰ بخش
- ارزش ذاتی چیست؟ با یک مثالِ ساده
- ارزش ذاتی و ارزش بازار چه فرقی دارند؟
- چرا پولِ آینده کمتر میارزد؟ نرخ تنزیل به زبانِ ساده
- محاسبه ارزش ذاتی سهم: سه روشِ کاربردی
- روش اول: مدل گوردون برای شرکتهایی که سودِ ثابت میدهند
- مدل تنزیل سود نقدی برای چند سال (DDM)
- روش دوم: P/E، سادهترین روشِ بازارِ ایران
- روش سوم: تنزیل جریان نقد آزاد (DCF)، روشِ حرفهایها
- دو روشِ کمکی: فرمول گراهام و NAV
- کدام روش برای کدام شرکت؟
- حاشیه امنیت: چرا نباید درست سرِ ارزش ذاتی بخرید؟
- اگر قیمت پایینتر از ارزش ذاتی بود، حتماً بخریم؟
- اطلاعاتِ لازم را از کجا بیاوریم؟ ارزش ذاتی را کجا ببینیم؟
- پنج اشتباهِ رایج در محاسبه ارزش ذاتی
- سوالات متداول
وقتی کسی میگوید «این سهم مفت است»، دارد قیمت را با ارزش ذاتی سهم مقایسه میکند. ارزش ذاتی یعنی سهم واقعاً چقدر میارزد، جدا از اینکه امروز در تابلو چند معامله میشود. این عدد از پولی میآید که شرکت در سالهای آینده برای سهامدار میسازد، با حسابِ اینکه پولِ آینده کمارزشتر از پولِ امروز است. اگر قیمتِ بازار پایینتر از آن باشد، سهم ارزان است.
این عدد را لازم نیست از کسی بپرسید. بیایید با سه روشِ ساده، قدمبهقدم و با عددهای گرد، خودمان حسابش کنیم. آخرش هم میگویم کجا این روشها گولمان میزنند.
ارزش ذاتی چیست؟ با یک مثالِ ساده
فرض کنید کسی یک مغازه را به شما میفروشد. این مغازه هر سال، بعد از همهٔ هزینهها، ۱۰۰ میلیون تومان سود میدهد. شما چقدر برایش میپردازید؟
جوابِ شما به یک چیز بستگی دارد: اگر همین پول را جای دیگری بگذارید، چقدر سود میگیرید. اگر بانک سالی ۲۵٪ میدهد، مغازهای که سالی ۱۰۰ میلیون میدهد حدوداً ۴۰۰ میلیون تومان برای شما میارزد؛ چون ۲۵٪ِ ۴۰۰ میلیون همان ۱۰۰ میلیون است. اگر کسی آن را ۳۰۰ میلیون بفروشد، ارزان خریدهاید. اگر ۶۰۰ میلیون بخواهد، گران است. (عددها مثالاند.)
سهم هم همین مغازه است، فقط تکهتکه شده. هر سهم یک تکهٔ کوچک از شرکت است و سهمی از سودِ آیندهاش را دارد. پس ارزش ذاتی سهام یعنی «ارزشِ امروزِ همهٔ پولی که این تکه در آینده به من میرساند».
این پول دو شکل دارد: سود نقدی سهام که هر سال بعد از مجمع میگیرید، و بالارفتنِ ارزشِ شرکت وقتی سودش را نگه میدارد و با آن بزرگتر میشود. پس ارزش ذاتی یک تخمین است، نه عددی که جایی نوشته شده باشد.
ارزش ذاتی و ارزش بازار چه فرقی دارند؟
ارزش بازار همان قیمتی است که امروز در تابلو میبینید. آن را عرضه و تقاضا میسازد: خبر، ترس، هیجان، صفهای خرید و فروش. ارزش ذاتی را کارِ خودِ شرکت میسازد: فروش، سود، مدیریت و برند. اولی هر روز بالا و پایین میرود؛ دومی آرام عوض میشود.
بنجامین گراهام، استادِ وارن بافت، تشبیهِ معروفی دارد. میگفت بازار مثلِ شریکی دمدمیمزاج است که هر روز در میزند و قیمتی پیشنهاد میدهد. یک روز سرخوش است و گران میخرد، یک روز افسرده است و ارزان میفروشد. شما مجبور نیستید حرفش را قبول کنید. فقط وقتی معامله کنید که قیمتش به نفعِ شماست.
کنارِ این دو، چند «ارزش» دیگر هم میشنوید که نباید با هم قاطی شوند. این جدول کنارِ هم نشانشان میدهد:
| نوعِ ارزش | از کجا میآید؟ | به چه کار میآید؟ |
|---|---|---|
| ارزش ذاتی | تخمینِ سود و جریانِ نقدیِ آینده | اینکه قیمتِ امروز ارزان است یا گران |
| ارزش بازار | قیمتِ تابلو، یعنی عرضه و تقاضا | اینکه بقیه امروز حاضرند چقدر بدهند |
| ارزش دفتری | دارایی منهای بدهی در دفترهای حسابداری | کفِ تقریبیِ ارزش، بهویژه برای بانکها و شرکتهای سرمایهگذاری |
| ارزش اسمی | عددِ روی برگهٔ سهم؛ در بورس ایران معمولاً ۱۰۰ تومان | محاسبهٔ سرمایهٔ ثبتی؛ ربطی به ارزانی یا گرانی ندارد |
| ارزش جایگزینی | هزینهٔ ساختنِ شرکتی مشابه از صفر، به قیمتِ امروز | مقایسه در صنعتهای سرمایهبر مثلِ فولاد و سیمان |
پس اگر کسی گفت «این سهم زیرِ ارزش اسمی است» یا «زیرِ ارزش دفتری است»، هنوز چیزی دربارهٔ ارزش ذاتی نگفته. ارزش ذاتی همیشه به آینده نگاه میکند.
چرا پولِ آینده کمتر میارزد؟ نرخ تنزیل به زبانِ ساده
پیش از هر فرمولی باید یک مفهوم را بفهمیم. یک میلیون تومانی که سالِ بعد به دستتان میرسد، امروز کمتر از یک میلیون میارزد. دلیلش ساده است: اگر همین امروز داشتیدش، میتوانستید در بانک بگذارید و سودش را بگیرید. تورم هم در این یک سال از قدرتِ خریدش میخورد.
به کارِ «برگرداندنِ پولِ آینده به امروز» میگویند تنزیل. به نرخی که با آن این کار را میکنیم میگویند نرخ تنزیل. اگر نرخ تنزیل ۲۵٪ باشد، یک میلیون تومانِ سالِ بعد امروز ۸۰۰ هزار تومان میارزد؛ چون ۸۰۰ هزار تومان با ۲۵٪ سود، سالِ بعد یک میلیون میشود.
نرخ تنزیل را از کجا بیاوریم؟ نقطهٔ شروع، سودی است که بیدردسر و تقریباً بیریسک میگیرید؛ مثلِ سپردهٔ بانکی یا اوراقِ دولتی. با ماشینحساب سود بانکی میتوانید این عدد را برای خودتان ببینید. سهم ریسکِ بیشتری دارد، پس چند درصد بالاترش را میخواهیم. به این چند درصدِ اضافه میگویند صرفِ ریسک.
در ایرانِ سالهای اخیر، سودِ بیریسک معمولاً بیست و چند درصد بوده است. برای همین بیشترِ تحلیلگرها برای سهمها نرخ تنزیلی بالای ۳۰٪ در نظر میگیرند. این عدد برای هر کس و هر شرکت فرق میکند. پس یادتان باشد: هر جا نرخ تنزیل را تغییر دهید، ارزش ذاتی هم عوض میشود.
محاسبه ارزش ذاتی سهم: سه روشِ کاربردی
روشهای زیادی برای محاسبه ارزش ذاتی سهم هست، ولی سه تا از همه پرکاربردترند: تنزیلِ سودِ نقدی (مدل گوردون)، روشِ نسبتِ P/E و تنزیلِ جریانِ نقدِ آزاد (DCF). از ساده شروع میکنیم.
روش اول: مدل گوردون برای شرکتهایی که سودِ ثابت میدهند
این روش برای شرکتی خوب است که هر سال بخشِ بزرگی از سودش را نقدی تقسیم میکند و سودش آرام و پیوسته رشد میکند. مثلاً یک شرکتِ قدیمیِ لبنیاتی یا دارویی. ایدهاش ساده است: ارزشِ سهم، ارزشِ امروزِ همهٔ سودهای نقدیِ آینده است.
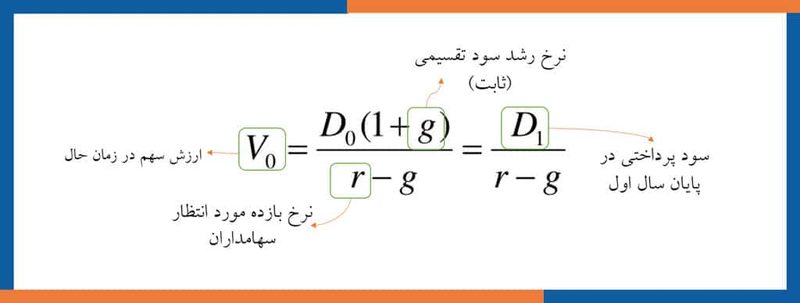
فرمولش به زبانِ ساده این است:
ارزش ذاتی = سودِ نقدیِ سالِ بعد ÷ (نرخ تنزیل − نرخ رشدِ سود)
بیایید با هم حساب کنیم. یک شرکتِ فرضی امسال به ازای هر سهم ۴۰۰ تومان سود نقدی داده است. فکر میکنیم سودش سالی ۱۵٪ رشد کند. نرخ تنزیلِ ما هم ۳۵٪ است.
- سودِ نقدیِ سالِ بعد: ۴۰۰ × ۱٫۱۵ = ۴۶۰ تومان.
- تفاوتِ دو نرخ: ۳۵٪ − ۱۵٪ = ۲۰٪، یعنی ۰٫۲۰.
- ارزش ذاتی: ۴۶۰ ÷ ۰٫۲۰ = ۲٬۳۰۰ تومان.
اگر این سهم امروز ۱٬۸۰۰ تومان معامله شود، ۵۰۰ تومان زیرِ ارزش ذاتیاش است؛ یعنی حدودِ ۲۲٪ ارزانتر. اگر ۳٬۰۰۰ تومان باشد، با فرضهای ما گران است.
دو هشدارِ مهم. اول، نرخ تنزیل باید از نرخ رشد بزرگتر باشد؛ وگرنه فرمول عددِ بیمعنی میدهد. دوم، در ایران هر دو نرخ «اسمی» هستند و تورم را در خود دارند. اگر رشدِ سود را با تورم حساب کردید، نرخ تنزیل را هم باید با تورم ببینید. یکی را با تورم و دیگری را بیتورم نگذارید.
حالا ببینیم این فرمول چقدر به فرضهایش حساس است. همان سهم را با چند نرخِ مختلف حساب کردهام:
| رشدِ سود | نرخ تنزیل ۳۰٪ | نرخ تنزیل ۳۵٪ | نرخ تنزیل ۴۰٪ |
|---|---|---|---|
| ۱۰٪ | ۲٬۲۰۰ | ۱٬۷۶۰ | ۱٬۴۶۷ |
| ۱۵٪ | ۳٬۰۶۷ | ۲٬۳۰۰ | ۱٬۸۴۰ |
| ۲۰٪ | ۴٬۸۰۰ | ۳٬۲۰۰ | ۲٬۴۰۰ |
میبینید؟ با پنج درصد تغییر در یکی از نرخها، ارزش ذاتی از ۱٬۴۶۷ تا ۴٬۸۰۰ تومان جابهجا میشود. پس عددِ ارزش ذاتی را مثلِ وحیِ منزل نگیرید. بهتر است یک «محدوده» حساب کنید، نه یک عدد.
مدل تنزیل سود نقدی برای چند سال (DDM)
گاهی نمیخواهیم سهم را تا ابد نگه داریم. مثلاً میخواهیم دو سال نگهش داریم و بعد بفروشیم. آن وقت از نسخهٔ چندسالهاش استفاده میکنیم: هر سودِ نقدی و قیمتِ فروشِ آخر را جداگانه به امروز برمیگردانیم و جمع میکنیم.
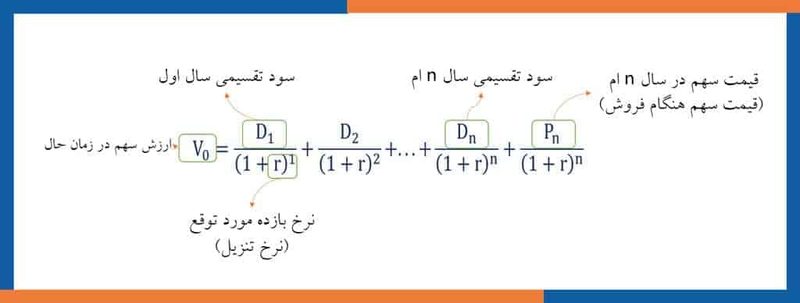
مثال: سهمی ۲۰۰ تومان است. سالِ اول ۵۰ تومان سود نقدی میدهد و سالِ دوم ۱۰٪ بیشتر، یعنی ۵۵ تومان. فرض میکنیم آخرِ سالِ دوم آن را ۸۰۰ تومان بفروشیم و نرخ تنزیلِ ما ۲۸٪ باشد.
- سودِ سالِ اول به امروز: ۵۰ ÷ ۱٫۲۸ ≈ ۳۹ تومان.
- سودِ سالِ دوم به امروز: ۵۵ ÷ (۱٫۲۸ × ۱٫۲۸) ≈ ۳۴ تومان.
- قیمتِ فروش به امروز: ۸۰۰ ÷ (۱٫۲۸ × ۱٫۲۸) ≈ ۴۸۸ تومان.
- جمع: حدودِ ۵۶۱ تومان.
پس با این فرضها، سهمی که ۲۰۰ تومان معامله میشود حدودِ ۵۶۱ تومان میارزد. ولی حواسمان باشد، بزرگترین تکهٔ این عدد همان ۸۰۰ تومانِ قیمتِ فروش است که فقط یک حدس است. اگر قیمتِ فروش را ۴۰۰ تومان فرض کنید، ارزش ذاتی تقریباً نصف میشود.
روش دوم: P/E، سادهترین روشِ بازارِ ایران
بیشترِ فعالانِ بورس ایران با این روش کار میکنند، چون سریع است. نسبت P/E میگوید بازار حاضر است برای هر یک تومان سودِ سالانهٔ شرکت چند تومان بدهد. سود هر سهم یا EPS هم سودِ خالصِ شرکت تقسیم بر تعدادِ سهمهاست.
ارزش ذاتی = سودِ پیشبینیشدهٔ هر سهم (EPS) × P/E منطقی
مثال: پیشبینی میکنیم شرکتی امسال به ازای هر سهم ۵۰۰ تومان سود بسازد. شرکتهای مشابهش در همین صنعت بهطورِ معمول با P/E حدودِ ۶ معامله میشوند. پس ارزش ذاتیِ تقریبی: ۵۰۰ × ۶ = ۳٬۰۰۰ تومان.
کلیدِ این روش آن «P/E منطقی» است. آن را از میانگینِ چندسالهٔ خودِ سهم، میانگینِ صنعت یا مقایسه با سودِ بانکی بگیرید. وقتی سودِ بانکی ۲۵٪ است، P/E برابرِ ۴ همان بازدهِ ۲۵٪ را میدهد. سهمی که با P/E بالاتر معامله میشود باید رشدِ بیشتری داشته باشد تا بیرزد.
ضعفِ این روش؟ اگر کلِ صنعت گران باشد، شما هم گران حساب کردهاید. پس P/E را کنارِ یک روشِ دیگر بگذارید.
روش سوم: تنزیل جریان نقد آزاد (DCF)، روشِ حرفهایها
خیلی از شرکتها سودشان را تقسیم نمیکنند و با آن طرحِ تازه میسازند. برای آنها مدل گوردون کار نمیکند. اینجا سراغِ جریان نقد آزاد میرویم: پولی که بعد از همهٔ هزینهها و سرمایهگذاریهای لازم واقعاً در جیبِ شرکت میماند. وارن بافت هم ارزش ذاتی را همین تعریف میکند: پولِ نقدی که یک کسبوکار در بقیهٔ عمرش بیرون میدهد، تنزیلشده به امروز.
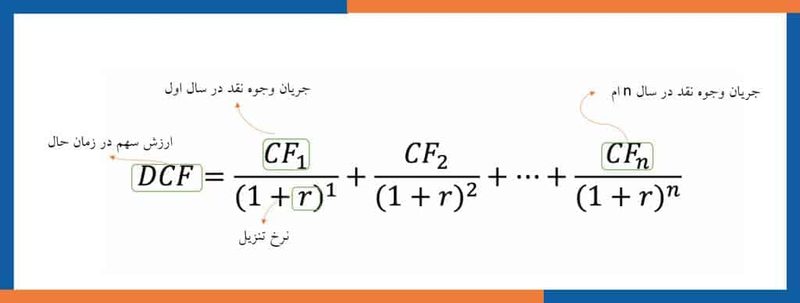
کارِ DCF پنج قدم دارد. همه را با یک شرکتِ فرضی پیش میبریم که پارسال ۱۰۰ میلیارد تومان جریان نقد آزاد برای سهامدارانش ساخته و ۱ میلیارد سهم دارد. نرخ تنزیل را ۳۰٪ میگیریم.
- پیشبینیِ جریان نقدیِ آینده. فرض میکنیم شرکت خطِ تولیدِ تازهای راه انداخته؛ سه سالِ اول سالی ۲۵٪ و دو سالِ بعد سالی ۲۰٪ رشد میکند.
- تنزیلِ هر سال به امروز. جریانِ هر سال را بر ۱٫۳ به توانِ شمارهٔ سال تقسیم میکنیم.
- محاسبهٔ ارزشِ پایانی. بعد از سالِ پنجم فرض میکنیم شرکت تا همیشه سالی ۱۵٪ رشد کند.
- جمعزدن و تقسیم بر تعدادِ سهم.
- مقایسه با قیمتِ امروز.
این جدول قدمهای اول و دوم را نشان میدهد:
| سال | رشد | جریان نقد آزاد | ارزشِ امروز |
|---|---|---|---|
| ۱ | ۲۵٪ | ۱۲۵ | ۹۶٫۲ |
| ۲ | ۲۵٪ | ۱۵۶٫۳ | ۹۲٫۵ |
| ۳ | ۲۵٪ | ۱۹۵٫۳ | ۸۸٫۹ |
| ۴ | ۲۰٪ | ۲۳۴٫۴ | ۸۲٫۱ |
| ۵ | ۲۰٪ | ۲۸۱٫۳ | ۷۵٫۸ |
| جمعِ پنج سال | ۴۳۵٫۳ | ||
جمعِ ارزشِ امروزِ پنج سالِ اول حدودِ ۴۳۵ میلیارد تومان شد. ولی شرکت بعد از پنج سال تعطیل نمیشود. برای بقیهٔ عمرش «ارزش پایانی» حساب میکنیم.
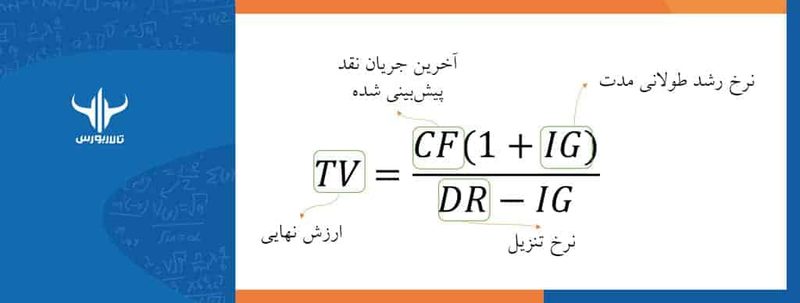
ارزش پایانی همان فرمولِ گوردون است، این بار روی جریانِ نقدیِ سالِ پنجم:
- جریانِ سالِ ششم: ۲۸۱٫۳ × ۱٫۱۵ ≈ ۳۲۳٫۴ میلیارد.
- ارزشِ پایانی در سالِ پنجم: ۳۲۳٫۴ ÷ (۰٫۳۰ − ۰٫۱۵) ≈ ۲٬۱۵۶ میلیارد.
- همین عدد به امروز: ۲٬۱۵۶ ÷ ۳٫۷۱ ≈ ۵۸۱ میلیارد. (۳٫۷۱ همان ۱٫۳ به توانِ ۵ است.)
حالا جمع میزنیم: ۴۳۵ + ۵۸۱ ≈ ۱٬۰۱۶ میلیارد تومان. تقسیم بر ۱ میلیارد سهم، ارزش ذاتیِ هر سهم حدودِ ۱٬۰۱۶ تومان میشود. اگر سهم امروز ۸۰۰ تومان باشد، با این فرضها حدودِ ۲۱٪ زیرِ ارزش است.
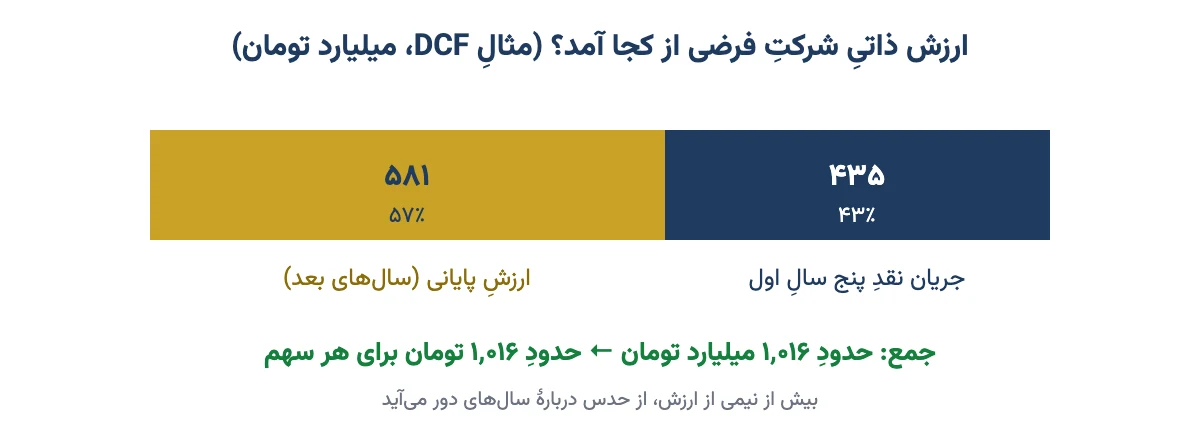
یک نکته در این مثال هست که خیلیها از آن غافلاند. ۵۷٪ از کلِ ارزش، از ارزشِ پایانی آمد؛ یعنی از حدسی دربارهٔ سالهای دور. پس در DCF بیشترین دقت را روی همان نرخ رشدِ بلندمدت بگذارید.
اگر بهجای «جریان نقد آزادِ سهامداران» از «جریان نقد آزادِ کلِ شرکت» استفاده کردید، باید بدهیِ خالصِ شرکت را از نتیجه کم کنید. این را خیلیها فراموش میکنند و ارزش را بیشتر از واقعیت میبینند.
دو روشِ کمکی: فرمول گراهام و NAV
فرمول گراهام. بنجامین گراهام یک فرمولِ سرانگشتی داشت: سود هر سهم × (۸٫۵ + دو برابرِ نرخ رشد). بعدها نسخهای اصلاحشده رایج شد که آن را در ۴٫۴ ضرب و بر بازدهِ امروزِ اوراقِ قرضهٔ معتبر تقسیم میکند.
مثال: EPS برابرِ ۵۰۰ تومان، رشدِ ۱۵٪ و بازدهِ اوراقِ ۲۵٪. حساب: ۵۰۰ × (۸٫۵ + ۳۰) × ۴٫۴ ÷ ۲۵ ≈ ۳٬۳۸۸ تومان. ولی عددهای ۸٫۵ و ۴٫۴ مالِ آمریکای دههٔ ۱۹۶۰ هستند. خودِ گراهام هم این فرمول را برای انتخابِ سهم توصیه نمیکرد. در ایران فقط برای یک «چکِ سریع» از آن استفاده کنید.
خالص ارزش داراییها. برای شرکتهای سرمایهگذاری و هلدینگها، که داراییشان سهمِ شرکتهای دیگر است، روشِ NAV بهتر جواب میدهد. ارزشِ روزِ همهٔ داراییها را جمع میزنید، بدهیها را کم میکنید و بر تعدادِ سهم تقسیم میکنید.
کدام روش برای کدام شرکت؟
هیچ روشی برای همهٔ شرکتها خوب نیست. این جدول کمک میکند برای هر شرکت روشِ مناسبتر را انتخاب کنید:
| روش | مناسبِ چه شرکتی؟ | مزیت | ضعف |
|---|---|---|---|
| مدل گوردون | شرکتِ باثبات با تقسیمِ سودِ زیاد | ساده، با دادههای کم | به نرخها خیلی حساس است |
| P/E | شرکتِ سودده با رقیبانِ همصنعت | سریع و رایج در ایران | اگر صنعت گران باشد، گولتان میزند |
| DCF | شرکتِ در حالِ رشد یا بیتقسیمِ سود | کاملترین و منطقیترین | فرضهای زیاد؛ ارزشِ پایانی وزنِ بالایی دارد |
| NAV | سرمایهگذاری، هلدینگ | بر پایهٔ داراییهای قابلِ دیدن | سودآوریِ آینده را نمیبیند |
| فرمول گراهام | چکِ سریع | یکخطی | برای شرایطِ ایران ساخته نشده |
پیشنهادِ من این است که همیشه دستکم دو روش را با هم امتحان کنید. اگر هر دو به یک محدوده رسیدند، به عددتان اعتمادِ بیشتری دارید. اگر خیلی از هم دور بودند، یکی از فرضهایتان میلنگد.
حاشیه امنیت: چرا نباید درست سرِ ارزش ذاتی بخرید؟
دیدیم که ارزش ذاتی یک تخمین است و با کمی تغییر در فرضها عوض میشود. پس اگر سهمی را درست به اندازهٔ ارزش ذاتیاش بخرید و یک فرضِ شما غلط از آب دربیاید، ضرر کردهاید.
گراهام برای همین «حاشیه امنیت» را مطرح کرد. یعنی فقط وقتی بخرید که قیمت به اندازهٔ کافی پایینتر از ارزش ذاتی باشد. مثلِ پلی که برای ۱۰ تن ساخته میشود ولی رویش مینویسند حداکثر ۷ تن.
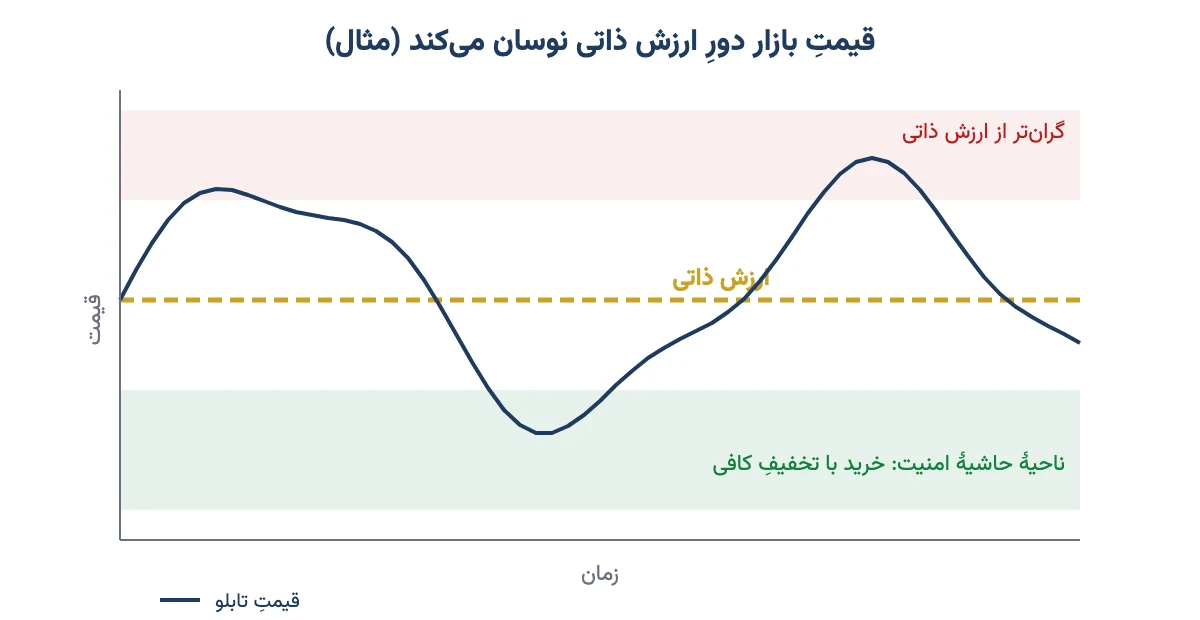
حاشیهٔ امنیت را اینطور حساب کنید:
حاشیه امنیت = (ارزش ذاتی − قیمتِ بازار) ÷ ارزش ذاتی × ۱۰۰
در مثالِ گوردون، ارزش ذاتی ۲٬۳۰۰ و قیمت ۱٬۸۰۰ تومان بود: (۲٬۳۰۰ − ۱٬۸۰۰) ÷ ۲٬۳۰۰ ≈ ۲۲٪. خیلی از سرمایهگذارانِ ارزشی دستکم ۲۰ تا ۳۰ درصد حاشیه میخواهند. هر چه شرکت ناشناختهتر و آیندهاش مبهمتر باشد، حاشیهٔ بیشتری لازم است. این همان پایهٔ سرمایهگذاری ارزشی است.
اگر قیمت پایینتر از ارزش ذاتی بود، حتماً بخریم؟
نه. ارزان بودن تنها شرطِ خرید نیست. چند دلیل دارد:
- ممکن است اشتباه حساب کرده باشید. شاید بازار چیزی میداند که شما نمیدانید؛ مثلاً قیمتگذاریِ دستوری، کمبودِ مواد اولیه یا بدهیِ پنهان.
- بازار ممکن است دیر بفهمد. سهمی میتواند سالها زیرِ ارزش بماند. در این مدت پولِ شما خوابیده و تورم از آن میخورد.
- تلهٔ ارزش. بعضی سهمها همیشه ارزاناند، چون کسبوکارشان آرامآرام کوچک میشود. ارزانیشان دلیل دارد.
- اندازهٔ سرمایه و ریسکِ شما. حتی بهترین سهم را نباید با همهٔ پولتان خرید.
پس ارزش ذاتی به شما میگوید «کجا ارزان است»، ولی تصمیمِ خرید به کیفیتِ شرکت، زمان و وضعِ خودتان هم بستگی دارد. تصمیمِ نهایی با خودتان است.
اطلاعاتِ لازم را از کجا بیاوریم؟ ارزش ذاتی را کجا ببینیم؟
هیچ سایتِ رسمیای عددی به اسمِ «ارزش ذاتی» برای سهمها منتشر نمیکند. سایتها و کارگزاریهایی که چنین عددی نشان میدهند، فرضهای خودشان را دارند و ممکن است با هم خیلی فرق کنند. پس بهتر است مواد اولیه را خودتان جمع کنید:
- سامانهٔ کدال: صورتهای مالیِ سالانه و میاندورهای، گزارشِ فعالیتِ ماهانه و صورتجلسهٔ مجمعها. راهنمایش را در آموزش سایت کدال نوشتهام.
- سایت TSETMC: قیمت، تعدادِ سهمها و P/E روز.
- صورت جریان وجوه نقد: برای حسابِ جریان نقد آزاد؛ یعنی جریانِ نقدِ عملیاتی منهای خریدِ داراییهای ثابت.
- گزارشهای تحلیلیِ کارگزاریها: برای مقایسه با عددِ خودتان، نه برای کپیکردن.
پنج اشتباهِ رایج در محاسبه ارزش ذاتی
- یک عدد بهجای یک محدوده. دیدیم که فرضها عدد را چند برابر جابهجا میکنند. همیشه حالتِ بدبینانه، معمولی و خوشبینانه را حساب کنید.
- قاطیکردنِ اسمی و واقعی. رشدِ سود را با تورم و نرخ تنزیل را بیتورم گذاشتن، ارزش را چند برابر نشان میدهد.
- رشدِ پایانیِ بیش از حد. هیچ شرکتی تا ابد سریعتر از کلِ اقتصاد رشد نمیکند. رشدِ بلندمدت را محتاطانه بگیرید.
- سودِ غیرعملیاتی را دائمی دیدن. سودِ فروشِ یک زمین یا سودِ یکبارهٔ تسعیرِ ارز، سالِ بعد تکرار نمیشود. آن را از EPS جدا کنید.
- دلبستن به عددِ خودتان. وقتی ارزش ذاتی را حساب کردید، ناخودآگاه دنبالِ تأییدش میگردید. هر چند ماه با گزارشهای تازهٔ شرکت دوباره حسابش کنید.
پس ارزش ذاتی ابزاری برای فکرکردن است، نه پیشگویی. اگر میخواهید این کار را با صورتهای مالیِ واقعیِ شرکتهای بورس ایران تمرین کنید، دورهٔ تحلیل بنیادی در بازار بورس ایران همین مسیر را قدمبهقدم پیش میبرد.
سوالات متداول
ارزش ذاتی سهم چیست؟
ارزش ذاتی سهم یعنی سهم واقعاً چقدر میارزد، جدا از قیمتِ تابلو. این عدد از ارزشِ امروزِ همهٔ پولی به دست میآید که شرکت در آینده برای سهامدار میسازد؛ یعنی سودِ نقدی و رشدِ ارزشِ شرکت.
ارزش ذاتی با قیمت بازار چه فرقی دارد؟
قیمتِ بازار را عرضه و تقاضای هر روز میسازد و با خبر و هیجان بالا و پایین میرود. ارزش ذاتی را سودآوری و جریانِ نقدیِ شرکت میسازد و آرام عوض میشود. در بلندمدت قیمت معمولاً به سمتِ ارزش ذاتی میرود.
فرمول ساده محاسبه ارزش ذاتی سهم چیست؟
سادهترین فرمول، مدل گوردون است: سودِ نقدیِ سالِ بعد تقسیم بر تفاوتِ نرخ تنزیل و نرخ رشدِ سود. مثلاً سودِ ۴۶۰ تومانی با نرخ تنزیل ۳۵٪ و رشدِ ۱۵٪، ارزشی حدودِ ۲٬۳۰۰ تومان میدهد.
اگر قیمت پایینتر از ارزش ذاتی بود حتماً بخریم؟
نه. ممکن است اشتباه حساب کرده باشید، بازار سالها دیر بفهمد یا سهم در تلهٔ ارزش باشد. بهتر است فقط با حاشیهٔ امنیتِ کافی، مثلاً بیست درصد یا بیشتر، و بعد از بررسیِ کیفیتِ شرکت تصمیم بگیرید.
ارزش ذاتی را در کدام سایتها میتوان دید؟
هیچ سایتِ رسمی ارزش ذاتی منتشر نمیکند. عددهایی که بعضی سایتها و کارگزاریها نشان میدهند به فرضهای خودشان وابسته است. دادههای لازم را از کدال و سایت مدیریت فناوری بورس بگیرید و خودتان حساب کنید.
حاشیه امنیت در سرمایهگذاری یعنی چه؟
حاشیهٔ امنیت فاصلهٔ قیمتِ خرید تا ارزش ذاتی است. اگر ارزش ذاتی ۲٬۳۰۰ تومان باشد و ۱٬۸۰۰ تومان بخرید، حدودِ ۲۲٪ حاشیه دارید. این فاصله شما را در برابرِ اشتباهِ محاسبه و اتفاقهای پیشبینینشده محافظت میکند.
نرخ تنزیل را برای سهام ایران چقدر بگیریم؟
از سودِ تقریباً بیریسک، مثلِ سپردهٔ بانکی یا اوراقِ دولتی، شروع کنید و چند درصد برای ریسکِ سهم اضافه کنید. در سالهای اخیر بیشترِ تحلیلگران عددی بالای ۳۰٪ گذاشتهاند. هر چه شرکت پرریسکتر باشد، نرخ را بالاتر بگیرید.
بهترین روش محاسبه ارزش ذاتی سهام کدام است؟
بهترین روش به نوعِ شرکت بستگی دارد. برای شرکتِ باثبات با تقسیمِ سودِ زیاد مدل گوردون، برای شرکتِ در حالِ رشد روش جریان نقد آزاد و برای هلدینگها روش خالص ارزش دارایی مناسبتر است. دستکم دو روش را کنارِ هم امتحان کنید.
سلام خیلی متشکرم مقاله خوبی بود استفاده کردم سپاسگزارم از اقدامات فرهنگی اقتصادی شما
سلام. خواهش میکنم
سلام سرکار خانم حیدری . خانم حیدری عزیز و محترم . مطالبتان عالی بود و من شخصا سپاسگزارم از اینکه این مطالب و توضیحات را به همه ارائه دادید تا چراغی باشه برای دوستانی مثل خود من که تازه وارد بورس شدیم و درست نمی دونیم چی باید بخریم . من دوره های ورود به بورس و تحلیل تکنیکها را با آیدی همسرم از آقای ثقفی خریداری کردم و دارم خرید و فروش میکنم ولی نمیدونستم چه سهمی رو بخرم که ارزش ذاتیش با قیمتش همخوانی داشته باشه و بیشتر سراغ سهم هایی میرفتم که می دیدم همه میخوان بخرن .حالا باتوجه به مطالب که شما زحمت کشیدید سعی میکنم (فعلا) روی سود تقسیم چند دوره بررسی کنم وبعد یه سهمی رو بخرم . عذر میخوام خانم حیدری یک سوال هم جسارتا از شما می پرسم. سرکار خانم حیدری سهم هایی که اخیرا عرضه شد و باز هم قراره عرضه بشه ، جدید هستند و هیچ سابقه ای ازشون نیست را چکار کنیم ؟ میتونیم با توجه به شرایط فعلی اقتصادی و … روشنم حساب کنیم و برای طولانی مدت روشنم حساب کنیم (برای خرید )
سلام خواهش میکنم. با توجه به اینکه اکثر عرضه اولیهها پایینتر از قیمت واقعی عرضه میشوند، خرید آنها به همه توصیه میشود.
سلام بر آقای ثقفی عزیز
آقای ثقفی شما واقعا یه دونه ای و افتخار میکنم که بافردی مثل شما آشنا شدم . توضیحات شما فوق العاده است و در این شرایط عجیب بورس کمک بسیار بزرگی به همه دوستان میکنید . من با نام همسرم و ایمیل همسرم دوره های شما و آقای پوشان…را خریداری کرده ام، ولی براتون بهترین آرزوها رو دارم که اینقدر خالصانه ومخلصانه این همه اطلاعات رو میدهید.مخصوصا در این شرایط اقتصادی و……. . الان همه از فعالیت در بورس ترس و استرس هم دارند چون در این وضعیت نابسامان و با این همه تهدیدهای جهانی و بالا رفتن روزانه شاخص ، یه چیزهایی از دید بزرگان اقتصاد ، درست نیست .خدا آخر عاقبت همه را ختم بخیر کنه که دیگه جایی برای ازدست دادن مالمون رو نداریم .????
باسلام واحترام- خیلی خوب بود به صورت کاربردی ارائه کرده اید. سپاسگزارم
باسلام واحترام- آموزش حضوری جهت یادگیری و محاسبه ارزش ذاتی واجرای آن در بورس وجود داره .باتشکر
سلام، متاسفانه ما فعلا آموزش حضوری نداریم.
سلام- لطفا راهکار پیشنهادی جهت آموزش محاسبه ارزش ذاتی را اعلام فرمایید. 0باتشکر
دوست عزیز تو این مقاله سه روش معرفی شده. بیشتر تحلیلگران معتقدند روش تنزیل جریاننات نقدی بهتر جواب میده. ولی این روش نیاز یه تسلط به صورتهای مالی داره. مثلا چند دوره جریان های نقدی شرکت رو بررسی کنید و چندتا نرخ باید در نظر بگیرید، به نظر شخص من این روش، روشی سخت برای تازهکاران هست.
در عوض روش تنزیل سود نقدی برای چند دوره روشی آسون تر هست. در این روش شما نرخ رشد سود تقسیمی رو برای چند دوره گذشته بررسی میکنید و به صورت تقریبی میتونید بگید که اگر شرکت با همین وضع پیش بره تو دوره بعدی سودش چقدر میتونه باشه. در آخر هم این سودها رو تنزیل کنید. ولی حتما باید سایر عوامل تاثیر گذار به عملکرد شرکت هم در نظر بگیرید.
بسیار عالی ولی واقعا ریاضیات پیجیده و قدرت حل معادلات در کسری از ثانیه و تصمیم برای خرید یا فروش یک سهم کار بزرگیه و از عهده هرکسی ساخته نیست. بیخود نیست که تعداد افراد موفق در بورس انگشت شمارند. البته جز در گدیه های تورمی که هر کس هرکار کند سود میکند
درود بر شما عزیزان . از خداوند متعال بهترینها را براتون آرزومندم. عالی بود
سلام وقت بخیر خانم حیدری
یکی دوتا از مطالبتون رو مطالعه کردم،به وضوح مشخص بود که شما در جهت کمک به یادگیری مطلب برای مخاطب ،وقت گذاشتین و با زبان عامیانه تر ، واقعی و شفاف با پاراف بندی مناسب، قطعا مقالات شما سازنده و پر بازده هستند، صرفا نوشتن عالی بود کفایت نمیکرد ،انصاف بر این بود اندکی تشریح میشد
و اینکه من ی سوال کوتاه و سنگین دارم، ورود به یورس در این مقطع با حداکثر نقدینگی با توحه به اوضاع و احوال سایر بازارهای موجود و موازی ، محدوده ریسکش چ رنگی میتونه باشه ،معقول هستش یا خیر،ممنون میشم مشاوره بدید،(پیش فرض برای یک شخص مبتدی یعنی خودم)
سلام خیلی ممنون از نظرات خوبتون. بهقول استاد ثقفی هیچوقت برای ورود به بازار دیر نیست. اگر شما تازه کار هستید و سابقه معامله ندارید با حداقل سرمایه میتونید وارد بازار بشید (1 تا 5 میلیون)، معامله انجام بدید، به نوعی بازار را بفهمید تا بتونید از فرصتهایی که پیش میآید، به موقع استفاده کنید.
شرایط الان بازار طوری است که کسی نمیتواند دقیق پیشبینی کند که بازار کی اصلاح میکند. تا وقتی که جریان نقدینگی به همین صورت در حال اومدن به بورس باشد. میتوان امید داشت که بورس همچنان رشد کند.
یکی از نکات مهمی که خیلی باید به آن توجه کرد این است که بدون یادگیری و آموزش با پول زیاد وارد بازار نشوید.
تقریبا تمامی تحلیلگران هم به این اعتقاد ارند که سرمایه اضافی خود را به بازار بیاورید که اگر کلش هم از بین رفت به زندگی شما آسیبی وارد نشود.
سلام آقای ثقفی.من بورس رو تجربی یاد گرفتم ولی در دو سال گذشته از شما خیلی چیز یاد گرفتم چون شما به روش ساده مطالب را می گویید و من چون سنم بالاست نمی توانم تحلیل تکنیکال و …رایاد بگیرم ولی کانال شما از همه کانالها بهتر است ممنون از شما و سلامت باشید
سلام ؛ متشکرم مقاله خوبی بود استفاده کردم
بسیار عالی!! لطفا نرم افزار( ساده و کاربردی -(هستن نرم افزارهای کمکی ولی از دستی حساب کردن کار کردن باشون سخت تر هست )محاسبه فرمول ها که مثلا فقط وجه نقد رو وارد کنیم بعلاوه نرخ رشد و ارزش ذاتی رو حساب کنه رو تهیه نمایید و یا به صورت اپلیکیشن
سلام، ممنون از مقاله خوب تون.
ولی ظاهرا در روش آخر، در محاسبه نرخ تنزیل شده ارزش نهایی اشتباه محاسباتی رخ داده است.
با تشکر
ممنون خانم حیدری مقاله بسیار مفیدی بود
از کله م دود داره درمیاد!!!
نتیجه اینکه برای من ک ریاضیم همیشه زیر ۱۴ ۱۵ بوده بورس بدرد نمیخوره .
خانم حیدری کاش مثالتو ریاضی هم مینوشتید
توی مثال اول در روش ddmهرکاری کردم ندانستم ۳۹.۰۶ چطوری پیدا شد.
سلام ممنون از بابت مطالب خوبان
فقط من منظور از نرخ بازده رو نفهمیدم
ظاهرا در آخرین جدول ارزش نهایی اشتباه تنزیل شده و به جای تقسیم ضرب شده