
مارکت کپ چیست؟ فرمول ساده، تفاوت با FDV و ارزش بازار در ارز دیجیتال و بورس
فهرست مطالب۱۴ بخش
- مارکت کپ چیست؟ با یک مثالِ آشنا
- فرمول محاسبهٔ مارکت کپ
- مثالِ عددی در ارز دیجیتال
- مثالِ عددی در بورس تهران: ارزش بازارِ یک سهم
- ارزش بازار سهام در بورس تهران با عددهای ۱۴۰۵
- عرضهٔ در گردش، عرضهٔ کل و حداکثر عرضه
- تفاوت مارکت کپ و FDV (ارزش رقیقشدهٔ کامل)
- مثال: چرا FDV خیلی بالاتر از مارکت کپ، زنگِ خطر است؟
- رقیقشدن در بورس چه شکلی دارد؟
- مارکت کپ کل (Total Market Cap) و دامیننس
- لارجکپ، میدکپ و اسمالکپ: ارزهای کلان و خرد
- مارکت کپ بالا بهتر است یا پایین؟
- مارکت کپ و حجم معاملات
- شش اشتباهِ رایج در خواندنِ مارکت کپ
- مارکت کپ را کجا ببینیم؟
- چکلیستِ هفتقدمی پیش از هر تصمیم
- سوالات متداول
- جمعبندی
مارکت کپ (Market Cap) یا ارزش بازار یعنی اگر بخواهید همهٔ یک دارایی را یکجا به قیمتِ امروز بخرید، چقدر باید بپردازید. حسابش ساده است: قیمتِ هر واحد ضربدر تعدادِ واحدهایی که در بازار هست. در ارز دیجیتال، قیمتِ هر کوین را در تعدادِ کوینهای در گردش ضرب میکنند و در بورس، قیمتِ هر سهم را در تعدادِ سهامِ شرکت.
خیلیها از من میپرسند: «این ارز فقط چند سنت است، ارزان نیست؟ بخرم؟» جواب این است که از روی قیمتِ یک واحد نمیشود فهمید چیزی ارزان است یا گران. باید دید کلِ آن دارایی چقدر میارزد. این همان عددی است که اسمش مارکت کپ است. بیایید با هم، قدمبهقدم و با مثال، ببینیم چطور حسابش کنیم و کجا به کارمان میآید.
مارکت کپ چیست؟ با یک مثالِ آشنا
فرض کنید دو نانوایی در محله هست. اولی نانِ سنگک را ۲۰ هزار تومان میفروشد و دومی نانِ لواش را ۵ هزار تومان. آیا نانوایی دوم «ارزانتر» است؟ این سؤال معنا ندارد. باید بدانیم هر کدام روزی چند نان میپزد و کلِ کارشان چقدر میارزد.
بازار هم همین است. قیمتِ یک سهم یا یک کوین مثلِ قیمتِ یک نان است. ولی تا ندانیم از آن دارایی چند واحد وجود دارد، چیزی دربارهٔ بزرگیاش نمیفهمیم. مارکت کپ قیمتِ کلِ کیک است، نه قیمتِ یک برش.
یک تصویرِ دیگر: فرض کنید میخواهید همهٔ سهامِ یک شرکت را یکجا به قیمتِ امروزِ تابلو بخرید. عددی که باید بپردازید، ارزش بازارِ آن شرکت است. البته در عمل خریدِ شما خودش قیمت را بالا میبرد؛ این عدد فقط تصویرِ امروز است.
بعضیها این کلمه را «مارکت گپ» مینویسند یا جستوجو میکنند. شکلِ درست «مارکت کپ» است، کوتاهشدهٔ Market Capitalization، یعنی ارزش بازار. در بورس ایران بیشتر همان «ارزش بازار» را میگویند و در بازار ارز دیجیتال «مارکت کپ». هر دو یک چیزند.
پس هر وقت کسی گفت فلان دارایی «ارزان» است، اول بپرسید: «مارکت کپش چقدر است؟»
فرمول محاسبهٔ مارکت کپ
فرمول در هر دو بازار یکی است:
مارکت کپ = قیمتِ امروزِ هر واحد × تعدادِ واحدهای در گردش
تنها فرقش این است که «تعداد» را از کجا بیاوریم. در سهام، تعدادِ کلِ سهامِ شرکت ملاک است. در ارز دیجیتال، فقط کوینهایی را میشمارند که الان واقعاً در بازار دستبهدست میشوند. اسمِ این عدد عرضهٔ در گردش (Circulating Supply) است. کوینهایی که هنوز قفلاند یا اصلاً ساخته نشدهاند، حساب نمیشوند.
مثالِ عددی در ارز دیجیتال
دو توکنِ فرضی را کنارِ هم بگذاریم. این عددها فقط مثالاند و به هیچ پروژهٔ واقعی ربطی ندارند:
| توکن | قیمتِ هر واحد | عرضهٔ در گردش | مارکت کپ |
|---|---|---|---|
| توکنِ «الف» | ۵۰ دلار | ۲ میلیون واحد | ۱۰۰ میلیون دلار |
| توکنِ «ب» | ۰٫۰۵ دلار | ۱۰ میلیارد واحد | ۵۰۰ میلیون دلار |
توکنِ «ب» هزار برابر ارزانتر به نظر میآید. ولی کلِ ارزشش پنج برابرِ «الف» است. حالا بپرسیم: کدام راحتتر دو برابر میشود؟ برای دو برابر شدنِ «الف»، ۱۰۰ میلیون دلار ارزشِ تازه لازم است. برای «ب»، ۵۰۰ میلیون دلار. پس قیمتِ پایینِ هر واحد هیچ امتیازی نیست.
نمونهٔ واقعیاش بیتکوین و ریپل است. بیتکوین حداکثر ۲۱ میلیون واحد دارد و ریپل حدودِ ۱۰۰ میلیارد واحد. برای همین قیمتِ هر بیتکوین دهها هزار برابرِ هر ریپل است. ولی اگر بخواهیم بفهمیم کدام بزرگتر است، فقط مارکت کپ جواب میدهد.
مثالِ عددی در بورس تهران: ارزش بازارِ یک سهم
در بورس ایران ارزشِ اسمیِ هر سهم ۱٬۰۰۰ ریال، یعنی ۱۰۰ تومان، است. پس اگر سرمایهٔ ثبتشدهٔ شرکت را بدانید، تعدادِ سهامش را هم میدانید. فرض کنیم «شرکتِ نمونه» ۸۰ هزار میلیارد ریال سرمایه دارد. با هم حساب کنیم:
- تعدادِ سهام: ۸۰٬۰۰۰ میلیارد ریال تقسیم بر ۱٬۰۰۰ ریال میشود ۸۰ میلیارد سهم.
- قیمتِ پایانیِ امروزِ هر سهم: ۴٬۵۰۰ ریال، یعنی ۴۵۰ تومان.
- ارزش بازار: ۸۰ میلیارد سهم ضربدر ۴۵۰ تومان میشود ۳۶ هزار میلیارد تومان.
«همت» یعنی هزار میلیارد تومان. پس ارزش بازارِ این شرکت ۳۶ همت است. برای اینکه عدد ملموس شود: اگر یک آپارتمانِ کوچک در تهران را مثلاً ۶ میلیارد تومان فرض کنیم، ۳۶ همت پولِ حدودِ ۶ هزار آپارتمان است.
یک نکتهٔ مهم که خیلیها نمیدانند: فرض کنید همین شرکت ۵۰٪ افزایش سرمایه از محلِ اندوخته بدهد. یعنی به هر سهامدار در ازای هر دو سهم، یک سهمِ مجانی میدهد. تعدادِ سهام ۱۲۰ میلیارد میشود و قیمت در بازگشایی تقریباً به ۳۰۰ تومان میرسد. ارزش بازار چقدر شد؟ همان ۳۶ همت.
مثلِ این است که یک پیتزا را به جای ۸ تکه، ۱۲ تکه ببُرید. تکهها کوچکتر شدهاند، ولی پیتزا همان پیتزاست. پس افتِ قیمتِ تابلو بعد از افزایش سرمایه، از ارزشِ شرکت چیزی کم نمیکند.
در سایت مدیریت فناوری بورس تهران (TSETMC) لازم نیست این حساب را دستی انجام دهید. در صفحهٔ هر نماد، ردیفی به نامِ «ارزش بازار» هست. فقط حواستان باشد که عددِ آن ریال است، نه تومان. یک همت یعنی ده هزار میلیارد ریال. یک صفرِ جاافتاده، همهٔ مقایسه را ده برابر خراب میکند.
ارزش بازار سهام در بورس تهران با عددهای ۱۴۰۵
ارزش بازارِ کلِ بورس یعنی جمعِ مارکت کپِ همهٔ شرکتها. طبقِ گزارشهای پایانِ معاملاتِ ۴ شهریور ۱۴۰۵، این عدد در بورس تهران حدودِ ۱۸٬۲۵۵ همت بود و در فرابورس و بازار پایه حدودِ ۳٬۲۴۳ همت. جمعِ این دو، حدودِ ۲۱٬۵۰۰ همت، برای نخستین بار از ۲۱ هزار همت گذشت.
ولی این ارزش میانِ همه یکسان پخش نشده است. چند شرکتِ بزرگ سهمِ خیلی بزرگی دارند. در رتبهبندیِ هفتهٔ منتهی به ۷ مرداد ۱۴۰۵، سه شرکتِ اول اینها بودند:
| رتبه | نماد | شرکت | ارزش بازار |
|---|---|---|---|
| ۱ | فملی | ملی صنایع مس ایران | حدود ۲٬۱۵۰ همت |
| ۲ | فارس | صنایع پتروشیمی خلیج فارس | حدود ۱٬۰۳۰ همت |
| ۳ | شپنا | پالایش نفت اصفهان | حدود ۶۹۰ همت |
در همان فهرست، شبندر، وپاسار، وبملت، شستا، شتران، وغدیر و نوری هم جزوِ ده شرکتِ بزرگ بودند. اگر عددِ فملی را کنارِ ارزشِ کلِ بورس تهران بگذاریم، این یک شرکت بهتنهایی حدودِ یکدهمِ کلِ بورس را داشته است. رتبهها با هر نوسانِ قیمت عوض میشوند؛ این جدول را عکسِ یک لحظه بدانید، نه فهرستی ثابت.
این تمرکز مستقیم روی شاخص کل بورس اثر میگذارد. شاخص کل بر اساسِ ارزش بازار وزندهی میشود. یعنی هر شرکت به اندازهٔ بزرگیاش در شاخص صدا دارد. یک درصد رشدِ فملی، شاخص را خیلی بیشتر از یک درصد رشدِ یک شرکتِ کوچک تکان میدهد.
برای همین گاهی شاخص کل سبز است ولی بیشترِ سهمهای پرتفوی شما قرمزند، و برعکس. برای دیدنِ تصویرِ منصفانهتر، تفاوت شاخص کل و شاخص هموزن را بخوانید و روندِ روز را در صفحهٔ شاخص کل بورس امروز دنبال کنید.
اگر میخواهید ارزش بازار را از نگاهِ تحلیلِ بنیادی و در کنارِ ارزشِ ذاتی بشناسید، مقالهٔ ارزش بازار شرکتهای بورسی همین موضوع را با تمرکز بر بورس باز کرده است. پس در بورس، ارزش بازار هم اندازهٔ شرکت را میگوید و هم وزنش را در شاخص.
عرضهٔ در گردش، عرضهٔ کل و حداکثر عرضه
تا اینجا گفتیم مارکت کپ یعنی قیمت ضربدر تعداد. ولی در ارز دیجیتال، خودِ «تعداد» سه معنای جدا دارد. اگر این سه را از هم جدا کنیم، فهمیدنِ مارکت کپ و FDV آسان میشود.
| اصطلاح | یعنی چه؟ | در کدام عدد به کار میرود؟ | معادل در سهام |
|---|---|---|---|
| عرضهٔ در گردش (Circulating Supply) | واحدهایی که الان در بازار خرید و فروش میشوند | مارکت کپ | تقریباً سهامِ شناور آزاد |
| عرضهٔ کل (Total Supply) | همهٔ واحدهای ساختهشده منهای سوزاندهشدهها؛ شاملِ سهمِ قفلشدهٔ تیم و سرمایهگذاران | گاهی FDV | کلِ سهامِ منتشرشده |
| حداکثر عرضه (Max Supply) | سقفی که هرگز بیشتر از آن ساخته نمیشود؛ بعضی ارزها سقف ندارند | FDV | سرمایهٔ پس از همهٔ افزایش سرمایههای قطعی |
یک تشبیه: فرض کنید پدری برای سه فرزندش سه قطعه زمین کنار گذاشته است. یک قطعه همین حالا به نامِ پسرِ بزرگ شده؛ این «در گردش» است. دو قطعهٔ دیگر هنوز به نامِ پدر است و سالهای بعد منتقل میشود. کلِ زمینها مثلِ «حداکثر عرضه» است.
بیتکوین سقفِ ۲۱ میلیون واحدی دارد و بیشترش تا امروز استخراج شده است. پس فاصلهٔ در گردش و حداکثرش کم است. اتریوم سقفِ عرضه ندارد؛ برای آن، FDV بر اساسِ حداکثر عرضه معنای روشنی ندارد. اینکه واحدها در چه زمانی و به دستِ چه کسانی آزاد میشوند، بخشی از توکنومیکس هر پروژه است. پس پیش از خریدِ هر توکن، این سه عدد را کنارِ هم ببینید.
تفاوت مارکت کپ و FDV (ارزش رقیقشدهٔ کامل)
FDV کوتاهشدهٔ Fully Diluted Valuation است، یعنی ارزش رقیقشدهٔ کامل. جوابِ این سؤال است: اگر همهٔ واحدهایی که روزی ساخته میشوند همین امروز در بازار بودند و قیمت هم تغییر نمیکرد، کلِ پروژه چقدر میارزید؟
FDV = قیمتِ امروز × حداکثر عرضه (یا عرضهٔ کل، اگر سقفی تعریف نشده باشد)
«رقیقشدن» را با یک لیوان شربت تصور کنید. اگر آبِ بیشتری اضافه کنید، شربت زیاد میشود ولی شیرینیِ هر قلپ کم میشود. در توکن هم وقتی واحدهای تازه به بازار میآیند، اگر پولِ تازهای پشتش نیاید، سهمِ هر واحد از ارزشِ کل کمتر میشود.
پس مارکت کپ تصویرِ امروز است و FDV تصویرِ آینده، با فرضِ ثابت ماندنِ قیمت. فاصلهٔ این دو، اندازهٔ واحدهایی است که هنوز نیامدهاند و روزی میآیند.
مثال: چرا FDV خیلی بالاتر از مارکت کپ، زنگِ خطر است؟
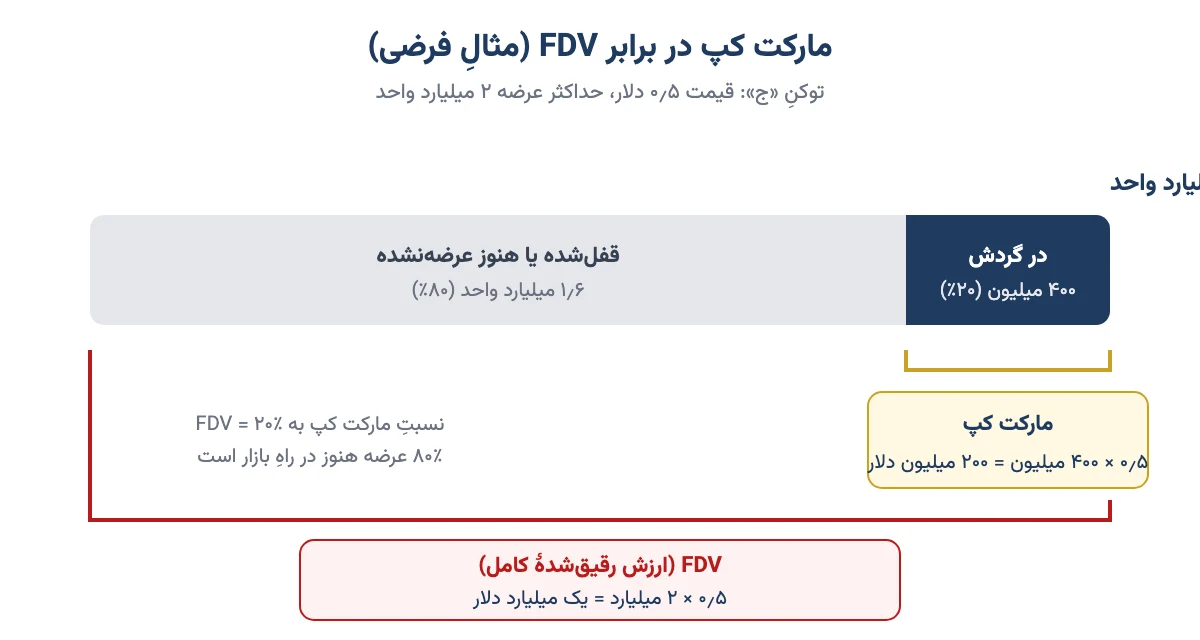
توکنِ فرضیِ «ج» را در نظر بگیریم (مثال است):
- قیمت: ۰٫۵ دلار
- عرضهٔ در گردش: ۴۰۰ میلیون واحد؛ پس مارکت کپ ۲۰۰ میلیون دلار است.
- حداکثر عرضه: ۲ میلیارد واحد؛ پس FDV یک میلیارد دلار است.
- نسبتِ مارکت کپ به FDV: ۲۰٪
یعنی فقط یکپنجمِ توکنها در بازارند و چهارپنجمِ آن هنوز در راه است. فرض کنیم طبقِ برنامهٔ آزادسازی (Unlock)، ظرفِ یک سال ۴۰۰ میلیون توکنِ دیگر به دستِ تیم و سرمایهگذارانِ اولیه برسد. تعدادِ در گردش دو برابر میشود.
حالا اگر خریدارِ تازهای نیاید و مارکت کپ همان ۲۰۰ میلیون دلار بماند، قیمت چه میشود؟ ۲۰۰ میلیون دلار تقسیم بر ۸۰۰ میلیون واحد، یعنی ۰٫۲۵ دلار. نصف شد، بیآنکه هیچ خبرِ بدی آمده باشد. این همان فشارِ فروشی است که خیلی از توکنهای تازه بعد از عرضه تجربه میکنند.
توصیهٔ من این است: وقتی نسبتِ مارکت کپ به FDV زیرِ ۳۰٪ است، تقویمِ آزادسازیِ توکن را حتماً ببینید. هرچه این نسبت به ۱۰۰٪ نزدیکتر باشد، خطرِ رقیقشدن کمتر است. البته این قاعده جای بررسیِ کاربرد و درآمدِ پروژه را نمیگیرد.
رقیقشدن در بورس چه شکلی دارد؟
در سهام هم چیزی شبیهِ این هست. رایجترین شکلش در بورس ایران، افزایش سرمایه از محلِ آوردهٔ نقدی یا صرفِ سهام است. یعنی شرکت سهمِ تازه منتشر میکند و در ازایش پولِ تازه میگیرد.
فرقِ مهمش با آزادسازیِ توکن همین است: در بورس، همراهِ سهمِ تازه پول یا دارایی هم به شرکت اضافه میشود. در آزادسازیِ توکن، معمولاً واحدِ تازه میآید ولی پولِ تازهای پشتش نیست. پس رقیقشدن در توکن معمولاً بیرحمانهتر است.
مارکت کپ کل (Total Market Cap) و دامیننس
مارکت کپ کلِ بازار ارز دیجیتال یعنی جمعِ ارزش بازارِ همهٔ رمزارزهای فهرستشده. مثلِ دماسنجی است که حالِ عمومیِ بازار را نشان میدهد. در اواخرِ شهریور ۱۴۰۵ (سپتامبر ۲۰۲۶) این عدد بعد از چند فصل افت، دوباره به حدودِ ۳ تریلیون دلار رسید. قیمتِ لحظهایِ کوینهای اصلی را در صفحهٔ قیمت ارزهای دیجیتال امروز ببینید.
سهمِ هر رمزارز از این کل را دامیننس میگویند. مثلاً دامیننس بیت کوین در همان روزها نزدیکِ ۵۸٪ بود. یعنی از هر ۱۰۰ دلار ارزشِ کلِ بازار، حدودِ ۵۸ دلارش فقط بیتکوین است.
زنجیرهٔ سادهاش این است: وقتی بازار میترسد، پول به سمتِ بزرگترین و جاافتادهترین دارایی، یعنی بیتکوین، میرود؛ دامیننسِ بیتکوین بالا میرود. وقتی بازار شجاعتر میشود، پول به سراغِ آلتکوینها میرود؛ دامیننس پایین میآید.
در سایتهای نمودار، سه نمادِ رایج برای مارکت کپ کل هست:
- TOTAL: مارکت کپ کلِ بازار رمزارز
- TOTAL2: مارکت کپ کل بدونِ بیتکوین؛ نمایندهٔ آلتکوینها
- TOTAL3: بدونِ بیتکوین و اتریوم؛ نمایندهٔ آلتکوینهای کوچکتر
رشدِ مارکت کپ کل همیشه به معنای ورودِ همان مقدار پول نیست، ولی روندش حالِ بازار را خوب نشان میدهد. پس معادلِ این عدد در بورس تهران همان ارزش بازارِ کل است که در بخشِ قبل دیدیم.
لارجکپ، میدکپ و اسمالکپ: ارزهای کلان و خرد
داراییها را بر اساسِ مارکت کپ دستهبندی میکنند. مثلِ دستهبندیِ ماشینها به سنگین، سبک و موتور. مرزها قراردادیاند و در منابعِ مختلف کمی فرق دارند. رایجترین تقسیمبندی در ارز دیجیتال این است:
| دسته | مارکت کپ | ویژگی | ریسک |
|---|---|---|---|
| لارجکپ (کلان) | بیش از ۱۰ میلیارد دلار | نقدشوندگیِ بالا، سابقهٔ طولانیتر | کمتر |
| میدکپ (متوسط) | ۱ تا ۱۰ میلیارد دلار | پروژههای جاافتاده ولی هنوز در حالِ رشد | متوسط |
| اسمالکپ (خرد) | کمتر از ۱ میلیارد دلار | امکانِ رشدِ زیاد، نوسانِ شدید | زیاد |
| میکروکپ | معمولاً زیرِ چند ده میلیون دلار | خریدار و فروشندهٔ کم، قیمتِ دستکاریپذیر | بسیار زیاد |
نقدشوندگی یعنی چقدر راحت میشود دارایی را بدونِ ضرر فروخت و پولش را گرفت. هرچه از بالای جدول پایینتر بیاییم، این کار سختتر میشود.
در بورس ایران دستهبندیِ رسمی با عدد نداریم، ولی همین منطق برقرار است. یک طرف «شاخصسازها» هستند، مثلِ فملی و فارس. طرفِ دیگر نمادهای کوچکی با ارزش بازارِ چند همت. شرکت بورس تهران «شاخص ۳۰ شرکت بزرگ» را هم بر همین مبنا منتشر میکند.
مارکت کپ بالا بهتر است یا پایین؟
هیچکدام ذاتاً بهتر نیست؛ هر کدام به کارِ یک هدف میآید. مارکت کپ بالا معمولاً یعنی نقدشوندگیِ بیشتر، نوسانِ کمتر و دستکاریِ سختتر. ولی چندبرابر شدنش هم سختتر است. برای اینکه داراییای با ارزشِ هزار میلیارد دلار دو برابر شود، هزار میلیارد دلار ارزشِ تازه لازم است.
مارکت کپ پایین جای رشدِ بیشتری دارد، ولی احتمالِ شکست، نوسانِ تند و حتی صفر شدن هم بیشتر است. خیلی از میمکوینها و پروژههای تازه در همین دستهاند. توصیهٔ من این است که سهمِ داراییهای کوچک را در سبدتان آنقدر کم نگه دارید که اگر همهاش از دست رفت، زندگیتان به هم نریزد.
این جدول دو طرف را کنارِ هم میگذارد:
| معیار | مارکت کپ بالا | مارکت کپ پایین |
|---|---|---|
| نوسان | کمتر | بیشتر |
| نقدشوندگی | معمولاً زیاد | اغلب کم |
| امکانِ رشدِ چندبرابری | محدودتر | بیشتر |
| خطرِ دستکاریِ قیمت | کم | زیاد |
| جایش در سبد | بخشِ اصلی و امنتر | بخشِ کوچک و پرریسک |
پس سؤالِ درست این نیست که «کدام بهتر است»، بلکه این است که «هر کدام چه سهمی از سبدِ من باشد». تصمیمِ نهایی با خودتان است.
مارکت کپ و حجم معاملات
مارکت کپ اندازه را نشان میدهد و حجم معاملات نشان میدهد در یک روز چقدر خرید و فروش شده است. این دو را همیشه با هم بخوانید.
مثال: مارکت کپِ یک توکن ۲۰۰ میلیون دلار است، ولی در یک روز فقط ۲۰۰ هزار دلار از آن خرید و فروش میشود. یعنی هر روز فقط یکهزارم، یا ۰٫۱٪، از ارزشش دستبهدست میشود. اگر کسی بخواهد چند صد هزار دلار از آن را بفروشد، قیمت بهشدت پایین میآید.
مثلِ خانهای در یک روستای دورافتاده است که روی کاغذ ۵ میلیارد تومان قیمت دارد، ولی خریدار ندارد. آن قیمت تا وقتی خریدار پیدا نشود، فقط روی کاغذ است. در بورس هم همین است؛ برای مقایسه، مقالهٔ ارزش معاملات در بورس را ببینید.
شش اشتباهِ رایج در خواندنِ مارکت کپ
تا اینجا فرمول و عددها را دیدیم. ولی بیشترِ ضررها از حساب نیست؛ از برداشتِ غلط است. این شش اشتباه از همه رایجترند:
- مارکت کپ را پولِ واردشده فرض کردن. مارکت کپ حاصلضربِ آخرین قیمت در تعداد است، نه جمعِ پولی که مردم دادهاند. در بازارِ کمعمق، خریدِ چند میلیون دلاری میتواند ارزش بازار را صدها میلیون دلار بالا ببرد.
- قیمتِ هر واحد را ملاکِ ارزانی گرفتن. «این کوین هنوز یک دلار هم نشده» تحلیل نیست. حساب کنید برای رسیدن به قیمتِ هدفتان، مارکت کپ باید به چه عددی برسد و آیا آن عدد منطقی است.
- ندیدنِ FDV و تقویمِ آزادسازی. مارکت کپِ کوچک با FDV چندبرابری یعنی عرضهٔ بزرگی در راه است.
- بیتوجهی به سهامِ شناور. شرکتی با ارزش بازارِ بزرگ ممکن است فقط درصدِ کمی سهام شناور آزاد داشته باشد؛ یعنی بیشترِ سهامش دستِ چند سهامدارِ عمده است و خرید و فروش نمیشود. در این حالت قیمت تندتر تکان میخورد.
- قاطی کردنِ ریال و تومان. عددِ ارزش بازار در سامانههای بورسی ریالی است. یک صفرِ اضافه یا کم، مقایسهٔ شما را ده برابر خراب میکند.
- یکی دانستنِ مارکت کپ و ارزشِ واقعی. مارکت کپ میگوید بازار امروز چه قیمتی گذاشته، نه اینکه دارایی واقعاً چقدر میارزد. شرکتی میتواند ارزش بازارِ بالا و سودِ کم داشته باشد.
مارکت کپ را کجا ببینیم؟
برای رمزارزها، سایتهای دادهای مثلِ کوین مارکت کپ و کوین گکو مرجعِ اصلیاند. هر دو مارکت کپ، FDV، عرضهٔ در گردش و حجم معاملات را نشان میدهند. ولی ممکن است برای یک ارز عددِ کمی متفاوت بدهند، چون هر کدام عرضهٔ در گردش را با روشِ خودش تخمین میزند. اختلافِ کوچک طبیعی است؛ اختلافِ بزرگ یعنی داده ناقص است. آموزشِ کار با آن را در آموزش سایت کوین مارکت کپ نوشتهایم.
برای سهامِ بورس و فرابورس، صفحهٔ هر نماد در TSETMC ارزش بازار را مستقیم نشان میدهد. روی تابلوی کامل بازار هم میتوانید نمادها و بازارها را یکجا دنبال کنید.
چکلیستِ هفتقدمی پیش از هر تصمیم
دفعهٔ بعد که خواستید دربارهٔ یک سهم یا یک ارز تصمیم بگیرید، این هفت قدم را به ترتیب بروید:
- مارکت کپ را پیدا کنید و ببینید دارایی کلان است، متوسط یا خرد.
- در ارز دیجیتال، FDV را کنارش بگذارید و نسبتِ مارکت کپ به FDV را حساب کنید.
- برنامهٔ آزادسازیِ توکن یا افزایش سرمایههای در راه را بخوانید.
- حجم معاملاتِ روزانه را با مارکت کپ مقایسه کنید تا مطمئن شوید راحت نقد میشود.
- در سهام، درصدِ سهامِ شناور و سهامدارانِ عمده را ببینید.
- مارکت کپ را با رقیبهای همگروه مقایسه کنید، نه با کلِ بازار.
- از خودتان بپرسید قیمتِ هدفتان به چه مارکت کپی نیاز دارد و آیا درآمد یا کاربردِ دارایی آن را توجیه میکند.
مارکت کپ نقطهٔ شروعِ تحلیل است، نه پایانش. اگر میخواهید این ابزار را کنارِ توکنومیکس، تحلیلِ بنیادی و مدیریتِ ریسک یاد بگیرید، دورهٔ آموزش ارز دیجیتال را ببینید.
سوالات متداول
مارکت کپ چیست به زبان ساده؟
مارکت کپ یا ارزش بازار یعنی ارزشِ کلِ یک دارایی به قیمتِ امروز. قیمتِ هر واحد را در تعدادِ واحدهای در گردش ضرب میکنند. این عدد بزرگیِ واقعیِ یک سهم یا ارز را نشان میدهد، نه قیمتِ یک واحدش را.
مارکت کپ چطور محاسبه میشود؟
مارکت کپ برابر است با قیمتِ امروزِ هر واحد ضربدر تعدادِ واحدهای در گردش. مثلاً توکنی با قیمتِ ۰٫۵ دلار و ۴۰۰ میلیون واحد در گردش، ۲۰۰ میلیون دلار مارکت کپ دارد. در بورس، قیمتِ پایانیِ سهم را در تعدادِ کلِ سهامِ شرکت ضرب میکنند.
تفاوت مارکت کپ و FDV چیست؟
مارکت کپ فقط واحدهای در گردش را میشمارد، ولی FDV یا ارزش رقیقشدهٔ کامل، قیمتِ امروز را در حداکثر عرضه ضرب میکند. فاصلهٔ زیادِ این دو یعنی توکنهای زیادی هنوز قفلاند و آزاد شدنشان میتواند قیمت را پایین بکشد.
مارکت کپ بالا بهتر است یا پایین؟
هیچکدام ذاتاً بهتر نیست. مارکت کپ بالا معمولاً یعنی نقدشوندگیِ بیشتر و نوسانِ کمتر، ولی رشدِ چندبرابری سختتر است. مارکت کپ پایین جای رشدِ بیشتری دارد، اما خطرِ شکست و دستکاری هم بیشتر است. سهمِ هر کدام در سبد را باید سنجیده تعیین کرد.
آیا مارکت کپ یعنی پولی که وارد یک ارز شده است؟
نه. مارکت کپ حاصلضربِ آخرین قیمت در تعدادِ واحدهاست، نه جمعِ پولی که خریداران پرداختهاند. در بازارِ کمعمق، خریدِ نسبتاً کوچکی میتواند قیمت و در نتیجه مارکت کپ را خیلی بالا ببرد، بیآنکه همان مقدار پول وارد شده باشد.
مارکت کپ کل بازار ارز دیجیتال چیست؟
مارکت کپ کل جمعِ ارزش بازارِ همهٔ رمزارزهای فهرستشده است و حالِ عمومیِ بازار را نشان میدهد. در اواخرِ شهریور ۱۴۰۵ حدودِ ۳ تریلیون دلار بود. سهمِ هر ارز از این کل را دامیننس میگویند که برای بیتکوین نزدیکِ ۵۸ درصد بود.
ارزش بازار سهام در بورس تهران را از کجا ببینیم؟
در سایت مدیریت فناوری بورس تهران، صفحهٔ هر نماد ردیفی به نامِ ارزش بازار دارد که عددش به ریال است. ارزش بازارِ کلِ بورس و فرابورس هم در گزارشهای روزانهٔ پایانِ معاملات میآید و در شهریور ۱۴۰۵ از ۲۱ هزار همت گذشت.
چرا مارکت کپ یک ارز در سایتهای مختلف فرق دارد؟
چون هر سایت عرضهٔ در گردش را با روشِ خودش تخمین میزند و قیمت را هم از بازارهای متفاوتی میانگین میگیرد. برای FDV هم یکی حداکثر عرضه و دیگری عرضهٔ کل را مبنا میگیرد. اختلافِ کوچک طبیعی است، ولی اختلافِ بزرگ نشانهٔ دادهٔ ناقص است.
آیا بعد از افزایش سرمایه ارزش بازار سهم کم میشود؟
در افزایش سرمایه از محلِ اندوخته نه. تعدادِ سهام زیاد میشود و قیمت به همان نسبت پایین میآید، ولی ارزش بازارِ شرکت تقریباً ثابت میماند. مثلِ پیتزایی است که به تکههای بیشتری بریده شود؛ تکهها کوچکتر میشوند ولی پیتزا همان است.
مارکت گپ درست است یا مارکت کپ؟
شکلِ درست مارکت کپ است که از Market Cap، کوتاهشدهٔ Market Capitalization، میآید و یعنی ارزش بازار. مارکت گپ نوشتاری رایج ولی نادرست است. در بورس ایران بیشتر همان واژهٔ فارسیِ ارزش بازار را به کار میبرند.
جمعبندی
مارکت کپ سادهترین و مهمترین عدد برای فهمیدنِ اندازهٔ یک دارایی است: قیمت ضربدر تعدادِ در گردش. در ارز دیجیتال آن را همیشه کنارِ FDV، عرضهٔ در گردش و حجم معاملات بخوانید. در بورس، کنارِ سهامِ شناور و افزایش سرمایههای در راه.
پس دفعهٔ بعد که کسی گفت «این خیلی ارزان است»، قیمتِ یک واحد را کنار بگذارید و بپرسید: «کلِ این دارایی چقدر میارزد، و آیا این ارزش منطقی است؟»