
انحراف معیار چیست؟ فرمول، مثال ساده و کاربرد در سنجش ریسک
فهرست مطالب۱۲ بخش
- انحراف معیار چیست؟ تعریف به زبان ساده
- فرمول انحراف معیار
- انحراف معیار چگونه محاسبه میشود؟ مثالِ قدمبهقدم
- جامعه یا نمونه: بر n تقسیم کنیم یا n − 1؟
- فرق واریانس و انحراف معیار چیست؟
- انحراف معیار و توزیع نرمال: قاعدهٔ ۶۸، ۹۵ و ۹۹٫۷
- انحراف معیار در سنجش ریسک سهام چه کاربردی دارد؟
- روزانه، ماهانه یا سالانه؟ تبدیلِ انحراف معیار با جذرِ زمان
- دامنهٔ نوسانِ بورس ایران انحراف معیار را کوچک نشان میدهد
- ضریب تغییرات: ریسک به ازای هر واحد سود
- نسبت شارپ: آیا این نوسان میارزد؟
- ریسکِ سبد کمتر از ریسکِ تکتکِ داراییهاست
- انحراف معیار یا ضریب بتا؟
- باند بولینگر و اندیکاتور انحراف معیار؛ deviation در فارکس چیست؟
- محاسبه انحراف معیار در اکسل
- چه انحراف معیاری زیاد است؟ مقایسهٔ بازارها
- شش اشتباهِ رایج در کار با انحراف معیار
- سوالات متداول
- جمعبندی
انحراف معیار چیست؟ انحراف معیار عددی است که نشان میدهد دادهها بهطورِ معمول چقدر از میانگینشان دور میافتند. در سرمایهگذاری، این دادهها همان سودهای روزانه، ماهانه یا سالانهاند. هرچه انحراف معیارِ یک سهم یا صندوق بزرگتر باشد، سودش بالا و پایینِ بیشتری دارد؛ یعنی پرنوسانتر و پرریسکتر است.
دو سرویسِ مدرسه را در نظر بگیرید. هر دو بهطورِ میانگین ساعتِ ۷:۳۰ دمِ در میرسند. اولی هر روز بینِ ۷:۲۸ تا ۷:۳۲ میآید. دومی یک روز ۷:۱۰ میآید و یک روز ۷:۵۰. میانگینِ هر دو یکی است، ولی با کدام بچهتان دیر به مدرسه نمیرسد؟ انحراف معیار همین فرق را با یک عدد نشان میدهد. بیایید با هم یاد بگیریم آن را حساب کنیم، بفهمیم و در تصمیمهایمان به کار ببریم.
انحراف معیار چیست؟ تعریف به زبان ساده
انحراف معیار (Standard Deviation) یک ابزارِ آماری برای اندازهگیریِ «پخش بودن» است. آن را با حرفِ یونانیِ σ (سیگما) نشان میدهند. یعنی میگوید عددهای یک فهرست دورِ میانگینشان جمعاند یا پراکنده.
میانگین بهتنهایی گولزننده است. اگر بگویند «این صندوق ماهی ۲٪ سود داده»، نمیدانید هر ماه حدودِ ۲٪ داده یا یک ماه ۸٪ و ماهِ بعد ۴٪ ضرر. هر دو حالت ممکن است میانگینِ ۲٪ داشته باشند. انحراف معیار همان نیمهٔ گمشدهٔ داستان است.
یک ویژگیِ خوبِ انحراف معیار این است که واحدش با خودِ دادهها یکی است. اگر سودها به درصد باشند، انحراف معیار هم به درصد است. اگر قدِ آدمها به سانتیمتر باشد، انحراف معیار هم به سانتیمتر است. برای همین راحت میشود آن را کنارِ میانگین گذاشت و فهمید.
پس انحراف معیار جواب میدهد: «بهطورِ معمول، هر بار چقدر از میانگین فاصله میگیریم؟» حالا ببینیم این عدد از کجا میآید.
فرمول انحراف معیار
فرمول در نگاهِ اول ترسناک است، ولی فقط پنج کارِ ساده پشتِ سرِ هم است. اول فرمول را ببینیم، بعد با یک مثالِ عددی همه را جلوی چشممان حساب میکنیم.
فرمولِ انحراف معیار برای نمونه (حالتی که در بازار تقریباً همیشه با آن سروکار داریم) این است: s = √( Σ(xᵢ − x̄)² ÷ (n − 1) )
- xᵢ یعنی هر کدام از دادهها؛ مثلاً سودِ هر ماه.
- x̄ یعنی میانگینِ دادهها.
- n یعنی تعدادِ دادهها.
- Σ یعنی «همه را با هم جمع کن».
- √ یعنی جذر گرفتن؛ همان دکمهٔ رادیکالِ ماشینحساب.
اگر همهٔ دادههای ممکن را داشته باشید (به آن «جامعه» میگویند)، بهجای n − 1 بر خودِ n تقسیم میکنید و حاصل را σ مینامند. پایینتر میگویم کدام را کی به کار ببریم.
انحراف معیار چگونه محاسبه میشود؟ مثالِ قدمبهقدم
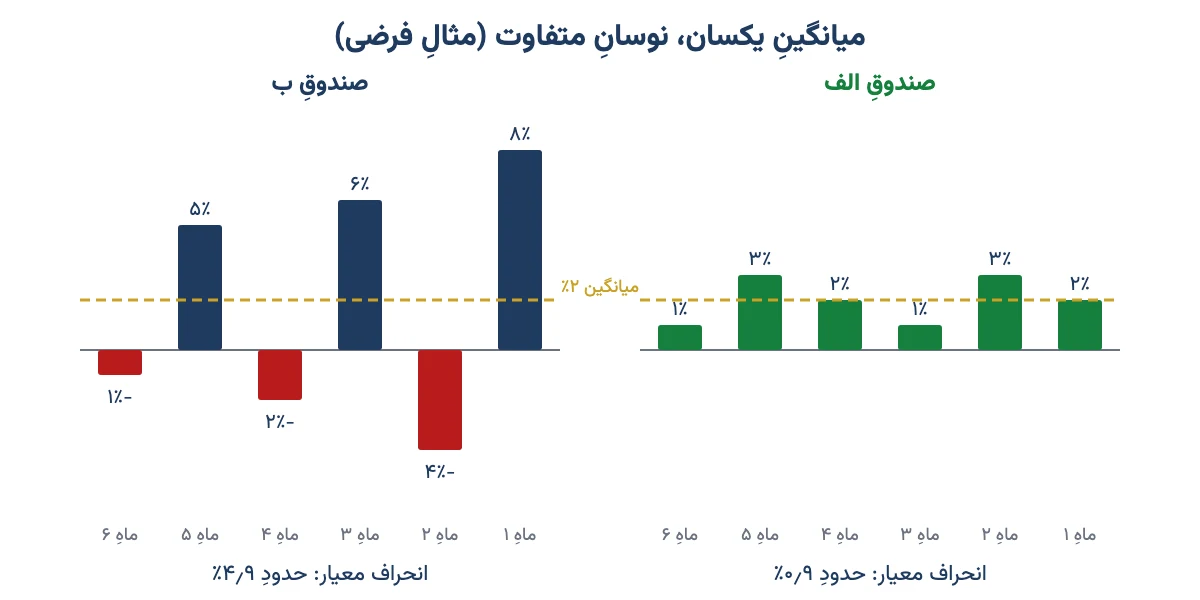
فرض کنید دو صندوق داریم به اسمِ «الف» و «ب». هر دو در شش ماهِ گذشته بهطورِ میانگین ماهی ۲٪ سود دادهاند. این عددها فقط مثالاند، نه کارنامهٔ یک صندوقِ واقعی.
قدمها اینهاست:
- میانگین را حساب کنید. سودهای الف ۲، ۳، ۱، ۲، ۳ و ۱ درصد است. جمعشان ۱۲ میشود و تقسیم بر ۶، میانگین ۲٪. برای ب هم سودها ۸، منفیِ ۴، ۶، منفیِ ۲، ۵ و منفیِ ۱ است؛ جمع باز ۱۲ و میانگین ۲٪.
- فاصلهٔ هر ماه از میانگین را پیدا کنید. یعنی از سودِ هر ماه، ۲ را کم کنید.
- هر فاصله را به توانِ دو برسانید. یعنی در خودش ضرب کنید. این کار علامتِ منفی را از بین میبرد؛ وگرنه فاصلههای مثبت و منفی همدیگر را خنثی میکردند.
- توانهای دوم را جمع کنید و بر تعدادِ ماهها منهای یک تقسیم کنید. حاصل «واریانس» است.
- از واریانس جذر بگیرید. حاصل انحراف معیار است.
جدولِ زیر همین قدمها را برای هر دو صندوق کنارِ هم نشان میدهد.
| ماه | سودِ الف | فاصله از میانگین | توانِ دوم | سودِ ب | فاصله از میانگین | توانِ دوم |
|---|---|---|---|---|---|---|
| ۱ | ۲ | ۰ | ۰ | ۸ | ۶ | ۳۶ |
| ۲ | ۳ | ۱ | ۱ | −۴ | −۶ | ۳۶ |
| ۳ | ۱ | −۱ | ۱ | ۶ | ۴ | ۱۶ |
| ۴ | ۲ | ۰ | ۰ | −۲ | −۴ | ۱۶ |
| ۵ | ۳ | ۱ | ۱ | ۵ | ۳ | ۹ |
| ۶ | ۱ | −۱ | ۱ | −۱ | −۳ | ۹ |
| جمع | ۱۲ | ۰ | ۴ | ۱۲ | ۰ | ۱۲۲ |
حالا قدمِ آخر. برای الف: ۴ تقسیم بر ۵ میشود ۰٫۸ و جذرش حدودِ ۰٫۹٪. برای ب: ۱۲۲ تقسیم بر ۵ میشود ۲۴٫۴ و جذرش حدودِ ۴٫۹٪.
این دو عدد را به زبانِ زندگی ترجمه کنیم. صندوقِ الف معمولاً در هر ماه کمتر از یک درصد از ۲٪ دور میشود؛ مثلِ همان سرویسِ سرِ وقت. صندوقِ ب معمولاً حدودِ پنج درصد اینطرف و آنطرف میرود؛ یعنی ماهی که ضرر بدهد اصلاً عجیب نیست. سودِ میانگینِ هر دو یکی است، ولی ریسکِ ب بیش از پنج برابرِ الف است.
پس دفعهٔ بعد که کسی گفت «میانگینِ سودش خوب است»، بپرسید: «انحراف معیارش چند است؟»
جامعه یا نمونه: بر n تقسیم کنیم یا n − 1؟
خیلیها اینجا گیر میکنند. جوابِ کوتاه: در بازار تقریباً همیشه بر n − 1 تقسیم کنید. چون شش ماه یا سه سال سودِ یک سهم فقط تکهای از همهٔ آینده و گذشتهٔ آن است، یعنی یک «نمونه».
تقسیم بر عددِ کوچکتر، انحراف معیار را کمی بزرگتر میکند. این کمی احتیاط است، چون نمونهٔ کوچک معمولاً پراکندگیِ واقعی را کمتر از واقع نشان میدهد. در مثالِ ما اگر بر ۶ تقسیم میکردیم، الف ۰٫۸٪ و ب ۴٫۵٪ میشد. وقتی دادهها زیاد باشد، این فرق تقریباً از بین میرود.
فرق واریانس و انحراف معیار چیست؟
واریانس (Variance) همان عددی است که در قدمِ چهارم به دست آوردیم، پیش از جذر گرفتن. یعنی انحراف معیار جذرِ واریانس است و واریانس توانِ دومِ انحراف معیار. هر دو یک چیز را میسنجند، ولی با دو زبانِ متفاوت.
| ویژگی | واریانس | انحراف معیار |
|---|---|---|
| رابطه با هم | توانِ دومِ انحراف معیار | جذرِ واریانس |
| واحد | «درصد به توانِ دو»؛ بیمعنا برای حسِ روزمره | همان درصد؛ قابل مقایسه با میانگین |
| مثالِ صندوقِ ب | ۲۴٫۴ | حدودِ ۴٫۹٪ |
| کاربردِ اصلی | محاسبههای ریاضی، مثلِ ریسکِ سبد و ضریب بتا | گزارش و مقایسهٔ ریسک برای آدمها |
| تابعِ اکسل | VAR.S و VAR.P | STDEV.S و STDEV.P |
عدد ۲۴٫۴ برای صندوقِ ب چیزی به شما نمیگوید؛ ولی «حدودِ ۵٪ بالا و پایین» را همه میفهمند. پس برای حرف زدن انحراف معیار را به کار ببرید و واریانس را برای ماشینحساب نگه دارید.
انحراف معیار و توزیع نرمال: قاعدهٔ ۶۸، ۹۵ و ۹۹٫۷
انحراف معیار وقتی واقعاً به درد میخورد که بدانیم دادهها چه شکلی پخش شدهاند. خیلی از چیزهای طبیعی، مثلِ قدِ آدمها، شکلِ یک زنگوله دارند: بیشترشان نزدیکِ میانگیناند و هرچه دورتر برویم کمتر میشوند. به این شکل «توزیع نرمال» میگویند.
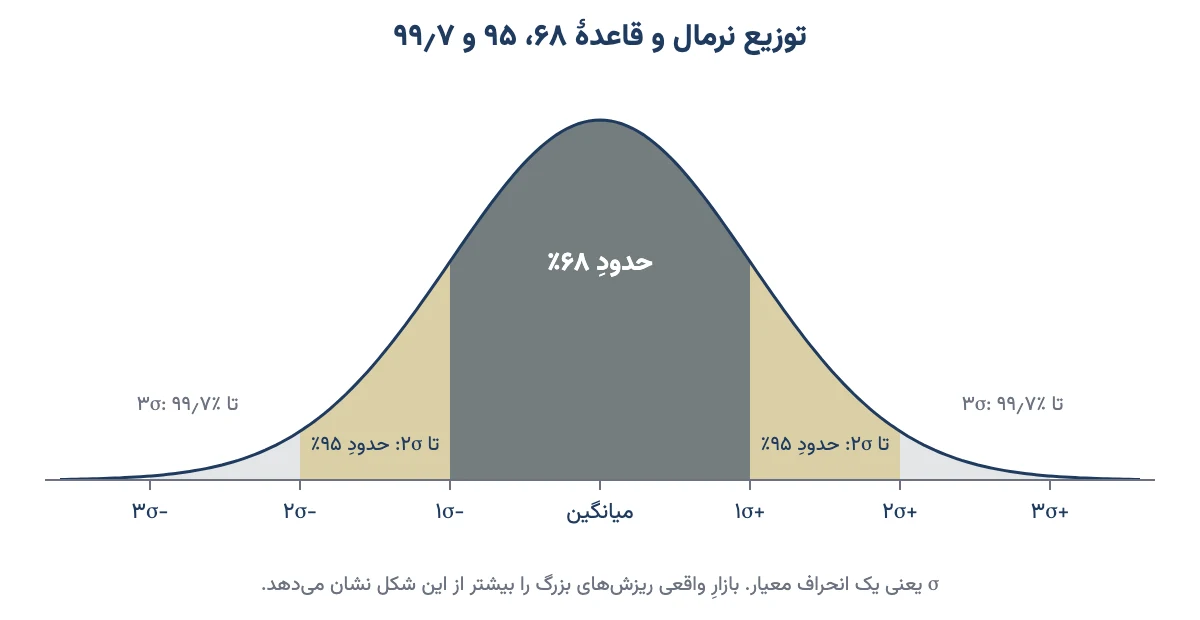
در توزیعِ نرمال یک قاعدهٔ ساده هست:
- حدودِ ۶۸٪ دادهها در فاصلهٔ یک انحراف معیار از میانگیناند.
- حدودِ ۹۵٪ در فاصلهٔ دو انحراف معیار.
- حدودِ ۹۹٫۷٪ در فاصلهٔ سه انحراف معیار.
با صندوقِ ب امتحان کنیم: میانگین ۲٪ و انحراف معیار حدودِ ۴٫۹٪. اگر سودهایش نرمال باشد، حدودِ دو ماه از هر سه ماه سودش بینِ منفیِ ۲٫۹٪ و مثبتِ ۶٫۹٪ است. و در ۱۹ ماه از هر ۲۰ ماه بینِ منفیِ ۷٫۸٪ و مثبتِ ۱۱٫۸٪. حالا یک تصویرِ ذهنیِ روشن دارید که با این صندوق چه ماههای بدی ممکن است ببینید.
ولی حواسمان باشد: بازارِ واقعی از زنگوله بدقلقتر است. ریزشهای بزرگ بیشتر از آنچه این قاعده میگوید اتفاق میافتند. اهلِ آمار به این میگویند «دُمِ پهن». اتفاقهای نادر و ویرانگر را در مقالهٔ قوی سیاه باز کردهام. پس این قاعده را برای روزهای معمولی به کار ببرید، نه برای بدترین روزِ ممکن.
انحراف معیار در سنجش ریسک سهام چه کاربردی دارد؟
در بازارِ سرمایه، انحراف معیارِ سودها را «نوسانپذیری» یا Volatility هم میگویند. این رایجترین عدد برای اندازهگیریِ ریسک سرمایهگذاری است. ولی چند نکته دارد که در هیچ کتابِ درسی پررنگ نمیشود.
روزانه، ماهانه یا سالانه؟ تبدیلِ انحراف معیار با جذرِ زمان
انحراف معیارِ روزانه و سالانه را نمیشود مستقیم مقایسه کرد. برای تبدیل، عددِ کوتاهمدت را در جذرِ تعدادِ دورهها ضرب میکنند. یعنی ماهانه را در جذرِ ۱۲ (حدودِ ۳٫۵) و روزانه را در جذرِ تعدادِ روزهای معاملاتیِ سال.
مثالِ ما: انحراف معیارِ ماهانهٔ صندوقِ ب ۴٫۹٪ بود. سالانهاش تقریباً ۴٫۹ ضربدرِ ۳٫۵، یعنی حدودِ ۱۷٪ میشود. بورسِ تهران بسته به تعطیلاتِ هر سال حدودِ ۲۴۰ روزِ معاملاتی دارد و جذرش حدودِ ۱۵٫۵ است. پس سهمی با انحراف معیارِ روزانهٔ ۲٪، نوسانِ سالانهای حدودِ ۳۱٪ دارد.
چرا جذر و نه ضربِ ساده؟ چون روزهای خوب و بد تا حدی همدیگر را خنثی میکنند. این حساب فرض میکند سودِ هر روز مستقل از دیروز است؛ فرضی که همیشه درست نیست، ولی برای برآوردِ تقریبی کافی است.
دامنهٔ نوسانِ بورس ایران انحراف معیار را کوچک نشان میدهد
این نکته مخصوصِ بازارِ ماست و در بیشترِ منبعها نمیبینید. در بورسِ تهران قیمتِ هر سهم در یک روز فقط تا سقف و کفِ مشخصی میتواند تکان بخورد. به این دامنهٔ نوسان مجاز میگویند.
نتیجه این است که سهمی که باید امروز ۱۵٪ بریزد، چند روز پشتِ سرِ هم در صفِ فروش با سقفِ مجاز پایین میآید. روی کاغذ چند روزِ «معمولی» ثبت میشود، نه یک روزِ وحشتناک. برای همین انحراف معیارِ روزانهٔ سهمهای ایرانی ریسکِ واقعی را کمتر نشان میدهد. توصیهٔ من این است که برای سنجشِ ریسک، سودهای هفتگی یا ماهانه را بگیرید، نه روزانه.
ضریب تغییرات: ریسک به ازای هر واحد سود
اگر دو دارایی سودِ میانگینِ متفاوتی داشته باشند، مقایسهٔ خامِ انحراف معیار کافی نیست. ضریب تغییرات (CV) یعنی انحراف معیار تقسیم بر میانگین. میگوید برای هر یک درصد سود، چند درصد نوسان تحمل میکنید.
در مثالِ ما ضریب تغییراتِ الف ۰٫۹ تقسیم بر ۲، یعنی حدودِ ۰٫۴۵ است. برای ب ۴٫۹ تقسیم بر ۲، یعنی حدودِ ۲٫۴۵. هرچه این عدد کوچکتر، معامله منصفانهتر. فقط حواستان باشد اگر میانگین نزدیکِ صفر یا منفی باشد، این عدد بیمعنا میشود.
نسبت شارپ: آیا این نوسان میارزد؟
نسبت شارپ (Sharpe Ratio) یک قدم جلوتر میرود. اول سودی را که بیدردسر هم میشد گرفت کم میکند؛ در ایران معمولاً سودِ اوراق خزانه یا صندوق درآمد ثابت را مبنا میگیرند. بعد باقیمانده را بر انحراف معیار تقسیم میکند.
مثالِ ساده: نرخِ تقریباً بیریسک سالی ۲۵٪ است. صندوقی سالی ۳۵٪ سود داده با انحراف معیارِ ۲۰٪. شارپش (۳۵ منهای ۲۵) تقسیم بر ۲۰، یعنی ۰٫۵ است. صندوقِ دیگری ۴۵٪ داده با انحراف معیارِ ۵۰٪؛ شارپش ۰٫۴. سودِ دومی بیشتر است، ولی به ازای هر واحد ریسک، کمتر پاداش داده. (عددها مثالاند.)
ریسکِ سبد کمتر از ریسکِ تکتکِ داراییهاست
یک جادوی کوچکِ انحراف معیار این است که با هم جمع نمیشود. اگر دو دارایی همزمان بالا و پایین نروند، انحراف معیارِ سبد از میانگینِ انحراف معیارِ آن دو کمتر است.
فرض کنید دو دارایی دارید که هر کدام انحراف معیارِ سالانهٔ ۲۰٪ دارند و حرکتشان به هم ربطی ندارد. اگر پول را نصفنصف بینشان پخش کنید، انحراف معیارِ سبد حدودِ ۱۴٪ میشود، نه ۲۰٪. سود همان میانگینِ دو دارایی است، ولی دستانداز کمتر شده. این همان ایدهٔ نظریه پرتفوی مدرن است و چرا «همهٔ تخممرغها را در یک سبد نگذارید» فقط یک ضربالمثل نیست.
انحراف معیار یا ضریب بتا؟
انحراف معیار کلِ نوسانِ یک سهم را میسنجد؛ چه از اتفاقهای خودِ شرکت باشد، چه از کلِ بازار. ولی ضریب بتا فقط میگوید سهم نسبت به شاخص کل چقدر حساس است؛ یعنی همان ریسک سیستماتیک که با تنوعبخشی از بین نمیرود.
اگر فقط یک یا دو سهم دارید، انحراف معیار به کارتان میآید، چون همهٔ ریسک مالِ شماست. اگر سبدِ پخششدهای دارید، بتا مهمتر است، چون ریسکِ خاصِ هر شرکت تا حدِ زیادی خنثی شده. پس این دو رقیبِ هم نیستند؛ دو چراغاند برای دو گوشهٔ اتاق.
باند بولینگر و اندیکاتور انحراف معیار؛ deviation در فارکس چیست؟
انحراف معیار فقط مالِ ریاضیدانها نیست؛ روی نمودارِ قیمت هم زیاد دیده میشود. در اندیکاتورهای تحلیل تکنیکال دو کاربردِ مشهور دارد.
- اندیکاتور Standard Deviation: یک خط زیرِ نمودار که انحراف معیارِ قیمتهای پایانیِ چند دورهٔ اخیر را نشان میدهد. وقتی بالا میرود یعنی بازار ناآرام شده؛ وقتی پایین میآید یعنی آرام است. جهتِ قیمت را نمیگوید، فقط شدتِ تکان را.
- باند بولینگر: یک میانگینِ متحرک در وسط و دو باند در بالا و پایینِ آن. در تنظیمِ رایج، میانگینِ ۲۰ دوره و باندها دو انحراف معیار دورتر. وقتی بازار آرام است باندها به هم نزدیک میشوند؛ همان «فشردگی» که در بازار رنج زیاد میبینید.
وقتی کسی میپرسد «deviation در فارکس چیست»، معمولاً منظورش همین انحراف معیار و اندیکاتورش است: معیاری که نشان میدهد قیمتِ یک جفتارز در یک بازه چقدر از میانگینش دور شده. معنایش در بازارِ ارز، سهام یا رمزارز فرقی نمیکند.
ولی یک معنای دوم هم هست که با این قاطی میشود. در پنجرهٔ ثبتِ سفارشِ برخی نرمافزارهای معاملاتی، خانهای به اسمِ Deviation هست. آنجا یعنی بیشترین اختلافی که حاضرید بینِ قیمتِ درخواستی و قیمتِ اجرا بپذیرید. این همان چیزی است که در مقالهٔ اسلیپیج توضیح دادهام و ربطی به آمار ندارد.
محاسبه انحراف معیار در اکسل
لازم نیست هیچوقت اینها را با دست حساب کنید. اکسل یا هر صفحهگسترِ دیگری در چند ثانیه انجامش میدهد. قدمها:
- قیمتهای پایانیِ سهم یا صندوق را به ترتیبِ تاریخ در ستونِ A بنویسید.
- در ستونِ B، از ردیفِ دوم، سودِ هر دوره را حساب کنید: =A3/A2-1 و فرمول را تا پایین بکشید.
- در یک خانهٔ خالی بنویسید =STDEV.S(B3:B100). این انحراف معیارِ نمونه است.
- برای میانگین =AVERAGE(B3:B100) و برای واریانس =VAR.S(B3:B100).
- اگر سودها روزانه است و نوسانِ سالانه میخواهید، نتیجه را در SQRT(240) ضرب کنید.
یک هشدارِ مهم برای بورسِ ایران: حتماً قیمتِ تعدیلشده را بگیرید. وقتی شرکتی افزایش سرمایه میدهد یا سودِ نقدی میپردازد، قیمتِ سهم یکباره پایین میآید. اگر قیمتِ خام را بگیرید، اکسل این را یک ریزشِ بزرگ میبیند و انحراف معیار را بیجهت باد میکند.
چه انحراف معیاری زیاد است؟ مقایسهٔ بازارها
عددِ انحراف معیار بهتنهایی معنا ندارد؛ باید آن را با داراییهای دیگر مقایسه کرد. جدولِ زیر جایگاهِ تقریبیِ بازارهای آشنا را نشان میدهد. این جایگاهها نسبیاند و از سالی به سالِ دیگر جابهجا میشوند.
| دارایی | انحراف معیار | یعنی برای شما… |
|---|---|---|
| سپردهٔ بانکی | تقریباً صفر | سود از اول معلوم است؛ ریسکش عقب ماندن از تورم است، نه نوسان |
| صندوقِ درآمد ثابت و اوراقِ دولتی | خیلی کم | بالا و پایینِ کوچک؛ مناسبِ پولی که زود لازم میشود |
| طلا و سکه | متوسط | ماههای آرام و جهشهای ناگهانی با خبرهای ارزی |
| سبدِ پخششدهٔ سهام یا شاخص کل بورس | بالا | سالهای خیلی خوب و سالهای خیلی بد |
| تکسهمِ کوچک | خیلی بالا | ریسکِ بازار بهعلاوهٔ ریسکِ خودِ شرکت |
| رمزارزهای کوچک | بسیار بالا | نوسانِ چند ده درصدی در چند روز عادی است |
هیچکدام از اینها «خوب» یا «بد» نیست. سؤالِ درست این است که با نوسانِ کدام ردیف شب راحت میخوابید و پولتان کی لازم میشود. پولِ جهیزیهٔ سالِ دیگر جایش در ردیفِ دوم است، نه ردیفِ آخر.
شش اشتباهِ رایج در کار با انحراف معیار
- تصور اینکه گذشته تکرار میشود. انحراف معیار از سودهای گذشته ساخته میشود. سهمی که دو سال آرام بوده ممکن است فردا با یک خبر ناآرام شود.
- دادههای خیلی کم. با سه یا چهار عدد، انحراف معیار بیشتر حدس است تا اندازه. دستکم چند ده داده بگیرید.
- قیمتِ تعدیلنشده. افزایش سرمایه و سودِ نقدی را ریزش میبیند و ریسک را چند برابر نشان میدهد.
- مقایسهٔ روزانه با سالانه. اول هر دو را با جذرِ زمان به یک دوره ببرید، بعد مقایسه کنید.
- یکی گرفتنِ نوسان و ضرر. انحراف معیار جهشِ رو به بالا را هم ریسک حساب میکند. سهمی که فقط تند بالا رفته هم انحراف معیارِ بالایی دارد.
- تکیه بر یک عدد. انحراف معیار را کنارِ افت از سقف، بتا و نسبت شارپ ببینید. در مدیریت سرمایه و ریسک گفتهام چطور اینها را در اندازهٔ هر خرید به کار ببرید.
پس انحراف معیار را مثلِ دماسنج ببینید: میگوید تب چقدر است، ولی نمیگوید بیماری چیست.
سوالات متداول
انحراف معیار به زبان ساده چیست؟
انحراف معیار عددی است که میگوید دادهها بهطور معمول چقدر از میانگینشان دورند. در سرمایهگذاری، این دادهها سودهای دورهایاند؛ هرچه انحراف معیار بزرگتر باشد، سود بالا و پایین بیشتری دارد و دارایی پرریسکتر است.
فرمول انحراف معیار چیست؟
میانگین را حساب کنید، فاصلهٔ هر داده از میانگین را به توان دو برسانید، جمع کنید، بر تعداد دادهها منهای یک تقسیم کنید و از حاصل جذر بگیرید. اگر همهٔ دادههای جامعه را دارید، بر خود تعداد تقسیم کنید.
فرق واریانس و انحراف معیار چیست؟
واریانس توان دوم انحراف معیار است و انحراف معیار جذر واریانس. هر دو پراکندگی را میسنجند، ولی واحد انحراف معیار با دادهها یکی است؛ برای همین برای گزارش ریسک قابل فهمتر است و واریانس بیشتر در محاسبهها به کار میرود.
انحراف معیار بالا خوب است یا بد؟
نه خوب است نه بد؛ فقط یعنی نوسان بیشتر. دارایی پرنوسان ممکن است در درازمدت سود بیشتری بدهد، ولی ماههای بد بیشتری هم دارد. برای پولی که زود لازم میشود انحراف معیار کم مناسبتر است.
انحراف معیار منفی میشود؟
نه. چون فاصلهها به توان دو میرسند و بعد جذر گرفته میشود، انحراف معیار همیشه صفر یا مثبت است. صفر یعنی همهٔ دادهها دقیقاً برابر میانگیناند، مثل سودی که هر ماه بیکموکاست یکسان است.
انحراف معیار را در اکسل چطور حساب کنیم؟
سودهای هر دوره را در یک ستون بنویسید و تابع STDEV.S را روی آن بازه بزنید. برای جامعهٔ کامل STDEV.P و برای واریانس VAR.S به کار میرود. در بورس ایران حتماً از قیمت تعدیلشده برای حساب سود استفاده کنید.
deviation در فارکس چیست؟
معمولاً منظور انحراف معیار قیمت است که با یک اندیکاتور زیر نمودار نشان داده میشود و شدت نوسان را میسنجد. در پنجرهٔ ثبت سفارش برخی نرمافزارها هم Deviation یعنی بیشترین اختلاف پذیرفتنی بین قیمت درخواستی و قیمت اجرا.
انحراف معیار روزانه را چطور سالانه کنیم؟
عدد روزانه را در جذر تعداد روزهای معاملاتی سال ضرب کنید. بورس تهران حدود ۲۴۰ روز معاملاتی دارد و جذرش حدود ۱۵٫۵ است؛ پس انحراف معیار روزانهٔ ۲٪ تقریباً ۳۱٪ سالانه میشود. برای ماهانه در جذر ۱۲ ضرب کنید.
جمعبندی
انحراف معیار یعنی «معمولاً چقدر از میانگین دور میافتیم». میانگین میگوید مقصد کجاست و انحراف معیار میگوید راه چقدر دستانداز دارد. دو صندوق با سودِ میانگینِ یکسان میتوانند تجربهای کاملاً متفاوت برای صاحبِ پول بسازند.
پس دفعهٔ بعد که سراغِ یک سهم یا صندوق رفتید، سه عدد را کنارِ هم ببینید: سودِ میانگین، انحراف معیار و نسبتِ این دو. بعد از خودتان بپرسید با بدترین ماهِ معمولیاش کنار میآیید یا نه. تصمیمِ نهایی با خودتان است؛ ولی حالا با چشمِ باز تصمیم میگیرید.