
ماده ۱۴۱ قانون تجارت چیست؟ زیان انباشته و سرنوشت سهم
فهرست مطالب۱۰ بخش
- ماده ۱۴۱ قانون تجارت چه میگوید؟
- زیان انباشته چیست؟ با یک مثالِ خانگی
- شرکت چه وقت مشمول ماده ۱۴۱ میشود؟
- شرکت مشمول ماده ۱۴۱ چه کار باید بکند؟
- ۱. انحلال شرکت
- ۲. کاهش سرمایه به اندازهٔ سرمایهٔ موجود
- ۳. افزایش سرمایه از محل آورده نقدی
- ۴. افزایش سرمایه از محل تجدید ارزیابی داراییها
- این چهار راه را کنارِ هم ببینیم
- ماده ۱۴۱ در بورس چه پیامدی برای نماد دارد؟
- چطور بفهمیم شرکتی مشمول ماده ۱۴۱ است؟
- خرید سهم شرکت مشمول ماده ۱۴۱ ریسک دارد؟
- سه اشتباهِ رایج دربارهٔ ماده ۱۴۱
- سوالات متداول
- جمعبندی: سه عددی که باید بپرسید
ماده ۱۴۱ قانون تجارت میگوید اگر زیانِ یک شرکتِ سهامی دستکم نصفِ سرمایهاش را از بین ببرد، هیئتمدیره باید فوراً مجمع عمومی فوقالعاده بگیرد. در آن مجمع سهامداران تصمیم میگیرند شرکت منحل شود یا بماند. اگر بماند، باید سرمایه را کم کند یا با پولِ تازه یا تجدید ارزیابی جبرانش کند.
احتمالاً در گروههای بورسی شنیدهاید که «فلان شرکت صد و چهل و یکی شده». این جمله برای سهامدار یعنی زنگِ خطر. ولی همیشه به معنای نابودیِ سهم نیست. بیایید با هم ببینیم این ماده دقیقاً چه میگوید، شرکت چه راههایی دارد و شما بهعنوانِ سهامدار باید به چه چیزهایی نگاه کنید.
ماده ۱۴۱ قانون تجارت چه میگوید؟
این ماده در «لایحهٔ قانونیِ اصلاحِ قسمتی از قانون تجارت» مصوبِ ۱۳۴۷ آمده است. همان قانونی که هنوز بیشترِ قاعدههای شرکتهای سهامی، از جمله شرکتهای بورسی، را تعیین میکند. متنِ ماده این است:
«اگر بر اثر زیانهای وارده حداقل نصف سرمایه شرکت از میان برود هیئت مدیره مکلف است بلافاصله مجمع عمومی فوقالعاده صاحبان سهام را دعوت نماید تا موضوع انحلال یا بقاء شرکت مورد شور و رأی واقع شود. هرگاه مجمع مزبور رأی به انحلال شرکت ندهد باید در همان جلسه و با رعایت مقررات ماده ۶ این قانون سرمایه شرکت را به مبلغ سرمایه موجود کاهش دهد. در صورتی که هیئت مدیره برخلاف این ماده به دعوت مجمع عمومی فوقالعاده مبادرت ننماید و یا مجمعی که دعوت میشود نتواند مطابق مقررات قانونی منعقد گردد هر ذینفع میتواند انحلالِ شرکت را از دادگاه صلاحیتدار درخواست کند.»
اگر بخواهیم همین را به زبانِ ساده بگوییم، سه حرف دارد:
- شرط: زیانها آنقدر جمع شده که دستکم نصفِ سرمایهٔ شرکت رفته است.
- تکلیف: هیئتمدیره نباید دست روی دست بگذارد. باید سهامداران را به مجمع عمومی فوقالعاده دعوت کند تا خودشان تصمیم بگیرند.
- ضمانت: اگر هیئتمدیره این کار را نکرد، بازرسِ قانونیِ شرکت باید مجمع را دعوت کند. اگر باز هم مجمعی تشکیل نشد، هر کسی که نفعی دارد (سهامدار، طلبکار، کارمند) میتواند از دادگاه انحلالِ شرکت را بخواهد.
پس هدفِ این ماده یک چیز است: سرمایهای که مالِ سهامداران است بیسروصدا آب نشود و کسی خبردار نشود.
زیان انباشته چیست؟ با یک مثالِ خانگی
برای فهمیدنِ ماده ۱۴۱ اول باید زیان انباشته را بشناسیم. زیان انباشته یعنی جمعِ زیانهای سالهای گذشتهٔ شرکت، منهای سودهایی که تقسیم نشده و در شرکت مانده است. این عدد در ترازنامه، در بخشِ حقوق صاحبان سهام، زیرِ سرمایه نوشته میشود.
فرض کنید چهار خواهر و برادر هر کدام ۲۵ میلیون تومان روی هم میگذارند و یک مغازهٔ لباسفروشی باز میکنند. سرمایهٔ مغازه ۱۰۰ میلیون تومان است. سالِ اول ۲۰ میلیون ضرر میکنند، سالِ دوم ۳۵ میلیون. حالا ۵۵ میلیون از آن ۱۰۰ میلیون رفته است. این ۵۵ میلیون همان زیان انباشته است.
هر آدمِ عاقلی در این حالت خواهر و برادرها را دورِ هم جمع میکند و میپرسد: «ادامه بدهیم یا ببندیم؟ اگر ادامه میدهیم، پولِ تازه میگذاریم یا نه؟» ماده ۱۴۱ همین عقلِ سلیم را برای شرکتهای سهامی قانون کرده است.
یک نکتهٔ مهم: سرمایه ثبتشده همان عددی است که در اداره ثبت شرکتها و اساسنامه آمده؛ یعنی جمعِ ارزشِ اسمیِ همهٔ سهمها. با ارزشِ بازارِ شرکت یا قیمتِ سهم فرق دارد. ماده ۱۴۱ زیان را با همین سرمایهٔ ثبتشده مقایسه میکند، نه با قیمتِ سهم در تابلو.
شرکت چه وقت مشمول ماده ۱۴۱ میشود؟
محاسبهاش ساده است و خودتان هم میتوانید انجامش بدهید. یک تقسیم است:
نسبتِ زیان به سرمایه = زیان انباشته ÷ سرمایه ثبتشده
اگر این نسبت به ۵۰٪ یا بیشتر برسد، شرکت مشمول ماده ۱۴۱ است. عددها را از آخرین صورتهای مالیِ حسابرسیشده بردارید، چون حسابرس آنها را تأیید کرده است. در عمل، حسابرسها در تشخیصِ این نسبت گاهی اندوختهها را هم در نظر میگیرند. برای همین ملاکِ نهایی گزارشِ حسابرس و اطلاعیهٔ خودِ شرکت است.
بیایید سه شرکتِ فرضی را کنارِ هم بگذاریم. عددها فقط مثالاند:
| شرکت | سرمایه ثبتشده | زیان انباشته | نسبت | وضعیت |
|---|---|---|---|---|
| الف | ۱٬۰۰۰ میلیارد تومان | ۲۰۰ میلیارد تومان | ۲۰٪ | مشمول نیست؛ ولی باید زیرِ نظر باشد |
| ب | ۱٬۰۰۰ میلیارد تومان | ۴۸۰ میلیارد تومان | ۴۸٪ | لبِ مرز؛ یک سالِ زیاندهِ دیگر کافی است |
| ج | ۱٬۰۰۰ میلیارد تومان | ۶۵۰ میلیارد تومان | ۶۵٪ | مشمول ماده ۱۴۱ |
میبینید که شرکتِ «ب» هنوز مشمول نشده، ولی از «الف» خطرناکتر است. سهامدارِ باهوش منتظرِ اطلاعیه نمیماند؛ روندِ این نسبت را در چند سالِ پشتِ سرِ هم نگاه میکند.
شرکت مشمول ماده ۱۴۱ چه کار باید بکند؟
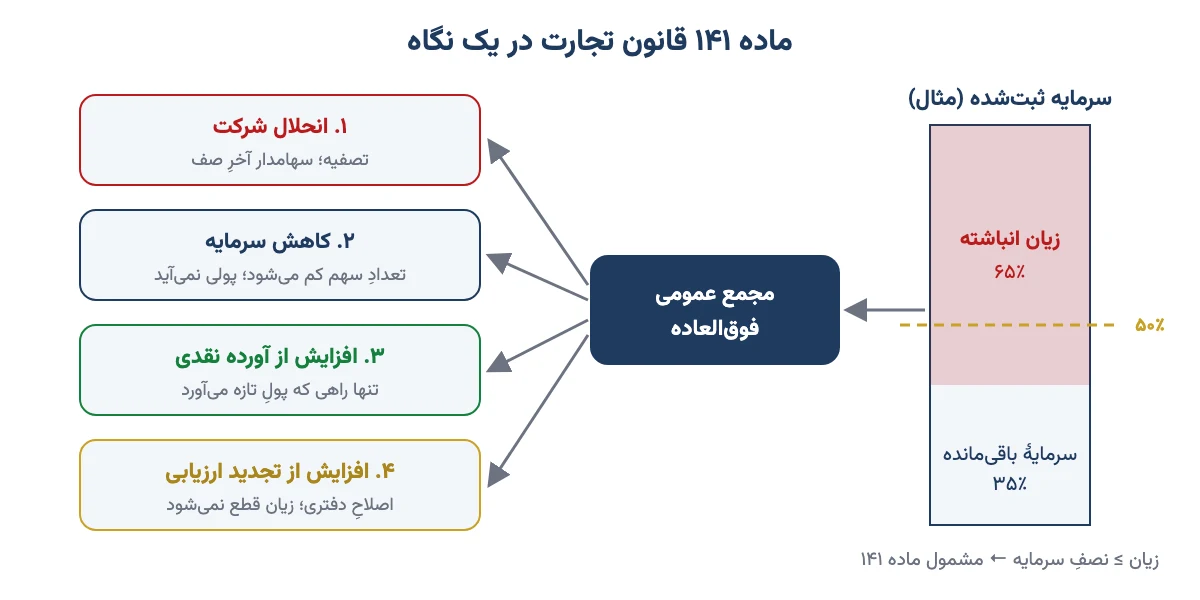
وقتی شرکت مشمول شد، مجمع عمومی فوقالعاده تشکیل میشود. تصمیمهای این مجمع با دو سومِ آرای حاضران تصویب میشود. روی میزِ مجمع در عمل چهار راه هست:
۱. انحلال شرکت
سهامداران میگویند دیگر ادامه نمیدهیم. شرکت وارد تصفیه میشود: داراییها فروخته میشود، اول بدهیها و طلبها پرداخت میشود و اگر چیزی ماند، به نسبتِ سهم بینِ سهامداران تقسیم میشود. در شرکتی که زیانِ سنگین داده، معمولاً سهمِ سهامدارِ خُرد از این آخرِ صف چیزِ زیادی نیست. انحلالِ شرکتهای بورسی کم پیش میآید، ولی ناممکن نیست.
۲. کاهش سرمایه به اندازهٔ سرمایهٔ موجود
این همان راهی است که خودِ متنِ ماده گفته. شرکت قبول میکند که بخشی از سرمایه واقعاً از بین رفته و آن را از دفترها پاک میکند. زیانِ انباشته با سرمایه پایاپای میشود. نتیجه: تعدادِ سهمهای هر سهامدار کم میشود.
بیایید با هم حساب کنیم. شرکتی ۱٬۰۰۰ میلیارد تومان سرمایه و ۶۰۰ میلیارد تومان زیان انباشته دارد. سرمایهٔ واقعیِ باقیمانده ۴۰۰ میلیارد است. اگر سرمایه را به ۴۰۰ میلیارد کم کنند، شما که ۱٬۰۰۰ سهم داشتید، بعد از کاهش سرمایه ۴۰۰ سهم دارید.
آیا پولتان ۶۰ درصد کم شد؟ نه، دستکم روی کاغذ نه. آن ۶۰۰ میلیارد مدتها پیش رفته بود؛ کاهش سرمایه فقط این را رسمی میکند. قیمتِ سهم هم بعد از بازگشایی متناسب تعدیل میشود. در این مثال، ارزشِ هر سهم از نظرِ تئوری حدودِ ۲٫۵ برابر میشود، چون همان شرکت حالا با سهمهای کمتری تقسیم شده است. در عمل واکنشِ بازار به آیندهٔ شرکت بستگی دارد، نه به این حسابوکتاب.
۳. افزایش سرمایه از محل آورده نقدی
شرکت از سهامداران پولِ تازه میخواهد. سرمایهٔ ثبتشده بالا میرود و نسبتِ زیان به سرمایه زیرِ ۵۰٪ میآید. سهامدار حق تقدم میگیرد؛ یعنی حقِ خریدِ سهمِ تازه به قیمتِ اسمی. یا پولش را میدهد، یا حق تقدم را میفروشد.
این تنها راهی است که پولِ واقعی وارد شرکت میکند. اگر شرکت برای آن پول برنامهٔ روشنی داشته باشد (طرحِ توسعه، پرداختِ بدهیِ گران)، میتواند شروعِ برگشت باشد. اگر نه، پولِ تازه هم در همان آتشِ زیان میسوزد. مثلاً گزارشهای خبری میگویند پارسخودرو برای بیرون آمدن از این ماده سراغِ افزایش سرمایه با پولِ سهامداران رفت.
۴. افزایش سرمایه از محل تجدید ارزیابی داراییها
تجدید ارزیابی یعنی شرکت زمین، ساختمان و ماشینآلاتش را که سالها پیش با قیمتِ قدیم در دفترها ثبت کرده، با قیمتِ امروز دوباره ارزشگذاری کند. در کشوری با تورمِ بالای ما، این اختلاف معمولاً خیلی بزرگ است. شرکت مازادِ این ارزشگذاری را به سرمایه اضافه میکند و نسبتِ زیان به سرمایه پایین میآید.
این راه در سالهای اخیر پرطرفدارترین راه شده، چون قانونگذار آن را از نظرِ مالیاتی تسهیل کرده است. ولی حواسمان باشد: با تجدید ارزیابی حتی یک تومان پولِ تازه وارد شرکت نمیشود و زیانِ عملیاتی هم قطع نمیشود. فقط عددِ سرمایه در دفترها بزرگتر میشود. مثلِ این است که خانهتان را دوباره قیمت کنید؛ داراییتان روی کاغذ بیشتر شده، ولی قسطِ ماهِ بعد هنوز سرِ جایش است.
نمونهٔ معروفش ایرانخودرو و سایپاست که طبقِ گزارشهای خبری در اسفند ۱۳۹۹ با تجدید ارزیابی از ماده ۱۴۱ بیرون آمدند، در حالی که پولِ تازهای وارد نشد و زیاندهیشان ادامه داشت. جزئیاتِ این روش را در مقالهٔ افزایش سرمایه چیست؟ و ۴ روش افزایش سرمایه شرکتها باز کردهام.
این چهار راه را کنارِ هم ببینیم
برای اینکه تصمیمِ مجمع را بهتر بفهمید، این جدول چهار راه را از چشمِ سهامدارِ خُرد مقایسه میکند:
| راه | پولِ تازه وارد میشود؟ | تعدادِ سهمِ شما | از شما پول میخواهد؟ | چه پیامی دارد؟ |
|---|---|---|---|---|
| انحلال | نه | سهم از بین میرود | نه | پایانِ کار؛ تهماندهٔ دارایی بعد از بدهیها |
| کاهش سرمایه | نه | کم میشود | نه | پذیرفتنِ واقعیت؛ صادقانه ولی تلخ |
| افزایش از آورده نقدی | بله | زیاد میشود (اگر پول بدهید) | بله، یا حق تقدم را بفروشید | بسته به برنامهٔ مصرفِ پول |
| افزایش از تجدید ارزیابی | نه | زیاد میشود (سهم جایزه) | نه | اصلاحِ دفتری؛ مشکلِ اصلی حل نشده |
پس فقط بیرون آمدن از ماده ۱۴۱ خبرِ خوب نیست. مهم این است که از کدام در بیرون آمده و آیا زیاندهی متوقف شده یا نه.
ماده ۱۴۱ در بورس چه پیامدی برای نماد دارد؟
در شرکتهای بورسی و فرابورسی، ماجرا فقط به مجمع ختم نمیشود. ناظرِ بازار هم وارد میشود. روالِ کلی این است:
- بندِ حسابرس: وقتی شرکت مشمول میشود، حسابرس در گزارشش بندی دربارهٔ مشمولیتِ ماده ۱۴۱ و گاهی تردید در ادامهٔ فعالیتِ شرکت میآورد.
- اطلاعیه در کدال: شرکت باید مشمولیت و برنامهاش برای خروج را در سامانهٔ کدال افشا کند.
- دعوت به مجمع فوقالعاده: نماد برای برگزاریِ مجمع، مثلِ هر مجمعِ دیگری، متوقف میشود.
- مهلتِ ناظر: طبقِ دستورالعملِ پذیرشِ بورس و فرابورس، به شرکت برای بیرون آمدن از این وضعیت مهلت داده میشود. نماد ممکن است در این مدت «تحت احتیاط» یا در فرآیندِ تعلیق قرار بگیرد.
- اگر نتوانست: نماد ممکن است به بازارِ پایینتر، مثلِ بازار پایه فرابورس، منتقل شود یا پذیرشش لغو شود. در بازار پایه حجمِ معامله و نقدشوندگی معمولاً خیلی کمتر است.
طولِ مهلت و جزئیاتِ هر مرحله در دستورالعملها و تصمیمهای موردیِ ناظر آمده و ممکن است عوض شود. برای همین برای هر نماد، آخرین اطلاعیههای همان نماد در کدال را ملاک بگذارید، نه حرفِ گروهها.
یک چیزِ دیگر هم بدانید: شرکتی که زیان انباشته دارد اصلاً نمیتواند در تابلوهای بالای بورس پذیرفته شود. یکی از شرطهای بازار اول فرابورس و تابلوی اصلی بورس نداشتنِ زیان انباشته است. پس شرکتِ «صد و چهل و یکی» معمولاً از قبل هم در تابلوهای پایینتر بوده است.
چطور بفهمیم شرکتی مشمول ماده ۱۴۱ است؟
لازم نیست منتظرِ شایعه بمانید. این چهار قدم کافی است:
- اطلاعیههای کدال را جستوجو کنید. نامِ نماد را بزنید و در عنوانِ اطلاعیهها دنبالِ «ماده ۱۴۱» یا «دعوت به مجمع عمومی فوقالعاده» بگردید.
- ترازنامه را باز کنید. در آخرین صورتهای مالی، دو ردیف را پیدا کنید: «سرمایه» و «سود (زیان) انباشته». اگر زیان انباشته منفی است و قدرِ مطلقش به نصفِ سرمایه رسیده، شرکت مشمول است.
- گزارشِ حسابرس را بخوانید. در بخشِ «تأکید بر مطلب خاص» یا «ابهام با اهمیت در تداوم فعالیت» دنبالِ اشاره به ماده ۱۴۱ باشید.
- پیامهای ناظر را ببینید. در سایتِ TSETMC و در سامانهٔ معاملاتیِ کارگزاری، پیامهای ناظرِ بازار برای هر نماد منتشر میشود.
اگر با خواندنِ صورتهای مالی هنوز راحت نیستید، مقالهٔ آشنایی با صورتهای مالی را اول بخوانید. نیم ساعت وقت میگیرد و بعد این چهار قدم برایتان ده دقیقه کار است.
خرید سهم شرکت مشمول ماده ۱۴۱ ریسک دارد؟
بله، و ریسکش زیاد است. ولی بگذارید منصف باشم: همهٔ این سهمها یکجور نیستند. بعضی وقتها خریدارانِ حرفهای دقیقاً همین سهمها را میخرند، به امیدِ اینکه با یک تجدید ارزیابی یا تغییرِ مدیریت برگردند. گاهی هم برگشتهاند. اما برای آدمهای معمولی مثلِ من و شما که وقتِ دنبال کردنِ هر روزهٔ شرکت را نداریم، این جنس معمولاً جای پساندازِ اصلی نیست.
ریسکهای اصلی اینهاست:
- توقفِ طولانی: بینِ اطلاعیه، مجمع، ثبتِ افزایش سرمایه و بازگشایی ممکن است مدتی پولتان قفل شود.
- رقیق شدن: اگر در افزایش سرمایهٔ نقدی پول نگذارید، سهمِ شما از شرکت کوچکتر میشود.
- انتقال به بازار پایه: نقدشوندگی کم میشود و ممکن است وقتی میخواهید بفروشید، خریدار نباشد.
- بدترین حالت، انحلال: سهامدار آخرِ صف است. مقالهٔ قیمت سهم تا کجا میتواند بریزد؟ نشان میدهد این ریسک چقدر واقعی است.
اگر با این حال میخواهید چنین سهمی را بررسی کنید، این چکلیست را جلوی خودتان بگذارید:
- زیانِ شرکت از کجا میآید؟ زیانِ عملیاتی (کارِ اصلیِ شرکت ضرر میدهد) خیلی بدتر از زیانِ یکباره مثلِ کاهشِ ارزشِ یک دارایی است.
- در فصلهای اخیر روندِ زیان کم شده یا بیشتر شده؟
- برنامهٔ خروجی که در کدال اعلام کرده واقعی است یا فقط تجدید ارزیابی؟
- بدهیهایش چقدر است و به چه کسانی؟
- آیا سهامدارِ عمده توان و انگیزهٔ آوردنِ پولِ تازه دارد؟
- اگر فردا نماد یک سال بسته بماند، زندگیتان به این پول گیر است؟
پس سؤالِ درست این نیست که «این سهم ارزان است؟». سؤالِ درست این است که «چه چیزی قرار است زیان را متوقف کند؟». تصمیمِ نهایی با خودتان.
سه اشتباهِ رایج دربارهٔ ماده ۱۴۱
اشتباهِ اول: «مشمول ماده ۱۴۱ یعنی شرکت ورشکسته است.» نه. ورشکستگی یعنی شرکت نمیتواند بدهیهایش را بپردازد و دادگاه حکمش را میدهد. ماده ۱۴۱ دربارهٔ از دست رفتنِ سرمایه است. شرکت ممکن است مشمول باشد و هنوز کار کند، حقوق بدهد و بدهیهایش را بپردازد.
اشتباهِ دوم: «از ماده ۱۴۱ خارج شد، پس همهچیز خوب است.» در جدولِ بالا دیدیم که تجدید ارزیابی فقط عددِ سرمایه را بزرگ میکند. اگر زیان ادامه پیدا کند، چند سالِ بعد شرکت دوباره به همان نقطه برمیگردد. شرکتهایی بودهاند که چند بار پشتِ سرِ هم همین چرخه را طی کردهاند.
اشتباهِ سوم: «کاهش سرمایه یعنی پولم را از من گرفتند.» همانطور که حساب کردیم، کاهش سرمایه پول را نمیگیرد؛ نشان میدهد پول قبلاً رفته بود. برای فهمِ بهترِ این موضوع، ارزش دفتری سهم را بشناسید: بعد از کاهش سرمایه، ارزشِ دفتریِ هر سهم بالا میرود.
سوالات متداول
ماده ۱۴۱ قانون تجارت به زبان ساده چه میگوید؟
میگوید اگر زیانِ شرکتِ سهامی دستکم نصفِ سرمایهٔ ثبتشده را از بین ببرد، هیئتمدیره باید فوراً مجمع عمومی فوقالعاده بگیرد. سهامداران تصمیم میگیرند شرکت منحل شود یا بماند؛ اگر بماند، باید سرمایه را به اندازهٔ سرمایهٔ موجود کاهش دهد یا با افزایش سرمایه جبران کند.
شرکت مشمول ماده ۱۴۱ یعنی چه؟
یعنی زیان انباشتهٔ شرکت به ۵۰ درصد یا بیشترِ سرمایهٔ ثبتشدهاش رسیده است. برای محاسبه، زیان انباشته را بر سرمایهٔ ثبتشده تقسیم کنید. اگر حاصل نیم یا بیشتر شد، شرکت مشمول است. ملاکِ نهایی صورتهای مالیِ حسابرسیشده و اطلاعیهٔ خودِ شرکت در کدال است.
شرکت مشمول ماده ۱۴۱ چه کار باید بکند؟
باید مجمع عمومی فوقالعاده تشکیل دهد. چهار راه پیشِ رو دارد: انحلال، کاهش سرمایه به اندازهٔ سرمایهٔ موجود، افزایش سرمایه با پولِ تازهٔ سهامداران، یا افزایش سرمایه از محلِ تجدید ارزیابیِ داراییها. در شرکتهای بورسی، برنامهٔ خروج باید در کدال هم افشا شود.
اگر هیئتمدیره مجمع فوقالعاده را دعوت نکند چه میشود؟
در آن صورت بازرسِ قانونیِ شرکت باید مجمع را دعوت کند. اگر باز هم مجمع تشکیل نشد یا نتوانست طبقِ قانون رسمیت پیدا کند، هر ذینفعی، مثلِ سهامدار یا طلبکار، میتواند از دادگاهِ صالح انحلالِ شرکت را درخواست کند.
خرید سهم شرکت مشمول ماده ۱۴۱ ریسک دارد؟
بله، ریسکش بالاست: توقفِ طولانیِ نماد، رقیق شدنِ سهم در افزایش سرمایه، انتقال به بازار پایه و در بدترین حالت انحلال. پیش از خرید ببینید زیان از کجا میآید، روندش رو به کاهش است یا نه، و برنامهٔ خروجِ شرکت واقعی است یا فقط اصلاحِ دفتری.
چطور بفهمیم شرکتی مشمول ماده ۱۴۱ است؟
در کدال اطلاعیههای نماد را برای عبارتِ ماده ۱۴۱ بگردید. در ترازنامه زیان انباشته را با سرمایه مقایسه کنید. گزارشِ حسابرس را برای بندِ مربوط به ماده ۱۴۱ یا تداومِ فعالیت بخوانید. پیامهای ناظرِ بازار برای آن نماد را هم ببینید.
آیا کاهش سرمایه به ضرر سهامدار است؟
کاهش سرمایه در ماده ۱۴۱ خودش پولی از سهامدار نمیگیرد؛ فقط زیانی را که قبلاً رخ داده رسمی میکند. تعدادِ سهمها کم میشود ولی ارزشِ دفتریِ هر سهم بالا میرود و قیمتِ سهم هم بعد از بازگشایی متناسب تعدیل میشود.
خروج از ماده ۱۴۱ با تجدید ارزیابی خبر خوبی است؟
نه لزوماً. تجدید ارزیابی فقط ارزشِ دفتریِ داراییها را بهروز میکند و سرمایه را بزرگتر نشان میدهد؛ پولِ تازهای وارد شرکت نمیشود. اگر زیانِ عملیاتی ادامه داشته باشد، شرکت ممکن است چند سالِ بعد دوباره مشمول شود.
جمعبندی: سه عددی که باید بپرسید
ماده ۱۴۱ قانون تجارت یک چراغِ قرمز است، نه حکمِ اعدام. میگوید نصفِ سرمایهٔ شرکت رفته و سهامداران باید تصمیم بگیرند. شرکت میتواند منحل شود، سرمایه را کم کند، پولِ تازه بیاورد یا داراییهایش را تجدید ارزیابی کند. فقط یکی از این راهها پولِ واقعی وارد شرکت میکند.
پس دفعهٔ بعد که شنیدید سهمی «صد و چهل و یکی شده»، قبل از هر تصمیمی سه چیز را نگاه کنید: نسبتِ زیان انباشته به سرمایه، روندِ زیان در فصلهای اخیر، و راهی که شرکت برای خروج انتخاب کرده. اگر این سه را بدانید، از خیلی از کسانی که فقط شایعه را شنیدهاند یک قدم جلوترید.