
ITM، ATM و OTM در آپشن چیست؟ اختیار در سود، بیتفاوت و در زیان با مثال
فهرست مطالب۱۵ بخش
- ITM، ATM و OTM را با یک کوپنِ خرید بفهمیم
- دو عددی که همهچیز را تعیین میکنند
- اختیار در سود (ITM) یعنی چه؟
- اختیار بیتفاوت (ATM) یعنی چه؟
- اختیار در زیان (OTM) یعنی چه؟
- جدول خلاصه: ITM، ATM و OTM در اختیار خرید و اختیار فروش
- یک زنجیرهٔ اختیارِ فرضی را با هم بخوانیم
- «قرارداد در سود است» با «من سود کردهام» فرق دارد
- کدام آپشن برای خرید بهتر است: OTM، ATM یا ITM؟
- ATM چه ربطی به دلتا دارد؟
- در سررسید با هر کدام چه میشود؟
- پنج اشتباهِ رایج دربارهٔ ITM و OTM
- چکلیست پیش از خریدِ هر قرارداد
- سوالات متداول
- جمعبندی
وقتی زنجیرهٔ آپشن را باز میکنید، کنارِ هر قرارداد سه اسم میبینید: ITM، ATM و OTM. جوابِ کوتاه این است: ITM یا «در سود» یعنی اگر همین امروز روزِ سررسید بود، قرارداد ارزش داشت. ATM یا «بیتفاوت» یعنی قیمتِ اعمال تقریباً با قیمتِ روزِ سهم برابر است. OTM یا «در زیان» یعنی امروز اعمالش هیچ سودی ندارد.
همهٔ این سه اسم از مقایسهٔ فقط دو عدد میآیند: قیمتِ اعمالِ قرارداد و قیمتِ امروزِ دارایی پایه. بیایید با یک مثالِ خانگی شروع کنیم، بعد عددها را جلوی چشم بگذاریم و ببینیم کدامیک برای خرید مناسبتر است و در سررسید با هر کدام چه میشود.
ITM، ATM و OTM را با یک کوپنِ خرید بفهمیم
فرض کنید فرشفروشِ محل به شما کوپنی داده است: «تا آخرِ ماه، این فرش را به قیمتِ ۱۰ میلیون تومان به شما میفروشم.» این کوپن همان اختیار خرید است و آن ۱۰ میلیون همان قیمتِ اعمال.
- اگر قیمتِ همان فرش در بازار ۱۲ میلیون شده باشد، کوپنِ شما الان ۲ میلیون میارزد. این کوپن در سود است.
- اگر قیمتِ بازار همان ۱۰ میلیون باشد، کوپن نه سودی دارد نه ضرری. این کوپن بیتفاوت است.
- اگر قیمتِ بازار ۸ میلیون باشد، هیچکس با کوپنِ ۱۰ میلیونی فرش نمیخرد. این کوپن فعلاً در زیان است. ولی هنوز تا آخرِ ماه وقت هست و شاید قیمت بالا برود؛ برای همین کاملاً بیارزش هم نیست.
پس «در سود» و «در زیان» دربارهٔ خودِ قرارداد است، نه دربارهٔ جیبِ شما. این نکته را نگه دارید؛ جلوتر میبینیم چرا خیلیها سرِ همین اشتباه میکنند. اگر با خودِ آپشن هنوز راحت نیستید، اول مقالهٔ آپشن چیست؟ اختیار معامله به زبان ساده را بخوانید.
دو عددی که همهچیز را تعیین میکنند
قیمت اعمال یعنی قیمتی که در قرارداد نوشته شده و اگر حقتان را بهکار بگیرید، با آن قیمت میخرید یا میفروشید. این عدد تا سررسید ثابت است.
قیمت دارایی پایه یعنی قیمتِ امروزِ همان سهم یا صندوقی که قرارداد رویش نوشته شده. این عدد هر روز، حتی هر دقیقه، عوض میشود.
فاصلهٔ این دو عدد، بهاضافهٔ نوعِ قرارداد (خرید یا فروش)، میگوید قرارداد کجای این سه دسته است. برای همین وضعیتِ یک قرارداد ثابت نیست. قراردادی که صبح در زیان بود، ممکن است ظهر با یک صفِ خرید در سود شود.
اختیار در سود (ITM) یعنی چه؟
ITM کوتاهشدهٔ In The Money است، یعنی «پول تویش هست». قراردادِ در سود ارزش ذاتی دارد. ارزش ذاتی یعنی سودی که اگر همین حالا اعمال میکردید، به دست میآمد.
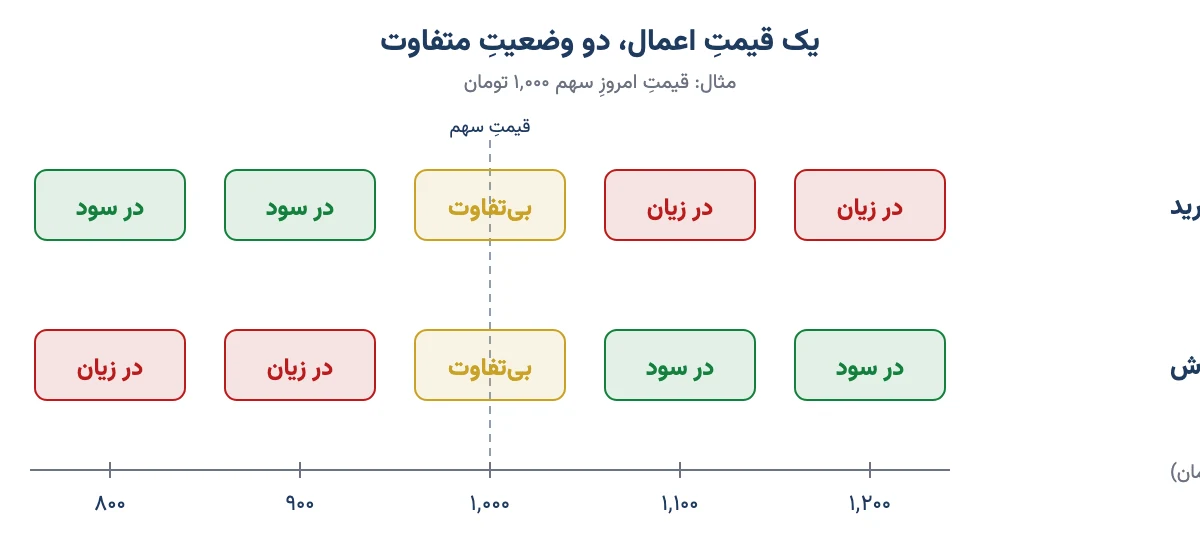
- اختیار خرید در سود: قیمتِ سهم بالاتر از قیمتِ اعمال است. مثلاً سهم ۱٬۰۰۰ تومان است و شما حقِ خریدنش را با ۹۰۰ تومان دارید. ارزشِ ذاتی ۱۰۰ تومان است.
- اختیار فروش در سود: قیمتِ سهم پایینتر از قیمتِ اعمال است. مثلاً سهم ۱٬۰۰۰ تومان است و شما حقِ فروختنش را با ۱٬۱۰۰ تومان دارید. ارزشِ ذاتی باز هم ۱۰۰ تومان است.
هرچه این فاصله بیشتر باشد، میگویند قرارداد «عمیقاً در سود» (Deep ITM) است. چنین قراردادی گران است، ولی رفتارش خیلی شبیهِ خودِ سهم میشود.
اختیار بیتفاوت (ATM) یعنی چه؟
ATM یعنی At The Money؛ قیمتِ اعمال برابر یا خیلی نزدیک به قیمتِ روزِ سهم است. در عمل قیمتِ اعمالِ دقیقاً برابر کمتر پیدا میشود، برای همین نزدیکترین قیمتِ اعمال به قیمتِ سهم را بیتفاوت حساب میکنند. به قراردادهای کمی دورتر هم «نزدیک به پول» (Near The Money) میگویند.
قراردادِ بیتفاوت ارزش ذاتی ندارد و تقریباً همهٔ قیمتش ارزش زمانی است. ارزش زمانی یعنی پولی که بابتِ «شاید» میدهید؛ شانسِ اینکه تا سررسید قیمت به نفعتان حرکت کند. نکتهٔ جالب این است که اختیار خرید و اختیار فروشِ یک سهم با یک قیمتِ اعمال، میتوانند همزمان بیتفاوت باشند.
اختیار در زیان (OTM) یعنی چه؟
OTM یعنی Out of The Money؛ «پول تویش نیست». اگر امروز اعمالش کنید، هیچ سودی نمیبرید.
- اختیار خرید در زیان: قیمتِ اعمال بالاتر از قیمتِ سهم است. چه کسی سهمِ ۱٬۰۰۰ تومانی را با ۱٬۲۰۰ تومان میخرد؟ هیچکس.
- اختیار فروش در زیان: قیمتِ اعمال پایینتر از قیمتِ سهم است. چه کسی سهمِ ۱٬۰۰۰ تومانی را ۸۰۰ تومان میفروشد؟ باز هم هیچکس.
قراردادِ در زیان فقط ارزش زمانی دارد و برای همین ارزان است. «عمیقاً در زیان» (Deep OTM) هم یعنی قیمتِ اعمال خیلی دور است و احتمالِ رسیدن به آن کم.
جدول خلاصه: ITM، ATM و OTM در اختیار خرید و اختیار فروش
این جدول را یک بار با دقت نگاه کنید؛ کافی است جهتِ اختیار خرید را حفظ کنید، اختیار فروش دقیقاً برعکس است.
| وضعیت | اختیار خرید (Call) | اختیار فروش (Put) | ارزش ذاتی |
|---|---|---|---|
| در سود (ITM) | قیمت سهم بالاتر از قیمت اعمال | قیمت سهم پایینتر از قیمت اعمال | دارد |
| بیتفاوت (ATM) | قیمت سهم ≈ قیمت اعمال | قیمت سهم ≈ قیمت اعمال | صفر یا نزدیک صفر |
| در زیان (OTM) | قیمت سهم پایینتر از قیمت اعمال | قیمت سهم بالاتر از قیمت اعمال | ندارد |
پس یک قیمتِ اعمالِ مشخص، مثلاً ۹۰۰ تومان روی سهمِ ۱٬۰۰۰ تومانی، برای اختیار خرید در سود است و برای اختیار فروش در زیان. شکلِ زیر همین را روی یک خطِ قیمت نشان میدهد.
یک زنجیرهٔ اختیارِ فرضی را با هم بخوانیم
در سامانهٔ کارگزاری، قراردادهای یک دارایی پایه در «زنجیرهٔ اختیار» بر اساسِ قیمتِ اعمال چیده میشوند. فرض کنیم سهمی امروز ۱٬۰۰۰ تومان است و تا سررسید حدودِ دو ماه مانده. قیمتها مثالاند و فقط برای فهمِ منطقِ کار ساخته شدهاند:
| قیمت اعمال | وضعیت | قیمت قرارداد | ارزش ذاتی | ارزش زمانی |
|---|---|---|---|---|
| ۸۰۰ | عمیقاً در سود | ۲۳۰ | ۲۰۰ | ۳۰ |
| ۹۰۰ | در سود | ۱۵۰ | ۱۰۰ | ۵۰ |
| ۱٬۰۰۰ | بیتفاوت | ۸۵ | ۰ | ۸۵ |
| ۱٬۱۰۰ | در زیان | ۴۰ | ۰ | ۴۰ |
| ۱٬۲۰۰ | عمیقاً در زیان | ۱۵ | ۰ | ۱۵ |
دو چیز از این جدول پیداست. اول اینکه هرچه به سمتِ در سود بروید، قرارداد گرانتر میشود، چون ارزش ذاتی رویش جمع میشود. دوم اینکه ارزش زمانی در قراردادِ بیتفاوت از همه بیشتر است. دلیلش ساده است: آنجا هیچکس نمیداند قیمت به کدام طرف میرود و عدمقطعیت بیشترین است.
یادتان باشد هر قرارداد معمولاً ۱٬۰۰۰ سهم است و قیمتِ روی تابلو به ریال است. قیمتِ ۸۵ تومان یعنی روی تابلو ۸۵۰ ریال میبینید و یک قرارداد ۸۵٬۰۰۰ تومان میشود.
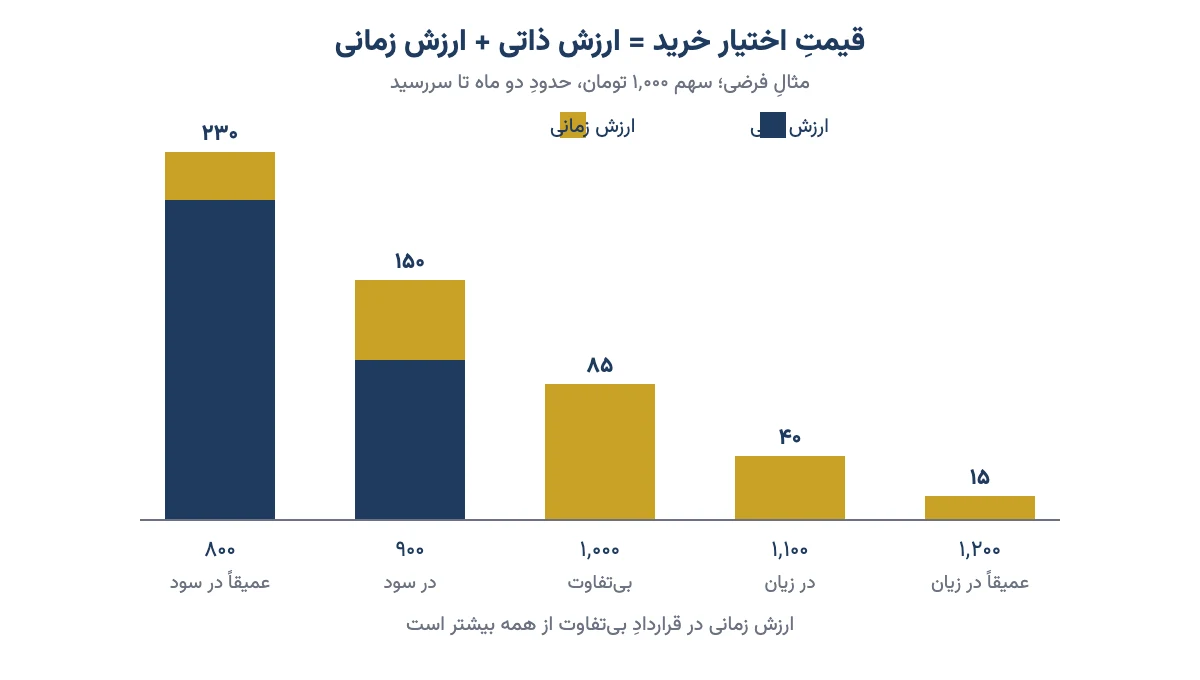
پس قیمتِ هر آپشن از دو تکه ساخته شده: ارزشِ ذاتی که فقط قراردادهای در سود دارند، و ارزشِ زمانی که همه دارند و در بیتفاوتها به اوج میرسد. این دو تکه را در مقالهٔ یونانیهای اختیار معامله هم از زاویهٔ تتا دیدهایم.
«قرارداد در سود است» با «من سود کردهام» فرق دارد
این بزرگترین سوءتفاهم است. فرض کنید اختیار خریدِ ۹۰۰ را ۱۵۰ تومان خریدهاید. سررسید رسیده و سهم ۱٬۰۲۰ تومان است. قرارداد در سود است، چون ارزش ذاتیاش ۱۲۰ تومان است. ولی شما ۱۵۰ تومان دادهاید. یعنی با اینکه قرارداد «در سود» است، شما ۳۰ تومان در هر سهم ضرر کردهاید.
نقطهٔ سربهسرِ خریدارِ اختیار خرید، قیمتِ اعمال بهاضافهٔ قیمتی است که پرداخته؛ اینجا ۹۰۰ + ۱۵۰ = ۱٬۰۵۰ تومان. در اختیار فروش، قیمتِ اعمال منهای قیمتی است که پرداخته. کارمزد هم این نقطه را کمی جلوتر میبرد. پس پیش از خرید، نقطهٔ سربهسر را خودتان حساب کنید، نه اینکه به برچسبِ «در سود» دل ببندید.
یک نکتهٔ دیگر: این اسمها از دیدِ خریدار گذاشته شدهاند. قراردادی که در سود است، برای فروشندهاش دردسر است، چون یعنی ممکن است مجبور شود به تعهدش عمل کند.
کدام آپشن برای خرید بهتر است: OTM، ATM یا ITM؟
خیلیها از من میپرسند کدام بهتر است. جوابِ صادقانه این است: هیچکدام «بهتر» نیست؛ هر کدام شرطی جدا روی بازار است. بیایید با همان زنجیرهٔ فرضی حساب کنیم که در سررسید، با قیمتهای مختلفِ سهم، هر خریدار چند درصد سود یا زیان میکند:
| قیمت سهم در سررسید | ۹۰۰ در سود (۱۵۰ تومان) | ۱٬۰۰۰ بیتفاوت (۸۵ تومان) | ۱٬۱۰۰ در زیان (۴۰ تومان) | ۱٬۲۰۰ عمیقاً در زیان (۱۵ تومان) |
|---|---|---|---|---|
| ۹۰۰ (۱۰٪ افت) | ۱۰۰٪ زیان | ۱۰۰٪ زیان | ۱۰۰٪ زیان | ۱۰۰٪ زیان |
| ۱٬۰۰۰ (بیتغییر) | ۳۳٪ زیان | ۱۰۰٪ زیان | ۱۰۰٪ زیان | ۱۰۰٪ زیان |
| ۱٬۱۰۰ (۱۰٪ رشد) | ۳۳٪ سود | ۱۸٪ سود | ۱۰۰٪ زیان | ۱۰۰٪ زیان |
| ۱٬۳۰۰ (۳۰٪ رشد) | ۱۶۷٪ سود | ۲۵۳٪ سود | ۴۰۰٪ سود | ۵۶۷٪ سود |
| نقطهٔ سربهسر | ۱٬۰۵۰ | ۱٬۰۸۵ | ۱٬۱۴۰ | ۱٬۲۱۵ |
ردیفِ سوم را ببینید. سهم ۱۰٪ بالا رفته و پیشبینیِ همه درست بوده. با این حال خریدارِ قراردادهای در زیان کلِ پولش را باخته است. ولی در ردیفِ چهارم، همان قراردادِ ۱۵ تومانی بیشترین سود را داده. این همان دو لبهٔ اهرم است: با پولِ کم روی حرکتِ بزرگ شرط میبندید، ولی اگر حرکت به اندازه یا بهموقع نیاید، همهاش میرود.
برای مقایسهٔ راحتتر، ویژگیهای هر دسته را کنار هم گذاشتهام:
| ویژگی | در سود (ITM) | بیتفاوت (ATM) | در زیان (OTM) |
|---|---|---|---|
| قیمت قرارداد | گران | متوسط | ارزان |
| اهرم | کم | متوسط | زیاد |
| احتمالِ اینکه در سررسید ارزشی بماند | بیشتر | حدودِ نیمهنیمه | کم |
| حرکتِ لازم برای سود | کوچک | متوسط | بزرگ و سریع |
| آسیب از گذشتِ زمان (به نسبتِ قیمت) | کم | زیاد | بیشترین |
| مناسبِ چه کسی | کسی که میخواهد شبیهِ سهم با پولِ کمتر رفتار کند | کسی که انتظارِ حرکتِ معقول در زمانِ معقول دارد | کسی که حرکتِ تند انتظار دارد و از دست دادنِ کلِ مبلغ را پذیرفته |
توصیهٔ من به تازهکارها این است که با قراردادهای عمیقاً در زیان شروع نکنند. ارزان بودنشان وسوسهکننده است، ولی ارزان بودن اینجا معمولاً یعنی احتمالِ کم. مثلِ بلیتِ بختآزمایی است: گاهی برنده میشود و همه تعریفش را میکنند، ولی بیشترِ بلیتها بیصدا دور ریخته میشوند. اگر هم سهم را دارید و دنبالِ بیمهاید، داستان فرق میکند؛ آنجا خریدِ اختیار فروشِ کمی در زیان، مثلِ بیمه با فرانشیزِ بیشتر، منطقی است. این را در مقالهٔ اختیار فروش و پوت محافظتی باز کردهام.
ATM چه ربطی به دلتا دارد؟
دلتا یعنی اگر سهم یک تومان بالا برود، قیمتِ قرارداد تقریباً چقدر جابهجا میشود. وضعیتِ قرارداد و دلتا دست در دستِ هماند:
- عمیقاً در سود: دلتا نزدیکِ ۱ است؛ قرارداد تقریباً تومانبهتومان با سهم حرکت میکند.
- بیتفاوت: دلتا در منابعِ خارجی «حدودِ ۰٫۵» گفته میشود. ولی در ایران با نرخِ بهرهٔ بالا، دلتای اختیار خریدِ بیتفاوت معمولاً بیشتر است؛ در مثالِ مقالهٔ یونانیها با نرخِ ۳۰٪ و دو ماه تا سررسید، حدودِ ۰٫۶۵ شد.
- عمیقاً در زیان: دلتا نزدیکِ صفر است؛ سهم کمی بالا و پایین برود، قرارداد تکان نمیخورد.
بعضیها دلتا را تقریبِ سادهای از احتمالِ «در سود تمام شدن» میدانند. این برداشت خشن است ولی برای شروع بد نیست. گاما و تتا هم در قراردادهای بیتفاوت بیشترین مقدار را دارند؛ یعنی هم دلتایشان سریعتر عوض میشود و هم هر روز بیشتر از ارزش زمانیشان آب میشود.
پس اگر قراردادِ بیتفاوت میخرید، بدانید روی حساسترین نقطهٔ زنجیره ایستادهاید. همهچیز آنجا تندتر اتفاق میافتد.
در سررسید با هر کدام چه میشود؟
روزِ سررسید ارزش زمانی صفر میشود و فقط ارزش ذاتی میماند. اختیارهای بورس ایران اروپاییاند، یعنی فقط در سررسید میشود آنها را اعمال کرد. البته تا پیش از آن هر روز میتوانید خودِ قرارداد را در بازار بفروشید.
- قراردادِ در سود: دو راه دارید. یا پیش از سررسید آن را در بازار میفروشید، یا در مهلتی که سامانهٔ معاملاتی اعلام میکند درخواستِ اعمال ثبت میکنید. طبقِ رویهٔ فعلی، برای خریدار اعمال خودکار نیست؛ اگر درخواست ندهید، ممکن است حتی قراردادِ در سود هم بینتیجه بماند. فروشندهها اما بهطورِ پیشفرض متعهدند.
- قراردادِ بیتفاوت: ارزش ذاتیاش صفر یا ناچیز است. اعمالش بعد از کارمزد معمولاً چیزی نمیدهد. خیلیها چند روز پیش از سررسید، هر چه از ارزش زمانی مانده را با فروش پس میگیرند.
- قراردادِ در زیان: بیارزش منقضی میشود. خریدار همهٔ مبلغی را که پرداخته از دست میدهد و فروشنده همهٔ آن را نگه میدارد و وجه تضمینش آزاد میشود.
اعمالِ فیزیکیِ قراردادِ در سود پولِ زیادی میخواهد. یک قراردادِ اختیار خریدِ ۹۰۰ را شاید ۱۵۰ هزار تومان خریده باشید، ولی برای اعمالش باید ۹۰۰ × ۱٬۰۰۰ یعنی ۹۰۰ هزار تومان نقد در حساب داشته باشید. تسویهٔ نقدی فقط برای قراردادهای در سود و با شرایطی که بورس اعلام میکند ممکن است. این قاعدهها گاهی اصلاح میشوند؛ پیش از هر سررسید اطلاعیهٔ همان نماد را بخوانید و هزینهها را از جدولِ کارمزد معاملات کارگزاریتان بگیرید.
پنج اشتباهِ رایج دربارهٔ ITM و OTM
- یکی گرفتنِ «در سود» با سودِ خودتان. قراردادِ در سود میتواند برای شما زیانده باشد، اگر گران خریده باشید. همیشه نقطهٔ سربهسر را حساب کنید.
- جابهجا کردنِ جهتِ اختیار فروش. قیمتِ اعمالِ پایین برای اختیار خرید در سود است و برای اختیار فروش در زیان. جدولِ بالا را کنارِ دستتان نگه دارید.
- فکر کردن به اینکه وضعیت ثابت است. با هر تغییرِ قیمتِ سهم، وضعیت هم عوض میشود. قراردادِ بیتفاوتِ امروز ممکن است فردا در زیان باشد.
- خریدنِ انبوهِ قراردادِ ارزانِ در زیان در هفتهٔ آخر. نزدیکِ سررسید ارزش زمانی تند آب میشود. سهم باید خیلی زیاد و خیلی سریع حرکت کند تا چیزی بماند.
- فراموش کردنِ مهلتِ اعمال و پولِ لازم. قراردادِ در سود اگر نه فروخته شود و نه درخواستِ اعمال بگیرد، میتواند از دست برود.
چکلیست پیش از خریدِ هر قرارداد
- قیمتِ اعمال و قیمتِ امروزِ سهم را دیدم و میدانم قرارداد در سود است، بیتفاوت است یا در زیان.
- ارزش ذاتی و ارزش زمانی را از هم جدا کردم.
- نقطهٔ سربهسر را با کارمزد حساب کردم.
- میدانم سهم تا سررسید باید چند درصد حرکت کند و آیا این حرکت منطقی است.
- حجمِ معاملات و فاصلهٔ قیمتِ خرید و فروش را دیدم تا بیرون آمدن سخت نباشد.
- تاریخِ سررسید و مهلتِ اعمال را یادداشت کردم.
- قبول دارم که ممکن است کلِ مبلغ را از دست بدهم و این مبلغ زندگیام را به هم نمیریزد.
اگر این مفاهیم برایتان تازه است، اندازهٔ ریسک و ریوارد هر معامله را هم جدا بسنجید؛ مقالهٔ نسبت ریسک به ریوارد در این کار کمک میکند. برای اهرم بدونِ سررسید هم صندوق اهرمی راهِ دیگری است که خیلی از اختیارهای پرمعاملهٔ بازار رویش نوشته شدهاند. و اگر میخواهید همهٔ اینها را منظم و با تمرین یاد بگیرید، دورهٔ آموزشی بازار آتی و آپشن برای همین ساخته شده است.
سوالات متداول
ITM یعنی چه؟
ITM یا اختیار در سود یعنی قراردادی که اگر همین امروز سررسید میشد ارزش داشت. در اختیار خرید یعنی قیمت سهم بالاتر از قیمت اعمال است و در اختیار فروش یعنی قیمت سهم پایینتر از قیمت اعمال است.
OTM یعنی چه؟
OTM یا اختیار در زیان قراردادی است که امروز اعمالش سودی ندارد و فقط ارزش زمانی دارد. اختیار خریدی که قیمت اعمالش بالاتر از قیمت سهم است، یا اختیار فروشی که قیمت اعمالش پایینتر است، در زیان حساب میشود.
اختیار بیتفاوت یا ATM چیست؟
اختیار بیتفاوت قراردادی است که قیمت اعمالش برابر یا خیلی نزدیک به قیمت روز دارایی پایه است. ارزش ذاتی ندارد، بیشترین ارزش زمانی را دارد و به حرکت قیمت سهم از همه حساستر است.
کدام آپشن برای خرید بهتر است، OTM یا ITM؟
هیچکدام همیشه بهتر نیست. ITM گرانتر است ولی احتمال ماندن ارزش در سررسید بیشتر است و حرکت کوچکتری لازم دارد. OTM ارزان و پراهرم است ولی سهم باید تند و بهموقع حرکت کند، وگرنه کل مبلغ از دست میرود.
در سررسید با اختیار در زیان چه میشود؟
اختیار در زیان در سررسید بیارزش منقضی میشود. خریدار همهٔ مبلغی را که برای قرارداد پرداخته از دست میدهد و فروشنده آن مبلغ را نگه میدارد و وجه تضمینش آزاد میشود.
ATM چه ربطی به دلتا دارد؟
دلتای اختیار بیتفاوت در منابع خارجی حدود نیم گفته میشود، ولی در ایران به دلیل نرخ بهرهٔ بالا معمولاً بیشتر است. قرارداد عمیقاً در سود دلتای نزدیک یک و قرارداد عمیقاً در زیان دلتای نزدیک صفر دارد.
آیا اختیار در سود یعنی خریدار حتماً سود کرده است؟
نه. در سود بودن یعنی قرارداد ارزش ذاتی دارد. اگر قیمتی که برای قرارداد پرداختهاید از ارزش ذاتی بیشتر باشد، هنوز ضرر کردهاید. خریدار اختیار خرید فقط بالاتر از قیمت اعمال بهاضافهٔ قیمت پرداختی سود میکند.
آیا اختیار در سود در بورس ایران خودکار اعمال میشود؟
طبق رویهٔ فعلی برای خریدار خودکار نیست. باید یا پیش از سررسید قرارداد را بفروشید یا در مهلتی که سامانه اعلام میکند درخواست اعمال بدهید و پول لازم را آماده کنید. پیش از هر سررسید اطلاعیهٔ بورس را بخوانید.
جمعبندی
ITM، ATM و OTM فقط میگویند قیمتِ اعمال نسبت به قیمتِ امروزِ سهم کجاست. در سود یعنی ارزش ذاتی دارد، بیتفاوت یعنی روی مرز است و در زیان یعنی فعلاً فقط امید دارد. هیچکدام خوب یا بد نیست؛ هر کدام قیمت، اهرم و احتمالِ خودش را دارد.
پس دفعهٔ بعد که زنجیرهٔ اختیار را باز کردید، پیش از نگاه به ارزانی و گرانی، سه چیز را بپرسید: قرارداد کجای این سه دسته است، نقطهٔ سربهسرش کجاست، و سهم تا سررسید واقعاً میتواند به آنجا برسد؟ تصمیمِ نهایی با خودتان است.