
پوت یا اختیار فروش چیست؟ به زبان ساده، با استراتژی پوت محافظتی
فهرست مطالب۱۳ بخش
- پوت یا اختیار فروش چیست؟ از چه تکههایی ساخته شده؟
- پوت چطور کار میکند؟ بیایید با یک مثال حساب کنیم
- پوتِ در سود، بیتفاوت و در زیان یعنی چه؟
- خریدار و فروشندهٔ پوت هر کدام چه میخواهند؟
- فرق پوت و کال چیست؟
- استراتژی پوت محافظتی چطور کار میکند؟
- مرید پوت (married put) با پوت محافظتی چه فرقی دارد؟
- مثال عددیِ پوت محافظتی: کفِ زیان را جلوی چشم ببینیم
- قیمت اعمال و سررسید را چطور انتخاب کنیم؟
- پوت محافظتی بهتر است یا حد ضرر یا فروشِ سهم؟
- خرید پوت در بورس تهران چطور انجام میشود؟
- اختیار فروش تبعی چیست و چه فرقی با پوتِ معمولی دارد؟
- قیمتِ پوت از چه ساخته میشود؟
- هفت اشتباهی که موقعِ خریدِ پوت پولتان را میبرد
- چکلیستِ پیش از خریدِ پوت محافظتی
- سوالات متداول
- جمعبندی
پوت (Put Option) یا اختیار فروش یعنی حقِ فروختنِ یک سهم به قیمتی که از امروز معلوم است، تا یک تاریخِ مشخص. خریدارِ پوت برای این حق پولی میدهد که به آن «پرمیوم» میگویند. اگر قیمت ریخت، سهم را به همان قیمتِ از پیش تعیینشده میفروشد؛ اگر نریخت، فقط همان پرمیوم را از دست داده است.
سادهترین تصویرِ پوت، بیمهنامه است. شما ماشینتان را بیمهٔ بدنه میکنید، نه چون منتظرِ تصادفاید، بلکه چون نمیخواهید یک اتفاق همهٔ پساندازتان را ببرد. پوت همین کار را برای سهم میکند. در این راهنما با هم میبینیم پوت چطور کار میکند، فرقش با کال چیست، استراتژی پوت محافظتی چه شکلی است و خرید پوت در بورس تهران چه مراحلی دارد. اگر با خودِ این قراردادها آشنا نیستید، اول مقالهٔ اختیار معامله چیست را بخوانید.
پوت یا اختیار فروش چیست؟ از چه تکههایی ساخته شده؟
خیلیها میپرسند: «این قرارداد دقیقاً چه چیزی را به من میدهد؟» جوابِ کوتاه: یک قیمتِ کف برای داراییتان، تا یک تاریخِ معلوم. ولی هر قرارداد پوت چند تکهٔ ثابت دارد که پیش از معامله باید بشناسید. در بورس تهران همهٔ اینها در صفحهٔ مشخصاتِ نماد و اطلاعیهٔ انتشارِ قرارداد آمده است.
| اسم | یعنی چه؟ | در بورس تهران |
|---|---|---|
| دارایی پایه | چیزی که حقِ فروشش را میخرید | سهم یا واحدِ صندوق؛ در بورس کالا گواهی سپرده |
| قیمت اعمال | قیمتی که با آن میتوانید بفروشید؛ همان «قیمتِ کف» | به ریال در نامِ کاملِ قرارداد میآید |
| سررسید | روزی که اعتبارِ این حق تمام میشود | معمولاً چندماهه؛ در مشخصاتِ نماد |
| پرمیوم | پولی که خریدار برای این حق میدهد؛ همان «حق بیمه» | قیمتِ تابلوی نماد، به ازای هر سهم |
| اندازهٔ قرارداد | هر قرارداد چند سهم را پوشش میدهد | بیشترِ اختیارهای سهامی ۱٬۰۰۰ سهم؛ همیشه چک کنید |
| سبک اعمال | چه وقت میشود از این حق استفاده کرد | اروپایی، یعنی فقط در سررسید |
از این جدول دو نکته را همین اول جدی بگیرید. اول، عددی که روی تابلو میبینید پرمیومِ هر سهم است. مبلغِ واقعیِ یک قرارداد، این عدد ضرب در اندازهٔ قرارداد است. دوم، سبکِ اعمال اروپایی است. یعنی پیش از سررسید نمیتوانید سهم را به قیمت اعمال تحویل بدهید. اگر زودتر خواستید بیرون بیایید، باید خودِ قرارداد پوت را در بازار بفروشید.
پس پوت چهار عددِ اصلی دارد: قیمت اعمال، سررسید، پرمیوم و اندازهٔ قرارداد. با همین چهار عدد میشود همهچیز را حساب کرد.
پوت چطور کار میکند؟ بیایید با یک مثال حساب کنیم
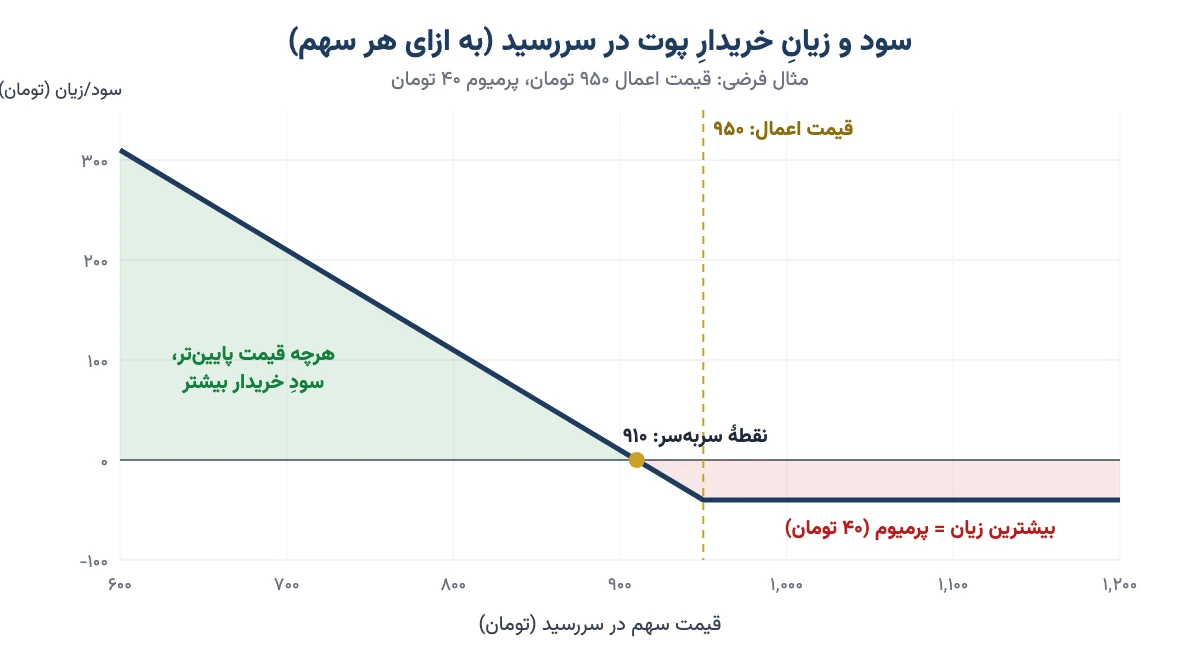
فرض کنیم سهمی به نامِ «الف» امروز ۱٬۰۰۰ تومان است. یک قرارداد پوت روی آن هست با قیمت اعمال ۹۵۰ تومان و سررسیدِ دوماهه. پرمیومش ۴۰ تومان است. هر قرارداد ۱٬۰۰۰ سهم است، پس یک قرارداد ۴۰ هزار تومان خرج دارد. این عددها همه فرضیاند و کارمزد را برای سادگی کنار گذاشتهام.
حالا ببینیم دو ماه بعد، در روزِ سررسید، با قیمتهای مختلفِ سهم چه میشود:
| قیمت سهم در سررسید | ارزش ذاتیِ هر سهم | سود یا زیانِ هر سهم | سود یا زیانِ یک قرارداد |
|---|---|---|---|
| ۷۰۰ | ۲۵۰ | +۲۱۰ | +۲۱۰٬۰۰۰ تومان |
| ۸۵۰ | ۱۰۰ | +۶۰ | +۶۰٬۰۰۰ تومان |
| ۹۱۰ | ۴۰ | ۰ | سربهسر |
| ۹۵۰ | ۰ | −۴۰ | −۴۰٬۰۰۰ تومان |
| ۱٬۱۰۰ | ۰ | −۴۰ | −۴۰٬۰۰۰ تومان |
«ارزش ذاتی» یعنی اگر همین امروز از حقتان استفاده کنید، چقدر میارزد. وقتی سهم ۷۰۰ تومان است و شما حق دارید آن را ۹۵۰ بفروشید، این حق به ازای هر سهم ۲۵۰ تومان میارزد. ۴۰ تومان پرمیوم را که کم کنیم، ۲۱۰ تومان سود میماند.
از همین جدول سه قاعده بیرون میآید:
- نقطهٔ سربهسر = قیمت اعمال − پرمیوم. اینجا ۹۵۰ − ۴۰ = ۹۱۰ تومان. یعنی سهم باید بیش از ۹٪ بریزد تا خریدارِ پوت سود کند.
- زیانِ محدود: بیشترین زیانِ خریدار همان پرمیومی است که داده. سهم هر قدر هم بالا برود، بیشتر از ۴۰ تومان از جیبش نمیرود.
- سودِ بزرگ ولی سقفدار: قیمتِ سهم از صفر پایینتر نمیرود. پس بیشترین سودِ هر سهم ۹۵۰ − ۴۰ = ۹۱۰ تومان است. در کال سقفی برای سود نیست؛ در پوت هست.
یک چیزِ دیگر هم در این مثال پنهان است: اهرم. اگر سهم به ۸۵۰ برسد، سهامدار ۱۰٪ ضرر کرده. ولی خریدارِ پوت با ۴۰ تومان پول، ۶۰ تومان سود گرفته؛ یعنی ۱۵۰٪. این تیغ دو لبه دارد. اگر سهم تکان نخورد، کلِ ۴۰ تومان در سررسید صفر میشود.
پس خریدِ پوت شبیهِ خریدِ بیمه است: هزینهاش معلوم و کم است، و فقط وقتی به کار میآید که «اتفاق» واقعاً بیفتد.
پوتِ در سود، بیتفاوت و در زیان یعنی چه؟
این سه اسم را زیاد میشنوید و در پوت برعکسِ کالاند. پوت وقتی در سود (ITM) است که قیمتِ سهم زیرِ قیمت اعمال باشد؛ یعنی همین امروز ارزش ذاتی دارد. وقتی قیمتِ سهم نزدیکِ قیمت اعمال است، پوت بیتفاوت (ATM) است. اگر قیمتِ سهم بالاتر از قیمت اعمال باشد، پوت در زیان (OTM) است و فقط «ارزش زمانی» دارد، یعنی ارزشِ امیدِ ریزش تا سررسید. در مثالِ ما، با سهمِ ۱٬۰۰۰ تومانی، پوتِ ۹۵۰ در زیان است.
خریدار و فروشندهٔ پوت هر کدام چه میخواهند؟
هر بیمهنامه دو طرف دارد: بیمهگذار و بیمهگر. در پوت هم همین است. خریدار پرمیوم میدهد و حق میگیرد. فروشنده، که به او «نویسندهٔ قرارداد» هم میگویند، پرمیوم میگیرد و تعهد میدهد که اگر خریدار خواست، سهم را به قیمت اعمال از او بخرد. نگاهِ این دو به بازار هم فرق دارد.
| ویژگی | خریدارِ پوت | فروشندهٔ پوت |
|---|---|---|
| از بازار چه انتظاری دارد؟ | ریزشِ جدی، یا فقط میخواهد بیمه باشد | آرامش یا رشد؛ یا آماده است سهم را ارزانتر بخرد |
| حق یا تعهد؟ | حقِ فروش در سررسید | تعهدِ خرید، اگر خریدار اعمال کند |
| بیشترین سود | ۹۱۰ تومان به ازای هر سهم | ۴۰ تومان (همان پرمیوم) |
| بیشترین زیان | ۴۰ تومان (همان پرمیوم) | ۹۱۰ تومان به ازای هر سهم |
| وجه تضمین | ندارد | دارد و هر روز بهروز میشود |
| گذشتِ زمان | به ضررِ اوست | به نفعِ اوست |
«وجه تضمین» یعنی پولی که فروشنده باید پیشِ کارگزار بگذارد تا مطمئن باشند پای تعهدش میایستد؛ مثلِ ودیعهای که مستأجر به صاحبخانه میدهد. جدول نشان میدهد سود و زیانِ این دو، آینهٔ هم است: هر چه یکی میبرد، دیگری میبازد.
شاید جایی خوانده باشید که «زیانِ فروشندهٔ اختیار فروش نامحدود است». این دقیق نیست. زیانِ فروشندهٔ پوت بزرگ است ولی سقف دارد، چون قیمتِ سهم نهایتاً صفر میشود و پایینتر نمیرود. زیانِ نامحدود مالِ فروشندهٔ کالِ بیپوشش است. با این حال این سقف آنقدر دور است که فروشِ پوت بدونِ پولِ کافی، کارِ تازهکار نیست.
بعضیها پوت را برای خریدِ ارزانترِ سهم میفروشند. منطقشان این است: «اگر سهم به ۹۵۰ برسد، خوشحال میشوم بخرم؛ تا آن موقع پرمیوم را میگیرم.» این روش فقط وقتی معنا دارد که واقعاً پولِ خریدِ سهم را کنار گذاشته باشید و آن سهم را با همان قیمت بخواهید.
پس اگر تازه شروع کردهاید، جایتان سمتِ خریدار است: زیانتان از اول معلوم است.
فرق پوت و کال چیست؟
کال (Call) یا اختیار خرید، حقِ خریدن است و پوت حقِ فروختن. خریدارِ کال از رشد سود میکند و خریدارِ پوت از ریزش. اگر کال مثلِ «بیعانه برای خریدِ خانهای که فکر میکنید گران میشود» است، پوت مثلِ «قولِ خرید از کسی است که تضمین کرده خانهتان را حداقل به فلان قیمت بخرد». بقیهٔ تفاوتها از همین یک فرق بیرون میآید.
| ویژگی | کال (اختیار خرید) | پوت (اختیار فروش) |
|---|---|---|
| حقِ خریدار | خرید به قیمت اعمال | فروش به قیمت اعمال |
| خریدار از چه سود میکند؟ | رشدِ قیمت | ریزشِ قیمت |
| حرفِ اولِ نماد در بورس تهران | «ض» | «ط» |
| کِی در سود است؟ | قیمت سهم بالاتر از قیمت اعمال | قیمت سهم پایینتر از قیمت اعمال |
| نقطهٔ سربهسرِ خریدار | قیمت اعمال + پرمیوم | قیمت اعمال − پرمیوم |
| بیشترین سودِ خریدار | بیسقف | قیمت اعمال − پرمیوم |
| دلتا | بین ۰ و ۱ | بین −۱ و ۰ |
| کاربردِ رایج | اهرم برای رشد، بهجای خریدِ سهم | بیمهٔ سبد، سود از ریزش |
«دلتا» یعنی پرمیوم با هر یک تومان تغییرِ سهم، چقدر جابهجا میشود. منفی بودنِ دلتای پوت یعنی وقتی سهم یک تومان بالا میرود، پرمیومِ پوت کمتر از یک تومان پایین میآید. برای فهمِ دقیقِ این عدد و بقیهٔ حساسیتها، مقالهٔ یونانیهای اختیار معامله را ببینید.
استراتژی پوت محافظتی چطور کار میکند؟
این مهمترین کاربردِ پوت برای آدمهای معمولی مثلِ من و شماست. پوت محافظتی (Protective Put) یعنی سهمی را که دارید نگه دارید و همزمان به همان تعداد پوت بخرید. نتیجه یک «کفِ زیان» است: سهم هر قدر بریزد، زیانتان از این عدد بیشتر نمیشود:
بیشترین زیان = (قیمتِ خرید − قیمت اعمال) + پرمیوم
در عوض اگر سهم بالا برود، همهٔ سود مالِ شماست، منهای هزینهٔ بیمه. این همان پوشش ریسک یا هج به سادهترین شکل است. فرقش با فروختنِ سهم این است که مالکیت، سود نقدی و فرصتِ رشد سرِ جایش میماند.
مرید پوت (married put) با پوت محافظتی چه فرقی دارد؟
از نظرِ سود و زیان هیچ فرقی ندارند. اسمِ Married Put را وقتی به کار میبرند که سهم و پوت را با هم و در یک روز میخرید؛ یعنی بیمه را از روزِ اول به سهم «گره زدهاید»، مثلِ دو نفری که با هم عقد کردهاند. پوت محافظتی معمولاً وقتی گفته میشود که سهم را از قبل دارید و بعداً، مثلاً پس از یک رشدِ خوب، برایش بیمه میخرید تا سودی را که کردهاید نگه دارید.
مثال عددیِ پوت محافظتی: کفِ زیان را جلوی چشم ببینیم
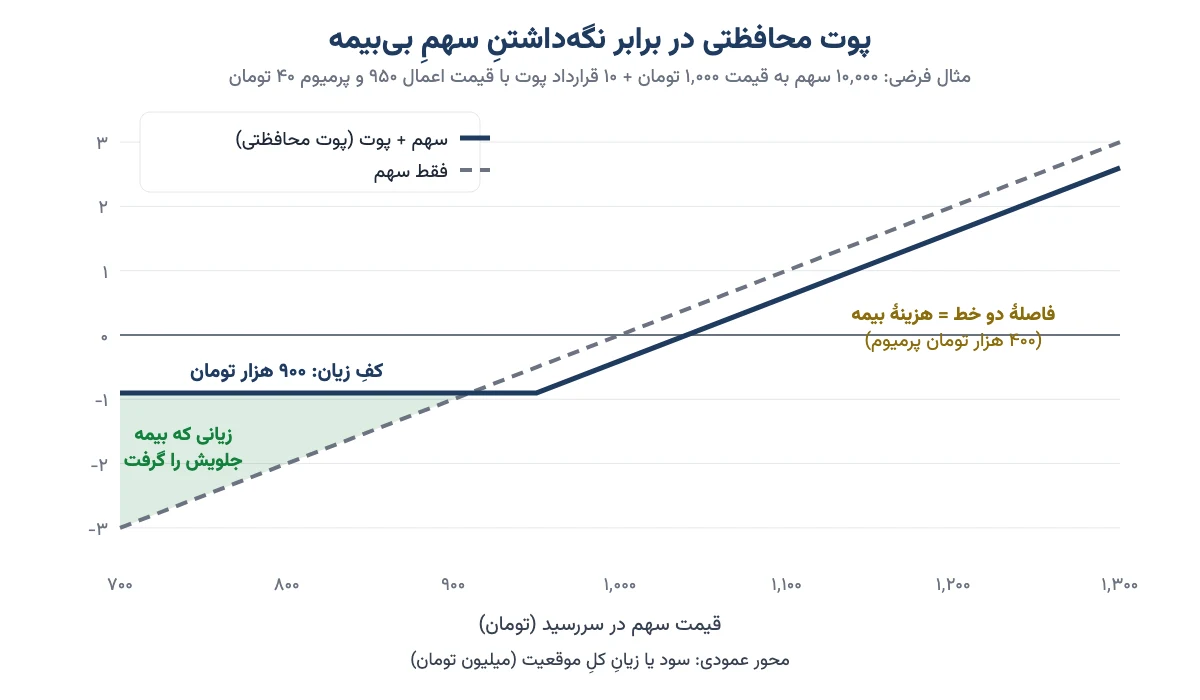
فرض کنیم ۱۰٬۰۰۰ سهم «الف» را به قیمت ۱٬۰۰۰ تومان میخرید؛ یعنی ۱۰ میلیون تومان. برای بیمهاش ۱۰ قرارداد پوت با قیمت اعمال ۹۵۰ و پرمیوم ۴۰ تومان میگیرید؛ یعنی ۴۰۰ هزار تومان. کلِ پولی که گذاشتهاید ۱۰ میلیون و ۴۰۰ هزار تومان است.
| قیمت سهم در سررسید | فقط سهم | سهم + پوت محافظتی |
|---|---|---|
| ۷۰۰ | −۳٬۰۰۰٬۰۰۰ تومان | −۹۰۰٬۰۰۰ تومان |
| ۹۰۰ | −۱٬۰۰۰٬۰۰۰ تومان | −۹۰۰٬۰۰۰ تومان |
| ۹۵۰ | −۵۰۰٬۰۰۰ تومان | −۹۰۰٬۰۰۰ تومان |
| ۱٬۰۰۰ | ۰ | −۴۰۰٬۰۰۰ تومان |
| ۱٬۰۴۰ | +۴۰۰٬۰۰۰ تومان | ۰ (سربهسر) |
| ۱٬۲۰۰ | +۲٬۰۰۰٬۰۰۰ تومان | +۱٬۶۰۰٬۰۰۰ تومان |
بیایید عددِ ۹۰۰ هزار تومان را باز کنیم. فاصلهٔ قیمتِ خرید تا قیمت اعمال ۵۰ تومان است. ۴۰ تومان هم پرمیوم دادهاید. جمعش ۹۰ تومان به ازای هر سهم، ضرب در ۱۰٬۰۰۰ سهم، میشود ۹۰۰ هزار تومان. یعنی حدودِ ۸٫۷٪ کلِ پولتان، حتی اگر سهم نصف شود. بدونِ بیمه، در ریزش به ۷۰۰ تومان، ۳ میلیون از دست داده بودید.
در مقابل، نقطهٔ سربهسر از ۱٬۰۰۰ به ۱٬۰۴۰ تومان رفته است. این بهای آرامشِ خیال است. آیا این بیمه سود میسازد؟ نه. فقط جلوی زیانِ بزرگ را میگیرد.
قیمت اعمال و سررسید را چطور انتخاب کنیم؟
انتخابِ قیمت اعمال مثلِ انتخابِ «فرانشیز» در بیمهٔ بدنه است؛ یعنی آن بخش از خسارت که خودتان میپردازید. پوتِ نزدیک به قیمتِ روز گرانتر است ولی از تومانِ اول محافظت میکند. پوتِ دورتر ارزانتر است ولی تا قیمت اعمال، زیان با خودتان است. جدولِ زیر با پرمیومهای فرضی این بدهبستان را نشان میدهد.
| قیمت اعمال | پرمیوم فرضی | هزینهٔ بیمه نسبت به قیمت سهم | بیشترین زیانِ هر سهم | نقطهٔ سربهسر |
|---|---|---|---|---|
| ۱٬۰۰۰ (بیتفاوت) | ۷۰ | ۷٪ | ۷۰ | ۱٬۰۷۰ |
| ۹۵۰ | ۴۰ | ۴٪ | ۹۰ | ۱٬۰۴۰ |
| ۹۰۰ | ۲۰ | ۲٪ | ۱۲۰ | ۱٬۰۲۰ |
هیچ ردیفی «بهترین» نیست. اگر ۷۰ تومان بیمه بدهید، کفِ زیانتان ۷٪ است ولی سهم باید ۷٪ بالا برود تا تازه سربهسر شوید. اگر ۲۰ تومان بدهید، بیمه ارزان است ولی تا ۱۲٪ زیان را خودتان تحمل میکنید. انتخاب به این بستگی دارد که دلتان چقدر زیان را تاب میآورد.
دربارهٔ سررسید هم قاعده ساده است. سررسیدِ کوتاهتر ارزانتر است ولی زودتر تمام میشود، و اگر بخواهید بیمه را تمدید کنید، دوباره پرمیوم میدهید. ارزش زمانی هم نزدیکِ سررسید تندتر آب میشود، مثلِ یخی که هر چه کوچکتر شود، زودتر آب میشود. پیشنهادِ من این است: اگر برای یک رویدادِ مشخص بیمه میخرید (مجمع، گزارشِ مهم، تصمیمِ قیمتگذاری)، سررسیدی بگیرید که کمی بعد از آن رویداد تمام شود، نه دقیقاً همان روز.
اگر هزینهٔ بیمه برایتان سنگین است، راهِ دیگری هم هست. میتوانید همزمان یک کال با قیمت اعمالِ بالاتر بفروشید تا پرمیومِ آن بخشی از خرجِ پوت را بدهد. به این ترکیب «یقه» (Collar) میگویند. کفِ زیان میماند، ولی روی سود هم سقف میگذارید. چون فروشندهٔ کال میشوید، وجه تضمین هم لازم است.
پس پیش از خریدِ بیمه، اول بپرسید: «حداکثر چقدر زیان را تحمل میکنم؟» قیمت اعمال از جوابِ همین سؤال درمیآید.
پوت محافظتی بهتر است یا حد ضرر یا فروشِ سهم؟
برای محافظت از سهم سه راهِ رایج دارید. در بورس تهران، دامنهٔ نوسان و صفِ فروش این مقایسه را با بازارهای دیگر فرق میدهد. کسی که یک بار در صفِ فروشِ چندروزه گیر کرده، میداند چه میگویم.
| ویژگی | پوت محافظتی | حد ضرر | فروشِ سهم |
|---|---|---|---|
| هزینهٔ مستقیم | پرمیوم | ندارد | کارمزد |
| در صفِ فروشِ چندروزه | قیمتِ کف در سررسید سرِ جایش است | ممکن است اصلاً اجرا نشود | اگر دیر بجنبید، فروش ممکن نیست |
| اگر سهم بعد از ریزش برگردد | سهم را دارید و از رشد جا نمیمانید | بیرون رفتهاید | بیرون رفتهاید |
| سود نقدی و حقِ تقدم | مالِ شماست | تا وقتی بیرون نرفتهاید، مالِ شماست | از دست میرود |
| محدودیت | فقط نمادهایی که اختیار دارند؛ اعمال فقط در سررسید | به نقدشوندگی بستگی دارد | فرصتِ رشد از دست میرود |
هر سه روش جای خودشان را دارند. حد ضرر رایگان است ولی در صف ممکن است کار نکند. فروش ساده است ولی شما را از بازی بیرون میبرد. پوت هزینه دارد ولی سهم را نگه میدارد.
یک نکتهٔ عملی را هم حواسمان باشد. در صفِ فروشِ سنگین، خودِ قرارداد پوت هم ممکن است کممعامله شود و نتوانید پیش از سررسید آن را به قیمتِ منصفانه بفروشید. پوت در سررسید از شما محافظت میکند، نه لزوماً در روزِ وحشت.
خرید پوت در بورس تهران چطور انجام میشود؟
اختیارهای سهامیِ بورس و فرابورس در بازار مشتقه معامله میشوند و روی تعدادی از نمادهای بزرگ و صندوقها منتشر شدهاند. مراحلِ کار در بیشترِ کارگزاریها شبیه هم است:
- معاملاتِ اختیار را فعال کنید. در سامانهٔ برخطِ کارگزاری، قراردادِ معاملات اختیار را بپذیرید. معاملهٔ اختیار فقط از راهِ کارگزار ممکن است و مسیرِ فعالسازی در هر کارگزاری کمی فرق دارد.
- نماد را پیدا کنید. نمادِ پوت با «ط» شروع میشود و بعد خلاصهٔ نامِ دارایی پایه میآید. مثلاً پوتهای صندوق اهرم با «طهرم» و کالهایش با «ضهرم» شروع میشوند. در «زنجیرهٔ اختیار» سامانه، قراردادها بر اساسِ سررسید و قیمت اعمال چیده شدهاند.
- مشخصات را بخوانید. قیمت اعمال، تاریخِ سررسید، اندازهٔ قرارداد و نوعِ تسویه را چک کنید. قیمتها در سامانه به ریالاند؛ برای تومان یک صفر را بردارید.
- نقدشوندگی را بسنجید. حجمِ معاملات، تعدادِ موقعیتهای باز و فاصلهٔ بهترین قیمتِ خرید و فروش را ببینید. پوتِ کممعامله را راحت نمیشود فروخت.
- سفارش ثبت کنید. تعدادِ قرارداد و قیمتِ هر سهم را وارد کنید. مبلغِ نهایی = پرمیوم × اندازهٔ قرارداد × تعدادِ قرارداد، بهعلاوهٔ کارمزد.
- تا سررسید مدیریتش کنید. هر روزِ معاملاتی میتوانید پوت را در بازار بفروشید و بیرون بیایید، یا آن را تا سررسید نگه دارید و اعمال کنید.
دربارهٔ اعمال دقیق باشید، چون اینجا پول گم میشود. طبقِ اطلاعیههای تسویهٔ بورس تهران، خریدار باید در مهلتِ تعیینشده درخواستِ اعمال بدهد. در تسویهٔ فیزیکی، خریدارِ پوت باید سهمِ پایه را در کد معاملاتیاش داشته باشد تا تحویلش بدهد و قیمت اعمال را بگیرد. تسویهٔ نقدی، یعنی گرفتنِ فقط مابهالتفاوت بهجای جابهجاییِ سهم، فقط برای قراردادهای در سود ممکن است.
در شرایطِ خاص هم بورس تسویهٔ نقدی اعلام میکند. مثلاً در اردیبهشت ۱۴۰۵، قراردادهایی که در دورهٔ تعطیلیِ حدوداً سهماههٔ بازار سررسید شده بودند، نقدی تسویه شدند. قاعدهها ممکن است عوض شوند. پس پیش از هر سررسید، اطلاعیهٔ همان نماد را بخوانید.
برای اینکه ببینید کدام نمادها اختیارِ فعال دارند و بازار در چه حالی است، تابلوی کاملِ بازار و صفحهٔ شاخص کل بورس امروز را ببینید.
اختیار فروش تبعی چیست و چه فرقی با پوتِ معمولی دارد؟
اختیار فروش تبعی هم نوعی پوت است، ولی آن را ناشر منتشر میکند؛ یعنی خودِ شرکت، سهامدارِ عمده یا نهادی مثلِ صندوق تثبیت بازار. هدفش حمایت از سهامداران است. نمادش با «ه» شروع میشود و بیشتر شبیهِ یک بیمهنامهٔ آماده است تا ابزارِ معامله. گاهی در عرضههای اولیه هم به خریداران داده میشود؛ نمونههایش را در مقالهٔ ساعت عرضه اولیه آوردهام.
| ویژگی | پوتِ معمولی | اختیار فروش تبعی |
|---|---|---|
| چه کسی متعهد است؟ | هر فروشندهای که وجه تضمین گذاشته | ناشرِ اوراق |
| شرطِ خرید | داشتنِ سهم لازم نیست | باید سهمِ پایه را داشته باشید و تا سررسید نگه دارید |
| سقفِ خرید | طبقِ سقفِ موقعیت در مقررات | حداکثر به تعدادِ سهمهایتان و سقفِ اطلاعیه |
| بازارِ ثانویه | دارد؛ پیش از سررسید میشود فروخت | معمولاً ندارد |
| به درد چه میخورد؟ | بیمه، سود از ریزش، ساختنِ استراتژی | فقط بیمهٔ سهمی که دارید |
اشتباهی که زیاد پیش میآید این است: سهامدار تبعی خریده و پیش از سررسید بخشی از سهم را فروخته است. شرایطِ اعمال در اطلاعیهٔ هر انتشار آمده و ممکن است با این کار حقِ اعمالِ بخشی یا همهٔ اوراق از دست برود. پس پیش از هر فروشی، اطلاعیه را دوباره بخوانید.
قیمتِ پوت از چه ساخته میشود؟
پرمیومِ هر پوت دو تکه دارد. ارزش ذاتی، یعنی قیمت اعمال منهای قیمتِ سهم، اگر مثبت باشد. و ارزش زمانی، یعنی پولی که بابتِ شانسِ ریزش تا سررسید میدهید. پنج عامل قیمتِ پوت را بالا و پایین میبرند:
- قیمتِ سهم: سهم پایینتر بیاید، پوت گرانتر میشود.
- قیمت اعمال: قیمت اعمالِ بالاتر یعنی کفِ بالاتر؛ پس پوت گرانتر است.
- زمان تا سررسید: زمانِ بیشتر یعنی ارزش زمانیِ بیشتر.
- نوسان: بازارِ پرنوسان و پرترس، پوت را گران میکند. درست مثلِ بیمهٔ آتشسوزی که وقتی خانهٔ همسایه آتش گرفته، کسی ارزان به شما نمیفروشد. برای همین بیمه را وقتی بخرید که آرامش هست، نه وسطِ وحشت.
- نرخ بهره: نرخِ بالاتر پوت را ارزانتر میکند، چون پولِ فروش دیرتر به دستتان میرسد. در ایرانِ پرنرخ، این اثر محسوس است.
یک ویژگیِ ایرانی هم هست. چون قراردادها اروپاییاند و نرخ بهره بالاست، پوتی که خیلی در سود است گاهی کمی زیرِ ارزش ذاتیاش معامله میشود. این لزوماً فرصتِ سودِ بیخطر نیست. پولِ قیمت اعمال تا سررسید به دستتان نمیرسد و هزینهٔ این انتظار در قیمت حساب شده است.
هفت اشتباهی که موقعِ خریدِ پوت پولتان را میبرد
- بیمه خریدن بعد از ریزش: وقتی همه ترسیدهاند، بیمه گران است. بیمه را پیش از طوفان بخرید.
- یکی گرفتنِ قیمتِ هر سهم و قیمتِ قرارداد: عددِ تابلو ضرب در اندازهٔ قرارداد، مبلغِ واقعی است.
- فراموش کردنِ درخواستِ اعمال: پوتِ در سود، بدونِ درخواستِ بهموقع، میتواند بیارزش تمام شود.
- نداشتنِ سهمِ پایه برای تسویهٔ فیزیکی: اگر سهم را ندارید، یا پوت را پیش از سررسید بفروشید یا شرایطِ تسویهٔ نقدی را از قبل بدانید.
- بیمهٔ بیش از اندازه: پوتِ بیتفاوتِ کوتاهمدت که هر ماه تمدید شود، در یک سال درصدِ بزرگی از پولتان را میخورد.
- خریدنِ پوتِ خیلی ارزان و خیلی دور به امیدِ سود: پوتی که فقط با ریزشِ ۳۰٪ در یک ماه سود میدهد، بیشترِ وقتها صفر میشود. ارزان بودن دلیل دارد.
- بیتوجهی به نقدشوندگی: پوتِ کممعامله را روزی که لازمش دارید نمیشود فروخت.
چکلیستِ پیش از خریدِ پوت محافظتی
پیش از اینکه سفارش بدهید، این هفت سؤال را از خودتان بپرسید:
- دقیقاً چه چیزی را بیمه میکنم و تا چه تاریخی؟
- حداکثر چقدر زیان را تحمل میکنم؟ قیمت اعمال را از همین عدد دربیاورید.
- هزینهٔ بیمه چند درصدِ ارزشِ سهم است و آیا انتظارِ بازدهیام آن را میپوشاند؟
- تعدادِ قرارداد × اندازهٔ قرارداد با تعدادِ سهمهایم برابر است؟
- نوعِ تسویه، مهلتِ درخواستِ اعمال و آخرین روزِ معاملاتی را میدانم؟
- حجمِ معاملاتِ این پوت برای بیرون آمدن پیش از سررسید کافی است؟
- بعد از سررسید، برای تمدیدِ بیمه برنامه دارم؟
اگر میخواهید این ابزارها را با تمرین و در کنارِ معاملات آتی یاد بگیرید، دورهٔ آموزشی بازار آتی و آپشن برای همین ساخته شده است. مقالهٔ معاملات آتی چیست هم فرقِ «تعهدِ» آتی را با «حقِ» اختیار روشن میکند.
سوالات متداول
پوت یا اختیار فروش چیست؟
پوت قراردادی است که به خریدارش حق میدهد، نه تعهد، که مقدارِ مشخصی از یک دارایی را در سررسید به قیمت اعمال بفروشد. خریدار برای این حق پرمیوم میدهد و فروشندهٔ قرارداد متعهد میشود اگر خریدار خواست، دارایی را به همان قیمت بخرد. کارش شبیهِ بیمهنامه است.
استراتژی پوت محافظتی چطور کار میکند؟
سهمی را که دارید نگه میدارید و به همان تعداد پوت میخرید. اگر سهم زیرِ قیمت اعمال بریزد، پوت زیان را جبران میکند و زیانتان به فاصلهٔ قیمتِ خرید تا قیمت اعمال بهعلاوهٔ پرمیوم محدود میشود. اگر سهم بالا برود، سود را منهای پرمیوم میگیرید.
فرق پوت و کال چیست؟
کال حقِ خریدن و پوت حقِ فروختن است. خریدارِ کال از رشدِ قیمت سود میکند و خریدارِ پوت از ریزش. در بورس تهران نمادِ کال با «ض» و نمادِ پوت با «ط» شروع میشود. سودِ خریدارِ کال سقف ندارد، ولی سودِ خریدارِ پوت حداکثر قیمت اعمال منهای پرمیوم است.
خرید پوت در بورس تهران چطور انجام میشود؟
اول قراردادِ معاملات اختیار را در سامانهٔ کارگزاری فعال کنید. بعد نمادی را که با «ط» و نامِ دارایی پایه شروع میشود پیدا کنید، قیمت اعمال و سررسید و اندازهٔ قرارداد را بخوانید و مثلِ سهم سفارشِ خرید ثبت کنید. مبلغِ نهایی پرمیوم ضرب در اندازهٔ قرارداد است.
بیشترین زیانِ خریدارِ پوت چقدر است؟
بیشترین زیانِ خریدارِ پوت همان پرمیومی است که داده، بهعلاوهٔ کارمزد. اگر قیمتِ سهم در سررسید بالاتر از قیمت اعمال باشد، پوت بیارزش تمام میشود و کلِ پرمیوم از دست میرود، ولی زیانی بیش از آن در کار نیست.
آیا زیانِ فروشندهٔ پوت نامحدود است؟
نه. زیانِ فروشندهٔ پوت بزرگ ولی محدود است، چون قیمتِ سهم از صفر پایینتر نمیرود. بیشترین زیانِ او قیمت اعمال منهای پرمیومِ دریافتی است. زیانِ نامحدود مالِ فروشندهٔ کالِ بیپوشش است. فروشندهٔ پوت باید وجه تضمین هم بگذارد.
مرید پوت (married put) یعنی چه؟
مرید پوت یعنی خریدِ همزمانِ سهم و پوت روی همان سهم، به همان تعداد. سود و زیانش با پوت محافظتی یکی است. فرق فقط در زمان است: در مرید پوت بیمه از روزِ خرید به سهم گره خورده، ولی پوت محافظتی معمولاً برای سهمی خریده میشود که از قبل دارید.
اختیار فروش تبعی با پوتِ معمولی چه فرقی دارد؟
اختیار فروش تبعی را ناشر برای حمایت از سهامداران منتشر میکند و نمادش با «ه» شروع میشود. فقط دارندهٔ سهمِ پایه، حداکثر به تعدادِ سهمهایش، میتواند بخرد و معمولاً بازارِ ثانویه ندارد. پوتِ معمولی با «ط» شروع میشود و هر کسی میتواند آن را بخرد و بفروشد.
جمعبندی
پوت حقِ فروختن به قیمتِ ثابت است و دو کاربردِ اصلی دارد: سود گرفتن از ریزش با زیانِ محدود، و بیمهٔ سهمی که دارید. استراتژی پوت محافظتی کفِ زیان میسازد و فرصتِ رشد را نگه میدارد؛ به شرطی که هزینهٔ بیمه، قیمت اعمال، سررسید و قاعدههای اعمال در بورس تهران را از قبل حساب کرده باشید.
پس دفعهٔ بعد که نگرانِ ریزشِ سهمتان شدید، پیش از فروختنِ عجولانه این سه عدد را کنارِ هم بگذارید: قیمت اعمال، پرمیوم و سررسید. و یادتان باشد: بیمه را وقتی بخرید که هنوز ارزان است. تصمیمِ نهایی با خودتان.