
صندوق تضمین اصل سرمایه چیست؟ سازوکار، بازده، کارمزد و ریسک
فهرست مطالب۱۵ بخش
- صندوق تضمین اصل سرمایه به زبانِ ساده
- صندوق تضمین اصل سرمایه چطور اصل پول را حفظ میکند؟
- ۱. تضمین با رکنِ ضامن
- ۲. تضمین با واحدهای ممتاز
- مثالِ عددی: تضمین در عمل چه شکلی دارد؟
- دورهٔ تضمین چیست و تضمین تا کی معتبر است؟
- کارمزدها: بهای آرامشِ خیال
- بازده صندوق تضمین اصل سرمایه با صندوق درآمد ثابت چه فرقی دارد؟
- ضامن نقدشوندگی با تضمین اصل سرمایه یکی نیست
- صندوق تضمین سود وجود دارد؟
- شبیهِ این تضمین را با اختیار فروش تبعی هم میشود ساخت
- ریسکهایی که تضمین از بین نمیبرد
- این صندوق مناسب چه کسی است؟
- چکلیستِ پیش از خرید
- سه اشتباهِ رایج
- سوالات متداول
- جمعبندی
خیلیها به من میگویند: «بورس را دوست دارم، ولی از اینکه پولم نصف شود میترسم.» صندوق تضمین اصل سرمایه درست برای همین آدمها ساخته شده. این صندوق بخشی از پول را در سهام و بقیه را در اوراق و سپرده میگذارد. اگر بعد از مدتِ مشخصی ارزشِ واحدهای شما از مبلغی که پرداختهاید کمتر شد، یک «ضامن» کسری را جبران میکند. پس اصلِ پول برمیگردد، ولی سود تضمین نمیشود.
در این نوشته با هم میبینیم این تضمین دقیقاً چطور کار میکند، چه شرطی دارد، چه هزینهای از سودتان کم میکند و با صندوق درآمد ثابت چه فرقی دارد. یک مثالِ عددی هم با هم حساب میکنیم تا همهچیز جلوی چشم باشد.
صندوق تضمین اصل سرمایه به زبانِ ساده
اول بیایید خودِ «صندوق» را یادآوری کنیم. صندوق سرمایهگذاری مثلِ یک دیگِ بزرگ است. پولِ هزاران نفر روی هم ریخته میشود و یک تیمِ حرفهای آن را خرج میکند. سهمِ هر نفر از این دیگ «واحد» نام دارد.
صندوق تضمین اصل سرمایه از نظرِ ترکیب، یک صندوق مختلط است. یعنی هم سهام میخرد و هم اوراق با درآمد ثابت. طبقِ اساسنامهای که هیئتمدیرهٔ سازمان بورس در اردیبهشت ۱۴۰۱ تصویب کرد، سهمِ سهام و ابزارهای مرتبط بین ۳۰ تا ۷۰ درصدِ دارایی است و بقیه اوراق، گواهی سپرده و سپردهٔ بانکی.
فرقِ اصلیاش با صندوقِ مختلطِ معمولی یک چیز است: رکنِ تضمین. در صندوقِ معمولی اگر بازار بریزد، زیانش مالِ خودتان است. در این صندوق، اگر شرطها را رعایت کرده باشید، کسیِ دیگر زیر بارِ زیان میرود.
یک تشبیه ساده: فرض کنید ماشینی را با «ضمانتِ بازخرید» میخرید. فروشنده قول میدهد اگر شش ماه بعد قیمتش پایین آمد، آن را به همان قیمتِ خرید پس بگیرد. اگر قیمت بالا رفت، سودش مالِ خودتان است. صندوق تضمین اصل سرمایه همین قول را دربارهٔ پولتان میدهد.
پس این صندوق نیمی شبیهِ بورس است و نیمی شبیهِ بانک: سود را از بازار میگیرد، و برای زیان یک تور زیرِ پایتان پهن میکند.
صندوق تضمین اصل سرمایه چطور اصل پول را حفظ میکند؟
تضمین از آسمان نمیآید. یک نفر باید پولِ کسری را بدهد. در ایران دو شیوه برای این کار تصویب شده است.
۱. تضمین با رکنِ ضامن
در این شیوه یک شخصِ سوم، بیرون از جمعِ سرمایهگذارانِ صندوق، اصلِ پول را ضمانت میکند. معمولاً این ضامن یک شرکتِ سبدگردانِ بزرگ است، اغلب همان گروهی که صندوق را اداره میکند. ضامن در عوضِ این قول، «کارمزدِ ضمانت» میگیرد.
این کارمزد هر روز از دارایی صندوق کم میشود و در قیمتِ هر واحد دیده میشود. یعنی شما آن را جداگانه نمیپردازید، ولی از سودتان کم میشود. درست مثلِ حقِ بیمه که در قیمتِ بلیتِ هواپیما پنهان است.
۲. تضمین با واحدهای ممتاز
در شیوهٔ دوم، صندوق دو جور واحد دارد:
- واحدهای عادی: اصلِ پولشان تضمین شده است. همینها را بیشترِ مردم میخرند.
- واحدهای ممتاز: دارندگانشان ریسک میپذیرند. اگر بازار بریزد، زیانِ واحدهای عادی اول از پولِ آنها جبران میشود.
چرا کسی حاضر است واحدِ ممتاز بخرد؟ چون در عوض، وقتی صندوق خوب سود بدهد، سهمِ بزرگتری از سودِ اضافه به او میرسد. سود بهصورتِ پلکانی تقسیم میشود و هرچه بازده بالاتر برود، سهمِ واحدهای ممتاز بیشتر میشود. به این شیوه گاهی «سازوکارِ اهرمی» هم میگویند. شبیهِ صندوق اهرمی است: یک گروه ریسکِ بیشتر را برمیدارد تا گروهِ دیگر آرام بخوابد.
پس در هر دو شیوه، تضمین یعنی جابهجا کردنِ ریسک از دوشِ شما به دوشِ کسی دیگر. و هیچکس این کار را مجانی نمیکند.
مثالِ عددی: تضمین در عمل چه شکلی دارد؟
بیایید با هم حساب کنیم. این عددها فقط مثالاند و شرطِ هر صندوق را باید از امیدنامهٔ خودش خواند.
فرض کنید ۱۰۰ میلیون تومان پسانداز دارید. روزی که واحدها را میخرید، قیمتِ صدورِ هر واحد ۱۰ هزار تومان است. پس ۱۰ هزار واحد به شما میرسد. شرطِ ماندگاریِ این صندوقِ فرضی ۱۸۰ روز است.
- حالتِ اول، بازار ریخته: بعد از ۱۸۰ روز، قیمتِ ابطالِ هر واحد به ۹٬۲۰۰ تومان رسیده. ارزشِ واحدهای شما میشود ۹۲ میلیون تومان. یعنی ۸٪ زیان. چون شرط را رعایت کردهاید، ضامن ۸ میلیون تومانِ کسری را میدهد و ۱۰۰ میلیون به حسابتان برمیگردد.
- حالتِ دوم، بازار رشد کرده: قیمتِ ابطال به ۱۱٬۵۰۰ تومان رسیده. ارزشِ واحدها ۱۱۵ میلیون تومان است. ضامن کاری نمیکند و ۱۵٪ سود مالِ خودتان است. البته کارمزدها پیشتر از همین قیمت کم شدهاند.
- حالتِ سوم، زود بیرون آمدهاید: در روزِ ۱۰۰ام، وقتی قیمت ۹٬۵۰۰ تومان است، پول را میخواهید. ۹۵ میلیون تومان میگیرید و ضامن هیچ تعهدی ندارد. ۵ میلیون تومان زیان را خودتان میدهید.
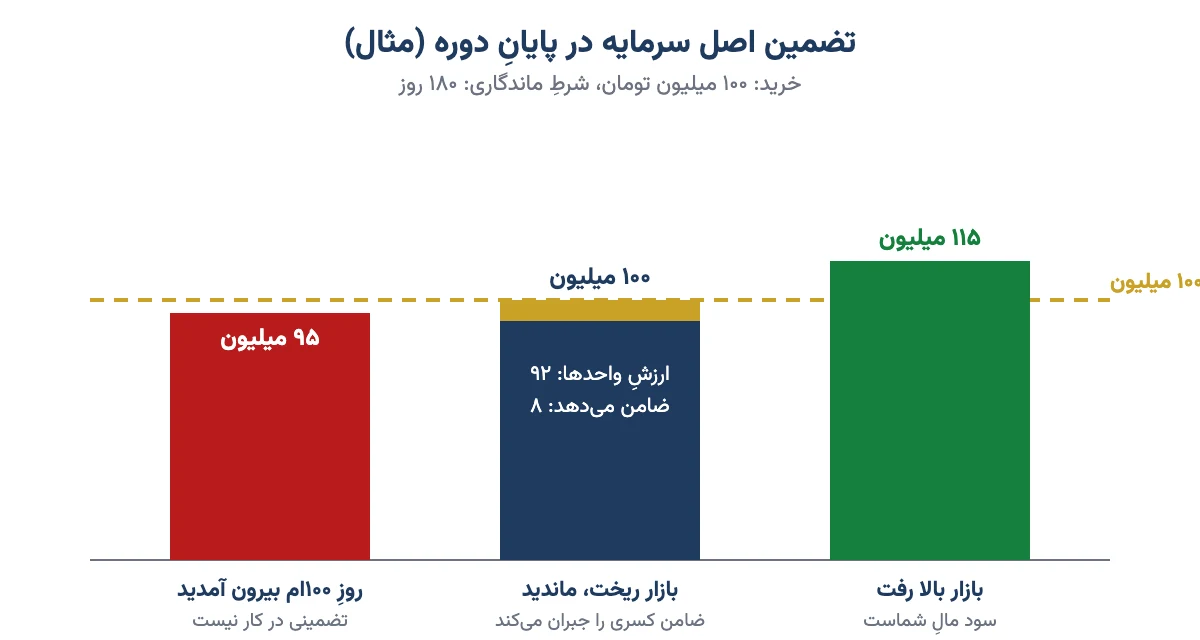
حالتِ سوم همان جایی است که بیشترِ آدمها غافلگیر میشوند. تضمین فقط وقتی کار میکند که تا آخرِ دوره صبر کنید.
یک نکتهٔ مهمتر هم هست. در حالتِ اول، ۱۰۰ میلیون تومان برگشت، ولی ارزشِ آن ۱۰۰ میلیون همان شش ماه پیش نیست. اگر تورم سالانه حدودِ ۴۰٪ باشد، در شش ماه قیمتها حدودِ ۱۸٪ بالا میروند. یعنی با همان پول، حدودِ ۱۵٪ خریدِ کمتری میکنید. پس «اصلِ سرمایه» یعنی عددِ اسکناس، نه قدرتِ خرید. آیا پولتان واقعاً حفظ شده؟ از نظرِ عدد بله، از نظرِ ارزش نه.
دورهٔ تضمین چیست و تضمین تا کی معتبر است؟
هر صندوق یک «دورهٔ تضمین» یا «حداقلِ ماندگاری» دارد. این مدت را مدیرِ صندوق پیشنهاد میکند و در امیدنامه نوشته میشود. در نمونههایی که تا امروز دیدهایم، این مدت از حدودِ ۹۰ روز تا ۱۸۰ روز بوده است.
چند قاعدهٔ رایج را بدانید (جزئیاتِ هر صندوق فرق دارد):
- هر خرید ساعتِ جداگانه دارد. اگر امروز ۵۰ میلیون و ماهِ بعد ۵۰ میلیونِ دیگر بخرید، هر کدام از روزِ صدورِ خودش شمرده میشود.
- ابطالِ زودتر جریمه ندارد، ولی تضمین هم ندارد. میتوانید هر وقت خواستید پول را بیرون بکشید. فقط اگر صندوق در زیان باشد، زیان مالِ خودتان است.
- مبنای تضمین، قیمتِ صدور است. یعنی همان مبلغی که روزِ خرید پرداختهاید، نه بالاترین قیمتی که صندوق در این مدت به آن رسیده.
- تضمین معمولاً اسمی است. سودی رویش نمیآید. اگر بعد از ۱۸۰ روز صندوق دقیقاً سرِ جایش باشد، شش ماه پولتان بیسود مانده است.
پس پیش از خرید، از خودتان بپرسید: «میتوانم این پول را دستکم تا پایانِ دوره کنار بگذارم؟» اگر جواب نه است، این صندوق برای شما نیست.
کارمزدها: بهای آرامشِ خیال
در صندوق تضمین اصل سرمایه دو جور هزینه از دارایی کم میشود:
- کارمزدِ مدیریت و سایرِ کارمزدهای معمولِ صندوقهای مختلط (متولی، حسابرس و مانند آن).
- کارمزدِ ضمانت که به ضامن میرسد. در نمونهای که یکی از سبدگردانها اعلام کرده، این کارمزد برای بخشِ سهامی سالانه ۲٫۵٪ و برای بخشِ درآمد ثابت ۰٫۵٪ بوده است.
بیایید این را به زبانِ زندگی ترجمه کنیم. اگر نیمی از دارایی صندوق سهام باشد، کارمزدِ ضمانتِ آن نمونه بهطورِ میانگین حدودِ ۱٫۵٪ در سال میشود. روی ۱۰۰ میلیون تومان، یعنی حدودِ یک و نیم میلیون تومان در سال. این عدد کم نیست، ولی در برابرِ زیانِ ۲۰ یا ۳۰ درصدیِ یک ریزشِ تند، مثلِ حقِ بیمه است.
پس این کارمزد را نادیده نگیرید. صندوقی که بازدهاش در سالِ صعودی کمی از صندوقِ مختلطِ معمولی کمتر است، دارد همین حقِ بیمه را میپردازد.
بازده صندوق تضمین اصل سرمایه با صندوق درآمد ثابت چه فرقی دارد؟
این پرسش را زیاد میشنوم، چون هر دو صندوق «کمدلهره» به نظر میرسند. ولی منطقِشان فرق دارد. صندوقِ درآمد ثابت بیشترِ پولش را در اوراق و سپرده میگذارد. برای همین تقریباً هر روز کمی بالا میرود و بهندرت زیان میدهد. ولی وقتی بورس جهش میکند، از آن جا میماند.
صندوق تضمین اصل سرمایه، تا ۷۰٪ سهام دارد. پس در بازارِ صعودی میتواند خیلی بیشتر سود کند. در بازارِ نزولی، قیمتِ واحدش واقعاً پایین میآید و فقط در پایانِ دوره، ضامن کسری را جبران میکند. جدولِ زیر چند گزینه را کنارِ هم میگذارد:
| ویژگی | سپردهٔ بانکی | صندوق درآمد ثابت | صندوق تضمین اصل سرمایه | صندوق مختلطِ معمولی | صندوق سهامی |
|---|---|---|---|---|---|
| سهمِ سهام | صفر | کم | ۳۰ تا ۷۰٪ | معمولاً ۴۰ تا ۶۰٪ | بیشترِ دارایی |
| نوسانِ روزانه | ندارد | خیلی کم | متوسط | متوسط | زیاد |
| اصلِ پول | تضمینشده | تضمین نشده، ولی زیانِ معنادار نادر | تضمینشده به شرطِ ماندن تا پایانِ دوره | تضمین نشده | تضمین نشده |
| سود | نرخِ ثابتِ اعلامی | تقریباً پایدار، تضمین نشده | وابسته به بازار، بیسقف | وابسته به بازار | وابسته به بازار |
| در بازارِ صعودی | جا میماند | جا میماند | بخشِ خوبی از رشد را میگیرد | بخشِ خوبی از رشد را میگیرد | بیشترین سهم از رشد |
| هزینهٔ اضافه | جریمهٔ برداشتِ زودهنگام | کارمزدِ معمول | کارمزدِ معمول + کارمزدِ ضمانت | کارمزدِ معمول | کارمزدِ معمول |
از این جدول یک نتیجهٔ ساده میگیریم. صندوق تضمین اصل سرمایه جای سپرده یا صندوقِ درآمد ثابت را نمیگیرد. جای «سهمِ کوچکی از بورس» را میگیرد که آدمِ محتاط دلش میخواهد داشته باشد، ولی از ریزش میترسد.
ضامن نقدشوندگی با تضمین اصل سرمایه یکی نیست
این دو اسم خیلی شبیهاند و خیلیها را به اشتباه میاندازند. در بسیاری از صندوقها رکنی به نامِ «ضامن نقدشوندگی» هست. کارِ او این است که اگر صندوق موقعِ ابطال پولِ نقد کم آورد، پولِ شما را به قیمتِ ابطال (NAV) همان روز بپردازد.
ببینید فرق کجاست. ضامنِ نقدشوندگی قول میدهد که پولتان را بگیرید، نه اینکه کمتر از پولِ اولیه نگیرید. اگر قیمتِ ابطال ۲۰٪ پایین آمده باشد، او همان مبلغِ کمتر را میدهد. مثلِ نگهبانِ بانکی است که قول میدهد در باز باشد، ولی قول نمیدهد موجودیتان کم نشده باشد.
پس وقتی در معرفیِ یک صندوق کلمهٔ «ضامن» را دیدید، بپرسید: ضامنِ چه؟ نقدشوندگی یا اصلِ سرمایه؟
صندوق تضمین سود وجود دارد؟
نه. هیچ صندوقِ قانونی در بورسِ ایران سودِ قطعی و از پیشتعیینشده نمیدهد. حتی صندوقِ درآمد ثابت هم فقط سودِ «تقریباً پایدار» دارد، نه تضمینی. در صندوق تضمین اصل سرمایه هم فقط آورده تضمین میشود، نه سودی رویش.
اگر پیامک، کانال یا آدمی به شما «صندوق سرمایهگذاری تضمینی با سودِ ماهانهٔ ۵٪» پیشنهاد داد، تقریباً مطمئن باشید با یک کلاهبرداری روبهرو هستید. این همان الگوی طرح پانزی است: سودِ نفرِ اول از پولِ نفرِ بعدی داده میشود تا روزی که زنجیره پاره شود.
پس قاعده ساده است: «تضمینِ اصل» در صندوقِ دارای مجوز ممکن است؛ «تضمینِ سودِ بالا» تقریباً همیشه دام است.
شبیهِ این تضمین را با اختیار فروش تبعی هم میشود ساخت
اگر خودتان سهام دارید و صندوق نمیخواهید، ابزارِ دیگری هم هست. اختیار فروش مثلِ بیمهنامهٔ بدنهٔ ماشین است. پولِ کمی میدهید تا اگر قیمتِ سهم از حدی پایینتر رفت، کسی تعهد کند آن را به قیمتِ تعیینشده بخرد یا مابهالتفاوت را بدهد.
نوعِ خاصی از آن «اختیار فروش تبعی» است که ناشر یا نهادی مثلِ صندوق تثبیت بازار منتشر میکند. نمونهٔ تازهاش طرح هموطن بود که در اردیبهشت ۱۴۰۵ برای سهامدارانِ خرد عرضه شد. منطقِ همهٔ اینها یکی است: یک کف زیرِ زیان، در عوضِ یک هزینه یا یک شرط.
تفاوتش با صندوق این است که در صندوق، انتخابِ سهم و مدیریتِ ریسک با مدیرِ حرفهای است. در اختیار فروش، سهم را خودتان انتخاب کردهاید و فقط آن را بیمه میکنید. برای آشنایی با راههای دیگرِ محافظت از سبد، نوشتهٔ پوشش ریسک را ببینید.
ریسکهایی که تضمین از بین نمیبرد
«تضمین» واژهٔ آرامبخشی است، ولی ریسک را صفر نمیکند. اینها هنوز سرِ جایشان هستند:
- ریسکِ تورم: همانطور که حساب کردیم، اصلِ اسمی برمیگردد، نه قدرتِ خرید.
- ریسکِ ضامن: تضمین فقط به اندازهٔ توانِ مالیِ ضامن ارزش دارد. برای همین سازمان بورس برای مدیرِ این صندوقها حداقلِ سرمایه گذاشته است. ولی در یک بحرانِ بزرگ، توانِ ضامن هم محدود است.
- ریسکِ شرط: یک ابطالِ زودهنگام در روزِ بد، کلِ تضمین را از کار میاندازد.
- هزینهٔ فرصت: اگر دورهٔ تضمین با سودِ صفر تمام شود، همان پول میتوانست در صندوقِ درآمد ثابت سود بگیرد.
- ریسکِ واحدهای ممتاز: اگر واحدِ ممتاز بخرید، تضمینی در کار نیست. شما خودتان ضامنِ بقیه شدهاید و زیانِ ریزش اول از پولِ شما کم میشود.
پس تضمین ریسک را کم و جابهجا میکند، ولی پاکش نمیکند.
این صندوق مناسب چه کسی است؟
به نظرِ من این صندوق برای سه گروه معنا دارد:
- تازهواردی که میخواهد سهام را تجربه کند، ولی ترسِ ریزش او را از بورس دور نگه داشته است.
- آدمِ ریسکگریزی که پولِ میانمدت دارد، مثلاً پولی که یک سال بعد برای جهیزیه یا پیشپرداختِ خانه لازم میشود، و نمیخواهد همهاش در سپرده بماند.
- بازنشستهای که بخشِ کوچکی از پساندازش را میخواهد در معرضِ رشدِ بورس بگذارد، بیآنکه خوابش آشفته شود.
و برای چه کسی مناسب نیست؟ کسی که پول را هر لحظه ممکن است لازم داشته باشد، کسی که سودِ ثابتِ ماهانه میخواهد، و سرمایهگذارِ باتجربهای که ریزش را تحمل میکند و نمیخواهد حقِ بیمه بدهد.
چکلیستِ پیش از خرید
پیش از اینکه پولی بگذارید، این چند خط را در امیدنامه و سایتِ صندوق پیدا کنید:
- شیوهٔ تضمین چیست: رکنِ ضامن یا واحدهای ممتاز؟ و دارید کدام نوع واحد را میخرید؟
- ضامن کیست و چقدر سرمایه و سابقه دارد؟
- دورهٔ تضمین چند روز است و از چه روزی شمرده میشود؟
- مبنای تضمین دقیقاً کدام قیمت است: قیمتِ صدور یا عددِ دیگر؟
- کارمزدِ مدیریت و کارمزدِ ضمانت سالانه چند درصد است؟
- صدور و ابطال چند روز کاری طول میکشد؟
- بازدههای گذشتهٔ صندوق را با یک صندوقِ درآمد ثابت و یک صندوقِ مختلط در همان دوره مقایسه کنید.
خرید و فروشِ این صندوقها معمولاً صدور و ابطالی است، یعنی از سایت یا اپِ خودِ صندوق یا کارگزاری درخواست میدهید. برای همین مثلِ هر صندوقِ دیگری، ثبتنام در سجام لازم است.
سه اشتباهِ رایج
- «تضمین دارد، پس هر وقت خواستم بیضرر بیرون میآیم.» نه. تضمین فقط در پایانِ دوره کار میکند.
- «ضامن دارد، پس اصلِ پولم تضمین است.» شاید آن ضامن، ضامنِ نقدشوندگی باشد، نه اصلِ سرمایه.
- «پولم برگشت، پس ضرر نکردم.» اگر شش ماه با تورمِ بالا گذشته باشد، قدرتِ خریدتان کم شده است.
سوالات متداول
صندوق تضمین اصل سرمایه چیست؟
یک صندوق مختلط است که ۳۰ تا ۷۰ درصد داراییاش سهام و بقیه اوراق و سپرده است. اگر پس از دورهٔ مشخص ارزش واحدها از مبلغ خرید کمتر شود، ضامن یا دارندگان واحدهای ممتاز کسری را جبران میکنند. سود تضمین نمیشود.
آیا صندوق تضمین اصل سرمایه ضرر میدهد؟
قیمت واحدهایش در ریزش بازار پایین میآید. اگر تا پایان دورهٔ تضمین بمانید، اصل پول اسمی برمیگردد. اگر زودتر ابطال کنید و صندوق در زیان باشد، زیان را خودتان میدهید. تورم هم قدرت خرید پول را کم میکند.
دورهٔ تضمین اصل سرمایه چقدر است؟
مدیر صندوق آن را پیشنهاد میکند و در امیدنامه میآید. در نمونههای موجود بین حدود ۹۰ تا ۱۸۰ روز بوده است. معمولاً هر خرید از روز صدور خودش شمرده میشود.
فرق صندوق تضمین اصل سرمایه با صندوق درآمد ثابت چیست؟
صندوق درآمد ثابت بیشتر اوراق دارد، نوسانش خیلی کم است و سودش تقریباً پایدار ولی محدود است. صندوق تضمین اصل سرمایه تا ۷۰ درصد سهام دارد، در بازار صعودی سود بیشتری میتواند بدهد و اصل پول را فقط با شرط ماندگاری تضمین میکند.
ضامن نقدشوندگی با ضامن اصل سرمایه چه فرقی دارد؟
ضامن نقدشوندگی فقط تعهد میکند پول ابطال شما را به قیمت همان روز بپردازد، حتی اگر آن قیمت از مبلغ خریدتان کمتر باشد. ضامن اصل سرمایه تعهد میکند که در پایان دوره کمتر از مبلغ اولیه نگیرید.
کارمزد صندوق تضمین اصل سرمایه چقدر است؟
علاوه بر کارمزدهای معمول صندوق مختلط، کارمزد ضمانت هم از دارایی کم میشود. در یک نمونهٔ اعلامشده این کارمزد سالانه ۲٫۵ درصد بخش سهامی و ۰٫۵ درصد بخش درآمد ثابت بوده است. همه در قیمت واحد لحاظ میشوند.
آیا صندوقی با سود تضمینی در بورس وجود دارد؟
نه. هیچ صندوق قانونی در بورس ایران سود قطعی و از پیشتعیینشده نمیدهد. پیشنهادهایی که سود ماهانهٔ بالا و تضمینی وعده میدهند معمولاً کلاهبرداریاند. در صندوق تضمین اصل سرمایه هم فقط آوردهٔ اولیه تضمین میشود.
صندوق تضمین اصل سرمایه مناسب چه کسی است؟
برای تازهواردی که میخواهد سهام را با ترس کمتر تجربه کند، کسی که پول میانمدت دارد و میتواند تا پایان دورهٔ تضمین صبر کند، و بازنشستهای که بخش کوچکی از پساندازش را به بورس میسپارد.
جمعبندی
صندوق تضمین اصل سرمایه یک قولِ ساده میدهد: اگر تا پایانِ دوره بمانید، کمتر از پولی که آوردهاید نمیگیرید، و اگر بازار خوب بود، سودش مالِ شماست. بهای این قول کارمزدِ ضمانت، شرطِ ماندگاری و سودِ کمتر از صندوقِ مختلطِ معمولی در سالهای خوب است.
پس دفعهٔ بعد که اسمِ این صندوق را شنیدید، اول سه چیز را بپرسید: ضامن کیست، دوره چند روز است، و کارمزدِ ضمانت چقدر است. اگر هر سه را پسندیدید و پول را تا آخرِ دوره لازم ندارید، میتواند پلِ خوبی بین سپرده و بورس باشد. تصمیمِ نهایی با خودتان.