
صندوق اهرمی چیست؟ نحوهٔ کار، ریسک و فهرست صندوقهای اهرمی
فهرست مطالب۱۵ بخش
- صندوق اهرمی چیست؟ به زبانِ خیلی ساده
- اهرم یعنی چه؟ اهرم در بورس چه شکلهایی دارد؟
- واحد ممتاز و واحد عادی صندوق اهرمی چه فرقی دارند؟
- واحد عادی: سودِ نزدیک به ثابت، ریسکِ کم
- واحد ممتاز: همان نمادی که در تابلو میبینید
- صندوق اهرمی چگونه بازده را چند برابر میکند؟ یک مثالِ عددی
- ضریب اهرمی و اهرم مؤثر را چطور حساب کنیم؟
- ضریبِ اهرمِ کلاسیک
- اهرم مؤثر: عددی که واقعاً مهم است
- نکتهای که کمتر کسی میگوید: اهرم در ریزش خودبهخود بالا میرود
- NAV، قیمتِ تابلو و حبابِ صندوق اهرمی
- فهرست صندوقهای اهرمی بورس (تا مهر ۱۴۰۵)
- صندوق توان و اهرم چه فرقی دارند؟
- چکلیستِ مقایسهٔ صندوقهای اهرمی پیش از خرید
- ریسک صندوق اهرمی در ریزش بازار چقدر است؟
- مزایا و معایبِ صندوق اهرمی
- صندوق اهرمی برای چه کسی مناسب است؟
- سه اشتباهِ رایج دربارهٔ صندوق اهرمی
- واحد ممتاز و عادی صندوق اهرمی را چطور بخریم؟
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «این صندوق اهرمی که اینقدر اسمش را میشنویم چیست؟ سودش واقعاً دو سه برابرِ بازار است؟»
صندوق اهرمی یک صندوقِ سهامی است که دو جور سرمایهگذار دارد. گروهِ اول (واحدهای عادی) سودِ تقریباً ثابت میگیرند. گروهِ دوم (واحدهای ممتاز) با پولِ خودشان و پولِ گروهِ اول سهام میخرند. برای همین سود و زیانِ واحد ممتاز معمولاً دو تا سه برابرِ بازار است؛ هم در بالا رفتن، هم در ریزش.
در این راهنما با یک مثالِ ساده و عددی نشان میدهم این سازوکار دقیقاً چطور کار میکند. بعد فهرستِ صندوقهای اهرمیِ بورس، فرقِ واحد ممتاز و عادی، اهرم مؤثر، حبابِ صندوق و جدولِ ریسک در ریزش را با هم میبینیم.
صندوق اهرمی چیست؟ به زبانِ خیلی ساده
بیایید با یک قصهٔ آشنا شروع کنیم. دو نفر شریک میشوند تا آپارتمانی بخرند. آقای الف ۱۰۰ میلیون تومان دارد و خانم ب ۲۰۰ میلیون. خانم ب حوصلهٔ ریسک ندارد. میگوید: «پولم را بگذار، ولی هر ماه یک سودِ مشخص به من بده؛ سودِ بیشتر یا ضررِ احتمالی مالِ خودت.»
حالا آقای الف با ۳۰۰ میلیون تومان خانه خریده، در حالی که فقط ۱۰۰ میلیونش مالِ خودش بوده. اگر قیمتِ خانه بالا برود، تمامِ سودِ اضافه به جیبِ او میرود. اگر پایین بیاید، باز هم باید سودِ خانم ب را بدهد و ضرر را تنهایی تحمل کند.
صندوق اهرمی دقیقاً همین است، فقط بهجای آپارتمان، سهام میخرد. آقای الف همان واحد ممتاز است و خانم ب همان واحد عادی. پس صندوق اهرمی ترکیبی است از یک «صندوقِ تقریباً درآمد ثابت» برای عادیها و یک «سهامِ پرنوسان» برای ممتازها، که هر دو در یک صندوق کنارِ هم نشستهاند.
از نظرِ نوع، صندوق اهرمی زیرمجموعهٔ صندوقهای سرمایهگذاری در سهام است. یعنی بیشترِ داراییاش، معمولاً بین ۷۰ تا ۹۵ درصد، سهام و حقتقدمِ شرکتهای بورسی است و بقیه در اوراقِ با درآمد ثابت و سپرده میماند. مجوز و نظارتش هم با سازمان بورس و اوراق بهادار است.
اهرم یعنی چه؟ اهرم در بورس چه شکلهایی دارد؟
اهرم یعنی با پولِ کم، روی دارایی بزرگتری سود و زیان کنید. مثلِ اهرمِ فیزیک: با یک میلهٔ بلند، سنگِ سنگینی را با دستِ کم بلند میکنید. در بازار، این میله معمولاً پولِ قرضی یا تعهدِ دیگران است.
اهرم مثلِ ذرهبین است. سود را بزرگ نشان میدهد، ضرر را هم. اهرمِ ۳ یعنی اگر بازار ۱۰ درصد بالا برود، شما حدودِ ۳۰ درصد سود میکنید، و اگر ۱۰ درصد پایین بیاید، حدودِ ۳۰ درصد ضرر.
در بورسِ ایران چند راه برای اهرم هست. این جدول آنها را کنارِ هم میگذارد:
| ابزار | اهرم از کجا میآید | بدترین حالت | پیچیدگی |
|---|---|---|---|
| اعتبارِ خریدِ کارگزاری | وام از کارگزار با بهره | فروشِ اجباریِ سهم و از دست رفتنِ بخشِ بزرگی از پول | متوسط |
| اختیار معامله (آپشن) | پرداختِ مبلغِ کم برای حقِ خرید یا فروش | صفر شدنِ کلِ پولی که دادید | زیاد |
| قرارداد آتی | وجه تضمین؛ بخشی از ارزشِ معامله | کال مارجین و بسته شدنِ اجباریِ معامله | زیاد |
| واحد ممتاز صندوق اهرمی | پولِ واحدهای عادی | افتِ شدید، گاهی بیشتر از ۵۰ درصد | کم؛ مثلِ خریدِ یک سهم |
پس صندوق اهرمی سادهترین راهِ گرفتنِ اهرم در بورس است. نه وام میگیرید، نه بهره میدهید، نه کال مارجین میشوید. ولی «ساده» به معنای «کمخطر» نیست؛ این را در جدولِ ریزش با عدد میبینیم.
واحد ممتاز و واحد عادی صندوق اهرمی چه فرقی دارند؟
این مهمترین نکتهٔ کلِ مقاله است. اگر فقط یک چیز یادتان بماند، همین باشد: «صندوق اهرمی» دو کالای کاملاً متفاوت را زیرِ یک اسم میفروشد.
واحد عادی: سودِ نزدیک به ثابت، ریسکِ کم
واحد عادی را از مدیرِ صندوق میخرید (به این کار «صدور» میگویند) و هر وقت خواستید به خودِ صندوق پس میدهید («ابطال»). در تابلوی بورس معامله نمیشود. حقِ رأی و حضور در مجمعِ صندوق هم ندارد.
در امیدنامهٔ هر صندوق، یعنی شناسنامهای که قاعدههای صندوق را میگوید، یک کف و یک سقف برای سودِ سالانهٔ واحد عادی نوشته شده. اگر سودِ صندوق از کف کمتر شود، کسری از جیبِ ممتازها جبران میشود. اگر از سقف بیشتر شود، اضافهاش به ممتازها میرسد. این کف و سقف معمولاً نزدیکِ سودِ صندوقهای با درآمد ثابت یا کمی بالاتر است و هر چند وقت یک بار عوض میشود. عددِ امروزش را در امیدنامهٔ همان صندوق ببینید.
یک نکتهٔ صادقانه: سودِ واحد عادی تا وقتی «تضمین» است که ممتازها پولِ کافی برای جبران داشته باشند. در ریزشهای خیلی شدید، این پشتوانه نازک میشود. برای همین واحد عادی کمریسک است، ولی بیریسک نیست.
واحد ممتاز: همان نمادی که در تابلو میبینید
وقتی کسی میگوید «اهرم خریدم» یا «توان خریدم»، منظورش واحد ممتاز است. واحد ممتاز مثلِ یک سهم در تابلو خرید و فروش میشود و قابلِ ابطال نیست. یعنی اگر خواستید بیرون بیایید، باید در بازار به یک خریدار بفروشید، به قیمتی که آن روز هست.
واحدهای ممتاز خودشان دو نوعاند. ممتاز نوع اول مالِ مؤسسان است، در زمانِ تأسیس صادر میشود و حقِ رأی در مجمع دارد. ممتاز نوع دوم بعد از تأسیس برای عمومِ مردم صادر میشود و حقِ رأی ندارد. هر دو قابلِ انتقالاند و فقط در بورس معامله میشوند.
این جدول همهچیز را یکجا نشان میدهد:
| ویژگی | واحد عادی | واحد ممتاز |
|---|---|---|
| شبیهِ چیست؟ | صندوقِ درآمد ثابت | سهامِ پرنوسان با اهرم |
| سود | بین کف و سقفِ امیدنامه | هرچه بماند؛ بیسقف و بیکف |
| ریسک | کم | خیلی زیاد |
| روشِ خرید و فروش | صدور و ابطال نزدِ مدیرِ صندوق | خرید و فروش در تابلوی بورس |
| قیمت | همان NAV ابطال | قیمتِ تابلو؛ ممکن است حباب داشته باشد |
| حقِ رأی در مجمع | ندارد | فقط ممتاز نوع اول |
| مناسبِ چه کسی؟ | ریسکگریز | معاملهگرِ باتجربه با افقِ کوتاه |
پس پیش از هر خریدی، از خودتان بپرسید: «من دنبالِ کدامیکی هستم؟» اگر جوابتان «سودِ آرام» است، واحد ممتاز جای شما نیست، هرچقدر هم بازدهی پارسالش وسوسهانگیز باشد.
صندوق اهرمی چگونه بازده را چند برابر میکند؟ یک مثالِ عددی
بیایید با هم حساب کنیم. عددها گرد و فرضیاند؛ فقط برای فهمیدنِ سازوکار.
- صندوقی داریم با ۳۰۰ میلیارد تومان دارایی.
- ۱۰۰ میلیاردش پولِ ممتازهاست و ۲۰۰ میلیاردش پولِ عادیها.
- فرض میکنیم کلِ ۳۰۰ میلیارد در سهام است.
- به عادیها ماهی حدودِ ۲٫۵ درصد سود بدهکاریم؛ یعنی آخرِ ماه باید ۲۰۵ میلیارد تومان مالِ آنها باشد.
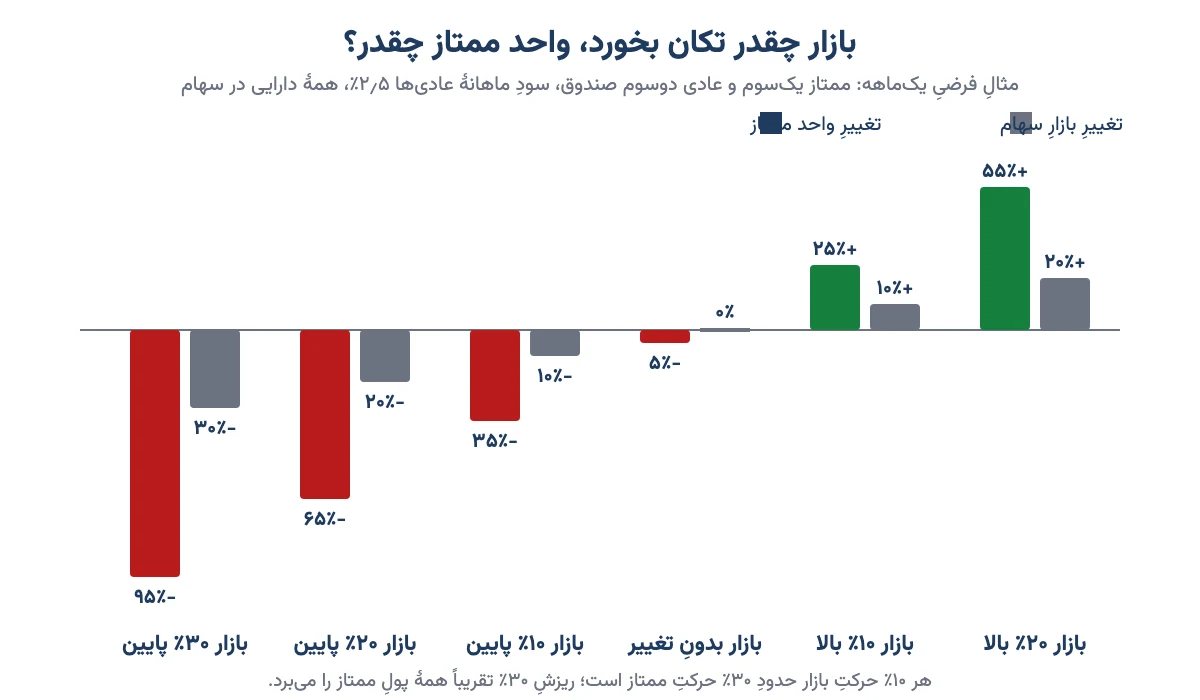
حالا ببینیم اگر بازارِ سهام در این یک ماه بالا یا پایین برود، به ممتازها چه میرسد. حساب ساده است: هرچه از دارایی بعد از کم کردنِ ۲۰۵ میلیاردِ عادیها بماند، مالِ ممتازهاست.
| تغییرِ بازارِ سهام | داراییِ صندوق | سهمِ عادیها | سهمِ ممتازها | بازدهِ ممتاز |
|---|---|---|---|---|
| ۲۰٪ بالا | ۳۶۰ | ۲۰۵ | ۱۵۵ | ۵۵٪ سود |
| ۱۰٪ بالا | ۳۳۰ | ۲۰۵ | ۱۲۵ | ۲۵٪ سود |
| بدونِ تغییر | ۳۰۰ | ۲۰۵ | ۹۵ | ۵٪ زیان |
| ۱۰٪ پایین | ۲۷۰ | ۲۰۵ | ۶۵ | ۳۵٪ زیان |
| ۲۰٪ پایین | ۲۴۰ | ۲۰۵ | ۳۵ | ۶۵٪ زیان |
| ۳۰٪ پایین | ۲۱۰ | ۲۰۵ | ۵ | ۹۵٪ زیان |
سه درس از همین جدول میگیریم:
- هر ۱۰ درصد حرکتِ بازار، حدودِ ۳۰ درصد حرکتِ ممتاز است. این همان «اهرمِ ۳» است، چون ممتازها با ۱۰۰ میلیارد پولِ خودشان، روی ۳۰۰ میلیارد سهام سود و زیان میکنند.
- اگر بازار تکان نخورد، ممتاز ضرر میکند. چون سودِ عادیها باید پرداخت شود. یعنی بازار باید از هزینهٔ این سود جلو بزند تا ممتاز سود کند. این را خیلیها نمیدانند.
- یک ریزشِ ۳۰ درصدی تقریباً کلِ پولِ ممتاز را میبرد. ریزشِ ۳۰ درصدی در بورسِ ایران چیزِ عجیبی نیست؛ در چند سالِ اخیر بارها دیدهایم.
در دنیای واقعی کمی ملایمتر است. صندوقها همهٔ پولشان را در سهام نمیگذارند و بخشی را در اوراق نگه میدارند. نسبتِ ممتاز به عادی هم هر روز عوض میشود. ولی جهتِ ماجرا همین است. پس هر بار که بازدهیِ درخشانِ یک صندوق اهرمی را دیدید، این جدول را هم به یاد بیاورید.
ضریب اهرمی و اهرم مؤثر را چطور حساب کنیم؟
عددی که در سایتهای تحلیلِ صندوق با نامِ «ضریب اهرم» میبینید، از همین منطق میآید. بیایید آن را قدمبهقدم بسازیم.
ضریبِ اهرمِ کلاسیک
ضریبِ اهرمِ کلاسیک یعنی کلِ داراییِ صندوق تقسیم بر سهمِ ممتازها. در مثالِ ما: ۳۰۰ تقسیم بر ۱۰۰ میشود ۳. شکلِ دیگرِ همین فرمول این است: یک بهاضافهٔ نسبتِ ارزشِ واحدهای عادی به ممتاز. یعنی ۱ + (۲۰۰ ÷ ۱۰۰) = ۳.
طبق قاعدههایی که سازمان بورس برای این صندوقها گذاشته، ارزشِ واحدهای عادی معمولاً از دو برابرِ واحدهای ممتاز بیشتر نمیشود و مدیر در آن حالت صدورِ واحد عادی را میبندد. برای همین ضریبِ کلاسیکِ صندوقهای ایرانی در حالتِ عادی حداکثر حدودِ ۳ است. هرچه این نسبت کمتر باشد، مثلاً ۱٫۸، صندوق اهرمِ کمتری دارد.
اهرم مؤثر: عددی که واقعاً مهم است
ضریبِ کلاسیک فرض میکند همهٔ دارایی در سهام است. ولی اگر صندوق ۲۰ درصد پولش را در اوراق گذاشته باشد، آن ۲۰ درصد با بازار بالا و پایین نمیرود. اهرم مؤثر یعنی ضریبِ کلاسیک ضرب در سهمِ سهام از داراییها.
مثال: ضریبِ کلاسیکِ یک صندوق ۲٫۵ است و ۸۰ درصدِ داراییاش سهام است. اهرم مؤثر میشود ۲٫۵ × ۰٫۸ = ۲. یعنی اگر سهامهای داخلِ صندوق ۱۰ درصد بالا بروند، واحد ممتاز حدودِ ۲۰ درصد بالا میرود، نه ۲۵ درصد.
دو صندوق ممکن است ضریبِ کلاسیکِ یکسانی داشته باشند، ولی اهرم مؤثرشان خیلی فرق کند. پس برای مقایسه، اهرم مؤثر را نگاه کنید، نه فقط ضریبِ کلاسیک. این همان چیزی است که ضریب بتای واحد ممتاز را هم بالا میبرد.
نکتهای که کمتر کسی میگوید: اهرم در ریزش خودبهخود بالا میرود
به جدولِ مثال برگردیم. بعد از ۱۰ درصد ریزش، دارایی ۲۷۰ و سهمِ ممتاز ۶۵ شد. ضریبِ کلاسیک حالا ۲۷۰ ÷ ۶۵ است، یعنی حدودِ ۴٫۲. در بالا رفتنِ ۱۰ درصدی، این عدد به حدودِ ۲٫۶ میرسد.
یعنی درست وقتی بازار میریزد و حالِ ممتازها بد است، اهرمشان بیشتر میشود و ریزشِ بعدی دردناکتر. وقتی هم بازار بالا میرود، اهرم کم میشود. مدیرانِ صندوق با بستن یا باز کردنِ صدورِ واحد عادی سعی میکنند نسبت را به محدودهٔ مجاز برگردانند، ولی این کار زمان میبرد. پس در بازارِ نزولی، صندوق اهرمی از آنچه روی کاغذ میبینید پرخطرتر است.
NAV، قیمتِ تابلو و حبابِ صندوق اهرمی
هر واحد ممتاز دو قیمت دارد. اولی NAV ابطال است؛ یعنی اگر امروز همهٔ داراییهای صندوق را بفروشند و سهمِ عادیها را بدهند، به هر واحد ممتاز چقدر میرسد. دومی قیمتی است که مردم در تابلو با آن معامله میکنند. توضیحِ کاملِ NAV را در مقالهٔ NAV یا خالص ارزش دارایی چیست نوشتهام.
فاصلهٔ این دو عدد، حبابِ صندوق است. فرمولش ساده است: (قیمتِ تابلو منهای NAV) تقسیم بر NAV.
مثال: NAV ابطالِ یک واحد ممتاز ۲۰ هزار تومان است و در تابلو ۲۲ هزار تومان معامله میشود. حباب ۲ هزار تومان است؛ یعنی ۱۰ درصد. این زیاد است. اگر فردا هیجانِ بازار بخوابد و قیمت به NAV برگردد، حتی بیآنکه سهامهای صندوق تکان بخورند، حدودِ ۹ درصد ضرر کردهاید.
در صندوقهای اهرمی حباب از صندوقهای معمولی پرنوسانتر است. در روزهای خوشبینی، مردم برای اهرم پولِ اضافه میدهند و حباب مثبت میشود. در روزهای ترس، همه با هم میخواهند بفروشند و حباب منفی میشود؛ یعنی قیمتِ تابلو زیرِ NAV میرود. این یعنی «حباب تو حباب»: هم اهرم ضرر را بزرگ میکند، هم ترکیدنِ حباب. روشِ حسابِ حباب برای سهم، سکه و صندوق را در مقالهٔ حباب قیمت چیست با مثال آوردهام.
پس پیش از خریدِ واحد ممتاز، همیشه دو عدد را کنارِ هم بگذارید: قیمتِ تابلو و NAV ابطال. حبابِ بالا یعنی دارید بابتِ هیجانِ دیگران پول میدهید.
فهرست صندوقهای اهرمی بورس (تا مهر ۱۴۰۵)
اولین صندوق اهرمیِ ایران، «اهرم» از مجموعهٔ کاریزما، سالِ ۱۴۰۰ به بازار آمد. از آن به بعد خانوادهٔ صندوقهای اهرمی کمکم بزرگ شد. این جدول صندوقهایی را نشان میدهد که تا مهر ۱۴۰۵ در تابلو معامله میشوند:
| نمادِ واحد ممتاز | نامِ صندوق | مدیر یا گروهِ مالی | توضیح |
|---|---|---|---|
| اهرم | سهامیِ اهرمیِ کاریزما | سبدگردان کاریزما | اولین صندوق اهرمی (۱۴۰۰)؛ اختیار معامله هم روی آن هست |
| توان | اهرمیِ توان مفید | سبدگردان مفید | از ۱۴۰۱؛ ربطی به صندوقهای دولتی ندارد |
| شتاب | سهامیِ اهرمیِ شتاب آگاه | گروهِ آگاه | — |
| جهش | سهامیِ اهرمیِ جهش فارابی | گروهِ فارابی | چهارمین صندوق اهرمیِ بازار |
| موج | سهامیِ اهرمیِ موج فیروزه | سبدگردان توسعهٔ فیروزه | از آبان ۱۴۰۲ |
| بیدار | سهامیِ اهرمیِ بیدار | سبدگردان اقتصاد بیدار | از ۱۴۰۳ |
| نارنج اهرم | سهامیِ اهرمیِ نارنج | گروهِ ترنج | — |
| دوایکس | سهامیِ اهرمیِ شاخصیِ کیان | مشاور سرمایهگذاری پرتو آفتاب کیان | از ۱۴۰۴؛ سبدش شبیهِ شاخص است |
| پیشران | سهامیِ اهرمیِ پیشران | — | از صندوقهای تازهتر |
این فهرست ثابت نیست. صندوقِ تازه اضافه میشود و امیدنامهها عوض میشوند. من عمداً بازدهیِ هیچکدام را ننوشتهام، چون بازدهیِ صندوق اهرمی در چند ماه میتواند از صدر به ته برسد. ضریبِ اهرم، حباب و NAV روزانه را از سایتِ خودِ صندوق یا سایت TSETMC ببینید. وضعیتِ کلِ بازار را هم در صفحهٔ شاخص کل بورس امروز دارید.
صندوق توان و اهرم چه فرقی دارند؟
این دو، شناختهشدهترین صندوقهای اهرمیاند و سازوکارشان یکی است. فرقشان در جزئیات است: مدیرِ متفاوت (کاریزما در برابرِ مفید)، کف و سقفِ متفاوتِ سودِ واحد عادی، ضریبِ اهرم و اهرم مؤثرِ متفاوت در هر روز، سبدِ سهامِ متفاوت، و اندازه و حجمِ معاملات. «اهرم» بهخاطر سابقه و اندازه معمولاً نقدشوندگیِ بیشتری دارد و بازارِ اختیار معامله هم رویش فعال است.
هیچکدام ذاتاً «بهتر» نیست. پیش از انتخاب، این چند عدد را برای هر صندوقی که در نظر دارید کنارِ هم بگذارید.
چکلیستِ مقایسهٔ صندوقهای اهرمی پیش از خرید
- اهرم مؤثر: چند برابرِ بازار نوسان میکند؟ عددِ بالاتر یعنی سود و ضررِ بزرگتر.
- حباب: قیمتِ تابلو چند درصد بالاتر یا پایینتر از NAV است؟ حبابِ مثبتِ بالا علامتِ احتیاط است.
- کف و سقفِ سودِ واحد عادی: هرچه بالاتر، هزینهٔ اهرم برای ممتاز بیشتر.
- حجمِ معاملات: روزِ ریزش میتوانید بفروشید یا در صفِ فروش میمانید؟
- ترکیبِ سبد: صندوق بیشتر در کدام صنعتهاست؟ صندوقی که شبیهِ شاخص است با صندوقی که چند سهمِ خاص دارد فرق میکند.
- کارمزدها: کارمزدِ مدیر و هزینههای صندوق در امیدنامه آمده؛ یک بار بخوانید.
پس بهجای پرسیدنِ «کدام صندوق اهرمی پارسال بیشتر سود داد؟»، بپرسید «کدام صندوق با ریسک و افقِ من جور است؟»
ریسک صندوق اهرمی در ریزش بازار چقدر است؟
جوابِ کوتاه: خیلی زیاد. در ریزشهای بزرگِ بورسِ ایران، واحدهای ممتاز گاهی نصف یا بیشتر از ارزششان را از دست دادهاند. سه چیز با هم دستِ به یکی میکنند:
- اهرم: هر درصد ریزشِ سهام، دو تا سه درصد ریزشِ ممتاز است.
- بالا رفتنِ اهرم در ریزش: همانطور که دیدیم، هرچه بیشتر بریزد، اهرم بیشتر میشود.
- حباب منفی و صفِ فروش: روزهای ترس، قیمتِ تابلو زیرِ NAV میرود و گاهی خریداری پیدا نمیشود.
یک تفاوتِ مهم با اعتبارِ کارگزاری و آتی هم هست. در صندوق اهرمی کال مارجین نمیشوید و کسی سهمتان را بهزور نمیفروشد. بیشترین ضررتان همان پولی است که گذاشتهاید؛ بدهکار نمیشوید. این خوب است، ولی دلیل نمیشود که فکر کنید ضررِ بزرگ نمیکنید.
بازیابی هم سختتر از آن است که به نظر میرسد. اگر ممتاز ۶۵ درصد بریزد، برای برگشتن به نقطهٔ اول باید حدودِ ۱۸۶ درصد بالا برود. پس حدِ ضرر و مدیریت سرمایه و ریسک در این ابزار شوخیبردار نیست.
مزایا و معایبِ صندوق اهرمی
| مزایا | معایب |
|---|---|
| خریدِ آسان، مثلِ یک سهم، از هر کارگزاری | ضررِ دو تا سه برابرِ بازار در ریزش |
| بیوام، بیبهره و بیکال مارجین | ضرر در بازارِ راکد، بهخاطر سودی که به عادیها میرسد |
| مدیریتِ حرفهای و سبدِ متنوع بهجای یک سهم | حبابِ پرنوسان؛ گاهی مثبت و گاهی منفی |
| سودِ چند برابر در بازارِ صعودی | اهرمی که در ریزش خودبهخود بیشتر میشود |
پس صندوق اهرمی نه خوب است، نه بد؛ یک ابزار است. در دستِ کسی که بداند چه میکند، ابزارِ مفیدی است. در دستِ کسی که فکر میکند «صندوق است، پس امن است»، میتواند پساندازِ چند سال را ببرد.
صندوق اهرمی برای چه کسی مناسب است؟
توصیهٔ من این است که واحد ممتاز را فقط وقتی بخرید که این سه شرط را دارید:
- دیدگاهِ مشخصی دربارهٔ بالا رفتنِ کلِ بازار دارید، نه فقط یک حسِ خوب.
- پیش از خرید میدانید اگر ۲۰ درصد ضرر کردید، چه میکنید.
- پولی که میگذارید پساندازِ جهیزیه، اجاره یا قسط نیست و فقط بخشِ کوچکی از کلِ داراییتان است.
اگر این شرطها را ندارید، واحد عادیِ صندوق اهرمی یا یک صندوقِ معمولی برایتان مناسبتر است. در مقالهٔ صندوق سرمایهگذاری چیست انواعِ صندوقها را برای ریسکپذیریهای مختلف مقایسه کردهام.
سه اشتباهِ رایج دربارهٔ صندوق اهرمی
- «صندوق است، پس کمریسک است.» واحد ممتاز از بیشترِ سهامها پرنوسانتر است. اسمِ صندوق شما را گول نزند.
- خرید بهخاطرِ بازدهیِ ماهِ گذشته. صندوقی که در یک ماه ۵۰ درصد بالا رفته، معمولاً حبابِ بالایی هم دارد. اغلب همینجا نزدیکِ سقف است.
- نگه داشتنِ طولانی و فراموش کردن. هزینهٔ سودِ عادیها هر روز از ممتاز کم میشود. اگر بازار مدتی راکد بماند، ممتاز آرامآرام آب میرود.
واحد ممتاز و عادی صندوق اهرمی را چطور بخریم؟
- در یک کارگزاری بورس کدِ بورسی و حسابِ معاملاتِ آنلاین داشته باشید.
- برای واحد ممتاز، نمادِ صندوق (مثلاً «اهرم» یا «توان») را در سامانهٔ معاملاتی جستوجو کنید و مثلِ یک سهم سفارشِ خرید بدهید. پیش از آن حباب را چک کنید.
- برای واحد عادی، از سایتِ مدیرِ صندوق یا بخشِ صندوقهای کارگزاری درخواستِ صدور بدهید. قیمتِ صدور بر اساسِ NAV همان روز است و برای پس دادن، درخواستِ ابطال میدهید.
- امیدنامهٔ صندوق را یک بار بخوانید؛ بهخصوص کف و سقفِ سودِ عادی، کارمزدها و قاعدهٔ ابطال.
سوالات متداول
صندوق اهرمی چیست به زبان ساده؟
صندوق اهرمی یک صندوقِ سهامی با دو نوع واحد است. واحدهای عادی سودِ تقریباً ثابت میگیرند و پولشان در اختیارِ واحدهای ممتاز قرار میگیرد. برای همین سود و زیانِ واحد ممتاز معمولاً دو تا سه برابرِ تغییرِ بازارِ سهام است.
صندوق اهرمی چگونه بازده را چند برابر میکند؟
ممتازها با پولِ خودشان و پولِ عادیها سهام میخرند، ولی به عادیها فقط سودِ مشخصی بدهکارند. پس هر سود یا زیانِ اضافه روی پولِ کمترِ ممتازها مینشیند. اگر ممتازها یکسومِ صندوق باشند، هر ۱۰ درصد حرکتِ بازار حدودِ ۳۰ درصد حرکتِ آنهاست.
تفاوت واحد ممتاز و عادی در صندوق اهرمی چیست؟
واحد عادی سودی بین کف و سقفِ امیدنامه میگیرد، ریسکِ کمی دارد و با صدور و ابطال نزدِ مدیر خرید و فروش میشود. واحد ممتاز در تابلوی بورس معامله میشود، ابطال نمیشود، سقف و کفِ سود ندارد و ریسکش خیلی زیاد است.
ریسک صندوق اهرمی در ریزش بازار چقدر است؟
بسیار زیاد. با اهرمِ حدودِ ۳، ریزشِ ۲۰ درصدیِ سهام میتواند حدودِ ۶۰ درصد یا بیشتر از ارزشِ واحد ممتاز را ببرد. در ریزش اهرم خودبهخود بالا میرود و حباب هم ممکن است منفی شود، که ضرر را بیشتر میکند.
صندوق توان و اهرم چه فرقی دارند؟
سازوکارِ هر دو یکی است. اهرم را سبدگردان کاریزما و توان را سبدگردان مفید اداره میکند. فرقشان در کف و سقفِ سودِ واحد عادی، ضریبِ اهرم، سبدِ سهام، اندازه و حجمِ معاملات است و هیچکدام ذاتاً بهتر نیست.
اهرم مؤثر صندوق اهرمی چیست؟
اهرم مؤثر یعنی ضریبِ اهرمِ کلاسیک ضرب در سهمِ سهام از داراییهای صندوق. اگر ضریبِ کلاسیک ۲٫۵ و سهمِ سهام ۸۰ درصد باشد، اهرم مؤثر ۲ است؛ یعنی واحد ممتاز حدوداً دو برابرِ سهامهای داخلِ صندوق نوسان میکند.
آیا در صندوق اهرمی ممکن است کل سرمایه را از دست بدهیم؟
در عمل بعید است، ولی در ریزشهای خیلی شدید ممکن است بخشِ بسیار بزرگی از ارزشِ واحد ممتاز از بین برود. خبرِ خوب این است که کال مارجین ندارد و بیشتر از پولی که گذاشتهاید بدهکار نمیشوید.
آیا واحد عادی صندوق اهرمی سود تضمینی دارد؟
کف و سقفِ سودِ واحد عادی در امیدنامه آمده و کسری از داراییهای ممتازها جبران میشود. پس تا وقتی ممتازها پشتوانهٔ کافی دارند، سودِ عادیها پرداخت میشود. ریسکش کم است، ولی صفر نیست.
جمعبندی
صندوق اهرمی یعنی دو کالا در یک بسته: واحد عادی برای کسی که سودِ آرام میخواهد و واحد ممتاز برای کسی که برای سودِ بیشتر، ریسکِ چند برابر را میپذیرد. نمادهایی که در تابلو میبینید، مثلِ اهرم، توان و موج، همه واحد ممتازند.
پس دفعهٔ بعد که خواستید واحد ممتاز بخرید، اول سه عدد را نگاه کنید: اهرم مؤثر، حباب و کف و سقفِ سودِ عادی. بعد از خودتان بپرسید: «اگر بازار ۲۰ درصد بریزد، با ضررِ ۶۰ درصدی کنار میآیم؟» اگر جوابتان نه است، این ابزار فعلاً مالِ شما نیست. تصمیمِ نهایی با خودتان.