
اوراق یا سهام؟ مقایسه ریسک، بازده و زمان مناسب هرکدام
فهرست مطالب۱۰ بخش
- تفاوت اوراق و سهام به زبان ساده: شریک یا طلبکار؟
- ریسک اوراق کمتر از سهام است؟
- ۱. ریسکِ نرخِ سود
- ۲. ریسکِ تورم
- ۳. ریسکِ ناشر
- سهام بهتر است یا اوراق؟ بازده را چطور مقایسه کنیم
- بازدهِ اوراق: یک عدد به اسمِ YTM
- بازدهِ مورد انتظارِ سهام: از P/E شروع کنید
- مثالِ عددی: کدام میارزد؟
- چه زمانی پول از سهام به اوراق میرود؟
- سرمایهگذاری در اوراق یا سهام: به سه پرسش جواب بدهید
- ترکیب مناسب اوراق و سهام در پرتفوی چقدر است؟
- قاعدهٔ ساده: ۱۰۰ منهای سن
- سه ترکیبِ نمونه
- متعادلسازی: نگذارید بازار ترکیبتان را عوض کند
- از کجا و چطور اوراق یا سهام بخریم؟
- پنج اشتباهِ رایج در انتخابِ اوراق یا سهام
- سوالات متداول
- جمعبندی: پرسشِ درست را بپرسید
اوراق یا سهام؟ جواب کوتاه این است: اوراق سودِ مشخص و آرامی میدهد، سهام سودِ نامشخص ولی بالقوه بیشتری. اگر پولتان را تا یکی دو سال دیگر لازم دارید یا تحملِ افت ندارید، اوراق مناسبتر است. اگر افقِ چندساله دارید و نوسان شما را نمیترساند، سهم بیشتری به سهام بدهید. بیشترِ آدمها هم ترکیبی از هر دو را میخواهند.
خیلیها از من میپرسند: «سودِ اوراق الان چهل درصد است، دیگر چرا سهام بخرم؟» یا برعکس: «بورس که بالا رفت، اوراق را بفروشم بیایم توی سهام؟» این پرسشها جوابِ یککلمهای ندارند. بیایید با هم قدمبهقدم ببینیم این دو چه فرقی دارند، کدام وقت کدام بهتر است و چطور خودمان حساب کنیم.
تفاوت اوراق و سهام به زبان ساده: شریک یا طلبکار؟
یک نانوایی را در نظر بگیرید. اگر یکدهمِ نانوایی را بخرید، شریکِ نانوا شدهاید. سالِ خوب، سهمِ شما از سود زیاد است. سالِ بد، شاید چیزی گیرتان نیاید. این میشود سهام.
حالا فرض کنید به همان نانوا پول قرض بدهید و قرار بگذارید یک سالِ دیگر اصلِ پول را با ۴۰٪ سود پس بگیرید. فروشِ نانوایی هر چه باشد، طلبِ شما همان است. این میشود اوراق؛ یا دقیقتر، اوراقِ بدهی. پس با سهام شریک میشوید و با اوراق طلبکار.
در دنیا به این اوراق «اوراق قرضه» میگویند. در ایران بهخاطرِ منعِ ربا، اوراق بر پایهٔ عقدهای اسلامی ساخته میشوند: اسناد خزانهٔ اسلامی (اخزا)، مرابحه، اجاره و صکوک. اگر میخواهید انواعش را بشناسید، راهنمای انواع اوراق با درآمد ثابت را بخوانید. برای سهام هم سهم چیست نقطهٔ شروعِ خوبی است.
جدولِ زیر فرقهای اصلی را کنارِ هم گذاشته است.
| ویژگی | اوراق (مثلِ اخزا و مرابحه) | سهام |
|---|---|---|
| شما چه کارهاید؟ | طلبکار | شریک و مالکِ بخشی از شرکت |
| سود | از روزِ خرید معلوم است (اگر تا سررسید نگه دارید) | معلوم نیست؛ از سودِ نقدی و رشدِ قیمت میآید |
| سررسید | دارد؛ روزِ معین اصلِ پول را میگیرید | ندارد؛ تا وقتی بخواهید نگه میدارید |
| نوسانِ قیمت | کم؛ بیشتر با تغییرِ نرخِ سود بالا و پایین میرود | زیاد؛ ممکن است در چند ماه دهها درصد بالا یا پایین برود |
| اگر ناشر ورشکست شود | طلبکار زودتر از سهامدار پول میگیرد | سهامدار آخرِ صف است |
| کارمزد و مالیات | کارمزدِ حدودِ ۰٫۰۷٪ در هر طرف؛ بی مالیاتِ نقلوانتقال | رفتوبرگشت حدودِ ۱٫۲ تا ۱٫۳٪، که نیم درصدش مالیاتِ فروش است |
| تسویه | معمولاً یک روزِ کاری بعد (T+1) | دو روزِ کاری بعد (T+2) |
| در برابرِ تورم | سودش از قبل ثابت شده؛ اگر تورم بالا برود، جا میماند | پشتش دارایی و فروشِ واقعی است؛ در بلندمدت شانسِ همراهی با تورم بیشتر است، ولی تضمینی نیست |
این جدول یک پیامِ اصلی دارد: اوراق «قطعیت» میفروشد و سهام «امکان». هیچکدام مجانی نیست. بهای قطعیت، سودِ محدود است و بهای امکان، نوسان و دلهره. عددهای کارمزد هم طبقِ نرخهایی است که سالهاست اجرا میشود؛ پیش از معامله از کارگزاریتان بپرسید.
ریسک اوراق کمتر از سهام است؟
بله، در بیشترِ موارد. ولی «کمریسک» با «بیریسک» یکی نیست. ریسک یعنی احتمالِ اینکه نتیجه با آنچه انتظار داشتید فرق کند. اوراق هم سه ریسک دارد که خیلیها نمیشناسند.
۱. ریسکِ نرخِ سود
اگر اوراق را تا سررسید نگه دارید، همان سودی را میگیرید که روزِ خرید حساب کردید. ولی اگر وسطِ راه مجبور به فروش شوید، قیمت ممکن است پایینتر باشد. چرا؟ چون اگر نرخِ سودِ بازار بالا برود، کسی اوراقِ قدیمیِ کمسودِ شما را به همان قیمت نمیخرد.
یک مثال بزنیم. اخزایی که ۱٬۰۰۰ روز تا سررسیدش مانده، اگر نرخِ سودِ بازار از ۳۵٪ به ۴۵٪ برسد، حدودِ ۱۸٪ ارزانتر میشود. همان اخزا با ۹۰ روزِ مانده فقط حدودِ ۲٪ افت میکند. پس هر چه سررسید دورتر، حساسیت بیشتر.
۲. ریسکِ تورم
این بزرگترین ریسکِ اوراق در ایران است. طبقِ گزارشِ مرکز آمار، تورمِ سالانه در شهریور ۱۴۰۵ به حدودِ ۷۴٪ رسید. اگر اوراقی با سودِ ۴۰٪ بخرید و تورم حدودِ ۷۰٪ بماند، بیایید حساب کنیم: ۱۰۰ میلیون تومانِ شما یک سال بعد ۱۴۰ میلیون میشود. ولی برای خریدِ همان چیزهایی که امروز ۱۰۰ میلیون است، ۱۷۰ میلیون لازم دارید. یعنی حدودِ ۱۸٪ از قدرتِ خریدتان کم شده است.
مثلِ لیوانِ شیری است که هر روز کمی آب تویش میریزند: لیوان پرتر میشود، ولی شیرش کمتر. عددِ حسابتان بالا میرود، ولی با آن نان و گوشتِ کمتری میشود خرید. برای اینکه این مفهوم را عمیقتر بفهمید، تورم به زبان ساده را ببینید.
۳. ریسکِ ناشر
اوراقِ دولتی مثلِ اخزا کمریسکترین دارایی بازار سرمایه به حساب میآید، چون دولت ضامنِ پرداخت است. اوراقِ شرکتی سودِ کمی بیشتری میدهند، چون احتمالِ تأخیر یا مشکل در پرداختشان بیشتر است. پس پیش از خرید، ببینید ناشر کیست و ضامنش کیست.
سهام اما ریسکِ دیگری هم دارد: ممکن است سالها زیرِ قیمتِ خریدتان بماند. کسی که در اوجِ بازار سهام خریده، گاهی چند سال صبر کرده تا به سربهسر برسد. اوراق چنین دردسری ندارد. پس ریسکِ اوراق کمتر است، به شرطی که سررسید را با نیازتان جور کنید و تورم را فراموش نکنید.
سهام بهتر است یا اوراق؟ بازده را چطور مقایسه کنیم
مقایسهٔ بازده کارِ سادهای نیست، چون یکی عددِ قطعی دارد و دیگری عددِ احتمالی. ولی یک روشِ سرانگشتی هست که کارمان را راه میاندازد.
بازدهِ اوراق: یک عدد به اسمِ YTM
YTM یا بازده تا سررسید یعنی اگر اوراق را با قیمتِ امروز بخرید و تا آخر نگه دارید، سالی چند درصد سود میکنید. این عدد را کارگزاریها و سایتهای بازار برای هر اوراق نشان میدهند. برای اینکه حدودش را بدانید: طبقِ گزارشهای هفتگیِ بازار، میانگینِ بازده تا سررسیدِ اخزاها در شهریور ۱۴۰۵ از ۴۱٪ گذشت. عددِ روز را از کارگزاری یا سایتهای بازار بگیرید؛ هر هفته عوض میشود.
به این عدد گاهی «نرخِ بهرهٔ بدون ریسک» هم میگویند. یعنی سودی که بیدلهره و بیدردسر میشود گرفت. هر سرمایهگذاریِ پرریسکتر باید بیشتر از این بدهد؛ وگرنه چرا ریسک کنیم؟ رابطهٔ این نرخ با بازارها را در نرخ بهره چیست مفصل توضیح دادهام.
بازدهِ مورد انتظارِ سهام: از P/E شروع کنید
P/E یعنی قیمتِ سهم چند برابرِ سودِ یک سالِ آن است. اگر سهمی ۶۰ تومان باشد و سالی ۱۰ تومان سود بسازد، P/E آن ۶ است. حالا این را برعکس کنید: ۱۰ تقسیم بر ۶۰ میشود حدودِ ۱۷٪. یعنی شرکت روی هر ۱۰۰ تومانی که شما پرداختهاید، سالی حدودِ ۱۷ تومان سود میسازد.
ولی سودِ شرکت هر سال ثابت نمیماند. در اقتصادِ تورمی، فروش و سودِ خیلی از شرکتها همراهِ قیمتها بالا میرود. پس یک فرمولِ سرانگشتی داریم:
بازدهِ تقریبیِ سهام ≈ (۱ ÷ P/E) + رشدِ سالانهٔ سودِ شرکت
این فرمول فرض میکند P/E عوض نشود و شرکت سودش را تقسیم کند یا درست سرمایهگذاری کند. واقعیت شلوغتر است، ولی برای مقایسه کافی است.
مثالِ عددی: کدام میارزد؟
بیایید با عددهای گرد و فرضی حساب کنیم. اینها فقط مثالاند، نه عددِ امروزِ بازار.
- اوراق: بازده تا سررسید ۴۰٪. قطعی، اگر تا سررسید نگه دارید.
- سهامِ الف: P/E برابرِ ۶. پس ۱ ÷ ۶ حدودِ ۱۷٪. اگر سودش سالی ۲۵٪ رشد کند، بازدهِ تقریبی حدودِ ۴۲٪ میشود.
- سهامِ ب: P/E برابرِ ۴. پس ۱ ÷ ۴ یعنی ۲۵٪. با همان رشدِ ۲۵٪، بازدهِ تقریبی حدودِ ۵۰٪.
حالا داوری کنیم. سهامِ الف فقط حدودِ ۲٪ بیشتر از اوراق وعده میدهد، آن هم با کلی «اگر». این ۲٪ ارزشِ دلهره را ندارد. سهامِ ب حدودِ ۱۰٪ بیشتر میدهد؛ این فاصله را صرفِ ریسک میگویند. یعنی پاداشی که بازار برای تحملِ نوسان به شما پیشنهاد میکند.
پس قاعده این است: سهام وقتی میارزد که بازدهِ مورد انتظارش با فاصلهٔ معنادار از اوراق جلوتر باشد. اگر فاصله کم است، اوراق برنده است. این همان حسابی است که پولهای بزرگِ بازار هر روز انجام میدهند.
چه زمانی پول از سهام به اوراق میرود؟
بازار مثلِ دو ظرفِ بههموصل است. وقتی سودِ اوراق بالا میرود، سهام در مقایسه گران به نظر میرسد. بخشی از پول از سهام بیرون میآید و به اوراق و صندوقهای درآمد ثابت میرود. وقتی سودِ اوراق پایین میآید، ماجرا برعکس است.
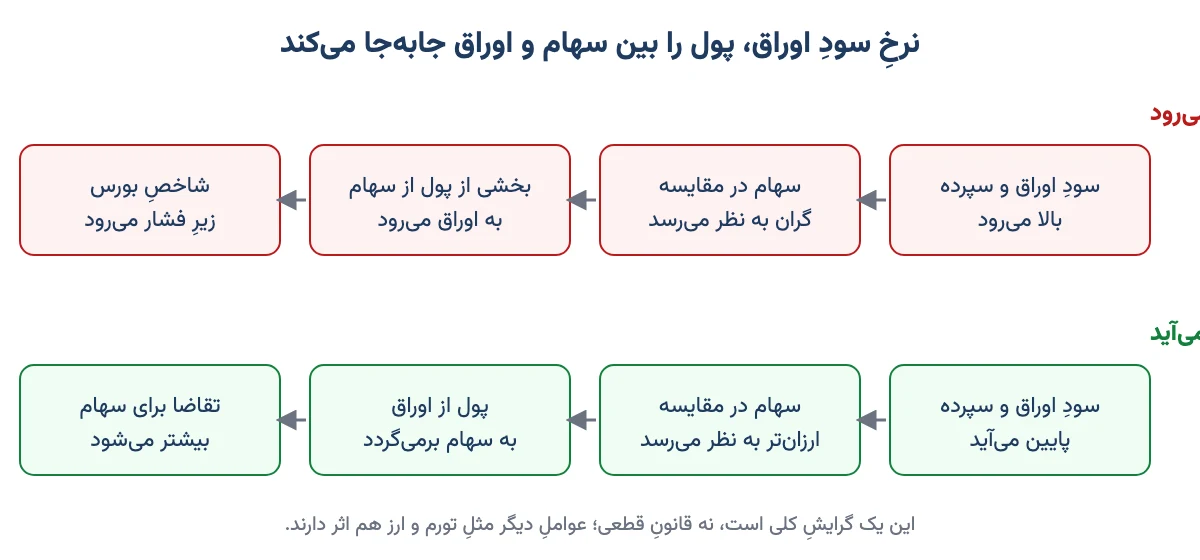
زنجیره را کوتاه ببینیم: نرخِ سود بالا برود، نگهداشتنِ سهام هزینهٔ فرصتِ بیشتری دارد. یعنی آدم با خودش میگوید: «چرا ریسک کنم وقتی بیدردسر ۴۰٪ میگیرم؟» تقاضا برای سهام کم میشود. در نتیجه شاخص کل بورس زیرِ فشار میرود.
نشانههایی که معمولاً از جابهجاییِ پول خبر میدهند:
- دولت در حراجِ اوراق، نرخهای بالاتری را میپذیرد.
- بانکها سودِ سپرده یا گواهی سپردهٔ تازه را بالا میبرند.
- گزارشهای بازار از ورودِ پولِ زیاد به صندوقهای درآمد ثابت و خروجِ پولِ حقیقی از سهام خبر میدهند.
- P/E بازار بالا رفته و فاصلهٔ بازدهِ سهام با اوراق کم شده است.
- نااطمینانیِ سیاسی یا اقتصادی زیاد است؛ در این وقتها مردم قطعیت را به امکان ترجیح میدهند.
و برعکس، وقتی نرخها پایین میآید یا انتظارِ تورم و جهشِ ارز بالا میرود، پول معمولاً از اوراق به سهام و داراییهای واقعی برمیگردد. پس پیش از هر تصمیم، نگاه کنید نرخِ اوراق به کدام سمت میرود، نه فقط اینکه امروز چند است.
سرمایهگذاری در اوراق یا سهام: به سه پرسش جواب بدهید
برای انتخاب، لازم نیست پیشگوی بازار باشید. کافی است با خودتان صادق باشید و به این سه پرسش جواب بدهید.
- این پول را کی لازم دارید؟ پولِ جهیزیهای که شش ماه دیگر خرج میشود یا پیشپرداختِ خانهای که سالِ دیگر میخرید، جای سهام نیست. هر چه افقِ سرمایهگذاری کوتاهتر، اوراق مناسبتر.
- اگر نصفِ ارزشش موقتاً کم شود، چه میکنید؟ اگر خوابتان نمیبرد و با ترس میفروشید، سهمِ سهام را کم کنید. کسی که در کفِ بازار از ترس میفروشد، بدترین نتیجه را از سهام میگیرد.
- درآمدِ ماهانه میخواهید یا رشدِ سرمایه؟ بازنشستهای که خرجِ ماهش را از سود میدهد، به جریانِ منظمِ اوراق یا صندوقِ درآمد ثابت نیاز دارد. جوانی که فقط پسانداز میکند، میتواند به رشدِ بلندمدتِ سهام فکر کند.
جدولِ زیر چند وضعیتِ رایج را نشان میدهد.
| وضعیتِ شما | گرایشِ منطقی | چرا |
|---|---|---|
| پول را کمتر از یک سالِ دیگر لازم دارید | بیشتر اوراق یا صندوقِ درآمد ثابت | فرصتی برای جبرانِ افتِ سهام نیست |
| صندوقِ اضطراری (پولِ روزِ مبادا) | صندوقِ درآمد ثابت | نقدشوندگیِ بالا و نوسانِ کم |
| بازنشسته با نیاز به درآمدِ ماهانه | بیشترش اوراق، بخشِ کوچکی سهام | جریانِ پولِ منظم، با کمی محافظت در برابرِ تورم |
| پساندازِ بلندمدت، پنج سال یا بیشتر | سهمِ بزرگتری سهام | زمان، نوسان را هموار میکند |
| تازهوارد به بورس | شروع با صندوقها، هم درآمد ثابت هم سهامی | یادگرفتن بدونِ هزینهٔ اشتباهِ بزرگ |
همانطور که میبینید، جواب به «شما» بستگی دارد، نه به بازار. پس سؤالِ درست این نیست که «کدام بهتر است؟»؛ این است که «کدام برای این پولِ من بهتر است؟»
ترکیب مناسب اوراق و سهام در پرتفوی چقدر است؟
به تصمیمِ «چند درصد سهام، چند درصد اوراق، چند درصد طلا» تخصیص دارایی میگویند. این تصمیم از انتخابِ تکتکِ سهمها مهمتر است. اگر میخواهید این را عمیقتر ببینید، پرتفوی چیست و پنج کلاس دارایی در پرتفوی شخصی را بخوانید.
قاعدهٔ ساده: ۱۰۰ منهای سن
قدیمیترین قاعده میگوید سنتان را از ۱۰۰ کم کنید؛ حاصل، درصدِ سهام است. کسی که ۳۰ سال دارد، حدودِ ۷۰٪ سهام. کسی که ۷۰ سال دارد، حدودِ ۳۰٪. منطقش این است که جوان وقتِ جبران دارد و مسن ندارد.
ولی این قاعده برای کشورهای کمتورم ساخته شده. در ایران که تورم سالها بالا بوده، اوراق بهتنهایی ممکن است قدرتِ خرید را حفظ نکند. برای همین بخشی از دارایی را معمولاً در طلا هم نگه میدارند. قاعده را نقطهٔ شروع بدانید، نه حکم.
سه ترکیبِ نمونه
جدولِ زیر سه ترکیبِ نمونه را نشان میدهد. اینها توصیه نیست؛ فقط برای این است که تصویری از دامنهٔ انتخاب داشته باشید.
| نوعِ سرمایهگذار | سهام | اوراق و درآمد ثابت | مناسبِ چه کسی |
|---|---|---|---|
| محتاط | ۲۰٪ | ۸۰٪ | افقِ کوتاه، نیاز به درآمد، تحملِ کمِ نوسان |
| متعادل | ۵۰٪ | ۵۰٪ | افقِ دو تا پنج سال، تحملِ متوسط |
| جسور | ۸۰٪ | ۲۰٪ | افقِ بلند، درآمدِ ثابتِ دیگر، اعصابِ محکم |
اگر طلا را هم وارد کنید، معمولاً از هر دو ستون کمی برمیدارید. مهم این است که ترکیب را یک بار با فکر بچینید و بعد به آن پایبند بمانید.
متعادلسازی: نگذارید بازار ترکیبتان را عوض کند
فرض کنید ۱۰۰ میلیون تومان دارید و ۶۰٪ را سهام و ۴۰٪ را اوراق گذاشتهاید. یک سال بعد سهام ۸۰٪ رشد کرده و اوراق ۴۰٪. حالا ۱۰۸ میلیون سهام دارید و ۵۶ میلیون اوراق؛ روی هم ۱۶۴ میلیون. سهمِ سهام بیآنکه بخواهید به حدودِ ۶۶٪ رسیده است.
برای برگشت به ۶۰٪، باید سهامِ شما حدودِ ۹۸ میلیون باشد. پس حدودِ ۱۰ میلیون از سهام را میفروشید و اوراق میخرید. این کار شما را مجبور میکند در گرانی بفروشید و در ارزانی بخرید؛ دقیقاً برعکسِ کاری که هیجان میگوید. سالی یک بار، یا هر وقت ترکیب بیش از ۵ تا ۱۰ درصد جابهجا شد، این کار را بکنید.
از کجا و چطور اوراق یا سهام بخریم؟
هر دو را با همان کدِ بورسی و همان سامانهٔ معاملاتِ آنلاینِ کارگزاری میشود خرید. دو راه دارید.
- خریدِ مستقیم: اخزا و اوراقِ دولتی را مثلِ سهم با نمادش میخرید. باید بلد باشید YTM را حساب کنید و سررسید را با نیازتان جور کنید. برای سهام هم باید تحلیل کنید یا دستکم بدانید چه میخرید.
- صندوق: صندوقِ درآمد ثابت پولتان را در اوراق میگذارد و صندوق سرمایهگذاری در سهام در سهام. صندوقهای مختلط هم هر دو را دارند. مدیرِ حرفهای انتخاب میکند و شما فقط تصمیمِ تخصیص را میگیرید.
توصیهٔ من به کسی که تازه شروع کرده، صندوق است. هم کارمزد و دردسرش کمتر است، هم اشتباهِ بزرگ در انتخابِ تکسهم یا تکاوراق پیش نمیآید. برای مقایسهٔ سودِ صندوق یا اوراق با سپردهٔ بانکی هم میتوانید از ماشینحساب سود بانکی کمک بگیرید.
پنج اشتباهِ رایج در انتخابِ اوراق یا سهام
- دنبال کردنِ بازدهِ گذشته. بورس پارسال صد درصد رفته، پس امسال هم میرود؟ نه لزوماً. بیشترِ آدمها درست وقتی وارد سهام میشوند که گران شده.
- اوراقِ بلندمدت برای پولِ کوتاهمدت. اگر پول را زودتر لازم داشته باشید و نرخها بالا رفته باشد، با ضرر میفروشید. سررسید را با نیازتان یکی کنید.
- مقایسهٔ سودِ اسمی با تورم را فراموش کردن. ۴۰٪ در کنارِ تورمِ ۷۰٪ یعنی کوچکشدنِ پول، نه بزرگشدنش.
- همهچیز را یکجا گذاشتن. «همه در سهام» یا «همه در اوراق» هر دو قمارِ یکطرفه است. ترکیب، شما را از بدترین سناریو نجات میدهد.
- جابهجاییِ هیجانی. هر خبری که آمد همه را از سهام به اوراق بردن و برعکس، فقط کارمزد و مالیات میسازد و معمولاً در بدترین زمان اتفاق میافتد.
سوالات متداول
اوراق بهتر است یا سهام؟
هیچکدام همیشه بهتر نیست. اوراق سودِ مشخص و نوسانِ کم دارد و برای پولِ کوتاهمدت و آدمهای محتاط مناسب است. سهام سودِ نامشخص ولی بالقوه بیشتری دارد و برای افقِ چندساله مناسبتر است. بیشترِ آدمها ترکیبی از هر دو را میخواهند.
تفاوت اوراق و سهام چیست؟
با خریدِ سهام شریک و مالکِ بخشی از شرکت میشوید و سودتان به عملکردِ شرکت بستگی دارد. با خریدِ اوراق به ناشر پول قرض میدهید، سودتان از روزِ خرید مشخص است و در سررسید اصلِ پول را پس میگیرید.
ریسک اوراق کمتر از سهام است؟
بله، نوسان و ریسکِ نکول اوراقِ دولتی خیلی کمتر از سهام است. ولی اوراق هم ریسک دارد: اگر پیش از سررسید بفروشید و نرخِ سود بالا رفته باشد ضرر میکنید، و اگر تورم از سودِ اوراق بیشتر باشد، قدرتِ خریدتان کم میشود.
چه زمانی پول از سهام به اوراق میرود؟
وقتی نرخِ سودِ اوراق و سپرده بالا میرود یا نااطمینانیِ اقتصادی زیاد میشود. در این حالت سهام در مقایسه گران به نظر میرسد و سرمایهگذاران سودِ قطعی را به سودِ احتمالی ترجیح میدهند. وقتی نرخها پایین بیاید، پول معمولاً به سهام برمیگردد.
ترکیب مناسب اوراق و سهام در پرتفوی چقدر است؟
عددِ واحدی ندارد و به سن، افقِ زمانی و تحملِ ریسکِ شما بستگی دارد. قاعدهٔ سادهٔ قدیمی میگوید ۱۰۰ منهای سن را سهام نگه دارید. در ایرانِ پرتورم، معمولاً بخشی هم طلا کنارِ این دو میگذارند و ترکیب را سالی یک بار متعادل میکنند.
بازده اوراق و سهام را چطور مقایسه کنیم؟
برای اوراق، بازده تا سررسید یا YTM را ببینید. برای سهام، یک تقسیم بر P/E را با رشدِ سالانهٔ سودِ شرکت جمع کنید تا بازدهِ تقریبی به دست آید. اگر این عدد با فاصلهٔ معنادار از بازدهِ اوراق بیشتر نبود، ریسکِ سهام نمیارزد.
صندوق درآمد ثابت بهتر است یا خرید مستقیم اوراق؟
برای بیشترِ آدمها صندوقِ درآمد ثابت سادهتر است: نقدشوندگیِ بالا، مدیریتِ حرفهای و بی نیاز به محاسبهٔ سررسید. خریدِ مستقیمِ اوراق برای کسی مناسب است که میخواهد سودِ مشخصی را تا سررسید قفل کند و حسابِ بازده تا سررسید را بلد است.
اوراق در برابر تورم از پول محافظت میکند؟
نه همیشه. سودِ اوراق از روزِ خرید ثابت است. اگر تورم از این سود بیشتر شود، عددِ پولتان بالا میرود ولی قدرتِ خریدتان کم میشود. برای همین در کشورهای پرتورم کنارِ اوراق، سهام و طلا هم در سبد نگه میدارند.
جمعبندی: پرسشِ درست را بپرسید
اوراق یا سهام؟ اوراق مثلِ قرض دادن به آدمِ خوشحساب است: سودش معلوم و آرام. سهام مثلِ شراکت در یک کسبوکار است: سودش نامعلوم، گاهی خیلی بیشتر و گاهی دردناک. هیچکدام برندهٔ همیشگی نیست.
پس دفعهٔ بعد که خواستید تصمیم بگیرید، این سه کار را بکنید. اول، ببینید این پول را کی لازم دارید. دوم، بازده تا سررسیدِ اوراق را با بازدهِ تقریبیِ سهام مقایسه کنید و ببینید فاصلهشان ارزشِ ریسک را دارد یا نه. سوم، یک ترکیب بچینید و سالی یک بار متعادلش کنید. تصمیمِ نهایی با خودتان است؛ ولی حالا با حساب تصمیم میگیرید، نه با هیجان.