
سود مرکب چیست؟ فرمول، محاسبه و اثرش بر سرمایهگذاری
فهرست مطالب۱۵ بخش
- سود مرکب چیست؟ تعریف ساده با یک مثال
- فرق سود مرکب و سود ساده (بهره ساده)
- فرمول سود مرکب و محاسبهٔ قدمبهقدم
- دورهٔ ترکیب و نرخ مؤثر سالانه
- قاعدهٔ ۷۲: پولم کی دو برابر میشود؟
- سه چیزی که اندازهٔ سود مرکب را تعیین میکنند
- سود مرکب و تورم: سود واقعی شما چقدر است؟
- سود مرکب صندوق سرمایهگذاری
- روی دیگرِ سکه: زیانِ مرکب، کارمزد و بدهی
- سرمایهگذاری مرکب در ایران: کدام ابزار سود مرکب میدهد؟
- وعدهٔ «سود مرکبِ تضمینی» نشانهٔ کلاهبرداری است
- اشتباههای رایج در استفاده از سود مرکب
- چکلیستِ ساختنِ سود مرکب
- سوالات متداول
- جمعبندی
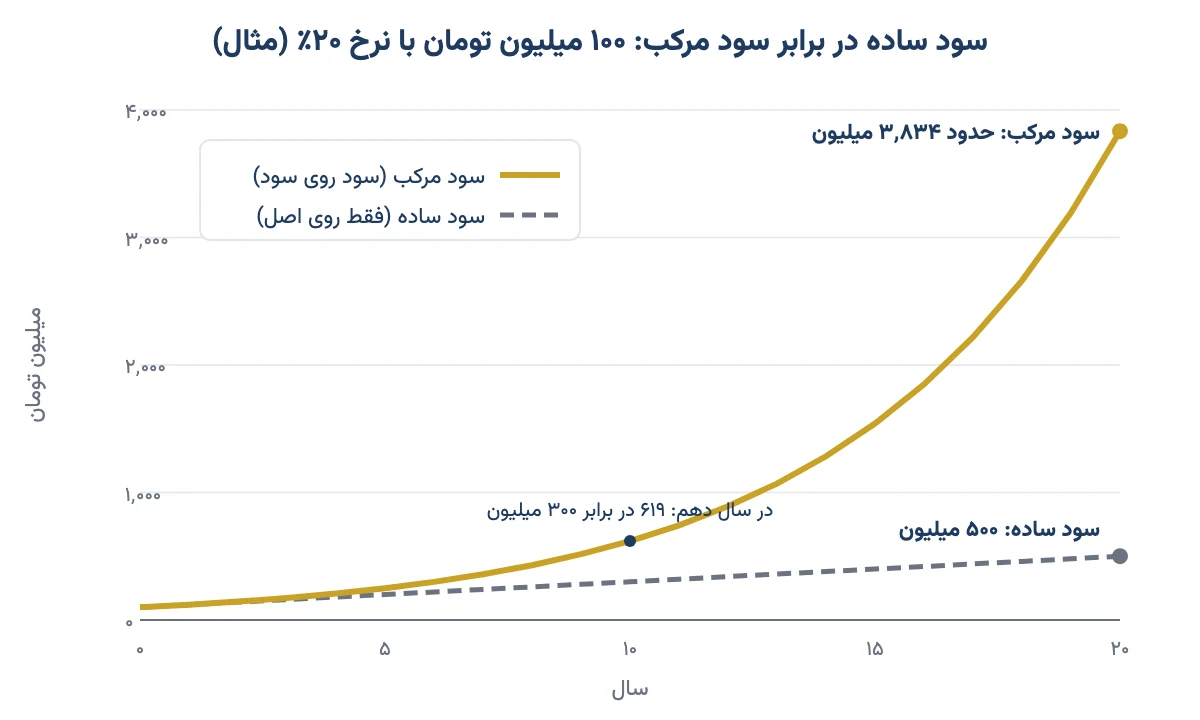
سود مرکب یعنی «سودِ سود». سودی که هر دوره میگیرید، خرج نمیشود و کنارِ اصلِ پول میماند. دورهٔ بعد، سود روی همین مبلغِ بزرگتر حساب میشود. مثلاً ۱۰۰ میلیون تومان با سالی ۲۰٪ سود، بعد از ده سال با سودِ ساده ۳۰۰ میلیون میشود؛ با سود مرکب حدودِ ۶۱۹ میلیون.
خیلیها از من میپرسند: «چرا بعضیها با پولِ کم شروع کردند و بعد از چند سال جلو افتادند؟» در بیش از بیست سال کار در بازار سرمایه، بیشترین فاصلهای که بینِ آدمها دیدهام از همین مفهومِ ساده آمده است: کسی که زود شروع کرد و سودش را خرج نکرد. بیایید با هم، قدمبهقدم و با عددهای ساده، ببینیم این «سودِ سود» چطور کار میکند و کجا به ضررمان تمام میشود.
سود مرکب چیست؟ تعریف ساده با یک مثال
فرض کنید ۱۰۰ میلیون تومان را جایی گذاشتهاید که سالی ۲۰٪ سود میدهد. سالِ اول ۲۰ میلیون سود میگیرید. اگر این ۲۰ میلیون را خرج کنید، سالِ دوم باز روی همان ۱۰۰ میلیون سود میگیرید. این میشود سود ساده.
اما اگر سودِ سالِ اول را دست نزنید و کنارِ اصل بگذارید، سالِ دوم ۲۰٪ روی ۱۲۰ میلیون حساب میشود. یعنی ۲۴ میلیون سود. آن ۴ میلیونِ اضافه، سودی است که خودِ سود ساخته. سالِ سوم سود روی ۱۴۴ میلیون حساب میشود و همینطور ادامه دارد. به این سازوکار سود مرکب یا بهره مرکب میگویند؛ به انگلیسی Compound Interest.
یک تشبیهِ ساده: گلولهٔ برفی را تصور کنید که از سرِ تپه غلت میخورد. اولش کوچک است و آرام بزرگ میشود. ولی هرچه بزرگتر شود، در هر غلت برفِ بیشتری به خودش میچسباند. سود مرکب هم همین است: سالهای اول تقریباً به چشم نمیآید و سالهای آخر تند و تند بزرگ میشود.
پس رازِ سود مرکب یک جمله است: سود را خرج نکنید تا خودش سود بسازد.
آیا اینشتین سود مرکب را «هشتمین عجایب جهان» نامید؟
این جمله را تقریباً در همهٔ نوشتههای سود مرکب میبینید. ولی هیچ سندِ معتبری نشان نمیدهد که اینشتین آن را گفته یا نوشته باشد. احتمالاً بعدها به او نسبت دادهاند تا حرف جذابتر شود. سود مرکب به این پشتوانهٔ مشهور نیازی ندارد؛ عددها خودشان حرف میزنند.
فرق سود مرکب و سود ساده (بهره ساده)
در سود ساده، سود فقط روی اصلِ پول حساب میشود و هر سال همان مبلغِ ثابت است. پس پول مثلِ پله، یکنواخت بالا میرود. در سود مرکب، پایهٔ حساب هر سال بزرگتر میشود و رشد هر سال تندتر از سالِ قبل است. فرمولِ بهرهٔ ساده این است: A = P × (1 + r × t).
جدولِ زیر همان ۱۰۰ میلیون تومانِ مثالِ ما را با هر دو روش کنارِ هم گذاشته است.
| مدت | با سود ساده (میلیون تومان) | با سود مرکب (میلیون تومان) | چند برابرِ اصل (مرکب) |
|---|---|---|---|
| ۱ سال | ۱۲۰ | ۱۲۰ | ۱٫۲ |
| ۲ سال | ۱۴۰ | ۱۴۴ | ۱٫۴۴ |
| ۵ سال | ۲۰۰ | ۲۴۹ | ۲٫۵ |
| ۱۰ سال | ۳۰۰ | ۶۱۹ | ۶٫۲ |
| ۱۵ سال | ۴۰۰ | ۱٬۵۴۱ | ۱۵٫۴ |
| ۲۰ سال | ۵۰۰ | ۳٬۸۳۴ | ۳۸٫۳ |
| ۳۰ سال | ۷۰۰ | ۲۳٬۷۳۸ | ۲۳۷ |
سالِ اول هیچ فرقی نیست. سالِ پنجم فرق حدودِ ۵۰ میلیون است. ولی سالِ بیستم، سود مرکب بیش از هفت برابرِ سود ساده پول ساخته است. نمودارِ زیر همین را نشان میدهد: خطِ سود ساده صاف بالا میرود و خطِ سود مرکب، آخرِ کار، تقریباً عمودی میشود.
یک نکته را از همینجا یادتان باشد: این عددها اسمیاند. یعنی فقط میگویند چند تومان دارید، نه اینکه با آن چه میشود خرید. با تورمِ ایران، بخشِ بزرگی از این رشد فقط جبرانِ گرانشدنِ زندگی است. کمی پایینتر به این برمیگردیم.
فرمول سود مرکب و محاسبهٔ قدمبهقدم
فرمول را نترسید؛ فقط یک ضرب و یک توان است. فرمولِ استانداردِ سود مرکب (فرمول بهره مرکب) این است:
A = P × (1 + r/n)^(n × t)
- A: پولی که آخرِ کار دارید؛ یعنی اصل بهاضافهٔ همهٔ سودها.
- P: پولی که اول گذاشتهاید.
- r: نرخِ سودِ سالانه، به شکلِ اعشاری. یعنی ۲۰٪ را ۰٫۲ بنویسید.
- n: چند بار در سال سود به اصل اضافه میشود. سالانه ۱، فصلی ۴، ماهانه ۱۲، روزانه ۳۶۵.
- t: چند سال پول را نگه میدارید.
خودِ سود هم ساده به دست میآید: سود = A − P. یعنی پولِ آخر منهای پولِ اول.
مثالِ عددی: ۵۰ میلیون تومان، ۳ سال، سودِ ماهانه
فرض کنیم ۵۰ میلیون تومان را با نرخِ ۲۰٪ در سال جایی میگذارید که سود را هر ماه به اصل اضافه میکند. بیایید با هم حساب کنیم:
- سودِ هر ماه: ۰٫۲ ÷ ۱۲ = ۰٫۰۱۶۶۷. یعنی حدودِ ۱٫۶۷٪ در ماه.
- تعدادِ ماهها: ۱۲ × ۳ = ۳۶ ماه.
- ضریبِ رشد: عددِ ۱٫۰۱۶۶۷ را ۳۶ بار در خودش ضرب میکنیم. میشود حدودِ ۱٫۸۱۳.
- پولِ آخرِ کار: ۵۰ × ۱٫۸۱۳ ≈ ۹۰٫۷ میلیون تومان.
- سودِ کل: حدودِ ۴۰٫۷ میلیون تومان. با سودِ ساده همین پول فقط ۳۰ میلیون سود میداد.
پس فقط با خرجنکردنِ سودِ ماهانه، در سه سال حدودِ ۱۰ میلیون تومان بیشتر دارید. این ۱۰ میلیون را هیچکس به شما نداده؛ سودِ خودتان ساخته است.
فرمولِ سود مرکب برای پساندازِ ماهانه
بیشترِ ما پولِ یکجا نداریم. سرِ برج، بعد از قسط و اجاره، مبلغی کنار میگذاریم. برای این حالت فرمولِ «ارزشِ آیندهٔ پساندازِ ماهانه» به کار میآید:
FV = PMT × [(1 + i)^N − 1] ÷ i
اینجا PMT مبلغِ هر ماه است، i سودِ ماهانه و N تعدادِ ماهها. فرض کنیم ماهی ۵ میلیون تومان با نرخِ ۲۰٪ در سال (ماهی ۱٫۶۷٪) کنار بگذارید. نتیجه تقریباً این است:
| مدت | جمعِ پولی که واریز کردهاید | ارزشِ نهایی | سهمِ سود از کل |
|---|---|---|---|
| ۵ سال | ۳۰۰ میلیون | حدود ۵۰۹ میلیون | ۴۱٪ |
| ۱۰ سال | ۶۰۰ میلیون | حدود ۱٬۸۸۰ میلیون | ۶۸٪ |
| ۱۵ سال | ۹۰۰ میلیون | حدود ۵٬۵۷۸ میلیون | ۸۴٪ |
| ۲۰ سال | ۱٬۲۰۰ میلیون | حدود ۱۵٬۵۴۸ میلیون | ۹۲٪ |
ستونِ آخر مهمترین درسِ این جدول است. در پنج سال، بیشترِ پول همان است که خودتان گذاشتهاید. ولی در بیست سال، از هر ۱۰۰ تومانی که دارید، ۹۲ تومانش را سود ساخته است. مثلِ قلکی که خودش هم پول در خودش میریزد.
محاسبهٔ سود مرکب در اکسل
لازم نیست توان را با دست حساب کنید. در اکسل یا Google Sheets تابعِ FV همین کار را میکند:
- پولِ یکجا: =FV(20%/12, 36, 0, -50000000) پولِ آخرِ مثالِ ۵۰ میلیونی را میدهد.
- پساندازِ ماهانه: =FV(20%/12, 120, -5000000) ارزشِ دهسالهٔ واریزِ ماهی ۵ میلیون است.
- بی تابع: =50000000*(1+20%/12)^36.
علامتِ منفی یعنی این پول از جیبِ شما بیرون رفته؛ برای همین اکسل جواب را مثبت نشان میدهد. اگر حوصلهٔ فرمول ندارید، ماشینحساب سود بانکی سایت سودِ سپرده را برای هر مبلغ و مدتی حساب میکند.
دورهٔ ترکیب و نرخ مؤثر سالانه
«سالی ۲۰٪» همیشه یک معنا ندارد. اگر سود سالی یک بار به اصل اضافه شود، با وقتی که ماهی یک بار اضافه شود فرق دارد. هرچه سود زودتر به اصل برگردد، زودتر خودش سود میسازد. برای اینکه دو پیشنهاد را منصفانه کنارِ هم بگذاریم، از نرخ مؤثر سالانه استفاده میکنیم. یعنی نرخی که آخرِ سال واقعاً به دستتان رسیده است:
EAR = (1 + r/n)^n − 1
جدولِ زیر نشان میدهد همان ۲۰٪ با دورههای مختلف چه میکند.
| دورهٔ ترکیب | نرخِ مؤثرِ سالانه | مبلغ پس از ۱۰ سال (میلیون تومان) |
|---|---|---|
| سالانه | ۲۰٫۰۰٪ | ۶۱۹ |
| ششماهه | ۲۱٫۰۰٪ | ۶۷۳ |
| فصلی | ۲۱٫۵۵٪ | ۷۰۴ |
| ماهانه | ۲۱٫۹۴٪ | ۷۲۷ |
| روزانه | ۲۲٫۱۳٪ | ۷۳۹ |
بیشترین جهش از سالانه به ماهانه است: حدودِ ۱۰۸ میلیون تومان بیشتر در ده سال. از ماهانه به روزانه فرقِ زیادی نمیکند. در ریاضی، آخرین حالت «ترکیبِ پیوسته» است با فرمولِ A = P × e^(r × t) که تقریباً همان عددِ روزانه را میدهد. پس وقتی دو جا هر دو «۲۰٪» میگویند، بپرسید: «سود را هر چند وقت یک بار روی اصل میگذارید؟»
سپردهٔ بانکی در ایران سود مرکب میدهد؟
معمولاً نه، مگر خودتان کاری بکنید. سپردههای بلندمدت سود را هر ماه به حسابِ کوتاهمدتِ کنارش واریز میکنند. بانک آن را خودبهخود روی اصلِ سپرده نمیگذارد. یعنی نرخِ سپرده در عمل سودِ ساده است.
بیایید با عدد ببینیم. اگر ۱۰۰ میلیون تومان با ۲۰٪ سپرده کرده باشید، هر ماه حدودِ ۱ میلیون و ۶۷۰ هزار تومان سود میگیرید. اگر این پول خرجِ خانه شود، همان سودِ ساده است. ولی اگر هر ماه آن را دوباره در سپرده یا صندوقی بگذارید، نرخِ مؤثرِ شما به حدودِ ۲۲٪ میرسد. پس کلیدِ سود مرکب در بانک، دستِ خودِ شماست.
سود روزشمار یعنی سود مرکب؟
نه لزوماً. «روزشمار» یعنی برای هر روزی که پول در حساب بوده سود حساب میشود. معنایش این نیست که سود هر روز به اصل اضافه شود. در حسابِ کوتاهمدتِ بانکی سود روزشمار حساب و معمولاً ماهانه پرداخت میشود.
در صندوقهای درآمد ثابتی که سود تقسیم نمیکنند، ماجرا فرق دارد. سودِ هر روز در قیمتِ هر واحدِ صندوق میماند و فردا روی قیمتِ بالاتر حساب میشود. این واقعاً سود مرکبِ روزانه است.
قاعدهٔ ۷۲: پولم کی دو برابر میشود؟
جوابِ کوتاه: عددِ ۷۲ را بر درصدِ سودِ سالانه تقسیم کنید. نتیجه تقریباً میگوید پولتان چند سال دیگر دو برابر میشود. با سودِ ۱۲٪، ۷۲ ÷ ۱۲ = ۶ سال. برعکسش هم کار میکند: اگر میخواهید پولتان در ۴ سال دو برابر شود، ۷۲ ÷ ۴ = ۱۸. یعنی به سودِ مرکبِ سالی حدودِ ۱۸٪ نیاز دارید.
ولی یک گیر دارد. قاعدهٔ ۷۲ برای نرخهای حدودِ ۶ تا ۱۰ درصد ساخته شده است. در نرخهای بالای ایران خطایش بیشتر میشود. این جدول را خودم برای کلاسهایم ساختهام:
| نرخِ سالانه | قاعدهٔ ۷۲ (سال) | عددِ دقیق (سال) | خطا |
|---|---|---|---|
| ۱۰٪ | ۷٫۲ | ۷٫۳ | ناچیز |
| ۱۵٪ | ۴٫۸ | ۵٫۰ | کم |
| ۲۰٪ | ۳٫۶ | ۳٫۸ | حدود ۲ ماه |
| ۲۵٪ | ۲٫۹ | ۳٫۱ | حدود ۳ ماه |
| ۳۰٪ | ۲٫۴ | ۲٫۶ | حدود ۳ ماه |
| ۴۰٪ | ۱٫۸ | ۲٫۱ | حدود ۳ ماه، یعنی ۱۳٪ خطا |
توصیهٔ من برای بازارِ ایران این است: در نرخهای ۲۵ تا ۴۰ درصد، به جای ۷۲ از عددِ ۷۸ تا ۸۰ استفاده کنید. مثلاً با سودِ ۴۰٪، ۸۰ ÷ ۴۰ = ۲ سال، که به عددِ دقیقِ ۲٫۱ سال خیلی نزدیکتر است. اگر عددِ دقیق را میخواهید، فرمولش این است: t = ln 2 ÷ ln(1 + r).
قاعدهٔ ۷۲ برای تورم هم کار میکند، و اینجا خبرِ خوبی ندارد. با تورمِ ۳۰ درصدی، قیمتها تقریباً هر ۲٫۶ سال دو برابر میشوند. یعنی پولِ نقدی که زیرِ فرش مانده، در همین مدت نصفِ قدرتش را از دست میدهد.
سه چیزی که اندازهٔ سود مرکب را تعیین میکنند
اگر بخواهیم کلِ فرمول را در سه کلمه خلاصه کنیم: زمان، نرخ و دستنزدن به سود. بیایید یکییکی ببینیم.
۱. زمان: مهمترین عامل
زمان در توانِ فرمول نشسته است، نه کنارِ آن. برای همین اثرش از همه بیشتر است. در جدولِ اول دیدیم که ۱۰۰ میلیون با سودِ ۲۰٪ در ۲۰ سال ۳۸ برابر میشود و در ۳۰ سال ۲۳۷ برابر. یعنی ده سال دیرتر شروعکردن، نتیجه را به حدودِ یکششم میرساند. پس شروعِ زود از پولِ زیاد مهمتر است.
۲. نرخِ سود
فرقِ دو نرخِ بهظاهر نزدیک، در بلندمدت بزرگ میشود. با ۲۰٪، پول در ۲۰ سال ۳۸ برابر میشود. با ۱۸٪ حدودِ ۲۷ برابر. همین دو درصد، نزدیک به ۳۰٪ از ثروتِ نهایی را کم میکند. کارمزدهای سالانه هم دقیقاً همین کار را میکنند؛ پایینتر میبینیم.
۳. دورهٔ ترکیب و دستنزدن به سود
هرچه سود زودتر به اصل برگردد بهتر است. ولی مهمتر از ماهانه یا روزانه بودن این است که سود اصلاً برگردد. هر برداشت، گلولهٔ برفی را کوچک میکند. و آن سالهای پرسودِ آخرِ مسیر را از بین میبرد.
سود مرکب و تورم: سود واقعی شما چقدر است؟
شاید این تشبیه را از من شنیده باشید. یک لیوان شیر داریم که برای بدنمان، فرض کنیم، ۱۰۰ نمره ارزش دارد. نصفش را در لیوانِ دیگری میریزیم و هر دو را با آب پر میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. هر دو با هم همان ۱۰۰ نمرهاند. تورم با پولِ ما همین کار را میکند: تعدادِ تومانها زیاد میشود، ولی هر کدام آبکیتر است.
برای همین در ایران نرخِ اسمیِ سود گولزننده است. آنچه برایتان مهم است، این است که با پولتان چقدر بیشتر میتوانید بخرید. به این میگویند نرخِ سودِ واقعی. فرمولِ دقیقش (رابطهٔ فیشر) این است:
(1 + r) ÷ (1 + π) − 1 = نرخِ واقعی
اینجا r نرخِ سود است و π نرخِ تورم. فرض کنیم سپرده ۲۰٪ سود بدهد و تورم ۳۵٪ باشد (این فقط مثال است). نرخِ واقعی میشود ۱٫۲۰ ÷ ۱٫۳۵ − ۱، یعنی حدودِ منفیِ ۱۱٪. خیلیها ساده تفریق میکنند و میگویند منفیِ ۱۵٪؛ در نرخهای بالا این حسابِ سرانگشتی خطای زیادی دارد.
حالا سود مرکب را روی همین نرخِ منفی بگذارید. بعد از ۵ سال، عددِ حسابتان ۲٫۵ برابر شده است. ولی با آن فقط حدودِ ۵۵٪ از چیزهایی را میتوانید بخرید که روزِ اول میتوانستید. اسمش را میگذارم «سود مرکبِ منفی»؛ بیصدا اتفاق میافتد و کسی هم خبرتان نمیکند. پس در ایران سؤالِ درست این نیست که «چند درصد سود میدهد؟»؛ این است که «بعد از تورم چه میماند؟». رابطهٔ نرخ بهره و تورم را هم در مقالهٔ جداگانه توضیح دادهام.
یک مقایسهٔ واقعی: سپردهٔ مرکب در پانزده سال
در کلاسهایم یک مقایسهٔ پانزدهساله نشان میدهم که حرفِ بالا را ملموس میکند. فرض کنید کسی سالِ ۱۳۸۸، ۲۰۰ میلیون تومان در سپردهٔ یکسالهٔ بانکی گذاشته باشد. سود را هیچوقت برنداشته و هر سال روی اصل گذاشته است؛ نرخها آن سالها حدودِ ۱۹ تا ۲۲ درصد بود. یعنی یک سود مرکبِ تمامعیار.
تا سالِ ۱۴۰۳ این پول به حدودِ ۳ میلیارد و ۲۰۰ میلیون تومان رسید؛ شانزده برابر. روی کاغذ عالی است. ولی در همین مدت، همان ۲۰۰ میلیون اگر طلا خریده شده بود، حدودِ ۳۰ میلیارد تومان میشد. در محاسبهٔ من، سپردهٔ بانکی در این پانزده سال از ملک، دلار، طلا و شاخصِ بورس عقبتر ماند. اینها بازدهِ گذشتهاند و هیچ تضمینی برای آینده نیستند. ولی یک درس دارند: سود مرکب با نرخی که از تورم کمتر است، شما را ثروتمند نمیکند؛ فقط آهستهتر فقیر میکند.
طلا خودش سودی نمیدهد و ترکیب هم نمیشود. ولی برخلافِ پول، چاپ نمیشود. من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین مقایسهٔ پانزدهساله را با جزئیاتش، و اینکه طلا کجای سبدِ دارایی مینشیند، قدمبهقدم توضیح دادهام. پس هر جا نرخِ سودی دیدید، اول آن را با تورم مقایسه کنید.
سود مرکب صندوق سرمایهگذاری
سادهترین راهِ گرفتنِ سود مرکب در ایران، صندوقهای سرمایهگذاری هستند. خیلی از آنها سود را خودکار در قیمتِ هر واحد نگه میدارند و شما لازم نیست کاری بکنید.
سود مرکب در صندوق درآمد ثابت چطور ساخته میشود؟
پولِ صندوق درآمد ثابت بیشتر در اوراقِ بدهی و سپردهٔ بانکی است که هر روز سود میسازند. این سودِ روزانه در قیمتِ هر واحدِ صندوق دیده میشود. به این قیمت NAV میگویند؛ یعنی اگر امروز همهٔ دارایی صندوق را بفروشند، به هر واحد چقدر میرسد. صندوقها از این نظر دو گروهاند:
- بدونِ تقسیمِ سود (رشدی یا انباشتی): سودی واریز نمیشود و در قیمتِ واحد میماند. سودِ فردا روی قیمتِ بالاترِ امروز حساب میشود. پس سود مرکبِ روزانه خودبهخود اتفاق میافتد. بسیاری از صندوقهای درآمد ثابتِ قابلِ معامله در بورس (ETF) از این نوعاند.
- با تقسیمِ سودِ دورهای: صندوق در تاریخهای مشخص، معمولاً ماهانه یا فصلی، سود را به حسابتان واریز میکند و قیمتِ واحد به همان اندازه پایین میآید. این مدل برای کسی خوب است که از سودش خرج میکند؛ مثلاً بازنشستهای که آن را کنارِ حقوقش میگذارد. اگر سود مرکب میخواهید، باید سودِ واریزی را خودتان دوباره در صندوق بگذارید.
یک مثالِ ساده: اگر صندوقی بدونِ تقسیمِ سود هر روز به اندازهٔ نرخِ سالانهٔ ۲۰٪ سود بسازد، سودِ یکسالهٔ شما حدودِ ۲۲٪ میشود، نه ۲۰٪. این دو درصدِ اضافه، هدیهٔ ترکیبِ روزانه است. بازدهِ واقعیِ هر صندوق را از گزارشهای رسمی و سایتِ خودِ صندوق ببینید؛ و یادتان باشد بازدهِ گذشته تضمینِ آینده نیست.
سود مرکب در سهام و صندوقهای سهامی
در بورس، سود ثابت نیست. یک سال بالا میرود و یک سال پایین. برای همین به جای «سود مرکب» از بازدهِ مرکبِ سالانه (CAGR) استفاده میکنیم. یعنی اگر رشدِ این چند سال را یکنواخت پخش کنیم، سالی چند درصد میشود:
CAGR = (ارزشِ نهایی ÷ ارزشِ اولیه)^(1/t) − 1
اگر پولی در ۷ سال ۱۶ برابر شود، CAGR آن حدودِ ۴۹٪ است. حواسمان باشد میانگینِ سادهٔ بازدهها را با CAGR یکی نگیریم. سهمی که سه سالِ پشتِ سرِ هم ۶۰٪ سود، ۳۰٪ زیان و ۴۰٪ سود داشته، میانگینِ سادهاش ۲۳٪ است. ولی بازدهِ مرکبِ واقعیاش حدودِ ۱۶٪ است.
در سهام، موتورِ سود مرکب سودِ نقدیِ تقسیمی است. اگر سودی را که مجمعِ شرکت واریز میکند خرج نکنید و با آن دوباره سهم بخرید، همان کاری را کردهاید که به آن برنامهٔ سرمایهگذاری مجددِ سود تقسیمی (دریپ) میگویند.
روی دیگرِ سکه: زیانِ مرکب، کارمزد و بدهی
سود مرکب یک قانونِ ریاضی است و طرفِ کسی را نمیگیرد. همان چیزی که ثروت میسازد، میتواند ثروت را آب کند. سه جا را باید بشناسید.
زیانِ مرکب
اگر نصفِ پولتان را از دست بدهید، برای برگشت به جای اول ۵۰٪ سود کافی نیست؛ ۱۰۰٪ سود لازم دارید. چرا؟ چون سود حالا روی پولِ کوچکشده حساب میشود. ۱۰۰ میلیون با ۵۰٪ زیان ۵۰ میلیون میشود؛ و ۵۰ میلیون باید دو برابر شود تا دوباره ۱۰۰ میلیون شود. نمودارِ زیر نشان میدهد هرچه زیان بزرگتر باشد، جبرانش خیلی سختتر میشود.
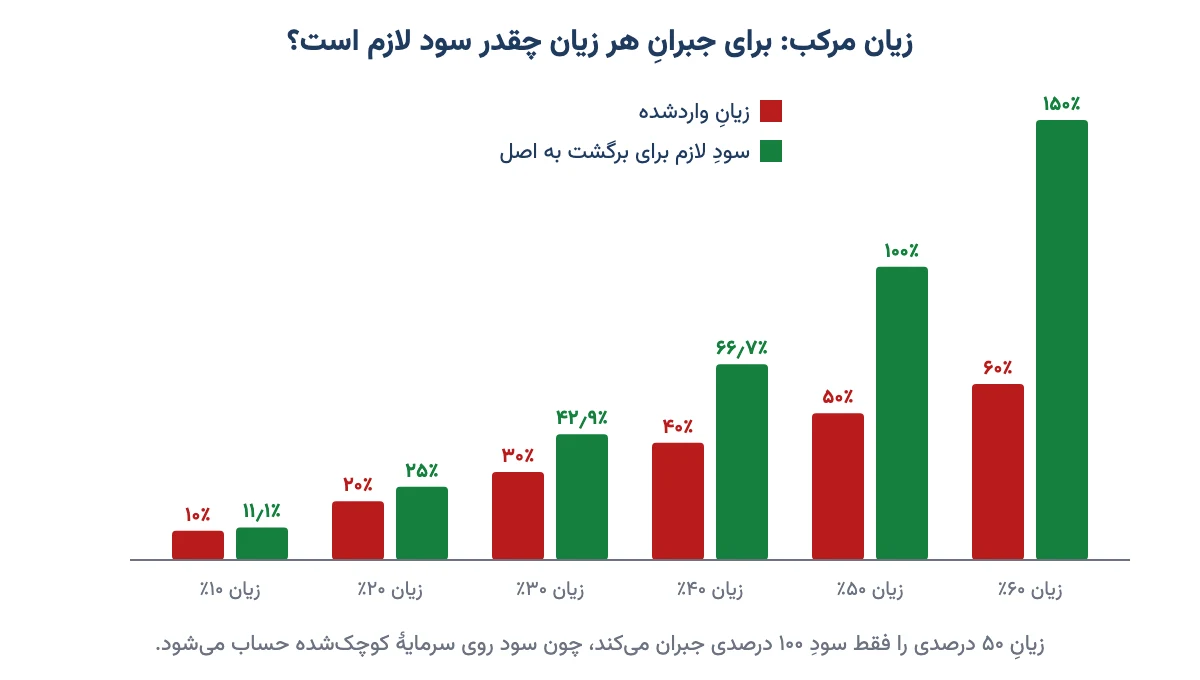
بالا و پایین رفتنِ تند هم همین اثر را دارد. سهمی که یک سال ۵۰٪ بالا برود و سالِ بعد ۵۰٪ پایین بیاید، به نظر میرسد سر به سر شده. ولی از هر ۱۰۰ تومان فقط ۷۵ تومان مانده است. برای همین در کلاسهایم همیشه میگویم: قانونِ اولِ سود مرکب، دوری از زیانِ بزرگ است.
کارمزد و هزینه
کارمزدِ سالانه هم مرکب میشود، ولی به ضررِ شما. اگر بازده پیش از هزینه ۲۰٪ باشد و ۲٪ کارمزد و هزینه از آن کم شود، بعد از ۲۰ سال به جای ۳۸ برابر، حدودِ ۲۷ برابر میشوید. یعنی این دو درصدِ کوچک، نزدیک به ۲۹٪ از ثروتِ نهایی را برده است. خرید و فروشِ زیاد و بیدلیل هم همینطور پول را میخورد.
وام و بدهی
در وام و بدهی، شما آن طرفِ سود مرکب ایستادهاید. هر جا جریمهٔ دیرکرد یا سودِ عقبافتاده روی بدهی اضافه شود، بدهی همانطور بزرگ میشود که سپرده در مثالهای بالا بزرگ میشد. پس پیش از سرمایهگذاری، بدهیهای پرهزینه را تسویه کنید.
سرمایهگذاری مرکب در ایران: کدام ابزار سود مرکب میدهد؟
این جدول را برای مقایسهٔ گزینههای رایج ساختهام؛ نه از نظرِ اینکه کدام بیشتر سود میدهد، بلکه از نظرِ اینکه سود خودکار ترکیب میشود یا کارِ خودِ شماست.
| ابزار | سود مرکب خودکار است؟ | ریسک | نکتهٔ کلیدی |
|---|---|---|---|
| سپردهٔ بانکی بلندمدت | نه؛ سود ماهانه به حسابِ دیگر واریز میشود | کم | برای ترکیب، سودِ ماهانه را دوباره سپرده یا صندوق کنید |
| صندوق درآمد ثابتِ بدونِ تقسیمِ سود | بله، روزانه در قیمتِ واحد | کم | سادهترین راهِ سود مرکب برای کسی که از ریسک میترسد |
| صندوق درآمد ثابتِ با تقسیمِ سود | نه؛ سود دورهای واریز میشود | کم | برای درآمدِ ماهانه خوب است؛ برای ترکیب، با سود دوباره واحد بخرید |
| اوراق خزانه (اخزا) | بازدهِ تا سررسید به شکلِ مرکب گزارش میشود | کم | به نرخِ ساده و مرکبِ اعلامشده، هر دو، دقت کنید |
| سهام و صندوقِ سهامی | نه به معنای بانکی؛ بازدهِ مرکبِ پرنوسان | زیاد | سودِ نقدی را دوباره سرمایهگذاری کنید؛ زیانِ بزرگ دشمنِ اصلی است |
| طلا و سکه | سودی تولید نمیکند؛ فقط قیمتش عوض میشود | متوسط | رشدش از قیمت میآید نه از ترکیب؛ قیمت را در قیمت طلا امروز ببینید |
پس اگر سود مرکب میخواهید و حوصلهٔ کارِ دستی ندارید، ابزاری را انتخاب کنید که سود را در خودش نگه میدارد. اگر هنوز بینِ پسانداز و سرمایهگذاری دودل هستید، مقالهٔ پسانداز کنیم یا سرمایهگذاری؟ کمک میکند تصمیمِ اول را درست بگیرید.
وعدهٔ «سود مرکبِ تضمینی» نشانهٔ کلاهبرداری است
سود مرکب آنقدر جذاب است که کلاهبردارها هم از آن استفاده میکنند. فرض کنید کسی بگوید: «ماهی ۱۰٪ سود میدهیم، تضمینی، روی هم.» این یعنی سالی بیش از ۲۱۳ درصد. با چنین نرخی، ۱۰ میلیون تومان در پنج سال به حدودِ ۳ میلیارد تومان میرسید. هیچ کسبوکارِ واقعی چنین سودی را سالها پشتِ سرِ هم نمیسازد. اگر هم میساخت، به پولِ من و شما نیازی نداشت.
این الگوی معروفِ طرح پانزی است: سودِ قدیمیها از پولِ تازهواردها پرداخت میشود، تا روزی که پولِ تازه کم شود و همهچیز فرو بریزد. من یک قاعدهٔ سرانگشتی دارم: هر وعدهای را که اگر در فرمولِ سود مرکب بگذارید به عددهای نجومی میرسد، باور نکنید.
اشتباههای رایج در استفاده از سود مرکب
این هفت اشتباه را بارها دیدهام. هر کدام بیسروصدا بخشی از سود مرکب را میبرد:
- خرجکردنِ سودِ ماهانه: سپردهٔ بانکی یا صندوقِ با تقسیمِ سود، اگر سودش خرج شود، فقط سودِ ساده میدهد.
- فراموشکردنِ تورم: بزرگشدنِ عددِ حساب را با پولدار شدن یکی گرفتن.
- قاطیکردنِ نرخِ اسمی و مؤثر: ۲۰٪ با ترکیبِ ماهانه را با ۲۰٪ ساده مقایسه کردن.
- دیر شروعکردن به امیدِ پولِ بیشتر: زمان را نمیشود بعداً خرید؛ مبلغ را میشود کمکم بالا برد.
- برداشتهای پشتِ سرِ هم: هر برداشت، سالهای پرسودِ آخرِ مسیر را کوتاه میکند.
- ریسکِ زیاد برای سودِ بیشتر: یک زیانِ ۵۰ درصدی، سالها سود مرکب را پاک میکند.
- جدینگرفتنِ کارمزد: یکی دو درصد هزینهٔ اضافه، در بیست سال بخشِ بزرگی از ثروت را میبرد.
چکلیستِ ساختنِ سود مرکب
اگر بخواهید از همین ماه شروع کنید، این قدمها را به ترتیب بردارید:
- هدف و مدت را روشن کنید. سود مرکب در چند سال معنا پیدا میکند، نه در چند ماه.
- اول بدهیهای پرهزینه را تسویه کنید.
- مبلغی ثابت را هر ماه کنار بگذارید، حتی اگر کم است.
- ابزاری انتخاب کنید که سود را خودکار در خودش نگه دارد؛ یا سودِ دورهای را خودتان دوباره سرمایهگذاری کنید.
- همیشه نرخِ مؤثر و نرخِ واقعی (بعد از تورم) را حساب کنید، نه فقط نرخِ اعلامشده.
- کارمزد و هزینهها را بپرسید و بیدلیل خرید و فروش نکنید.
- سالی یک بار، نه هر روز، وضع را مرور کنید.
اگر میخواهید این اصول را کنارِ تحلیلِ بازار و مدیریتِ سرمایه یاد بگیرید، دورههای آموزشی سایت را ببینید. چند تجربهٔ شخصیام دربارهٔ همین موضوع را هم در هفت درس سرمایهگذاری نوشتهام.
سوالات متداول
سود مرکب چیست و چه فرقی با سود ساده دارد؟
سود مرکب یعنی سودِ سود: سود روی اصلِ پول و سودهای قبلی حساب میشود. در سود ساده سود فقط روی اصل حساب میشود و هر سال همان مبلغ است. برای همین سود ساده یکنواخت بالا میرود و سود مرکب هر سال تندتر، و در بلندمدت خیلی بزرگتر میشود.
فرمول محاسبهٔ سود مرکب چیست؟
پولِ آخر برابر است با پولِ اول ضرب در یک بهاضافهٔ نرخِ سالانه تقسیم بر تعدادِ دفعاتِ ترکیب در سال، به توانِ تعدادِ دفعاتِ ترکیب ضرب در تعدادِ سالها. سود هم همان پولِ آخر منهای پولِ اول است.
قاعدهٔ ۷۲ چیست؟
قاعدهٔ ۷۲ راهی ذهنی برای حدسزدنِ زمانِ دو برابر شدنِ پول است: ۷۲ را بر درصدِ سودِ سالانه تقسیم کنید. با سود ۱۲ درصد حدود ۶ سال میشود. در نرخهای ۲۵ تا ۴۰ درصد، عددِ ۷۸ تا ۸۰ به جای ۷۲ دقیقتر است.
سود مرکب در صندوق درآمد ثابت چطور ساخته میشود؟
در صندوقهای درآمد ثابتِ بدونِ تقسیمِ سود، سودِ هر روز در قیمتِ هر واحد میماند و فردا روی قیمتِ بالاتر سود ساخته میشود، پس ترکیب خودکار است. در صندوقهای با تقسیمِ سود، باید سودِ واریزی را خودتان دوباره در صندوق بگذارید.
آیا بانکها سود مرکب میدهند؟
سپردههای بلندمدتِ بانکی معمولاً سود را هر ماه به حسابِ کوتاهمدت واریز میکنند و خودکار روی اصلِ سپرده نمیگذارند، پس در عمل سودِ سادهاند. اگر سودِ ماهانه را خرج نکنید و دوباره سرمایهگذاری کنید، خودتان سود مرکب ساختهاید.
با تورمِ بالا، سود مرکب هنوز ارزش دارد؟
بله، به شرطی که نرخِ سود از تورم بیشتر باشد. اگر نرخِ سود کمتر از تورم باشد، سود مرکب روی نرخِ واقعیِ منفی کار میکند و قدرتِ خرید سالبهسال کم میشود، هرچند عددِ حساب بزرگتر شود. پس همیشه سود را بعد از تورم بسنجید.
آیا سود مرکب میتواند ضرر هم داشته باشد؟
بله. زیان هم مرکب میشود: با ۵۰ درصد زیان، برای برگشت به اصل ۱۰۰ درصد سود لازم است. کارمزدهای سالانه و بدهیهایی که جریمهٔ دیرکرد یا سودِ عقبافتاده میگیرند هم با همین سازوکار به ضررِ شما بزرگ میشوند.
با سرمایهٔ کم هم میشود از سود مرکب استفاده کرد؟
بله. در سود مرکب زمان از مبلغ مهمتر است. کنار گذاشتنِ منظمِ پول هر ماه، حتی کم، در ده سال و بیشتر، بخشِ بزرگی از دارایی را از سودِ سود میسازد. صندوقهای سرمایهگذاری هم اجازه میدهند با مبلغِ کم شروع کنید.
جمعبندی
سود مرکب سه پایه دارد: زمان، نرخ و دستنزدن به سود. از این سه، زمان از همه قویتر است و تنها چیزی است که بعداً نمیشود جبرانش کرد. در ایران دو نکته هم باید اضافه کرد. اول، نرخ را همیشه بعد از تورم بسنجید؛ یادِ آن لیوانِ شیرِ آبکی باشید. دوم، بدانید ابزارِ شما سود را خودش ترکیب میکند یا این کار با شماست. پس از همین ماه، هرچقدر هم کم، شروع کنید، سودش را خرج نکنید و از زیانِ بزرگ دور بمانید؛ گلولهٔ برفی کارِ خودش را میکند. تصمیمِ نهایی با خودتان.