
اوراق خزانه اسلامی (اخزا) چیست؟ لیست اخزا ۱۴۰۵ و محاسبهٔ بازده

فهرست مطالب۱۲ بخش
- اخزا چیست؟ اوراق خزانه اسلامی به زبان ساده
- اخزا چطور سود میدهد؟
- محاسبه بازده تا سررسید (YTM) اخزا با مثال
- لیست اخزا: اخزاهای پذیرفتهشده در ۱۴۰۵
- اوراق خزانه بانک مرکزی؛ اخزا را بانک مرکزی منتشر میکند؟
- اخزا را از کجا بخریم؟ قدمبهقدم
- ریسکهای اوراق خزانه اسلامی؛ اخزا ضرر دارد؟
- اخزا بهتر است یا سپرده و صندوق درآمد ثابت؟
- اخزا برای دولت و بازار چه فایدهای دارد؟
- شش اشتباهِ رایج در خرید اخزا
- سوالات متداول
- جمعبندی
اخزا یا اسناد خزانهٔ اسلامی، ورقهٔ طلبی است که دولت میدهد. هر ورقه ۱۰۰ هزار تومان میارزد، ولی امروز ارزانتر فروخته میشود؛ مثلاً ۷۰ هزار تومان. روزِ سررسید، دولت همان ۱۰۰ هزار تومانِ کامل را به حسابتان میریزد. سودِ شما همین فاصله است. اخزا در فرابورس خرید و فروش میشود.
خیلیها از من میپرسند: «پولم را میخواهم یک جای امن بگذارم که سودش از اول معلوم باشد. اخزا به درد من میخورد؟» در این راهنما با هم میبینیم اخزا چطور کار میکند، لیست اخزاهای ۱۴۰۵ را از کجا ببینیم، نقشِ بانک مرکزی چیست، سودش را چطور خودمان حساب کنیم و پیش از خرید حواسمان به چه باشد.
اخزا چیست؟ اوراق خزانه اسلامی به زبان ساده
یک مثالِ آشنا بزنیم. پیمانکاری برای دولت جاده ساخته و از دولت طلب دارد. دولت میگوید: «پول نقد الان ندارم؛ این ورقه را بگیر، دو سال دیگر صد درصدش را میدهم.» این ورقه همان اخزاست.
پیمانکار حالا دو راه دارد. یا صبر میکند تا سررسید و کلِ پول را میگیرد. یا چون همین امروز پول لازم دارد، ورقه را در فرابورس کمی ارزانتر به من و شما میفروشد. ما در واقع طلبِ پیمانکار از دولت را با تخفیف میخریم و روزِ سررسید کلِ مبلغ را از خزانه میگیریم.
شبیهِ چکِ مدتدار است که آدم پیش از موعد کمی ارزانتر به کسی واگذارش میکند؛ با یک فرقِ بزرگ: بدهکارِ این چک دولت است و خزانهداری کل پرداختش را تعهد کرده. همین ساختارِ «خریدِ طلب» دلیلِ فقهیِ این روش است و برای همین به آن «اسلامی» میگویند.
در بیشترِ کشورها هم دولتها اوراق خزانه دارند و منطقش همین است: زیرِ قیمت میفروشند و در سررسید مبلغِ کامل را پس میدهند. اسمِ ایرانیِ آن «اسناد خزانهٔ اسلامی» است و نمادش در بازار با «اخزا» شروع میشود. بعضیها آن را «اخزار» هم جستوجو میکنند؛ منظور همان است.
ویژگیهای اخزا در یک نگاه
این جدول مشخصاتِ کلیِ اخزا را کنار هم گذاشته است. برای هر سری، اطلاعیهٔ پذیرشِ فرابورس حرفِ آخر را میزند.
| ویژگی | اخزا |
|---|---|
| چه کسی منتشر میکند؟ | دولت، از طریقِ وزارت امور اقتصادی و دارایی |
| چه کسی پول را در سررسید میدهد؟ | خزانهداری کل کشور |
| مبلغ اسمیِ هر ورقه | ۱٬۰۰۰٬۰۰۰ ریال، یعنی ۱۰۰ هزار تومان |
| سودِ ماهانه یا دورهای (کوپن) | ندارد؛ سود فقط از فاصلهٔ قیمتِ خرید تا ۱۰۰ هزار تومان میآید |
| سررسیدِ سریهای تازه | حدودِ ۳۰ تا ۴۲ ماه بعد از انتشار |
| محلِ خرید و فروش | بازار ابزارهای نوین مالیِ فرابورس |
| پولِ فروش کی میرسد؟ | یک روزِ کاری بعد از معامله |
| کارمزد | حدودِ ۰٫۰۷۲۵٪ در خرید و همین حدود در فروش؛ مالیاتِ نقلوانتقال ندارد |
پس اخزا را اینطور به خاطر بسپارید: ورقهٔ طلب از دولت، بی سودِ ماهانه، که ارزان میخرید و کامل پس میگیرید.
اخزا چطور سود میدهد؟
بیایید با عددِ گرد حساب کنیم. فرض کنید یک ورقه را ۷۰ هزار تومان بخرید. روزِ سررسید ۱۰۰ هزار تومان میگیرید. ۳۰ هزار تومان سودِ شماست؛ یعنی حدودِ ۴۳٪ روی پولی که گذاشتید.
اگر ۷ میلیون تومان داشته باشید، با همین قیمت ۱۰۰ ورقه میخرید. روزِ سررسید ۱۰ میلیون تومان به حسابتان میآید. در این فاصله هیچ پولی واریز نمیشود؛ نه ماهانه، نه سهماهه. سود یکجا در آخر میرسد.
ولی یک چیزِ جالب در این فاصله اتفاق میافتد. قیمتِ ورقه در بازار هر روز کمی بالاتر میرود و به ۱۰۰ هزار تومان نزدیکتر میشود. چرا؟ چون هر روز که میگذرد، روزِ گرفتنِ پولِ کامل نزدیکتر است. اهلِ بازار به این «همگرایی به مبلغ اسمی» میگویند.
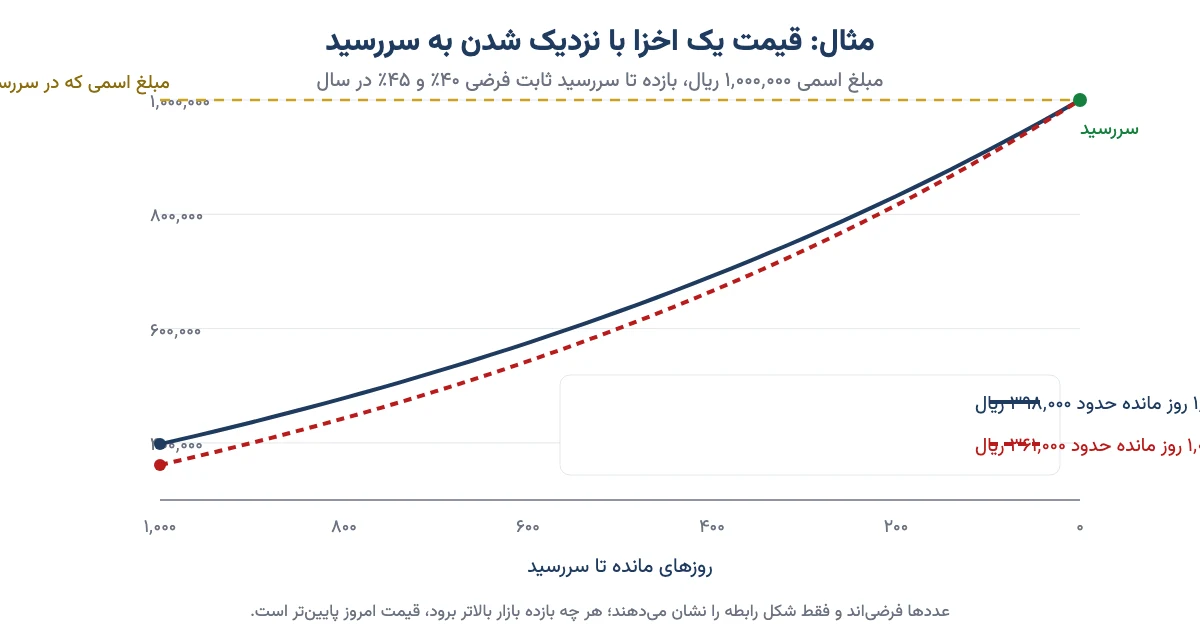
قیمتِ امروزِ اخزا در واقع جوابِ این سؤال است: «۱۰۰ هزار تومانی که فلان روز میگیرم، امروز چقدر میارزد؟» دو چیز این جواب را تعیین میکند. یکی اینکه چند روز تا سررسید مانده. دیگری اینکه بازار امروز چه سودی از اوراقِ دولتی انتظار دارد. این انتظار معمولاً با نرخ بهره، سودِ بانکها و حدسِ مردم از تورم بالا و پایین میرود.
پس نکتهٔ اصلی این است: اگر اخزا را تا سررسید نگه دارید، سودتان از همان روزِ خرید قفل شده، هر اتفاقی هم در بازار بیفتد. اما اگر وسطِ راه بفروشید، قیمتِ آن روز را میگیرید و سودتان ممکن است بیشتر یا کمتر شود.
محاسبه بازده تا سررسید (YTM) اخزا با مثال
سریهای اخزا سررسیدهای مختلف دارند. یکی شش ماه دیگر تمام میشود، یکی دو سال دیگر. پس «۴۳٪ سود» بهتنهایی چیزی نمیگوید؛ باید بدانیم در چند وقت. برای همین سود را سالانه میکنیم.
بازده تا سررسید (YTM) یعنی اگر ورقه را با قیمتِ امروز بخرید و تا آخر نگه دارید، سالی چند درصد سود کردهاید. فقط با این عدد میشود دو اخزا را با هم، یا اخزا را با سپردهٔ بانکی، درست مقایسه کرد.
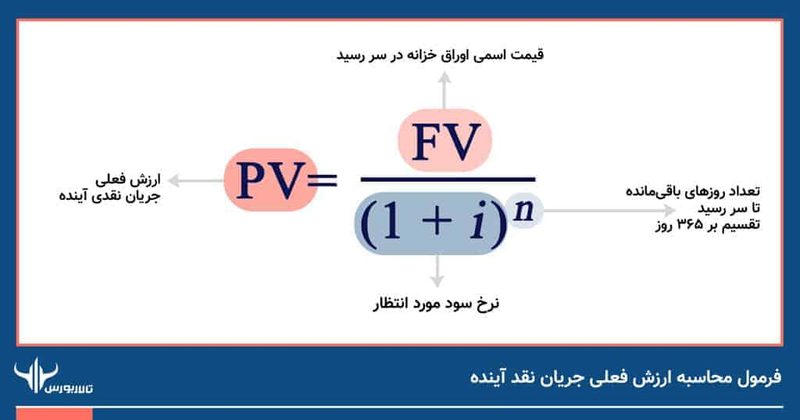
فرمولی که کارگزاریها هم نشان میدهند
سه عدد لازم داریم: مبلغ اسمی (F)، قیمتِ خرید (P) و تعدادِ روزهای مانده تا سررسید (n).
بازده تا سررسید = (F ÷ P) به توانِ (۳۶۵ ÷ n)، منهای ۱
نترسید؛ لازم نیست دستی حساب کنید. در اکسل یا ماشینحسابِ گوشی بنویسید =(100000/P)^(365/n)-1 و بهجای P قیمت را به تومان و بهجای n روزهای مانده را بگذارید.
مثالِ گامبهگام
یک اخزای فرضی داریم که ۴۲۰ روز تا سررسیدش مانده و ۷۰ هزار تومان معامله میشود:
- ۱۰۰ هزار را بر ۷۰ هزار تقسیم کنید: ۱٫۴۲۸۶. یعنی تا آخر حدودِ ۴۳٪ سود میکنید.
- ۳۶۵ را بر ۴۲۰ تقسیم کنید: ۰٫۸۶۹. این عدد سود را به یک سال برمیگرداند.
- ۱٫۴۲۸۶ به توانِ ۰٫۸۶۹ میشود حدودِ ۱٫۳۶۳. یک را کم کنید: بازده تا سررسید حدودِ ۳۶٪ در سال است.
- کارمزدِ خرید (حدودِ ۰٫۰۷۲۵٪) را هم حساب کنید، عدد تقریباً تکان نمیخورد؛ به شرطی که تا سررسید نگه دارید.
حواستان باشد بعضی سایتها فرمولِ ساده را میدهند: (۳۰ هزار ÷ ۷۰ هزار) × (۳۶۵ ÷ ۴۲۰). این حساب حدودِ ۳۷٪ درمیآید و سود را کمی بیشتر از واقع نشان میدهد. عددی که کارگزاریها و گزارشهای رسمی اعلام میکنند با فرمولِ بالاست. پس هر وقت دو گزینه را مقایسه میکنید، مطمئن شوید هر دو عدد با یک روش حساب شدهاند.
برعکس: اگر سودِ مشخصی بخواهم، حداکثر چقدر بدهم؟
این سؤال در عمل از اولی مهمتر است. فرض کنید میخواهید دستکم سالی ۴۰٪ سود کنید و ۳۰۰ روز تا سررسید مانده. حساب این است: ۱۰۰ هزار ÷ (۱٫۴۰ به توانِ ۳۰۰÷۳۶۵). جواب حدودِ ۷۵٬۸۰۰ تومان است. هر قیمتی بالاتر از این، سودی کمتر از ۴۰٪ به شما میدهد.
نسخهٔ اولِ همین مقاله هم مثالی داشت: با ۱۶۰ روز مانده و انتظارِ سودِ ۲۱٪، قیمتِ منصفانه حدودِ ۹۱٬۹۸۴ تومان بود. سودهای امروز خیلی بالاتر است، ولی روش همان است.
جدولِ زیر نشان میدهد یک اخزا با سودهای مختلف و سررسیدهای مختلف چقدر میارزد. همهٔ عددها مثال و محاسبهشدهاند، نه قیمتِ امروز.
| روزِ مانده تا سررسید | سودِ سالانهٔ ۳۵٪ | سودِ سالانهٔ ۴۰٪ | سودِ سالانهٔ ۴۵٪ |
|---|---|---|---|
| ۹۰ روز | ۹۲٬۸۶۷ | ۹۲٬۰۳۸ | ۹۱٬۲۴۵ |
| ۱۸۰ روز | ۸۶٬۲۴۳ | ۸۴٬۷۱۰ | ۸۳٬۲۵۷ |
| ۳۶۵ روز | ۷۴٬۰۷۴ | ۷۱٬۴۲۹ | ۶۸٬۹۶۶ |
| ۷۳۰ روز | ۵۴٬۸۷۰ | ۵۱٬۰۲۰ | ۴۷٬۵۶۲ |
| ۱٬۰۰۰ روز | ۴۳٬۹۴۶ | ۳۹٬۷۷۹ | ۳۶٬۱۳۲ |
این جدول یک درسِ مهم دارد. هر چه سررسید دورتر باشد، قیمت به تغییرِ سودِ بازار حساستر است. با ۹۰ روز مانده، اگر سودِ بازار از ۳۵٪ به ۴۵٪ برسد، قیمت فقط حدودِ ۲٪ پایین میآید. با ۱٬۰۰۰ روز مانده، نزدیکِ ۱۸٪. پس اگر احتمال میدهید زودتر به پولتان نیاز پیدا کنید، سریِ کوتاهتر کمدردسرتر است.
اگر پیش از سررسید بفروشم چه میشود؟
برگردیم به همان مثالِ ۴۲۰ روزه که ۷۰ هزار تومان خریدیم. فرض کنید ۱۲۰ روز بعد، به خاطرِ یک خرجِ پیشبینینشده، مجبور به فروش شوید. حالا دو حالت را ببینیم:
- سودِ بازار بالا رفته و به ۴۵٪ رسیده: ورقه با ۳۰۰ روزِ مانده حدودِ ۷۳٬۷۰۰ تومان میارزد. سودِ سالانهٔ شما بعد از کارمزد حدودِ ۱۶٪ میشود؛ خیلی کمتر از ۳۶٪ِ روزِ اول.
- سودِ بازار پایین آمده و به ۳۵٪ رسیده: ورقه حدودِ ۷۸٬۱۰۰ تومان میارزد و سودِ سالانهٔ شما به حدودِ ۳۹٪ میرسد؛ حتی بیشتر از محاسبهٔ اول.
یک تشبیهِ ساده: فرض کنید سپردهای با سودِ ثابت دارید و ناگهان بانکها سودِ سپردهٔ تازه را بالا میبرند. اگر بخواهید سپردهٔ قدیمیتان را به کسی واگذار کنید، کسی پولِ کامل برایش نمیدهد؛ چون میتواند برود سپردهٔ تازه با سودِ بیشتر بگیرد. اخزا هم همین است. پس ریسکِ اصلیِ اخزا تغییرِ سودِ بازار است، نه اینکه دولت پول را ندهد.
لیست اخزا: اخزاهای پذیرفتهشده در ۱۴۰۵
فهرستِ اخزاها ثابت نیست. سریهای تازه اضافه میشوند و سریهایی که سررسید شدهاند کنار میروند. جدولِ زیر سریهایی است که طبقِ اطلاعیهها و خبرهای پذیرشِ فرابورس در سالِ ۱۴۰۵ به بازار آمدهاند. سریهای قدیمیتری که هنوز معامله میشوند در آن نیستند.
| نماد | تاریخ انتشار | مدت | سررسید | مجوز پذیرش |
|---|---|---|---|---|
| اخزا۴۰۵ | ۲۳ دی ۱۴۰۴ | ۳۰ ماه | حدود تیر ۱۴۰۷ | ۱۵ اردیبهشت ۱۴۰۵ |
| اخزا۴۰۶ | ۱۹ دی ۱۴۰۴ | ۳۶ ماه | حدود دی ۱۴۰۷ | ۱۵ اردیبهشت ۱۴۰۵ |
| اخزا۴۰۷ | ۱۰ بهمن ۱۴۰۴ | ۳۶ ماه | حدود بهمن ۱۴۰۷ | ۱۵ اردیبهشت ۱۴۰۵ |
| اخزا۵۰۱۱ | ۱۳ خرداد ۱۴۰۵ | ۳۵ ماه و ۱۲ روز | ۲۵ اردیبهشت ۱۴۰۸ | ۱۰ شهریور ۱۴۰۵ |
| اخزا۵۰۲۱ | خرداد ۱۴۰۵ | ۳۵ ماه و ۲۶ روز | ۸ خرداد ۱۴۰۸ | ۱۰ شهریور ۱۴۰۵ |
| کاخزا۵۰۳ | خرداد ۱۴۰۵ | ۴۲ ماه | ۲۷ آذر ۱۴۰۸ | ۱۰ شهریور ۱۴۰۵ |
این جدول فقط برای آشنایی با نمادها و طولِ سررسیدهاست؛ قیمت و سود را نشان نمیدهد. قیمت و YTM هر روز عوض میشود و باید لحظهٔ خرید روی تابلو ببینید. نمادِ «کاخزا» با اخزای معمولی فرق دارد و در خبرهای پذیرش با نرخِ سودِ سالانه آمده است. پیش از خرید، شرایطِ پرداختش را جداگانه در اطلاعیه بخوانید.
لیست کامل اسناد خزانه اسلامی را از کجا ببینیم؟
یک قاعدهٔ ساده: لیست را از منبعِ اصلی ببینید، نه از مقالهها؛ حتی همین مقاله. سه جا هست:
- سایت TSETMC: در کادرِ جستوجو «اخزا» بنویسید. همهٔ نمادهای فعال میآیند. با باز کردنِ هر نماد، نامِ کامل، آخرین قیمت و حجمِ معاملات را میبینید. اگر با این سایت آشنا نیستید، آموزش کار با TSETMC و تابلوی معاملات را بخوانید.
- سامانهٔ معاملاتِ آنلاینِ کارگزاری: همین جستوجو را آنجا بکنید. خیلی از سامانهها بازده تا سررسیدِ هر سری را کنارِ نماد هم نشان میدهند.
- سایت فرابورس: مشخصاتِ رسمیِ هر سری، یعنی تاریخِ انتشار، سررسید، مبلغ اسمی و تعدادِ اوراق، در اطلاعیهٔ پذیرشِ آن در فرابورس ایران آمده است.
نام و نماد اخزا را چطور بخوانیم؟
نماد از واژهٔ «اخزا» و یک عدد ساخته میشود. در خیلی از سریها رقمِ اول به سالِ بودجه اشاره دارد. نامِ کاملِ ورقه اطلاعاتِ بیشتری دارد. این نمونهٔ قدیمی و سررسیدشده را ببینید:
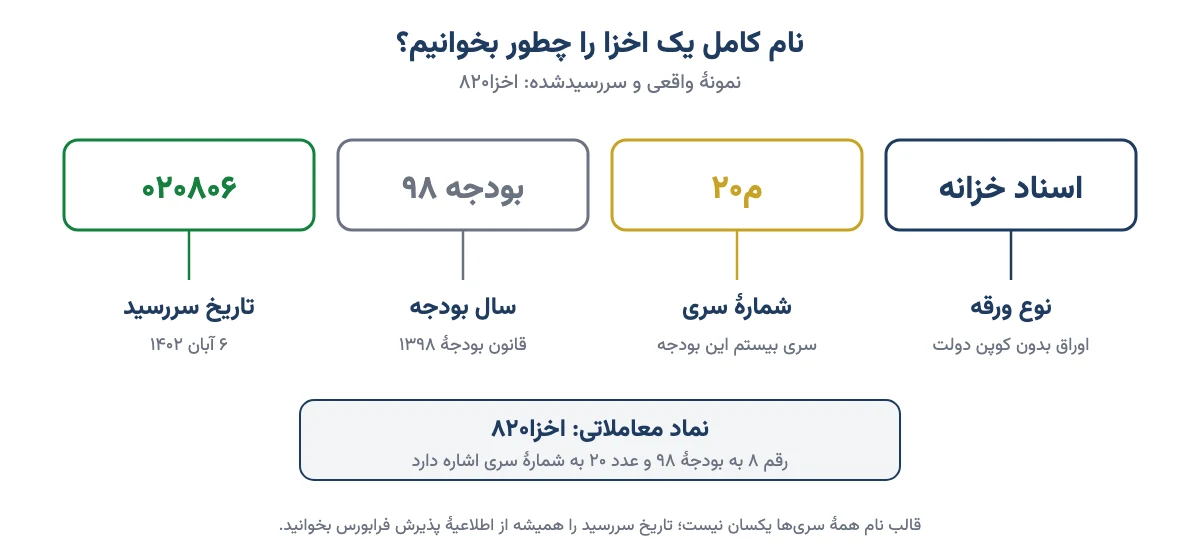
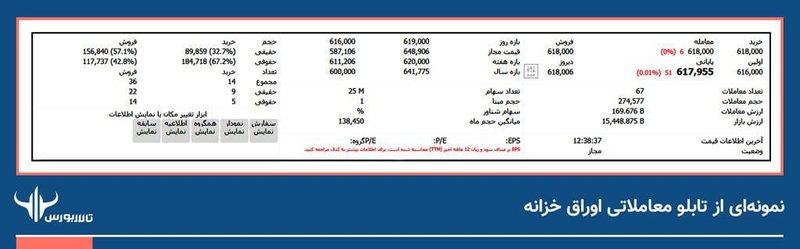
قالبِ نامِ همهٔ سریها یکی نیست. مثلاً در سریهای تازهتر نمادهای چهاررقمی مثلِ اخزا۵۰۱۱ هم هست. پس سررسید را از روی نماد حدس نزنید؛ از نامِ کامل یا اطلاعیهٔ پذیرش بخوانید.
اوراق خزانه بانک مرکزی؛ اخزا را بانک مرکزی منتشر میکند؟
خیلیها «اخزا بانک مرکزی» یا «اوراق خزانه بانک مرکزی» جستوجو میکنند. جوابِ کوتاه: نه، بانک مرکزی اخزا منتشر نمیکند. اخزا را دولت از طریقِ وزارت امور اقتصادی و دارایی منتشر میکند و پرداختش با خزانهداری کل است. ولی بانک مرکزی سه کارِ دیگر با این اوراق دارد و برای همین اسمش کنارِ اخزا میآید:
- برگزاریِ حراجِ اوراقِ دولتی: دولت بخشی از اوراقش را در حراجهای تقریباً هفتگی میفروشد. بانک مرکزی پیشنهادها را جمع میکند و تصمیمِ نهایی دربارهٔ قیمت و مقدار با وزارت اقتصاد است. خودِ بانک مرکزی در این حراج خریدار نیست.
- عملیات بازار باز: بانک مرکزی اوراقِ دولتیِ بانکها را وثیقه میگیرد و به آنها پولِ کوتاهمدت قرض میدهد، یا این اوراق را قطعی میخرد و میفروشد. هدفش کنترلِ نرخِ سود در بازار پول و میانِ بانکهاست. بنا بر گزارشها، در شهریور ۱۴۰۵ نخستین خریدِ قطعی در این بازار انجام شد.
- اعلامِ نتیجهها: نتیجهٔ حراجها، یعنی مقدارِ فروش و نرخِ سودِ هر نماد، روی سایتِ بانک مرکزی منتشر میشود.
در ۱۴۰۵ بیشترِ اوراقی که در حراج فروخته شده از نوعِ «اراد» بوده؛ یعنی اوراقِ مرابحه و اجارهٔ دولتی با سودِ دورهایِ ۲۳٪. در نخستین حراجِ سال در خرداد، بازده تا سررسیدِ این اوراق حدودِ ۳۸ تا ۴۰٪ تعیین شد و هفدهمین حراجِ سال ۷ مهر برگزار شد. اگر نمادِ «اراد» را کنارِ اخزا دیدید، بدانید سودِ دورهای دارد و به اوراق اجاره و مرابحه نزدیک است، نه به اخزای بیکوپن.
سود اخزا در بازار امروز چقدر است؟
عددِ دقیق هر روز عوض میشود و من اینجا عددِ روز نمینویسم. برای اینکه حدودش را بدانید: طبقِ گزارشهای هفتگی بر پایهٔ دادههای سازمان بورس، میانگینِ بازده تا سررسیدِ اخزاها در شهریور ۱۴۰۵ از ۴۱٪ گذشت و در هفتههای اولِ مهر هم رو به بالا بود. این عدد را با سودِ سپرده مقایسه کنید؛ ماشینحساب سود بانکی این مقایسه را آسان میکند.
اخزا را از کجا بخریم؟ قدمبهقدم
خریدِ اخزا از خریدِ سهام سختتر نیست. این شش قدم کافی است:
- کد بورسی بگیرید. اگر ندارید، بعد از ثبتنام در سجام از یک کارگزاری کد بگیرید. مراحلش در صفحهٔ دریافت کد بورسی آمده است.
- وارد سامانهٔ معاملاتِ آنلاین شوید و حساب را شارژ کنید. اگر تازهکارید، آموزش معاملات آنلاین را ببینید.
- «اخزا» را جستوجو کنید و سریها را بر اساسِ سررسید و بازده تا سررسید کنارِ هم بگذارید.
- سررسید را با روزی که پول لازم دارید هماهنگ کنید. اگر پول را دو سال دیگر برای جهیزیه یا پیشپرداختِ خانه میخواهید، سریای بخرید که نزدیکِ همان تاریخ سررسید شود. اینطوری مجبور به فروشِ وسطِ راه نمیشوید.
- سفارشِ محدود بگذارید. با فرمولِ بالا حساب کنید حداکثر چقدر بدهید تا سودِ دلخواهتان را بگیرید. سفارش را با همان قیمت یا پایینتر ثبت کنید. در سریهای کممعامله، سفارشِ «به هر قیمت» گران تمام میشود.
- تا سررسید صبر کنید یا بفروشید. روزِ سررسید، شرکت سپردهگذاری مرکزی (سمات) مبلغ اسمی را از طریقِ بانکِ عامل به حسابتان میریزد. لازم نیست کاری بکنید.
اگر حوصلهٔ انتخابِ سری و حسابوکتاب را ندارید یا پولتان کم است، صندوقهای با درآمد ثابت گزینهٔ سادهتریاند؛ بخشِ بزرگی از داراییشان همین اوراقِ دولتی است و هر روز میشود نقدشان کرد.
ریسکهای اوراق خزانه اسلامی؛ اخزا ضرر دارد؟
صادقانه بگویم: هیچ سرمایهگذاریِ بیریسکی وجود ندارد. اخزا کمریسک است، ولی چهار نکته را باید بدانید.
ریسکِ اینکه دولت پول را ندهد (نکول)
این ریسک خیلی کم است. ناشر دولت است و خزانهداری کل پرداختِ مبلغِ اسمی را در سررسید تعهد کرده؛ تعهدی که امضای وزیرِ اقتصاد را دارد. برای همین سودِ اخزا را معمولاً «نرخِ بدون ریسکِ» بازارِ ایران حساب میکنند.
ریسکِ تغییرِ سودِ بازار
همان که در مثال دیدیم. اگر سودِ بازار بالا برود، قیمتِ اخزا پایین میآید. این ریسک فقط برای کسی واقعی است که پیش از سررسید میفروشد، و در سریهای بلندمدت بزرگتر است.
ریسکِ دیر فروش رفتن
بازارگردانها در بیشترِ سریها حضور دارند و معمولاً میشود اخزا را همان روز فروخت. ولی حجمِ معاملاتِ همهٔ سریها یکی نیست. در بعضی نمادها اگر بخواهید مقدارِ زیادی بفروشید، شاید مجبور شوید قیمتِ پایینتری قبول کنید.
ریسکِ تورم
این یکی را جدی بگیرید. فرض کنید یک لیوان شیر دارید. نصفش را در لیوانِ دیگری بریزید و هر دو را با آب پر کنید. حالا دو لیوان شیر دارید. آیا ارزشش بیشتر شد؟ نه؛ فقط آبکیتر شد. پولی که تورم آبکیاش میکند هم همین است: عددش بزرگ میشود، ولی چیزِ کمتری میخرد.
سودِ اخزا هم یک عددِ ثابتِ تومانی است. اگر تورم سالهای پیش رو از سودی که قفل کردهاید بیشتر شود، پولتان در سررسید عددِ بیشتری است، ولی قدرتِ خریدش کمتر. پس اخزا جای امنی برای پولی است که تاریخِ خرجش معلوم است، نه سپری در برابرِ تورمِ تند.
اخزا بهتر است یا سپرده و صندوق درآمد ثابت؟
این جدول اخزا را با سه گزینهٔ کمریسکِ آشنا مقایسه میکند:
| ویژگی | اخزا | اراد (مرابحه و اجارهٔ دولتی) | سپردهٔ بانکی | صندوق درآمد ثابت |
|---|---|---|---|---|
| سودِ دورهای | ندارد | دارد (کوپن) | ماهانه | بیشترشان ندارند؛ قیمتِ واحد بالا میرود |
| سودِ قفلشده تا آخر | بله | بله | تا پایانِ قرارداد | نه؛ سودِ گذشته تضمینِ آینده نیست |
| نقد کردن پیش از موعد | فروش در فرابورس با قیمتِ روز | فروش در فرابورس با قیمتِ روز | معمولاً با کم شدنِ سود | ابطال یا فروشِ روزانه |
| کمترین مبلغ | یک ورقه، کمتر از ۱۰۰ هزار تومان | یک ورقه | بسته به بانک | یک واحد |
| هزینه | کارمزدِ خرید و فروش | کارمزدِ خرید و فروش | ندارد | کارمزدِ مدیریت در قیمتِ واحد |
| مناسبِ چه کسی؟ | کسی که میداند کی پول لازم دارد | کسی که درآمدِ دورهای میخواهد | پولِ خیلی کوتاهمدت | کسی که وقتِ حسابوکتاب ندارد |
اخزا و اراد هر دو از خانوادهٔ صکوک، یعنی اوراقِ بدهیِ اسلامی، هستند. انتخاب بینِ آنها بیشتر به یک سؤال برمیگردد: پول را یکجا در آخر میخواهید یا تکهتکه در طولِ راه؟ اگر میخواهید بقیهٔ اعضای این خانواده را هم بشناسید، انواع اوراق با درآمد ثابت را بخوانید.
اخزا برای دولت و بازار چه فایدهای دارد؟
- دولت بدهیاش به پیمانکاران را بدونِ چاپِ پول و فشار به بانک مرکزی تسویه میکند و پرداخت را به بعد میاندازد.
- بازار از کنارِ هم گذاشتنِ سودِ اخزاهای کوتاه و بلند میفهمد که مردم سودِ آینده را بالاتر میبینند یا پایینتر. اهلِ فن به این «منحنی بازده» میگویند.
- بانک مرکزی ابزاری برای مدیریتِ پولِ بانکها و کنترلِ نرخِ سود دارد.
- من و شما جایی کمریسک با سودِ معلوم داریم که میشود نقدش کرد. طبقِ مقرراتی که تاکنون اجرا شده، درآمدِ این اسناد مالیات ندارد.
شش اشتباهِ رایج در خرید اخزا
- مقایسهٔ سودِ ساده با سودِ مرکب. عددِ فرمولِ ساده بزرگتر است و آدم را به انتخابِ اشتباه میکشاند.
- بیتوجهی به سررسید. خریدِ سریِ سهساله برای پولی که شش ماه دیگر لازم دارید، یعنی خودتان را در معرضِ ریسکِ فروشِ ارزان گذاشتهاید.
- خرید و فروشِ پشتِ سرِ هم. کارمزدِ خرید و فروش در مدتِ کوتاه بخشِ چشمگیری از سود را میخورد.
- یکی دانستنِ اخزا، کاخزا و اراد. اینها شیوهٔ پرداختِ متفاوتی دارند؛ اطلاعیهٔ هر نماد را بخوانید.
- اعتماد به لیستهای قدیمی. لیستِ اخزا در هر مقالهای، حتی همین، چند ماه بعد کهنه میشود.
- سفارشِ «به هر قیمت» در سریِ کممعامله. چند صد تومان گرانتر خریدن در سریِ کوتاهمدت، سودِ سالانه را محسوس پایین میآورد.
چکلیستِ پیش از خرید
- تاریخِ دقیقِ سررسید را از اطلاعیهٔ پذیرش خواندهام.
- بازده تا سررسید را با فرمولِ مرکب حساب کردهام یا عددِ سامانه را چک کردهام.
- این سود را با سودِ سپرده و صندوقهای درآمد ثابت مقایسه کردهام.
- سررسید را با روزی که پول لازم دارم هماهنگ کردهام.
- حجمِ معاملاتِ روزانهٔ نماد را دیدهام و سفارشِ محدود گذاشتهام.
پیشنهادِ من این است که اخزا را جای پولی بگذارید که تاریخِ خرجش معلوم است: شهریهٔ سالِ بعد، پیشپرداختِ خانه، جهیزیه، یا بخشِ نقدِ سبدِ سرمایهگذاری. برای چنین پولی، دانستنِ سود از روزِ اول، از امیدِ سودِ بیشتر در بازارهای پرنوسان ارزشمندتر است. تصمیمِ نهایی با خودتان.
سوالات متداول
اخزا چیست و چطور سود میدهد؟
اخزا نمادِ اسنادِ خزانهٔ اسلامی است؛ ورقهٔ طلب از دولت که سودِ ماهانه ندارد. ورقه ارزانتر از مبلغ اسمیِ ۱۰۰ هزار تومان خرید و فروش میشود و در سررسید کلِ ۱۰۰ هزار تومان پرداخت میشود. سودِ شما فاصلهٔ قیمتِ خرید تا همین مبلغ است.
بازده تا سررسید اخزا چطور محاسبه میشود؟
۱۰۰ هزار تومان را بر قیمتِ خرید تقسیم کنید، حاصل را به توانِ ۳۶۵ تقسیم بر روزهای مانده تا سررسید برسانید و یک را کم کنید. مثلاً قیمتِ ۷۰ هزار تومان با ۴۲۰ روزِ مانده، سودِ سالانهٔ حدودِ ۳۶ درصد میدهد.
اوراق خزانه بانک مرکزی با اخزا چه فرقی دارد؟
بانک مرکزی ناشرِ اخزا نیست. اخزا را وزارت اقتصاد از طرفِ دولت منتشر میکند. بانک مرکزی حراجِ اوراقِ دولتی را برگزار میکند و در عملیات بازار باز این اوراق را از بانکها وثیقه میگیرد یا میخرد؛ برای همین اسمش کنارِ اخزا میآید.
اخزا را از کجا بخریم؟
با کد بورسی و از سامانهٔ معاملاتِ آنلاینِ کارگزاری. اخزا در بازار ابزارهای نوین مالیِ فرابورس معامله میشود. کافی است «اخزا» را جستوجو کنید، سریای با سررسیدِ مناسب انتخاب کنید و سفارشِ خریدِ محدود بگذارید.
لیست اخزا را از کجا ببینیم؟
در سایت TSETMC یا سامانهٔ کارگزاری «اخزا» را جستوجو کنید تا همهٔ سریهای در حالِ معامله بیایند. مشخصاتِ رسمیِ هر سری، مثلِ تاریخِ انتشار و سررسید، در اطلاعیهٔ پذیرشِ آن در سایت فرابورس آمده است.
آیا اخزا ضرر دارد؟
اگر تا سررسید نگه دارید، همان سودِ روزِ خرید را میگیرید و احتمالِ ندادنِ پول از طرفِ دولت خیلی کم است. اما اگر سودِ بازار بالا برود و پیش از سررسید بفروشید، ممکن است سودتان خیلی کمتر شود. تورمِ بالاتر از سود هم قدرتِ خریدِ پول را کم میکند.
آیا سود اخزا مالیات دارد؟
طبقِ مقرراتی که تاکنون اجرا شده، درآمدِ اسنادِ خزانهٔ اسلامی مالیات ندارد و در معاملهٔ اوراقِ بدهی مالیاتِ نقلوانتقال هم گرفته نمیشود. فقط کارمزدِ خرید و فروش، حدودِ ۰٫۰۷۲۵ درصد در هر طرف، کم میشود.
اخزا بهتر است یا صندوق درآمد ثابت؟
اگر میدانید کی پول لازم دارید، اخزایی با همان سررسید سود را قفل میکند و کارمزدِ مدیریت ندارد. اگر پولتان کم است، نقد کردنِ روزانه میخواهید یا وقتِ انتخابِ سری و حسابوکتاب ندارید، صندوقِ درآمد ثابت سادهتر است.
مبلغ اسمی و سررسید اخزا چقدر است؟
مبلغ اسمیِ هر ورقه ۱٬۰۰۰٬۰۰۰ ریال، یعنی ۱۰۰ هزار تومان است. سررسیدِ هر سری در اطلاعیهٔ پذیرشش اعلام میشود. سریهایی که در سالِ ۱۴۰۵ پذیرش شدند، حدودِ ۳۰ تا ۴۲ ماه پس از انتشار سررسید میشوند.
جمعبندی
اخزا سادهترین اوراقِ دولتی در بازار سرمایهٔ ایران است. ارزانتر از ۱۰۰ هزار تومان میخرید، در طولِ راه چیزی نمیگیرید و روزِ سررسید برای هر ورقه ۱۰۰ هزار تومانِ کامل میگیرید. اگر تا آخر نگه دارید، سودتان از روزِ اول معلوم است و ریسکِ ندادنِ پول خیلی کم است.
پس دفعهٔ بعد که خواستید اخزا بخرید، این سه کار را بکنید: لیست را از منبعِ اصلی ببینید، بازده تا سررسید را با فرمولِ مرکب حساب کنید، و سریای انتخاب کنید که سررسیدش با روزِ نیازتان به پول جور باشد.
سلام
مقاله مربوط به اورق خزانه جالب بود. به طور کامل متوجه شدم.
متشکرم
سلام
خب کلن شما خرید این اوراق را برای کسی که به سود ماهیانه و سالیانه نیازی ندارد و چشم انداز طولانی تر در سرمایه گذاری دارد و می تواند تا پایان دوره صبر کند را توصیه می کنید؟
منظورم اینه که در پایان دوره بالاخره از سود بانکی بالاتر در میاد ؟؟
سلام. دوست عزیز این کاملا به خودتون بستگی داره که این اوراق را وقتی برای فروش گذاشتند، چه مقدار و در چه قیمتی بخرید. قبل از تاریخ سررسید این اوراق پایینتر از ارزش اسمی معامله میشوند. هرچه شما بیشتر از این اوراق و در قیمت پایینتری بخرید. در تاریخ سر رسید به اندازه مابهالتفاوت قیمت خرید شما و قیمت اسمی سود کسب میکنید. وگرنه این اوراق مثل بانک سود بهشون تعلق نمیگیره. شما میتونید قبل از سررسید در قیمت پایین بخرید و نگه دارید تا سررسید و معادل ارزش اسمی رو دریافت کنید. اگر هم نخواستید نگه دارید میتونید با کمی تغییر در قیمت اون رو بفروشید.
سلام.
وقتتون به خیر و خسته نباشید.
ممنونم از پست های بسیار مفیدتون.
طبق محاسبه ای که من انجام دادم،به عنوان مثال الان اخزا821 با دورترین تاریخ سررسید020906 داره حوالی 62،000 تومن معامله می شه.در عین حال اخزا801 با نزدیکترین تاریخ سررسید 990423داره حوالی 98،000 تومن معامله می شه.
اگر به همین روال پیش بره و من بتونم هر سهم اخزا821 رو در زمان نزدیک به سررسید بفروشم 98،000 تومن،حدود 36 درصد طی 3 سال سود کرده م که می شه میانگین سالی 12 درصد که حتی کمتر از نرخ سود بانکی هست!!
خواهش می کنم توضیح بفرمایین آیا من درست محاسبه کرده م و از این نظر،اخزا بصرفه نیست؟؟
پیشاپیش،ممنونم از پاسخگویی تون.
اا
سلام
اخزا821
قیمتش در روزی که قابلیت معامله پیدا کرد (06/02/1399)، تقریبا 57,600 تومان بود.
در تاریخ سررسید (06/09/1402) به قیمت 100,000 تومان از شما میخرند.
اگر شما در همان روز اول خریده باشید میتونید 43 ماه صبر کنید تا به قیمت 100,000 تومان اون رو بفروشید.
بازده کل تو این مدت حدودا میشه 73 درصد. حالا تقسیم بر 43 ماه میکنیم میشه حدودا 1.7 درصد در ماه که اگر ضرب در 12 کنیم میشه سالی حدودا 20.3 درصد که اگر نرخ بهره بانکی رو 18 درصد حساب کنیم، حدودا 2.3 درصد بیشتر میشه.
حالا تو این بازه زمانی قیمت این اوراق بر اساس عرضه و تقاضا میتونه تغییر کنه.
شما میتونید با توجه به بازه زمانی مورد نظرتون نرخ بازدهی رو با توجه به قیمت تخمین بزنید.
محاسبه بازدهی طی یک بازه زمانی
=100*(قیمت خرید/(قیمت خرید-قیمت در سررسید))
فوق العاده و بی نظیر بود ممنون از شما
خواهش میکنم 🙂
مقاله کامل و مفیدی درباره اسناد خزانه بود . متشکرم
با سلام
همیشه دوست داشتم اطلاعاتی در مورد مناسبات بورسی و چگونگی انجام آن داشته باشم ،پول انچنانی در زندگی ندارم که برسه به ریسک در خرید سهام و بورس داشته باشم ،اما واقعا و واقعا از نگارش شما ممنون امیدوارم همیشه در زندگی پیشرو و موفق باشید
سلام. ممنون از شما
درصد سود وتاریخ سررسید این اوراق چیه ؟
ببینید دوست عزیز این اوراق جهت پرداختی به بدهکاران دولت توسط خود دولت داده میشه و سودی به بدهکاران تعلق نمیگیره. حالا اگر بدهکاران قبل از سررسید قصد داشته باشند این اوراق را بفروشند، این اوراق را در بازار عرضه میکنند.این اوراق را به پایینتر از قیمتشون در سررسید میفروشند. حالا بسته به قیمتی که شما این اوراق خریداری کرده باشد و بعدا به قیمتی بالاتر فروخته باشید سود دریافت میکنید.
بسیار مفید بود. ممنون
یعنی اگر من اخزا رو بالاتر از قیمت اسمی بخرم ضرر کردم
سلام ، مقاله ساده و روان بود و این تسلط نویسنده به محتوا را نشان میداد . ممنون
سلام ممنون از مقاله خوب شما، تو قسمت تنزیل و محاسبه ارزش فعلی اخزا بازده مورد انتظار بازار رو از کجا میتونیم پیدا کنیم؟ جایی هست بشه مراجعه کرد بهش ؟ممنونم
سلام. سود موثر با سود ساده چ فرقی داره در مورد اسناد خزانه؟ بالاخره ما چن درصد سود میکنیم
سلام
بستگی به قیمتی که میخرید داره. هر چی به سررسید این اوراق نزدیکتر میشیم، قیمتش به قیمت در سررسید نزدیک تر میشه، طبیعتا سود شما هم کمتر
مثلا اگه من 10 ماه پیش میخریدم 60 هزار تومان اگه الان یک ماه مونده باشه به سررسید گرون تر باید بخرم.
ولی اگر اولین روزی که قابلیت معامله پیدا کنه بخرید و تا سررسید نگه دارید، معمولا سالانه 20 الی 21 درصد سود میکنیم.
اگر زودتر بفروشید به اندازه تغییرات قیمتی در اون بازه سود میکنید.
تفاوت سود موثر یا همون وای تی ام با سود ساده سالانه که حساب میکنیم متوجه نشدم اما بسیار ممنون
اوراق خزانه برخلاف اوراق قرضه سود تقسیمی سالانه ندارند. به خاطر همین نرخ بازده رو ساده حساب میکنیم.
نرخ بازدهی موثر همون نرخ بازده تا سررسيد (ytm (yield to maturity هست که نرخ بازده داخلى اوراق بدهی را (مثل اوراق مشارکت، اوراق قرضه، مرابحه، اوراق اجاره و…) اندازه میگیره.
برای محاسبه این نرخ قيمت خريد، نرخ بهره و ارزش اسمی اوراق در سررسید در نظر گرفته میشود.
اين نرخ به ما میگه که اگر اين اوراق را تا تاريخ سررسيد نگهدارى كنیم، بهطور متوسط سالانه چقدر سود میکنیم.
سلام فرق بین سود موثر با سود ساده در اخزا چیه؟؟ مثلا سود ساده 26 درصد سالانه هست ولی سود موثر 21 درصد سالانه !!؟
سلام.وقت بخیر
سوال دارم .لطفا راهنمایی فرمائید.من مثلا در تاریخ 12 اردیبهشت اوراق اخزا 718 را به قیمت کل خریدم ( 50 میلیون تومن می خرم ).تاریخ سر رسید این اوراق طبق سایت ifb.ir 25 مرداد 1400 هست .من اگه بخوام تا تاریخ سر رسید و یا کمتر از ان مثلا 12 تیر ماه بفروشم چقدر سود می کنم
سلام.
دوست عزیز اگر به روند تغییرات قیمت این ورقه طی چند ماهه گذشته نگاه کنید. میشه گفت بهطور میانگین حدود 2 درصد قیمتشون افزایش پیدا میکنه
حالا با فرض اینکه شما در تاریخ مدنظرتون حدود 530 تا اوراق خزانه به قیمت 94389 تومان خریده باشید، حدود 50 میلیون. به طور تقریبی طی دو ماه یک میلیون سود میکنید.
البته تغییرات قیمت به عرضه و تقاضا مرتبط هست. اگه تقاضا بیشتر بشه قیمت میتونه بیشتر از 2 درصد هم طی دوماه تغیییر کنه
سلام
ببخشید چندتا سوال داشتم اگه امکانش باشه جواب بدید ممنون میشم .
اوراق بدهی اخزا ماهیانه سودی به سهامداراش پرداخت نمیکنه درسته ؟
یعنی فقط از تفاوت قیمت زمان خرید و فروش اوراق سود حاصل میشه ؟
پس چه ضمانتی هست که زمان فروش قیمت اوراق کمتر نشده باشد که میگویند اوراق بدهی جز اوراق کم ریسک و درآمد ثابت است ؟
و در موعد سررسید چگونه پول به یهامداران پرداخت میشود ؟
سلام. شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه که وابسته به دولت هست بر اساس اطلاعاتی که راجعبه دارندگان اوراق خزانه دارد، ارزش اسمی اوراق را از طریق بانکهای مشخص شده به حساب واریز میکند.
مثلا الان دو سال مونده به سررسید اوراقی که ارزش هر کدوم 100 هزار تومن هست، چون زیاد مونده به سررسید میان زیر قیمت این ها رو میفروشن. تو تاریخ سررسید دولت میاد این ها رو به همان قیمت اصلی 100 هزار تومن میخره از شما.
این اوراق بیشتر به درد صندوقهای سرمایهگذاری میخورن که قصد دارن پرتفوی خودشون رو کم ریسک کنن.
مرسی از توضیحات کاملتون بنده یه سوالی برام پیش اومد
اخزا رو مث عرضه های اولیه اوراق بهادار نمیتونیم پیش ثبت نام کنیم براش یا فقط بعد از اینکه تو صفحه tsetmc قرار گرفت قابل خرید میشه؟
سلام. کلیه اشخاص حقیقی و حقوقی میتوانند با در اختیار داشتن کد معاملاتی فعال در سیستم شرکت سپرده گذاری مرکزی اوراق بهادار و تسویه وجوه نسبت به خرید اسناد خزانه اسلامی اقدام نمایند.
همچنین، معاملات ثانویه اوراق اسناد خزانه اسلامی بعد از عرضه اولیه در بازار ابزارهای نوین مالی فرابورس ایران قابل انجام میباشد .
اطلاعیههای عرضه اولیه های اخزا هم تو سایتifb.ir قرار میگیره
ممنون
عالی بود. مرسی که آخرین وضعیت این اسناد رو گفتید. اما شاید بهتر باشه به آیین نامه ها رفرنس هم بدهید. در هر حال تشکر
سپاس از توجه و حسن نظر شما
سلام ازکجا میشه فهمید که اوراق اخزا ها چند ساله هستند
با سلام و احترام.
در سایت فرابورس لیست اوراق اخزا نمایش داد میشود که با انتخاب اوراق مورد نظر خود میتوانید مدت زمان سر رسید آن را مشاهده کنید.
سلام ممنون از مطالب بسیار خوبتون به من کمک کردید