
افق سرمایهگذاری چیست؟ انتخاب دارایی برای کوتاهمدت، میانمدت و بلندمدت
فهرست مطالب۱۴ بخش
- افق سرمایهگذاری به زبان ساده یعنی چه؟
- افق کوتاهمدت، میانمدت و بلندمدت؛ هر کدام چند وقت است؟
- افق سرمایهگذاری کوتاهمدت چند ماه است؟
- میانمدت و بلندمدت از کجا جدا میشوند؟
- افق سرمایهگذاری چه ارتباطی با ریسک دارد؟
- نقدشوندگی؛ عددی که خیلیها فراموشش میکنند
- برای افق یکساله چه دارایی بخریم؟
- سرمایهگذاری کوتاهمدت؛ برای کدام پول؟
- سرمایهگذاری بلندمدت؛ چرا زمان دوستِ شماست؟
- روشِ سه قلک؛ تخصیص دارایی بر اساس افق زمانی
- افق سرمایهگذاری خودمان را چطور تعیین کنیم؟ پنج قدم
- افق زمانی با گذرِ زمان کوتاه میشود
- شش اشتباهِ رایج دربارهٔ افق سرمایهگذاری
- چکلیستِ پیش از هر سرمایهگذاری
- سوالات متداول
- جمعبندی
«الان چه بخرم؟» پرسشِ اشتباهی نیست، ولی پرسشِ اول هم نیست. پرسشِ اول این است: «این پول را کی لازم دارم؟» جوابِ همین پرسش، افق سرمایهگذاری شماست.
افق سرمایهگذاری یعنی مدتی که پولتان لازم نیست و میتواند در یک دارایی بماند تا به هدفی برسید؛ مثلاً اجارهٔ سالِ بعد، جهیزیهٔ ده سالِ دیگر یا بازنشستگی. معمولاً زیرِ یک سال را کوتاهمدت، یک تا پنج سال را میانمدت و بیشتر از پنج سال را بلندمدت میگویند. قاعدهٔ اصلی ساده است: هرچه زودتر به پول نیاز دارید، داراییای انتخاب کنید که کمتر بالا و پایین میرود.
افق سرمایهگذاری به زبان ساده یعنی چه؟
فرض کنید دو پاکتِ پول در کمد دارید. روی یکی نوشتهاید «اجارهٔ اسفند» و روی دیگری «جهیزیهٔ دخترم». شاید مبلغشان یکی باشد، ولی این دو پول یک جور نیستند. اولی شش ماه دیگر باید سرِ جایش باشد، بی کم و کاست. دومی ده سال وقت دارد.
اگر پولِ اجاره را جایی بگذارید که ممکن است در شش ماه یکسوم آب برود، روزِ قرارداد دستتان خالی است. ولی اگر پولِ جهیزیه را ده سال در حسابی بگذارید که سودش از تورم کمتر است، آن هم آب میرود؛ فقط آرامتر و بیصدا. پس افق زمانی به ما میگوید هر پول با کدام خطر باید کنار بیاید.
یک نکتهٔ ظریف هم هست. افق سرمایهگذاری مالِ آدم نیست، مالِ هدف است. یک نفر میتواند همزمان پولِ کوتاهمدت، میانمدت و بلندمدت داشته باشد. برای همین «من سرمایهگذارِ بلندمدتم» جملهٔ کاملی نیست؛ باید پرسید «کدام پولِ شما؟»
پس پیش از هر خریدی، اول برای پولتان یک «تاریخِ لازم شدن» بنویسید. بقیهٔ تصمیمها از همین تاریخ بیرون میآید.
افق کوتاهمدت، میانمدت و بلندمدت؛ هر کدام چند وقت است؟
مرزِ دقیقِ این سه دسته در کتابها و سایتها یکی نیست. بعضی میانمدت را تا سه سال میگیرند و بعضی تا هفت سال. مهم عددِ دقیق نیست؛ مهم این است که بدانید هر دسته چه نیازی دارد. جدولِ زیر یک تقسیمبندیِ رایج و کاربردی است.
| افق | مدت | نمونهٔ هدف | مهمترین نیاز | داراییهای جورتر |
|---|---|---|---|---|
| کوتاهمدت | زیرِ ۱ سال | اجاره یا رهن، پولِ اضطراری، قسطِ پیشِ رو | اصلِ پول کم نشود و زود نقد شود | سپردهٔ بانکی، صندوق درآمد ثابت |
| میانمدت | ۱ تا ۵ سال | خریدِ ماشین، پیشقسطِ خانه، هزینهٔ عروسی | تعادل بین حفظِ ارزش و رشد | ترکیبی از درآمد ثابت، طلا و کمی سهام یا صندوقِ مختلط |
| بلندمدت | بیشتر از ۵ سال | بازنشستگی، تحصیلِ فرزند، جهیزیه | رشدِ واقعی، یعنی بیشتر از تورم | سهام و صندوقهای سهامی، طلا، ملک |
ستونِ آخر توصیهٔ خرید نیست؛ نشان میدهد کدام نوع دارایی معمولاً با کدام افق جورتر است. برای آشنایی با خودِ این داراییها، مقالهٔ پنج کلاس دارایی در پرتفوی شخصی را ببینید.
افق سرمایهگذاری کوتاهمدت چند ماه است؟
معمولاً هر پولی که در ۱۲ ماهِ آینده لازم میشود کوتاهمدت است. ولی من پیشنهاد میکنم سختگیرتر باشید. پولی که حتی احتمال دارد در این یک سال لازم شود، مثلاً پولِ اضطراری برای بیماری یا بیکاری، هم کوتاهمدت حساب میشود. حتی اگر آخرش هیچوقت خرجش نکنید.
میانمدت و بلندمدت از کجا جدا میشوند؟
یک آزمونِ ساده دارد. از خودتان بپرسید: «اگر این پول یکسوم کم شود، وقت دارم صبر کنم تا برگردد؟» اگر جواب «نه، حتماً تا دو سال دیگر لازمش دارم» است، پول میانمدت است. اگر «بله، عجلهای ندارم» است، احتمالاً بلندمدت است.
افق سرمایهگذاری چه ارتباطی با ریسک دارد؟
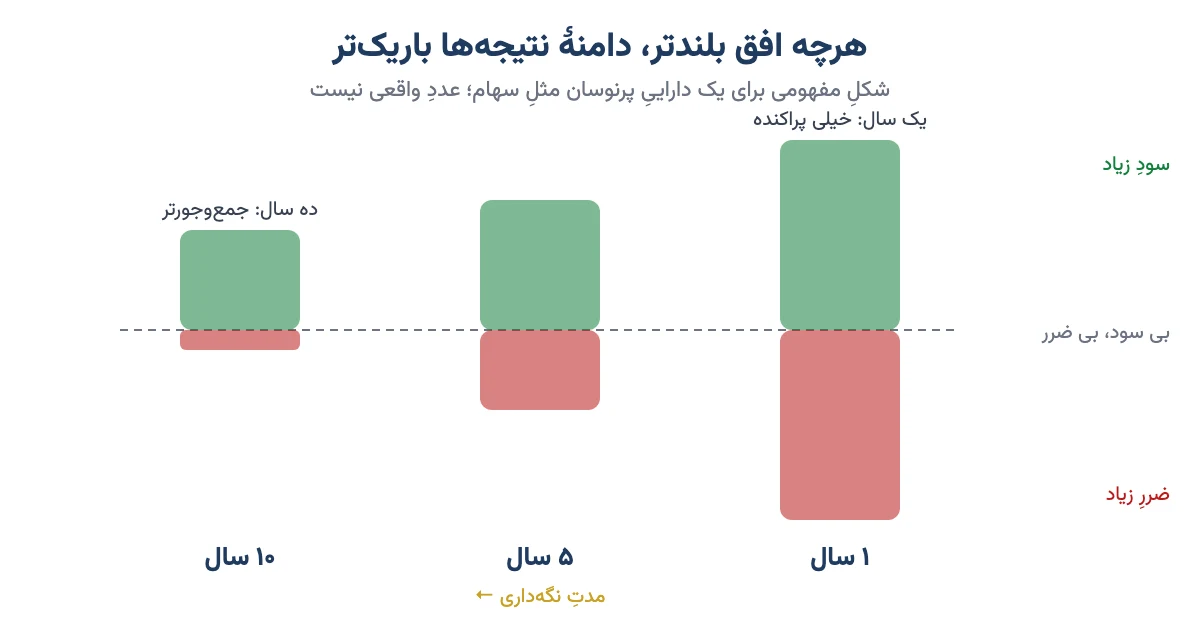
ریسک در زبانِ ساده یعنی «مطمئن نیستیم چه میشود». قیمتِ سهام یا طلا ممکن است امسال خیلی بالا برود یا خیلی پایین بیاید. در یک سال این بالا و پایین میتواند تند باشد. ولی هرچه زمانِ بیشتری بگذرد، سالهای خوب و بد بیشتر هم را جبران میکنند. برای همین زمان، مهمترین متحدِ سرمایهگذار است. توضیحِ کاملترِ ریسک و روشهای اندازهگیریاش را جدا نوشتهام.
یک نمونهٔ واقعی از بورسِ خودمان بزنیم. شاخصِ کلِ بورس تهران در مرداد ۱۳۹۹ به حدودِ ۲ میلیون واحد رسید و بعد ریزشی سنگین شروع شد. شاخص تازه در بهارِ ۱۴۰۲، یعنی حدودِ دو سال و نیم بعد، دوباره از آن سقف گذشت. تازه این عددِ اسمی است؛ با حسابِ تورمِ آن سالها، ارزشِ واقعیِ پول مدتِ خیلی بیشتری پایین ماند. روندِ شاخص را در صفحهٔ شاخص کل بورس امروز میتوانید از سالِ ۱۳۸۷ ببینید.
حالا دو نفر را تصور کنید که هر دو مردادِ ۱۳۹۹ سهام خریدند. اولی پولِ رهنِ خانهاش را آورده بود که شش ماه بعد لازم داشت. دومی پولی آورده بود که ده سال لازمش نداشت. اولی مجبور شد در ضرر بفروشد و ضررش قطعی شد. دومی میتوانست صبر کند. بازار برای هر دو یکی بود؛ افقشان فرق داشت.
ولی ماجرا یک طرفِ دیگر هم دارد. در بلندمدت، خطرِ اصلی دیگر نوسان نیست؛ تورم است. پولی که ده سال در حسابی با سودِ کمتر از تورم بماند، شاید عددش بزرگتر شود، ولی با آن کمتر میشود خرید. مثلِ لیوانِ شیری است که هر سال کمی آب به آن اضافه میکنند: لیوان پرتر میشود، ولی شیرش کمتر.
پس رابطهٔ افق و ریسک دوطرفه است: در کوتاهمدت از نوسان بترسید، در بلندمدت از تورم.
نقدشوندگی؛ عددی که خیلیها فراموشش میکنند
نقدشوندگی یعنی چقدر سریع و بیضرر میشود یک دارایی را به پولِ نقد تبدیل کرد. کسی که خانه دارد ولی نمیتواند برای خرجِ فوری فردا آن را بفروشد، داراییای با نقدشوندگیِ کم دارد. برای پولِ کوتاهمدت، نقدشوندگی از سود هم مهمتر است. جدولِ زیر تصویری کلی از بازارِ ایران میدهد.
| دارایی | سرعتِ نقد شدن | هزینه یا خطرِ پنهانِ فروش |
|---|---|---|
| سپردهٔ بانکی | معمولاً فوری | شکستنِ سپردهٔ مدتدار پیش از موعد ممکن است بخشی از سود را بگیرد |
| صندوق درآمد ثابت | معمولاً ظرفِ چند روزِ کاری | نوسانِ کم؛ کارمزدِ ابطالِ زودهنگام در بعضی صندوقها |
| سهام بورس | چند روزِ کاری | اگر صفِ فروش باشد، ممکن است چند روز نتوانید بفروشید |
| طلای فیزیکی | همان روز | اجرت و سودِ فروشنده موقعِ خرید برنمیگردد |
| ملک | چند هفته تا چند ماه | فروشِ فوری معمولاً یعنی فروش زیرِ قیمت |
ردیفِ سهام را دوباره بخوانید. در بورسِ ایران دامنهٔ نوسانِ روزانه داریم؛ یعنی قیمت در یک روز فقط تا سقف و کفِ مشخصی جابهجا میشود. وقتی همه میخواهند بفروشند، صفِ فروش تشکیل میشود و شما در صف میمانید. کسی که پولِ رهن را در سهام گذاشته، در چنین روزهایی شب خوابش نمیبرد.
پس هرچه افق کوتاهتر است، نقدشوندگی را مهمتر بگیرید.
برای افق یکساله چه دارایی بخریم؟
جوابِ کوتاه: داراییای که در یک سال احتمالِ ضررِ جدیاش کم است و زود نقد میشود. برای بیشترِ آدمها این یعنی سپردهٔ بانکی یا صندوق با درآمد ثابت. این صندوقها بیشترِ پول را در اوراقِ با سودِ معین و سپردهٔ بانکی میگذارند و قیمتشان آرام و تقریباً یکطرفه بالا میرود.
بیایید با هم حساب کنیم. فرض کنید ۲۰۰ میلیون تومان دارید که سالِ بعد برای افزایشِ رهنِ خانه لازم است. (عددها مثالاند.)
- اگر این پول را در سهام بگذارید و بازار در آن سال ۳۰٪ بریزد، ۲۰۰ میلیون میشود ۱۴۰ میلیون. یعنی ۶۰ میلیون تومان کم دارید.
- برای اینکه ۱۴۰ میلیون دوباره ۲۰۰ میلیون شود، ۳۰٪ رشد کافی نیست؛ حدودِ ۴۳٪ رشد لازم است. چون درصدِ رشد روی عددِ کوچکترِ ۱۴۰ حساب میشود.
- اگر همین پول در صندوق درآمد ثابت یا سپرده باشد، سود بیشتر از تورم نمیدهد، ولی میدانید سالِ بعد حدوداً چقدر در دست دارید. برای قراردادِ رهن، همین «میدانم» مهمترین چیز است.
البته اگر میخواهید بدانید سپرده با نرخِ مشخص در یک سال چقدر سود میدهد، با ماشینحسابِ سود بانکی خودتان حساب کنید.
طلا چطور؟ طلا در ایران معمولاً همراهِ دلار و تورم بالا میرود، ولی در یک سال میتواند چند ماه پشتِ سرِ هم پایین بیاید. اگر کمی نوسان برایتان قابلتحمل است، سهمِ کوچکی از پولِ یکساله در طلا یا صندوقِ طلا معقول است، نه همهاش. این موضوع را در مقالهٔ سرمایهگذاری در طلا؛ کوتاهمدت یا بلندمدت بازتر کردهایم.
پس برای پولِ یکساله، هدف «بیشترین سود» نیست؛ هدف این است که روزِ موعد، پول سرِ جایش باشد.
سرمایهگذاری کوتاهمدت؛ برای کدام پول؟
سرمایهگذاری کوتاهمدت بیشتر برای نگهداشتن است تا رشد دادن. سه نوع پول معمولاً در این دسته میافتد:
- پولِ اضطراری: خرجِ چند ماهِ زندگی برای روزِ مبادا، مثلِ بیماری، بیکاری یا خرابیِ یکبارهٔ ماشین. خیلیها خرجِ سه تا شش ماه را پیشنهاد میکنند.
- پولِ قرارِ نزدیک: رهن، قسطِ بزرگ، شهریهٔ ترمِ بعد.
- پولِ منتظر: پولی که هنوز نمیدانید برایش چه برنامهای دارید و فعلاً پارک شده.
برای این پولها، سود در درجهٔ دوم است. اگر هنوز پولِ اضطراری کنار نگذاشتهاید، پیش از هر سرمایهگذاریِ پرنوسانی همین کار را بکنید. مقالهٔ پسانداز چیست؟ هم برای شروعِ همین قدم مفید است.
یک تفاوت را هم از هم جدا کنیم. سرمایهگذاری کوتاهمدت با معاملهگری فرق دارد. معاملهگر عمداً روی نوسانِ کوتاهمدت شرط میبندد و این یک حرفه است، با مهارت و ریسکِ خودش. تفاوتِ این دو را در تفاوت سرمایهگذاری و معاملهگری نوشتهایم. اینجا منظور از کوتاهمدت، جای امن برای پولی است که زود لازم میشود.
سرمایهگذاری بلندمدت؛ چرا زمان دوستِ شماست؟
در سرمایهگذاری بلندمدت دو اتفاقِ خوب کنارِ هم میافتد. اول، نوسانها فرصت دارند هم را جبران کنند. دوم، سود روی سود مینشیند. به این دومی سودِ مرکب میگویند؛ یعنی سودِ امسال هم سالِ بعد سود میدهد.
یک مثالِ فرضی: ۱۰۰ میلیون تومان را با بازدهِ متوسطِ سالانهٔ ۲۵٪ در نظر بگیرید. سالِ اول میشود ۱۲۵ میلیون. سالِ دوم ۲۵٪ِ همین ۱۲۵ میلیون اضافه میشود و میرسد به حدودِ ۱۵۶ میلیون. اگر همین روند ده سال ادامه پیدا کند، پول به حدودِ ۹۳۰ میلیون تومان میرسد؛ یعنی بیش از ۹ برابر.
ولی حواسمان باشد. اگر تورمِ همان سالها هم حدودِ ۲۵٪ باشد، این ۹۳۰ میلیون فقط همان قدرتِ خریدِ ۱۰۰ میلیونِ روزِ اول را دارد. یعنی پول نباخته، ولی پولدارتر هم نشدهاید. برای همین در بلندمدت هدف این است که بازده از تورم بیشتر باشد. سهام شرکتهای خوب، صندوقهای سهامی و طلا در ایران معمولاً برای همین منظور سراغشان میروند، هرچند هیچکدام تضمینی ندارند.
یک قاعدهٔ عملی هم برای پولِ بلندمدت دارم: هر روز قیمتش را نگاه نکنید. کسی که هر روز تابلو را چک میکند، با هر قرمزی دلش میلرزد و احتمالِ اینکه در بدترین زمان بفروشد بیشتر میشود. سالی دو سه بار بررسی کافی است.
پس در بلندمدت، صبر خودش بخشی از بازده است.
روشِ سه قلک؛ تخصیص دارایی بر اساس افق زمانی
تخصیص دارایی یعنی اینکه پولتان را با چه نسبتی بینِ داراییهای مختلف تقسیم کنید. سادهترین راهی که میشناسم این است که پولها را بر اساسِ زمانِ لازم شدن در سه قلک بگذارید.
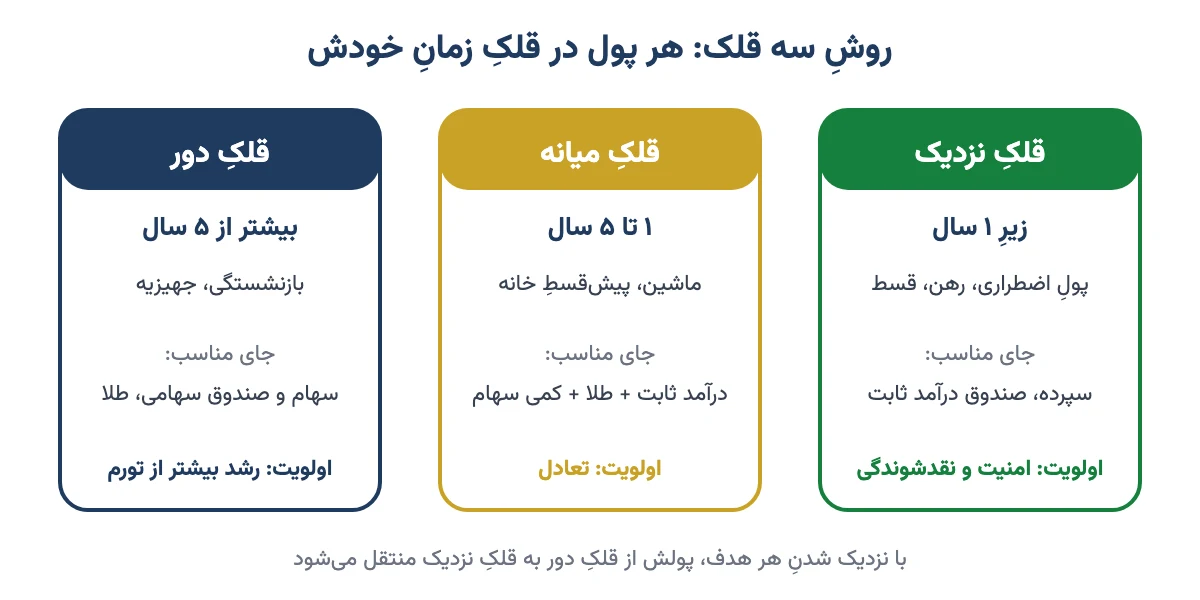
- قلکِ نزدیک (زیرِ یک سال): پولِ اضطراری و قرارهای این یک سال. جایش سپرده یا صندوق درآمد ثابت است.
- قلکِ میانه (یک تا پنج سال): هدفهای چند سالِ آینده. بیشترش در درآمد ثابت، بخشی در طلا و کمی در سهام یا صندوقِ مختلط.
- قلکِ دور (بیشتر از پنج سال): بازنشستگی و هدفهای دور. بیشترش در سهام یا صندوقهای سهامی و طلا، چون فرصتِ صبر کردن دارد.
یک مثال: خانوادهای ۵۰۰ میلیون تومان پسانداز دارد. خرجِ ماهانهشان ۲۵ میلیون است و دو سالِ دیگر ماشین عوض میکنند. اینطور میشود تقسیم کرد. (عددها فقط مثالاند و نسخهٔ همه نیستند.)
| قلک | برای چه | مبلغ | کجا |
|---|---|---|---|
| نزدیک | خرجِ ۶ ماه برای روزِ مبادا | ۱۵۰ میلیون | صندوق درآمد ثابت |
| میانه | عوض کردنِ ماشین تا ۲ سالِ دیگر | ۱۵۰ میلیون | بیشتر درآمد ثابت، بخشی طلا |
| دور | بازنشستگی و آیندهٔ بچهها | ۲۰۰ میلیون | بیشتر سهام یا صندوق سهامی، بخشی طلا |
فایدهٔ اصلیِ این روش آرامش است. وقتی بازار میریزد، میدانید پولِ نزدیکتان سالم است و لازم نیست قلکِ دور را در ضرر بشکنید. اگر خواستید پرتفویتان را دقیقتر بچینید، مقالهٔ پرتفوی یا سبد سرمایهگذاری چیست؟ قدمبهقدم کمک میکند.
پس بهجای اینکه همهٔ پول را یکجا ببینید، آن را بر اساسِ زمان تقسیم کنید.
افق سرمایهگذاری خودمان را چطور تعیین کنیم؟ پنج قدم
این کار با یک برگِ کاغذ و یک ساعت وقت انجام میشود:
- هدفها را بنویسید. هر چیزی که در آینده پول میخواهد: رهن، ماشین، عروسی، تحصیل، بازنشستگی.
- کنارِ هر هدف تاریخ بگذارید. «حدودِ اسفندِ ۱۴۰۶» از «یک روزی» خیلی بهتر است.
- مبلغِ تقریبیِ امروز را بنویسید. بعد یادتان باشد که با تورم، این عدد تا آن روز بزرگتر میشود.
- دلِ خودتان را محک بزنید. اگر پولِ هر هدف ۳۰٪ کم شود، آرام میمانید یا میفروشید؟ عواملی که روی نگرش ما به ریسک اثر میگذارند را هم بشناسید.
- هر هدف را به قلکِ خودش بفرستید و دارایی را بر اساسِ همان قلک انتخاب کنید، نه بر اساسِ اینکه این روزها چه چیزی داغ است.
ریسکپذیری و افق زمانی دو چیزِ جدا هستند. ممکن است افقتان بلند باشد ولی دلتان نوسان را تحمل نکند. در این حالت سهمِ داراییهای پرنوسان را کمتر بگیرید؛ چون نقشهای که با آن خوابتان نبرد، نیمهراه رها میشود.
افق زمانی با گذرِ زمان کوتاه میشود
این را خیلیها فراموش میکنند. پولِ جهیزیهای که امروز ده سال وقت دارد، هشت سالِ دیگر فقط دو سال وقت دارد. یعنی همان پول، آرامآرام از قلکِ دور به قلکِ میانه و بعد به قلکِ نزدیک میرود.
برای همین هرچه به تاریخِ هدف نزدیکتر میشوید، بخشی از داراییهای پرنوسان را به داراییهای آرامتر منتقل کنید. مثلاً از دو سه سال مانده به هدف، کمکم سهم را به درآمد ثابت ببرید. اینطور اگر سالِ آخر بازار بد شد، هدفتان به خطر نمیافتد.
پس سالی یک بار برگهٔ هدفها را دوباره نگاه کنید و ببینید کدام پول قلکش عوض شده است.
شش اشتباهِ رایج دربارهٔ افق سرمایهگذاری
- پولِ کوتاهمدت در بازارِ پرنوسان: گذاشتنِ پولِ رهن یا قسط در سهام به امیدِ «یک سودِ سریع». بیشترِ ضررهای تلخ از همینجا شروع میشود.
- سرمایهگذارِ بلندمدتِ اجباری: سهمی را برای دو ماه خریدهاید، ضرر کرده، و حالا میگویید «بلندمدت نگهش میدارم». افق را باید پیش از خرید تعیین کرد، نه بعد از ضرر.
- پولِ بلندمدت سالها در حسابِ کمسود: از ترسِ نوسان، پولی را که ده سال لازم ندارید در جایی میگذارید که سودش از تورم کمتر است. ضررش دیده نمیشود، ولی واقعی است.
- طلای زینتی برای پولِ کوتاهمدت: اجرت و سودِ فروشنده موقعِ فروش برنمیگردد. اگر چند ماه بعد بفروشید، احتمالاً ضرر کردهاید.
- کپی کردنِ سبدِ دیگران: همسایهتان پولش را در سهام گذاشته و راضی است. شاید افقش ده سال است و افقِ شما شش ماه.
- یک افق برای همهٔ پول: همهٔ پسانداز را یکجا در یک دارایی میگذارید، در حالی که بخشی از آن زود لازم میشود.
بیشترِ این اشتباهها یک ریشه دارند: دارایی پیش از هدف انتخاب شده است.
چکلیستِ پیش از هر سرمایهگذاری
پیش از اینکه پولی را جایی بگذارید، به این پرسشها جواب بدهید:
- این پول را دقیقاً کی لازم دارم؟
- اگر تا آن روز ۳۰٪ کم شود، چه میشود؟ زندگیام به هم میریزد؟
- اگر فردا لازمش شد، چقدر طول میکشد نقدش کنم و چه هزینهای دارد؟
- پولِ اضطراری جدا کنار گذاشتهام؟
- بازدهِ این دارایی در افقِ من از تورم بیشتر است یا کمتر؟
- این تصمیم را به خاطرِ هدفم میگیرم یا به خاطرِ اینکه این روزها همه از آن حرف میزنند؟
اگر هنوز بینِ گزینههای اصلی مردد هستید، مقایسهٔ طلا، دلار یا سپرده بانکی را هم بخوانید.
سوالات متداول
افق سرمایهگذاری چیست؟
افق سرمایهگذاری مدتی است که پولتان لازم نیست و میتواند در یک دارایی بماند تا به هدفی مثل رهن، ماشین یا بازنشستگی برسید. هرچه این مدت کوتاهتر باشد، باید دارایی کمنوسانتر و نقدشوندهتری انتخاب کنید.
افق سرمایهگذاری کوتاهمدت چند ماه است؟
معمولاً پولی که در ۱۲ ماهِ آینده لازم میشود کوتاهمدت است. پولِ اضطراری هم کوتاهمدت حساب میشود، چون ممکن است هر لحظه لازم شود، حتی اگر هیچوقت خرجش نکنید.
برای افق یکساله چه دارایی بخریم؟
برای پولی که یک سال دیگر حتماً لازم است، دارایی کمنوسان و نقدشونده مثل سپرده بانکی یا صندوق درآمد ثابت جورتر است. اگر کمی نوسان قابلتحمل است، سهم کوچکی در طلا معقول است، نه همه پول.
افق سرمایهگذاری چه ارتباطی با ریسک دارد؟
هرچه افق بلندتر باشد، فرصت بیشتری برای جبران افتهای بازار دارید و میتوانید دارایی پرنوسانتری نگه دارید. در کوتاهمدت خطر اصلی نوسان قیمت است و در بلندمدت خطر اصلی تورم و عقب ماندن از آن.
سرمایهگذاری بلندمدت چند سال است؟
معمولاً بیشتر از پنج سال را بلندمدت میدانند، هرچند بعضی منابع مرز را هفت سال میگذارند. مهمتر از عدد این است که بتوانید در صورت افت سنگین بازار، چند سال صبر کنید و مجبور به فروش نشوید.
سرمایهگذاری کوتاهمدت بهتر است یا بلندمدت؟
هیچکدام بهتنهایی بهتر نیست. هر پول بر اساس زمانی که لازمش دارید افق خودش را دارد. پول رهن سال بعد باید کوتاهمدت نگه داشته شود و پول بازنشستگی بلندمدت. بیشتر خانوادهها هر سه افق را همزمان دارند.
آیا سهام برای افق کوتاهمدت مناسب است؟
برای پولی که در کمتر از یک سال حتماً لازم است، معمولاً نه. سهام در یک سال میتواند افت سنگین داشته باشد و در بورس ایران صف فروش هم ممکن است فروش را چند روز عقب بیندازد. سهام بیشتر برای پول بلندمدت جور است.
اگر افق سرمایهگذاریام تغییر کند چه کنم؟
داراییها را با افق تازه هماهنگ کنید. اگر هدفی نزدیکتر شد، بخشی از داراییهای پرنوسان را کمکم به داراییهای آرامتر مثل صندوق درآمد ثابت ببرید. بهتر است سالی یک بار فهرست هدفها و تاریخشان را دوباره بررسی کنید.
جمعبندی
افق سرمایهگذاری به یک پرسشِ ساده برمیگردد: این پول را کی لازم دارم؟ پولِ نزدیک باید امن و نقدشونده باشد. پولِ دور باید از تورم جلو بزند و فرصتِ صبر کردن دارد. پولِ میانه ترکیبی از هر دو میخواهد.
پس امشب یک برگه بردارید، هدفهایتان را با تاریخ بنویسید و هر کدام را به یکی از سه قلک بفرستید. بعد از آن، انتخابِ دارایی خیلی سادهتر میشود. تصمیمِ نهایی هم با خودتان است.