
رابطه دلار و بورس: افزایش دلار به سود کدام سهام است؟
فهرست مطالب۱۳ بخش
- رابطه دلار و بورس در یک نگاه
- چرا دلار بر بورس اثر میگذارد؟ چهار راهِ اصلی
- ۱. راهِ درآمد: فروشِ صادراتی
- ۲. راهِ هزینه: مواد اولیه و قطعهٔ وارداتی
- ۳. راهِ ترازنامه: تسعیر ارز و ارزشِ داراییها
- ۴. راهِ انتظارات: تورم و نقدینگی
- آیا با گران شدن دلار شاخص بورس بالا میرود؟
- دلار، بورس و سفرهٔ ما در ۱۵ سال
- چرا گاهی دلار بالا میرود ولی بورس نمیرود؟
- دلار نیمایی و نرخ توافقی چه اثری بر سود شرکتها دارد؟
- مثال عددی: اثرِ ۳۰٪ گرانیِ دلار بر دو شرکت
- شرکتِ «الف»: صادرکننده
- شرکتِ «ب»: واردکننده با قیمتِ دستوری
- افزایش دلار به سود کدام سهام است؟ جدول صنایع بورس
- نوسان دلار و چهار حالتِ بورس
- سرمایه گذاری دلار یا سهام دلاری؟ تفاوت در یک جدول
- چکلیست: پیش از خرید سهام به امیدِ گرانیِ دلار
- اشتباههای رایج در تحلیلِ رابطه دلار و بورس
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «دلار دارد بالا میرود؛ بورس هم بالا میرود؟» جوابِ کوتاه این است: رابطه دلار و بورس در ایران در بلندمدت معمولاً همجهت است. وقتی دلار گران میشود، درآمدِ شرکتهای صادراتی بیشتر میشود و شاخص بورس با چند هفته یا چند ماه تأخیر دنبالش میآید. ولی این رابطه خودکار نیست و همهٔ سهمها هم از آن سود نمیبرند.
من در بیش از بیست سال کار در بازار سرمایه بارها دیدهام که کسی به امیدِ گرانیِ دلار سهم خریده و ضرر کرده است. چرا؟ چون فقط نیمی از این رابطه را میشناخته. بیایید با هم قدمبهقدم ببینیم دلار از چه راهی به قیمتِ سهم میرسد، سودِ کدام شرکتها بیشتر میشود و کدامها آسیب میبینند. نرخِ لحظهایِ دلار را در صفحهٔ قیمت دلار امروز و وضعیتِ شاخص را در صفحهٔ شاخص کل بورس امروز ببینید.
رابطه دلار و بورس در یک نگاه
اگر حوصلهٔ خواندنِ همهٔ مقاله را ندارید، این پنج جمله را به خاطر بسپارید:
- در بلندمدت همجهتاند. هر دو از یک ریشه آب میخورند: زیاد شدنِ پول در جامعه و تورم. وقتی ارزشِ ریال کم میشود، هم دلار گران میشود و هم کارخانه و معدن و انبارِ کالای شرکتها.
- بورس دیرتر واکنش میدهد. دلار در چند روز به خبر جواب میدهد. سودِ شرکتها باید اول در گزارشهای ماهانه و فصلی دیده شود تا قیمتِ سهم را بالا ببرد.
- همهٔ سهمها یکجور واکنش نمیدهند. صادرکنندهها معمولاً برندهاند. واردکنندههایی که دولت قیمتِ فروششان را تعیین میکند، معمولاً بازنده.
- جهشِ ناگهانیِ دلار اغلب اول بورس را پایین میآورد. جهشِ تند معمولاً از ترس است و پولِ ترسیده اول سراغِ دلار و طلا میرود، نه سهام.
- نرخی که برای شرکتها مهم است، دلارِ آزادِ خیابان نیست. صادرکننده ارزش را در بازارِ رسمی میفروشد و درآمدش با همان نرخ حساب میشود.
پس «دلار بالا رفت» بهتنهایی دلیلِ خریدِ سهم نیست. باید بدانیم کدام دلار، چرا و برای کدام شرکت.
چرا دلار بر بورس اثر میگذارد؟ چهار راهِ اصلی
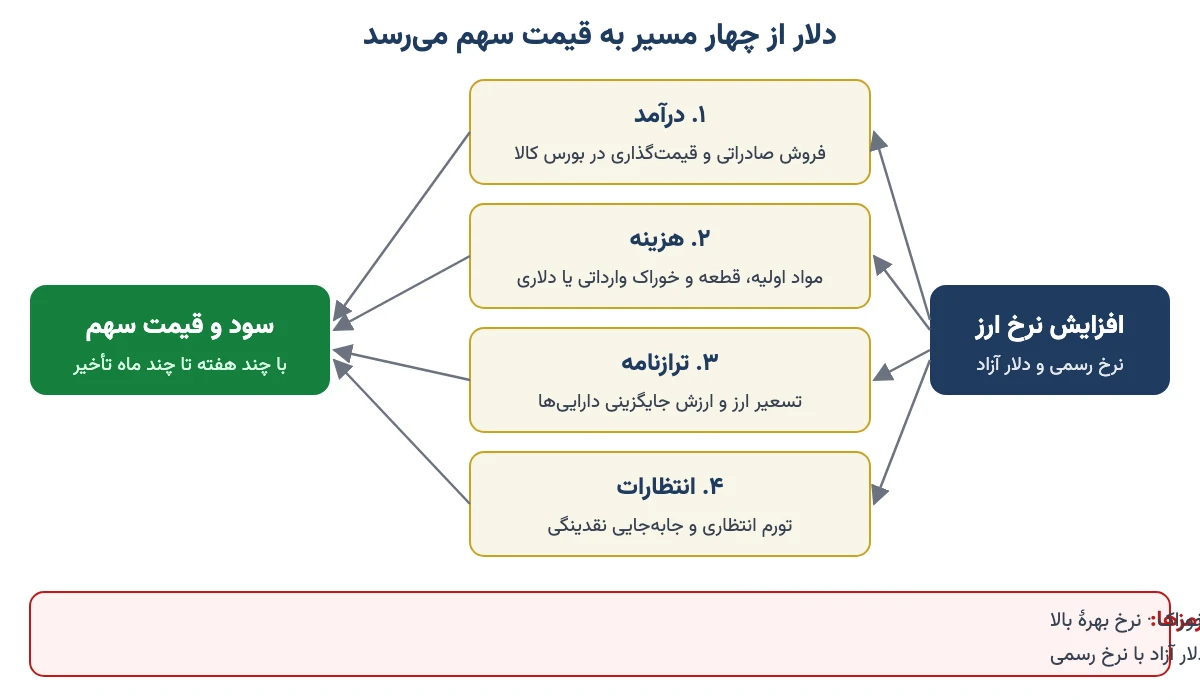
بیشترِ جاها فقط میگویند «شرکتهای صادراتی درآمدِ دلاری دارند». این درست است، ولی فقط یکی از چهار راهی است که دلار از آن به قیمتِ سهم میرسد. اگر هر چهار راه را بشناسید، خودتان میفهمید چرا گاهی دلار بالا میرود و بورس نمیرود.
۱. راهِ درآمد: فروشِ صادراتی
یک کارخانهٔ فولاد را در نظر بگیرید که محصولش را به خارج میفروشد و دلار میگیرد. اگر هر دلار گرانتر شود، همان مقدار فروش، تومانِ بیشتری به حسابش میآورد. هیچ کارِ اضافهای هم نکرده است.
نکتهای که کمتر گفته میشود این است: این شرکتها حتی وقتی در داخل میفروشند هم از دلار سود میبرند. چرا؟ چون قیمتِ پایهٔ خیلی از کالاها در بورس کالا از قیمتِ جهانی ضرب در نرخِ ارز به دست میآید. برای همین به این گروهها «سهام دلاری» یا شرکتهای کامودیتیمحور میگویند؛ یعنی شرکتهایی که کالای پایه مثلِ فولاد، مس و متانول میفروشند. فهرستِ کاملترشان را در مقالهٔ سهام دلاری بورس کدامند آوردهام.
۲. راهِ هزینه: مواد اولیه و قطعهٔ وارداتی
روی دیگرِ سکه، شرکتهای وارداتمحورند. خودروساز قطعه وارد میکند، داروساز مادهٔ اولیه و کارخانهٔ روغن دانهٔ روغنی. دلار که گران شود، خرجِ ساختِ هر محصول بالا میرود.
اگر این شرکت بتواند همزمان قیمتِ فروشش را بالا ببرد، آسیب کم است. ولی وقتی قیمتش دستوری است و مجوزِ گرانکردن دیر میرسد، سودش له میشود. حتی صادرکنندهها هم از این راه در امان نیستند. پتروشیمی گاز را بهعنوانِ مادهٔ اولیه میخرد و قیمتِ آن گاز هم به دلار گره خورده است.
۳. راهِ ترازنامه: تسعیر ارز و ارزشِ داراییها
تسعیر ارز یعنی شرکت، پول و طلبِ ارزیاش را دوباره با نرخِ تازه به تومان حساب کند. شرکتی که سپردهٔ دلاری دارد، با گرانیِ دلار «سودِ تسعیر» مینویسد. شرکتی که وامِ دلاری دارد، «زیانِ تسعیر».
حواسمان باشد که این سود معمولاً یکباره است؛ مثلِ پولی که از فروشِ یک فرشِ کهنه دستِ آدم میآید، نه حقوقِ ماهانه. نباید آن را با رشدِ پایدارِ سود یکی گرفت.
جدا از تسعیر، ارزشِ کارخانه، زمین و ماشینآلات هم با دلار بالا میرود. برای همین وقتی دلار گران میشود، NAV هلدینگها بالا میرود. NAV یعنی اگر همهٔ داراییهای یک شرکتِ سرمایهگذاری را امروز بفروشند و بدهیاش را بدهند، به هر سهم چقدر میرسد. بازار هم انتظار دارد قیمتِ سهم کمکم به این عدد نزدیک شود.
۴. راهِ انتظارات: تورم و نقدینگی
دلار در ایران فقط یک نرخ نیست؛ دماسنجِ تورم است. مردم که ببینند دلار بالا میرود، انتظار دارند همهچیز گران شود. پولشان را از بانک بیرون میکشند و دنبالِ چیزی میروند که ارزشش بماند: سکه، خودرو، خانه و سهام.
این را با یک مثالِ ساده ببینیم. یک لیوان شیر را نصف کنید و روی هر نصفه آب بریزید. حالا دو لیوان «شیر» دارید، ولی آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. چاپِ پول هم همین است: تومانِ بیشتری دستِ مردم است، ولی هر تومان کمجانتر است.
سهم، در اصل، مالکیتِ یک تکه از کارخانه یا معدن است؛ یعنی یک داراییِ واقعی، نه کاغذِ آبخورده. برای همین در بلندمدت از تورم عقب نمیماند. رابطهٔ تورم و بازار سهام را در مقالهٔ آیا رشد بورس تورمزا است با مثالِ فولاد توضیح دادهام.
پس دلار از چهار راه به سهم میرسد: درآمد، هزینه، ترازنامه و انتظارات. در هر شرکت یکی از این راهها پررنگتر است.
آیا با گران شدن دلار شاخص بورس بالا میرود؟
بیشترِ وقتها بله، ولی با تأخیر و نه همیشه. شاخص کل بورس تهران وزنِ زیادی از فلزات، پتروشیمی، پالایشگاهها و معدنها دارد. یعنی دقیقاً همان گروههایی که درآمدشان به نرخ ارز گره خورده است. پس وقتی دلار آرام و پایدار بالا میرود، سودِ این غولها و در نتیجه شاخص هم بالا میرود.
تجربهٔ سالهای اخیر نشان میدهد این همجهتی چند الگوی تکراری دارد. در جدولِ زیر چند دورهٔ مهم را کنارِ هم گذاشتهام:
| دوره | دلار چه کرد؟ | بورس چه کرد؟ | درسِ این دوره |
|---|---|---|---|
| ۱۳۹۷ (بازگشتِ تحریمها) | در یک سال حدود ۱۶۷٪ گران شد | شاخص کل حدود ۸۳٪ رشد کرد؛ صادراتیها پیشتاز بودند | جهشِ پایدارِ ارز سرانجام به سهام دلاری رسید |
| تابستان و پاییز ۱۳۹۹ | تا مهر ۱۳۹۹ بالا رفت و سقف زد | شاخص از مرداد ۱۳۹۹ ریزشی طولانی را شروع کرد | هیجان و ورودِ پولِ داغ میتواند رابطه را بشکند |
| ۱۴۰۲ تا تابستان ۱۴۰۴ | با شیبِ تند بالا رفت | عقب ماند؛ ارزشِ دلاریِ کلِ بازار در شهریور ۱۴۰۴ به کمترین سطحِ شش سال رسید | قیمتگذاریِ دستوری، سودِ بانکیِ بالا و ریسکِ سیاسی سود را از سهامدار گرفت |
| سالِ ۱۴۰۴ | با تنشهای سیاسی و بازگشتِ تحریمهای سازمان ملل جهش کرد | شاخص کل حدود ۳۷٪ رشد کرد؛ کمتر از دلار | بورس دنبالِ دلار آمد، ولی نه کامل |
| بهار تا مهر ۱۴۰۵ | روندِ صعودی ادامه داشت | پس از توقفِ حدوداً ۸۰ روزهٔ معاملات، شاخص از اردیبهشت تا پایانِ شهریور حدود ۹۳٪ رشد کرد و در مهر از ۸ میلیون واحد گذشت | جاماندگی سرانجام جبران شد، ولی پیشتازها لزوماً صادراتیها نبودند |
درصدها از گزارشهای رسانههای اقتصادیِ همان سالهاست و فقط الگو را نشان میدهد، نه آینده را. نکتهٔ جالبِ ۱۴۰۵ این بود که پس از بازگشاییِ بازار، طبقِ گزارشها گروههایی مثلِ دارو و غذایی بیشترین بازده را داشتند، نه فلزات و پتروشیمی. یعنی وقتی بازار سالها از دلار عقب مانده باشد، جبران ممکن است از جایی شروع شود که کسی انتظارش را ندارد.
دلار، بورس و سفرهٔ ما در ۱۵ سال
یک مقایسهٔ قدیمیتر هم دارم که تصویر را روشنتر میکند. فرض کنید کسی در سال ۱۳۸۸، ۲۰۰ میلیون تومان داشت و تا ۱۴۰۳ به آن دست نمیزد. من این حساب را برای چند بازار انجام دادهام:
| جای سرمایهگذاری | ارزش در ۱۴۰۳ | چند برابر شد؟ |
|---|---|---|
| سپردهٔ یکسالهٔ بانکی (سودِ مرکب، بی برداشت) | حدود ۳٫۲ میلیارد تومان | حدود ۱۶ برابر |
| ملک (میانگینِ قیمتِ هر متر در تهران) | حدود ۱۰ میلیارد تومان | حدود ۵۰ برابر |
| دلار | حدود ۱۲ میلیارد تومان | حدود ۶۰ برابر |
| طلا | حدود ۳۰ میلیارد تومان | حدود ۱۵۰ برابر |
| بورس (شاخص کل، با ریزشِ ۱۳۹۹) | حدود ۵۵ میلیارد تومان | حدود ۲۷۵ برابر |
این جدول دو حرف دارد. اول اینکه در بلندمدت بورس نهتنها پابهپای دلار آمد، بلکه خیلی جلو زد؛ چون سهم هم از گرانیِ ارز سود میبرد و هم از کار و سودِ خودِ شرکت. دوم اینکه «شاخص کل» یعنی اگر پولتان را بین همهٔ سهمها پخش کرده بودید. کسی که چند سهمِ خاص خریده، ممکن است خیلی بیشتر یا خیلی کمتر سود کرده باشد. این عددها هم بازدهِ گذشتهاند و قولی برای آینده نیستند.
همان سالها پایهٔ حقوق در ایران به دلار بیش از نصف شد. اگر همین حقوق را به طلا حساب کنید، از حدودِ ۱۴ گرم طلای ۱۸ عیار به زیرِ ۲ گرم رسید. پس کسی که فقط کار کرد و پولش را تومانی نگه داشت، از تورم جا ماند. به قولِ خودم: «به غیر از کار کردن، باید یاد بگیریم پولمان را سرمایهگذاری هم بکنیم.»
چرا گاهی دلار بالا میرود ولی بورس نمیرود؟
این مهمترین پرسشِ کسی است که میخواهد از رابطه دلار و بورس در تصمیمش استفاده کند. دستکم هفت دلیل میتواند این رابطه را ضعیف یا حتی برعکس کند:
- دلارِ آزاد بالا رفته، نه نرخِ رسمی. درآمدِ صادرکننده با نرخی حساب میشود که ارزش را در بازارِ رسمی به آن میفروشد. اگر فقط دلارِ خیابان بپرد، سودِ شرکت تکان نمیخورد، ولی هزینههایش با تورم بالا میرود.
- جهش از ترس است. وقتی دلار بهخاطرِ جنگ، تحریمِ تازه یا شکستِ مذاکره میپرد، سرمایهگذار اول خطر را میبیند. پول از سهام بیرون میرود و به دلار و طلا پناه میبرد. بورس معمولاً پس از فروکشکردنِ هیجان جبران میکند.
- دولت سهمِ گرانیِ دلار را برمیدارد. عوارضِ صادراتی، گرانکردنِ گاز و برقِ کارخانه، قیمتگذاریِ دستوری، مالیاتِ بیشتر و اجبار به فروشِ ارز با نرخِ پایینتر، بخشی از سودِ اضافه را پیش از رسیدن به سهامدار میگیرند.
- سودِ بانکی بالاست. وقتی سپرده و اوراق بیدردسر سودِ خوبی میدهند، سهامِ پرریسک باید ارزانتر شود تا کسی سراغش برود. پس حتی با سودِ بیشتر هم P/E بازار پایین میماند. P/E یعنی قیمتِ سهم چند برابرِ سودِ سالانهٔ آن است. سازوکارش را در مقالهٔ نرخ بهره چیست و چه تأثیری بر بازار سرمایه دارد ببینید.
- قیمتِ جهانیِ کالاها افت کرده است. درآمدِ فولادساز یعنی قیمتِ جهانیِ فولاد ضرب در نرخ ارز. اگر قیمتِ جهانی ۲۰٪ پایین بیاید و دلار ۱۵٪ بالا برود، درآمدِ تومانیِ شرکت در عمل کم شده است.
- بورس از قبل گران بوده است. اگر سهمها گرانیِ دلار را پیشخور کرده باشند، یعنی زودتر بالا رفته باشند، دلارِ تازه فقط قیمتِ فعلی را توجیه میکند. تجربهٔ ۱۳۹۹ همین بود.
- همهچیز از یک خبر نیست. گاهی یک خبر سهام و دلار را خلافِ هم میبرد. نمونهاش نفت است: نفت که گران شود، پتروشیمیها و پالایشیها خوشحالاند، ولی درآمدِ ارزیِ دولت هم بیشتر میشود و فشار روی دلار کم میشود. یعنی بورس بالا میرود و دلار آرام میماند.
پس اگر دلار بالا رفت و بورس نه، اول این هفت مورد را مرور کنید. معمولاً یکیشان جواب است.
دلار نیمایی و نرخ توافقی چه اثری بر سود شرکتها دارد؟
سالها «دلار نیمایی» نرخِ مرجعِ صادرکنندهها بود. صادرکننده ارزش را در سامانهٔ نیما به واردکننده میفروخت و درآمدش با همان نرخ در حسابها ثبت میشد. از آذر ۱۴۰۳ بانک مرکزی خرید و فروشِ ارزِ تجاری را به سمتِ «نرخ توافقی» برد. این معاملات حالا در بازارِ ارزِ تجاری و مرکز مبادلهٔ ارز و طلای ایران انجام میشود. خیلیها هنوز از روی عادت به همین نرخ «دلار نیمایی» میگویند.
یک مثالِ روزمره کمک میکند. در ایران دلار یک قیمت ندارد؛ مثلِ اینکه یک کیلو گوشت را در فروشگاهِ دولتی یک قیمت بدهند و در قصابیِ سرِ کوچه قیمتی دیگر. انواعِ این نرخها را در مقالهٔ قیمت دلار و تنوع نرخ ارز در ایران توضیح دادهام. برای سهام، سه نکته دربارهٔ نرخِ رسمی مهم است:
- سودِ صادرکننده به نرخِ رسمی حساس است، نه به دلارِ آزاد. در ماههای اخیرِ ۱۴۰۵ هم نرخِ توافقی بهطورِ محسوسی پایینتر از دلارِ آزاد بوده است. هرچه این فاصله بیشتر باشد، صادرکننده بخشِ بزرگتری از ارزشِ واقعیِ ارزش را از دست میدهد.
- کمشدنِ فاصلهٔ دو نرخ خبرِ خوبی برای سهام دلاری است. هر سیاستی که نرخِ رسمی را به نرخِ آزاد نزدیک کند (به آن یکسانسازیِ نرخ ارز میگویند)، درآمدِ صادرکنندهها را بالا میبرد، حتی اگر دلارِ آزاد تکان نخورد.
- واردکنندهها برعکساند. واردکنندهای که ارزِ ارزانترِ رسمی میگیرد، با یکسانسازی خرجش بالا میرود.
پس وقتی تیترِ «دلار گران شد» را میخوانید، اول بپرسید: کدام دلار؟ برای سهامِ صادراتی، نرخِ بازارِ رسمی خیلی مهمتر از نوسانِ یکروزهٔ دلارِ آزاد است.
مثال عددی: اثرِ ۳۰٪ گرانیِ دلار بر دو شرکت
تا اینجا حرف زدیم؛ حالا بیایید با هم حساب کنیم. میخواهیم ببینیم چرا گرانیِ دلار سودِ یک شرکت را چند برابرِ خودش بالا میبرد و سودِ شرکتِ دیگر را تقریباً صفر میکند. عددها فرضی و گردند تا حساب جلوی چشم باشد. «همت» یعنی هزار میلیارد تومان؛ عددِ بزرگی است، ولی برای یک شرکتِ بزرگِ بورسی عددِ معمولی است.
شرکتِ «الف»: صادرکننده
فرض کنید شرکتِ الف سالی ۱۰۰ میلیون دلار محصول میفروشد. ۳۰ میلیون دلار هم خرجِ دلاری دارد، مثلِ مادهٔ اولیه یا قطعهٔ وارداتی. ۴ همت هم خرجِ تومانی دارد: حقوق، برق، حملونقل. دلارِ مثالِ ما ۱۰۰ هزار تومان است.
| قلم | دلارِ ۱۰۰ هزار تومانی | دلارِ ۱۳۰ هزار تومانی (سالِ اول) | سالِ دوم: خرجِ تومانی ۳۵٪ گرانتر |
|---|---|---|---|
| فروش (۱۰۰ میلیون دلار) | ۱۰ | ۱۳ | ۱۳ |
| خرجِ دلاری (۳۰ میلیون دلار) | ۳ | ۳٫۹ | ۳٫۹ |
| خرجِ تومانی | ۴ | ۴ | ۵٫۴ |
| سود | ۳ | ۵٫۱ | ۳٫۷ |
| تغییرِ سود نسبت به اول | — | ۷۰٪ بیشتر | ۲۳٪ بیشتر |
از این جدول دو درس بگیرید. اول، اهرمِ عملیاتی: دلار ۳۰٪ بالا رفت ولی سود ۷۰٪. چرا؟ چون حقوق و برق فعلاً همان قبلی ماند. مثلِ مغازهداری که اجارهاش ثابت است و ناگهان جنسش گرانتر فروش میرود.
دوم، آبرفتنِ سود: یک سال بعد تورم به حقوق و برق هم رسید و رشدِ سود از ۷۰٪ به ۲۳٪ افتاد. برای همین سهام دلاری در شروعِ موجِ ارزی بیشترین جهش را دارند. اگر دلار ثابت بماند، این سودِ اضافه کمکم آب میرود.
شرکتِ «ب»: واردکننده با قیمتِ دستوری
حالا شرکتِ ب را در نظر بگیرید که محصولش را در داخل با قیمتی میفروشد که دولت تعیین میکند. فروشش ۱۰ همت است. ۵۰ میلیون دلار قطعه وارد میکند که با دلارِ ۱۰۰ هزار تومانی میشود ۵ همت. ۳ همت هم خرجِ تومانی دارد. پس سودش ۲ همت است.
دلار ۳۰٪ گران میشود. خرجِ قطعه به ۶٫۵ همت میرسد. اگر قیمتِ فروش ثابت بماند، سود به ۰٫۵ همت سقوط میکند؛ یعنی ۷۵٪ کمتر. اگر چند ماه بعد اجازهٔ ۱۵٪ گرانکردن بگیرد، فروش ۱۱٫۵ همت میشود و سود دوباره حدودِ ۲ همت. پس برای شرکتهای وارداتمحور، زمانِ رسیدنِ مجوزِ افزایشِ قیمت از خودِ نرخ ارز مهمتر است.
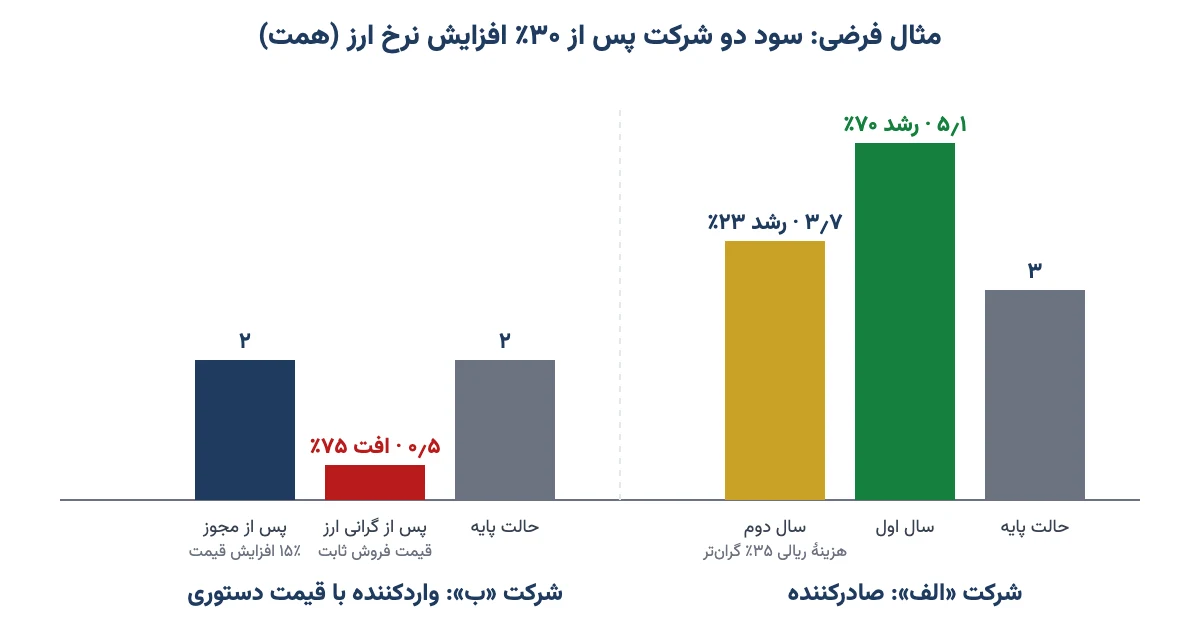
پس دلارِ گرانتر برای یکی نعمت است و برای دیگری دردسر. سؤالِ درست این نیست که «دلار بالا رفت؟»؛ این است که «این شرکت چقدر دلار میفروشد و چقدر دلار خرج میکند؟»
افزایش دلار به سود کدام سهام است؟ جدول صنایع بورس
جدولِ زیر خلاصهٔ تجربهٔ من از واکنشِ گروههای بورس به دلارِ گرانتر است. «اثرِ معمول» یعنی آنچه بیشترِ وقتها دیدهایم، نه قانونی که همیشه برقرار باشد. هر شرکت را باید جداگانه با صورتهای مالیاش سنجید.
| گروه | راهِ اصلیِ اثر | اثرِ معمول | چه چیزی اثر را کم میکند؟ |
|---|---|---|---|
| فلزات اساسی (فولاد، مس، روی) | صادرات و فروشِ داخلی در بورس کالا با نرخ ارز | مثبت | عوارضِ صادراتی، قطعیِ برق و گاز، افتِ قیمتِ جهانی |
| پتروشیمی و شیمیایی | درآمدِ ارزی؛ کشفِ قیمت در بورس کالا | مثبت | قیمتِ گازِ خوراک که خودش دلاری است؛ تخفیفِ فروش بهخاطرِ تحریم |
| فرآوردههای نفتی (پالایشی) | قیمتِ محصول به دلار | مثبت ولی محدود | نفتِ خامِ خوراک هم دلاری است؛ سود از فاصلهٔ قیمتِ نفت و فرآورده میآید |
| استخراجِ کانههای فلزی (سنگآهن، کنسانتره) | قیمتِ وابسته به نرخ ارز و قیمتِ جهانی | مثبت | قیمتگذاریِ زنجیرهٔ فولاد، حقوقِ دولتیِ معادن |
| هلدینگها و شرکتهای سرمایهگذاری | ارزشِ خالصِ دارایی (NAV) | مثبت اگر سبدشان صادراتی باشد | همیشه کمی زیرِ NAV معامله میشوند |
| بانکها | داراییِ ارزی و تسعیر؛ تورم | مختلط | زیانِ انباشته، نرخِ سودِ دستوری |
| سیمان و مصالح | فروشِ داخلی؛ گرانشدن با تورم | خنثی؛ با تأخیر مثبت | قیمتگذاری، هزینهٔ انرژی |
| خودرو و قطعهسازی | قطعهٔ وارداتی؛ قیمتِ دستوری | منفی در کوتاهمدت | مجوزِ افزایشِ قیمت، عرضه در بورس کالا |
| دارو | مادهٔ اولیهٔ وارداتی؛ قیمتِ دستوری | منفی تا خنثی | تعدیلِ قیمتها؛ تخصیصِ ارز |
| غذایی و کشاورزی | نهادهٔ وارداتی | منفی تا خنثی | آزادشدنِ قیمت، فروشِ صادراتی |
| هواپیمایی و خدماتِ وابسته به ارز | خرجِ ارزی (قطعه، سوخت، اجاره) | منفی | گرانشدنِ بلیت |
دقت کنید که «منفی در کوتاهمدت» یعنی «همیشه بد» نیست. سهامِ ریالی، یعنی شرکتهایی که در داخل و به تومان میفروشند، وقتی قیمتِ محصولشان آزاد شود یا با تورم بالا برود، میتوانند حتی از سهام دلاری بیشتر بازده بدهند. همان چیزی که در ۱۴۰۵ در دارو و غذایی دیدیم. تفاوتِ این دو گروه را در مقالهٔ سهام ریالی چیست مفصل نوشتهام. برای شناختِ دو گروهِ بزرگِ دلاری هم تحلیل صنعت فلزات اساسی و تحلیل صنعت پتروشیمی را بخوانید.
نوسان دلار و چهار حالتِ بورس
نوسان دلار همیشه یک شکل ندارد و بورس هم به هر شکلش جورِ دیگری جواب میدهد. این چهار حالت را از هم جدا کنید:
- بالا رفتنِ آرام و پایدار: بهترین حالت برای سهام دلاری. سود در گزارشهای فصلی دیده میشود و بازار با تأخیر قیمت را درست میکند.
- جهشِ ناگهانی با خبرِ سیاسی: بورس اغلب اول پایین میآید، چون ترس از امیدِ سود قویتر است. وقتی فضا آرام شد، سهام دلاری معمولاً زودتر از بقیه برمیگردند.
- ثابت ماندنِ دلار: حالا سودِ واقعیِ هر شرکت، سودِ بانکی و قیمتهای جهانی تعیینکنندهاند. در این دوره سهمهای ریالیِ پرسود جذابترند.
- پایین آمدنِ دلار (مثلاً با گشایشِ سیاسی): فشار روی صادرکنندههاست. ولی کمشدنِ ریسک و ارزانشدنِ واردات میتواند به خودرو، دارو و بانک کمک کند. در گشایشِ واقعی، فروشِ بیشتر و تخفیفِ کمتر ممکن است حتی برای صادرکنندهها افتِ نرخ را جبران کند.
نگاهکردنِ همزمان به دلار، طلا، سودِ بانکی و قیمتهای جهانی همان چیزی است که به آن تحلیل بینبازاری میگویند. برای دیدنِ همزمانِ این نرخها میتوانید از تابلوی کاملِ بازار استفاده کنید.
سرمایه گذاری دلار یا سهام دلاری؟ تفاوت در یک جدول
خیلیها میپرسند: «اگر نگرانِ گرانیِ دلاریم، خودِ دلار را نگه داریم یا سهامِ شرکتهای دلاری را؟» من اینجا پیشنهادِ خرید یا فروش نمیدهم. ولی تفاوتِ این دو را باید بدانید تا خودتان درست تصمیم بگیرید:
| ویژگی | دلار | سهام صادراتمحور |
|---|---|---|
| سود از کجا میآید؟ | فقط از کمشدنِ ارزشِ ریال | کمشدنِ ارزشِ ریال بهعلاوهٔ سودِ کارِ شرکت و سودِ نقدیِ سالانه |
| اهرم | ندارد؛ یکبهیک با نرخ | اهرمِ عملیاتی دارد؛ هم در سود هم در زیان |
| دخالتِ دولت | محدودیتهای نگهداری و خرید و فروشِ ارز | عوارض، قیمتگذاری، قیمتِ خوراک، مالیات |
| نقد شدن در بحران | معمولاً آسان | ممکن است صفِ فروش یا توقفِ معاملات پیش بیاید |
| بالا و پایینِ کوتاهمدت | کمتر | بیشتر |
| واکنش به جهشِ ناگهانی | فوری | با تأخیر؛ گاهی اول خلافِ جهت |
اگر هدفتان فقط این است که قدرتِ خریدتان در برابرِ ریال آب نرود، بدانید که سهام ریسکهای دیگری هم به سبدتان اضافه میکند. سهام دلاری بیمهٔ کاملِ ارزی نیست. توصیهٔ همیشگیِ من این است که همهٔ تخممرغها را در یک سبد نگذارید. تصمیمِ نهایی با خودتان.
چکلیست: پیش از خرید سهام به امیدِ گرانیِ دلار
پیش از اینکه به امیدِ دلار سهمی بخرید، این هشت پرسش را از خودتان بپرسید:
- شرکت چند درصد از فروشش را صادر میکند یا با نرخِ ارز در بورس کالا میفروشد؟ این عدد در گزارش تفسیریِ مدیریت هست.
- چند درصد از خرجِ ساختِ محصول دلاری است؟ هرچه کمتر، سودِ شرکت از گرانیِ دلار بیشتر.
- درآمدش با کدام نرخ حساب میشود؟ نرخِ رسمی را با دلارِ آزاد اشتباه نگیرید.
- بدهی یا داراییِ ارزی دارد؟ سود و زیانِ تسعیر را از سودِ اصلیِ کار جدا کنید.
- قیمتِ جهانیِ محصولش رو به بالاست یا پایین؟ افتِ جهانی میتواند کلِ اثرِ دلار را بخورد.
- آیا خطرِ عوارضِ صادراتی، گرانشدنِ خوراک یا قیمتگذاریِ دستوری هست؟
- بازار چه دلاری را در قیمتِ فعلی حساب کرده است؟ قیمتِ سهم را بر نرخ ارز تقسیم کنید و با گذشته مقایسه کنید.
- سودِ بانکی و اوراق کجاست؟ وقتی بانک سودِ بالا میدهد، P/E بازار پایین میماند.
اشتباههای رایج در تحلیلِ رابطه دلار و بورس
اینها اشتباههایی است که بارها دیدهام و پولِ آدمها را برده است:
- خریدنِ هر سهمی با هر بالا رفتنِ دلار. شاخص میانگین است. همان روزی که فولادیها بالا میروند، خودروسازها ممکن است پایین بیایند.
- نگاهکردنِ هر روزه به دلارِ آزاد. سودِ شرکت با نرخِ رسمی و در طولِ یک فصل ساخته میشود، نه با قیمتِ امروزِ خیابان.
- یکی گرفتنِ سودِ تسعیر با سودِ اصلی. سودِ تسعیر یکباره است. اگر آن را مثلِ سودِ هر سال حساب کنید، سهم را گران میخرید.
- فراموشکردنِ سمتِ خرج. پتروشیمیای که خوراکش دلاری است، از گرانیِ ارز کمتر از یک معدن سود میبرد.
- فراموشکردنِ اینکه بازار پیشخور میکند. وقتی خبرِ گرانیِ دلار تیترِ همهٔ روزنامههاست، بخشی از آن احتمالاً در قیمتِ سهم نشسته است.
- اعتماد به یک قاعدهٔ همیشگی. همجهتیِ دلار و بورس در سالهایی که سیاستِ ارزی و سودِ بانکی عوض شد، بارها شکست.
سوالات متداول
آیا با گران شدن دلار شاخص بورس بالا میرود؟
در بلندمدت معمولاً بله، چون بخشِ بزرگی از وزنِ شاخص مالِ شرکتهای صادراتی و کالامحور است. ولی بورس با تأخیر واکنش میدهد و اگر جهشِ دلار از ترسِ سیاسی باشد، ممکن است اول پایین بیاید و بعد جبران کند.
کدام صنایع بورس از افزایش دلار سود میبرند؟
فلزات اساسی، پتروشیمی، پالایشی، معدنها و هلدینگهایی که سبدشان صادراتی است بیشترین سود را میبرند. شرکتی که خرجش تومانی و فروشش دلاری است، از گرانیِ دلار بیشتر از بقیه سود میبرد.
چرا گاهی دلار بالا میرود ولی بورس نمیرود؟
دلیلهای رایج: فقط دلارِ آزاد بالا رفته نه نرخِ رسمی، جهش از ترسِ سیاسی است، دولت با عوارض و قیمتگذاری سودِ اضافه را میگیرد، سودِ بانکی بالاست، قیمتِ جهانیِ کالاها افتاده یا بورس از قبل گران بوده است.
دلار نیمایی چه اثری بر سود شرکتها دارد؟
درآمدِ صادرکنندهها با نرخِ رسمی حساب میشود که پیشتر نیما بود و از آذر ۱۴۰۳ نرخِ توافقی است. بالا رفتنِ این نرخ یا کمشدنِ فاصلهاش با دلارِ آزاد، سودِ سهام دلاری را مستقیم بالا میبرد.
سهام دلاری چیست؟
سهام دلاری یعنی سهمِ شرکتهایی که بخشِ مهمی از درآمدشان ارزی است یا محصولشان با نرخِ ارز قیمت میخورد، مثلِ فولاد، مس و پتروشیمی، در حالی که بیشترِ خرجشان تومانی است.
کاهش دلار برای بورس بد است؟
برای صادرکنندهها در کوتاهمدت معمولاً منفی است، ولی برای خودرو، دارو و شرکتهای وارداتمحور میتواند مثبت باشد. اگر ارزانشدنِ دلار با گشایشِ سیاسی همراه باشد، کمشدنِ ریسک و رونقِ فروش ممکن است کلِ بازار را بالا ببرد.
بورس چقدر بعد از دلار واکنش نشان میدهد؟
عددِ ثابتی ندارد؛ از چند هفته تا چند ماه. بازار معمولاً صبر میکند تا اثرِ نرخِ تازه در گزارشهای ماهانه و فصلیِ شرکتها دیده شود. در جهشهای سیاسی تأخیر بیشتر است، چون اول باید ترس فروکش کند.
آیا سهام دلاری جایگزین خرید دلار است؟
کاملاً نه. سهام دلاری جدا از اثرِ ارز، سودِ کارِ شرکت و اهرم دارد، ولی ریسکهایی مثلِ قیمتگذاریِ دستوری، افتِ قیمتِ جهانی، صفِ فروش و توقفِ معاملات را هم با خودش میآورد که دلار ندارد.
جمعبندی
رابطه دلار و بورس در ایران واقعی است، ولی سرراست و فوری نیست. دلار از چهار راه به قیمتِ سهم میرسد: درآمد، هزینه، ترازنامه و انتظارات. صادرکنندهای که خرجش تومانی است بیشترین سود را از دلارِ گرانتر میبرد. واردکنندهای که دولت قیمتش را تعیین میکند بیشترین آسیب را میبیند. در بلندمدت هم، تا ۱۴۰۳، شاخص کل از خودِ دلار خیلی جلوتر رفته است؛ ولی این قولی برای آینده نیست.
پس دفعهٔ بعد که تیترِ «دلار گران شد» را دیدید، پیش از هر تصمیمی سه پرسش بپرسید: کدام دلار بالا رفته؟ چرا بالا رفته؟ و بازار چقدر از آن را از قبل در قیمتها حساب کرده است؟