
ریسک سیستماتیک و غیرسیستماتیک چیست؟ تفاوت، نمونهها و راه مدیریت
فهرست مطالب۱۳ بخش
- اول، خودِ ریسک یعنی چه؟
- ریسک سیستماتیک چیست؟
- نمونههای ریسک سیستماتیک
- ریسک سیستماتیک در بورس ایران: سه نمونهٔ واقعی
- ریسک غیرسیستماتیک چیست؟
- فرق ریسک سیستماتیک و غیرسیستماتیک در یک جدول
- آیا با تنوعبخشی میشود ریسک سیستماتیک را حذف کرد؟
- چند سهم کافی است؟
- ریسک سیستماتیک را چطور اندازه بگیریم؟ ضریب بتا
- چرا بازار فقط برای ریسک سیستماتیک پاداش میدهد؟ مدل CAPM
- ریسک سیستماتیک را چطور مدیریت کنیم؟
- ریسک غیرسیستماتیک را چطور کم کنیم؟
- چهار اشتباهِ رایج دربارهٔ ریسک بازار
- چکلیستِ ریسکِ سبدِ شما
- سوالات متداول
- جمعبندی
چرا وقتی کلِ بورس میریزد، سهمِ خوبِ شما هم پایین میآید؟ جوابش در دو کلمه است. ریسک سیستماتیک یعنی ریسکی که از کلِ اقتصاد میآید و همهٔ سهمها را با هم تکان میدهد؛ مثلِ تورم، جهشِ دلار، نرخِ بهره یا جنگ. ریسک غیرسیستماتیک یعنی ریسکی که فقط مالِ یک شرکت یا یک صنعت است. دومی را با تنوعبخشی میشود کم کرد، اولی را نه.
این تفاوتِ ساده، شیوهٔ چیدنِ سبدِ شما را عوض میکند. اگر بدانید هر ضرر از کدام نوع ریسک آمده، میدانید چه کاری از دستتان برمیآید و چه کاری نه. بیایید با هم قدمبهقدم جلو برویم.
اول، خودِ ریسک یعنی چه؟
ریسک با «خطر» فرق دارد. خطر یک طرفش فقط ضرر است. ریسک دو طرف دارد: ممکن است سود کنید، ممکن است ضرر. در زبانِ مالی، ریسک یعنی اینکه بازدهِ واقعیِ شما با آنچه انتظار داشتید فاصله بگیرد.
هر سرمایهگذاری، از سپردهٔ بانکی تا سهم و طلا، کمی ریسک دارد. سؤالِ درست این نیست که «ریسک دارد یا نه». سؤالِ درست این است که «ریسکش از کجا میآید و من با آن چه کار میتوانم بکنم؟» اینجاست که تقسیمِ ریسک به سیستماتیک و غیرسیستماتیک به کار میآید.
پس ریسکِ کلِ هر سهم را میشود دو تکه دید: یک تکه که از بازار میآید و یک تکه که از خودِ شرکت.
ریسک سیستماتیک چیست؟
ریسک سیستماتیک را «ریسک بازار» یا «ریسکِ حذفنشدنی» هم میگویند. این ریسک از بیرونِ شرکت میآید. مدیرِ شرکت هر قدر هم کاربلد باشد، جلویش را نمیتواند بگیرد.
یک تشبیه ساده: فرض کنید در یک ساختمانِ دهطبقه زندگی میکنید. اگر لولهٔ آشپزخانهٔ شما بترکد، مشکل فقط مالِ واحدِ شماست. ولی اگر برقِ کلِ محله برود، همهٔ واحدها با هم در تاریکی میمانند. ریسک سیستماتیک همان رفتنِ برقِ محله است. عوض کردنِ واحد کمکی نمیکند، چون همهٔ واحدها در همان محلهاند.
نمونههای ریسک سیستماتیک
اینها مهمترین منبعهای ریسک سیستماتیکاند. هر کدام را با یک زنجیرهٔ کوتاهِ علت و معلول ببینید:
- ریسک تورم: وقتی تورم بالا میرود، هزینهٔ شرکتها بالا میرود و ارزشِ واقعیِ پول پایین میآید. پولها دنبالِ جایی برای حفظِ ارزش میگردند و از بازاری به بازارِ دیگر میروند.
- ریسک نرخ بهره: اگر نرخ بهره بالا برود، سودِ بانک و اوراق جذابتر میشود. پول از بورس بیرون میرود و قیمتِ بیشترِ سهمها پایین میآید.
- ریسک نرخ ارز: جهشِ دلار وضعِ همهٔ شرکتها را عوض میکند. شرکتِ صادراتی شاید سود کند، شرکتی که مواد اولیهاش را وارد میکند شاید ضرر. ولی هیچ شرکتی بیاثر نمیماند.
- ریسک سیاسی: تحریم، مذاکره، جنگ و تصمیمهای بزرگِ دولت کلِ بازار را با هم جابهجا میکند.
- رکود اقتصادی: وقتی مردم پولِ کمتری خرج میکنند، فروشِ بیشترِ شرکتها با هم کم میشود. دربارهٔ اثرِ بحرانهای اقتصادی بر بازارهای مالی جداگانه نوشتهام.
- تصمیمهای قانونگذار: مثلاً قیمتگذاریِ دستوری، تغییرِ نرخِ خوراک یا عوارضِ صادراتی که روی یک گروهِ بزرگ از شرکتها با هم اثر میگذارد.
پس هر عاملی که «همه» را با هم تکان بدهد، ریسک سیستماتیک است.
ریسک سیستماتیک در بورس ایران: سه نمونهٔ واقعی
ما ایرانیها ریسک سیستماتیک را از نزدیک دیدهایم. سه نمونه را مرور کنیم:
- جهشِ دلار در ۱۳۹۷: بعد از خروجِ آمریکا از برجام در اردیبهشتِ ۱۳۹۷، دلار در چند ماه چند برابر شد. تقریباً هیچ سهمی از این تکان در امان نماند؛ فقط جهتِ اثر برای صنعتهای مختلف فرق داشت.
- ریزشِ بزرگِ ۱۳۹۹: شاخصِ کل در مرداد ۱۳۹۹ به حدودِ ۲ میلیون واحد رسید و بعد در چند ماه بیش از ۴۰ درصد افت کرد. در آن ماهها سهمِ شرکتهای خوب و بد کنارِ هم ریختند. نمودارِ بلندمدتش را در صفحهٔ شاخص کل بورس امروز میبینید.
- جنگِ ۱۲ روزهٔ ۱۴۰۴: بازار در روزهای جنگ بسته ماند. در نخستین روزِ بازگشایی، در تیرِ ۱۴۰۴، بیش از ۹۹ درصدِ نمادها منفی شدند و صفهای فروشِ سنگین ساخته شد.
در هر سه مورد، کسی که ۲۰ سهمِ مختلف داشت هم ضرر را حس کرد. داشتنِ سهمهای زیاد کمکش نکرد. پس ریسک سیستماتیک را باید شناخت و برایش جا گذاشت، نه اینکه انتظار داشت با تعدادِ سهم حذفش کرد.
ریسک غیرسیستماتیک چیست؟
ریسک غیرسیستماتیک را «ریسک خاص شرکت» یا «ریسکِ حذفشدنی» هم میگویند. این ریسک فقط به یک شرکت یا یک صنعت مربوط است. همان لولهٔ ترکیدهٔ آشپزخانهٔ شما در آن ساختمان.
چند نمونه:
- ریسکِ مدیریت: مدیرِ تازه تصمیمِ اشتباهی میگیرد، یا پولِ شرکت را جای بدی خرج میکند.
- ریسکِ عملیاتی: آتشسوزی در کارخانه، خرابیِ یک خطِ تولید، اعتصاب یا قطعیِ گاز فقط برای یک شرکت.
- ریسکِ مالی: شرکت بدهیِ زیادی دارد و با بالا رفتنِ هزینهٔ وام، سودش آب میرود.
- ریسکِ رقابت و صنعت: رقیبی محصولِ بهتر و ارزانتر میآورد، یا تقاضا برای محصولِ یک صنعت کم میشود.
- ریسکِ قرارداد و حقوقی: شرکت یک قراردادِ بزرگ را از دست میدهد یا درگیرِ یک پروندهٔ سنگین میشود.
خبرِ خوب این است که این نوع ریسک را تا حدِ زیادی میشود کم کرد. اگر پولتان بین چند شرکت از صنعتهای مختلف پخش باشد، آتشسوزی در یکی از آنها کلِ سرمایه را نمیسوزاند.
پس ریسک غیرسیستماتیک همان ریسکی است که خودتان میتوانید با چیدنِ درستِ سبد کوچکش کنید.
فرق ریسک سیستماتیک و غیرسیستماتیک در یک جدول
این جدول دو نوع ریسک را کنارِ هم میگذارد تا تفاوتشان یکجا دیده شود:
| ویژگی | ریسک سیستماتیک | ریسک غیرسیستماتیک |
|---|---|---|
| نامهای دیگر | ریسک بازار، ریسکِ حذفنشدنی | ریسک خاص شرکت، ریسکِ حذفشدنی |
| از کجا میآید؟ | اقتصادِ کلان، سیاست، دلار، تورم، نرخ بهره | مدیریت، تولید، بدهی و رقابتِ یک شرکت یا صنعت |
| روی چه کسی اثر دارد؟ | تقریباً همهٔ سهمها و بازارها | یک شرکت یا یک صنعت |
| تنوعبخشی در سهام کمک میکند؟ | نه | بله، تا حدِ زیادی |
| با چه چیزی اندازه میگیرند؟ | ضریبِ بتا | بخشی از نوسان که بتا توضیحش نمیدهد |
| بازار برایش پاداش میدهد؟ | بله، با بازدهِ مورد انتظارِ بیشتر | نه، چون میشد حذفش کرد |
| راهِ مدیریت | تقسیمِ پول بینِ بازارهای مختلف، پوشش ریسک، اندازهٔ درستِ سهمِ بورس در سبد | پخش کردنِ پول بین شرکتها و صنعتهای مختلف، تحلیلِ درستِ شرکت |
مهمترین ردیف، ردیفِ تنوعبخشی است. همهٔ حرفِ این مقاله در همان یک خانه خلاصه میشود: ریسک غیرسیستماتیک با پخش کردنِ پول کم میشود، ریسک سیستماتیک نه.
آیا با تنوعبخشی میشود ریسک سیستماتیک را حذف کرد؟
جوابِ کوتاه: نه، نه با زیاد کردنِ تعدادِ سهمها. شکلِ زیر نشان میدهد چرا.
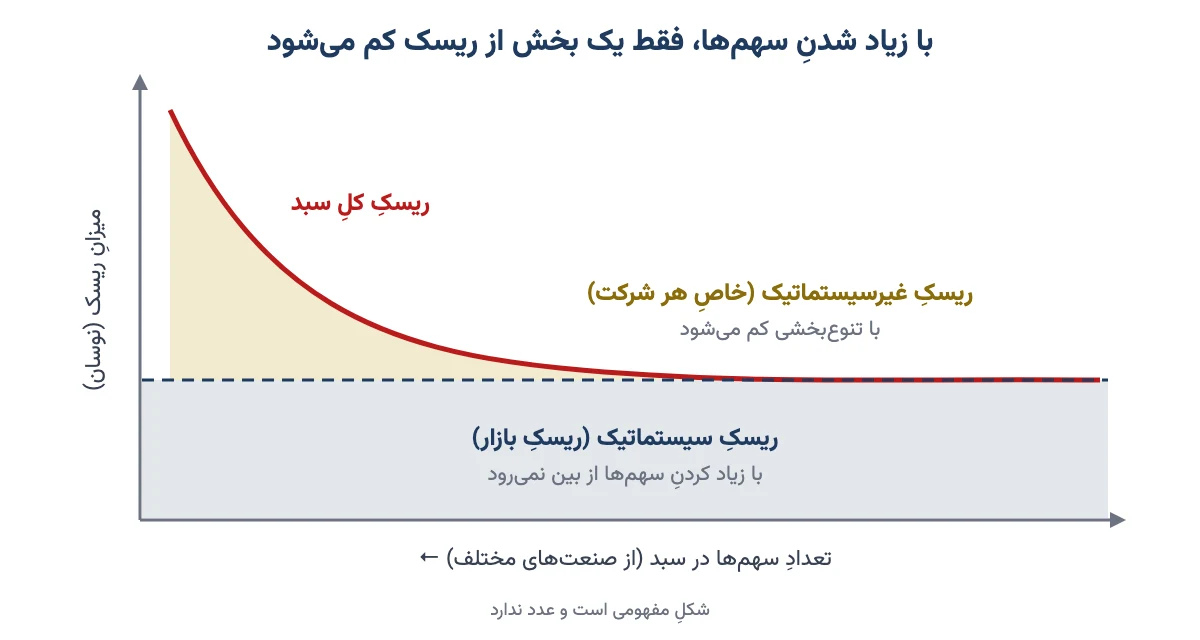
وقتی فقط یک سهم دارید، همهٔ ریسکِ آن شرکت روی سرِ شماست. سهمِ دوم و سوم را که از صنعتهای دیگر اضافه کنید، ریسکِ کل تند پایین میآید. چون بدشانسیِ یک شرکت معمولاً همزمان با بدشانسیِ شرکتِ دیگر نیست و اثرِ هم را کم میکنند.
ولی از یک جا به بعد، منحنی صاف میشود. اضافه کردنِ سهمِ بیستم و سیام تقریباً هیچ اثری ندارد. آن کفی که منحنی به آن میرسد، همان ریسک سیستماتیک است. این ایده پایهٔ نظریهٔ پرتفوی مدرن است که هری مارکوویتز سال ۱۹۵۲ مطرح کرد.
چند سهم کافی است؟
پژوهشهای مشهورِ قدیمی در بازارِ آمریکا نشان دادهاند که با حدودِ ۱۵ تا ۲۰ سهم از صنعتهای مختلف، بیشترِ ریسکِ خاصِ شرکتها از بین میرود. این عدد قانون نیست و به بازار بستگی دارد.
یک نکتهٔ مهم برای بورس ایران: سهمهای ما خیلی وقتها با هم بالا و پایین میروند. یعنی همبستگی زیادی دارند؛ همبستگی یعنی اینکه دو دارایی چقدر همجهت حرکت میکنند. وقتی همبستگی بالاست، سهمِ بیشترِ ریسکِ هر سهم از نوعِ سیستماتیک است. برای همین در ایران، ۲۰ سهم داشتن بهتنهایی آرامشِ زیادی نمیآورد.
پس دو جور تنوعبخشی داریم. تنوع در خودِ سهام، که ریسکِ خاصِ شرکتها را کم میکند. و تنوع بینِ بازارها، مثلِ سهام، طلا، اوراق و سپرده، که میتواند ضربهٔ ریسک سیستماتیکِ بورس را به کلِ داراییتان کمتر کند.
ریسک سیستماتیک را چطور اندازه بگیریم؟ ضریب بتا
ابزارِ اصلیِ اندازهگیریِ ریسک سیستماتیک ضریب بتا است. بتا یعنی اینکه یک سهم در برابرِ تکانهای کلِ بازار چقدر حساس است.
- بتای ۱: سهم تقریباً همپای بازار حرکت میکند. بازار ۱۰ درصد بالا برود، این سهم هم حدودِ ۱۰ درصد.
- بتای بیشتر از ۱، مثلاً ۱٫۵: سهم تندتر از بازار است. بازار ۱۰ درصد بریزد، این سهم بهطورِ میانگین حدودِ ۱۵ درصد میریزد.
- بتای کمتر از ۱، مثلاً ۰٫۵: سهم آرامتر است. با ۱۰ درصد افتِ بازار، حدودِ ۵ درصد پایین میآید.
- بتای نزدیکِ صفر یا منفی: سهم تقریباً به بازار بیاعتناست یا برعکسِ آن حرکت میکند. در بورس نادر است.
یک مثالِ ساده: فرض کنید ۱۰۰ میلیون تومان در سهمی با بتای ۱٫۵ گذاشتهاید. اگر شاخص ۲۰ درصد بریزد، انتظار میرود این سهم حدودِ ۳۰ درصد افت کند؛ یعنی ارزشِ داراییتان به حدودِ ۷۰ میلیون تومان برسد. این عددها مثالاند، ولی منطقشان واقعی است.
بتا را از روی بازدههای گذشته حساب میکنند و برای آینده تضمینی نمیدهد. با این حال برای مقایسهٔ سهمها خیلی به کار میآید. پس اگر از نوسانِ زیاد میترسید، اول بتای سهمهای سبدتان را نگاه کنید.
چرا بازار فقط برای ریسک سیستماتیک پاداش میدهد؟ مدل CAPM
این بخش کمی فنیتر است، ولی نتیجهاش برای همه مهم است. مدل CAPM یا «مدلِ قیمتگذاریِ داراییهای سرمایهای» میگوید بازدهی که از یک سهم انتظار داریم، به ریسک سیستماتیکِ آن بستگی دارد، نه به ریسکِ کلش.
فرمولش این است:
بازدهِ مورد انتظار = بازدهِ بدونِ ریسک + بتا × (بازدهِ بازار − بازدهِ بدونِ ریسک)
بیایید با عددهای گرد حساب کنیم. فرض کنید سودِ اوراقِ دولتی، که تقریباً بدونِ ریسک حساب میشود، ۳۰ درصد باشد. بازدهِ مورد انتظارِ کلِ بورس را هم ۴۰ درصد بگیریم. یعنی بورس ۱۰ درصد بیشتر از اوراق «پاداشِ ریسک» دارد.
- سهمی با بتای ۱: ۳۰ + ۱ × ۱۰ = ۴۰ درصد.
- سهمی با بتای ۱٫۵: ۳۰ + ۱٫۵ × ۱۰ = ۴۵ درصد.
- سهمی با بتای ۰٫۵: ۳۰ + ۰٫۵ × ۱۰ = ۳۵ درصد.
این عددها فقط مثالاند. درسِ اصلی این است: بازار برای ریسکِ خاصِ یک شرکت پولِ اضافه نمیدهد. چرا؟ چون میشد آن ریسک را با تنوعبخشی، تقریباً مجانی، کم کرد. کسی که همهٔ پولش را در یک سهم میگذارد، ریسکِ بیشتری میکند بیآنکه بازدهِ مورد انتظارش بیشتر شود.
پس تمرکزِ بیدلیل روی یک سهم، از دیدِ این مدل، معاملهٔ بدی است.
ریسک سیستماتیک را چطور مدیریت کنیم؟
ریسک سیستماتیک حذف نمیشود، ولی میشود اثرش را روی کلِ زندگیِ مالی کم کرد. این چند راه بیشترین کاربرد را دارند:
- اندازهٔ سهمِ بورس در کلِ دارایی را درست انتخاب کنید. مهمترین تصمیم همین است. پولی که سالِ دیگر برای اجاره یا جهیزیه لازم دارید، جای نوسانِ بورس نیست.
- بینِ بازارهای مختلف پخش کنید. سهام، طلا، اوراق و سپرده همیشه با هم حرکت نمیکنند. صندوقهای با درآمد ثابت بخشِ آرامِ سبد را میسازند و بخشی از پول را از تکانهای بورس جدا نگه میدارند.
- بتای سبد را با شرایط تنظیم کنید. وقتی ریسکِ بازار را بالا میبینید، سهمهای کمبتا و صنعتهای دفاعی وزنِ بیشتری بگیرند.
- از ابزارهای پوشش ریسک کمک بگیرید. ابزارهایی مثلِ قراردادِ اختیارِ فروش میتوانند جلوی بخشی از ضرر را بگیرند. دربارهٔ هجینگ و پوشش ریسک با آپشن و آتی جداگانه نوشتهام. این ابزارها هزینه دارند و برای تازهکار ساده نیستند.
- افقِ زمانی را بلند کنید. ریزشهای بزرگِ بازار معمولاً در طولِ زمان جبران شدهاند، ولی نه همیشه و نه زود. کسی که مجبور است در بدترین روز بفروشد، بیشترین ضرر را از ریسک سیستماتیک میبیند.
پس با ریسک سیستماتیک نمیجنگیم؛ اندازهاش را در سبدمان انتخاب میکنیم.
ریسک غیرسیستماتیک را چطور کم کنیم؟
این یکی دستِ خودِ شماست. چند کارِ ساده بیشترِ آن را کم میکند:
- پول را بین چند شرکت پخش کنید، نه در یکی دو سهم. دربارهٔ تشکیلِ پرتفوی یا سبد سرمایهگذاری مفصل نوشتهام.
- سهمها را از صنعتهای مختلف بردارید. پنج سهم از یک صنعت، در واقع یک شرطِ بزرگ است.
- سهمی که میخرید را بشناسید: بدهی، مدیریت، مشتریها و رقبا.
- اگر وقتِ انتخابِ سهم ندارید، صندوقهای سرمایهگذاری این تنوع را یکجا به شما میدهند.
- برای هر سهم سقف بگذارید؛ مثلاً هیچ سهمی بیشتر از ۱۰ تا ۱۵ درصدِ سبدِ سهامِ شما نشود.
پس اگر ضررِ بزرگی از یک سهم خوردید و بقیهٔ بازار خوب بود، مشکل از ریسک غیرسیستماتیک بوده؛ همان که میشد کمش کرد.
چهار اشتباهِ رایج دربارهٔ ریسک بازار
تا اینجا دو نوع ریسک را شناختیم. ولی در عمل، چند اشتباه بارها تکرار میشود:
- «۳۰ سهم دارم، پس ریسکم کم است.» نه لزوماً. اگر همهٔ آنها در بورساند و بازار بریزد، همه با هم پایین میآیند. تعدادِ سهم فقط ریسکِ خاصِ شرکتها را کم میکند.
- «سهمِ خوب در ریزشِ بازار نمیریزد.» در ریزشِ ۱۳۹۹ و روزهای بعد از جنگ، سهمهای بنیادیِ خوب هم ریختند. سهمِ خوب شاید زودتر برگردد، ولی از ریسک سیستماتیک در امان نیست.
- «همه را در یک صنعت میخرم چون آن صنعت را بلدم.» این کار ریسک غیرسیستماتیکِ صنعت را روی شما جمع میکند. یک تصمیمِ دولتی دربارهٔ همان صنعت میتواند کلِ سبد را بزند.
- «ریسک یعنی بد.» نه. بدونِ پذیرفتنِ ریسک سیستماتیک، بازدهی بیشتر از سپرده هم در کار نیست. هدف حذفِ ریسک نیست؛ هدف این است که فقط ریسکی را بپذیرید که برایش پاداش میگیرید.
چکلیستِ ریسکِ سبدِ شما
پیش از هر تصمیمِ بزرگ، این چند سؤال را از خودتان بپرسید:
- چند درصد از کلِ داراییام در بورس است و اگر بازار ۳۰ درصد بریزد، زندگیام به هم میریزد؟
- بیشترین سهمِ یک شرکت در سبدم چند درصد است؟
- سهمهایم از چند صنعتِ مختلفاند؟
- بتای میانگینِ سبدم بیشتر از ۱ است یا کمتر؟
- بخشی از داراییام در بازارهایی هست که با بورس همجهت نیستند؟
- پولی که تا یک سالِ آینده لازم دارم، از بورس جداست؟
اگر به هر کدام جوابِ نگرانکننده دادید، همانجا نقطهٔ شروعِ اصلاحِ سبد است. برای جزئیاتِ بیشتر، راهنمای مدیریت سرمایه و ریسک را هم ببینید.
سوالات متداول
ریسک سیستماتیک چیست؟
ریسک سیستماتیک یا ریسک بازار ریسکی است که از عاملهای کلان مثل تورم، نرخ بهره، نرخ ارز، رکود و رویدادهای سیاسی میآید و تقریباً همهٔ سهمها را با هم تکان میدهد. چون از بیرونِ شرکتها میآید، با زیاد کردنِ تعدادِ سهمها حذف نمیشود.
فرق ریسک سیستماتیک و غیرسیستماتیک چیست؟
ریسک سیستماتیک کلِ بازار را با هم درگیر میکند و حذفشدنی نیست. ریسک غیرسیستماتیک فقط مالِ یک شرکت یا صنعت است، مثل مدیریتِ ضعیف یا آتشسوزی در کارخانه، و با پخش کردنِ پول بین شرکتها و صنعتهای مختلف تا حدِ زیادی کم میشود.
آیا با تنوعبخشی میشود ریسک سیستماتیک را حذف کرد؟
نه. تنوعبخشی در سهام فقط ریسکِ خاصِ شرکتها را کم میکند. ریسک سیستماتیک با هر تعداد سهم باقی میماند. فقط میشود اثرش را با تقسیمِ پول بین بازارهای مختلف مثل طلا و اوراق، انتخابِ سهمهای کمبتا و ابزارهای پوشش ریسک کمتر کرد.
ریسک سیستماتیک را با چه چیزی اندازه میگیرند؟
با ضریب بتا. بتا نشان میدهد یک سهم در برابرِ حرکتِ کلِ بازار چقدر حساس است. بتای ۱ یعنی همپای بازار، بتای ۱٫۵ یعنی حدودِ یک و نیم برابرِ بازار نوسان دارد و بتای ۰٫۵ یعنی نصفِ بازار تکان میخورد.
چند سهم برای کم کردن ریسک غیرسیستماتیک کافی است؟
پژوهشهای مشهور در بازارِ آمریکا نشان دادهاند که حدودِ ۱۵ تا ۲۰ سهم از صنعتهای مختلف بیشترِ ریسکِ خاصِ شرکتها را میگیرد. این عدد قانون نیست. مهمتر از تعداد، این است که سهمها از صنعتهای مختلف باشند و یک سهم وزنِ خیلی زیادی نداشته باشد.
نمونههای ریسک سیستماتیک در بورس ایران کداماند؟
جهشِ دلار بعد از خروجِ آمریکا از برجام در ۱۳۹۷، ریزشِ بزرگِ شاخص بعد از مرداد ۱۳۹۹ و افتِ تقریباً همهٔ نمادها در بازگشاییِ بازار بعد از جنگِ ۱۲ روزهٔ ۱۴۰۴ سه نمونهٔ روشناند. تغییرِ نرخ بهره، تورم، تحریم و قیمتگذاریِ دستوری هم از همین جنساند.
چرا بازار برای ریسک غیرسیستماتیک پاداش نمیدهد؟
چون این ریسک را میشد با تنوعبخشی تقریباً بیهزینه کم کرد. طبقِ مدل CAPM، بازدهِ مورد انتظارِ یک سهم فقط به ریسک سیستماتیکِ آن، یعنی بتا، بستگی دارد. کسی که همهٔ پولش را در یک سهم میگذارد، ریسکِ بیشتری میکند بیآنکه بازدهِ مورد انتظارش بیشتر شود.
جمعبندی
ریسکِ هر سهم دو تکه دارد. ریسک سیستماتیک از کلِ اقتصاد میآید، همه را با هم تکان میدهد و با زیاد کردنِ سهمها از بین نمیرود. ریسک غیرسیستماتیک مالِ یک شرکت یا صنعت است و با چیدنِ درستِ سبد تا حدِ زیادی کم میشود.
پس دفعهٔ بعد که خواستید سبدتان را بچینید، دو سؤال را جدا بپرسید. اول: «چقدر از کلِ داراییام را میخواهم در معرضِ ریسکِ بازار بگذارم؟» دوم: «داخلِ همین بخشِ سهام، پولم بهاندازهٔ کافی بین شرکتها و صنعتها پخش شده؟» جوابِ این دو سؤال، بیشترِ کارِ مدیریتِ ریسک را انجام میدهد. تصمیمِ نهایی با خودتان است.