
روشهای تأمین مالی شرکتها؛ از وام تا اوراق و تأمین مالی جمعی
فهرست مطالب۹ بخش
- تأمین مالی چیست؟ با یک مثالِ خانگی
- روشهای تأمین مالی شرکتها کداماند؟
- ۱. تأمین مالی از درونِ شرکت
- ۲. تأمین مالی از راهِ بدهی (قرض گرفتن)
- ۳. تأمین مالی از راهِ سهام (شریک آوردن)
- فرقِ تأمین مالی از بدهی و از سهام چیست؟
- اهرمِ مالی با یک مثالِ عددی
- ابزارهای تأمین مالی در بورس ایران
- عرضهٔ اولیه
- افزایش سرمایه
- اوراقِ بدهی و صکوک
- تأمین مالی جمعی
- تأمین مالیِ شرکتی بیرون از بورس
- شرکت چطور بینِ روشهای تأمین مالی انتخاب میکند؟
- چکلیست: تأمین مالیِ یک شرکت را چطور بسنجیم؟
- چهار اشتباهِ رایجِ سهامداران دربارهٔ تأمین مالی
- سوالات متداول
تأمین مالی یعنی پیدا کردنِ پولی که یک شرکت برای کار کردن و بزرگ شدن لازم دارد. هر شرکت سه راهِ اصلی دارد: از سودِ خودش خرج کند، قرض بگیرد (وام بانکی، اوراق، صکوک) یا شریکِ تازه بیاورد (افزایش سرمایه، عرضهٔ اولیه، تأمین مالی جمعی). هر راه هزینه و دردسرِ خودش را دارد و انتخابِ درست بینِ آنها روی سودِ سهامدار اثر مستقیم میگذارد.
شاید بپرسید: «من که شرکت ندارم؛ این به چه کارِ من میآید؟» جوابش ساده است. وقتی سهمی در بورس میخرید، شریکِ همان شرکت میشوید. اگر شرکت پولش را گران و بیحساب قرض کرده باشد، سودِ شما را بهره و قسط میخورد. اگر مدام سهامِ تازه بفروشد، سهمِ شما از کیک کوچکتر میشود. پس شناختنِ روشهای تأمین مالی برای هر سهامداری لازم است، نه فقط برای مدیرِ مالیِ شرکت.
تأمین مالی چیست؟ با یک مثالِ خانگی
فرض کنید آقای رضایی یک نانوایی دارد و میخواهد یک فِرِ دوم بخرد تا روزی دو برابر نان بپزد. پولِ فر را از کجا بیاورد؟ چهار راه جلوی او است:
- از پساندازِ خودِ نانوایی: سودِ چند ماهِ گذشته را خرج نکرده و حالا با آن فر میخرد.
- وام از بانک: پول را قرض میگیرد و هر ماه قسط و سود میدهد. نانوایی همچنان مالِ خودِ اوست.
- پیشفروش: از چند رستورانِ محل پولِ نانِ شش ماهِ آینده را جلوتر میگیرد.
- شریک آوردن: برادرش پولِ فر را میدهد و در عوض یکسومِ نانوایی مالِ او میشود. دیگر قسطی در کار نیست، ولی از این به بعد یکسومِ سود هم مالِ برادر است.
شرکتهای بزرگ هم دقیقاً همین چهار راه را دارند، فقط با نامهای رسمیتر و عددهای بزرگتر. پساندازِ نانوایی همان «سودِ انباشته» است. وامِ بانکی همان «تسهیلاتِ بانکی». پیشفروشِ نان شبیهِ «اوراقِ سلف» است. شریک آوردن هم همان «افزایش سرمایه» یا «عرضهٔ اولیه». باقیِ این مقاله در واقع بازکردنِ همین چهار راه است.
روشهای تأمین مالی شرکتها کداماند؟
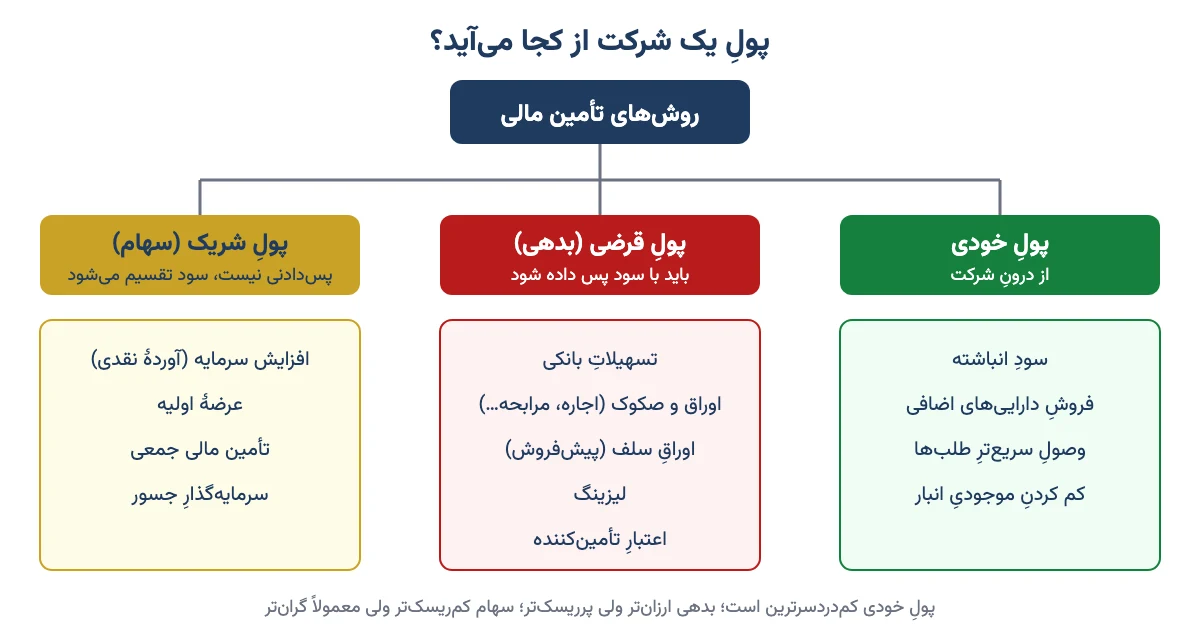
اگر بخواهیم همهٔ روشهای تأمین مالی را در یک نگاه ببینیم، اول باید دو پرسش بپرسیم. پول از درونِ شرکت میآید یا از بیرون؟ و اگر از بیرون میآید، بهصورتِ قرض است یا شراکت؟
۱. تأمین مالی از درونِ شرکت
سادهترین و بیدردسرترین پول، سودی است که شرکت خودش ساخته و بینِ سهامداران تقسیم نکرده. به این پول سودِ انباشته میگویند. شرکت با آن میتواند ماشینآلات بخرد، بدهی بدهد یا خطِ تولیدِ تازه راه بیندازد.
راههای درونیِ دیگری هم هست. فروشِ داراییهایی که شرکت لازم ندارد (مثلاً یک زمینِ بلااستفاده)، وصولِ سریعترِ طلب از مشتریها و کم کردنِ موجودیِ انبار هم پول آزاد میکنند. به اینها «مدیریتِ سرمایه در گردش» میگویند. حسابِ این پولها را در صورت جریان وجوه نقد میشود دید.
یک نکته را دربارهٔ سودِ انباشته در ذهن نگه دارید. این پول مجانی نیست. سهامدار میتوانست همین سود را نقد بگیرد و جای دیگری سرمایهگذاری کند. پس شرکت فقط وقتی حق دارد سود را نگه دارد که بتواند با آن بیشتر از خودِ سهامدار سود بسازد.
۲. تأمین مالی از راهِ بدهی (قرض گرفتن)
در این روش شرکت پول قرض میگیرد و قول میدهد آن را با سود پس بدهد. مالکیت دستِ همان سهامدارانِ قبلی میماند. مهمترین شکلهایش در ایران اینهاست:
- تسهیلاتِ بانکی: رایجترین راه. بیشترِ تأمین مالیِ اقتصادِ ایران هنوز از بانکها میآید.
- اوراقِ بدهی و صکوک: شرکت بهجای یک بانک، از هزاران خریدارِ اوراق قرض میگیرد. اوراقِ اجاره، مرابحه، منفعت و مشارکت از این دستهاند.
- اوراقِ سلف: پیشفروشِ محصول در بورس؛ مثلِ پیشفروشِ نانِ آقای رضایی.
- لیزینگ و اعتبارِ تأمینکننده: دستگاه را قسطی میخرد، یا از فروشندهٔ مواد اولیه مهلتِ پرداخت میگیرد.
۳. تأمین مالی از راهِ سهام (شریک آوردن)
اینجا شرکت قرض نمیگیرد؛ تکهای از مالکیتِ خودش را میفروشد. پولی که میآید پسدادنی نیست، ولی صاحبانِ تازه در سودِ همهٔ سالهای آینده شریک میشوند. شکلهای اصلیاش:
- افزایش سرمایه از محلِ آوردهٔ نقدی: سهامدارانِ فعلی یا دیگران پول میدهند و سهمِ تازه میگیرند.
- عرضهٔ اولیه: شرکت برای اولین بار بخشی از سهامش را در بورس یا فرابورس به مردم میفروشد.
- تأمین مالی جمعی: شرکتهای کوچک و نوپا از تعدادِ زیادی آدم، هر کدام با مبلغی کم، پول جمع میکنند.
- سرمایهگذارِ جسور: یک صندوق یا فردِ حرفهای در مراحلِ اولِ کار وارد میشود و درصدی از شرکت را میگیرد.
پس همهٔ راهها در نهایت به این سه خانواده برمیگردند: پولِ خودی، پولِ قرضی و پولِ شریک. حالا ببینیم فرقِ دو خانوادهٔ آخر، که دعوای اصلی سرِ آنهاست، دقیقاً چیست.
فرقِ تأمین مالی از بدهی و از سهام چیست؟
این مهمترین تصمیمِ مالیِ هر شرکت است. بدهی ارزانتر به نظر میرسد، ولی ترسناکتر است. سهام امنتر است، ولی در درازمدت معمولاً گرانتر تمام میشود. جدولِ زیر فرقها را کنارِ هم گذاشته است.
| ویژگی | بدهی (وام، اوراق، صکوک) | سهام (افزایش سرمایه، عرضهٔ اولیه) |
|---|---|---|
| پس دادنِ اصلِ پول | واجب است، در موعدِ مشخص | لازم نیست |
| هزینهٔ سالانه | سودِ ثابت، چه شرکت سود کند چه زیان | سهمی از سود، فقط اگر سودی باشد |
| اثر بر مالکیت | مالکیت دستِ نخورده میماند | سهمِ هر سهامدارِ قدیمی کوچکتر میشود |
| اثرِ مالیاتی | هزینهٔ بهره از سودِ مشمولِ مالیات کم میشود | سودِ تقسیمی چنین اثری ندارد |
| ریسک برای شرکت | در سالهای بد ممکن است به ورشکستگی برسد | فشارِ قسط ندارد |
| هزینه برای شرکت در درازمدت | معمولاً کمتر | معمولاً بیشتر، چون سهامدار ریسکِ بیشتری میپذیرد |
پس بدهی مثلِ داروی قوی است: به اندازه، شرکت را سریعتر جلو میبرد؛ زیادیاش مسموم میکند. سهام مثلِ غذای سالم است: آرامتر جواب میدهد، ولی خطرِ مسمومیت ندارد و در عوض گرانتر است.
اهرمِ مالی با یک مثالِ عددی
بیایید با هم حساب کنیم که بدهی چطور سود را بزرگتر یا زیان را تلختر میکند. عددها فقط مثالاند و برای راحتیِ حساب، مالیات را کنار گذاشتهایم.
شرکتی برای یک خطِ تولیدِ تازه ۱۰۰ میلیارد تومان لازم دارد و انتظار دارد این خط سالانه ۳۰٪ سودِ عملیاتی بدهد؛ یعنی ۳۰ میلیارد تومان. دو راه دارد:
- راهِ الف، همه از سهامدار: ۱۰۰ میلیارد را با افزایش سرمایه جمع میکند. سودِ سهامداران ۳۰ میلیارد است؛ یعنی ۳۰٪ روی پولی که گذاشتهاند.
- راهِ ب، نصف وام: ۵۰ میلیارد از سهامدار و ۵۰ میلیارد وام با سودِ فرضیِ ۲۵٪. سودِ وام میشود ۱۲٫۵ میلیارد. از ۳۰ میلیارد سود، ۱۷٫۵ میلیارد برای سهامداران میماند. ولی آنها فقط ۵۰ میلیارد گذاشته بودند؛ پس بازدهشان ۳۵٪ است.
تا اینجا وام برنده شد. حالا فرض کنید سالِ بدی بیاید و خطِ تولید بهجای ۳۰٪ فقط ۱۰٪، یعنی ۱۰ میلیارد، سود بدهد. در راهِ الف سهامداران ۱۰٪ بازده میگیرند. در راهِ ب باز هم ۱۲٫۵ میلیارد سودِ وام باید پرداخت شود. یعنی سهامداران ۲٫۵ میلیارد تومان زیان میکنند.
به این اثر «اهرمِ مالی» میگویند. بدهی هم سود را بزرگتر میکند و هم زیان را. پس هر وقت دیدید شرکتی بدهیِ زیادی دارد، بپرسید: اگر یک سالِ بد بیاید، از پسِ قسطها برمیآید؟ برای سنجیدنِ همین، نسبتهای بدهی را در مقالهٔ ساختار سرمایه و نسبتهای اهرمی توضیح دادهایم.
ابزارهای تأمین مالی در بورس ایران
بورس فقط جای خرید و فروشِ سهم نیست. یکی از کارهای اصلیِ آن رساندنِ پساندازِ مردم به شرکتهایی است که پول لازم دارند. در ایران چهار نهاد این کار را انجام میدهند: بورسِ تهران، فرابورس، بورسِ کالا و بورسِ انرژی. ابزارهایشان را میشود در چهار گروه دید.
عرضهٔ اولیه
وقتی شرکتی برای اولین بار درصدی از سهامش را در بورس یا فرابورس میفروشد، به آن عرضه اولیه میگویند. پولی که از این فروش میآید یا به خودِ شرکت میرسد (اگر سهامِ تازه منتشر شده باشد) یا به سهامدارانِ قبلی (اگر آنها بخشی از سهمِ خودشان را فروخته باشند). این فرقِ ریزی است که خیلیها نمیدانند. عرضههای پیشِ رو را در تقویم عرضه اولیه میبینید.
پیش از عرضهٔ اولیه، شرکت باید شرایطِ پذیرش را داشته باشد؛ مثلاً سودده بودن، صورتهای مالیِ حسابرسیشده و حداقلِ سرمایه. شرطهای بورس سختگیرانهتر از فرابورس است. برای همین شرکتهای کوچکتر معمولاً از فرابورس شروع میکنند.
افزایش سرمایه
شرکتی که در بورس است، هر وقت پولِ تازه لازم داشته باشد، میتواند افزایش سرمایه بدهد. اما همهٔ افزایش سرمایهها پولِ تازه نمیآورند و این نکتهٔ مهمی است:
- از محلِ آوردهٔ نقدی و مطالبات: پولِ واقعی وارد شرکت میشود. سهامدارانِ فعلی «حقِ تقدم» میگیرند تا پیش از دیگران سهمِ تازه بخرند.
- از محلِ صرفِ سهام: سهمِ تازه به قیمتی بالاتر از قیمتِ اسمی فروخته میشود و پول وارد شرکت میشود.
- از محلِ سودِ انباشته: پولی وارد نمیشود؛ سودی که از قبل در شرکت مانده بود، فقط اسمش «سرمایه» میشود و سهامداران سهامِ جایزه میگیرند.
- از محلِ تجدیدِ ارزیابیِ داراییها: باز هم پولی نمیآید؛ ارزشِ دفتریِ زمین و ساختمان بهروز میشود.
پس فقط دو روشِ اول واقعاً تأمین مالیاند. اگر حقِ تقدم به شما رسید و نمیدانید چه کنید، مقالهٔ حق تقدم خرید سهام را بخوانید. یادتان باشد اگر نه پذیرهنویسی کنید نه حقِ تقدم را بفروشید، ارزشش از دست میرود.
اوراقِ بدهی و صکوک
قانونِ ایران گرفتنِ بهرهٔ ثابت به شکلِ اوراقِ قرضهٔ رایجِ دنیا را نمیپذیرد. برای همین ابزارهایی بر پایهٔ قراردادهای اسلامی ساخته شده که به آنها صکوک میگویند. در همهٔ آنها یک دارایی یا یک معاملهٔ واقعی پشتِ اوراق هست و یک «نهادِ واسط» بینِ شرکت و خریدارانِ اوراق قرار میگیرد. مهمترینهایشان:
| نوعِ اوراق | به زبانِ ساده | به کارِ چه شرکتی میآید؟ |
|---|---|---|
| اوراقِ اجاره | نهادِ واسط با پولِ مردم یک دارایی میخرد و به شرکت اجاره میدهد | شرکتی که دستگاه یا داراییای لازم دارد، یا داراییای دارد که میتواند بفروشد و دوباره اجاره کند |
| اوراقِ مرابحه | کالا یا دارایی نقد خریده و بهصورتِ قسطی به شرکت فروخته میشود | شرکتی که مواد اولیه یا تجهیزات میخواهد |
| اوراقِ مشارکت | خریدارِ اوراق در سودِ یک طرحِ مشخص شریک میشود | طرحهای عمرانی و پروژههای بزرگ |
| اوراقِ منفعت | شرکت منافعِ آیندهٔ یک دارایی یا خدمت را جلوتر میفروشد | شرکتهای خدماتی، مثلاً هواپیمایی یا هتل |
| اوراقِ سلف | پیشفروشِ محصول با تحویل در آینده | تولیدکنندهٔ کالایی مثلِ فولاد، پتروشیمی یا نفت |
برای شرکت، این اوراق معمولاً از وامِ بانکی انعطاف بیشتری دارند و گاهی ارزانترند. برای مردم هم سودی نسبتاً ثابت و پیشبینیپذیر میسازند. دربارهٔ هر کدام مقالهٔ جدا داریم: اوراق اجاره، اوراق سلف و مرورِ همهٔ آنها در انواع اوراق با درآمد ثابت.
یک چیزِ مهم: هر شرکتی نمیتواند اوراق منتشر کند. معمولاً یک «ضامن» (مثلاً بانک) لازم است و یک «بازارگردان» که اوراق را در بازار نقدشونده نگه دارد. همین هزینههای جانبی باعث میشود انتشارِ اوراق بیشتر به کارِ شرکتهای بزرگ بیاید.
تأمین مالی جمعی
شرکتِ کوچکی که هنوز اندازهٔ بورس نیست، چه کند؟ برای آنها تأمین مالی جمعی یا کرادفاندینگ ساخته شده است. شرکت طرحش را روی یک «سکو» (پلتفرمِ اینترنتیِ مجاز) میگذارد و مردم با مبلغهای کم در آن شریک میشوند. سکوها زیرِ نظارتِ فرابورس کار میکنند و برای هر طرح سقفِ مبلغ تعیین شده است.
از دیدِ شما بهعنوانِ سرمایهگذار، مهمترین چیز ضمانت است. خیلی از طرحها ضمانتنامهٔ بانکی دارند، ولی همه ندارند. اگر خواستید سکوها را با هم مقایسه کنید، مقالهٔ بهترین پلتفرم تامین مالی جمعی کمکتان میکند.
پس بورس برای هر اندازهای ابزار دارد: عرضهٔ اولیه و اوراق برای بزرگها، تأمین مالی جمعی برای کوچکها، و افزایش سرمایه برای شرکتهایی که از قبل در بازارند.
تأمین مالیِ شرکتی بیرون از بورس
بخشِ بزرگی از پولِ شرکتها اصلاً از بورس نمیآید. این راهها را هم بشناسید تا وقتی صورتهای مالیِ یک شرکت را میخوانید، بدانید هر بدهی از کجا آمده.
- تسهیلاتِ بانکی: وامِ سرمایه در گردش، وامِ خریدِ ماشینآلات، اعتبارِ اسنادی برای واردات. بانک معمولاً وثیقه میخواهد و هزینهٔ واقعیِ وام گاهی از نرخِ اعلامشده بیشتر است؛ چون بانک بخشی از پول را بهصورتِ سپرده نزدِ خودش نگه میدارد.
- لیزینگ: شرکتِ لیزینگ دستگاه را میخرد و قسطی به شرکت میدهد. سند تا آخرین قسط دستِ لیزینگ است.
- اعتبارِ تأمینکننده: فروشندهٔ مواد اولیه میگوید «جنس را ببر، پولش را سه ماهِ دیگر بده». ارزانترین وامی که کسی اسمش را وام نمیگذارد.
- پیشدریافت از مشتری: خودروسازی که پیشفروش میکند یا سازندهای که آپارتمان را پیش از ساخت میفروشد، با پولِ مشتری کار میکند.
- سرمایهگذارِ جسور: برای شرکتهای نوپا که نه وثیقه دارند نه سابقه. صندوق سرمایهگذاری جسورانه پول میدهد و درصدی از شرکت را میگیرد، به امیدِ اینکه چند سالِ بعد چند برابر شود.
شرکت چطور بینِ روشهای تأمین مالی انتخاب میکند؟
جوابِ کوتاه: ارزانترین پولی را میگیرد که شرکت را در خطر نیندازد. مدیرانِ مالی برای این کار یک عدد دارند به نامِ هزینهٔ سرمایه؛ یعنی شرکت بهطورِ میانگین برای هر تومان پولی که در اختیار دارد، سالانه چقدر هزینه میدهد. شرکت فقط وقتی باید سراغِ یک طرحِ تازه برود که سودِ طرح از هزینهٔ سرمایه بیشتر باشد.
در عمل، بیشترِ شرکتها یک ترتیبِ تقریبی را رعایت میکنند:
- اول پولِ خودی، چون نه قسط دارد، نه دردسرِ مجمع و نه هزینهٔ انتشار.
- بعد بدهی، چون از سهام ارزانتر است و مالکیت را تقسیم نمیکند.
- آخر سهامِ تازه، چون گرانترین است و بازار گاهی آن را نشانهٔ بدی میخواند: «اگر مدیران فکر میکردند سهم ارزان است، چرا آن را میفروشند؟»
البته در ایران عاملِ دیگری هم مهم است: تورم. وقتی تورم بالاست، بدهیِ ثابت با گذشتِ زمان سبکتر میشود. ۱۰۰ میلیارد تومان بدهی که پنج سالِ دیگر پس داده شود، با پولِ آن روز خیلی کمتر از امروز میارزد. برای همین شرکتهای ایرانی در دورههای تورمی به بدهی تمایل دارند و بانکها هم وام را با احتیاط میدهند. پس در تورم، دسترسی به وام خودش یک امتیاز است.
چکلیست: تأمین مالیِ یک شرکت را چطور بسنجیم؟
وقتی سهمی را بررسی میکنید، این چند پرسش را از گزارشهای شرکت در کدال جواب بدهید. لازم نیست حسابدار باشید.
- بدهیِ بانکیِ شرکت در سه سالِ گذشته بیشتر شده یا کمتر؟ چرا؟
- هزینهٔ مالی (سودی که شرکت بابتِ وام میدهد) چند درصدِ سودِ عملیاتی را میخورد؟ اگر از یکسوم بیشتر است، حواستان باشد.
- بدهیها بیشتر کوتاهمدتاند یا بلندمدت؟ وامِ کوتاهمدت یعنی شرکت باید زود پول جور کند.
- شرکت چند بار افزایش سرمایه از محلِ آوردهٔ نقدی داده؟ پولِ آن کجا خرج شده و طرح به سود رسیده؟
- اگر اوراق منتشر کرده، سررسیدش کی است و پولِ بازپرداختش از کجا میآید؟
- جریانِ نقدیِ عملیاتیِ شرکت کفافِ قسطها را میدهد، یا برای پسدادنِ وامِ قدیم وامِ تازه میگیرد؟
پرسشِ آخر از همه مهمتر است. شرکتی که برای پرداختِ قسطِ وامِ قبلی وامِ تازه میگیرد، مثلِ کسی است که با کارتِ اعتباریِ دوم قسطِ کارتِ اول را میدهد. شاید تا مدتی بگذرد، ولی آخرش خوب نیست.
چهار اشتباهِ رایجِ سهامداران دربارهٔ تأمین مالی
- هر افزایش سرمایهای را خبرِ خوب میدانند. افزایش سرمایه از محلِ سودِ انباشته پولی به شرکت نمیآورد و ارزشِ کلِ شرکت را عوض نمیکند. فقط تعدادِ سهمها بیشتر و قیمتِ هر سهم کمتر میشود.
- از بدهی میترسند. بدهیِ اندازه، بهخصوص در تورم، میتواند سودِ سهامدار را بیشتر کند. ترس باید از بدهیِ بیحساب باشد، نه از خودِ بدهی.
- به عرضهٔ اولیه فقط به چشمِ صفِ خرید نگاه میکنند. بپرسید پولِ عرضه به خودِ شرکت میرسد یا به فروشندهٔ قدیمی، و قرار است خرجِ چه شود.
- ضمانتِ طرحِ تأمین مالی جمعی را نمیخوانند. پیش از مشارکت ببینید ضامن کیست، سود ثابت است یا به نتیجهٔ طرح بستگی دارد، و پول کی برمیگردد.
پس دفعهٔ بعد که خبرِ افزایش سرمایه، انتشارِ اوراق یا وامِ تازهٔ یک شرکت را شنیدید، فقط یک پرسش بپرسید: این پول از کجا میآید، کجا خرج میشود و چه کسی هزینهاش را میدهد؟ جوابِ همین پرسش نیمی از تحلیلِ بنیادیِ آن شرکت است.
سوالات متداول
تأمین مالی به زبانِ ساده یعنی چه؟
تأمین مالی یعنی جور کردنِ پولی که یک شرکت، دولت یا حتی یک خانواده برای خرجها و طرحهایش لازم دارد. این پول یا از پساندازِ خودش میآید، یا قرض گرفته میشود، یا با آوردنِ شریکِ تازه جمع میشود.
روشهای تأمین مالی شرکتها کداماند؟
سه خانوادهٔ اصلی دارند: منابعِ درونی مثلِ سودِ انباشته، بدهی مثلِ وامِ بانکی و اوراق و صکوک و سلف، و سهام مثلِ افزایش سرمایه، عرضهٔ اولیه، تأمین مالی جمعی و سرمایهگذارِ جسور.
فرقِ تأمین مالی از بدهی و از سهام چیست؟
در بدهی، شرکت پول را قرض میگیرد و باید اصل و سودش را در موعد پس بدهد، ولی مالکیت تقسیم نمیشود. در سهام، پول پسدادنی نیست، ولی شریکانِ تازه در سودِ همهٔ سالهای آینده سهم دارند و سهمِ سهامدارانِ قبلی کوچکتر میشود.
بورس چه ابزارهای تأمین مالی دارد؟
مهمترین ابزارها عرضهٔ اولیه، افزایش سرمایه، اوراقِ بدهی و صکوک مثلِ اجاره و مرابحه و مشارکت و منفعت، اوراقِ سلف در بورسِ کالا و انرژی، و تأمین مالی جمعی زیرِ نظارتِ فرابورس هستند.
ارزانترین روشِ تأمین مالی برای شرکت کدام است؟
معمولاً منابعِ درونی و اعتبارِ تأمینکننده کمهزینهترند، بعد بدهی و در آخر سهامِ تازه. ولی ارزان بودن کافی نیست؛ بدهیِ زیاد در سالهای بد میتواند شرکت را به زیان یا حتی ورشکستگی بکشاند.
آیا افزایش سرمایه همیشه برای سهامدار خوب است؟
نه. افزایش سرمایه از محلِ سودِ انباشته یا تجدیدِ ارزیابی پولی به شرکت نمیآورد. افزایش سرمایه از آوردهٔ نقدی فقط وقتی خوب است که پولش در طرحی خرج شود که سودش از هزینهٔ آن پول بیشتر باشد.
تأمین مالی جمعی برای چه شرکتهایی مناسب است؟
برای شرکتهای کوچک و متوسط و کسبوکارهای نوپا که هنوز شرایطِ پذیرش در بورس را ندارند یا وثیقهٔ کافی برای وامِ بانکی ندارند. آنها طرحشان را روی سکوهای مجاز میگذارند و از تعدادِ زیادی سرمایهگذارِ خرد پول جمع میکنند.
هزینهٔ سرمایه چیست؟
هزینهٔ سرمایه یعنی شرکت بهطورِ میانگین برای هر تومانی که از سهامداران و وامدهندگان گرفته، سالانه چند درصد هزینه میدهد. طرحی ارزشِ اجرا دارد که بازدهش از این عدد بیشتر باشد؛ وگرنه ارزشِ شرکت را کم میکند.