
انواع اوراق با درآمد ثابت: اخزا، مرابحه، اجاره، مضاربه و صکوک
فهرست مطالب۱۱ بخش
- اوراق با درآمد ثابت چیست و چرا «ثابت» است؟
- واژههایی که باید بشناسید
- انواع اوراق با درآمد ثابت در بازار سرمایهٔ ایران
- اسناد خزانه اسلامی (اخزا)
- «اوراق خزانه بانک مرکزی» یا «اخزا بانک مرکزی»؟
- اوراق مرابحه: دولتی (اراد) و شرکتی
- اوراق اجاره (صکوک اجاره)
- مضاربه چیست و اوراق مضاربه چه فرقی دارد؟
- اوراق مشارکت
- اوراق سلف، منفعت و گام
- تفاوت اخزا، مرابحه و صکوک اجاره در یک نگاه
- بازده اوراق چطور حساب میشود؟ (دو مثال عددی)
- مثال ۱: بازده اخزا (اوراق بدون کوپن)
- مثال ۲: بازده اوراق کوپندار (مرابحه یا اجاره)
- مزایا و ریسکهای سرمایهگذاری در اوراق
- مزایا
- ریسک نرخ سود: چرا قیمت اوراق پایین میآید؟
- ریسکهای دیگر
- اوراق را از کجا بخریم؟
- خرید مستقیم اوراق یا صندوق درآمد ثابت؟
- اشتباههای رایج در خرید اوراق
- چکلیست پیش از خرید اوراق
- سوالات متداول
- جمعبندی
اوراق با درآمد ثابت، اوراق بهادار بدهیاند که ناشرشان (دولت، شهرداری یا شرکت) متعهد میشود در سررسید مبلغ اسمی را برگرداند و در طول دوره یا در پایان، سودی از پیش معلوم بپردازد. در ایران این اوراق اسلامیاند و مهمترین انواع اوراق در بازار عبارتاند از اخزا، مرابحه، اجاره، مضاربه، مشارکت و سلف؛ همهٔ آنها زیر نام کلی «صکوک» میآیند.
در این راهنما هر نوع را با زبان ساده و یک جدول مقایسه توضیح دادهام، نشان دادهام بازده اوراق را چطور با دو مثال عددی حساب کنید، و گفتهام اوراق را از کجا و با چه چکلیستی بخرید. قیمت روز اوراق را اینجا نمینویسم، چون هر روز عوض میشود؛ هرجا عددی آمده، تاریخ دارد یا «مثال» است.
اوراق با درآمد ثابت چیست و چرا «ثابت» است؟
وقتی سهم میخرید، شریک شرکت میشوید و سودتان به عملکرد شرکت و حال بازار بستگی دارد. وقتی اوراق میخرید، طلبکار ناشر میشوید. ناشر قول داده در تاریخ معینی (سررسید) مبلغ اسمی هر ورقه را بپردازد و در برخی اوراق، هر چند ماه یکبار سود دورهای هم بدهد. به این سود دورهای «کوپن» میگویند.
«ثابت» یعنی جریان پولی که اگر تا سررسید نگه دارید میگیرید، از روز خرید معلوم است. پس اگر امروز اوراقی را با قیمت مشخص بخرید و تا آخر نگه دارید، بازدهتان را از همین امروز میدانید. این یعنی قیمت اوراق در طول راه ثابت نیست؛ با تغییر نرخ سود بازار بالا و پایین میرود. این نکته را در بخش ریسکها با عدد نشان دادهام.
در دنیا به این ابزار «اوراق قرضه» میگویند و سودش بهره است. در ایران بهخاطر منع ربا، اوراق بدهی بر پایهٔ عقدهای اسلامی مثل مرابحه، اجاره و مضاربه طراحی شدهاند و هر ورقه پشتوانهٔ یک دارایی یا یک معاملهٔ واقعی دارد. به مجموعهٔ این اوراق صکوک میگویند. شرح مفصل این مفهوم را در مقالهٔ صکوک چیست؟ نوشتهام.
واژههایی که باید بشناسید
- مبلغ اسمی: مبلغی که در سررسید به دارنده پرداخت میشود. برای بیشتر اوراق بازار ایران یک میلیون ریال (۱۰۰ هزار تومان) است.
- سررسید: روزی که اصل پول برمیگردد و عمر ورقه تمام میشود.
- کوپن: سود دورهای (معمولاً سهماهه یا ششماهه) که به درصدی از مبلغ اسمی پرداخت میشود. اوراق بدون کوپن، مثل اخزا، سود دورهای ندارند.
- بازده تا سررسید (YTM): بازده سالانهای که اگر امروز با قیمت بازار بخرید و تا سررسید نگه دارید، به دست میآورید. مهمترین عدد برای مقایسهٔ اوراق است.
- بانی: شرکت یا دستگاهی که به پول نیاز دارد و اوراق به نفع او منتشر میشود.
- نهاد واسط: شرکتی که اوراق را به نام سرمایهگذاران منتشر میکند، پول را جمع میکند و معاملهٔ اسلامی (خرید دارایی، اجاره دادن و…) را با بانی انجام میدهد.
- ضامن: بانک یا نهادی که پرداخت سود و اصل را تضمین میکند. کیفیت ضامن تعیین میکند ریسک نکول چقدر است.
انواع اوراق با درآمد ثابت در بازار سرمایهٔ ایران
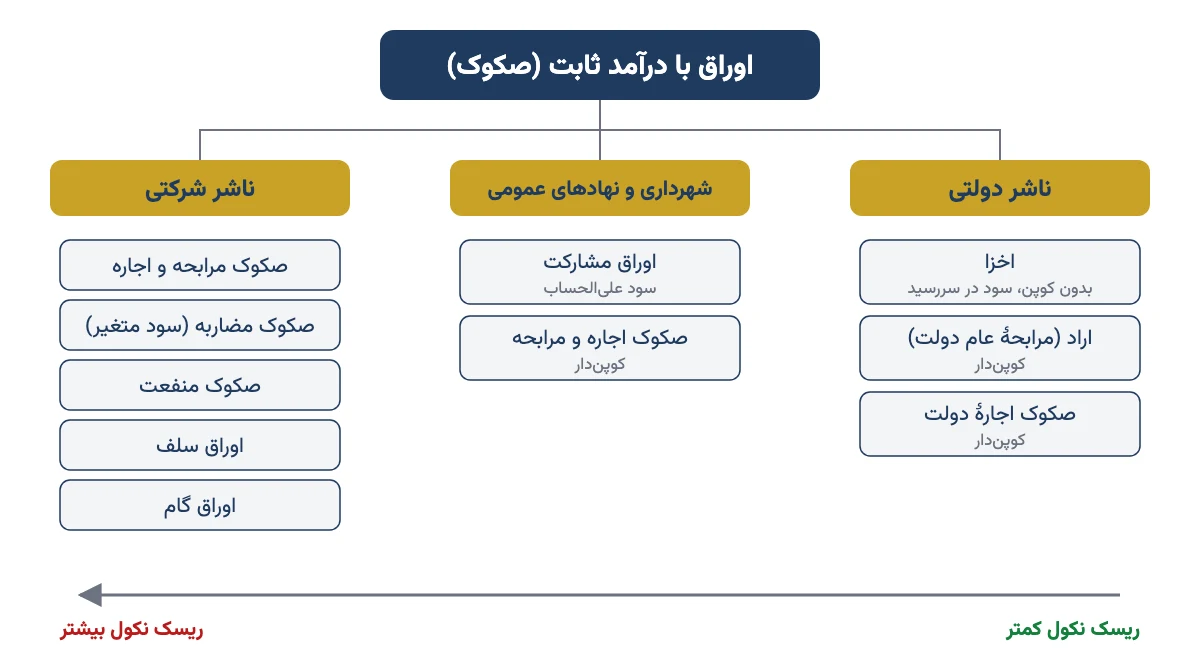
اوراق بدهی در ایران را میشود از دو زاویه دستهبندی کرد: ناشر (دولتی، شهرداری، شرکتی) و عقد (مرابحه، اجاره، مضاربه و…). جدول زیر مهمترین انواع را کنار هم گذاشته است.
| نوع اوراق | ناشر رایج | سود دورهای | سود از کجا میآید | ریسک نکول |
|---|---|---|---|---|
| اسناد خزانه اسلامی (اخزا) | دولت (وزارت اقتصاد) | ندارد | فاصلهٔ قیمت خرید تا مبلغ اسمی | بسیار کم |
| مرابحهٔ عام دولت (اراد) | دولت (وزارت اقتصاد) | دارد | کوپن ثابت + فاصلهٔ قیمت تا اسمی | بسیار کم |
| صکوک مرابحهٔ شرکتی | شرکتها | دارد | سود فروش اقساطی کالا به بانی | به ضامن بستگی دارد |
| صکوک اجاره | دولت، شرکتها | دارد | اجارهبهای دارایی | کم تا متوسط |
| اوراق مشارکت | شهرداریها، شرکتها، بانکها | دارد (علیالحساب) | سود طرح؛ سود قطعی پایان طرح معلوم میشود | کم تا متوسط |
| صکوک مضاربه | شرکتها (کمتر رایج) | متغیر | سهم توافقی از سود واقعی فعالیت | متوسط؛ سود تضمینی نیست |
| صکوک منفعت | شرکتها | ندارد | حق استفاده از خدمت یا کالا در آینده | به ناشر بستگی دارد |
| اوراق سلف | تولیدکنندگان کالا و انرژی | ندارد | پیشخرید کالا با تخفیف | به ناشر و قیمت کالا بستگی دارد |
اسناد خزانه اسلامی (اخزا)
اخزا رایجترین و نقدشوندهترین اوراق دولتی بازار است. دولت بهجای پول نقد، به طلبکارانش (مثل پیمانکاران طرحهای عمرانی) اسناد خزانه میدهد یا آن را در حراج میفروشد. اخزا کوپن ندارد؛ زیر مبلغ اسمی معامله میشود و در سررسید، دولت یک میلیون ریال کامل را میپردازد. سود شما همان فاصلهٔ قیمت خرید تا یک میلیون ریال است.
چون ریسک نکول دولت از همه کمتر است، بازده تا سررسید اخزا را «نرخ بدون ریسک» بازار ایران میدانند. طبق دادههای سازمان بورس، میانگین این بازده در هفتهٔ منتهی به ۱۸ شهریور ۱۴۰۵ حدود ۴۱٫۴٪ بود. این عدد در نرخ تنزیل سهام و ارزشگذاری شرکتها هم اثر مستقیم دارد. نحوهٔ خواندن نماد، لیست اخزا و روش محاسبه را در مقالهٔ اوراق خزانه اسلامی (اخزا) و لیست اخزا کامل توضیح دادهام.
«اوراق خزانه بانک مرکزی» یا «اخزا بانک مرکزی»؟
بسیاری اخزا را «اوراق بانک مرکزی» مینامند، اما ناشر اخزا وزارت امور اقتصادی و دارایی به نمایندگی از دولت است، نه بانک مرکزی. نقش بانک مرکزی جای دیگری است: در عملیات بازار باز، اوراق دولتی را از بانکها با قرارداد بازخرید (ریپو) میگیرد و به آنها نقدینگی موقت میدهد، یا اوراق را بهطور قطعی میخرد.
بنا بر گزارشهای خبری، در شهریور ۱۴۰۵ بانک مرکزی در کنار ریپو، خرید قطعی اوراق از بانکها را هم انجام داد. این کارها روی نرخ سود بینبانکی و در نتیجه روی بازده اخزا اثر میگذارد. پس اگر خبری دربارهٔ «حراج بانک مرکزی» شنیدید، معمولاً به معاملهٔ بانک مرکزی با بانکها اشاره دارد، نه فروش اوراق به مردم. برای فهم بهتر این رابطه، مقالهٔ نرخ بهره و اثرش بر بازار سرمایه را بخوانید.
اوراق مرابحه: دولتی (اراد) و شرکتی
در عقد مرابحه، فروشنده قیمت تمامشدهٔ کالا را اعلام میکند و آن را با سودی معین و بهصورت اقساطی میفروشد. در اوراق مرابحه، نهاد واسط با پول سرمایهگذاران کالا یا دارایی موردنیاز بانی را نقد میخرد و بهطور اقساطی و گرانتر به بانی میفروشد. اقساط بانی همان کوپنهایی است که به دارندگان اوراق میرسد.
دولت هم اوراق مرابحهٔ عام منتشر میکند که با نماد «اراد» در فرابورس شناخته میشوند. اراد بر خلاف اخزا کوپن دارد. نرخ کوپن هر سری در اطلاعیهٔ انتشارش آمده است؛ برای نمونه، یکی از سریهای سال ۱۴۰۴ با نرخ اسمی سالانهٔ ۲۳٪ منتشر شد. مرابحهٔ شرکتی را هم شرکتهای بزرگ برای خرید مواد اولیه یا تجهیزات منتشر میکنند. ریسک آن به توان مالی بانی و اعتبار ضامن بستگی دارد.
اوراق اجاره (صکوک اجاره)
در اوراق اجاره، نهاد واسط با پول سرمایهگذاران داراییای (مثلاً ماشینآلات یا ساختمان) را میخرد و به بانی اجاره میدهد. اجارهبهایی که بانی هر چند ماه میپردازد، کوپن دارندگان اوراق است. در پایان دوره، دارایی معمولاً به بانی فروخته میشود و اصل پول برمیگردد. اوراق اجاره نخستینبار در سال ۱۳۸۹ در ایران منتشر شد. ساختار و انواع آن را در مقالهٔ اوراق اجاره چیست؟ با مثال توضیح دادهام.
مضاربه چیست و اوراق مضاربه چه فرقی دارد؟
مضاربه عقدی است که در آن یک طرف سرمایه میدهد (مالک) و طرف دیگر با آن کار و تجارت میکند (عامل). سود واقعی به نسبتی که از اول توافق شده، مثلاً ۶۰ به ۴۰، بین آنها تقسیم میشود. اگر بدون تقصیر عامل زیانی پیش بیاید، زیان مالی به سرمایه میخورد و عامل فقط زحمتش را از دست داده است.
به همین دلیل اوراق مضاربه، برخلاف مرابحه و اجاره، سود قطعی از پیش تعیینشده ندارند. ناشر معمولاً سود علیالحساب میپردازد و سود قطعی پس از بسته شدن حسابهای فعالیت معلوم میشود. اوراق مضاربه در بازار ایران کمتر از مرابحه و اجاره منتشر شدهاند، چون سرمایهگذار در آنها با ریسک واقعی کسبوکار روبهروست.
هشدار مهم: هر جا کسی خارج از بورس و فرابورس به اسم «مضاربه» سود ماهانهٔ ثابت و تضمینی وعده داد، به آن شک کنید. در مضاربهٔ واقعی سود قطعی معنا ندارد، و بسیاری از طرحهای «مضاربهای» که در سالهای گذشته مال مردم را بردند، دقیقاً با همین وعده جذب سرمایه کردند. اوراق مجاز مجوز سازمان بورس دارند و در سامانهٔ معاملات کارگزاری نماد دارند.
اوراق مشارکت
اوراق مشارکت قدیمیترین اوراق بدهی ایران است. دارنده به نسبت پولش در یک طرح (مثلاً پروژهٔ مترو یا ساختمان) شریک میشود. در طول دوره سود علیالحساب میگیرد و در پایان، اگر سود واقعی طرح بیشتر بود، مابهالتفاوت به او میرسد. امروز بیشتر شهرداریها و شرکتها از اوراق مشارکت استفاده میکنند. پذیرهنویسیشان معمولاً از راه فرابورس یا بانک عامل انجام میشود.
اوراق سلف، منفعت و گام
این سه نوع کمتر «درآمد ثابت» به معنای کلاسیکاند، اما در بازار بدهی جا دارند:
- اوراق سلف: پیشفروش کالایی مثل نفت، برق یا فولاد با قیمتی کمتر از قیمت روز. خریدار در سررسید کالا یا معادل نقدی آن را میگیرد. شرح کامل در مقالهٔ اوراق سلف چیست؟ آمده است.
- صکوک منفعت: سندی که مالکیت مقدار معینی خدمت آینده (مثلاً بلیت هواپیما یا ساعت استفاده از یک سالن) را نشان میدهد.
- اوراق گام (گواهی اعتبار مولد): بانک بهجای وام نقدی، به شرکت تولیدی این اوراق را میدهد تا با آن مواد اولیه بخرد. فروشندهٔ مواد اولیه میتواند گام را تا سررسید نگه دارد یا در فرابورس بفروشد.
یک یادآوری: اوراق تسهیلات مسکن (نمادهای «تسه») با وجود نامشان، اوراق با درآمد ثابت نیستند. آنها حق استفاده از وام مسکناند و سرمایهگذاری به معنای این مقاله به حساب نمیآیند.
تفاوت اخزا، مرابحه و صکوک اجاره در یک نگاه
این پرسش زیاد پرسیده میشود، چون هر سه اوراق کمریسکاند و در یک بازار معامله میشوند. فرق اصلی در شکل جریان پول و ناشر است.
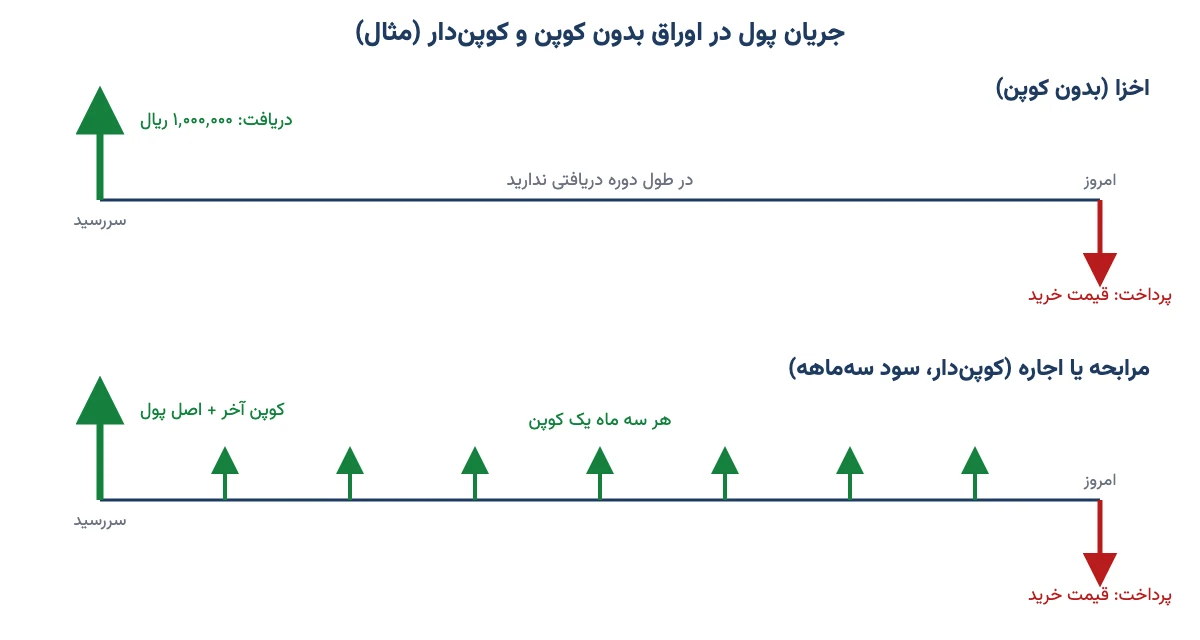
- اخزا یک دریافت بیشتر ندارد: یک میلیون ریال در سررسید. اگر میخواهید پول را تا تاریخ مشخصی کنار بگذارید و درآمد ماهانه لازم ندارید، اخزا سادهترین انتخاب است.
- مرابحه و اجاره هر سه یا شش ماه کوپن میدهند. برای کسی که درآمد دورهای میخواهد مناسبترند، اما باید کوپن دریافتی را دوباره سرمایهگذاری کرد تا بازده کامل به دست بیاید.
- صکوک نام چتر است، نه یک نوع جدا. اخزا، مرابحه، اجاره و مضاربه همه صکوکاند.
بازده اوراق چطور حساب میشود؟ (دو مثال عددی)
مهمترین اشتباه تازهکارها این است که نرخ کوپن را با بازده یکی میگیرند. نرخ کوپن روی کاغذ نوشته شده و عوض نمیشود؛ بازده واقعی شما به قیمتی که میخرید و زمانی که تا سررسید مانده بستگی دارد. دو مثال فرضی زیر را با هم حساب میکنیم.
مثال ۱: بازده اخزا (اوراق بدون کوپن)
فرض کنید ورقهای از اخزا با قیمت ۶۵۰٬۰۰۰ ریال معامله میشود و ۵۰۰ روز تا سررسید آن مانده است.
- بازده کل دوره: ۱٬۰۰۰٬۰۰۰ ÷ ۶۵۰٬۰۰۰ − ۱ = ۵۳٫۸٪. یعنی در ۵۰۰ روز، پولتان ۵۳٫۸٪ رشد میکند.
- بازده ساده سالانه: ۵۳٫۸٪ × ۳۶۵ ÷ ۵۰۰ = حدود ۳۹٫۳٪.
- بازده مرکب سالانه (همان YTM): (۱٬۰۰۰٬۰۰۰ ÷ ۶۵۰٬۰۰۰) به توان (۳۶۵ ÷ ۵۰۰) − ۱ = حدود ۳۷٫۰٪.
- با کارمزد خرید: اگر کارمزد خرید اوراق بدهی را حدود ۰٫۰۷۲۵٪ بگیریم، قیمت تمامشده ۶۵۰٬۴۷۱ ریال و بازده مرکب حدود ۳۶٫۹٪ میشود.
عددی که سامانههای معاملاتی کنار نماد نشان میدهند، معمولاً همین بازده مرکب سالانه است. برای مقایسه با سود سپردهٔ بانکی، سود سپرده را هم مرکب کنید. ماشینحساب سود بانکی این کار را برایتان انجام میدهد.
مثال ۲: بازده اوراق کوپندار (مرابحه یا اجاره)
فرض کنید ورقهای با مبلغ اسمی یک میلیون ریال و نرخ کوپن ۲۳٪ سالانه داریم که سود را سهماهه میدهد. هر کوپن ۵۷٬۵۰۰ ریال است. دو سال (۸ کوپن) تا سررسید مانده و قیمت بازار ۹۰۰٬۰۰۰ ریال است.
- جریان پول: امروز ۹۰۰٬۰۰۰ ریال میدهید، هفت بار ۵۷٬۵۰۰ ریال میگیرید و در قسط آخر ۱٬۰۵۷٬۵۰۰ ریال (کوپن + اصل).
- نرخی که ارزش فعلی این دریافتها را برابر ۹۰۰٬۰۰۰ ریال میکند (نرخ بازده داخلی یا IRR)، حدود ۷٫۴۵٪ در هر سه ماه است.
- بازده سالانهٔ اسمی: ۷٫۴۵٪ × ۴ = حدود ۲۹٫۸٪. بازده مؤثر سالانه با فرض سرمایهگذاری مجدد کوپنها: حدود ۳۳٫۳٪.
میبینید کوپن ۲۳٪ است، اما چون ورقه زیر مبلغ اسمی خریده شده، بازده واقعی بیش از ۳۰٪ است. عکسش هم درست است: اگر اوراق را بالای یک میلیون ریال بخرید، بازدهتان از نرخ کوپن کمتر میشود. این محاسبه را در اکسل با تابع IRR یا XIRR هم میتوانید انجام دهید.
مزایا و ریسکهای سرمایهگذاری در اوراق
اوراق دولتی کمریسکترین دارایی بازار سرمایهٔ ایراناند، اما «کمریسک» با «بیریسک» فرق دارد. اگر با مفهوم ریسک آشنا نیستید، مقالهٔ ریسک چیست و چطور محاسبه میشود؟ را ببینید.
مزایا
- بازده معلوم: اگر تا سررسید نگه دارید، از روز خرید میدانید چه میگیرید.
- نقدشوندگی: اوراق دولتی مثل اخزا هر روز در فرابورس خرید و فروش میشوند و لازم نیست تا سررسید صبر کنید.
- هزینهٔ کم: کارمزد معاملهٔ اوراق بدهی چند برابر کمتر از سهام است.
- مالیات: طبق رویهٔ تاکنون، سود اوراق دولتی معاف از مالیات بوده و فروش اوراق بدهی مثل سهام مالیات نقلوانتقال ندارد. این قاعده را پیش از هر خرید بزرگ در اطلاعیهٔ همان نماد بسنجید.
- تعادل سبد: در دورههای ریزش بورس، اوراق بخش کمنوسان سبد را تشکیل میدهد.
ریسک نرخ سود: چرا قیمت اوراق پایین میآید؟
این مهمترین ریسکی است که کمتر کسی به آن توجه میکند. وقتی نرخ سود بازار بالا میرود، اوراق قدیمیتر باید ارزانتر شوند تا بازدهشان با اوراق تازه برابر شود. هرچه سررسید دورتر باشد، این افت بیشتر است.
| زمان تا سررسید | قیمت با بازده ۳۰٪ (ریال) | قیمت با بازده ۴۰٪ (ریال) | تغییر قیمت |
|---|---|---|---|
| شش ماه | ۸۷۷٬۰۵۸ | ۸۴۵٬۱۵۴ | −۳٫۶٪ |
| دو سال | ۵۹۱٬۷۱۶ | ۵۱۰٬۲۰۴ | −۱۳٫۸٪ |
اگر این اوراق را تا سررسید نگه دارید، این افت قیمت برایتان زیانی ندارد و همان بازدهی را که روز خرید قفل کردهاید میگیرید. اما اگر مجبور شوید وسط راه بفروشید، زیان واقعی میشود. پس سررسید را با زمانی که به پولتان نیاز دارید هماهنگ کنید.
ریسکهای دیگر
- ریسک تورم: بازده اسمی ۳۵٪ وقتی تورم بالاتر از آن باشد، بازده واقعی منفی است. اوراق با درآمد ثابت در برابر تورم سپر کاملی نیستند.
- ریسک نکول: در اوراق دولتی بسیار کم است، اما در اوراق شرکتی به توان مالی بانی و اعتبار ضامن بستگی دارد. نام ضامن را همیشه در اطلاعیهٔ انتشار بخوانید.
- ریسک نقدشوندگی: برخی اوراق شرکتی حجم معاملهٔ کمی دارند و فروش سریعشان ممکن است با تخفیف همراه باشد.
- ریسک سرمایهگذاری مجدد: در اوراق کوپندار، اگر نرخها پایین بیاید، کوپنها را با بازده کمتری دوباره سرمایهگذاری میکنید.
اوراق را از کجا بخریم؟
اوراق با درآمد ثابت بیشتر در بازار ابزارهای نوین مالی فرابورس معامله میشوند، برخی هم در بورس تهران. خریدشان دقیقاً مثل خرید سهام است. اگر فرق این دو بازار برایتان روشن نیست، مقالهٔ فرق بورس و فرابورس را ببینید.
- ثبتنام در سجام و گرفتن کد بورسی. مراحل را در راهنمای ثبتنام در سامانهٔ سجام گفتهام.
- ورود به سامانهٔ معاملات آنلاین کارگزاری. اگر تا حالا معامله نکردهاید، آموزش معاملات آنلاین را بخوانید.
- جستوجوی نماد. عبارت «اخزا»، «اراد» یا نام اوراق شرکتی را جستوجو کنید. عدد کنار نماد شمارهٔ سری است، نه بازده.
- خواندن اطلاعیه. تاریخ سررسید، نرخ کوپن، زمان پرداخت سود و ضامن را از اطلاعیهٔ پذیرش نماد در سایت فرابورس (ifb.ir) ببینید.
- حساب کردن بازده. قیمت سفارشتان را طوری بگذارید که بازده تا سررسید برایتان قابل قبول باشد، نه فقط بر اساس آخرین قیمت.
- ثبت سفارش و نگهداری. کوپنها و اصل پول در سررسید خودکار به حساب بانکی متصل به کد بورسیتان واریز میشود.
راه دیگر خرید اوراق در عرضهٔ اولیه یا پذیرهنویسی است. اوراق دولتی معمولاً در حراجهایی فروخته میشوند که خریداران اصلیشان بانکها، صندوقها و نهادهای مالیاند. برای فرد عادی، بازار ثانویه سادهتر است.
خرید مستقیم اوراق یا صندوق درآمد ثابت؟
بسیاری از سرمایهگذاران بهجای خرید مستقیم اوراق، واحد صندوق درآمد ثابت میخرند. این صندوقها بیشتر داراییشان را در همین اوراق، سپرده و گواهی سپردهٔ بانکی نگه میدارند. جزئیاتشان را در مقالهٔ صندوق با درآمد ثابت نوشتهام.
| معیار | خرید مستقیم اوراق | صندوق درآمد ثابت |
|---|---|---|
| بازده | اگر تا سررسید نگه دارید، از روز خرید معلوم است | متغیر؛ به ترکیب سبد و نرخهای بازار بستگی دارد |
| هزینه | فقط کارمزد معامله | کارمزد معامله + کارمزد مدیریت سالانه |
| تنوع | به تعداد اوراقی که خودتان میخرید | دهها نوع اوراق و سپرده در یک واحد |
| زمان و دانش لازم | باید بازده و سررسید را خودتان حساب کنید | مدیر صندوق تصمیم میگیرد |
| دسترسی به سپردهٔ بانکی با نرخ ویژه | ندارد | صندوقها گاهی نرخ مذاکرهشده میگیرند |
| مناسب برای | کسی که تاریخ نیاز به پولش را میداند | کسی که نقدشوندگی روزانه و سادگی میخواهد |
پیشنهاد من برای بیشتر سرمایهگذاران فردی: اگر مبلغتان کم است یا وقت حسابوکتاب ندارید، صندوق درآمد ثابت کافی است. اگر میدانید مثلاً هجده ماه دیگر پول لازم دارید (برای خرید خانه یا شهریه)، یک اخزا با همان سررسید، بازده را دقیقاً برایتان قفل میکند. صندوق چنین قولی نمیدهد.
اشتباههای رایج در خرید اوراق
- یکی گرفتن نرخ کوپن و بازده: چنانکه در مثال ۲ دیدید، بازده به قیمت خرید بستگی دارد.
- نگاه به قیمت، بی توجه به روزهای باقیمانده: اخزای ۸۰۰ هزار ریالی با یک سال تا سررسید با اخزای ۸۰۰ هزار ریالی با دو سال تا سررسید تفاوت زیادی دارد.
- بیریسک دانستن قیمت: اوراق بلندمدت در دورههای افزایش نرخ سود افت قیمت معناداری دارند.
- خرید اوراق کممعامله با سفارش بازار: در نمادهای کمحجم، سفارش با قیمت بالا ممکن است بخشی از بازده را از بین ببرد. سفارش را با قیمت محدود ثبت کنید.
- نادیده گرفتن ضامن در اوراق شرکتی: بازده بالاتر معمولاً به معنای ریسک بیشتر است.
- اعتماد به «مضاربه» و «سود تضمینی» خارج از بورس: اوراق مجاز نماد معاملاتی و مجوز سازمان بورس دارند.
چکلیست پیش از خرید اوراق
- نوع اوراق و ناشر را میشناسم (دولتی، شهرداری، شرکتی).
- تاریخ سررسید را با زمانی که به پول نیاز دارم مقایسه کردهام.
- بازده تا سررسید را با کارمزد حساب کرده و با سود سپرده و صندوق درآمد ثابت مقایسه کردهام.
- زمان پرداخت کوپن و ضامن را در اطلاعیهٔ نماد خواندهام.
- حجم معاملات روزانهٔ نماد برای فروش در صورت نیاز کافی است.
- میدانم اگر نرخ سود بازار بالا برود، قیمت اوراق در طول راه پایین میآید.
- بازده واقعی را با انتظار تورم مقایسه کردهام.
سوالات متداول
اوراق با درآمد ثابت چیست؟
اوراق بهادار بدهیای است که ناشرش، یعنی دولت، شهرداری یا شرکت، متعهد میشود مبلغ اسمی را در سررسید و در برخی انواع، سود دورهای معینی را در طول دوره بپردازد. اگر تا سررسید نگه دارید، بازدهتان از روز خرید معلوم است.
تفاوت اخزا، مرابحه و صکوک چیست؟
اخزا اوراق دولتی بدون کوپن است و سودش فاصلهٔ قیمت خرید تا مبلغ اسمی است. مرابحه بر پایهٔ فروش اقساطی است و کوپن دورهای میدهد. صکوک نام کلی همهٔ اوراق بدهی اسلامی است که اخزا و مرابحه هم زیر آن قرار میگیرند.
بازده اوراق چطور حساب میشود؟
برای اوراق بدون کوپن، مبلغ اسمی را بر قیمت خرید تقسیم کنید و حاصل را به توان ۳۶۵ تقسیم بر روزهای باقیمانده برسانید و یک کم کنید. برای اوراق کوپندار، نرخ بازده داخلی جریان کوپنها و اصل پول را با تابع IRR حساب کنید.
اوراق را از کجا بخریم؟
با کد بورسی و از سامانهٔ معاملات آنلاین کارگزاری خود. بیشتر اوراق در بازار ابزارهای نوین مالی فرابورس معامله میشوند. کافی است نماد را، مثلاً اخزا یا اراد، جستوجو کنید و پیش از خرید اطلاعیهٔ پذیرش نماد را بخوانید.
آیا اخزا را بانک مرکزی منتشر میکند؟
نه. ناشر اسناد خزانهٔ اسلامی وزارت امور اقتصادی و دارایی به نمایندگی از دولت است. بانک مرکزی در عملیات بازار باز این اوراق را از بانکها با قرارداد بازخرید میگیرد یا بهطور قطعی میخرد تا نقدینگی بازار بینبانکی را مدیریت کند.
مضاربه چیست و آیا سود تضمینی دارد؟
مضاربه عقدی است که یک طرف سرمایه میدهد و طرف دیگر با آن کار میکند و سود واقعی به نسبت توافقی تقسیم میشود. در مضاربهٔ واقعی سود قطعی و تضمینی وجود ندارد، پس وعدهٔ سود ثابت ماهانه با نام مضاربه نشانهٔ خطر است.
آیا اوراق با درآمد ثابت ضرر میکنند؟
اگر اوراق دولتی را تا سررسید نگه دارید، معمولاً همان بازده روز خرید را میگیرید. اما اگر نرخ سود بازار بالا برود و وسط راه بفروشید، ممکن است با زیان بفروشید. تورم بالاتر از بازده هم ارزش واقعی پولتان را کم میکند.
اوراق بهتر است یا صندوق درآمد ثابت؟
اگر تاریخ نیازتان به پول معلوم است، خرید مستقیم اوراقی با همان سررسید بازده را قفل میکند و کارمزد مدیریت ندارد. اگر مبلغ کم است، نقدشوندگی روزانه میخواهید یا وقت محاسبه ندارید، صندوق درآمد ثابت سادهتر و متنوعتر است.
جمعبندی
اوراق با درآمد ثابت ستون کمریسک هر سبد سرمایهگذاری است. اخزا سادهترین و نقدشوندهترین گزینهٔ دولتی است، مرابحه و اجاره برای درآمد دورهای مناسبترند و مضاربه سود قطعی ندارد. پیش از خرید، بازده تا سررسید را خودتان حساب کنید، سررسید را با نیازتان هماهنگ کنید و یادتان باشد قیمت اوراق با نرخ سود بازار تغییر میکند.