
صکوک چیست؟ انواع اوراق صکوک، سود و نحوهٔ خرید به زبان ساده

فهرست مطالب۱۱ بخش
- صکوک یعنی چه؟ معنی ساده و ریشهٔ کلمه
- صکوک چه فرقی با اوراق قرضه، سپرده بانکی و سهام دارد؟
- اوراق صکوک چطور منتشر میشود و چه کسانی در کارند؟
- انواع صکوک در بازار ایران
- صکوک اجاره
- صکوک مرابحه
- اوراق مشارکت
- صکوک مضاربه
- اوراق سلف
- انواع کمکاربردتر صکوک
- سود صکوک چطور حساب میشود؟
- سود اسمی (کوپن)
- بازده تا سررسید (YTM)
- چرا قیمت صکوک بالا و پایین میرود؟
- صکوک را از کجا بخریم؟ قدمبهقدم
- ریسکهای صکوک: این اوراق بیخطر نیست
- چکلیست پیش از خرید صکوک
- سه اشتباه رایج در خرید اوراق صکوک
- سوالات متداول
- جمعبندی
صکوک چیست؟ صکوک یعنی اوراق بهادار اسلامی؛ ورقههایی که شرکت یا دولت با فروششان از مردم پول جمع میکند و در عوض، سود معین و اصل پول را در تاریخ مشخص پس میدهد. فرقش با وام ساده این است که پشت هر ورقه یک دارایی یا یک معاملهٔ واقعی هست، مثل اجاره یا فروش اقساطی. اوراق اجاره، مرابحه، مشارکت، مضاربه و سلف همه نوعی صکوکاند.
اولین بار که این کلمه را میشنوید، احتمالاً فکر میکنید جمع «سکه» است. خیلیها همین فکر را میکنند. ولی صکوک هیچ ربطی به سکه ندارد. بیایید با هم قدمبهقدم ببینیم این ورقهها چیست، سودش از کجا میآید و اگر خواستید، چطور بخریدش.
صکوک یعنی چه؟ معنی ساده و ریشهٔ کلمه
«صکوک» جمع «صَک» است، یعنی سند یا نوشتهای که طلب کسی را نشان میدهد. جالب است بدانید کلمهٔ «چک» هم از همین ریشه است؛ عربها حرف «چ» ندارند و آن را «صک» گفتهاند. پس صکوک یعنی «سندها».
در دنیا وقتی دولت یا شرکتی پول لازم دارد، «اوراق قرضه» میفروشد. اوراق قرضه یعنی همان وام گرفتن از مردم با بهرهٔ ثابت. در فقه اسلامی بهرهٔ پول در برابر پول ربا حساب میشود. برای همین در ایران و کشورهای اسلامی ابزار دیگری ساختند که کار اوراق قرضه را بکند، ولی سودش از یک معاملهٔ واقعی بیاید. اسم این ابزار شد صکوک.
یک مثال روزمره: فرض کنید همسایهتان برای مغازهاش یخچال صنعتی میخواهد ولی پولش را ندارد. شما و چند همسایهٔ دیگر پول میگذارید، یخچال را میخرید و به او اجاره میدهید. او هر ماه اجاره میدهد و آخر کار یخچال را از شما میخرد. شما وام ندادهاید؛ یک دارایی خریدهاید و اجارهاش را گرفتهاید. صکوک اجاره دقیقاً همین است، فقط در اندازهٔ بزرگ و زیر نظر سازمان بورس و اوراق بهادار.
پس صکوک یعنی سندی که نشان میدهد شما سهمی مشاع (یعنی سهمی شریکی و تقسیمنشده) در یک دارایی یا یک معامله دارید و سودتان از همان دارایی میآید.
صکوک چه فرقی با اوراق قرضه، سپرده بانکی و سهام دارد؟
این پرسش را زیاد میشنوم. جدول زیر صکوک را کنار سه گزینهٔ آشنای دیگر میگذارد تا فرقها یکجا دیده شود.
| ویژگی | صکوک | اوراق قرضه (خارجی) | سپردهٔ بانکی | سهام |
|---|---|---|---|---|
| شما چه نقشی دارید؟ | مالک مشاع یک دارایی یا طرف یک معامله | وامدهنده | سپردهگذار بانک | شریک شرکت |
| سود از کجا میآید؟ | اجاره، فروش اقساطی یا سود طرح | بهرهٔ وام | سود سپرده که بانک تعیین میکند | سود و رشد شرکت |
| پشتوانه | دارایی یا معاملهٔ مشخص، و معمولاً ضامن | اعتبار ناشر | بانک | ندارد |
| سود از اول معلوم است؟ | در بیشتر انواع بله | بله | بله | نه |
| قبل از سررسید فروختنی است؟ | بله، در بورس یا فرابورس | بله | با شکستن سپرده و کم شدن سود | بله |
| ریسک | کم تا متوسط | کم تا متوسط | کم | زیاد |
مهمترین فرق صکوک با اوراق قرضه در «پشتوانه» است. در اوراق قرضه شما فقط به قول ناشر تکیه میکنید. در صکوک، پشت ورقه یک چیز واقعی هست. فرقش با سپردهٔ بانکی هم این است که صکوک را میشود هر روز در بازار فروخت، بی آنکه سود دورههای گذشته از دست برود. پس صکوک جایی میان سپرده و سهام مینشیند: آرامتر از سهام، انعطافپذیرتر از سپرده.
اوراق صکوک چطور منتشر میشود و چه کسانی در کارند؟
انتشار صکوک شبیه یک قرارداد چندنفره است. هر کس نقشی دارد و این نقشها را «ارکان» میگویند. اول اسمها را ساده کنیم:
- بانی: شرکت یا دستگاه دولتی که پول لازم دارد. همان همسایهای که یخچال میخواست.
- نهاد واسط (ناشر): شرکتی که فقط برای همین کار ساخته شده. اوراق را به نام سرمایهگذاران منتشر میکند، پول را جمع میکند و معامله را با بانی انجام میدهد. وکیل هر دو طرف است.
- رکن ضامن: معمولاً یک بانک یا شرکت معتبر که قول میدهد اگر بانی نتوانست بپردازد، سود و اصل را بپردازد. اگر بانی رتبهٔ اعتباری خوبی داشته باشد، گاهی ضامن لازم نیست.
- عامل فروش: کارگزاری یا تأمین سرمایهای که اوراق را در بازار به مردم عرضه میکند.
- عامل پرداخت: شرکت سپردهگذاری مرکزی اوراق بهادار، که سود هر دوره و اصل پول را به حساب دارندگان واریز میکند.
- متعهد پذیرهنویس: نهادی که قول میدهد اگر همهٔ اوراق در روز عرضه فروش نرفت، باقیاش را خودش بخرد.
- بازارگردان: نهادی که بعد از عرضه، هر روز خرید و فروش میکند تا هر کس خواست بتواند ورقهاش را بفروشد.
- مؤسسهٔ رتبهبندی اعتباری: نهادی که توان پرداخت بانی را میسنجد و به آن نمره میدهد.
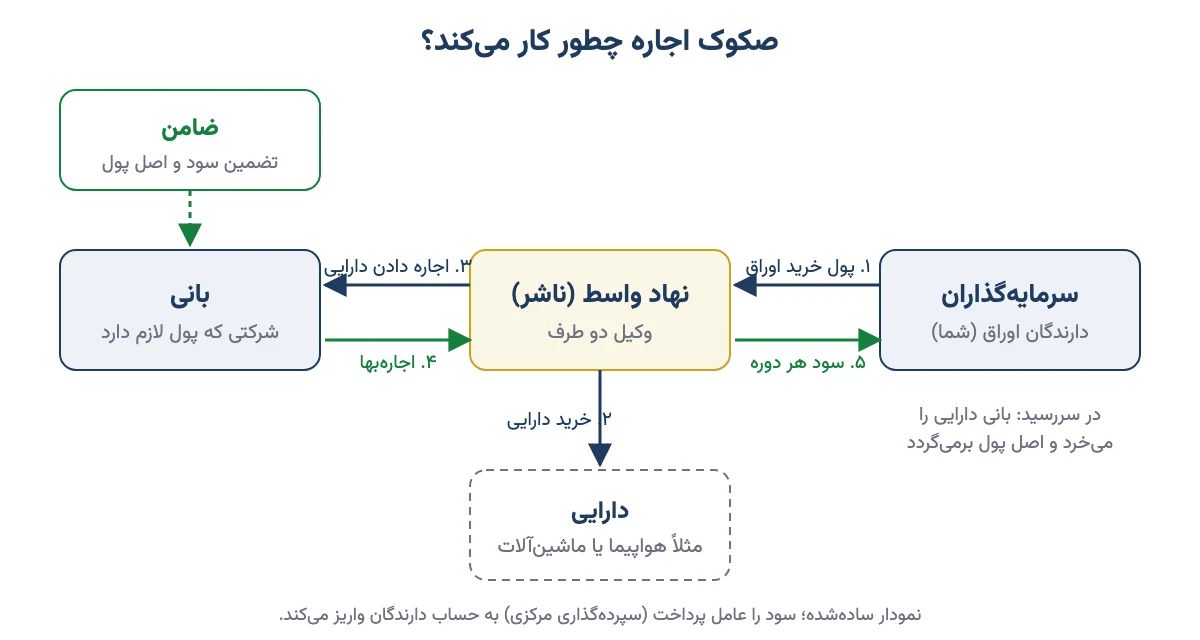
نمودار زیر مسیر پول و دارایی را در یک صکوک اجاره نشان میدهد. بقیهٔ انواع هم کموبیش همین الگو را دارند؛ فقط به جای «اجاره» عقد دیگری مینشیند.
قدمها به ترتیب اینطور است:
- بانی، مثلاً یک شرکت هواپیمایی، برای خرید چند فروند هواپیما پول لازم دارد و از سازمان بورس مجوز میگیرد.
- نهاد واسط اوراق را منتشر میکند و عامل فروش آن را در فرابورس به مردم عرضه میکند. مردم ورقه میخرند و پولشان جمع میشود.
- نهاد واسط با این پول هواپیماها را به وکالت از دارندگان اوراق میخرد. حالا هواپیماها بهصورت مشاع مال دارندگان اوراق است.
- نهاد واسط هواپیماها را به بانی اجاره میدهد. بانی هر چند ماه اجارهبها میپردازد و همین اجاره، سود دارندگان اوراق است.
- در سررسید، بانی هواپیماها را با مبلغ اسمی اوراق میخرد و اصل پول به سرمایهگذاران برمیگردد. در تمام این مدت ضامن پشت قضیه ایستاده است.
پس وقتی صکوک میخرید، در عمل با چند نهاد طرف هستید. ولی برای شما سه نام از همه مهمتر است: بانی، ضامن و تاریخ سررسید.
انواع صکوک در بازار ایران
صکوک را بر اساس عقد اسلامی پشت آن دستهبندی میکنند. جدول زیر پرکاربردترین انواع صکوک ایران را یکجا نشان میدهد.
| نوع صکوک | عقد پشت آن، به زبان ساده | سود دورهای | سود از اول قطعی است؟ | ناشر رایج |
|---|---|---|---|---|
| صکوک اجاره | دارایی را میخرید و به بانی اجاره میدهید | دارد | بله | شرکتها، دولت |
| صکوک مرابحه | کالا را نقد میخرید و قسطی و گرانتر به بانی میفروشید | دارد | بله | شرکتها، دولت |
| اوراق مشارکت | در یک طرح یا پروژه شریک میشوید | دارد (علیالحساب) | علیالحساب معلوم است، سود قطعی آخر طرح | شهرداریها، شرکتها |
| صکوک مضاربه | پول میدهید، بانی تجارت میکند، سود را تقسیم میکنید | متغیر | نه | شرکتها (کم) |
| اوراق سلف | کالا را امروز ارزانتر پیشخرید میکنید و بعداً تحویل میگیرید | ندارد | به قیمت کالا در آینده بستگی دارد | تولیدکنندگان کالا و انرژی |
| صکوک منفعت | حق استفاده از یک خدمت یا کالا را از حالا میخرید | ندارد | منفعت معلوم است | شرکتها |
| صکوک استصناع | سفارش ساخت چیزی را میدهید و پولش را مرحلهای میپردازید | دارد | بله | طرحهای عمرانی |
اگر فقط یک نکته از این جدول در ذهنتان بماند، این باشد: اجاره و مرابحه سود از پیش معلوم دارند و بیشترین حجم بازار را دارند. مضاربه و مشارکت به نتیجهٔ کار گره خوردهاند. حالا هر نوع را کمی بازتر کنیم.
صکوک اجاره
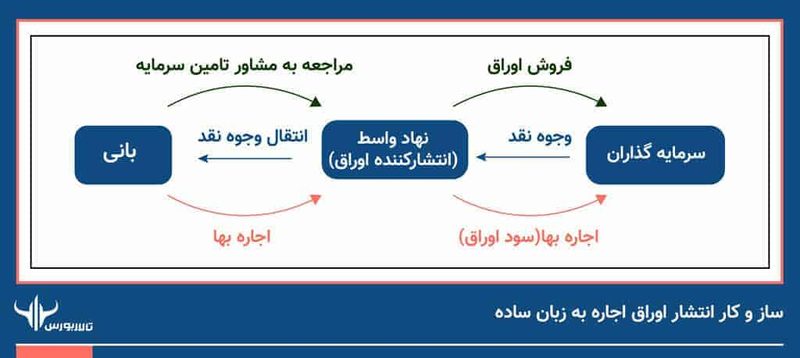
صکوک اجاره همان مثال هواپیما و یخچال است. سرمایهگذاران با هم داراییای را میخرند و به بانی اجاره میدهند. اجارهبها معمولاً هر سه ماه به حساب دارندگان میآید. در ایران اوراق اجاره اولین بار در سال ۱۳۸۹ منتشر شد. جزئیات و انواع آن را در مقالهٔ اوراق اجاره چیست؟ نوشتهایم.
صکوک مرابحه
مرابحه یعنی «فروش با سود معلوم». فروشنده میگوید این کالا برای من فلان قدر تمام شده و با فلان درصد سود به شما میفروشم. در اوراق مرابحه، نهاد واسط با پول مردم کالا یا مواد اولیهٔ بانی را نقد میخرد و قسطی، و کمی گرانتر، به خودش میفروشد. قسطهایی که بانی میدهد، سود شماست.
مثل خرید قسطی یخچال از فروشگاه است، با این فرق که این بار شما جای فروشگاه نشستهاید. دولت هم اوراق مرابحهٔ عام منتشر میکند که در بازار با نماد «اراد» شناخته میشود.
اوراق مشارکت
اوراق مشارکت قدیمیترین اوراق بدهی ایران است. با خریدش در یک طرح، مثلاً ساخت مترو یا یک ساختمان، شریک میشوید. در طول دوره سود علیالحساب میگیرید. علیالحساب یعنی سودی که فعلاً پرداخت میشود و بعداً حساب نهایی میشود. اگر در پایان سود واقعی طرح بیشتر بود، تفاوتش هم به شما میرسد.
صکوک مضاربه
در مضاربه یک طرف پول میدهد و طرف دیگر با آن تجارت میکند. سود واقعی به نسبتی که از اول توافق کردهاند تقسیم میشود. برای همین سود قطعی از پیش معلوم ندارد و ریسکش از اجاره و مرابحه بیشتر است.
یک هشدار مهم: اگر کسی بیرون از بورس و فرابورس به اسم «مضاربه» سود ماهانهٔ ثابت و تضمینی قول داد، به آن شک کنید. در مضاربهٔ واقعی سود تضمینی معنا ندارد. صکوک مجاز مجوز سازمان بورس دارد و در سامانهٔ کارگزاری نماد معاملاتی دارد.
اوراق سلف
سلف یعنی پیشخرید. شما امروز پول کالایی را میدهید که چند ماه بعد تحویل میشود و چون زودتر پول دادهاید، ارزانتر میخرید. تولیدکنندهها، بهویژه در نفت و پتروشیمی و فولاد، با این اوراق سرمایهٔ در گردش جمع میکنند. سازوکارش را در مقالهٔ اوراق سلف چیست؟ با مثال گفتهایم.
انواع کمکاربردتر صکوک
چند نوع دیگر هم در قانون و کتابها هست که در بازار کمتر میبینید:
- صکوک منفعت: حق استفاده از یک خدمت در آینده، مثلاً چند شب اقامت در یک هتل یا ساعت پرواز.
- صکوک استصناع: سفارش ساخت چیزی مشخص، مثل یک پل یا ساختمان، که پولش مرحلهای پرداخت میشود.
- صکوک جعاله: پول برای انجام کاری مشخص، مثل تعمیر یا طراحی، که در برابرش مزد معین پرداخت میشود.
- مزارعه و مساقات: شراکت در زمین کشاورزی و باغ؛ محصول بین صاحبان زمین یا باغ و کشاورز تقسیم میشود.
- اوراق خرید دین و اوراق رهنی: شرکتی طلبهای مدتدارش را کمتر از ارزش اسمی میفروشد؛ خریدار از تفاوت قیمت خرید و مبلغ دریافتی در سررسید سود میبرد.
- اوراق قرضالحسنه: بی سود، معمولاً برای کارهای خیر و عامالمنفعه.
اسناد خزانهٔ اسلامی یا «اخزا» را هم معمولاً در همین خانواده میآورند. اخزا اوراق بدون کوپن دولت است و سودش فاصلهٔ قیمت خرید تا مبلغ اسمی است. شرحش را در مقالهٔ اوراق خزانه اسلامی (اخزا) چیست؟ ببینید. مقایسهٔ همهٔ این اوراق با هم هم در راهنمای انواع اوراق با درآمد ثابت آمده است.
سود صکوک چطور حساب میشود؟
دو عدد را باید از هم جدا کنید: «سود اسمی» و «بازده تا سررسید». خیلیها این دو را یکی میگیرند و اشتباه میکنند.
سود اسمی (کوپن)
مبلغ اسمی بیشتر اوراق بازار ایران یک میلیون ریال است، یعنی ۱۰۰ هزار تومان (ریال را به تومان تبدیل کردهام). سود اسمی درصدی از همین مبلغ است که هر سال پرداخت میشود. به هر قسط سود دورهای «کوپن» میگویند.
بیایید با هم حساب کنیم. فرض کنیم اوراقی سود اسمی ۲۳٪ در سال دارد و هر سه ماه سود میدهد (این فقط مثال است):
- سود یک سال هر ورقه: ۱۰۰٬۰۰۰ × ۲۳٪ = ۲۳٬۰۰۰ تومان.
- سود هر سه ماه: ۲۳٬۰۰۰ ÷ ۴ = ۵٬۷۵۰ تومان.
- اگر ۱۰۰ ورقه داشته باشید (۱۰ میلیون تومان)، هر سه ماه حدود ۵۷۵ هزار تومان به حسابتان میآید.
بازده تا سررسید (YTM)
اوراق در بازار همیشه به قیمت اسمی خرید و فروش نمیشود. گاهی ارزانتر است، گاهی گرانتر. بازده تا سررسید یعنی اگر امروز با قیمت بازار بخرید و تا آخر نگه دارید، سالانه چند درصد سود میبرید. این مهمترین عدد برای مقایسهٔ اوراق با هم و با سپردهٔ بانکی است.
یک مثال ساده با اوراقی که کوپن ندارد: ورقهای که درست یک سال دیگر ۱۰۰ هزار تومان میپردازد، امروز ۷۵ هزار تومان قیمت دارد (مثال است). سود شما ۲۵ هزار تومان است. ۲۵ تقسیم بر ۷۵ میشود حدود ۳۳٪. پس بازده تا سررسید این ورقه حدود ۳۳٪ در سال است، حتی اگر کوپنی نداشته باشد.
برای اوراق کوپندار حساب کمی پیچیدهتر است، چون سودهای دورهای هم وارد میشود. لازم نیست خودتان فرمول را حل کنید؛ سایت فرابورس و سامانهٔ بیشتر کارگزاریها بازده تا سررسید هر نماد را نشان میدهند. مهم این است که بدانید دنبال کدام عدد بگردید.
چرا قیمت صکوک بالا و پایین میرود؟
یک زنجیرهٔ ساده: نرخ سود بانکی بالا برود، مردم سپرده را جذابتر میبینند. اوراق قدیمی با سود کمتر خریدار کمتری پیدا میکند. در نتیجه قیمتش پایین میآید تا بازدهاش به نرخهای تازه برسد. برعکسش هم درست است. برای همین اگر قبل از سررسید بفروشید، ممکن است کمی سود یا ضرر کنید. اگر تا سررسید نگه دارید، همان بازده روز خرید را میگیرید. اثر نرخ بهره بر بازار سرمایه را جداگانه توضیح دادهایم.
پس پیش از خرید، به جای نرخ کوپن، به بازده تا سررسید نگاه کنید و آن را با سود سپرده و تورم مقایسه کنید. سود بانکی را میتوانید با ماشینحساب سود بانکی حساب کنید تا مقایسه دقیق شود.
صکوک را از کجا بخریم؟ قدمبهقدم
صکوک را مثل سهم، از راه کارگزاری و در فرابورس یا بورس میخرند. اگر تا حالا سهم نخریدهاید، این قدمها را بروید:
- ثبتنام در سجام: سجام سامانهٔ احراز هویت بازار سرمایه است. راهنمایش در مقالهٔ سجام چیست؟ آمده است.
- گرفتن کد بورسی از یک کارگزاری: با کارگزاری قرارداد میبندید و کد معاملاتی میگیرید. برای مقایسهٔ کارگزاریها، بهترین کارگزاری بورس ۱۴۰۵ را ببینید.
- فعال کردن معاملات آنلاین: با نام کاربری کارگزاری وارد سامانهٔ معاملات برخط میشوید. روش کار در مقالهٔ معاملات آنلاین چیست؟ هست.
- شارژ حساب: پول را به حساب کارگزاری واریز میکنید.
- پیدا کردن نماد: نام نماد صکوک معمولاً نوع اوراق، نام بانی و تاریخ سررسید را با هم نشان میدهد. پیش از خرید، اطلاعیهٔ انتشار و صفحهٔ نماد را بخوانید.
- ثبت سفارش: تعداد و قیمت را وارد میکنید. یادتان باشد قیمت به ازای هر ورقه با مبلغ اسمی ۱۰۰ هزار تومانی مقایسه میشود.
راه دیگر شرکت در عرضهٔ اولیه یا پذیرهنویسی است. پذیرهنویسی یعنی خرید اوراق در همان روز انتشار، معمولاً به قیمت اسمی. زمانش در اطلاعیههای فرابورس اعلام میشود و سفارش را از همان سامانهٔ کارگزاری ثبت میکنید.
اگر حوصلهٔ انتخاب نماد و پیگیری سررسید را ندارید، صندوق درآمد ثابت راه سادهتری است. این صندوقها بیشتر پولشان را در همین صکوک و سپرده میگذارند و مدیر حرفهای انتخاب و جابهجایی را انجام میدهد. شما فقط واحد صندوق میخرید.
ریسکهای صکوک: این اوراق بیخطر نیست
صکوک آرام است، ولی بیخطر نیست. صادقانه بگویم، چهار ریسک را باید بشناسید:
- ریسک نکول: نکول یعنی بانی نتواند سود یا اصل پول را سر موعد بدهد. برای همین ضامن مهم است. اوراق دولتی کمترین ریسک نکول را دارند؛ در اوراق شرکتی، اعتبار بانی و ضامن را نگاه کنید.
- ریسک نرخ سود: اگر نرخ سود بازار بالا برود، قیمت اوراقی که دارید پایین میآید. اگر تا سررسید نگه دارید ضرری نمیکنید، ولی اگر وسط راه مجبور به فروش شوید، ممکن است زیان ببینید.
- ریسک نقدشوندگی: بعضی نمادها خریدار کمی دارند. یعنی وقتی بخواهید بفروشید، شاید به قیمت دلخواه کسی نخرد.
- ریسک تورم: سود صکوک ثابت است، ولی تورم ثابت نیست. اگر تورم از بازده تا سررسید بیشتر شود، ارزش واقعی پولتان کم میشود؛ مثل لیوان شیری که هر سال بخشی از آن آب میشود.
پس صکوک برای پولی مناسب است که تا سررسید به آن نیاز ندارید و میخواهید آرام رشد کند، نه برای سود بزرگ و سریع.
چکلیست پیش از خرید صکوک
پیش از هر خرید، این پنج سؤال را از خودتان بپرسید:
- بانی کیست و ضامن کدام نهاد است؟
- تاریخ سررسید کی است و آیا تا آن روز به این پول نیاز دارم؟
- بازده تا سررسید چند درصد است و با سود سپرده و تورم چه نسبتی دارد؟
- هر چند وقت یک بار سود میدهد و تاریخ پرداخت بعدی کی است؟
- حجم معاملات روزانهاش چقدر است؛ اگر لازم شد، میتوانم راحت بفروشم؟
سه اشتباه رایج در خرید اوراق صکوک
- یکی گرفتن نرخ کوپن و بازده: ورقهای با کوپن ۲۳٪ اگر گرانتر از اسمی خریده شود، بازده واقعیاش کمتر از ۲۳٪ است. همیشه بازده تا سررسید را ببینید.
- ندیدن تاریخ سررسید: بعضیها اوراق بلندمدت میخرند و چند ماه بعد پول لازم میشوند. فروش زودهنگام در زمان بالا رفتن نرخها ضرر میزند.
- اعتماد به هر چیزی که اسمش «صکوک» یا «مضاربه» است: اوراق واقعی نماد دارد و در بورس یا فرابورس معامله میشود. هر وعدهٔ سود تضمینی بیرون از بازار رسمی را جدی بررسی کنید.
پس دفعهٔ بعد که اسم صکوک را شنیدید، سه چیز را بپرسید: بانی و ضامن کیست، سررسید کی است و بازده تا سررسید چند درصد. تصمیم نهایی با خودتان.
سوالات متداول
صکوک یعنی چه؟
صکوک جمع صک به معنی سند است و به اوراق بهادار اسلامی گفته میشود. دارندهٔ صکوک سهمی مشاع در یک دارایی یا یک معاملهٔ واقعی مثل اجاره یا فروش اقساطی دارد و سودش از همان معامله میآید، نه از بهرهٔ وام.
انواع صکوک کداماند؟
پرکاربردترین انواع صکوک در ایران صکوک اجاره، مرابحه، مشارکت، مضاربه و سلف هستند. صکوک منفعت، استصناع، جعاله، مزارعه، مساقات، خرید دین و قرضالحسنه هم وجود دارند ولی کمتر منتشر میشوند. اخزا را هم معمولاً در همین خانواده میآورند.
صکوک چه فرقی با اوراق قرضه دارد؟
در اوراق قرضه شما به ناشر وام میدهید و بهره میگیرید. در صکوک شما مالک مشاع یک دارایی یا طرف یک معاملهٔ واقعی هستید و سودتان از اجاره، فروش اقساطی یا سود طرح میآید. پشتوانهٔ صکوک یک دارایی مشخص است، نه فقط اعتبار ناشر.
صکوک را از کجا بخریم؟
صکوک در فرابورس و بورس معامله میشود. باید در سجام ثبتنام کنید، از یک کارگزاری کد بورسی بگیرید و از سامانهٔ معاملات آنلاین نماد اوراق را بخرید. راه سادهتر خرید واحد صندوقهای درآمد ثابت است که بیشتر در همین اوراق سرمایهگذاری میکنند.
سود صکوک چقدر است و کی پرداخت میشود؟
سود اسمی هر سری در اطلاعیهٔ انتشارش اعلام میشود و بیشتر اوراق کوپندار هر سه ماه سود میدهند. ولی سود واقعی شما به قیمت خرید بستگی دارد. برای همین باید بازده تا سررسید را ببینید که در سایت فرابورس و سامانهٔ کارگزاریها نمایش داده میشود.
آیا صکوک ضرر دارد؟
اگر تا سررسید نگه دارید و بانی یا ضامن تعهدش را انجام دهد، همان بازده روز خرید را میگیرید. ولی اگر وسط راه و پس از بالا رفتن نرخ سود بفروشید، ممکن است ضرر کنید. ریسک نکول بانی و عقب ماندن سود از تورم هم وجود دارد.
صکوک حلال است؟
صکوک برای همین طراحی شده که با فقه اسلامی سازگار باشد و صکوک منتشرشده در بازار سرمایهٔ ایران پیش از انتشار به تأیید کمیتهٔ فقهی سازمان بورس میرسد. سودش از یک معاملهٔ واقعی مثل اجاره یا فروش اقساطی میآید، نه از بهرهٔ پول.
بانی و ناشر در صکوک چه فرقی دارند؟
بانی شرکت یا دستگاهی است که پول لازم دارد و اوراق به نفع او منتشر میشود. ناشر یا نهاد واسط شرکتی است که اوراق را به نام سرمایهگذاران منتشر میکند، پول را جمع میکند و معاملهٔ اسلامی را با بانی انجام میدهد.
جمعبندی
صکوک همان کاری را میکند که اوراق قرضه در دنیا میکند، ولی سودش از یک معاملهٔ واقعی میآید. اجاره و مرابحه سود از پیش معلوم دارند، مشارکت و مضاربه به نتیجهٔ طرح بستهاند و سلف پیشخرید کالاست. برای خرید، بازده تا سررسید، سررسید و ضامن سه عدد کلیدیاند. اگر میخواهید اوراق را کنار سهام و طلا در سبد خود بچینید، از تابلوی بازار شروع کنید و هر تصمیم را با همین چکلیست بسنجید.
عالی بود