
نسبت مالکانه و نسبتهای اهرمی؛ فرمول، تفسیر و مثال در بورس
فهرست مطالب۱۳ بخش
- نسبت مالکانه چیست؟ با یک مثالِ خانگی
- فرمول نسبت مالکانه و نحوهٔ محاسبه
- مثالِ عددی قدمبهقدم
- عددها را از کجای کدال برداریم؟
- نسبت مالکانهٔ خوب چند درصد است؟
- فرق نسبت مالکانه و نسبت بدهی چیست؟
- نسبتهای اهرمی دیگر: فرمول و تفسیرِ هر کدام
- نسبت بدهی به حقوق صاحبان سهام
- ضریب مالکانه یا اهرم مالی
- نسبت بدهی بلندمدت و نسبت بدهی جاری به حقوق صاحبان سهام
- نسبت دارایی ثابت به حقوق صاحبان سهام
- نسبت پوشش بهره
- اهرم مالی؛ شمشیرِ دولبه با یک مثالِ عددی
- نسبت مالکانه در کدام صنعتها پایین است؟
- سه دامِ نسبت مالکانه در بورس ایران
- ۱. تورم و تجدید ارزیابی
- ۲. افزایش سرمایه از کدام محل؟
- ۳. زیانِ انباشته، ماده ۱۴۱ و حقوق مالکانهٔ منفی
- ساختار سرمایه، هزینهٔ بدهی و WACC به زبانِ ساده
- اشتباههای رایج در خواندنِ نسبت مالکانه
- چکلیستِ پنجدقیقهایِ ساختار سرمایه پیش از خرید سهم
- سوالات متداول
- جمعبندی: نسبت مالکانه را چطور به کار ببریم؟
خیلیها سهمی را میخرند و نمیدانند شرکت چقدر بدهکار است. نسبت مالکانه همین را با یک عدد نشان میدهد: چند درصد از داراییهای شرکت مالِ خودِ سهامداران است و چند درصدش با پولِ قرضی خریده شده. فرمولش ساده است: حقوق صاحبان سهام تقسیم بر کل داراییها. هر چه این عدد بالاتر باشد، شرکت به بدهی وابستگیِ کمتری دارد.
نسبت مالکانه یکی از «نسبتهای اهرمی» است؛ خانوادهای از نسبتهای مالی که ساختار سرمایهٔ شرکت را میسنجند. یعنی میگویند شرکت پولِ کارش را از کجا آورده: از جیبِ صاحبانش یا از وام و طلبِ دیگران. در این راهنما فرمولها را با مثالِ عددی حساب میکنیم، میگوییم عددِ خوب چند است، و نشان میدهیم کجای گزارشهای کدال پیدایشان کنید.
نسبت مالکانه چیست؟ با یک مثالِ خانگی
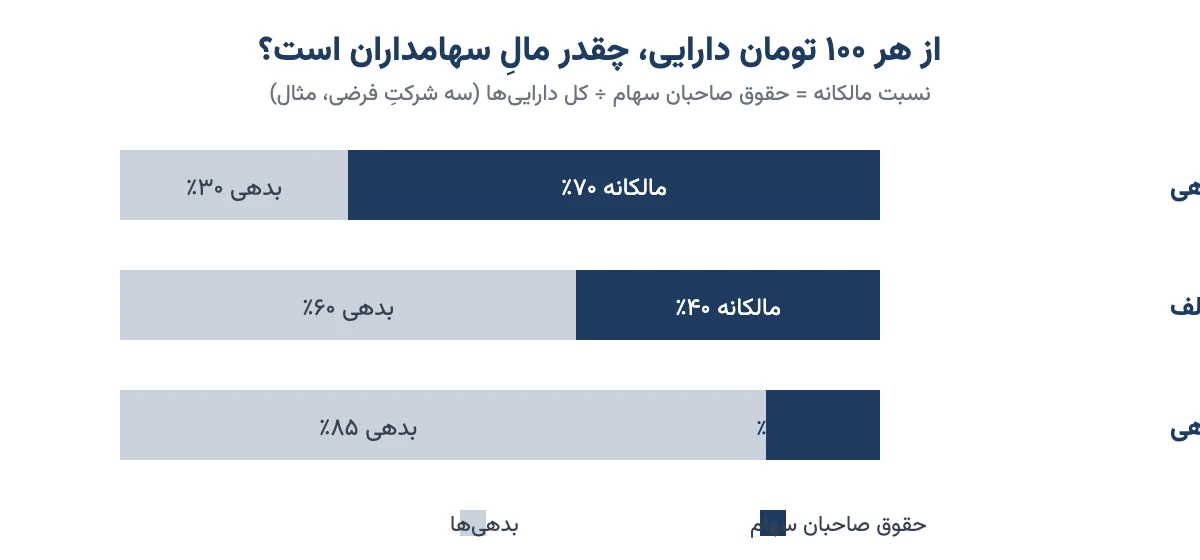
فرض کنید خانهای خریدهاید که ۱ میلیارد تومان میارزد. ۷۰۰ میلیونش را خودتان دادهاید و ۳۰۰ میلیونش وامِ بانک است. اگر کسی بپرسد «چقدر از این خانه واقعاً مالِ شماست؟»، جواب ۷۰٪ است. این همان نسبت مالکانهٔ شماست.
شرکتها هم همینطورند. هر چیزی که شرکت دارد (کارخانه، زمین، موجودیِ انبار، پولِ بانک، طلبش از مشتری) «دارایی» است. این داراییها از دو جا پول گرفتهاند:
- بدهیها: وامِ بانک، طلبِ تأمینکنندهها، مالیاتِ پرداختنشده، پیشدریافت از مشتری. یعنی پولی که باید روزی پس داده شود.
- حقوق صاحبان سهام (حقوق مالکانه): سرمایهای که سهامداران گذاشتهاند، بهاضافهٔ سودهایی که شرکت تقسیم نکرده و نگه داشته. یعنی آنچه بعد از پس دادنِ همهٔ بدهیها برای صاحبان میماند.
معادلهٔ اصلیِ ترازنامه همین را میگوید: داراییها برابر است با بدهیها بهاضافهٔ حقوق صاحبان سهام. نسبت مالکانه فقط میپرسد سهمِ صاحبان از این کیک چقدر است. پس هر وقت این اسم را شنیدید، یادِ همان خانه و وامش بیفتید.
فرمول نسبت مالکانه و نحوهٔ محاسبه
فرمول یک خط است:
نسبت مالکانه = حقوق صاحبان سهام ÷ جمع داراییها × ۱۰۰
حواستان باشد که صورت و مخرج جابهجا نشود. در بعضی متنها، حتی در نسخهٔ قدیمِ همین صفحه، فرمول وارونه نوشته شده بود. حقوق صاحبان سهام همیشه بالای کسر است؛ برای همین نسبت مالکانه هیچوقت از ۱۰۰٪ بیشتر نمیشود.
مثالِ عددی قدمبهقدم
بیایید با هم یک شرکتِ فرضی را حساب کنیم. اسمش را «شرکتِ الف» میگذاریم. عددها مثالاند و به تومان گرد شدهاند.
- جمع داراییها را از ترازنامه برمیداریم: ۱۰ هزار میلیارد تومان (یعنی ۱۰ همت).
- جمع بدهیها را برمیداریم: ۶ هزار میلیارد تومان.
- حقوق صاحبان سهام را میخوانیم یا خودمان حساب میکنیم: ۱۰ منهای ۶ میشود ۴ هزار میلیارد تومان.
- تقسیم میکنیم: ۴ ÷ ۱۰ = ۰٫۴، یعنی نسبت مالکانه ۴۰٪.
این عدد به زبانِ ساده یعنی از هر ۱۰۰ تومان دارایی، ۴۰ تومانش مالِ سهامداران است و ۶۰ تومانش را دیگران قرض دادهاند. اگر فردا شرکت همهٔ داراییاش را به همان قیمتِ دفتری بفروشد و بدهیها را بدهد، ۴۰٪ برای صاحبان میماند. برای یک کارخانهٔ معمولی این کمی پایین است؛ جلوتر میگوییم چرا.
عددها را از کجای کدال برداریم؟
صورتهای مالیِ همهٔ شرکتهای بورسی در سایت کدال منتشر میشود. از سال ۱۳۹۸ با استانداردِ تازهٔ حسابداری، اسمِ «ترازنامه» در گزارشها «صورت وضعیت مالی» شده است. این سه سطر را در آن پیدا کنید:
- جمع داراییها: پایینِ بخشِ داراییها.
- جمع حقوق مالکانه: در گزارشهای تازه همین عنوان آمده؛ همان حقوق صاحبان سهام است.
- جمع بدهیها: جمعِ بدهیهای جاری و غیرجاری.
سه نکتهٔ کوچک ولی مهم. اول، گزارشِ سالانهٔ حسابرسیشده را مبنا بگذارید، نه گزارشِ میاندورهایِ حسابرسینشده. دوم، اگر شرکت زیرمجموعه دارد، صورتِ تلفیقی تصویرِ کاملتری از کلِ گروه میدهد. سوم، عددها در کدال معمولاً به میلیون ریال است؛ برای تبدیل به تومان یک صفر کم کنید. پس قبل از هر حسابی، واحدِ جدول را نگاه کنید.
نسبت مالکانهٔ خوب چند درصد است؟
جوابِ کوتاه: برای بیشترِ شرکتهای تولیدی، بالای ۵۰٪ خیالراحت است، ۳۰ تا ۵۰٪ قابلقبول ولی نیازمندِ دقت، و زیر ۳۰٪ زنگِ خطر. ولی این عددها قانون نیستند. معیارِ اصلی مقایسه با شرکتهای همان صنعت است.
جدولِ زیر یک راهنمای کلی برای شرکتهای تولیدی است، نه بانکها و لیزینگها:
| نسبت مالکانه | نسبت بدهی | تفسیر |
|---|---|---|
| بالای ۶۰٪ | زیر ۴۰٪ | محافظهکار و کمریسک؛ شاید از فرصتِ وام برای رشد کم استفاده کند |
| ۴۰ تا ۶۰٪ | ۴۰ تا ۶۰٪ | متعادل؛ وضعیتِ بیشترِ شرکتهای سالم |
| ۳۰ تا ۴۰٪ | ۶۰ تا ۷۰٪ | اهرمِ بالا؛ باید توانِ پرداختِ بهره را جدا بسنجید |
| زیر ۳۰٪ | بالای ۷۰٪ | پرریسک؛ با یک سالِ بد سودِ سهامداران میتواند کاملاً از بین برود |
| منفی | بیش از ۱۰۰٪ | بدهی از کلِ دارایی بیشتر است؛ شرکت روی کاغذ ورشکسته است |
جالب است بدانید خودِ بورس هم به این عدد نگاه میکند. طبق دستورالعملِ پذیرش، برای نشستن در تابلوی اصلیِ بازارِ اولِ بورس تهران، نسبتِ حقوق صاحبان سهام به کل داراییها دستکم ۳۰٪ خواسته شده و برای بازارِ دوم دستکم ۱۵٪. این شرطها گاهبهگاه بازنگری میشوند، ولی پیامشان روشن است: زیر ۳۰٪ یعنی شرکت به بدهی تکیهٔ زیادی دارد.
پس عدد را هیچوقت تنها نبینید. نسبت مالکانهٔ ۳۵٪ برای یک پیمانکار عادی است و برای یک پتروشیمی جای سؤال دارد.
فرق نسبت مالکانه و نسبت بدهی چیست؟
این دو دو رویِ یک سکهاند. نسبت بدهی میگوید چند درصد از داراییها با پولِ قرضی خریده شده:
نسبت بدهی = جمع بدهیها ÷ جمع داراییها × ۱۰۰
چون داراییها همیشه برابرِ بدهیها بهاضافهٔ حقوق صاحبان سهام است، این دو نسبت با هم ۱۰۰٪ میشوند. در شرکتِ الف نسبت مالکانه ۴۰٪ بود، پس نسبت بدهی ۶۰٪ است. یکی را که بدانید، دیگری را هم میدانید.
فرقشان فقط در زاویهٔ نگاه است. بانک و طلبکار بیشتر به نسبت بدهی نگاه میکنند، چون میخواهند بدانند پولشان برمیگردد یا نه. سهامدار بیشتر به نسبت مالکانه نگاه میکند، چون میخواهد بداند چه سهمی از شرکت واقعاً مالِ اوست. پس اگر سایتی یکی را گزارش کرد و دیگری را نه، با یک تفریق از ۱۰۰ کارتان راه میافتد.
نسبتهای اهرمی دیگر: فرمول و تفسیرِ هر کدام
نسبت مالکانه و نسبت بدهی مهمترین نسبتهای اهرمیاند، ولی تنها نیستند. چند نسبتِ دیگر همین تصویر را از زاویههای دیگر نشان میدهند. جدولِ زیر همه را کنارِ هم گذاشته و برای شرکتِ الف حساب کرده است:
| نسبت | فرمول | شرکتِ الف | بالاتر یعنی |
|---|---|---|---|
| نسبت مالکانه | حقوق صاحبان سهام ÷ کل داراییها | ۴۰٪ | ریسکِ مالیِ کمتر |
| نسبت بدهی | کل بدهیها ÷ کل داراییها | ۶۰٪ | ریسکِ مالیِ بیشتر |
| نسبت بدهی به حقوق صاحبان سهام | کل بدهیها ÷ حقوق صاحبان سهام | ۱٫۵ | وابستگیِ بیشتر به طلبکاران |
| ضریب مالکانه (اهرم مالی) | کل داراییها ÷ حقوق صاحبان سهام | ۲٫۵ | اهرمِ بیشتر |
| نسبت بدهی بلندمدت به حقوق صاحبان سهام | بدهیهای غیرجاری ÷ حقوق صاحبان سهام | بسته به ترکیبِ بدهی | تعهدِ بلندمدتِ سنگینتر |
| نسبت دارایی ثابت به حقوق صاحبان سهام | داراییهای ثابت ÷ حقوق صاحبان سهام | بسته به داراییها | بخشی از کارخانه با پولِ قرضی خریده شده |
| نسبت پوشش بهره | سود عملیاتی ÷ هزینهٔ بهره | از صورت سود و زیان | توانِ بیشتر برای پرداختِ بهره |
بیایید مهمترینهایشان را یکییکی باز کنیم.
نسبت بدهی به حقوق صاحبان سهام
این نسبت میگوید به ازای هر ۱ تومانِ سهامداران، شرکت چند تومان بدهکار است. در شرکتِ الف ۶ تقسیم بر ۴ میشود ۱٫۵؛ یعنی طلبکاران یکونیم برابرِ صاحبان پول در شرکت دارند. عدد زیر ۱ یعنی پولِ صاحبان بیشتر از پولِ طلبکاران است.
در متنِ قدیمِ همین صفحه نوشته بودیم بالا بودنِ این عدد یعنی قدرتِ سهامداران بیشتر است. درستش برعکس است: هر چه بالاتر، سهمِ طلبکاران بیشتر و ریسکِ سهامدار بالاتر.
ضریب مالکانه یا اهرم مالی
ضریب مالکانه وارونهٔ نسبت مالکانه است: کل داراییها تقسیم بر حقوق صاحبان سهام. در شرکتِ الف ۱۰ ÷ ۴ = ۲٫۵. یعنی شرکت با هر ۱ تومان پولِ خودش، ۲٫۵ تومان دارایی را میچرخاند.
این عدد در تحلیلِ دوپونت هم میآید: بازده حقوق صاحبان سهام (ROE) برابر است با بازده داراییها (ROA) ضرب در همین ضریب. برای همین یک ROEِ خیرهکننده گاهی فقط حاصلِ بدهیِ زیاد است، نه مدیریتِ عالی.
نسبت بدهی بلندمدت و نسبت بدهی جاری به حقوق صاحبان سهام
همهٔ بدهیها یکجور نیستند. بدهیِ جاری یعنی چیزی که باید ظرفِ یک سال پرداخت شود. بدهیِ بلندمدت (غیرجاری) سررسیدِ دورتری دارد. اگر بیشترِ بدهیِ شرکت جاری باشد و پولِ نقدش کم، حتی با نسبت مالکانهٔ معقول هم ممکن است در پرداخت گیر کند.
برای همین این دو نسبت را کنارِ سرمایه در گردش و نسبت جاری ببینید. بدهیِ بلندمدت، اگر صرفِ طرحِ توسعهٔ سودده شده باشد، معمولاً نگرانیِ کمتری دارد.
نسبت دارایی ثابت به حقوق صاحبان سهام
دارایی ثابت یعنی زمین، ساختمان و ماشینآلات؛ چیزهایی که بهسادگی نقد نمیشوند. اگر این نسبت از ۱ بیشتر باشد، یعنی بخشی از کارخانه با پولِ قرضی خریده شده است. این خودش بد نیست، به شرطی که آن بدهی بلندمدت باشد. خریدنِ ماشینآلات با وامِ کوتاهمدت مثلِ خریدنِ خانه با قرضِ یکماهه است.
نسبت پوشش بهره
نسبتهای بالا همه از ترازنامه میآیند و میگویند بدهی چقدر است. نسبت پوشش بهره میگوید شرکت از پسِ پرداختِ بهرهٔ آن برمیآید یا نه. فرمولش سود عملیاتی تقسیم بر هزینهٔ مالی (بهره) است و هر دو عدد در صورت سود و زیان آمدهاند.
اگر سود عملیاتی ۵۰۰ میلیارد تومان باشد و هزینهٔ مالی ۱۰۰ میلیارد، پوشش بهره ۵ است؛ یعنی سود ۵ برابرِ بهره است و جای نگرانی نیست. عددِ زیر ۲ یعنی یک سالِ بد کافی است تا سود صرفِ بهره شود. زیر ۱ یعنی همین الان سودِ عملیاتی کفافِ بهره را نمیدهد. پس شرکتی با نسبت مالکانهٔ معمولی ولی پوشش بهرهٔ ضعیف، از آنچه به نظر میرسد پرریسکتر است.
اهرم مالی؛ شمشیرِ دولبه با یک مثالِ عددی
شاید بپرسید: اگر بدهی اینقدر ریسک دارد، چرا شرکتها اصلاً وام میگیرند؟ چون بدهی سود را بزرگتر میکند. به این «اهرم مالی» میگویند. مشکل اینجاست که زیان را هم بزرگتر میکند.
بیایید دو شرکتِ فرضیِ کاملاً شبیه را با هم مقایسه کنیم. هر دو ۱۰۰ میلیارد تومان دارایی دارند. شرکتِ «ب» همه را با پولِ سهامداران خریده (نسبت مالکانه ۱۰۰٪). شرکتِ «ج» نصفش را وام گرفته با سودِ ۲۵٪ در سال (نسبت مالکانه ۵۰٪). برای سادگی مالیات را کنار میگذاریم.
| شرح | ب، سالِ خوب | ج، سالِ خوب | ب، سالِ بد | ج، سالِ بد |
|---|---|---|---|---|
| سود عملیاتی (۳۰٪ یا ۱۰٪ دارایی) | ۳۰ | ۳۰ | ۱۰ | ۱۰ |
| بهرهٔ ۵۰ میلیارد وام با نرخِ ۲۵٪ | ۰ | ۱۲٫۵ | ۰ | ۱۲٫۵ |
| سودِ خالصِ سهامداران | ۳۰ | ۱۷٫۵ | ۱۰ | منفی ۲٫۵ |
| پولِ سهامداران | ۱۰۰ | ۵۰ | ۱۰۰ | ۵۰ |
| بازده حقوق صاحبان سهام | ۳۰٪ | ۳۵٪ | ۱۰٪ | منفی ۵٪ |
| نسبت پوشش بهره | ندارد | ۲٫۴ | ندارد | ۰٫۸ |
در سالِ خوب، سهامدارانِ شرکتِ ج بیشتر سود کردهاند، چون داراییها ۳۰٪ درآمد داشتند و وام فقط ۲۵٪ هزینه. در سالِ بد ورق برگشت: شرکتِ ب هنوز ۱۰٪ سود دارد، ولی شرکتِ ج زیانده شده. بانک بهرهاش را میخواهد، چه سالِ خوب باشد چه بد.
قاعدهاش این است: اهرم فقط وقتی به نفعِ سهامدار است که بازدهِ داراییها از نرخِ بهرهٔ وام بیشتر باشد. در ایران که نرخ بهره و سودِ تسهیلاتِ بانکی سالهاست بالای ۲۰٪ مانده، این شرط برای خیلی از شرکتها سخت است. پس در اقتصادِ ما بدهیِ سنگین معمولاً گرانتر از آن است که روی کاغذ به نظر میرسد.
نسبت مالکانه در کدام صنعتها پایین است؟
هر صنعت ساختار سرمایهٔ خودش را دارد. بعضیها ذاتاً با پولِ دیگران کار میکنند و نسبت مالکانهٔ پایین برایشان عادی است. جدولِ زیر یک تصویرِ کلی و تقریبی است، نه عددِ دقیقِ هر شرکت:
| صنعت | نسبت مالکانهٔ رایج | چرا |
|---|---|---|
| بانکها | بسیار پایین، معمولاً زیر ۱۰٪ | سپردهٔ مردم بدهیِ بانک است؛ کارِ بانک اصلاً جابهجاییِ پولِ دیگران است |
| لیزینگها | پایین | با وام و اوراق پول میگیرند و به مشتری قسطی میدهند |
| خودروسازی | پایین، گاهی منفی | سالها قیمتگذاریِ دستوری، زیانِ انباشته و بدهیِ سنگین به قطعهسازها |
| انبوهسازی و پیمانکاری | پایین تا متوسط | پیشفروش و پیشدریافت از خریدار در حسابها بدهی ثبت میشود |
| دارویی | متوسط | وامِ بانکی برای سرمایه در گردش و طلبهای دیروصول از پخش و بیمهها |
| پتروشیمی، فولاد و معدنیِ بزرگ | معمولاً بالا | سودِ نقدیِ زیاد و فروشِ صادراتی؛ نیازِ کمتر به وامِ جاری |
| شرکتهای سرمایهگذاری و هلدینگها | معمولاً بالا | داراییشان بیشتر سهامِ شرکتهای دیگر است و کمتر وام میگیرند |
برای همین مقایسهٔ یک بانک با یک پتروشیمی از روی نسبت مالکانه بیمعناست. بانکِ سالم هم نسبت مالکانهٔ تکرقمی دارد؛ برای بانکها معیارِ درست «نسبت کفایت سرمایه» است که بانک مرکزی بر آن نظارت میکند. پس همیشه یک شرکت را با همصنعتیهایش و با سالهای گذشتهٔ خودش بسنجید.
سه دامِ نسبت مالکانه در بورس ایران
تا اینجا فرمول ساده بود. ولی در بازارِ ما چند چیز این عدد را گولزننده میکند که در متنهای ترجمهای کمتر به آن اشاره میشود.
۱. تورم و تجدید ارزیابی
داراییها در ترازنامه معمولاً با قیمتِ روزِ خرید ثبت میشوند. کارخانهای که ده سال پیش ساخته شده، در دفترها با قیمتِ ده سال پیش نشسته است. در تورمِ ایران، این یعنی دارایی و حقوق مالکانه هر دو خیلی کمتر از ارزشِ واقعی نشان داده میشوند.
بعضی شرکتها داراییهایشان را «تجدید ارزیابی» میکنند؛ یعنی کارشناس قیمتِ روزشان را تعیین میکند و مازادش به حقوق مالکانه اضافه میشود. در نتیجه نسبت مالکانه یکشبه بالا میرود، بیآنکه یک ریال پولِ تازه وارد شرکت شده باشد. پس اگر نسبت مالکانه ناگهان جهش کرد، اول ببینید تجدید ارزیابی شده یا نه. مقایسهٔ شرکتی که تجدید ارزیابی کرده با شرکتی که نکرده هم منصفانه نیست.
۲. افزایش سرمایه از کدام محل؟
افزایش سرمایه از محلِ آوردهٔ نقدیِ سهامداران پولِ واقعی وارد شرکت میکند و نسبت مالکانه را بالا میبرد. افزایش سرمایه از محلِ سودِ انباشته یا اندوختهها فقط عددها را درونِ حقوق مالکانه جابهجا میکند و نسبت را تغییر نمیدهد. اگر بدهیِ طلبکاران به سهام تبدیل شود (از محلِ مطالبات)، بدهی کم و حقوق مالکانه زیاد میشود. پس پیش از ذوقزدگی، محلِ افزایش سرمایه را بخوانید.
۳. زیانِ انباشته، ماده ۱۴۱ و حقوق مالکانهٔ منفی
زیان از حقوق مالکانه کم میشود. اگر شرکت چند سال پشتِ سرِ هم زیان بدهد، حقوق مالکانه آب میرود و حتی منفی میشود. طبقِ ماده ۱۴۱ لایحهٔ اصلاحیِ قانون تجارت، اگر زیانِ انباشته به نصفِ سرمایهٔ ثبتشده برسد، هیئتمدیره باید مجمع عمومی فوقالعاده را برای تصمیم دربارهٔ انحلال یا بقای شرکت دعوت کند.
حقوق مالکانهٔ منفی یعنی ارزش دفتری هر سهم زیرِ صفر است؛ روی کاغذ، اگر همهچیز فروخته شود، چیزی به سهامدار نمیرسد. این شرکتها گاهی با خبرِ خوب جهشهای تند دارند، ولی ریسکشان را باید شناخت. برای اینکه بدانید قیمت سهم تا کجا میتواند بریزد، بدهیها اولین جایی است که باید نگاه کنید.
ساختار سرمایه، هزینهٔ بدهی و WACC به زبانِ ساده
ساختار سرمایه یعنی ترکیبِ پولی که شرکت با آن کار میکند: چقدر از سهامداران و چقدر از طلبکاران. هر دو پول هزینه دارند. هزینهٔ بدهی همان بهرهٔ وام است. هزینهٔ پولِ سهامداران سودی است که انتظار دارند؛ چون ریسکِ بیشتری میکنند، معمولاً از بهرهٔ بانک گرانتر است.
میانگینِ وزنیِ این دو هزینه را WACC (میانگینِ موزونِ هزینهٔ سرمایه) میگویند. مثل این است که بپرسید پولی که شرکت در کار دارد، روی هم رفته سالی چند درصد برایش آب میخورد. شرکتی ارزش میسازد که بازدهِ داراییهایش از این عدد بیشتر باشد. در ارزشگذاری سهام با روشِ جریانِ نقدیِ تنزیلشده، همین WACC نرخِ تنزیل است.
نظریهٔ مودیلیانی و میلر، دو اقتصاددانِ برندهٔ نوبل، میگوید در دنیایی بیمالیات و بیهزینهٔ ورشکستگی، ترکیبِ بدهی و سرمایه ارزشِ شرکت را عوض نمیکند. دنیای واقعی اینطور نیست. بهرهٔ وام هزینه حساب میشود و مالیات را کم میکند، که به نفعِ بدهی است. در مقابل، بدهیِ زیاد خطرِ ورشکستگی را بالا میبرد. پس هر شرکت یک نقطهٔ تعادل دارد؛ نه بیبدهی بودن همیشه بهترین است، نه بدهیِ زیاد.
اشتباههای رایج در خواندنِ نسبت مالکانه
- جابهجا نوشتنِ فرمول. حقوق صاحبان سهام بالای کسر است. اگر عددتان بیشتر از ۱۰۰٪ شد، فرمول را وارونه زدهاید.
- مقایسهٔ صنعتهای بیربط. نسبت مالکانهٔ بانک و پتروشیمی هیچوقت شبیه نمیشود.
- نگاه به یک سال. روندِ سه تا پنج سال مهمتر از عددِ امسال است. نسبت مالکانهای که هر سال پایینتر میرود، داستانِ نگرانکنندهای تعریف میکند.
- فراموش کردنِ نوعِ بدهی. پیشدریافت از مشتری هم بدهی است، ولی خبرِ خوبی است؛ یعنی مشتری پیشپیش پول داده. وامِ بانکیِ گران خبرِ دیگری است.
- ندیدنِ تجدید ارزیابی. جهشِ ناگهانیِ حقوق مالکانه را بیدلیل خبرِ خوب ندانید.
- تکیه به یک نسبت. نسبت مالکانه را کنارِ پوشش بهره، نسبتهای نقدشوندگی و سودآوری ببینید.
چکلیستِ پنجدقیقهایِ ساختار سرمایه پیش از خرید سهم
دفعهٔ بعد که سهمی چشمتان را گرفت، این پنج سؤال را از گزارشِ سالانهاش بپرسید:
- نسبت مالکانه چند درصد است و نسبت به همصنعتیها کجاست؟
- در سه تا پنج سالِ اخیر بالا رفته یا پایین آمده؟ چرا؟
- بیشترِ بدهی جاری است یا بلندمدت؟ وامِ بانکی چه سهمی از آن دارد؟
- نسبت پوشش بهره بالای ۲ هست؟
- زیانِ انباشته یا تجدید ارزیابیِ تازه در کار است؟
اگر جوابِ این پنج سؤال آرامتان کرد، تازه وقتِ بررسیِ سودآوری و قیمت است. اگر نه، یعنی دارید ریسکی را میخرید که شاید از آن خبر نداشتید.
سوالات متداول
نسبت مالکانه چیست و چطور حساب میشود؟
نسبت مالکانه نشان میدهد چند درصد از داراییهای شرکت با پولِ خودِ سهامداران تأمین شده است. برای محاسبه، جمع حقوق صاحبان سهام را بر جمع داراییها تقسیم و در ۱۰۰ ضرب کنید. هر دو عدد در صورت وضعیت مالیِ شرکت در کدال آمده است.
نسبت مالکانهٔ خوب چند درصد است؟
برای بیشترِ شرکتهای تولیدی، بالای ۵۰٪ خوب، ۳۰ تا ۵۰٪ قابلقبول و زیر ۳۰٪ پرریسک است. ولی معیارِ اصلی مقایسه با همصنعتیهاست؛ بانکها و لیزینگها ذاتاً نسبت مالکانهٔ پایینی دارند و این برایشان عادی است.
فرق نسبت مالکانه و نسبت بدهی چیست؟
نسبت بدهی سهمِ پولِ قرضی از داراییهاست و نسبت مالکانه سهمِ پولِ سهامداران. چون داراییها برابرِ بدهیها بهاضافهٔ حقوق صاحبان سهام است، جمعِ این دو نسبت همیشه ۱۰۰٪ میشود. اگر نسبت مالکانه ۴۰٪ باشد، نسبت بدهی ۶۰٪ است.
نسبت مالکانه در کدام صنعتها پایین است؟
بانکها، لیزینگها، خودروسازها و انبوهسازها معمولاً نسبت مالکانهٔ پایینی دارند. بانک با سپردهٔ مردم کار میکند، لیزینگ با وام و اوراق، انبوهساز با پیشفروش، و خودروسازها سالها زیانِ انباشته داشتهاند. پتروشیمیها و هلدینگها معمولاً نسبت بالاتری دارند.
نسبتهای اهرمی چیست؟
نسبتهای اهرمی گروهی از نسبتهای مالیاند که ساختار سرمایهٔ شرکت را میسنجند؛ یعنی چقدر با بدهی و چقدر با پولِ سهامداران کار میکند. مهمترینهایشان نسبت مالکانه، نسبت بدهی، نسبت بدهی به حقوق صاحبان سهام، ضریب مالکانه و نسبت پوشش بهره است.
نسبت مالکانهٔ منفی یعنی چه؟
یعنی بدهیهای شرکت از کلِ داراییهایش بیشتر شده و حقوق صاحبان سهام زیرِ صفر رفته است، معمولاً به خاطرِ زیانهای پشتسرهم. چنین شرکتی روی کاغذ ورشکسته است و ارزش دفتریِ هر سهمش منفی است. خرید سهمِ آن ریسکِ بسیار بالایی دارد.
نسبت بدهی به حقوق صاحبان سهام چند باشد خوب است؟
برای شرکتهای تولیدی، زیرِ ۱ یعنی پولِ سهامداران از پولِ طلبکاران بیشتر است و وضعیت محافظهکارانه است. ۱ تا ۲ معمولی است و بالای ۲ یعنی اهرمِ سنگین. این نسبت را هم باید با همصنعتیها و با نسبت پوشش بهره سنجید.
نسبت پوشش بهره چیست؟
نسبت پوشش بهره از تقسیمِ سود عملیاتی بر هزینهٔ مالی به دست میآید و میگوید سودِ شرکت چند برابرِ بهرهٔ وامهایش است. عددِ بالای ۳ خیالراحت است، زیر ۲ حساس است و زیر ۱ یعنی سودِ عملیاتی کفافِ بهره را نمیدهد.
جمعبندی: نسبت مالکانه را چطور به کار ببریم؟
نسبت مالکانه سادهترین راه برای فهمیدنِ این است که شرکت روی پای خودش ایستاده یا روی پولِ دیگران. حقوق صاحبان سهام را بر کل داراییها تقسیم کنید، عدد را با همصنعتیها و سالهای قبل مقایسه کنید، و کنارش نسبت پوشش بهره را ببینید. در ایرانِ پرتورم، تجدید ارزیابی و محلِ افزایش سرمایه را هم فراموش نکنید.
این نسبت فقط یک تکه از پازلِ تحلیل بنیادی سهام است. اگر میخواهید صورتهای مالی را از اول تا آخر بخوانید و این نسبتها را روی شرکتهای واقعیِ بورس تمرین کنید، دورهٔ آموزشی تحلیل بنیادی در بازار بورس ایران همین مسیر را قدمبهقدم پیش میرود. پس دفعهٔ بعد پیش از خریدِ سهم، اول بپرسید: «چقدر از این شرکت واقعاً مالِ سهامداران است؟»