
ارزش زمانی و ارزش ذاتی اختیار معامله چیست؟ محاسبه با مثال ساده
فهرست مطالب۱۳ بخش
- پریمیوم آپشن از چه اجزایی ساخته شده؟
- ارزش ذاتی آپشن را چطور حساب کنیم؟
- در سود، بیتفاوت، در زیان یعنی چه؟
- ارزش زمانی اختیار معامله چیست و چطور حسابش کنیم؟
- نقطهٔ سربهسر: سهم باید چقدر برود تا ضرر نکنید؟
- چرا ارزش زمانی نزدیکِ سررسید کم میشود؟
- تتا چه ربطی به ارزش زمانی دارد؟
- چه چیزهایی ارزش زمانی را بالا و پایین میبرد؟
- ارزش زمانی منفی؛ نکتهای که در بورس تهران زیاد دیده میشود
- ارزش ذاتی و زمانیِ یک آپشنِ واقعی را قدمبهقدم حساب کنید
- ارزش زمانی برای خریدار و فروشنده چه معنایی دارد؟
- اشتباههای رایج دربارهٔ ارزش زمانی
- چکلیستِ پیش از خریدِ آپشن
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «سهم تکان نخورده، ولی آپشنی که خریدهام هر روز ارزانتر شده. چرا؟» جوابش در دو تکهٔ قیمتِ آپشن است: ارزش ذاتی و ارزش زمانی.
قیمتِ هر اختیار معامله دو بخش دارد. ارزش ذاتی یعنی سودی که اگر قرارداد همین امروز تمام میشد، در جیبتان بود. ارزش زمانی اختیار معامله یعنی باقیِ قیمت؛ پولی که بابتِ «شاید بهتر شود» تا روزِ سررسید میدهید. ارزش ذاتی با زمان کم نمیشود، ولی ارزش زمانی هر روز آب میشود و روزِ سررسید صفر است.
در این راهنما هر دو را با یک مثالِ ساده و حسابِ جلوی چشم توضیح میدهم. بعد میبینیم چرا ارزش زمانی نزدیکِ سررسید تندتر آب میشود، تتا چه ربطی به آن دارد و پیش از خریدِ آپشن چه عددهایی را باید خودتان حساب کنید. اگر هنوز با خودِ قرارداد آشنا نیستید، اول مقالهٔ آپشن چیست؟ اختیار معامله به زبان ساده را بخوانید.
پریمیوم آپشن از چه اجزایی ساخته شده؟
پریمیوم (یا پرمیوم) یعنی قیمتِ خودِ آپشن؛ همان عددی که روی تابلوی نمادهای «ض» (اختیار خرید) و «ط» (اختیار فروش) میبینید. این عدد از دو تکه ساخته شده:
پریمیوم = ارزش ذاتی + ارزش زمانی
بیایید با یک مثالِ آشنا شروع کنیم. فرض کنید شما با صاحبخانه قرار گذاشتهاید که تا سه ماهِ دیگر حق داشته باشید آپارتمانش را ۱ میلیارد تومان بخرید. امروز آپارتمانهای مشابه ۱ میلیارد و ۱۰۰ میلیون قیمت دارند.
- همین امروز این حق دستکم ۱۰۰ میلیون تومان میارزد، چون خانهای را که ۱٫۱ میلیارد میارزد، ۱ میلیارد میخرید. این ارزش ذاتی است.
- ولی هنوز سه ماه وقت مانده. شاید قیمتِ خانهها باز هم بالا برود. کسی که بخواهد این حق را از شما بخرد، بابتِ همین «شاید» هم پولی اضافه میدهد. این ارزش زمانی است.
پس ارزش ذاتی «حالِ» قرارداد است و ارزش زمانی «امیدِ آیندهاش». اولی را میشود دقیق حساب کرد. دومی را بازار، با حدس زدنِ آینده، قیمت میگذارد.
ارزش ذاتی آپشن را چطور حساب کنیم؟
ارزش ذاتی را با یک تفریقِ ساده حساب میکنید. فقط دو عدد لازم دارید: قیمتِ امروزِ دارایی پایه (مثلاً سهم) و قیمت اعمال. قیمت اعمال یعنی قیمتی که قرارداد به شما حقِ خرید یا فروش با آن را میدهد.
- اختیار خرید: ارزش ذاتی = قیمتِ سهم − قیمت اعمال
- اختیار فروش: ارزش ذاتی = قیمت اعمال − قیمتِ سهم
یک قاعدهٔ مهم: ارزش ذاتی هیچوقت منفی نمیشود. اگر حاصلِ تفریق منفی شد، ارزش ذاتی صفر است. چرا؟ چون آپشن حق است، نه اجبار. کسی مجبور نیست سهمی را که ۹۰۰ تومان است، ۱٬۰۰۰ تومان بخرد. از حقش استفاده نمیکند و تمام.
مثال: سهمی امروز ۱٬۰۰۰ تومان است.
- اختیار خرید با قیمت اعمالِ ۹۰۰ تومان: ۱٬۰۰۰ منهای ۹۰۰ یعنی ۱۰۰ تومان ارزش ذاتی.
- اختیار خرید با قیمت اعمالِ ۱٬۱۰۰ تومان: ۱٬۰۰۰ منهای ۱٬۱۰۰ منفی میشود؛ پس ارزش ذاتی صفر است.
- اختیار فروش با قیمت اعمالِ ۱٬۱۰۰ تومان: ۱٬۱۰۰ منهای ۱٬۰۰۰ یعنی ۱۰۰ تومان ارزش ذاتی.
پس اختیار خرید وقتی ارزش ذاتی دارد که سهم بالاتر از قیمت اعمال باشد. اختیار فروش برعکس.
در سود، بیتفاوت، در زیان یعنی چه؟
این سه اسم فقط میگویند آپشن ارزش ذاتی دارد یا نه. همین اسمها را در زنجیرهٔ اختیارِ سامانههای معاملاتی هم میبینید.
| وضعیت | در اختیار خرید یعنی | در اختیار فروش یعنی | ارزش ذاتی |
|---|---|---|---|
| در سود (ITM) | سهم بالاتر از قیمت اعمال | سهم پایینتر از قیمت اعمال | دارد |
| بیتفاوت (ATM) | سهم تقریباً همقیمتِ قیمت اعمال | سهم تقریباً همقیمتِ قیمت اعمال | صفر یا نزدیکِ صفر |
| در زیان (OTM) | سهم پایینتر از قیمت اعمال | سهم بالاتر از قیمت اعمال | صفر |
یک نکته را از همین جدول یاد بگیرید: تمامِ قیمتِ آپشنِ در زیان، ارزش زمانی است. یعنی هر تومانی که برایش میدهید، در صورتِ تکان نخوردنِ سهم، تا سررسید آب میشود.
ارزش زمانی اختیار معامله چیست و چطور حسابش کنیم؟
ارزش زمانی را مستقیم حساب نمیکنیم؛ از تفریق به دست میآید:
ارزش زمانی = پریمیوم − ارزش ذاتی
به آن «ارزش بیرونی» (Extrinsic Value) هم میگویند. با «ارزش زمانی پول» در اقتصاد هم اشتباهش نگیرید؛ آن یک مفهومِ دیگر است.
بیایید با هم حساب کنیم. همان سهمِ ۱٬۰۰۰ تومانی را در نظر بگیرید. تا سررسید ۶۰ روز مانده است. قیمتهای زیر را با مدلِ بلک–شولز ساختهام، با فرضِ نوسانِ سالانهٔ ۴۰٪ و نرخ بهرهٔ ۳۰٪. اینها مثالاند، نه قیمتِ یک نمادِ واقعی:
| قیمت اعمال | وضعیت | پریمیوم | ارزش ذاتی | ارزش زمانی | سهمِ ارزش زمانی از پریمیوم |
|---|---|---|---|---|---|
| ۹۰۰ | در سود | ۱۵۷ | ۱۰۰ | ۵۷ | حدودِ ۳۶٪ |
| ۱٬۰۰۰ | بیتفاوت | ۹۰ | ۰ | ۹۰ | ۱۰۰٪ |
| ۱٬۱۰۰ | در زیان | ۴۵ | ۰ | ۴۵ | ۱۰۰٪ |
جدول سه چیز را نشان میدهد. اول، بیشترین ارزش زمانی (۹۰ تومان) مالِ آپشنِ بیتفاوت است؛ چون آنجا آینده از همه نامعلومتر است. دوم، آپشنِ در سود گرانتر است، ولی بیشترِ پولش «واقعی» است و فقط یکسومش امید. سوم، آپشنِ در زیان ارزان است، ولی همهاش امید است.
حالا این را به پولِ واقعی ترجمه کنیم. در بیشترِ اختیارهای سهامیِ بورس تهران هر قرارداد ۱٬۰۰۰ سهم است (همیشه در مشخصاتِ نماد چک کنید). پس یک قراردادِ بیتفاوت ۹۰ × ۱٬۰۰۰ = ۹۰ هزار تومان میارزد و همهٔ این ۹۰ هزار تومان تا ۶۰ روزِ دیگر، اگر سهم سرِ جایش بماند، صفر میشود. یعنی بهطورِ میانگین روزی ۱٬۵۰۰ تومان؛ ولی همانطور که جلوتر میبینیم، این آب شدن یکنواخت نیست.
یک نکتهٔ کوچک دربارهٔ تابلو: سامانهها قیمت را به ریال نشان میدهند. من همهجا به تومان نوشتهام؛ یعنی یک صفر از عددِ تابلو کم کردهام.
نقطهٔ سربهسر: سهم باید چقدر برود تا ضرر نکنید؟
اینجا ارزش زمانی خودش را نشان میدهد. خریدارِ اختیار خرید فقط وقتی در سررسید سود میکند که سهم از «قیمت اعمال + پریمیوم» بالاتر برود.
- اختیارِ ۱٬۰۰۰ تومانی با پریمیومِ ۹۰: سهم باید به بالای ۱٬۰۹۰ برسد؛ یعنی ۹٪ رشد در ۶۰ روز، فقط برای اینکه بیسود و بیزیان شوید.
- اختیارِ ۱٬۱۰۰ تومانی با پریمیومِ ۴۵: سهم باید به بالای ۱٬۱۴۵ برسد؛ یعنی حدودِ ۱۵٪ رشد.
پس آپشنِ ارزان یعنی شرطِ سختتر. ارزان بودن بهتنهایی دلیلِ خرید نیست.
چرا ارزش زمانی نزدیکِ سررسید کم میشود؟
جواب ساده است: هرچه زمانِ کمتری مانده باشد، سهم فرصتِ کمتری برای تکان خوردن دارد. شصت روز وقت یعنی اتفاقهای زیادی ممکن است بیفتد؛ گزارشِ ماهانه، مجمع، خبرِ خوب. یک روز وقت یعنی تقریباً هیچ. بازار بابتِ «فرصتِ کمتر» پولِ کمتری میدهد.
به این آب شدنِ تدریجی زوال زمانی (Time Decay) میگویند. مثلِ یخی است که تابستان از بازار میخرید: هرچه به خانه نزدیکتر میشوید، کوچکتر شده. با این تفاوت که این یخ در دقیقههای آخر تندتر آب میشود.
جدولِ زیر همان اختیار خریدِ بیتفاوت را نشان میدهد، با این فرض که قیمتِ سهم اصلاً عوض نشود:
| روزهای مانده | ارزش زمانی | کاهش نسبت به ردیفِ قبل | کاهشِ میانگینِ هر روز |
|---|---|---|---|
| ۹۰ | ۱۱۷ | — | — |
| ۶۰ | ۹۰ | ۲۷ در ۳۰ روز | حدودِ ۰٫۹ |
| ۳۰ | ۵۸ | ۳۲ در ۳۰ روز | حدودِ ۱٫۱ |
| ۱۴ | ۳۷ | ۲۱ در ۱۶ روز | حدودِ ۱٫۳ |
| ۷ | ۲۵ | ۱۲ در ۷ روز | حدودِ ۱٫۷ |
| ۱ | ۹ | ۱۶ در ۶ روز | حدودِ ۲٫۷ |
| ۰ (سررسید) | ۰ | ۹ در ۱ روز | ۹ |
ببینید چه اتفاقی افتاد. در ماهِ اول، آپشن ۲۷ تومان از ارزشش را از دست داد. در ماهِ آخر ۵۸ تومان؛ یعنی بیش از دو برابر. و هفتهٔ آخر بهتنهایی ۲۵ تومان، یعنی حدودِ یکپنجمِ کلِ ارزشی که سه ماه پیش داشت.
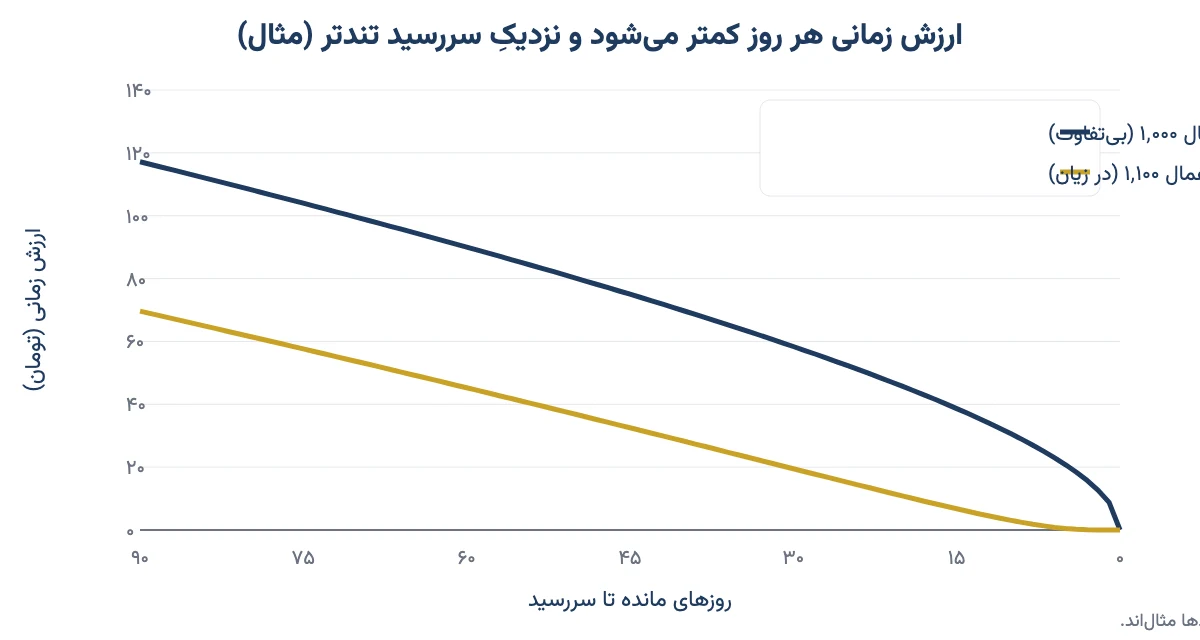
در نمودار هم همین را میبینید. منحنی اول آرام پایین میآید و نزدیکِ سررسید ناگهان سقوط میکند. منحنیِ آپشنِ در زیان (طلایی) زودتر به صفر نزدیک میشود؛ چند روز مانده به سررسید، تقریباً هیچ ارزشی ندارد.
یک قاعدهٔ سرانگشتی هم هست: ارزش زمانی تقریباً با ریشهٔ دومِ زمانِ مانده متناسب است. یعنی اگر زمان چهار برابر شود، ارزش زمانی حدوداً دو برابر میشود، نه چهار برابر. برای همین آپشنِ بلندمدت به ازای هر روز ارزانتر است. با نرخ بهرهٔ بالای ایران این قاعده دقیق نیست، ولی جهتش درست است.
پس اگر آپشن میخرید، زمان دشمنِ شماست؛ و اگر میفروشید، دوستِ شما. هرچه به سررسید نزدیکتر، این دشمنی تندتر.
تتا چه ربطی به ارزش زمانی دارد؟
تتا (Theta) یعنی اینکه آپشن با گذشتِ یک روز، اگر هیچ چیزِ دیگری عوض نشود، چند تومان ارزانتر میشود. به زبانِ ساده: تتا سرعتِ آب شدنِ ارزش زمانی است.
در مثالِ ما، اختیارِ بیتفاوت در ۶۰ روز مانده روزی حدودِ ۱ تومان از دست میدهد. در روزِ آخر بیش از ۴ تومان. یعنی تتا در روزهای پایانی چند برابر میشود. برای یک قراردادِ ۱٬۰۰۰ سهمی، تتای ۱ تومان یعنی روزی ۱٬۰۰۰ تومان هزینهٔ نگه داشتن؛ مثلِ اجارهای که هر روز از حسابتان کم میشود.
چند نکتهٔ کاربردی دربارهٔ تتا:
- برای خریدار، تتا هزینه است. هر روز صبر یعنی پولِ کمتر.
- برای فروشنده، تتا درآمد است. فروشندهٔ آپشن همین ارزش زمانی را روزبهروز «جمع» میکند، به شرطی که سهم علیه او حرکتِ تندی نکند.
- تتا در آپشنهای بیتفاوت و نزدیکِ سررسید از همه بزرگتر است.
تتا یکی از پنج «یونانیِ» آپشن است. اگر میخواهید بدانید بقیه، مثلِ دلتا و وگا، چه میگویند، مقالهٔ یونانیهای اختیار معامله: دلتا، گاما، تتا، وگا و رو را ببینید.
چه چیزهایی ارزش زمانی را بالا و پایین میبرد؟
زمان تنها عامل نیست. ارزش زمانی در واقع «قیمتِ عدمقطعیت» است. هر چیزی که آیندهٔ سهم را نامعلومتر کند، ارزش زمانی را بالا میبرد.
| عامل | اگر بیشتر شود | به زبانِ ساده |
|---|---|---|
| زمانِ مانده تا سررسید | ارزش زمانی بیشتر | وقتِ بیشتر یعنی شانسِ بیشتر |
| نوسان ضمنی | ارزش زمانی بیشتر | بازار انتظارِ تکانهای بزرگتر دارد |
| فاصلهٔ قیمت سهم از قیمت اعمال | ارزش زمانی کمتر | آپشنِ خیلی در سود یا خیلی در زیان، کمتر «شاید» دارد |
| نرخ بهره | در اختیار خرید بیشتر، در اختیار فروش کمتر | پولِ نقد بهره میگیرد و این در قیمت حساب میشود |
از میانِ اینها، نوسان ضمنی از همه فریبندهتر است. نوسان ضمنی یعنی اینکه بازار انتظار دارد سهم در آینده چقدر بالا و پایین برود؛ عددی که از خودِ قیمتِ آپشن بیرون کشیده میشود. در مثالِ ما، اگر نوسان ضمنی از ۴۰٪ به ۵۰٪ برسد، پریمیومِ اختیارِ بیتفاوت از ۹۰ به حدودِ ۱۰۵ تومان میرسد، بیآنکه سهم یک تومان تکان بخورد.
در بورس تهران پیش از مجمع، گزارشهای مهم یا خبرهای سیاسی، نوسان ضمنی معمولاً بالا میرود و بعد از خبر یکباره پایین میآید. کسی که درست پیش از خبر آپشن خریده، ممکن است حتی با رشدِ سهم ضرر کند؛ چون ارزش زمانی که گران خریده بود، یکشبه کوچک شد.
نرخ بهره هم در ایران اثرِ چشمگیری دارد. با نرخِ بالا، ارزش زمانیِ اختیار خرید بیشتر و اختیار فروش کمتر میشود. در مثالِ ما اختیار فروشِ بیتفاوتِ ۶۰ روزه فقط حدودِ ۴۲ تومان میارزد، در حالی که اختیار خریدِ همقیمت ۹۰ تومان. برای فهمِ خودِ این نرخ، مقالهٔ نرخ بهره چیست؟ را بخوانید.
پس پیش از خرید فقط به قیمتِ سهم نگاه نکنید. بپرسید: «الان آپشن گران است یا ارزان؟ آیا خبری در راه است که بعدش نوسان پایین بیاید؟»
ارزش زمانی منفی؛ نکتهای که در بورس تهران زیاد دیده میشود
شاید روی تابلو آپشنی ببینید که کمتر از ارزش ذاتیاش معامله میشود. یعنی اگر از فرمول حساب کنید، ارزش زمانی منفی درمیآید. اشتباهِ تابلو نیست.
دلیلِ اصلی این است که آپشنهای بورس ایران معمولاً اروپاییاند. یعنی حق را فقط در سررسید میشود اعمال کرد، نه هر روزی که خواستید. پولِ ارزش ذاتی را باید تا سررسید صبر کنید؛ و در بازاری که پولِ نقد سودِ بالا میگیرد، پولی که دو ماهِ دیگر به دستتان میرسد، امروز کمتر میارزد.
مثال: اختیار فروشی با قیمت اعمالِ ۱٬۳۰۰ تومان روی همان سهمِ ۱٬۰۰۰ تومانی، با ۹۰ روز تا سررسید. ارزش ذاتیاش ۳۰۰ تومان است. ولی با نرخ بهرهٔ ۳۰٪، مدل قیمتش را حدودِ ۲۲۷ تومان میدهد. یعنی ارزش زمانی حدودِ منفیِ ۷۳ تومان.
دلیلهای دیگری هم هست: هزینه و دردسرِ تسویهٔ فیزیکی (باید پولِ خریدِ سهم یا خودِ سهم را آماده داشته باشید)، کارمزد، و نقدشوندگیِ کم؛ یعنی خریدارِ کمی برای آن نماد هست. شیوهٔ تسویه و مهلتِ درخواستِ اعمال را در مقالهٔ اختیار معامله چیست توضیح دادهام. هزینههای معامله را هم در کارمزد معاملات بورس ببینید.
پس ارزش زمانیِ منفی لزوماً «فرصتِ مفت» نیست. قبل از اینکه هیجانزده شوید، این هزینهها را کنار هم بگذارید.
ارزش ذاتی و زمانیِ یک آپشنِ واقعی را قدمبهقدم حساب کنید
برای هر نمادی که روی تابلو میبینید، همین پنج قدم کافی است:
- قیمتِ دارایی پایه را بردارید؛ یعنی قیمتِ همین لحظهٔ سهم یا صندوقی که آپشن روی آن است.
- قیمت اعمال و تاریخِ سررسید را از مشخصاتِ نماد بخوانید. اندازهٔ قرارداد را هم چک کنید.
- ارزش ذاتی را حساب کنید: برای «ض» قیمتِ سهم منهای قیمت اعمال، برای «ط» برعکس. اگر منفی شد، صفر بگذارید.
- ارزش زمانی را حساب کنید: پریمیومِ تابلو منهای ارزش ذاتی. یادتان باشد ریال را به تومان تبدیل کنید.
- ارزش زمانی را تقسیم بر روزهای مانده کنید. این تقریباً هزینهٔ روزانهٔ نگه داشتن است؛ با این یادآوری که در روزهای آخر واقعیاش بیشتر است.
یک مثالِ کامل: سهم ۱٬۲۰۰ تومان است. اختیار خریدی با قیمت اعمالِ ۱٬۱۰۰ تومان، ۴۰ روز تا سررسید، روی تابلو ۱٬۶۰۰ ریال یعنی ۱۶۰ تومان معامله میشود (عددها مثالاند).
- ارزش ذاتی: ۱٬۲۰۰ − ۱٬۱۰۰ = ۱۰۰ تومان
- ارزش زمانی: ۱۶۰ − ۱۰۰ = ۶۰ تومان؛ یعنی ۳۷٪ِ قیمت امید است.
- هزینهٔ میانگینِ روزانه: ۶۰ ÷ ۴۰ = ۱٫۵ تومان در روز؛ برای یک قراردادِ ۱٬۰۰۰ سهمی، روزی ۱٬۵۰۰ تومان.
- نقطهٔ سربهسر در سررسید: ۱٬۱۰۰ + ۱۶۰ = ۱٬۲۶۰ تومان؛ یعنی سهم باید حدودِ ۵٪ رشد کند.
با همین چهار عدد میفهمید شرطی که میبندید چقدر سخت است. بیشترِ سامانههای معاملاتیِ کارگزاریها بخشی به نامِ «زنجیرهٔ اختیار» یا «ماشینحسابِ اختیار» هم دارند، ولی توصیهٔ من این است که اول یک بار خودتان با دست حساب کنید. وقتی فرمول را بلد باشید، به هیچ ابزاری وابسته نیستید.
ارزش زمانی برای خریدار و فروشنده چه معنایی دارد؟
ارزش زمانی برای دو طرفِ معامله دو معنای کاملاً مخالف دارد. این جدول خلاصهاش است:
| موضوع | خریدارِ آپشن | فروشندهٔ آپشن |
|---|---|---|
| ارزش زمانی برایش چیست؟ | هزینهای که بابتِ فرصت میپردازد | درآمدی که بابتِ ریسک میگیرد |
| گذشتِ زمان | به ضررش | به نفعش |
| بالا رفتنِ نوسان ضمنی | به نفعش | به ضررش |
| روزهای آخرِ سررسید | تندترین آب شدن | سریعترین جمع شدنِ درآمد، همراه با بیشترین حساسیت به حرکتِ سهم |
| بزرگترین خطر | درست بودنِ جهت، ولی دیر رسیدنِ حرکت | حرکتِ تند و ناگهانیِ سهم علیه او |
این جدول یک حرفِ مهم دارد: فروشندهٔ آپشن پولِ کمِ مطمئن را میگیرد و ریسکِ بزرگِ نامطمئن را میپذیرد. برای همین باید وجه تضمین بگذارد. اگر میخواهید از آپشن برای محافظت از سهمهایتان استفاده کنید، مقالهٔ هجینگ و پوشش ریسک با آپشن را ببینید.
اشتباههای رایج دربارهٔ ارزش زمانی
اینها اشتباههایی است که بیشتر از همه پول آدمها را در بازار آپشن میبرد:
- «آپشنِ ارزان، فرصت است.» آپشنِ در زیان ارزان است چون شانسش کم است. همهاش ارزش زمانی است و اگر سهم به اندازهٔ کافی نرود، کلش صفر میشود.
- نگه داشتنِ آپشن تا روزهای آخر به امیدِ معجزه. ارزش زمانی در هفتهٔ آخر تندتر از همیشه آب میشود. اگر دیدگاهتان عوض شده، زودتر بفروشید؛ لازم نیست تا سررسید صبر کنید.
- خریدِ آپشن درست پیش از خبر. نوسان ضمنی آن لحظه در اوج است. بعد از خبر، ارزش زمانی یکباره کم میشود.
- فراموش کردنِ نقطهٔ سربهسر. درست بودنِ جهت کافی نیست. سهم باید از قیمت اعمال بهعلاوهٔ پریمیوم هم بگذرد.
- اشتباه گرفتنِ ریال و تومان. عددِ تابلو ریال است. اگر با تومان مقایسه کنید، حسابتان ده برابر غلط میشود.
- ندیدنِ اندازهٔ قرارداد. «۲ تومان افت در روز» کم به نظر میرسد؛ ضربدر ۱٬۰۰۰ سهم و ۱۰ قرارداد، روزی ۲۰ هزار تومان است.
چکلیستِ پیش از خریدِ آپشن
پیش از هر خرید، این چند سؤال را از خودتان بپرسید:
- ارزش ذاتی و ارزش زمانیِ این آپشن چقدر است؟ چند درصدِ قیمت «امید» است؟
- چند روز تا سررسید مانده و در هفتههای آخر هستم یا نه؟
- هزینهٔ روزانهٔ نگه داشتن (تقریباً ارزش زمانی تقسیم بر روزها) چقدر است؟
- نقطهٔ سربهسر کجاست و سهم باید چند درصد حرکت کند؟
- خبری مثلِ مجمع یا گزارشِ مهم در راه است که بعدش نوسان ضمنی پایین بیاید؟
- نماد نقدشونده است؟ فاصلهٔ قیمتِ خرید و فروش روی تابلو زیاد نیست؟
- نوعِ تسویه و مهلتِ اعمال را میدانم؟
اگر جوابِ همه را بدانید، دستکم میدانید چه چیزی میخرید. تصمیمِ نهایی با خودتان است. برای آشنایی با کلِ بازار و گرفتنِ کدِ معاملاتیِ مشتقه هم مقالهٔ بازار مشتقه و نحوهٔ دریافت کد معاملاتی را ببینید.
سوالات متداول
ارزش ذاتی اختیار معامله چگونه محاسبه میشود؟
در اختیار خرید، قیمت امروز سهم منهای قیمت اعمال و در اختیار فروش، قیمت اعمال منهای قیمت سهم است. اگر حاصل منفی شود، ارزش ذاتی صفر است، چون خریدار مجبور به استفاده از حقش نیست.
ارزش زمانی آپشن چگونه حساب میشود؟
ارزش زمانی برابر است با پریمیوم منهای ارزش ذاتی. مثلاً اگر اختیار خریدی ۱۶۰ تومان قیمت داشته باشد و ارزش ذاتیاش ۱۰۰ تومان باشد، ۶۰ تومان ارزش زمانی است که تا سررسید به صفر میرسد.
چرا ارزش زمانی نزدیک سررسید کم میشود؟
چون با کم شدن زمان، فرصت سهم برای حرکت به سود خریدار کمتر میشود و بازار بابت این فرصت کمتر پول میدهد. این کاهش خطی نیست و در هفتههای پایانی، بهویژه برای آپشنهای بیتفاوت، تندتر میشود.
پریمیوم آپشن از چه اجزایی تشکیل شده؟
پریمیوم دو جزء دارد: ارزش ذاتی، یعنی سودی که اگر قرارداد همین امروز تمام میشد وجود داشت، و ارزش زمانی، یعنی پولی که بابت احتمال بهتر شدن وضعیت تا سررسید پرداخت میشود.
تتا چه ربطی به ارزش زمانی دارد؟
تتا نشان میدهد آپشن با گذشت یک روز، اگر چیز دیگری عوض نشود، چقدر ارزانتر میشود. یعنی تتا سرعت آب شدن ارزش زمانی است. برای خریدار هزینه و برای فروشنده درآمد است و نزدیک سررسید بزرگتر میشود.
کدام آپشن بیشترین ارزش زمانی را دارد؟
آپشن بیتفاوت، یعنی آپشنی که قیمت اعمالش نزدیک قیمت روز سهم است، بیشترین ارزش زمانی را دارد، چون آنجا آینده از همه نامعلومتر است. هرچه آپشن عمیقتر در سود یا در زیان باشد، ارزش زمانیاش کمتر است.
آیا ارزش زمانی میتواند منفی شود؟
بله. در آپشنهای اروپایی که فقط در سررسید اعمال میشوند، بهویژه اختیار فروش عمیقاً در سود با نرخ بهره بالا، قیمت ممکن است کمتر از ارزش ذاتی باشد. هزینه تسویه، کارمزد و نقدشوندگی کم هم این فاصله را بیشتر میکند.
نوسان ضمنی چه اثری بر ارزش زمانی دارد؟
نوسان ضمنی بیشتر یعنی بازار انتظار حرکتهای بزرگتری دارد، پس ارزش زمانی و قیمت آپشن بالا میرود. بعد از رویدادهایی مثل مجمع یا خبر مهم، نوسان ضمنی معمولاً پایین میآید و ارزش زمانی یکباره کم میشود.
جمعبندی
قیمتِ هر آپشن دو تکه دارد: ارزش ذاتی که «حالِ» قرارداد است و با یک تفریق حساب میشود، و ارزش زمانی که «امیدِ آینده» است و هر روز آب میشود. آپشنِ در زیان سراسر امید است. آپشنِ بیتفاوت بیشترین ارزش زمانی را دارد. و همهشان در هفتههای آخر تندتر از همیشه ارزش از دست میدهند.
پس دفعهٔ بعد که خواستید آپشنی بخرید، پیش از هر چیز این سه عدد را روی کاغذ بنویسید: ارزش زمانی، هزینهٔ روزانه و نقطهٔ سربهسر. اگر میخواهید این بازار را مرتب و با استراتژیهایش یاد بگیرید، دورهٔ آموزشی بازار آتی و آپشن را برای همین طراحی کردهام.