
هج (هجینگ) چیست؟ پوشش ریسک در بورس با آپشن و آتی

فهرست مطالب۱۶ بخش
- هج (هجینگ) چیست؟ تعریف ساده با مثال بیمه
- هج کامل و هج ناقص؛ «همبستگی منفی» یعنی چه؟
- هجینگ چگونه کار میکند؟ سه سؤال پیش از هر پوشش ریسک
- ابزارهای هج در بورس ایران؛ جدول مقایسه
- هجینگ با اختیار فروش؛ مثال عددی گامبهگام
- اختیار خرید پوششداده؛ هجِ ارزان ولی کمعمق
- اختیار فروش تبعی؛ بیمهای که خودِ ناشر میفروشد
- هج با قرارداد آتی؛ وقتی کالا یا سهمی دارید
- پوشش ریسک نرخ ارز و تورم؛ هجِ مهمِ ما ایرانیها
- هج طبیعی چیست؟ بیمهای که پول نمیخواهد
- تفاوت هج با تنوعبخشی و حد ضرر
- هزینهٔ هجینگ چقدر است؟
- «هج» در معاملات دوطرفه؛ قفلکردنِ معامله واقعاً چیست؟
- شش اشتباهی که هج را بیاثر یا خطرناک میکند
- چکلیست پیش از پوشش ریسک
- آیا هج برای سرمایهگذارِ خرد لازم است؟
- سوالات متداول
- جمعبندی
هج یا هجینگ (Hedging) یعنی کنارِ سرمایهگذاریِ اصلیتان یک چیزِ دوم هم داشته باشید که درست وقتی اولی ضرر میدهد، سود بدهد. هج مثلِ بیمه است: کمی پول میدهید تا اگر روزِ بد آمد، ضربهٔ بزرگ نخورید. در بورس ایران ابزارهای اصلیِ پوشش ریسک اختیار فروش، اختیار فروش تبعی، قرارداد آتی و داراییهایی مثلِ صندوق طلا هستند.
خیلیها از من میپرسند: «بازار که ریخت، چه کار باید میکردم؟» جوابِ صادقانهام این است که کار را باید پیش از ریزش میکردید. در بیش از بیست سالی که در بازار سرمایه بودهام، دیدهام بیشترِ زیانهای سنگین از نبودِ برنامه برای روزِ بد میآید، نه از انتخابِ سهمِ بد. بیایید با هم ببینیم این برنامه چطور ساخته میشود.
هج (هجینگ) چیست؟ تعریف ساده با مثال بیمه
واژهٔ Hedge در انگلیسی یعنی پرچین. همان ردیفِ بوتهای که دورِ باغ میکارند تا باد و حیوان به درختها آسیب نزنند. هج در بازار هم همین کار را میکند: دورِ سرمایهتان حصار میکشد تا اگر قیمت برخلافِ انتظارتان رفت، زیان از یک حدی جلوتر نرود.
سادهترین مثالش بیمهٔ بدنهٔ ماشین است. هر سال حق بیمه میدهید و دعا میکنید هیچوقت لازمش نشود. اگر تصادف نکنید، آن پول بهظاهر هدر رفته است. ولی اگر تصادف کنید، بیمه جلوی یک خرجِ کمرشکن را میگیرد. پوشش ریسک در بورس هم همین است: پولِ هج در روزهای خوب هزینه است و در روزهای بد نجاتدهنده.
پس از همین اول سه چیز را به خاطر بسپارید:
- هج ریسک را کم میکند، حذف نمیکند. هیچ بیمهای همهٔ زیان را برنمیگرداند، مگر آنقدر گران باشد که سود را هم بخورد.
- هج مجانی نیست. یا پولِ نقد میدهید، یا از بخشی از سودِ احتمالی میگذرید.
- هج پیشگویی نیست. کسی که هج میکند نمیگوید «بازار میریزد». میگوید «اگر ریخت، نمیخواهم زمین بخورم».
اگر هنوز با خودِ واژهٔ ریسک راحت نیستید، اول مقالهٔ ریسک چیست و چطور محاسبه میشود را ببینید؛ بقیهٔ این متن روی همان پایه بنا میشود.
هج کامل و هج ناقص؛ «همبستگی منفی» یعنی چه؟
دو دارایی را تصور کنید که مثلِ دو سرِ الاکلنگاند: یکی بالا میرود، دیگری پایین میآید. به این حالت همبستگی منفی میگویند. اگر این الاکلنگ کاملاً دقیق باشد، هر تومان ضرر در یکی با یک تومان سود در دیگری جبران میشود. این را هج کامل میگوییم. در عمل تقریباً فقط با قراردادی روی همان دارایی به دست میآید؛ مثلاً فروشِ آتیِ همان کالایی که دارید.
بیشترِ هجهای واقعی ناقصاند. مثلاً سهامداری برای آرامشِ خیال صندوق طلا میخرد. طلا و سهام معمولاً همقدم نیستند، ولی همیشه هم الاکلنگ نیستند. گاهی هر دو با هم بالا رفتهاند، مثلاً وقتی دلار جهش کرده، و گاهی هر دو با هم ریختهاند. به فاصلهٔ میانِ «پوششی که فکر میکردیم داریم» و «پوششی که واقعاً داشتیم» ریسکِ پایه (Basis Risk) میگویند. پس هر هجی را که ابزارش با داراییتان یکی نیست، ناقص فرض کنید.
هجینگ چگونه کار میکند؟ سه سؤال پیش از هر پوشش ریسک
هر هجی، چه در بورس تهران چه در بزرگترین بازارهای دنیا، از سه جزء ساخته میشود. اگر یکی را درست جواب ندهید، پوششتان یا سوراخ دارد یا بیجهت گران است.
- از دقیقاً چه میترسم؟ افتِ یک سهم؟ ریزشِ کلِ بازار؟ ارزانشدنِ طلا؟ آبرفتنِ ارزشِ ریال؟ هر کدام ابزارِ خودش را دارد.
- با چه چیزی میپوشانم؟ چیزی که وقتی آن اتفاقِ بد افتاد، گران شود. مثلاً اختیار فروشِ همان سهم، یا فروشِ قرارداد آتیِ طلا برای کسی که طلا دارد.
- چقدرش را میپوشانم؟ به این «نسبت هج» (Hedge Ratio) میگویند. لازم نیست همیشه ۱۰۰٪ را بیمه کنید. گاهی پوششِ ۳۰ یا ۵۰ درصدی تعادلِ بهتری میانِ هزینه و آرامش میدهد.
حرفهایها در اختیار معامله نسبتِ هج را با عددی به نامِ دلتا میسنجند. دلتا یعنی قیمتِ اختیار به ازای هر یک تومان تکانِ سهم، چقدر تکان میخورد. هرچه دلتای اختیار فروش به منفیِ یک نزدیکتر باشد، پوششِ بیشتری میدهد و البته گرانتر است. پس دلتا همان «درصدِ بیمهشدن» است به زبانِ ریاضی.
ابزارهای هج در بورس ایران؛ جدول مقایسه
بازارِ ما ابزارِ پوشش ریسکِ کمتری از بازارهای جهانی دارد. ولی آنقدر هست که یک سرمایهگذارِ جدی بتواند بخشِ مهمی از ریسکش را مهار کند. یک نکتهٔ اجرایی پیش از جدول: برای معاملهٔ آتی و اختیار، کدِ بورسیِ معمولی کافی نیست و باید از کارگزاریتان کدِ مشتقه بگیرید. روشش را در مقالهٔ بازار مشتقه و نحوه دریافت کد معاملاتی نوشتهام.
جدولِ زیر ابزارها را کنارِ هم میگذارد تا ببینید هر کدام جلوی کدام خطر را میگیرد:
| ابزار | کجا معامله میشود | جلوی چه خطری را میگیرد | هزینهٔ اصلی | نکتهٔ مهم |
|---|---|---|---|---|
| خرید اختیار فروش (Put) | بورس تهران و فرابورس | افتِ قیمتِ یک سهم یا صندوقِ مشخص | قیمتِ اختیار (پرمیوم) | فقط روی تعدادِ محدودی سهم و صندوقِ پرمعامله هست؛ خریدار و فروشندهاش کم است |
| اختیار فروش تبعی | بورس و فرابورس، با انتشارِ ناشر یا نهادِ حمایتی | افتِ قیمتِ سهمِ ناشر یا ارزشِ سبد | قیمتِ ورقه | باید سهمِ پایه را تا سررسید نگه دارید؛ شرطها را دقیق بخوانید |
| فروش قرارداد آتی | بورس کالا (مثلاً آتی شمش طلا)، بورس تهران (آتی سهام) | افتِ قیمتِ کالا یا سهمی که دارید | وجه تضمین، کارمزد، سودِ از دسترفته | اهرم دارد؛ ممکن است پیامِ افزایشِ وجه تضمین بگیرید |
| خرید اختیار فروشِ صندوق طلا | بورس کالا | ارزانشدنِ طلا برای کسی که صندوق طلا دارد | قیمتِ اختیار | برای کسی که سهمِ بزرگی از سبدش طلاست |
| صندوق طلا و گواهی سپرده سکه | بورس کالا | آبرفتنِ ارزشِ ریال، ریسکِ سیاسی | کارمزد، حبابِ احتمالی | در برابرِ ریزشِ سهام هجِ ناقص است |
| صندوق درآمد ثابت | بورس و فرابورس | نوسانِ کلِ سبد | بازدهِ کمتر در بازارِ صعودی | تنوعبخشی است، نه هج به معنای دقیق |
همانطور که میبینید، هیچ ابزاری همهکاره نیست. پس اول ترستان را مشخص کنید، بعد سراغِ ستونِ سوم بروید. اگر با خودِ این ابزارها آشنا نیستید، مقالهٔ اختیار معامله چیست الفبای کار را توضیح میدهد.
هجینگ با اختیار فروش؛ مثال عددی گامبهگام
رایجترین روشِ بیمهکردنِ یک سهم، اختیار فروش حمایتی (Protective Put) است. سهم را نگه میدارید و همزمان اختیار فروشِ همان سهم را میخرید. اختیار فروش یعنی این حق را خریدهاید که در روزِ سررسید، سهم را به یک قیمتِ از پیش تعیینشده بفروشید. به آن قیمت «قیمت اعمال» میگویند. بازار هر قدر هم پایین آمده باشد، این حق سرِ جایش است.
تشبیهِ خوبش پیشفروشِ محصولِ باغ است. باغداری که بهار با خریدار قرار میگذارد «پاییز سیب را کیلویی فلان قیمت از من بخر»، دیگر از ارزانشدنِ سیب نمیترسد. فقط فرقش این است که اینجا شما حق فروش دارید، نه تعهد؛ اگر قیمت بالا رفت، از حقتان استفاده نمیکنید.
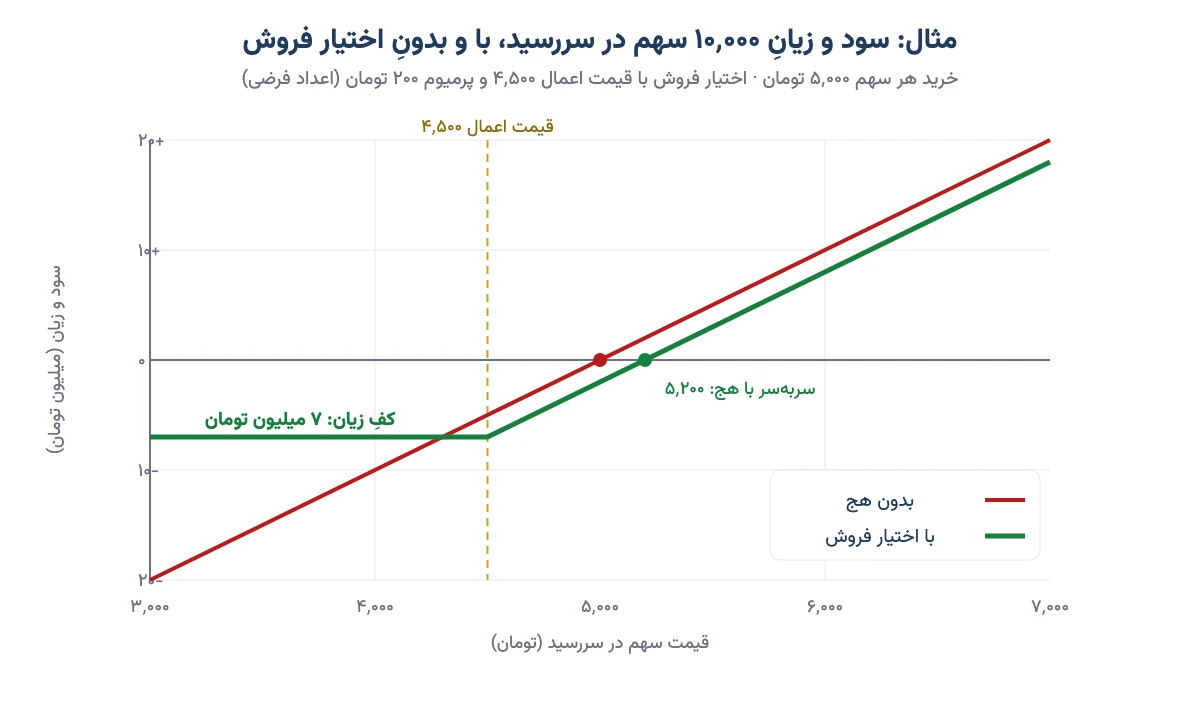
بیایید با عددِ گرد حساب کنیم. این عددها فرضیاند و کارمزد را هم برای سادگی کنار گذاشتهایم:
- ۱۰٬۰۰۰ سهم دارید و هر کدام را ۵٬۰۰۰ تومان خریدهاید. یعنی ۵۰ میلیون تومان.
- اختیار فروشِ سهماههٔ همین سهم با قیمت اعمالِ ۴٬۵۰۰ تومان، ۲۰۰ تومان قیمت دارد.
- اندازهٔ هر قرارداد در مشخصاتِ نماد آمده است؛ برای بیشترِ نمادها ۱٬۰۰۰ سهم. پس ۱۰ قرارداد میخرید.
- هزینهٔ بیمه: ۲۰۰ تومان × ۱۰٬۰۰۰ سهم = ۲ میلیون تومان. یعنی ۴٪ سرمایهتان.
حالا ببینیم در سررسید، با چهار قیمتِ مختلف، چه اتفاقی میافتد:
| قیمت سهم در سررسید | بدون هج | سود اختیار فروش | با هج (پس از کسرِ ۲ میلیون پرمیوم) |
|---|---|---|---|
| ۳٬۵۰۰ تومان (ریزش ۳۰٪) | زیان ۱۵ (۳۰٪) | سود ۱۰ | زیان ۷ (۱۴٪) |
| ۴٬۵۰۰ تومان | زیان ۵ (۱۰٪) | صفر | زیان ۷ (۱۴٪) |
| ۵٬۰۰۰ تومان (بیتغییر) | صفر | صفر | زیان ۲ (۴٪) |
| ۶٬۵۰۰ تومان (رشد ۳۰٪) | سود ۱۵ (۳۰٪) | صفر | سود ۱۳ (۲۶٪) |
از همین جدولِ کوچک سه درسِ بزرگ میگیریم:
- بدترین حالت قفل شده است. سهم هر قدر هم بریزد، زیانِ شما از ۷ میلیون تومان بیشتر نمیشود. حسابش این است: ۵۰۰ تومان فاصلهٔ قیمتِ خرید تا قیمت اعمال، بهعلاوهٔ ۲۰۰ تومان پرمیوم، ضربِ ۱۰٬۰۰۰ سهم.
- راهِ سود باز است، فقط کمی کوتاهتر. در رشدِ ۳۰ درصدی بهجای ۱۵ میلیون، ۱۳ میلیون سود میکنید. آن ۲ میلیون همان حق بیمه است.
- نقطهٔ سربهسر بالا میرود. با هج، سهم باید به ۵٬۲۰۰ تومان برسد تا سود کنید، نه ۵٬۰۰۰.
یک نکتهٔ اجرایی: اختیارها در بورس تهران معمولاً به سبکِ اروپاییاند، یعنی فقط در روزِ سررسید اعمال میشوند. ولی لازم نیست تا آن روز صبر کنید. اگر سهم ریخت و اختیار فروش گران شد، میتوانید خودِ اختیار را در بازار بفروشید و سودش را بردارید.
پیش از خرید، حجمِ معاملات و فاصلهٔ قیمتِ خرید و فروشِ نمادِ اختیار را هم ببینید. معاملاتِ اختیار فروش در ایران معمولاً کسری از اختیار خرید است. در نمادِ کممعامله ممکن است وقتِ خروج، خریدارِ منصفی پیدا نکنید. توضیحِ کاملترِ این بازار در مقالهٔ بازار آپشن چیست آمده است. پس اختیار فروشِ خوب، اول باید نقدشونده باشد، بعد ارزان.
اختیار خرید پوششداده؛ هجِ ارزان ولی کمعمق
روشِ دیگری هم هست که پول نمیخواهد و حتی پول میآورد. سهم را نگه میدارید و اختیار خرید همان سهم را با قیمت اعمالِ بالاتر به دیگری میفروشید (Covered Call). پولی که بابتش میگیرید، بخشی از افتِ احتمالی را جبران میکند.
ولی حواسمان باشد: این پوشش فقط به اندازهٔ همان پول است. اگر سهم جهش کند، سودِ بالاتر از قیمت اعمال مالِ خریدارِ اختیار است، نه شما. فروشندهٔ اختیار هم باید وجه تضمین بگذارد. پس این روش بیشتر «نرمکردنِ نوسان» است تا بیمهٔ واقعی.
اختیار فروش تبعی؛ بیمهای که خودِ ناشر میفروشد
اختیار فروش تبعی نسخهٔ ایرانی و سادهشدهٔ اختیار فروش است. یعنی شرکتِ ناشر، سهامدارِ عمده یا یک نهادِ حمایتی قول میدهد در سررسید سهم را با قیمتِ مشخصی از شما بخرد، یا مابهالتفاوت را نقدی بدهد. برای همین به آن «بیمهٔ سهام» هم میگویند. نمونههای قدیمیترش مثلِ سهام یار را صندوق تثبیت بازار سرمایه منتشر کرده بود.
نمونهٔ تازهاش اوراقِ «هموطن» است که از ۲۸ اردیبهشت تا ۵ خرداد ۱۴۰۵ در بورس تهران عرضه شد. این اوراق بهجای یک سهم، کلِ سبدِ سهامِ اشخاصِ حقیقی را پوشش میدهد. طبقِ اطلاعیهٔ آن، کسانی که ارزشِ سبدشان در ۶ اسفند ۱۴۰۴ حداکثر یک میلیارد تومان بوده، میتوانستند آن را بخرند.
قولِ این اوراق ساده است: در سررسید (۵ شهریور ۱۴۰۶) ارزشِ سبدِ پایهتان دستکم ۱٫۳ برابر حساب میشود. یعنی بازدهِ ۳۰ درصدی تضمین شده و اگر سبد کمتر از این رشد کرده باشد، کسری نقدی پرداخت میشود. شرطِ اصلیاش این است که تعدادِ هیچکدام از سهمهای سبد، در پایانِ هیچ روزی، از تعدادِ تاریخِ مبنا کمتر نشود. خریدِ سهمِ بیشتر اشکالی ندارد.
فرقهای اصلیِ اختیار فروش تبعی با اختیار فروشِ معمولی اینهاست:
- طرفِ قول یک ناشرِ مشخص است، نه هر فروشندهای در بازار. پس اعتبارِ بیمه به اعتبارِ همان ناشر بسته است.
- معمولاً شرط دارد که سهمِ پایه را تا سررسید نگه دارید. اگر بفروشید، حتی اگر فردایش دوباره بخرید، ممکن است حقِ اعمال را از دست بدهید.
- سررسیدش طولانیتر است، معمولاً یک سال یا بیشتر، و برای سرمایهگذارِ بلندمدت ساخته شده، نه نوسانگیر.
در بعضی عرضههای اولیه هم به خریداران اختیار فروش تبعی داده میشود. جزئیاتِ هر انتشار با دیگری فرق دارد. پس پیش از تصمیم، اطلاعیهٔ رسمیِ همان اوراق را خطبهخط بخوانید.
هج با قرارداد آتی؛ وقتی کالا یا سهمی دارید
در قرارداد آتی، امروز سرِ قیمتِ یک معامله در آینده توافق میکنید. اگر داراییای دارید و از ارزانشدنش میترسید، به همان اندازه قرارداد آتیِ فروش میگیرید (موقعیتِ Short). اگر قیمت بریزد، ضررِ دارایی با سودِ قرارداد جبران میشود. اگر بالا برود، برعکس. نتیجه این است که قیمتِ امروز را برای آینده قفل کردهاید.
مثلِ کسی که آپارتمانش را پیشفروش میکند: قیمت امروز بسته میشود و دیگر بالا و پایینِ بازار برایش فرقی نمیکند. نه از گرانی سود میبرد، نه از ارزانی ضرر میکند.
مثالِ کلاسیکش طلافروشی است که موجودیِ زیادی طلا دارد و تا وقتِ فروش نگرانِ افتِ قیمت است. در ایران سالها مهمترین ابزارِ این کار قرارداد آتی سکه بود که از آذر ۱۳۸۷ در بورس کالا معامله میشد. امروز ابزارهای طلاییِ بازار مشتقه بیشتر به آتی شمش طلا، آتی صندوقهای طلا و اختیار معاملهٔ صندوق طلا رسیدهاند. فهرستِ قراردادهای فعال و سررسیدها را پیش از هر معامله در سایتِ بورس کالا یا سامانهٔ کارگزارتان ببینید. برای دارندهٔ نقره، آتی نقره همین نقش را دارد.
هجِ آتی سه دامِ مهم دارد:
- اهرم و وجه تضمین. اهرم یعنی با پولِ کم معاملهٔ بزرگ کنید. فرض کنید اهرم پنج برابر باشد: ۱۰٪ تکانِ قیمت، ۵۰٪ سود یا زیان روی پولِ شما میسازد. اگر قیمت برخلافِ قرارداد برود، باید وجه تضمینِ اضافه بگذارید، حتی اگر دارایی اصلیتان همان قدر سود کرده باشد. کسی که پولِ نقدِ کنار نگذاشته، ممکن است موقعیتش اجباری بسته شود. منطقِ این اهرم را در مقالهٔ بازار آتی چیست توضیح دادهام.
- قیمتِ آتی با قیمتِ نقد یکی نیست. قیمتِ قرارداد معمولاً انتظارِ بازار از آینده و هزینهٔ پول را در خودش دارد. این فاصله هزینه یا درآمدِ پنهانِ هج است.
- سررسید. هر قرارداد تاریخ دارد. اگر بخواهید پوشش ادامه پیدا کند، باید به سررسیدِ بعدی بروید و دوباره کارمزد و اختلافِ قیمت بپردازید.
پس آتی ابزارِ دقیقی است، ولی فقط برای کسی که پولِ پشتیبان دارد و هر روز حسابش را نگاه میکند.
پوشش ریسک نرخ ارز و تورم؛ هجِ مهمِ ما ایرانیها
برای بیشترِ ما بزرگترین ریسکِ مالی افتِ یک سهم نیست؛ آبرفتنِ ارزشِ ریال است. تورم را همهٔ ما با پوست و گوشتمان لمس کردهایم. پولی که در حساب مانده، عددش سرِ جایش است، ولی هر سال نانِ کمتری میخرد. این زیانی است که روی کاغذ دیده نمیشود.
من برای توضیحش همیشه از یک لیوان شیر کمک میگیرم. یک لیوان شیر دارید. نصفش را در لیوانِ دوم میریزید و هر دو را با آب پر میکنید. حالا دو لیوان شیر دارید. آیا ارزشِ غذاییاش بیشتر شد؟ نه. پولِ چاپشده هم همین است: تعدادش زیاد میشود، ارزشش آب میرود. برای همین کسی که پساندازش ریالی است، بیآنکه بداند در حالِ ضرر کردن است.
یک عدد از دورهٔ طلای خودم را بگویم تا ملموستر شود: حسابِ من این بود که از ۱۳۸۸ تا ۱۴۰۳ پایهٔ حقوقِ ماهانه از حدودِ ۱۴ گرم طلای ۱۸ عیار به کمتر از ۲ گرم رسید. حقوق به تومان چند ده برابر شد، ولی به طلا کمتر از یکهفتم. پوشش ریسکِ نرخ ارز در ایران معمولاً با داراییهایی انجام میشود که قیمتشان با دلار حرکت میکند:
- طلا و صندوق طلا. قیمتِ طلای داخل از دو چیز ساخته میشود: قیمتِ جهانیِ انس و نرخِ دلار. پس جهشِ دلار معمولاً به طلا هم میرسد. همیشه میگویم طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد و کسی نمیتواند آن را چاپ کند. صندوق طلا همین پوشش را بیدردسرِ نگهداریِ فیزیکی و با امکانِ خرید و فروش در ساعتِ بازار میدهد. قیمتِ روز را در صفحهٔ قیمت طلا امروز و روندِ ارز را در قیمت دلار امروز ببینید.
- گواهی سپرده سکه. یعنی مالکیتِ سکه به شکلِ اوراقِ بورس کالا. فرقش این است که حبابِ سکه هم در قیمتش هست. مناسبِ کسی است که میخواهد سکه داشته باشد ولی نگرانِ نگهداشتنش در خانه است.
- سهامِ شرکتهای صادراتمحور. شرکتهایی که درآمدِ ارزی دارند، در دورههای جهشِ ارز معمولاً سودِ بیشتری گزارش میکنند. ولی این هج ناقص است، چون سیاستهای ارزی و قیمتگذاریِ دستوری میتواند رابطه را بشکند.
یک هشدارِ منصفانه هم بدهم: در دورههایی که دلار ثابت میماند یا پایین میآید، همین داراییها هم میتوانند ضرر بدهند. پس سهمِ آنها در سبد باید به اندازهٔ ریسکی باشد که میخواهید بپوشانید، نه به اندازهٔ هیجانِ بازار. من در دورهٔ صفر تا صد سرمایهگذاری در طلا نشان دادهام هر نوعِ طلا (سکه، شمش، صندوق، گواهی) چه هزینه و حبابی دارد تا پوششتان گرانتر از لازم تمام نشود.
هج طبیعی چیست؟ بیمهای که پول نمیخواهد
هج طبیعی یعنی دخل و خرجتان طوری چیده شده باشد که خطرها خودبهخود هم را خنثی کنند، بیآنکه ابزارِ خاصی بخرید. شرکتی که هم درآمدش دلاری است و هم مواد اولیهاش را با دلار میخرد، از نوسانِ ارز کمتر آسیب میبیند. چون گرانیِ دلار هم درآمد و هم هزینهاش را با هم بالا میبرد.
برای خانوادهها هم هج طبیعی معنا دارد. کسی که دو سالِ دیگر قرار است جهیزیهٔ دخترش را بخرد، اگر بخشی از پساندازش را در داراییای نگه دارد که با گرانیِ اجناس همقدم است، از «جا ماندن» کمتر میترسد. کسی که درآمدش ریالی است و خرجِ آیندهاش، مثلاً تحصیلِ فرزند، به ارز گره خورده، با نگهداشتنِ بخشی از دارایی در طلا یک هج طبیعی ساخته است. به نظرِ من این سادهترین و ارزانترین نوعِ پوشش ریسک است و اغلب فراموش میشود.
تفاوت هج با تنوعبخشی و حد ضرر
این سه را زیاد با هم قاطی میکنند، چون هر سه برای مهارِ زیاناند. تشبیهِ خانگیاش این است: تنوعبخشی یعنی همهٔ تخممرغها را در یک سبد نگذارید. هج یعنی سبد را بیمه کنید. حد ضرر یعنی اگر سبد ترک برداشت، زود بفروشیدش. جدولِ زیر فرقها را دقیقتر نشان میدهد:
| ویژگی | هج (پوشش ریسک) | تنوعبخشی | حد ضرر |
|---|---|---|---|
| ایده | موقعیتی که با زیانِ دارایی اصلی سود بدهد | پخشکردنِ سرمایه میانِ داراییهای ناهمقدم | خروج از دارایی در قیمتِ از پیش تعیینشده |
| دارایی اصلی را نگه میدارید؟ | بله | بله، ولی سهمِ هر کدام کمتر است | نه، میفروشید |
| هزینه | پرمیوم، وجه تضمین، سودِ از دسترفته | تقریباً مجانی، ولی بازده متوسط میشود | کارمزد و خطرِ فروش در کفِ قیمت |
| در ریزشِ ناگهانی و صفِ فروش | کار میکند (اگر ابزار نقدشونده باشد) | زیان کمتر، ولی گاهی همه با هم میریزند | ممکن است اصلاً اجرا نشود |
| مناسبِ | داراییای که نمیخواهید یا نمیتوانید بفروشید | همهٔ سرمایهگذاران، بهعنوانِ پایهٔ کار | معاملهگرِ کوتاهمدت |
فرقِ هج و تنوعبخشی در یک جمله: تنوعبخشی امیدوار است همه با هم نریزند؛ هج قراردادی است که اگر ریختند، پولش را بدهد. در بحرانِ واقعی داراییها بیشتر همقدم میشوند و تنوعبخشی ضعیفتر از انتظار کار میکند. منطقِ تنوعبخشی را در نظریه پرتفوی مدرن و روشِ حد ضرر را در استراتژی حدضرر مفصل نوشتهام.
در بورس ایران یک نکتهٔ محلی هم هست: دامنهٔ نوسان و صفهای فروش. وقتی سهمی چند روز پشتِ سرِ هم صفِ فروش است، حد ضرر عملاً کاری نمیکند، چون خریداری نیست. اختیار فروشِ نقدشونده در چنین روزهایی همان کاری را میکند که از حد ضرر برنمیآید.
هزینهٔ هجینگ چقدر است؟
هزینهٔ پوشش ریسک فقط پولی نیست که روزِ اول میدهید. چهار جزء دارد:
- هزینهٔ مستقیم: قیمتِ اختیار فروش یا ورقهٔ تبعی. این قیمت با تند و کند بودنِ نوسانِ سهم، فاصلهٔ قیمت اعمال تا قیمتِ روز و زمانِ مانده تا سررسید بالا و پایین میرود. وقتی بازار ترسیده، بیمه گران است؛ درست مثلِ بیمهٔ آتشسوزی که بعد از آتشسوزیِ محل گران میشود.
- هزینهٔ فرصت: سودی که به خاطرِ هج به دستتان نمیرسد، یا پولی که بهجای سرمایهگذاری، وجه تضمین شده و خوابیده است.
- کارمزد و اختلافِ قیمتِ خرید و فروش: در نمادهای کممعامله این یکی میتواند از خودِ پرمیوم هم بیشتر شود.
- هزینهٔ تمدید: هر بار که پوشش تمام میشود و دوباره میخرید، همهٔ هزینهها تکرار میشوند.
راهِ ساده برای داوری این است که هزینه را سالانه کنید. در مثالِ بالا، ۲۰۰ تومان پرمیوم روی سهمِ ۵٬۰۰۰ تومانی برای سه ماه یعنی ۴٪. اگر بخواهید کلِ سال را همینطور بیمه کنید، چهار بار میخرید: حدودِ ۱۶٪ سرمایه در سال فقط برای بیمه. این برای پوششِ دائمی خیلی زیاد است. برای همین حرفهایها معمولاً فقط در دورههای پرخطر یا برای بخشی از سبد هج میکنند.
دو راهِ ارزانکردنِ بیمه هم هست. یکی قیمت اعمالِ دورتر: بیمهٔ ارزانتر با فرانشیزِ بیشتر، درست مثلِ بیمهٔ ماشین. دیگری بیمهکردنِ بخشی از دارایی بهجای همهاش. ترکیبِ خریدِ اختیار فروش با فروشِ اختیار خرید هم هزینه را کم میکند، ولی سقفی روی سودتان میگذارد. پس هزینهٔ هج را همیشه در کنارِ آرامشی که میخرد بسنجید.
«هج» در معاملات دوطرفه؛ قفلکردنِ معامله واقعاً چیست؟
در بازارهایی که میشود همزمان روی یک دارایی خرید و فروش باز کرد، بعضیها به دو معاملهٔ هماندازه در دو جهتِ مخالف «هج» میگویند. استدلالشان این است که صبر میکنند جهتِ بازار روشن شود، بعد طرفِ بازنده را میبندند.
ظاهرش زیرکانه است، ولی بیایید با هم حساب کنیم. دو معاملهٔ هماندازه و مخالف، دقیقاً یعنی هیچ معاملهای ندارید. فقط کارمزد و اختلافِ قیمت را دو بار دادهاید. سودِ نهایی از تصمیمِ بعدیِ شما میآید، یعنی از حدسِ درستِ جهت؛ همان کاری که بیهزینه با بستنِ معامله و ورودِ دوباره هم میشد کرد. به تجربهٔ من، «قفلکردن» بیشتر راهی برای فرار از پذیرفتنِ ضرر است تا مدیریتِ ریسک.
شش اشتباهی که هج را بیاثر یا خطرناک میکند
- هجِ دیرهنگام: وقتی بازار سه روز صفِ فروش بوده، اختیار فروش گران است و خریدارِ کافی برای خروج هم نیست. چتر را باید پیش از باران خرید.
- پوششِ بیش از اندازه: اگر بیش از داراییتان اختیار فروش یا آتیِ فروش بگیرید، دیگر هج نکردهاید؛ روی ریزش شرط بستهاید.
- ابزارِ بیربط: بیمهکردنِ یک سهمِ خودرویی با اختیار فروشِ یک صندوقِ شاخصی، ریسکِ کلِ بازار را میپوشاند، نه ریسکِ خاصِ آن سهم را.
- فراموشکردنِ وجه تضمین: هجِ آتی بدونِ پولِ پشتیبان ممکن است درست در بدترین لحظه بسته شود.
- نخواندنِ شرطهای اوراق تبعی: فروشِ سهم پیش از سررسید، حتی یک روز، میتواند حقِ اعمال را از بین ببرد.
- رفتن سراغِ معاملاتِ کاغذی: بعضیها برای پوشش یا معاملهٔ دوطرفهٔ طلا سراغِ معاملههای «فردایی» و تلفنی میروند. این بازارها هیچ پشتوانهٔ قانونی ندارند و اصلِ پولتان به اعتمادِ یک نفر بند است. وقتی بازارِ قانونیِ آتی و اختیار در بورس کالا هست، من به هیچ وجه این کار را پیشنهاد نمیکنم.
یک اشتباهِ هفتم هم هست که از همه رایجتر است: هج بهجای تحلیل. هج سهمِ ضعیف را خوب نمیکند. اگر به یک دارایی باور ندارید، فروختنش از بیمهکردنش ارزانتر است.
چکلیست پیش از پوشش ریسک
پیش از اینکه یک تومان برای هج خرج کنید، این هشت سؤال را از خودتان بپرسید:
- دقیقاً از چه میترسم؟ افتِ یک سهم، ریزشِ کلِ بازار، ارزانشدنِ طلا یا آبرفتنِ ریال؟
- آیا راهِ سادهتر، یعنی فروشِ بخشی از دارایی یا تنوعبخشی، کافی نیست؟
- برای این ریسک ابزارِ نقدشونده هست؟ حجمِ معاملات و اختلافِ قیمتِ خرید و فروشش را دیدهام؟
- چند درصدِ دارایی را میخواهم بپوشانم؟
- هزینهٔ سالانهٔ پوشش چقدر است و آرامشی که میدهد، میارزد؟
- اگر از آتی استفاده میکنم، پولِ کافی برای افزایشِ وجه تضمین کنار گذاشتهام؟
- سررسید و شرطهای اعمال را میدانم و یادآورش را در گوشی گذاشتهام؟
- اگر آن اتفاقِ بد نیفتاد، با از دست رفتنِ پولِ بیمه کنار میآیم؟
آیا هج برای سرمایهگذارِ خرد لازم است؟
جوابِ صادقانهٔ من این است: برای بیشترِ آدمهای معمولی مثلِ من و شما، اولین و مهمترین «هج» یک سبدِ درستچیده است؛ بخشی سهام، بخشی طلا، بخشی درآمد ثابت، به نسبتی که با افقِ زمانی و تحملِ ریسکتان جور باشد. ابزارهای مشتقه وقتی معنا پیدا میکنند که داراییِ بزرگ و متمرکزی دارید که نمیخواهید بفروشید، یا در دورهای مشخص، مثلاً پیش از یک رویدادِ مهم، نگرانِ ریزشِ تند هستید.
بازارِ آتی و اختیار دوطرفه و اهرمی است. یعنی هم سودِ بزرگ میسازد و هم ضررِ بزرگ. ابزاری که برای بیمه ساخته شده، در دستِ کسی که سازوکارش را نمیشناسد، خودش منبعِ ریسک میشود. پس اگر سراغش میروید، با حجمِ کم و فقط برای پوشش شروع کنید، نه برای سفتهبازی. اگر میخواهید این ابزارها را منظم و با مثالهای بازارِ ایران یاد بگیرید، دورهٔ آموزشی بازار آتی و آپشن برای همین ساخته شده است.
سوالات متداول
هج یا هجینگ در بازارهای مالی یعنی چه؟
هج یعنی کنارِ دارایی اصلی یک موقعیتِ دوم بگیرید که وقتی اولی ضرر میدهد، سود بدهد و بخشی از زیان را جبران کند. هجینگ مثلِ بیمه است: کمی هزینه میدهید تا زیانِ بزرگ محدود شود، ولی ریسک کاملاً حذف نمیشود و بخشی از سودِ احتمالی هم کم میشود.
در بورس ایران با چه ابزارهایی میتوان هج کرد؟
ابزارهای اصلی خریدِ اختیار فروش سهام در بورس تهران و فرابورس، اوراق اختیار فروش تبعی، فروشِ قرارداد آتی در بورس کالا مثلِ آتی شمش طلا، اختیار فروشِ صندوق طلا و داراییهایی مثلِ صندوق طلا و گواهی سپرده سکه برای پوششِ آبرفتنِ ارزشِ ریال هستند.
هجینگ با اختیار فروش چگونه انجام میشود؟
سهم را نگه میدارید و همزمان اختیار فروشِ همان سهم را به اندازهٔ تعدادِ سهمهایتان میخرید. اگر قیمت زیرِ قیمت اعمال برود، سودِ اختیار فروش زیانِ سهم را جبران میکند و بیشترین زیانتان برابرِ فاصلهٔ قیمتِ خرید تا قیمت اعمال بهعلاوهٔ پرمیوم میشود.
تفاوت هج و تنوعبخشی چیست؟
تنوعبخشی یعنی همهٔ تخممرغها را در یک سبد نگذارید و امیدوار باشید همه با هم نریزند. هج یعنی سبد را بیمه کنید؛ موقعیتی که مشخصاً با زیانِ دارایی اصلی سود میدهد. در بحران داراییها همقدمتر میشوند و تنوعبخشی ضعیف میشود، ولی هجِ درست همچنان کار میکند، البته با هزینه.
هزینهٔ هجینگ چقدر است؟
به نوسانِ دارایی، فاصلهٔ قیمت اعمال و زمانِ سررسید بستگی دارد. جدا از پرمیوم یا وجه تضمین، کارمزد، اختلافِ قیمتِ خرید و فروش و سودِ از دسترفته هم هزینهاند. هزینه را سالانه کنید؛ مثلاً ۴٪ برای سه ماه یعنی حدودِ ۱۶٪ در سال، که برای پوششِ دائمی خیلی گران است.
اختیار فروش تبعی چه فرقی با اختیار فروش معمولی دارد؟
اختیار فروش تبعی را ناشر، سهامدارِ عمده یا یک نهادِ حمایتی منتشر میکند و معمولاً شرط دارد که سهمِ پایه را تا سررسید نگه دارید. سررسیدش طولانیتر است و برای سرمایهگذارِ بلندمدت ساخته شده، در حالی که اختیار فروشِ معمولی را هر فروشندهای در بازار میتواند بنویسد.
آیا طلا و صندوق طلا برای هج مناسب است؟
طلا در ایران پوششِ خوبی در برابرِ آبرفتنِ ارزشِ ریال و ریسکِ سیاسی است، چون قیمتش از انس جهانی و دلار ساخته میشود. ولی در برابرِ ریزشِ سهام هجی ناقص است، چون رابطهاش با بورس ثابت نیست و گاهی هر دو با هم پایین میآیند.
آیا هج کردن برای سرمایهگذار تازهکار لازم است؟
برای تازهکار، مهمترین پوشش ریسک یک سبدِ متنوع از سهام، طلا و درآمد ثابت است. اختیار و آتی سازوکارِ پیچیده و گاهی اهرم دارند و هم سود و هم ضرر را بزرگ میکنند. بهتر است پس از آموزش، با حجمِ کم و فقط برای پوشش، نه سفتهبازی، سراغشان رفت.
جمعبندی
هج یعنی خریدنِ آرامش، با پول یا با بخشی از سودِ آینده. در بورس ایران میتوانید با اختیار فروش یک سهم را بیمه کنید، با اوراق تبعی از قولِ ناشر استفاده کنید، با فروشِ قرارداد آتی قیمتِ طلا را قفل کنید و با صندوق طلا جلوی آبرفتنِ ریال بایستید. هر کدام هزینه و دامِ خودش را دارد.
پس قاعدهٔ من ساده است: اول سبد را درست بچینید. بعد فقط جایی هج کنید که ترسِ مشخص، ابزارِ نقدشونده و هزینهٔ قابلِ قبول دارید. و دفعهٔ بعد که خواستید چیزی را بیمه کنید، اول همان سه سؤال را بپرسید: از چه میترسم، با چه میپوشانم، و چقدرش را؟ تصمیمِ نهایی با خودتان است.