
درآمد غیرفعال چیست؟ ۸ راه ساختن درآمد منفعل در ایران (با حساب تورم)
فهرست مطالب۱۲ بخش
- درآمد غیرفعال چیست؟ به زبانِ ساده
- فرقِ درآمد فعال و درآمد غیرفعال
- یک نکته که در ایران از همه مهمتر است: تورم
- بیایید با هم حساب کنیم
- بهترین روشهای درآمد غیرفعال در ایران
- ۱. سود سپردهٔ بانکی
- ۲. صندوق درآمد ثابت
- ۳. اوراق با درآمد ثابت
- ۴. سود سهام (DPS)
- ۵. اجارهٔ ملک
- ۶. تأمین مالی جمعی (کرادفاندینگ)
- ۷. ساختنِ محصول یا محتوا
- ۸. درآمدِ منفعل از ارز دیجیتال
- مقایسهٔ روشهای درآمد منفعل در یک نگاه
- درآمدِ ماهانه یا رشدِ دارایی؟ درسی از ۱۵ سالِ گذشته
- با چه مقدار سرمایه میتوان درآمد منفعل ساخت؟
- یک فرمولِ ساده برای حسابِ سرانگشتی
- اگر سرمایه ندارید، از کجا شروع کنید؟
- آیا درآمد غیرفعال بیریسک است؟
- سه وعدهای که باید همان اول کنار بگذارید
- اشتباههای رایج در ساختنِ درآمد منفعل
- سوالات متداول
- جمعبندی
«کاش پولی داشتم که بیآنکه هر روز سرِ کار بروم، ماهی یک مبلغی برایم بیاورد.» آرزوی داشتنِ درآمد غیرفعال را تقریباً از همه شنیدهام: از کارمندِ جوان تا بازنشستهای که حقوقش به آخرِ ماه نمیرسد.
درآمد غیرفعال یعنی پولی که بعد از یک بار سرمایهگذاری یا یک بار زحمتِ اولیه، بدونِ کارِ هر روزه به دستتان میرسد؛ مثلِ سودِ سپرده، اجارهٔ خانه، سودِ سهام یا سودِ صندوقِ درآمد ثابت. «غیرفعال» یعنی کمکار، نه بیکار و بیخطر. در ایران مهمترین شرطش این است که از تورم عقب نماند.
در این راهنما با هم میبینیم درآمد منفعل دقیقاً چیست، چه راههایی برای ساختنش در ایران هست، با چه مقدار سرمایه میشود شروع کرد، و کدام وعدهها را باید همان اولِ کار کنار گذاشت.
درآمد غیرفعال چیست؟ به زبانِ ساده
بیایید با یک مثالِ خانگی شروع کنیم. خیاطی که لباس میدوزد، تا وقتی چرخ میزند پول درمیآورد. اگر یک ماه مریض شود، آن ماه درآمدی ندارد. این درآمد فعال است: وقت میدهید، پول میگیرید.
حالا فرض کنید همین خیاط سالها پسانداز کرده و یک مغازهٔ کوچک خریده و اجاره داده است. سرِ هر ماه اجاره به حسابش میآید، چه چرخ بزند چه نزند. این درآمد غیرفعال است. انگلیسیاش Passive Income است و در فارسی «درآمد منفعل» یا «درآمد پسیو» هم میگویند.
هستهٔ ماجرا یک جمله است: در درآمد فعال شما کار میکنید؛ در درآمد غیرفعال، داراییتان کار میکند. دارایی میتواند پول باشد، ملک باشد، سهمِ یک شرکت باشد، یا چیزی که یک بار ساختهاید و بارها فروخته میشود، مثلِ یک کتاب.
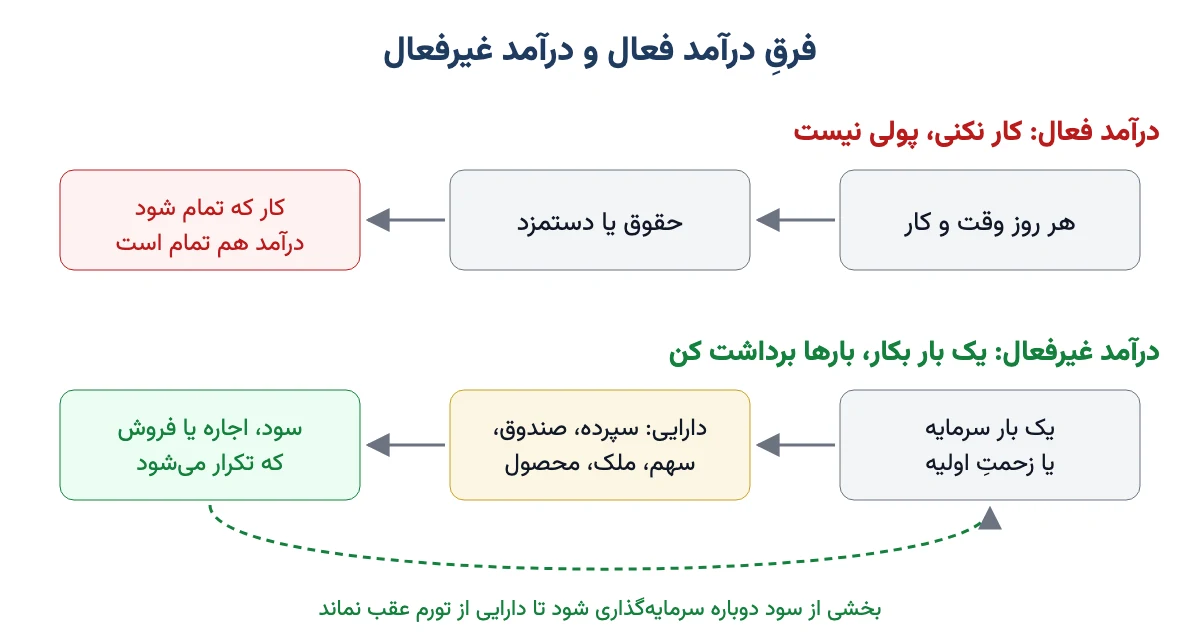
فرقِ درآمد فعال و درآمد غیرفعال
این دو با هم دشمن نیستند. تقریباً همهٔ کسانی که درآمد غیرفعال دارند، اولش با درآمدِ فعال پسانداز کردهاند. جدولِ زیر فرقها را کنارِ هم میگذارد.
| ویژگی | درآمد فعال | درآمد غیرفعال |
|---|---|---|
| از کجا میآید؟ | وقت و مهارتِ خودتان | دارایی یا چیزی که یک بار ساختهاید |
| نمونه | حقوق، دستمزد، درآمدِ مغازهداری | سودِ سپرده، اجاره، سودِ سهام، سودِ صندوق |
| اگر یک ماه کار نکنید | درآمد قطع میشود | معمولاً ادامه دارد |
| شروعش چه میخواهد؟ | مهارت و وقت | سرمایهٔ اولیه یا زحمتِ زیادِ اولیه |
| سقفِ درآمد | به ساعتهای شبانهروز محدود است | به اندازهٔ دارایی بستگی دارد |
| ریسکِ اصلی | بیکاری، بیماری، بازنشستگی | تورم، افتِ ارزشِ دارایی، کلاهبرداری |
پس درآمد غیرفعال جایگزینِ کار نیست؛ ادامهٔ کار است. پولی که امروز با کار درمیآورید، اگر درست سرمایهگذاری شود، فردا خودش برایتان درآمد میسازد.
یک نکته که در ایران از همه مهمتر است: تورم
بیشترِ مقالههایی که دربارهٔ درآمد منفعل میخوانید ترجمهاند و برای کشوری نوشته شدهاند که تورمش ۲ یا ۳ درصد است. آنجا اگر پولی ماهی سود بدهد و اصلِ پول سرِ جایش بماند، کار تمام است. در ایران اینطور نیست.
تورم را مثلِ یک لیوان شیر در نظر بگیرید که هر سال کمی آب قاطیاش میکنند. حجمِ لیوان بیشتر میشود، ولی شیرش همان است. پول هم همین است: عددش سرِ جایش میماند، ولی هر سال چیزِ کمتری با آن میشود خرید. اگر این مفهوم برایتان تازه است، مقالهٔ تورم چیست را ببینید.
بیایید با هم حساب کنیم
فرض کنیم ۱ میلیارد تومان در بانک گذاشتهاید و سالی ۲۴٪ سود میگیرید. این میشود سالی ۲۴۰ میلیون، یعنی ماهی ۲۰ میلیون تومان. خیلی هم خوب به نظر میرسد.
حالا فرض کنیم تورمِ همان سال ۳۵٪ باشد. یعنی چیزی که اولِ سال ۱ میلیارد میارزید، آخرِ سال ۱ میلیارد و ۳۵۰ میلیون تومان میارزد. شما اگر همهٔ سود را خرج کرده باشید، هنوز همان ۱ میلیارد را دارید. این ۱ میلیارد حالا فقط حدودِ ۷۴٪ِ قدرتِ خریدِ اولِ سال را دارد. (اینها فقط مثالاند؛ نرخِ واقعی را از ماشینحسابِ محاسبهٔ سود بانکی و آمارِ رسمیِ تورم ببینید.)
یعنی چه؟ یعنی ماهی ۲۰ میلیون گرفتید، ولی یکچهارمِ ارزشِ اصلِ پولتان را جا گذاشتید. آیا این درآمد غیرفعال است؟ بیشتر شبیهِ این است که آرامآرام از اصلِ سرمایه بخورید.
برای همین به آن «بازدهِ واقعی» میگویند: سودی که بعد از کم کردنِ تورم برایتان میماند. در مثالِ بالا بازدهِ واقعی منفی است، حدودِ ۸٪ در سال. پس در ایران پرسشِ درست این نیست که «ماهی چقدر سود میدهد؟»؛ این است که «بعد از تورم چه چیزی برایم میماند؟».
بهترین روشهای درآمد غیرفعال در ایران
حالا که معیار را داریم، راهها را یکییکی میبینیم. ترتیب از ساده و کمخطر به سمتِ پیچیدهتر و پرخطرتر است. هیچکدام «بهترین برای همه» نیست؛ هر کدام به سرمایه، حوصله و تحملِ ریسکِ شما بستگی دارد.
۱. سود سپردهٔ بانکی
سادهترین و آشناترین راه است. پول را در سپردهٔ مدتدار میگذارید و هر ماه سود به حسابتان میآید. کاری هم لازم نیست؛ فقط یک بار به بانک میروید یا آنلاین سپرده باز میکنید.
نرخِ سود را شورای پول و اعتبار و بانک مرکزی تعیین میکنند و سقف دارد. در سالهای اخیر این سقف معمولاً زیرِ تورم بوده است. یعنی سپرده برای «جای امنِ پولِ اضطراری» خوب است، ولی بهتنهایی جلوی کمشدنِ ارزشِ پول را نمیگیرد. برای اینکه ببینید پولتان دقیقاً چقدر سود میدهد، از ماشینحسابِ سود بانکی که بالاتر گفتم استفاده کنید.
۲. صندوق درآمد ثابت
صندوق درآمد ثابت مثلِ یک قلکِ بزرگ است که پولِ هزاران نفر را جمع میکند و بیشترش را در سپردهٔ بانکی و اوراقِ دولتی و شرکتی میگذارد. یک مدیرِ حرفهای آن را اداره میکند و سازمان بورس بر آن نظارت دارد.
بعضی از این صندوقها ماهانه یا سهماهه سود به حسابتان واریز میکنند؛ بعضی دیگر سود را در قیمتِ هر واحد جمع میکنند و شما هر وقت خواستید، میفروشید. سودشان معمولاً نزدیک یا کمی بالاتر از سود سپرده است، نقدشوندگیشان خوب است و با پولِ کم هم میشود خرید. جزئیات و فرقِ انواعش را در صندوق با درآمد ثابت نوشتهام.
این صندوقها هم مثلِ سپرده ممکن است از تورم عقب بمانند. پس جای خوبی برای بخشِ امنِ داراییاند، نه برای همهاش.
۳. اوراق با درآمد ثابت
اوراق یعنی شما به دولت یا یک شرکت قرض میدهید و آنها قول میدهند سرِ موعد اصل و سود را پس بدهند. بعضی از این اوراق، مثلِ اوراقِ اجاره و مرابحه، هر چند ماه یک بار سود میدهند و به همین دلیل منبعِ درآمدِ منظماند. اسناد خزانه (اخزا) سودِ میاندورهای ندارد و سودش در قیمتِ خرید پنهان است.
اوراق را از بورس و با کدِ بورسی میخرید. برای آشنایی با انواعش، انواع اوراق با درآمد ثابت را بخوانید.
۴. سود سهام (DPS)
وقتی سهمِ یک شرکت را میخرید، صاحبِ تکهٔ کوچکی از آن شرکت میشوید. اگر شرکت سود کند، هر سال بخشی از سود را بینِ سهامداران تقسیم میکند. به سودی که برای هر سهم تقسیم میشود DPS یا سود نقدیِ هر سهم میگویند.
فرض کنیم ۱۰۰ میلیون تومان سهمِ یک شرکت خریدهاید و شرکت امسال معادلِ ۱۰٪ِ قیمتِ سهم، سود نقدی تقسیم کند. یعنی ۱۰ میلیون تومان به شما میرسد. (این فقط مثال است.)
دو فرقِ مهم با سپرده دارد. اول اینکه سود سهام سالی یک بار و بعد از مجمعِ شرکت پرداخت میشود و گاهی چند ماه طول میکشد تا به حسابتان بیاید؛ پس ماهانه نیست. دوم اینکه خودِ قیمتِ سهم هم بالا و پایین میرود. همین نوسان یک فرصت هم هست: سهمِ شرکتِ خوب در بلندمدت معمولاً پابهپای تورم یا بیشتر رشد میکند، چیزی که از سپرده برنمیآید.
اینکه سود کی و چطور واریز میشود را در سود سهام (DPS) چیست توضیح دادهام. اگر میخواهید سود را دوباره سهم بخرید تا اثرِ بهرهٔ مرکب بیشتر شود، استراتژیِ سرمایهگذاری مجدد سود تقسیمی به کارتان میآید.
۵. اجارهٔ ملک
اجاره قدیمیترین شکلِ درآمد غیرفعال در ذهنِ ما ایرانیهاست. پدر و مادرهای ما هم آرزو داشتند «یک واحد اجاره بدهیم که خیالمان راحت باشد». ولی چند حقیقت را باید بیتعارف گفت.
- سرمایهٔ اولیهٔ سنگین: با قیمتهای امروز، خریدِ حتی یک واحدِ کوچک برای بیشترِ مردم کارِ یک عمر پسانداز است.
- بازدهِ اجارهٔ پایین: در شهرهای بزرگ، اجارهٔ سالانه معمولاً فقط چند درصدِ قیمتِ خانه است. مثلاً اگر خانهای ۱۰ میلیارد تومان بیرزد و ماهی ۳۰ میلیون اجاره برود، میشود سالی ۳۶۰ میلیون، یعنی حدودِ ۳٫۶٪ِ قیمتِ خانه (عددها مثالاند). سودِ اصلیِ ملک از بالا رفتنِ قیمتِ خودش میآید، نه از اجاره.
- کاملاً هم غیرفعال نیست: پیدا کردنِ مستأجر، خالی ماندنِ خانه بینِ دو مستأجر، نقاشی و تعمیر هر چند سال، و گاهی مستأجرِ بدحساب.
- نقدشوندگیِ پایین: اگر یک روز پول لازم شوید، فروشِ خانه ممکن است ماهها طول بکشد. من همیشه میگویم در بعضی دورهها «از هر ده خانه شاید یکی مشتری دارد»؛ ولی سهم و صندوق را هر روز اراده کنید، فردایش پولش نقد است.
دربارهٔ مالیات هم بدانید که طبقِ قانونِ مالیاتهای مستقیم، اجارهٔ واحدهای مسکونیِ کوچک تا سقفی از متراژ معاف است، به شرطی که قرارداد در سامانه ثبت شده باشد. چون این قاعدهها گاهی عوض میشوند، پیش از تصمیم با یک مشاورِ مالیاتی چک کنید.
۶. تأمین مالی جمعی (کرادفاندینگ)
در تأمین مالی جمعی، پولِ شما همراهِ پولِ عدهٔ زیادی به یک کسبوکارِ مشخص قرض یا سرمایه داده میشود و آن کسبوکار معمولاً هر چند ماه یک بار سود میپردازد. سکوهای مجاز زیرِ نظرِ فرابورس کار میکنند و فهرستشان در سایتِ فرابورس هست.
سودِ پیشبینیشده معمولاً از سپرده بیشتر است، ولی تضمینِ کامل ندارد و پول تا پایانِ طرح قفل است. اگر طرح شکست بخورد، ممکن است بخشی از پول برنگردد. برای شروع، کرادفاندینگ چیست را بخوانید.
۷. ساختنِ محصول یا محتوا
این راه سرمایهٔ پولیِ کمی میخواهد، ولی زحمتِ اولیهاش زیاد است. کتاب، دورهٔ آموزشی، قالبِ طراحی، عکس یا هر چیزی که یک بار ساخته شود و بارها فروخته شود، میتواند درآمدِ تکرارشونده بسازد.
صادقانه بگویم: اینها ماهها یا سالها کارِ بیمزد میخواهند تا به درآمد برسند، و بیشترشان هیچوقت به درآمدِ قابلتوجه نمیرسند. بعد هم باید بهروز بمانند، وگرنه فروششان میخوابد. پس «غیرفعال» فقط وقتی معنا دارد که محصول واقعاً جا افتاده باشد.
۸. درآمدِ منفعل از ارز دیجیتال
روشهایی مثلِ استیکینگ هم هست؛ یعنی رمزارزتان را برای مدتی قفل میکنید تا به امنیتِ شبکه کمک کند و در عوض پاداش بگیرید. پاداش ممکن است جذاب به نظر برسد، ولی خودِ رمزارز ممکن است در چند ماه نصف شود و همهٔ پاداشها را ببرد. سرمایهٔ اضطراری و پولِ بازنشستگی جای این بازار نیست.
اگر با ریسکش آشنا هستید، توضیحِ کامل را در استیکینگ چیست و روشهای کسب درآمد منفعل از ارزهای دیجیتال بخوانید.
مقایسهٔ روشهای درآمد منفعل در یک نگاه
جدولِ زیر خلاصهٔ همهٔ راههاست. «ریسک» و «سرمایهٔ لازم» نسبیاند و برای مقایسهٔ این روشها با هم آمدهاند.
| روش | سرمایهٔ لازم | هر چند وقت درآمد؟ | ریسک | جلوی تورم؟ |
|---|---|---|---|---|
| سپردهٔ بانکی | کم | ماهانه | کم | معمولاً عقب میماند |
| صندوق درآمد ثابت | خیلی کم | ماهانه، سهماهه یا در قیمت | کم | معمولاً عقب میماند |
| اوراقِ با کوپن | کم تا متوسط | چندماهه | کم | معمولاً عقب میماند |
| سود سهام | کم تا متوسط | سالانه | متوسط تا زیاد | در بلندمدت شانسِ بیشتر |
| اجارهٔ ملک | خیلی زیاد | ماهانه | متوسط | با رشدِ قیمتِ ملک، بله |
| کرادفاندینگ | کم | چندماهه | متوسط | بستگی به طرح دارد |
| محصول یا محتوا | پولِ کم، وقتِ زیاد | نامنظم | زیاد | بستگی دارد |
| استیکینگ رمزارز | کم | روزانه تا ماهانه | خیلی زیاد | بسیار نامطمئن |
همانطور که میبینید، هیچ ستونی همهجا سبز نیست. روشهای کمخطر معمولاً از تورم عقب میمانند و روشهایی که شانسِ جلو زدن از تورم دارند، نوسان دارند. برای همین ترکیب کردنِ چند روش بهتر از تکیه بر یکی است.
درآمدِ ماهانه یا رشدِ دارایی؟ درسی از ۱۵ سالِ گذشته
خیلیها فقط به این نگاه میکنند که «ماهی چقدر میدهد». ولی داراییهایی که سودِ ماهانه نمیدهند هم میتوانند ثروت بسازند. طلا مثلاً هیچ سودی نمیدهد؛ نه اجاره دارد نه بهره. ولی ارزشش در بلندمدت با تورم بالا رفته است.
من در یکی از درسهایم حساب کردم اگر کسی در سال ۱۳۸۸ دویست میلیون تومان در بازارهای مختلف گذاشته بود و تا ۱۴۰۳ دست به آن نمیزد، چه میشد. نتیجه را در نمودارِ زیر میبینید.
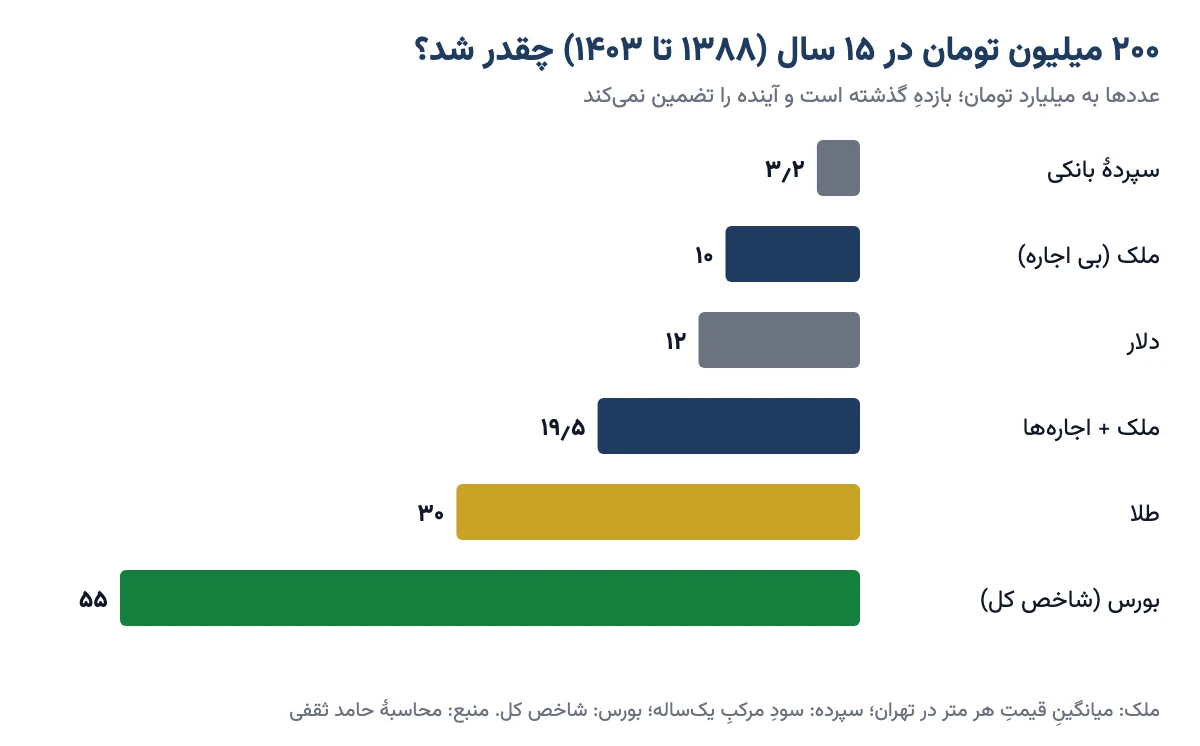
سپردهٔ بانکی، حتی با سودِ مرکب و بدونِ برداشت، به حدودِ ۳٫۲ میلیارد رسید. ملک با حسابِ همهٔ اجارهها به حدودِ ۱۹٫۵ میلیارد رسید؛ تازه اجارهها را خوشبینانه و به نرخِ سالِ آخر حساب کرده بودم. طلا حدودِ ۳۰ میلیارد شد و شاخص کلِ بورس حدودِ ۵۵ میلیارد.
این عددها گذشتهاند و هیچ تضمینی نیست که آینده هم همینطور باشد. ولی یک درسِ روشن دارند: پولی که فقط «سودِ ماهانهٔ امن» میدهد، در اقتصادِ تورمی آهسته کوچک میشود. پس درآمد غیرفعالِ واقعی در ایران از ترکیبِ دو چیز ساخته میشود: بخشی که درآمدِ منظم میدهد و بخشی که ارزشِ دارایی را از تورم جلو نگه میدارد. اگر دوست دارید این مقایسه را با جزئیات ببینید، در دورهٔ صفر تا صد سرمایهگذاری در طلا قدمبهقدم توضیحش دادهام.
با چه مقدار سرمایه میتوان درآمد منفعل ساخت؟
جوابِ کوتاه: شروع با هر مبلغی ممکن است. صندوقهای درآمد ثابت را با مبلغِ کم، حتی زیرِ یک میلیون تومان، هم میشود خرید. ولی اینکه درآمدِ غیرفعال «خرجِ زندگی» را بدهد، سرمایهٔ زیادی میخواهد.
یک فرمولِ ساده برای حسابِ سرانگشتی
سرمایهٔ لازم تقریباً برابر است با: درآمدِ ماهانهای که میخواهید × ۱۲ ÷ نرخِ سودِ سالانه.
- فرض کنیم ماهی ۲۰ میلیون تومان درآمد غیرفعال میخواهید.
- در سال میشود ۲۰ × ۱۲ = ۲۴۰ میلیون تومان.
- اگر نرخِ سود سالی ۲۴٪ باشد، ۲۴۰ میلیون را بر ۰٫۲۴ تقسیم میکنیم.
- نتیجه: حدودِ ۱ میلیارد تومان سرمایه لازم است.
ولی یادتان هست تورم چه کرد؟ اگر میخواهید اصلِ پولتان هم کوچک نشود، باید بخشی از سود را خرج نکنید و دوباره سرمایهگذاری کنید. در عمل یعنی برای همان ۲۰ میلیونِ ماهانه، سرمایهای چند برابرِ این عدد لازم است، یا باید بخشی از پول را در داراییهایی بگذارید که با تورم رشد میکنند. (همهٔ عددها مثالاند.)
این حساب ناامیدکننده نیست؛ واقعبینانه است. هدفِ اول لازم نیست «زندگی بدونِ کار» باشد. اگر درآمد غیرفعال فقط اجاره یا قسطِ ماهانه را بدهد، یک بارِ بزرگ از روی دوشتان برداشته شده است.
اگر سرمایه ندارید، از کجا شروع کنید؟
بیشترِ ما با سرمایهٔ بزرگ شروع نمیکنیم. راهش ساختنِ پلهپله است:
- اول پسانداز: هر ماه، پیش از خرج کردن، یک درصدِ ثابت از حقوق را کنار بگذارید. حتی ۱۰٪ هم شروعِ خوبی است. نکتههایش را در پسانداز چیست نوشتهام.
- بعد صندوقِ اضطراری: چند ماه خرجِ زندگی را در سپرده یا صندوق درآمد ثابت نگه دارید تا برای یک خرجِ ناگهانی مجبور نشوید سرمایهگذاریتان را بفروشید.
- بعد کدِ بورسی: با ثبتنام در سامانهٔ سجام میتوانید صندوق، اوراق و سهم بخرید.
- بعد ترکیب: بخشی را در داراییهای درآمدزا و بخشی را در داراییهایی بگذارید که ارزششان با تورم بالا میرود.
- و سود را دوباره بکارید: تا وقتی به درآمدِ ماهانه احتیاج ندارید، سودها را دوباره سرمایهگذاری کنید. این همان بهرهٔ مرکب است؛ یعنی سودِ امسال، سال بعد خودش سود میدهد.
آیا درآمد غیرفعال بیریسک است؟
نه. هر درآمدی که از دارایی میآید، به سرنوشتِ همان دارایی گره خورده است. سپرده با تورم کوچک میشود. سهم ممکن است چند سال زیان بدهد. خانه ممکن است خالی بماند. طرحِ کرادفاندینگ ممکن است شکست بخورد. شناختنِ ریسکِ هر روش، بخشی از ساختنِ درآمد منفعل است.
کارِ ما این نیست که ریسک را صفر کنیم؛ این است که آن را بشناسیم و پخش کنیم. به این کار تنوعبخشی میگویند، همان حرفِ قدیمی که «همهٔ تخممرغها را در یک سبد نگذار».
سه وعدهای که باید همان اول کنار بگذارید
کلمهٔ «درآمد غیرفعال» این روزها طعمهٔ مورد علاقهٔ کلاهبردارهاست. چون به آرزوی واقعیِ مردم دست میگذارد. این سه جمله را هر جا شنیدید، دستتان را روی جیبتان بگذارید:
- «سودِ تضمینیِ ماهی ۵ یا ۱۰ درصد»: ماهی ۱۰٪ با سودِ مرکب یعنی بیش از ۲۰۰٪ در سال. هیچ نهادِ مجازی چنین وعدهای نمیدهد. این الگو معمولاً طرح پانزی است: سودِ قدیمیها را از پولِ تازهواردها میدهند تا روزی که پولِ تازه تمام شود.
- «دوستانت را بیاور تا سودت بیشتر شود»: اگر درآمدِ یک طرح از آوردنِ آدمهای جدید است، نه از یک کسبوکارِ واقعی، طرحِ هرمی است.
- «ربات یا سیگنالی که خودکار برایتان پول درمیآورد»: اگر چنین چیزی واقعاً کار میکرد، صاحبش آن را به شما نمیفروخت.
یک آزمونِ ساده هم دارم: بپرسید «این سود دقیقاً از کجا میآید؟» و «این نهاد مجوزش را از کجا گرفته؟». اگر جوابِ روشن و قابلِ بررسی نشنیدید، پول را نگه دارید.
اشتباههای رایج در ساختنِ درآمد منفعل
- دیدنِ سودِ اسمی بهجای بازدهِ واقعی: عددِ بزرگِ سود را با تورم مقایسه کنید، نه با صفر.
- خرج کردنِ همهٔ سود از روزِ اول: اینطوری دارایی هیچوقت بزرگ نمیشود و آرامآرام کوچک هم میشود.
- گذاشتنِ همهٔ پول در یک روش: حتی امنترین روش هم یک نقطهضعف دارد.
- قفل کردنِ پولِ اضطراری: پولی را که ممکن است ماهِ بعد لازم شود، در ملک یا طرحِ بلندمدت نگذارید.
- فراموش کردنِ هزینهها: کارمزدِ خرید و فروش، مالیات، تعمیرِ ملک و ماههای خالی، همه از سود کم میشوند.
- دنبالِ سودِ بالا رفتن بدونِ پرسیدن: هر جا سود خیلی بیشتر از بقیهٔ بازار بود، اول بپرسید چرا.
پس پیش از هر تصمیم، این سه عدد را کنارِ هم بنویسید: سودِ سالانه، تورمِ تقریبی، و هزینهها. چیزی که بعد از کم کردنِ دو تای آخر میماند، درآمدِ واقعیِ شماست.
سوالات متداول
درآمد غیرفعال چیست؟
درآمد غیرفعال پولی است که بعد از یک بار سرمایهگذاری یا یک بار زحمتِ اولیه، بدونِ کارِ هر روزه به دست میآید؛ مثلِ سود سپرده، اجارهٔ ملک، سود سهام و سود صندوق درآمد ثابت. به آن درآمد منفعل یا پسیو هم میگویند.
درآمد غیرفعال چه فرقی با درآمد فعال دارد؟
در درآمد فعال، مثلِ حقوق، وقت و کارِ خودتان را میفروشید و اگر کار نکنید درآمد قطع میشود. در درآمد غیرفعال، داراییتان برایتان پول میسازد و درآمد معمولاً بدونِ حضورِ هر روزهٔ شما ادامه پیدا میکند.
بهترین روش درآمد غیرفعال در ایران کدام است؟
روشِ بهترین برای همه وجود ندارد. سپرده و صندوق درآمد ثابت کمخطر و منظماند ولی معمولاً از تورم عقب میمانند. سهام و ملک شانسِ بیشتری برای جلو زدن از تورم دارند ولی نوسان یا سرمایهٔ سنگین دارند. ترکیبِ چند روش معمولاً بهتر است.
با چه مقدار سرمایه میتوان درآمد منفعل ساخت؟
شروع با چند صد هزار تومان هم ممکن است، مثلاً با خرید واحدِ صندوق درآمد ثابت. ولی برای اینکه درآمد غیرفعال خرجِ زندگی را بدهد، سرمایهٔ زیادی لازم است. فرمولِ سرانگشتی: درآمدِ ماهانهٔ دلخواه ضربِ ۱۲ تقسیم بر نرخِ سودِ سالانه.
آیا درآمد غیرفعال بیریسک است؟
نه. هر درآمدی که از دارایی میآید به سرنوشتِ همان دارایی وابسته است. سپرده با تورم ارزش از دست میدهد، سهم نوسان دارد، ملک ممکن است خالی بماند و طرحهای سرمایهگذاری ممکن است شکست بخورند. تنوعبخشی ریسک را کم میکند، ولی صفر نمیکند.
آیا سود بانکی درآمد غیرفعال حساب میشود؟
بله، سود سپرده سادهترین نوعِ درآمد غیرفعال است. ولی در ایران سقفِ سود بانکی معمولاً زیرِ تورم بوده است؛ یعنی اگر همهٔ سود را خرج کنید، ارزشِ واقعیِ اصلِ پولتان هر سال کمتر میشود. برای پولِ اضطراری خوب است، نه برای همهٔ سرمایه.
طرحهای سود تضمینی ماهانه قابل اعتمادند؟
وعدهٔ سودِ ثابتِ بالا، مثلاً ماهی ۵ یا ۱۰ درصد، رایجترین نشانهٔ کلاهبرداری و طرح پانزی است. پیش از هر سرمایهگذاری بپرسید سود از کجا میآید و نهادِ طرف قرارداد از کدام مرجع مجوز دارد. اگر جوابِ روشن نشنیدید، پول ندهید.
درآمد منفعل از بورس چطور ساخته میشود؟
دو راهِ اصلی دارد: خریدِ سهامِ شرکتهایی که سود نقدیِ منظم تقسیم میکنند، و خریدِ صندوقهای درآمد ثابت یا اوراقی که سودِ دورهای میدهند. برای هر دو اول باید در سامانهٔ سجام ثبتنام کنید و کدِ بورسی بگیرید.
جمعبندی
درآمد غیرفعال یعنی پولی که داراییتان برایتان میسازد، نه وقتِ هر روزهتان. در ایران این درآمد فقط وقتی واقعی است که بعد از تورم هم چیزی بماند. سپرده و صندوق درآمد ثابت آرامش میدهند؛ سهام، ملک و داراییهای رشدی ارزش را حفظ میکنند؛ و ترکیبِ اینها بهتر از تکیه بر یکی است.
پس اگر امروز میخواهید شروع کنید، از کوچک شروع کنید: یک درصدِ ثابت از درآمدتان را کنار بگذارید، صندوقِ اضطراری بسازید، و سودها را تا جایی که میتوانید دوباره بکارید. تصمیمِ نهایی با خودتان است؛ فقط پیش از هر قدم بپرسید «این سود از کجا میآید و بعد از تورم چقدر میماند؟».