
اجاره یا خرید خانه؟ محاسبه و مقایسه از نگاه مالی با مثال عددی
فهرست مطالب۱۵ بخش
- اجاره یا خرید خانه؛ دو طرفِ ترازو چه چیزهایی است؟
- سه عددی که تصمیم را میسازد
- فرمولِ سربهسر به زبانِ ساده
- مثالِ عددی: خرید با پولِ نقد در برابر اجاره و سرمایهگذاری
- این مثال چه چیزهایی را ساده کرده است؟
- نسبت قیمت به اجاره چه میگوید؟
- تورم مسکن در ایران؛ چرا همه میگویند «خانه بخر»؟
- پول رهن را سرمایهگذاری کنیم بهتر است یا بدهیم به صاحبخانه؟
- وام مسکن؛ اهرمی که خرید را عوض میکند
- اوراق مسکن و هزینهٔ پنهانش
- پیشپرداخت و پسانداز؛ شرطی که همه فراموش میکنند
- سرمایهگذاری جایگزین کجاست؟
- عاملِ زندگی: چیزهایی که در فرمول نمیآید
- چه وقت خرید منطقیتر است و چه وقت اجاره؟
- شش اشتباهِ رایج در تصمیمِ خرید خانه
- قدمبهقدم: حسابِ اجاره یا خرید خانه برای خودتان
- سوالات متداول
- جمعبندی
اجاره یا خرید خانه؟ جوابِ کوتاه این است: از نگاهِ مالی، خرید فقط وقتی بهصرفه است که انتظار داشته باشید قیمتِ خانه سالانه بیشتر از «سودِ پولِ شما منهای اجارهٔ صرفهجوییشده» بالا برود. اگر قرار است کمتر از چند سال در یک محله بمانید یا پولِ کافی ندارید، اجاره معمولاً عاقلانهتر است. بقیهاش حساب است، و این حساب را با هم قدمبهقدم انجام میدهیم.
خیلیها از من میپرسند: «تا کِی اجاره بدهیم؟ پولِ اجاره دورریختنی است، بیاییم یک خانهٔ کوچک بخریم.» این حرف نیمی درست است و نیمی نه. اجاره پول است که میرود، درست. ولی پولی که در خانه میخوابد هم بیهزینه نیست. هر دو طرف هزینه دارند؛ فقط هزینهٔ خرید پنهانتر است.
اجاره یا خرید خانه؛ دو طرفِ ترازو چه چیزهایی است؟
بیایید ترازو را جلوی چشم بگذاریم. در یک کفه، کسی که خانه میخرد. در کفهٔ دیگر، کسی که اجاره میکند و پولش را جای دیگری میگذارد. هر کدام چیزی میپردازد و چیزی به دست میآورد.
| موضوع | خریدار | مستأجر |
|---|---|---|
| هزینهٔ آشکار | قسطِ وام (اگر وام گرفته)، تعمیر، شارژ و عوارض | اجارهٔ ماهانه، کمیسیونِ هر بار جابهجایی |
| هزینهٔ پنهان | سودی که پولِ خانه میتوانست جای دیگر بسازد (هزینه فرصت) | پولِ رهن که قفل است و صاحبخانه از آن استفاده میکند |
| دستاورد | بالا رفتنِ قیمتِ خانه، نپرداختنِ اجاره | سودِ پولی که سرمایهگذاری کرده |
| نقدشوندگی | پایین؛ فروشِ خانه ماهها طول میکشد | بالا؛ پول در دسترستر است |
| آرامش و ثبات | بالا؛ اسبابکشیِ اجباری ندارد | پایینتر؛ هر سال دغدغهٔ تمدید |
میبینید که خرید هم «اجاره» دارد، فقط اسمش فرق میکند. وقتی ۱۰ میلیارد تومان در خانه میگذارید، سودِ این ۱۰ میلیارد را از دست میدهید. این سودِ ازدسترفته را اقتصاددانها هزینه فرصت میگویند؛ یعنی بهای بهترین گزینهای که کنار گذاشتید. پس سؤالِ درست این نیست که «اجاره بدهم یا نه؟»، سؤال این است که «کدام اجاره ارزانتر است: اجاره به صاحبخانه، یا اجاره به هزینهٔ فرصت؟»
سه عددی که تصمیم را میسازد
برای این مقایسه فقط سه عدد لازم دارید. هر سه را خودتان میتوانید پیدا کنید و به هیچ مشاوری وابسته نباشید.
- بازده اجاره: اجارهٔ یک سالِ همان خانه، تقسیم بر قیمتش. اگر خانهٔ ۱۰ میلیاردی را سالی ۳۶۰ میلیون اجاره بدهند، بازده اجاره ۳٫۶٪ است.
- سودِ سرمایهگذاری جایگزین: اگر خانه نخرید و پولش را در یک جای کمریسک بگذارید، سالی چند درصد سود میگیرد؟ مثلاً سپردهٔ بانکی یا صندوق با درآمد ثابت. سودِ سپرده را با ماشینحسابِ سود بانکی دقیق حساب کنید.
- رشدِ انتظاری قیمت مسکن: فکر میکنید قیمتِ همین خانه سالانه چند درصد بالا برود؟ این عدد حدس است، و مهمترین حدسِ این بازی.
یک عددِ کوچکِ چهارم هم هست: هزینهٔ نگهداری. تعمیرِ آبگرمکن، رنگآمیزی، عوارضِ شهرداری، سهمِ تعمیرِ آسانسور. مستأجر اینها را کمتر میپردازد. برای سادگی آن را سالی حدودِ ۱٪ قیمتِ خانه میگیریم؛ این فقط فرض است و برای خانهٔ قدیمی بیشتر میشود.
فرمولِ سربهسر به زبانِ ساده
حالا این سه عدد را کنارِ هم بگذاریم:
رشدِ لازمِ قیمتِ خانه = سودِ سرمایهگذاری جایگزین − بازده اجاره + هزینهٔ نگهداری
اگر فکر میکنید قیمتِ خانه سالانه بیشتر از این عدد بالا میرود، خرید از نظرِ مالی بهتر است. اگر کمتر، اجاره بهتر است. همین. یک فرمولِ یکخطی که نصفِ بحثهای مهمانی را جمع میکند.
مثالِ عددی: خرید با پولِ نقد در برابر اجاره و سرمایهگذاری
بیایید با هم حساب کنیم. عددها گرد و فرضیاند؛ فقط برای فهمِ روش. قیمتِ روزِ خانه و اجاره را از آگهیهای همان محله بگیرید.
- خانهای ۱۰۰ متری به قیمتِ ۱۰ میلیارد تومان.
- اجارهٔ کاملِ همین خانه (بدونِ رهن) ماهی ۳۰ میلیون تومان؛ یعنی سالی ۳۶۰ میلیون.
- شما ۱۰ میلیارد تومان پولِ نقد دارید.
- اگر خانه نخرید، پول را جایی میگذارید که سالی ۲۵٪ سود بدهد (مثال).
- هزینهٔ نگهداریِ خانه سالی ۱۰۰ میلیون تومان (۱٪).
راهِ اول: اجاره کنید. ۱۰ میلیارد سالی ۲ میلیارد و ۵۰۰ میلیون سود میدهد. ۳۶۰ میلیون اجاره میدهید. ته سال ۲ میلیارد و ۱۴۰ میلیون تومان به داراییتان اضافه شده.
راهِ دوم: بخرید. اجاره نمیدهید، ولی سالی ۱۰۰ میلیون خرجِ نگهداری دارید. دستاوردتان رشدِ قیمتِ خانه است. برای اینکه به همان ۲ میلیارد و ۱۴۰ میلیونِ راهِ اول برسید، خانه باید ۲ میلیارد و ۲۴۰ میلیون گران شود؛ یعنی ۲۲٫۴٪.
با فرمول هم همین درمیآید: ۲۵٪ منهای ۳٫۶٪ بهعلاوهٔ ۱٪ میشود ۲۲٫۴٪. پس در این مثال، اگر باور دارید قیمتِ خانه سالی بیشتر از ۲۲٫۴٪ بالا میرود، خرید جلو است. اگر کمتر، اجاره.
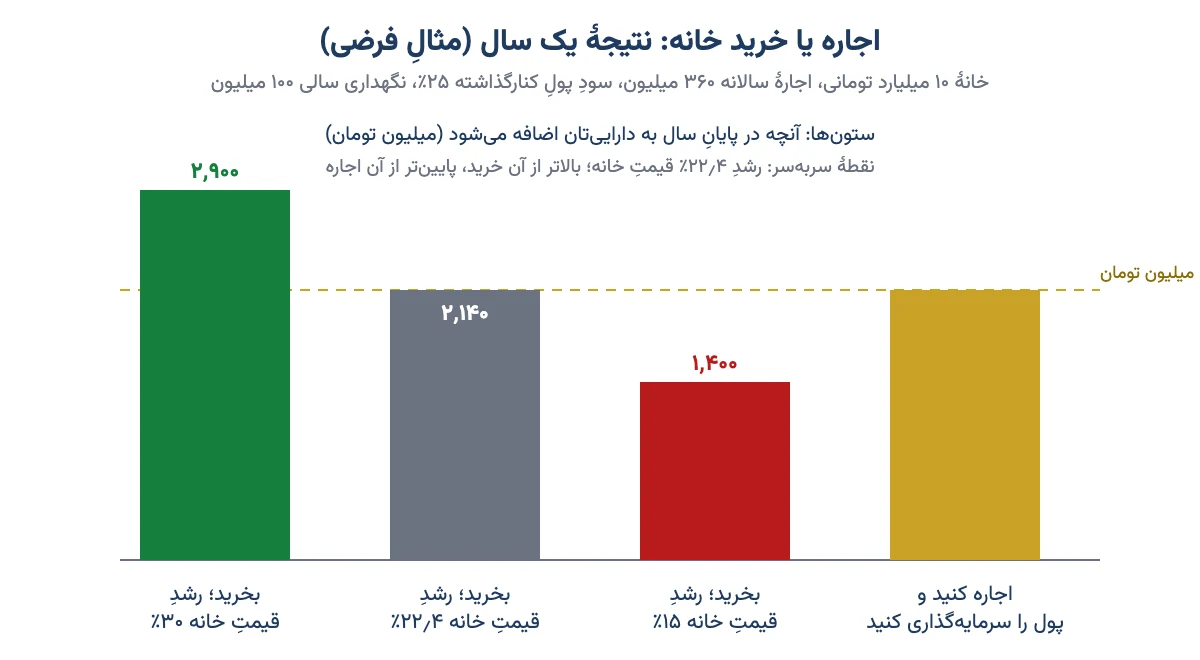
نمودار نشان میدهد چقدر نتیجه به حدسِ رشدِ قیمت حساس است. با رشدِ ۱۵٪، خریدار حدودِ ۷۰۰ میلیون تومان عقب میماند. با رشدِ ۳۰٪، حدودِ ۷۶۰ میلیون جلو میافتد. پس دعوای اصلی بر سرِ یک عدد است: قیمت مسکن در سالهای آینده چقدر بالا میرود؟
این مثال چه چیزهایی را ساده کرده است؟
حسابِ یکساله برای فهمیدن خوب است، ولی زندگی چندساله است. چهار نکته را در ذهن نگه دارید:
- اجاره هر سال بالا میرود، ولی قیمتِ خانه هم بالا میرود. این دو معمولاً با هم حرکت میکنند، پس بازده اجاره در بلندمدت تقریباً ثابت میماند.
- سودِ سرمایهگذاری هم مرکب میشود؛ یعنی سودِ سال اول، سالِ بعد خودش سود میدهد. البته به شرطی که مستأجر واقعاً آن را خرج نکند. این شرطِ مهمی است و پایینتر به آن برمیگردیم.
- خرید و فروش هزینه دارد: کمیسیونِ مشاورِ املاک، هزینهٔ دفترخانه، اسبابکشی و نوسازی. اگر دو سال بعد بفروشید، این هزینهها سودتان را میخورد. هرچه بیشتر بمانید، سهمِ هر سال کمتر میشود.
- سودِ ۲۵٪ هم تضمینی نیست. نرخِ سودِ بانکی با سیاستهای بانک مرکزی بالا و پایین میرود. دربارهٔ اثرش در مقالهٔ نرخ بهره چیست مفصل نوشتهام.
پس فرمول را یک بار برای امروز حساب نکنید و کنار بگذارید. با چند عددِ مختلف امتحانش کنید: بدبینانه، معمولی و خوشبینانه.
نسبت قیمت به اجاره چه میگوید؟
یک میانبُرِ معروف هم هست: نسبت قیمت به اجاره. یعنی قیمتِ خانه را تقسیم بر اجارهٔ یک سالش کنید. این عدد میگوید چند سال اجاره دادن برابرِ خریدنِ همان خانه است.
در مثالِ ما، ۱۰ میلیارد تقسیم بر ۳۶۰ میلیون میشود حدودِ ۲۸. یعنی ۲۸ سال اجاره، اندازهٔ قیمتِ خانه است. این نسبت، وارونهٔ همان بازده اجاره است: ۲۸ برابر یعنی حدودِ ۳٫۶٪ در سال.
| نسبت قیمت به اجاره | بازده اجارهٔ معادل | برداشتِ رایج در کشورهای کمتورم |
|---|---|---|
| کمتر از ۱۵ | بیشتر از حدودِ ۶٫۷٪ | خرید بهصرفهتر است |
| ۱۵ تا ۲۰ | حدودِ ۵ تا ۶٫۷٪ | بستگی به شرایطِ شخصی دارد |
| بیشتر از ۲۰ | کمتر از ۵٪ | اجاره بهصرفهتر است |
اگر این جدول را خشکوخالی برای تهران به کار ببرید، تقریباً همیشه میگوید «اجاره کنید». چون در شهرهای بزرگِ ایران بازده اجاره معمولاً پایین است و در گزارشهای سالهای اخیر برای تهران اغلب زیرِ ۵٪ برآورد شده. ولی این قاعده برای کشورهایی ساخته شده که تورمِ پایین دارند.
در ایران، خریدار بخشِ بزرگی از سودش را از بالا رفتنِ قیمت میگیرد، نه از اجاره. پس نسبت قیمت به اجاره را چراغِ زرد ببینید، نه حکمِ نهایی. وقتی این نسبت خیلی بالا میرود، یعنی بازار روی رشدِ قیمت شرط بسته است. اگر رشد نیاید، خریدار ضرر میکند.
تورم مسکن در ایران؛ چرا همه میگویند «خانه بخر»؟
نسلِ پدر و مادرهای ما یک درسِ تلخ را با پوست و گوشت یاد گرفتند: پولِ نقد آب میرود، خانه نمیرود. کسی که سی سال پیش خانه خرید، امروز احساس میکند برنده شده. این حس بیدلیل نیست. وقتی تورم سالها بالا میماند، قیمتِ کالای ماندگاری مثلِ خانه هم در بلندمدت پابهپای آن بالا میرود.
ولی دو نکته معمولاً در این داستان گم میشود:
- تورم مسکن یکنواخت نیست. بازارِ مسکنِ ایران دورههای جهش دارد و دورههای رکودِ چندساله. در سالهای رکود، قیمتِ اسمی کم بالا رفت و قیمتِ واقعی، یعنی بعد از کم کردنِ تورم، حتی پایین آمد. کسی که در اوجِ جهش خرید، تا چند سال عقب بود. چرخههای این بازار را در تحلیل صنعت انبوهسازی و املاک توضیح دادهام.
- سودِ بانکی هم در دورهٔ تورم بالا میرود. مقایسهٔ درست، خانه با پولِ زیرِ فرش نیست. خانه با پولی است که سود میگیرد. اگر سودِ جایگزین ۲۵٪ باشد و خانه ۲۵٪ گران شود، خریدار جلو نیفتاده، فقط اجاره نداده.
پس «خانه همیشه گران میشود» درست است، ولی کافی نیست. سؤالِ اصلی این است: «از سودِ جایگزین، منهای اجاره، بیشتر گران میشود؟» گاهی بله، گاهی نه.
پول رهن را سرمایهگذاری کنیم بهتر است یا بدهیم به صاحبخانه؟
این سؤال مخصوصِ ایران است و جوابش خیلیها را غافلگیر میکند. در بازارِ رهن و اجاره، صاحبخانه معمولاً یک نرخِ تبدیل دارد. عرفِ رایج در سالهای اخیر این بوده: هر ۱۰۰ میلیون تومان ودیعه، برابرِ ۳ میلیون تومان اجارهٔ ماهانه. یعنی ماهی ۳٪، سالی ۳۶٪. این نرخ قانونی نیست و از محلهای به محلهٔ دیگر فرق میکند؛ گاهی کمتر، گاهی بیشتر.
حالا مثال بزنیم. فرض کنید ۵۰۰ میلیون تومان پولِ اضافه دارید.
- اگر آن را به رهن اضافه کنید، با نرخِ ۳٪، اجاره ماهی ۱۵ میلیون کم میشود. سالی ۱۸۰ میلیون تومان صرفهجویی.
- اگر آن را در جایی با سودِ سالانه ۲۵٪ بگذارید، سالی ۱۲۵ میلیون تومان سود میگیرید.
- تفاوت: ۵۵ میلیون تومان به نفعِ رهن.
پس با نرخِ تبدیلِ ۳٪ ماهانه، پولِ بیشتر در رهن گذاشتن معمولاً بهصرفه است؛ مگر اینکه سرمایهگذاری جایگزین مطمئنتر از ۳۶٪ در سال سود بدهد، که در بازارِ کمریسک کمتر پیدا میشود. اگر نرخِ تبدیلِ محلهٔ شما ۲٪ ماهانه است (سالی ۲۴٪)، دو طرف تقریباً هموزناند.
ولی صادق باشیم؛ رهن سه عیب دارد:
- پول قفل است. اگر وسطِ سال برای درمان یا جهیزیه پول لازم شد، نمیتوانید از صاحبخانه پس بگیرید.
- خطرِ پس ندادن. گاهی صاحبخانه موقعِ تخلیه پولِ رهن را آماده ندارد. قرارداد را رسمی و کدرهگیریدار ببندید.
- ارزشِ پولِ رهن با تورم آب میرود. رهن همان مبلغِ اسمی برمیگردد. ولی این عیب را صرفهجوییِ اجاره جبران میکند؛ مقایسه را همیشه با سودِ جایگزین انجام دهید، نه با صفر.
وام مسکن؛ اهرمی که خرید را عوض میکند
تا اینجا فرض کردیم خریدار همهٔ پول را نقد دارد. ولی بیشترِ مردم اینطور نیستند. اینجا پای وام مسکن باز میشود. وام یعنی با پولِ بانک بخشی از خانه را میخرید و سود و اصلش را قسطی پس میدهید.
یک قاعدهٔ ساده دارد: اگر سودِ وام از رشدِ قیمتِ خانه کمتر باشد، وام به نفعِ شماست. مثلاً اگر وام با سودِ ۲۳٪ بگیرید و قیمتِ خانه سالی ۳۰٪ بالا برود، ۷٪ از پولِ بانک به جیبِ شما میآید. برعکسش هم هست: اگر رشدِ قیمت کمتر از سودِ وام باشد، وام زیانتان را بزرگتر میکند. اهرم همیشه دولبه است.
مشکلِ ایران اندازهٔ وام است، نه فقط نرخش. طبقِ مصوبههای ۱۴۰۴، سقفِ وامِ خرید و جعالهٔ مسکن برای زوجهای تهرانی روی هم حدودِ یک میلیارد و ۲۸۰ میلیون تومان بود. این مبلغ در مقایسه با قیمتِ خانه در تهران سهمِ کوچکی است. سقفها و نرخها تقریباً هر سال عوض میشوند؛ پیش از تصمیم، آخرین اطلاعیهٔ بانکِ عامل را ببینید.
اوراق مسکن و هزینهٔ پنهانش
برای گرفتنِ وامِ خرید مسکن از بانک مسکن، معمولاً باید اوراق مسکن (حقِ تقدمِ تسهیلات، با نماد تسه) را از بورس بخرید. این اوراق هزینهٔ یکباره است که روی وام اضافه میشود. پس نرخِ واقعیِ وام از نرخِ اعلامی بیشتر است. قیمتِ اوراق را به مبلغِ وام اضافه کنید و بعد حساب کنید که وام چقدر برایتان تمام میشود.
یک نکتهٔ مهم دربارهٔ قسط: قسطِ وام نباید بیشتر از حدودِ یکسومِ درآمدِ ماهانهتان باشد. این قاعدهای عمومی است، نه قانون. اگر قسط نیمی از حقوق را ببرد، با یک بیماری یا یک ماه بیکاری کلِ زندگی به هم میریزد. خانهای که خواب را از آدم بگیرد، خانه نیست.
پیشپرداخت و پسانداز؛ شرطی که همه فراموش میکنند
یادتان هست گفتم اجارهنشینی فقط به یک شرط برنده است؟ شرطش این است که مستأجر واقعاً آن پول را سرمایهگذاری کند. اگر پولِ خانه در حساب بماند و ذرهذره خرجِ سفر و ماشین و مهمانی شود، فرمولِ ما بیمعنا میشود.
خانه یک مزیتِ رفتاری دارد: پساندازِ اجباری است. قسطِ وام را نمیشود عقب انداخت؛ ولی سرمایهگذاریِ ماهانه را چرا. برای همین خیلیها با خرید، دارایی جمع میکنند، حتی وقتی حسابِ کاغذی به نفعِ اجاره است. این را دستِ کم نگیرید. تفاوتِ پسانداز و سرمایهگذاری را در مقالهٔ جداگانهای نوشتهام.
پس اگر اجاره را انتخاب کردید، از همان ماهِ اول یک برنامهٔ ثابت بگذارید: مبلغی معین، روزی معین، جایی معین. پیشپرداختِ خانهٔ آیندهتان را همین برنامه میسازد.
سرمایهگذاری جایگزین کجاست؟
وقتی میگوییم «پولِ خانه را سرمایهگذاری کنید»، منظور جایی است که هم سود بدهد و هم ریسکش با خانه قابلِ مقایسه باشد. چند گزینهٔ رایج:
- سپردهٔ بانکی و صندوقهای درآمد ثابت: کمریسکترین مقایسه. اگر خانه از اینها جلو نزند، خرید فقط دلیلِ غیرمالی دارد.
- اوراق دولتی: سودِ مشخص و سررسیدِ معلوم. در انواع اوراق با درآمد ثابت توضیحش را دادهام.
- طلا و سهام: بازدهِ انتظاریِ بالاتر، ولی نوسانِ بیشتر. مقایسهٔ این گزینهها را در پولم را کجا سرمایهگذاری کنم ببینید.
یک اشتباهِ رایج این است که خانه را با پرسودترین سالِ بورس یا طلا مقایسه کنید. این مقایسه منصفانه نیست. خانه را با چیزی مقایسه کنید که واقعاً حاضرید سالها نگهش دارید و شب راحت بخوابید.
عاملِ زندگی: چیزهایی که در فرمول نمیآید
اگر فرمول گفت اجاره، ولی دلتان خرید میخواهد، لزوماً اشتباه نمیکنید. خانه فقط دارایی نیست؛ جای زندگی است. چند عاملِ غیرمالی که وزنِ واقعی دارند:
- ثبات برای بچهها: مدرسه، دوست و محله عوض نمیشود.
- آزادی: رنگ را عوض میکنید، آشپزخانه را نو میکنید، از کسی اجازه نمیگیرید.
- آرامشِ دوران بازنشستگی: کسی که با حقوقِ بازنشستگی زندگی میکند و اجاره نمیدهد، خیالش راحتتر است.
- انعطاف برای کار: اگر شغلتان ممکن است شهرتان را عوض کند، اجاره دستتان را باز میگذارد.
- هزینهٔ رفتوآمد: خانهٔ ارزان در حاشیهٔ شهر، با دو ساعت ترافیکِ هرروزه، شاید در کل گرانتر باشد.
پس فرمول را برای فهمیدنِ «قیمتِ» این عاملها به کار ببرید. اگر خرید سالی ۲۰۰ میلیون تومان گرانتر از اجاره است، از خودتان بپرسید: آرامشِ مالکیت برایم سالی ۲۰۰ میلیون میارزد؟ جوابش با خودتان است.
چه وقت خرید منطقیتر است و چه وقت اجاره؟
این چکلیست جمعبندیِ همهٔ حسابهای بالاست. هر کدام از ستونها که تیکِ بیشتری خورد، کفهٔ ترازوی شما همان طرف است.
| خرید منطقیتر است اگر… | اجاره منطقیتر است اگر… |
|---|---|
| دستکم ۵ تا ۷ سال در همان محله میمانید | احتمالاً تا دو سه سالِ دیگر جابهجا میشوید |
| انتظارِ رشدِ قیمت از عددِ سربهسرِ فرمول بیشتر است | انتظارِ رشدِ قیمت کمتر از عددِ سربهسر است |
| قسطِ وام کمتر از یکسومِ درآمدتان است | قسط بیشترِ درآمد را میبرد |
| بعد از خرید، پولِ اضطراری برای چند ماه باقی میماند | خرید همهٔ پسانداز را صفر میکند |
| آدمِ منظمی در پسانداز نیستید و قسط شما را منظم میکند | منظم سرمایهگذاری میکنید و به برنامهتان پایبندید |
| نسبت قیمت به اجاره در آن محله نسبتاً پایین است | نسبت قیمت به اجاره خیلی بالاست |
اگر تیکها نصفنصف شد، یعنی تفاوتِ مالی کم است. آن وقت عاملهای زندگی تعیینکنندهاند.
شش اشتباهِ رایج در تصمیمِ خرید خانه
- مقایسهٔ خرید با صفر. «اجاره دورریختنی است» یعنی هزینهٔ فرصت را ندیدهاید. پولِ خانه هم بیهزینه نیست.
- حسابِ رشدِ قیمت با حافظهٔ سالهای جهش. فقط سالهای جهش در یادمان میماند. رکودهای چندساله را هم در حساب بیاورید.
- فراموش کردنِ هزینههای جانبی. کمیسیون، دفترخانه، نوسازی، اسبابکشی، شارژ. اینها جمعاً پولِ قابلتوجهی میشوند.
- بستنِ همهٔ پول در خانه. خانه نقدشوندگی پایینی دارد. وقتی پول لازم شود، نمیشود یک اتاقش را فروخت. همیشه پولِ اضطراری کنار بگذارید.
- وامِ بزرگتر از توان. خریدِ خانهٔ بزرگتر با قسطِ سنگین، آرامشی را که از خانه میخواستید از بین میبرد.
- خرید با عجله از ترسِ جاماندن. «همین الان بخر، فردا گرانتر است» حرفِ همیشگیِ بازار است. با عجله، چانه زدن و بازدیدِ کافی را از دست میدهید.
اشتباههای کلیتر را هم در مقالهٔ اشتباهات متداول در سرمایهگذاری جمع کردهام؛ خیلیهایشان در خرید خانه هم تکرار میشوند.
قدمبهقدم: حسابِ اجاره یا خرید خانه برای خودتان
- قیمتِ چند خانهٔ مشابه در محلهٔ دلخواه را از آگهیها دربیاورید و میانگین بگیرید.
- اجارهٔ کاملِ همان خانهها را پیدا کنید. اگر آگهی رهن و اجاره است، با نرخِ تبدیلِ محله همه را به اجارهٔ ماهانه تبدیل کنید.
- بازده اجاره را حساب کنید: اجارهٔ سالانه تقسیم بر قیمت.
- سودِ سرمایهگذاری جایگزین را از نرخِ سپرده یا صندوقهای درآمد ثابت بردارید.
- هزینهٔ نگهداری را حدودِ ۱٪ بگیرید؛ برای ساختمانِ قدیمی بیشتر.
- عددِ سربهسر را با فرمول حساب کنید.
- از خودتان بپرسید: باور دارم قیمتِ این خانه در چند سالِ آینده سالانه بیشتر از این عدد بالا میرود؟ با سه سناریو امتحان کنید.
- در پایان، عاملهای زندگی را کنارِ نتیجه بگذارید و تصمیم بگیرید.
پس دفعهٔ بعد که کسی گفت «اجاره دورریختنی است»، سه عدد را از او بپرسید: بازده اجاره، سودِ جایگزین، و رشدِ قیمتی که انتظار دارد. اگر این سه را نداشت، حرفش حساب نیست، احساس است.
سوالات متداول
اجاره کنیم یا خانه بخریم؟
بستگی دارد. اگر دستکم پنج سال در همان محله میمانید و انتظار دارید قیمتِ خانه سالانه بیشتر از «سودِ سرمایهگذاری جایگزین منهای بازده اجاره» بالا برود، خرید بهصرفهتر است. در غیرِ این صورت، اجاره و سرمایهگذاریِ منظمِ پول معمولاً بهتر است.
نسبت قیمت به اجاره چه میگوید؟
این نسبت میگوید چند سال اجاره برابرِ قیمتِ خانه است. در کشورهای کمتورم، بالای ۲۰ یعنی اجاره بهصرفهتر است. در ایران چون خریدار بیشترِ سودش را از رشدِ قیمت میگیرد، این نسبت را باید چراغِ زرد دید، نه حکمِ نهایی.
پول رهن را سرمایهگذاری کنیم بهتر است؟
نرخِ تبدیلِ رهن به اجاره را با سودِ جایگزین مقایسه کنید. اگر هر ۱۰۰ میلیون رهن ماهی ۳ میلیون از اجاره کم کند، یعنی سالی ۳۶٪ صرفهجویی؛ کمتر سرمایهگذاریِ کمریسکی اینقدر سود میدهد. البته پولِ رهن قفل است و نقدشوندگی ندارد.
آیا اجاره دادن پولِ دورریختنی است؟
نه کاملاً. خریدار هم هزینه میدهد، فقط پنهان است: سودی که پولِ خانه میتوانست جای دیگر بسازد، بهعلاوهٔ نگهداری و هزینههای خرید و فروش. مقایسهٔ درست، اجاره در برابرِ این هزینههاست، نه اجاره در برابرِ صفر.
با وام مسکن خانه بخریم بهصرفه است؟
اگر سودِ واقعیِ وام، با احتسابِ هزینهٔ اوراق مسکن، کمتر از رشدِ قیمتِ خانه باشد، وام به نفعِ شماست. ولی قسط نباید بیشتر از حدودِ یکسومِ درآمد شود. اگر رشدِ قیمت از سودِ وام کمتر بماند، وام زیان را بزرگتر میکند.
چند سال باید در خانه بمانیم تا خرید بهصرفه شود؟
عددِ قطعی ندارد، ولی معمولاً کمتر از چهار پنج سال برای خرید مناسب نیست. هزینههای یکبارهٔ خرید و فروش مثلِ کمیسیون، دفترخانه، نوسازی و اسبابکشی باید روی چند سال پخش شود تا سودِ رشدِ قیمت را نخورد.
خانه کوچک بخریم یا خانه بزرگتر اجاره کنیم؟
اگر خانهٔ کوچک نیازِ چندسالهٔ خانواده را جواب میدهد و در محلهٔ مناسبی است، خریدش میتواند قدمِ اولِ خوبی باشد. اگر زود کوچک میشود و مجبور به فروش میشوید، هزینههای جابهجایی سود را میخورد و اجارهٔ خانهٔ بزرگتر منطقیتر است.
قیمت مسکن همیشه بالا میرود؟
در بلندمدت و در دورههای تورمِ بالا، قیمتِ اسمیِ مسکن در ایران معمولاً بالا رفته است. ولی دورههای رکودِ چندساله هم داشته که قیمتِ واقعی، یعنی بعد از کم کردنِ تورم، پایین آمده. پس رشدِ قیمت را تضمینی فرض نکنید.
جمعبندی
اجاره یا خرید خانه یک دعوای احساسی نیست؛ یک حساب است، با چند عاملِ زندگی کنارش. خرید وقتی بهصرفه است که رشدِ قیمتِ خانه از «سودِ جایگزین منهای بازده اجاره بهعلاوهٔ هزینهٔ نگهداری» بیشتر باشد و شما چند سال بمانید. اجاره وقتی بهصرفه است که پول را واقعاً و منظم سرمایهگذاری کنید.
توصیهٔ من این است: فرمول را با عددهای محلهٔ خودتان، با سه سناریو، روی یک کاغذ حساب کنید. بعد ببینید عاملهای زندگی چقدر برایتان میارزند. تصمیمِ نهایی با خودتان است، ولی حالا با چشمِ باز.