
ضرر مالی؛ بدترین اشتباهات سرمایهگذاری و راه پیشگیری

فهرست مطالب۸ بخش
- ضرر مالی چیست و چرا همیشه بد نیست؟
- چرا جبرانِ ضرر از خودِ ضرر سختتر است؟
- ضررِ پنهان: پولی که هیچ کاری نمیکند
- بزرگترین اشتباهات مالی و اشتباهات سرمایهگذاری کدامند؟
- ۱. سرمایهگذاری با پولی که لازمش دارید
- ۲. قرض گرفتن و معاملهٔ اهرمی
- ۳. خرید در سقف، وقتی همه دارند میخرند
- ۴. اعتماد به سودِ تضمینی و طرحهای پانزی
- ۵. معامله با شایعه و سیگنالِ دیگران
- ۶. گذاشتنِ همهٔ تخممرغها در یک سبد
- ۷. نداشتنِ حد ضرر و نپذیرفتنِ اشتباه
- ۸. میانگین کم کردنِ کورکورانه
- ۹. فریبِ قیمتِ ارزان و نامِ آشنا
- ۱۰. هزینههای پنهان: معاملهٔ زیاد و اجرت
- نمونههای واقعیِ ضرر مالی در ایران و درسی که دارند
- بعد از ضرر مالی چه کنیم؟
- ضرر مالی چه اثری بر روان دارد؟
- چطور از ضرر مالی در سرمایهگذاری پیشگیری کنیم؟ (چکلیست)
- سوالات متداول
- جمعبندی
خیلیها پیشِ من میآیند و میگویند: «پولمان را آوردیم بازار، ولی نصفش رفت. کجا اشتباه کردیم؟» ضرر مالی یعنی پولی که میگذارید، کمتر از آنچه گذاشتهاید برگردد. بیشترِ ضررهای بزرگ از بدشانسی نمیآیند. از چند اشتباهِ تکراری میآیند: قرضگرفتن برای سرمایهگذاری، خرید در اوجِ هیجان، اعتماد به سودِ تضمینی، و نپذیرفتنِ اشتباه.
خبرِ خوب این است که این اشتباهها را میشود شناخت و از آنها دوری کرد. بیایید یکییکی و با مثالهایی از همین بازارِ خودمان ببینیم. آخرِ کار هم یک چکلیستِ کوتاه داریم که پیش از هر خرید مرورش کنید.
«سالها تمرین کردم تا بهترین زمانِ ورود و خروج را یاد بگیرم. ولی اگر فقط معاملههای اشتباهم را حذف میکردم، سودم چند برابر میشد.» — ویلیام اونیل
اونیل از معاملهگرانِ مشهورِ بازارِ سهامِ آمریکاست و چند دهه با هزاران سرمایهگذار، از تازهکار تا حرفهای، سروکار داشته است. حرفش ساده است: گاهی برای پولدارتر شدن لازم نیست کارِ تازهای یاد بگیرید. کافی است کارهای غلط را کنار بگذارید.
ضرر مالی چیست و چرا همیشه بد نیست؟
هر کسی که پولش را جایی میگذارد، گاهی ضرر میکند. حتی بهترین سرمایهگذارهای دنیا. پس پرسشِ درست این نیست که «چطور هیچوقت ضرر نکنم؟». پرسشِ درست این است: «چطور ضررم کوچک بماند؟»
ضررِ کوچک مثلِ خراشِ دست است. زود خوب میشود و چیزی هم یادتان میدهد. ضررِ بزرگ مثلِ شکستنِ پاست. ماهها طول میکشد تا دوباره راه بیفتید. فرقِ سرمایهگذارِ موفق و ناموفق در همین است: اولی ضرر را در اندازهٔ خراش نگه میدارد.
چرا جبرانِ ضرر از خودِ ضرر سختتر است؟
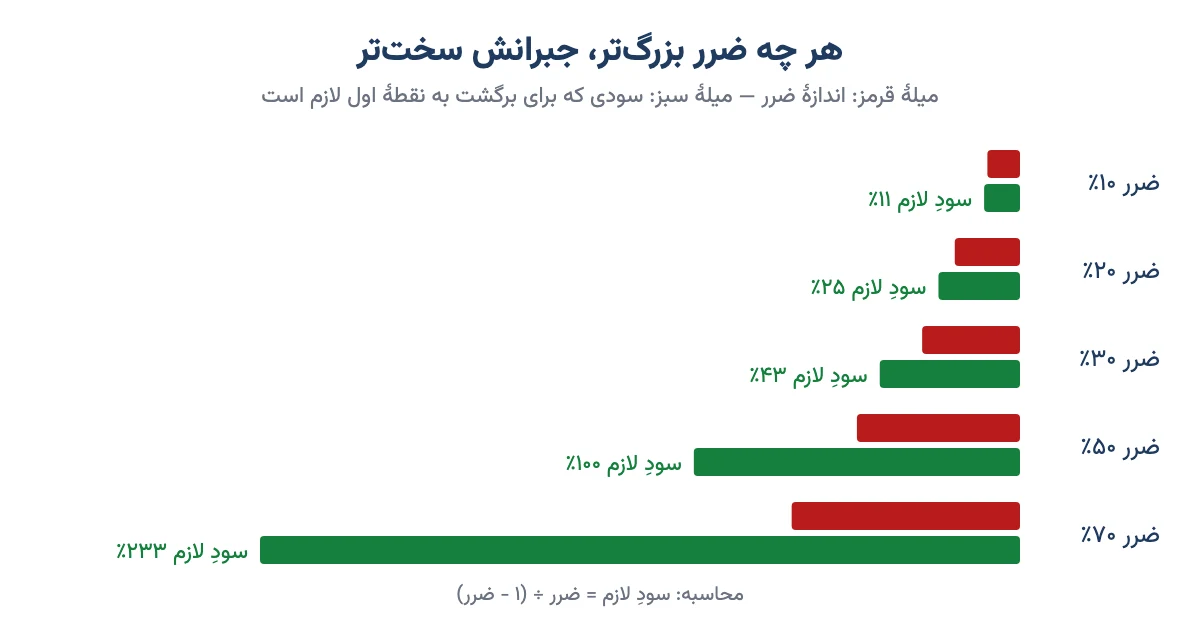
این مهمترین عددِ این مقاله است. فرض کنید ۱۰۰ میلیون تومان دارید و ۵۰٪ ضرر میکنید. ۵۰ میلیون برایتان میماند. برای برگشتن به ۱۰۰ میلیون، این ۵۰ میلیون باید دو برابر شود؛ یعنی ۱۰۰٪ سود لازم دارید، نه ۵۰٪.
جدولِ زیر نشان میدهد هر اندازه ضرر، چقدر سود لازم دارد تا فقط به نقطهٔ اول برگردید:
| اندازهٔ ضرر | از ۱۰۰ میلیون تومان میماند | سودِ لازم برای برگشت |
|---|---|---|
| ۱۰٪ | ۹۰ میلیون | حدودِ ۱۱٪ |
| ۲۰٪ | ۸۰ میلیون | ۲۵٪ |
| ۳۰٪ | ۷۰ میلیون | حدودِ ۴۳٪ |
| ۵۰٪ | ۵۰ میلیون | ۱۰۰٪ |
| ۷۰٪ | ۳۰ میلیون | حدودِ ۲۳۳٪ |
| ۹۰٪ | ۱۰ میلیون | ۹۰۰٪ |
میبینید که تا ۲۰٪ اوضاع قابلِ کنترل است. ولی از ۵۰٪ به بعد، جبران تقریباً ناممکن میشود. پس قانونِ اولِ پیشگیری از ضرر این است: نگذارید ضرر بزرگ شود.
ضررِ پنهان: پولی که هیچ کاری نمیکند
یک نوع ضرر هم هست که در هیچ حسابی نوشته نمیشود. فرض کنید ۱۰۰ میلیون تومان را زیرِ فرش یا در حسابِ جاری نگه داشتهاید. سالِ بعد هنوز ۱۰۰ میلیون است. ولی با آن دیگر نمیشود همان مقدار نان و برنج و اجاره داد.
به این میگویند تورم؛ یعنی بالا رفتنِ قیمتها و آب رفتنِ ارزشِ پول. مثلِ لیوانِ شیری است که هر سال کمی از آن را با آب عوض میکنند. ظاهرِ لیوان همان است، ولی شیرش کمتر شده. پس بیکار گذاشتنِ پول هم، در ایرانِ تورمی، خودش یک ضررِ مالی است.
بزرگترین اشتباهات مالی و اشتباهات سرمایهگذاری کدامند؟
اشتباههایی که در ادامه میآید، همانهایی است که در بیست سال کار در بازار بارها دیدهام. ترتیبشان هم از خطرناک به کمخطرتر است.
۱. سرمایهگذاری با پولی که لازمش دارید
اولین و رایجترین اشتباه این است: پولِ اجارهٔ خانه، جهیزیهٔ دختر یا هزینهٔ عملِ جراحیِ پدر را وارد بورس یا ارز دیجیتال میکنند. بعد بازار پایین میآید و درست همان روزی که پول لازم است، مجبورند با ضرر بفروشند.
چارهٔ این اشتباه «صندوقِ اضطراری» است؛ یعنی پولی کنار بگذارید که فقط برای روزِ مبادا باشد. معمولاً میگویند هزینهٔ سه تا شش ماهِ زندگی. این پول باید جایی باشد که هر وقت خواستید، بیضرر و سریع نقد شود؛ مثلاً صندوقِ با درآمدِ ثابت یا سپردهٔ بانکی، نه سهام.
پس پیش از هر سرمایهگذاری از خودتان بپرسید: «اگر این پول تا دو سال برنگردد، زندگیام لنگ میماند؟» اگر جواب بله است، جایش در بازارِ پرنوسان نیست. قاعدهٔ سادهاش این است: به اندازهای معامله کنید که توانِ از دست دادنش را دارید.
۲. قرض گرفتن و معاملهٔ اهرمی
اهرم یعنی با پولِ قرضی، بیشتر از پولِ خودتان خرید کنید. فرض کنید ۱۰۰ میلیون دارید و ۱۰۰ میلیون هم از کارگزاری یا فامیل قرض میگیرید. حالا ۲۰۰ میلیون سهم دارید.
اگر بازار ۲۰٪ بالا برود، ۴۰ میلیون سود کردهاید؛ یعنی ۴۰٪ روی پولِ خودتان. وسوسهانگیز است. ولی اگر بازار ۲۰٪ پایین بیاید، ۴۰ میلیون از پولِ خودتان رفته است. و اگر ۵۰٪ پایین بیاید، همهٔ پولِ خودتان رفته و هنوز بدهکارید.
ضررِ قرض از ضررِ معمولی بدتر است. سهم ممکن است روزی برگردد، ولی قسط و بهرهٔ وام منتظر نمیماند. در اعتبارِ کارگزاری هم اگر ارزشِ سهمها خیلی پایین بیاید، کارگزار ممکن است سهمها را در بدترین قیمت بفروشد تا طلبش را بردارد. این را در مقالهٔ مارجین چیست کامل توضیح دادهایم.
پس تا وقتی تازهکارید، با پولِ قرضی سرمایهگذاری نکنید. اهرم شمشیرِ دولبه است و دستِ تازهکار را زودتر میبُرد.
۳. خرید در سقف، وقتی همه دارند میخرند
یادتان هست تابستانِ ۱۳۹۹ را؟ همه جا حرفِ بورس بود. در صفِ نانوایی، در مهمانی، در تاکسی. خیلیها که تا آن روز سهم نخریده بودند، پساندازشان را آوردند. شاخصِ کل در مرداد ۹۹ به حدودِ ۲ میلیون و ۱۰۰ هزار واحد رسید و بعد ریزشِ سنگین شروع شد.
طبقِ گزارشهای خبری، شاخص حدودِ ۳۱ ماه طول کشید تا دوباره به همان عدد برگردد. بسیاری از سهمها خیلی بیشتر از شاخص افت کردند و بعضی تا سالها به قیمتِ آن روز نرسیدند. تازه در این مدت تورم هم ارزشِ همان پول را خورد. روندِ شاخص را میتوانید در صفحهٔ شاخص کل بورس امروز ببینید.
به این حس که «همه دارند پولدار میشوند و من جا میمانم» میگویند فومو (FOMO)؛ یعنی ترس از جا ماندن. فومو آدم را درست وقتی وارد بازار میکند که قیمت از همیشه گرانتر است. پس وقتی دیدید همسایهای که هیچوقت سهم نخریده دارد از سودِ بورس حرف میزند، بیشتر احتیاط کنید، نه کمتر.
۴. اعتماد به سودِ تضمینی و طرحهای پانزی
اگر کسی گفت «ماهی ۱۰٪ سودِ تضمینی میدهم، بیریسک»، همانجا بایستید. در دنیای واقعی، سودِ بیشتر همیشه با ریسکِ بیشتر میآید. «سودِ زیاد و بیریسک» با هم جمع نمیشوند.
طرح پانزی یعنی کسی سودِ آدمهای قدیمی را از پولِ آدمهای تازه میدهد، نه از کارِ واقعی. اوایل همه راضیاند و سود میگیرند. برای همین دوست و فامیل را هم میآورند. ولی روزی که آدمِ تازه کم شود، همهچیز فرو میریزد و بیشترِ مردم اصلِ پولشان را هم از دست میدهند.
ایران در این سالها نمونههای تلخِ زیادی دیده است. یکی از معروفترینها پروندهٔ «سکه ثامن» بود: سایتی که سکه را ارزانتر از بازار پیشفروش میکرد. طبقِ اطلاعیهٔ پلیس، هزاران نفر در چند استان صدها میلیارد تومان از دست دادند و مدیرش به زندان محکوم شد. ماجرا همیشه شبیه است: قیمتی که «زیادی خوب» است، تحویلی که به بعد موکول میشود، و تشویق به آوردنِ دیگران.
این نشانهها را جدی بگیرید:
- سودِ ثابت و بالا، خیلی بالاتر از سودِ بانک، بیآنکه ریسکی گفته شود.
- جایزه یا پورسانت برای آوردنِ دوست و فامیل.
- نامعلوم بودنِ اینکه سود از کجا میآید.
- نداشتنِ مجوز از سازمان بورس یا بانک مرکزی.
- عجله: «ظرفیت محدود است»، «فقط تا آخرِ هفته».
پس قبل از سپردنِ پول، فقط یک پرسش بپرسید: «سودِ من دقیقاً از کجا میآید؟» اگر جوابِ روشنی نشنیدید، پولتان را نگه دارید.
۵. معامله با شایعه و سیگنالِ دیگران
«فلانی گفته این سهم دو برابر میشود.» «در کانال گفتند فردا صف میشود.» خیلی از تازهواردها پولی را که با زحمت جمع کردهاند، با یک پیامِ ناشناس به خطر میاندازند. بیشترِ کسانی که سیگنال و عضویتِ کانالِ ویژه میفروشند، خودشان از جای دیگری کپی میکنند.
یک مثال: اگر در خیابان غریبهای بگوید «خانهات آتش گرفته»، اول چه میکنید؟ به خانه زنگ میزنید تا مطمئن شوید. شنیدنِ حرفِ دیگران اشکالی ندارد. اشکال در این است که بدونِ بررسی، بر اساسِ آن پول خرج کنیم.
پس هر خبری را شنیدید، خودتان بسنجید: این شرکت چه میفروشد؟ سود میدهد؟ چرا قرار است گران شود؟ اگر نتوانستید جواب بدهید، نخرید.
۶. گذاشتنِ همهٔ تخممرغها در یک سبد
«تنوعبخشی» یعنی پولتان را بینِ چند دارایی و چند شرکت تقسیم کنید تا یک اتفاقِ بد همهچیز را نبرد. اگر همهٔ پول در یک سهم باشد و آن شرکت به مشکل بخورد، همهٔ سرمایه آسیب میبیند. اگر بینِ ده سهم تقسیم شده باشد، حتی اگر یکی صفر شود، ۱۰٪ از پول رفته است، نه همهاش.
تنوع فقط بینِ سهمها نیست. بخشی در سهام، بخشی در طلا یا صندوقِ طلا، بخشی در صندوقِ درآمدِ ثابت. در مقالهٔ پرتفوی یا سبدِ سرمایهگذاری روشِ چیدنِ سبد را قدمبهقدم گفتهایم. پس اگر همهٔ پولتان امروز در یک جاست، این اولین چیزی است که باید درستش کنید.
۷. نداشتنِ حد ضرر و نپذیرفتنِ اشتباه
بزرگترین اشتباه این است که نفهمید دارید اشتباه میکنید. سهمی ۲۰٪ پایین آمده و صاحبش میگوید «برمیگردد». ۴۰٪ پایین میآید، میگوید «حالا که اینقدر ضرر کردهام، نمیفروشم». آخرش ۷۰٪ ضرر کرده و طبقِ جدولِ بالا، برای برگشتن باید پولش بیش از سه برابر شود.
این رفتار اسم دارد: «زیانگریزی»؛ یعنی آدم از قبولِ ضرر آنقدر بدش میآید که حاضر است ضرر را بزرگتر کند ولی آن را نبیند. پژوهشهای کانمن و تورسکی نشان داده دردِ از دست دادنِ یک مبلغ، تقریباً دو برابرِ لذتِ به دست آوردنِ همان مبلغ است.
چارهاش «حد ضرر» است؛ یعنی پیش از خرید تصمیم بگیرید اگر قیمت تا کجا پایین آمد، میفروشید. مثلاً «اگر ۱۵٪ ضرر کردم، بیرون میآیم.» این تصمیم را وقتی آرامید بگیرید، نه وقتی بازار قرمز است. روشهایش را در استراتژی حد ضرر ببینید. پس حد ضرر را مثلِ کمربندِ ایمنی ببینید: امیدوارید لازم نشود، ولی بی آن راه نمیافتید.
۸. میانگین کم کردنِ کورکورانه
میانگین کم کردن یعنی سهمی که ضرر داده را دوباره، ارزانتر بخرید تا میانگینِ قیمتِ خریدتان پایین بیاید. مثلاً یک بار سهمی را ۱۳۰ تومان خریدهاید و همان تعداد را دوباره ۱۰۰ تومان میخرید. میانگینِ خریدِ شما میشود ۱۱۵ تومان.
این روش بهخودیخود غلط نیست. اشتباه آنجاست که بیدلیل و پیش از دیدنِ نشانهٔ برگشت انجامش دهید. اگر شرکت واقعاً مشکل دارد، شما فقط پولِ بیشتری را به یک کشتیِ در حالِ غرق شدن بردهاید. پس فقط وقتی میانگین کم کنید که دلیلِ خریدِ اول هنوز سرِ جایش است.
۹. فریبِ قیمتِ ارزان و نامِ آشنا
خیلیها فکر میکنند سهمِ ۱۰۰ تومانی راحتتر از سهمِ ۳٬۰۰۰ تومانی دو برابر میشود. این درست نیست. قیمتِ سهم به تعدادِ سهمهای شرکت بستگی دارد، نه به ارزان یا گران بودنش. سهمِ ارزان ممکن است گران باشد و سهمِ گران ممکن است ارزان.
اشتباهِ مشابه، خریدن به خاطرِ نامِ معروف است. اینکه یک برند را میشناسید یا محصولش را دارید، دلیل نمیشود سهمِ خوبی باشد.
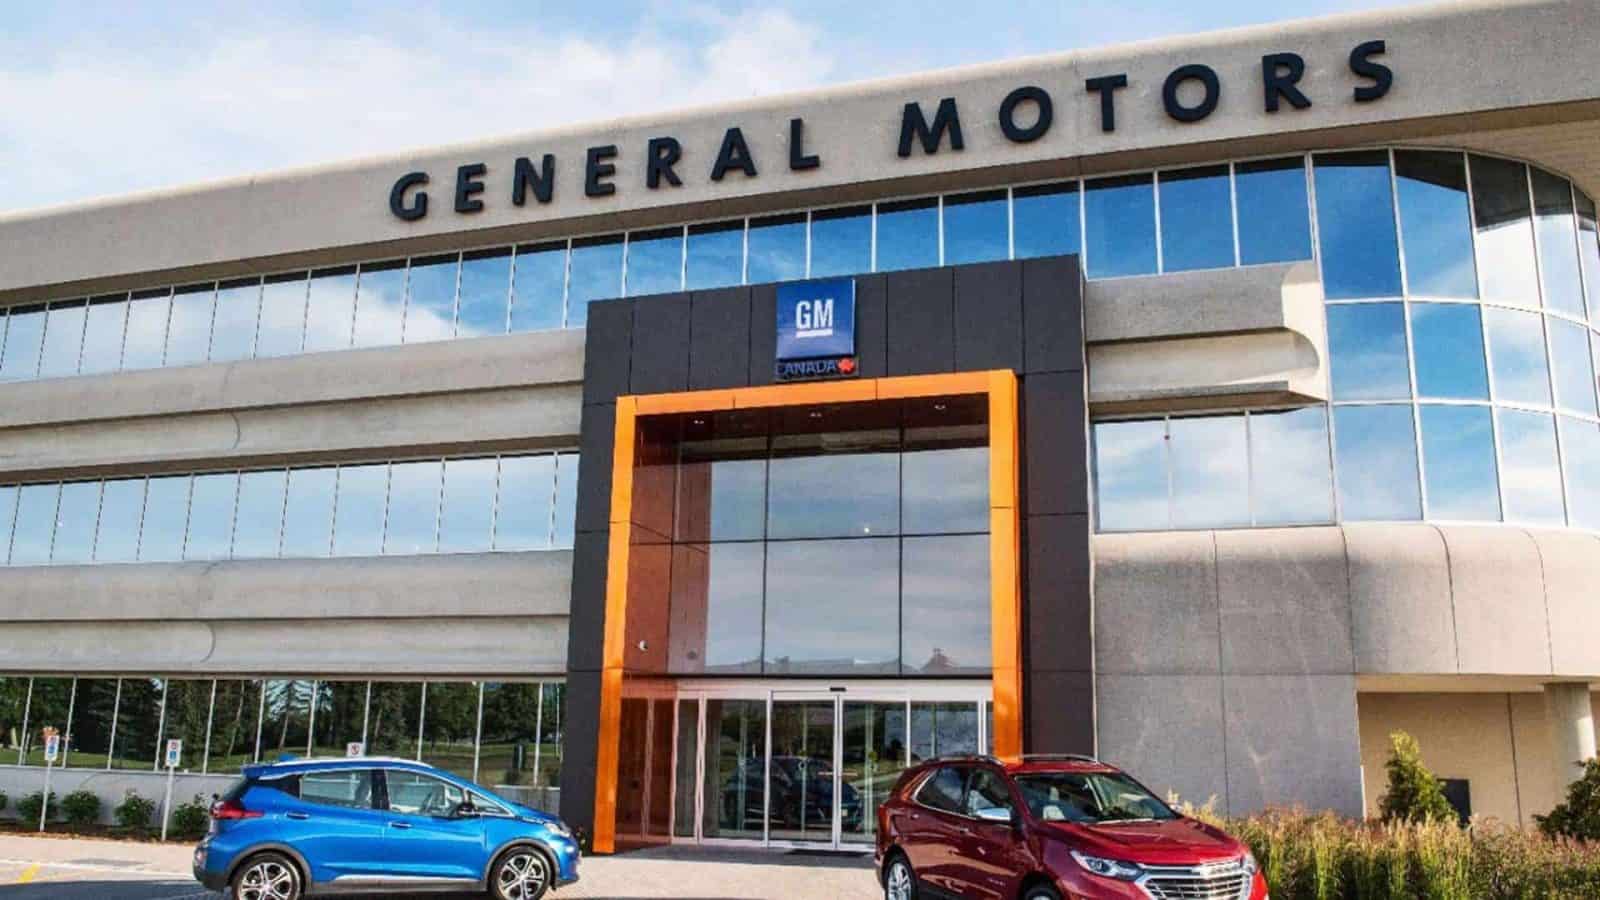
مثالِ معروفش جنرال موتورز است، یکی از قدیمیترین خودروسازهای آمریکا. در حدودِ یک دهه، تسلای تازهکار از نظرِ ارزشِ بازار از آن و از همهٔ خودروسازهای دنیا جلو زد. پس پیش از خرید، به جای نام و قیمت، به کار و سودِ شرکت نگاه کنید.
۱۰. هزینههای پنهان: معاملهٔ زیاد و اجرت
هر بار خرید و فروش، کارمزد دارد. کسی که هر روز سهم عوض میکند، حتی اگر سود و ضررش سربهسر باشد، با کارمزدها کمکم پولش آب میرود. در بازارِ طلا هم همین است. طلای زینتی اجرت و سودِ فروشنده دارد و موقعِ فروش اینها پس داده نمیشود. برای همین برای سرمایهگذاری طلای زینتی نخرید.
پس پیش از هر خرید، بپرسید «اگر همین الان بفروشم، چقدر کمتر پس میگیرم؟» این عدد، اولین ضررِ شماست.
نمونههای واقعیِ ضرر مالی در ایران و درسی که دارند
تا اینجا اشتباهها را یکییکی دیدیم. در جدولِ زیر چند ماجرای آشنا را کنارِ هم گذاشتهام تا ببینید اشتباهها چقدر تکرار میشوند:
| ماجرا | اشتباهِ اصلی | درس |
|---|---|---|
| هجومِ تازهواردها به بورس در تابستانِ ۱۳۹۹ | خرید در سقف با فومو، گاهی با پولِ قرضی | وقتی همه میخرند، احتیاط کنید؛ با پولِ لازم سرمایهگذاری نکنید |
| سایتهای پیشفروشِ سکه و طلا زیرِ قیمتِ بازار (مثلِ پروندهٔ سکه ثامن) | اعتماد به قیمتِ «زیادی خوب» و تحویلِ بعدی | طلا را جایی بخرید که همان لحظه تحویل بدهد یا از بورس کالا |
| طرحهای سودِ ماهانهٔ تضمینی و شبکهای | باور به سودِ بالای بیریسک | بپرسید سود از کجا میآید و مجوز دارد یا نه |
| توکنها و سیگنالهای پامپ و دامپ در ارز دیجیتال | معامله با شایعه و کانال | آنچه را نمیفهمید نخرید |
| نگه داشتنِ سهمِ زیانده «تا برگردد» | نداشتنِ حد ضرر، زیانگریزی | پیش از خرید، نقطهٔ خروج را بنویسید |
اگر دقت کنید، در هیچکدام مشکل «نبودِ اطلاعاتِ پیچیده» نبود. مشکل عجله، طمع و اعتمادِ بیجا بود. پس بیشترِ پیشگیری از ضرر مالی، کارِ اخلاق و عادت است، نه فرمول.
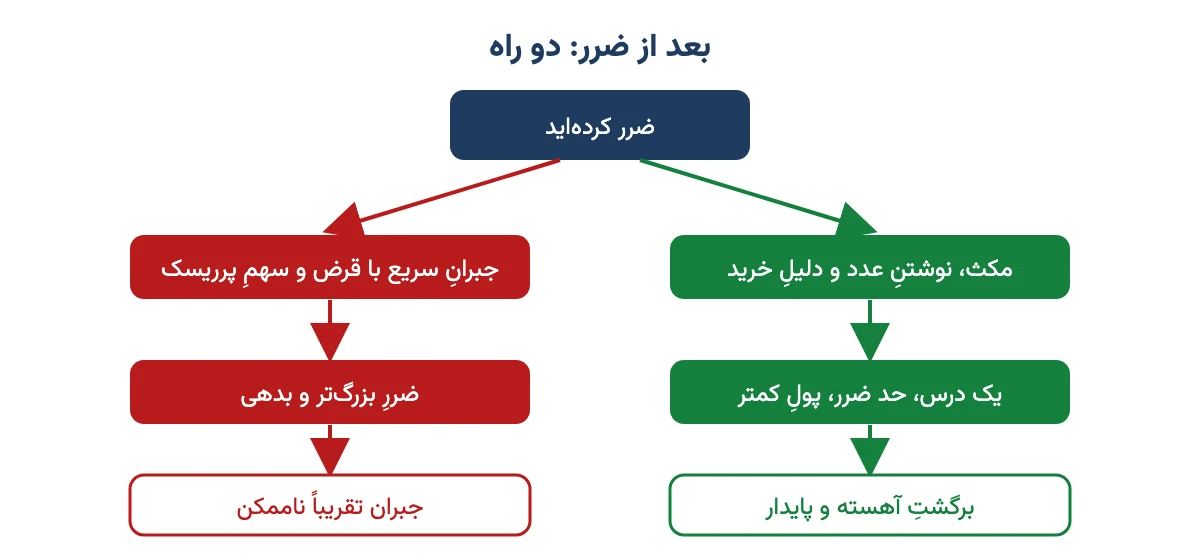
بعد از ضرر مالی چه کنیم؟
اگر همین حالا ضرر کردهاید، اول بدانید تنها نیستید. تقریباً همهٔ کسانی که سالها در بازار ماندهاند، روزی ضررِ تلخی دادهاند. مهم این است که ضررِ دوم را از دلِ ضررِ اول نسازید.
- اول دست نگه دارید. چند روز معاملهٔ تازه نکنید. تصمیمِ عصبانی معمولاً ضررِ تازه میسازد.
- عدد را روی کاغذ بنویسید. چقدر گذاشتید، چقدر مانده، چند درصد ضرر است. ابهام ترسناکتر از عدد است.
- بپرسید چرا خریدید. اگر دلیلِ خرید هنوز درست است، شاید نگه داشتن منطقی باشد. اگر دلیلی نداشتید یا عوض شده، فروش را جدی بگیرید.
- به فکرِ «جبرانِ سریع» نباشید. کسی که میخواهد ضرر را یکشبه برگرداند، معمولاً سراغِ قرض و سهمهای پرریسک میرود و ضرر را دو برابر میکند.
- اگر بدهی دارید، اول آن را ببندید. بهرهٔ قرض هر ماه سنگینتر میشود.
- یک درس بنویسید. فقط یکی: «دیگر با پولِ اجاره سهم نمیخرم» یا «همیشه حد ضرر میگذارم».
- آهسته برگردید. با بخشِ کوچکی از پول و با برنامه، نه با همهٔ آن.
گامهای کاملترش را در مقالهٔ ۷ گامِ مؤثر برای جبرانِ زیان در بورس نوشتهایم. پس بعد از ضرر، هدف «برگرداندنِ سریعِ پول» نیست؛ هدف این است که دیگر همان اشتباه را تکرار نکنید.
ضرر مالی چه اثری بر روان دارد؟
ضررِ مالی فقط عددی در حساب نیست. خواب را میبرد، آدم را زودرنج میکند و گاهی خانواده را به هم میریزد. خیلیها از شرم، ضرر را از همسر یا فرزندشان پنهان میکنند و همین، بار را سنگینتر میکند.
ضرر روی تصمیمهای بعدی هم اثر میگذارد. بعضیها آنقدر میترسند که دیگر هیچجا پول نمیگذارند و پولشان را به تورم میبازند. بعضی برعکس، برای انتقام از بازار، ریسکهای دیوانهوار میکنند. هر دو از همان زخم میآیند. دربارهٔ این حالها در روانشناسیِ ضرر و زیان بیشتر گفتهایم.
- با یک نفرِ مورد اعتماد حرف بزنید. پنهان کردن، ضرر را بزرگتر نشان میدهد.
- ارزشِ خودتان را با ارزشِ حسابتان یکی نکنید. یک تصمیمِ غلط از شما آدمِ شکستخورده نمیسازد.
- تا آرام نشدهاید، تصمیمِ مالیِ بزرگ نگیرید.
- اگر بیخوابی، اضطراب یا ناامیدی چند هفته ماند، از مشاور یا روانشناس کمک بگیرید. این ضعف نیست.
پس مراقبِ روانتان باشید. سرمایهگذارِ آرام، تصمیمهای بهتری میگیرد.
چطور از ضرر مالی در سرمایهگذاری پیشگیری کنیم؟ (چکلیست)
پیش از هر سرمایهگذاری، این ده پرسش را از خودتان بپرسید. اگر جوابِ یکیشان «نه» یا «نمیدانم» بود، صبر کنید:
- صندوقِ اضطراری، یعنی هزینهٔ چند ماهِ زندگی، جدا کنار گذاشتهام؟
- این پول را تا چند سال لازم ندارم؟
- پولِ قرضی نیست؟
- میدانم این دارایی چیست و سودش از کجا میآید؟
- از جایی دارای مجوز میخرم؟
- تصمیمم به خاطرِ هیجان و حرفِ دیگران نیست؟
- همهٔ پولم را در یک جا نمیگذارم؟
- از قبل میدانم اگر ضرر کردم، کجا بیرون میآیم؟
- کارمزد، اجرت و هزینهٔ فروش را حساب کردهام؟
- اگر این پول نصف شود، زندگیام و خوابم به هم نمیریزد؟
این چکلیست شما را از هر ضرری نجات نمیدهد. هیچ چیز نمیدهد. ولی جلوی بیشترِ ضررهای بزرگ و تلخ را میگیرد. اگر هنوز پساندازِ منظم ندارید، از پسانداز شروع کنید؛ سرمایهگذاری بعد از آن میآید.
سوالات متداول
ضرر مالی یعنی چه؟
ضرر مالی یعنی پولی که در یک دارایی یا کار میگذارید، کمتر از مبلغِ اولیه برگردد. ضرر میتواند آشکار باشد، مثلِ افتِ قیمتِ سهم، یا پنهان، مثلِ پولی که بیکار مانده و تورم ارزشش را کم کرده است.
بزرگترین اشتباهات مالی کدامند؟
سرمایهگذاری با پولی که لازمش دارید، قرضگرفتن برای خرید، خرید در اوجِ هیجان، اعتماد به سودِ تضمینی و طرحهای پانزی، معامله با شایعه، نداشتنِ تنوع و نگذاشتنِ حد ضرر رایجترین و پرهزینهترین اشتباهها هستند.
بعد از ضرر مالی چه کنیم؟
اول چند روز دست نگه دارید و معاملهٔ تازه نکنید. عددِ ضرر را بنویسید، ببینید دلیلِ خرید هنوز درست است یا نه، اگر بدهی دارید اول آن را ببندید و دنبالِ جبرانِ سریع با ریسکِ بیشتر نروید. بعد آهسته و با برنامه برگردید.
چطور از ضرر در سرمایهگذاری پیشگیری کنیم؟
صندوقِ اضطراری داشته باشید، با پولِ قرضی و پولِ لازم سرمایهگذاری نکنید، فقط چیزی را بخرید که میفهمید، از جای دارای مجوز بخرید، پول را بینِ چند دارایی تقسیم کنید و پیش از خرید حدِ ضرر تعیین کنید.
ضرر مالی چه اثری بر روان دارد؟
ضرر مالی میتواند بیخوابی، اضطراب، شرم و دلخوری در خانواده بیاورد. روی تصمیمهای بعدی هم اثر دارد: بعضی دیگر جرئتِ سرمایهگذاری ندارند و بعضی برای جبران ریسکهای بزرگ میکنند. حرف زدن با فردی مورد اعتماد و کمکِ مشاور کمک میکند.
چرا جبرانِ ضرر سختتر از خودِ ضرر است؟
چون سود روی پولِ باقیمانده حساب میشود. اگر ۵۰ درصد ضرر کنید، برای برگشت به نقطهٔ اول باید ۱۰۰ درصد سود کنید. ضررِ ۷۰ درصدی حدودِ ۲۳۳ درصد سود لازم دارد. برای همین کوچک نگه داشتنِ ضرر اینقدر مهم است.
از کجا بفهمیم یک طرح سرمایهگذاری پانزی یا کلاهبرداری است؟
سودِ ثابت و خیلی بالاتر از بانک بدونِ ریسک، پورسانت برای آوردنِ دیگران، روشن نبودنِ منبعِ سود، نداشتنِ مجوز از سازمان بورس یا بانک مرکزی و عجلهانداختن نشانههای اصلیاند. اگر نفهمیدید سود از کجا میآید، پول نگذارید.
آیا وام گرفتن برای خرید سهام کار درستی است؟
برای بیشترِ مردم، بهخصوص تازهکارها، نه. پولِ قرضی سود و ضرر را با هم بزرگ میکند. اگر بازار پایین بیاید، هم سرمایهتان کم میشود و هم قسط و بهره سرِ جایش میماند و ممکن است مجبور شوید در بدترین قیمت بفروشید.
جمعبندی
ضرر مالی بخشی از سرمایهگذاری است، ولی ضررِ بزرگ معمولاً نتیجهٔ چند اشتباهِ تکراری است: پولِ لازم، پولِ قرضی، خرید در هیجان، اعتماد به سودِ تضمینی و نپذیرفتنِ اشتباه. هر کدام را کنار بگذارید، یک راهِ ضرر را بستهاید.
وارن بافت و دیگر سرمایهگذارانِ بزرگ هم اشتباه کردهاند. فرقِ آنها با بقیه این بود که ضرر را کوچک نگه داشتند و از آن درس گرفتند. پس دفعهٔ بعد که خواستید جایی پول بگذارید، اول چکلیستِ بالا را مرور کنید. تصمیمِ نهایی با خودتان است، ولی با چشمِ باز بگیرید.
خیلی خوب خیلی جالب
قطعا هدف ما بالابردن سطح دانش و آگاهی شماست
باسلام مقاله های جالبی میذارید.اطلاعات خوبی داشت.ممنونم
عالی بود. ممنونم