
استراتژی استرادل در آپشن: سود از نوسان در هر دو جهت (با مثال عددی)
فهرست مطالب۱۲ بخش
- استراتژی استرادل چیست؟ یک تشبیهِ ساده
- لانگ استرادل و شورت استرادل؛ دو روی یک سکه
- مثالِ عددیِ لانگ استرادل؛ با هم حساب کنیم
- نقطه سربهسر استرادل را چطور حساب کنیم؟
- چرا در ایران اختیار فروش ارزانتر از اختیار خرید است؟
- استرادل چه زمانی سودآور است؟
- دو دشمنِ پنهانِ خریدارِ استرادل: تتا و افتِ نوسان ضمنی
- تتا: هر روز که بگذرد، استرادل کمی آب میشود
- وگا و سقوطِ نوسان ضمنی بعد از مجمع
- تفاوت استرادل و استرنگل چیست؟
- شورت استرادل؛ درآمدِ آرام با ریسکِ بزرگ
- در بورس تهران استرادل را چگونه اجرا کنیم؟
- سه نکتهٔ مخصوصِ بازارِ ایران
- پنج اشتباهِ رایج در استراتژی استرادل
- چکلیستِ پیش از خریدِ استرادل
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «مطمئنم این سهم بعد از مجمع تکان بزرگی میخورد، ولی نمیدانم بالا میرود یا پایین. کاری از دستم برمیآید؟» جوابش یک ترکیبِ ساده در بازار آپشن است: استراتژی استرادل.
استرادل یعنی خریدِ همزمانِ یک اختیار خرید و یک اختیار فروش روی یک سهم، با قیمت اعمال و سررسیدِ یکسان. اگر سهم تند بالا برود، اختیار خرید سود میدهد. اگر تند پایین بیاید، اختیار فروش. فقط یک دشمن دارد: اینکه سهم آرام بماند.
در این راهنما استرادل را با یک مثالِ عددیِ ساده، قدمبهقدم، حساب میکنیم. میبینیم نقطه سربهسر کجاست، چرا گذشتِ زمان و افتِ نوسان ضمنی پولِ خریدار را میبرد، فرقش با استرنگل چیست و در بورس تهران چطور اجرا میشود. اگر هنوز با خودِ قرارداد آشنا نیستید، اول مقالهٔ آپشن چیست؟ اختیار معامله به زبان ساده را بخوانید.
استراتژی استرادل چیست؟ یک تشبیهِ ساده
فرض کنید فردا نتیجهٔ کنکورِ پسرتان میآید. نمیدانید قبول میشود یا نه، ولی میدانید هر چه باشد، خبرِ بزرگی است. اگر قبول شود، باید خرجِ ثبتنام و خوابگاه را آماده داشته باشید. اگر نشود، باید پولِ کلاسِ کنکورِ سالِ بعد را. آدمِ دوراندیش برای هر دو حالت آماده میشود و میداند فقط یک حالت پیش نمیآید: اینکه هیچ خبری نشود.
استرادل همین است. شما روی «جهت» شرط نمیبندید؛ روی «اندازهٔ حرکت» شرط میبندید. به زبانِ بازار، استرادل یک استراتژی آپشن «خنثی نسبت به جهت» است که از نوسان سود میبرد.
این استراتژی دو پایه دارد:
- اختیار خرید (در بورس ایران نمادِ «ض»): حقِ خریدِ سهم با قیمت اعمال. اگر سهم بالا برود، ارزشمند میشود.
- اختیار فروش (نمادِ «ط»): حقِ فروشِ سهم با همان قیمت اعمال. اگر سهم پایین بیاید، ارزشمند میشود.
قیمت اعمال یعنی قیمتی که قرارداد به شما حقِ خرید یا فروش با آن را میدهد. در استرادل معمولاً قیمت اعمالی را انتخاب میکنند که نزدیکِ قیمتِ امروزِ سهم است. به این آپشن «بیتفاوت» (ATM) میگویند.
پس استرادل یعنی دو حق را با هم خریدن، تا هر طرف که سهم رفت، یکی از آنها به کار بیاید.
لانگ استرادل و شورت استرادل؛ دو روی یک سکه
استرادل دو شکل دارد. یکی را میخرید و دیگری را میفروشید. این دو درست برعکسِ هماند.
| ویژگی | لانگ استرادل (خرید) | شورت استرادل (فروش) |
|---|---|---|
| ساختار | خریدِ اختیار خرید + خریدِ اختیار فروش | فروشِ اختیار خرید + فروشِ اختیار فروش |
| انتظار از بازار | حرکتِ تند، هر طرف که باشد | آرامش؛ سهم نزدیکِ قیمت اعمال بماند |
| پول در اولِ کار | دو پریمیوم میپردازید | دو پریمیوم میگیرید |
| بیشترین سود | بالا: بیسقف؛ پایین: تا صفر شدنِ سهم | همان دو پریمیوم |
| بیشترین زیان | همان دو پریمیوم | بالا: بیسقف؛ پایین: بسیار بزرگ |
| گذشتِ زمان (تتا) | به ضررِ شما | به نفعِ شما |
| بالا رفتنِ نوسان ضمنی (وگا) | به نفعِ شما | به ضررِ شما |
| وجه تضمین | ندارد | برای هر دو پایه لازم است |
پریمیوم یعنی قیمتِ خودِ آپشن؛ همان پولی که خریدار میدهد و فروشنده میگیرد. جدول یک چیز را روشن میگوید: در لانگ استرادل ضرر از اول معلوم است و سود باز. در شورت استرادل برعکس: درآمد کوچک و معلوم است، ریسک بزرگ و باز. بیشترِ این مقاله دربارهٔ لانگ استرادل است، چون برای تازهکارها همین شکل معنا دارد. شورت را جلوتر جدا توضیح میدهم.
مثالِ عددیِ لانگ استرادل؛ با هم حساب کنیم
یک سهمِ فرضی را در نظر بگیرید که امروز ۱٬۰۰۰ تومان است. تا سررسید ۶۰ روز مانده. قیمتهای زیر را با مدلِ بلک–شولز حساب کردهام، با فرضِ نوسانِ سالانهٔ ۴۰٪ و نرخ بهرهٔ ۳۰٪؛ همان فرضهای مقالهٔ یونانیهای اختیار معامله. اینها مثالاند، نه قیمتِ یک نمادِ واقعی. کارمزد را هم فعلاً کنار گذاشتهام.
- یک اختیار خرید با قیمت اعمالِ ۱٬۰۰۰ تومان میخرید: ۹۰ تومان.
- یک اختیار فروش با همان قیمت اعمال و همان سررسید میخرید: ۴۲ تومان.
- هزینهٔ کل روی هر سهم: ۹۰ + ۴۲ = ۱۳۲ تومان.
- در بیشترِ اختیارهای سهامیِ بورس تهران هر قرارداد ۱٬۰۰۰ سهم است (همیشه در مشخصاتِ نماد چک کنید). پس یک استرادل ۱۳۲ × ۱٬۰۰۰ = ۱۳۲ هزار تومان خرج دارد.
این ۱۳۲ هزار تومان بیشترین پولی است که میتوانید از دست بدهید. ببینیم روزِ سررسید، با قیمتهای مختلفِ سهم، چه اتفاقی میافتد:
| قیمتِ سهم در سررسید | ارزشِ اختیار خرید | ارزشِ اختیار فروش | سود یا زیان (پس از کمِکردنِ ۱۳۲) |
|---|---|---|---|
| ۷۰۰ | ۰ | ۳۰۰ | ۱۶۸+ |
| ۸۰۰ | ۰ | ۲۰۰ | ۶۸+ |
| ۸۶۸ | ۰ | ۱۳۲ | ۰ (سربهسر) |
| ۹۵۰ | ۰ | ۵۰ | ۸۲− |
| ۱٬۰۰۰ | ۰ | ۰ | ۱۳۲− (بدترین حالت) |
| ۱٬۰۵۰ | ۵۰ | ۰ | ۸۲− |
| ۱٬۱۳۲ | ۱۳۲ | ۰ | ۰ (سربهسر) |
| ۱٬۲۰۰ | ۲۰۰ | ۰ | ۶۸+ |
| ۱٬۳۰۰ | ۳۰۰ | ۰ | ۱۶۸+ |
جدول را اینطور بخوانید: روزِ سررسید همیشه یکی از دو پایه بیارزش است. پایهٔ دیگر باید آنقدر بیرزد که هزینهٔ هر دو را جبران کند. اگر سهم ۳۰٪ بالا یا پایین برود، روی یک قرارداد ۱۶۸ هزار تومان سود دارید. ولی اگر سهم سرِ جایش بماند، کلِ ۱۳۲ هزار تومان رفته است.
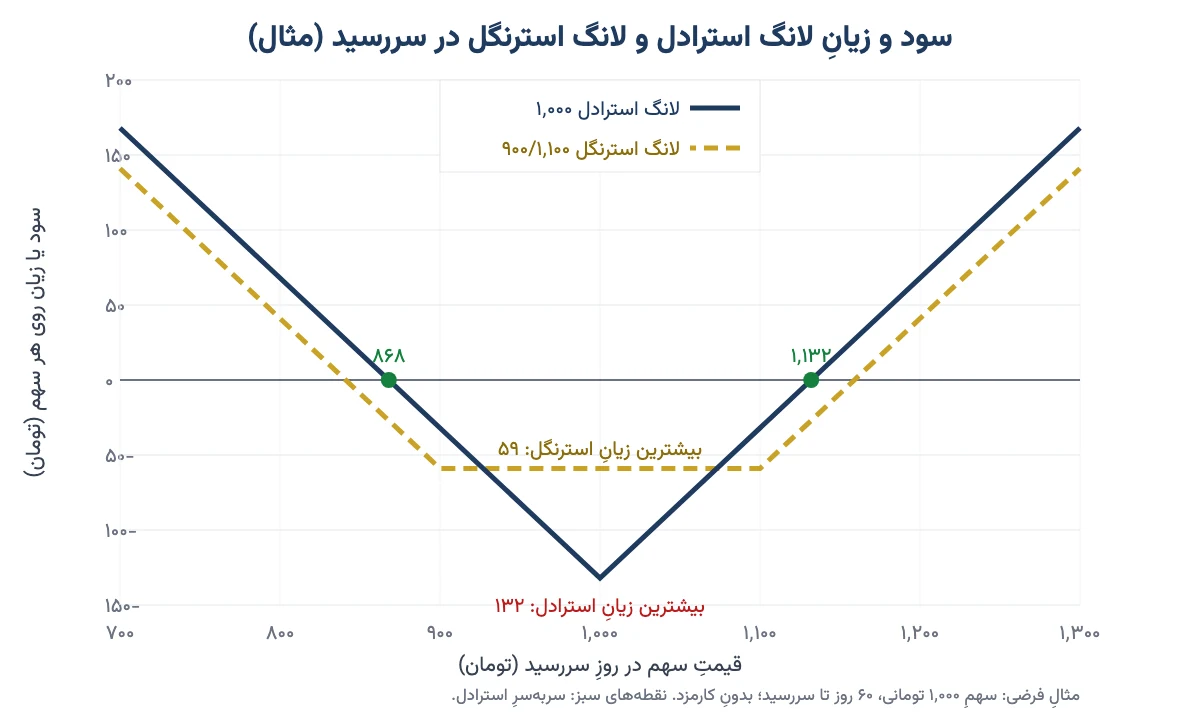
شکلِ نمودار مثلِ حرفِ V است. تهِ V درست روی قیمت اعمال است؛ همانجا که بیشترین زیان را دارید. دو بالِ آن هر چه سهم دورتر برود، بالاتر میروند.
نقطه سربهسر استرادل را چطور حساب کنیم؟
استرادل دو نقطه سربهسر دارد، یکی بالا و یکی پایین. فرمولش ساده است:
- سربهسرِ بالا = قیمت اعمال + جمعِ دو پریمیوم → ۱٬۰۰۰ + ۱۳۲ = ۱٬۱۳۲ تومان
- سربهسرِ پایین = قیمت اعمال − جمعِ دو پریمیوم → ۱٬۰۰۰ − ۱۳۲ = ۸۶۸ تومان
حالا این عدد را به زبانِ زندگی ترجمه کنیم. ۱۳۲ تومان روی سهمِ ۱٬۰۰۰ تومانی یعنی ۱۳٫۲٪. پس سهم باید در این ۶۰ روز بیش از ۱۳٪ بالا یا پایین برود تا شما حتی یک تومان سود کنید. این مهمترین عددِ هر استرادل است.
پس پیش از خرید، از خودتان بپرسید: «آیا واقعاً باور دارم این سهم تا سررسید بیشتر از این درصد تکان میخورد؟» اگر جوابتان «شاید» است، استرادل گران است.
چرا در ایران اختیار فروش ارزانتر از اختیار خرید است؟
شاید در مثال تعجب کرده باشید. هر دو قرارداد قیمت اعمالِ یکسان دارند، ولی اختیار خرید ۹۰ تومان است و اختیار فروش ۴۲ تومان. در کتابهای خارجی این دو تقریباً همقیمتاند. چرا اینجا نه؟
دلیلش نرخ بهرهٔ بالاست. خریدارِ اختیار خرید پولِ سهم را تا سررسید نمیدهد و آن پول در بانک سود میگیرد؛ برای همین حاضر است بیشتر بپردازد. خریدارِ اختیار فروش برعکس: پولِ فروشِ سهم را دیرتر میگیرد. وقتی نرخ بهره دهها درصد است، این فاصله بزرگ میشود. نتیجهٔ عملی: در بورس تهران، پایهٔ «ط» استرادل معمولاً ارزانتر از پایهٔ «ض» است. اگر دیدید این دو تقریباً همقیمتاند، یکی احتمالاً گران است و بهتر است دلیلش را پیدا کنید.
استرادل چه زمانی سودآور است؟
جوابِ کوتاه: وقتی سهم بیشتر و تندتر از آنچه بازار انتظار دارد تکان بخورد. توجه کنید: «بیشتر از انتظارِ بازار»، نه فقط «زیاد». بازار هم میداند مجمع نزدیک است و همین را در قیمتِ آپشنها گذاشته است.
موقعیتهایی که معاملهگرها برای لانگ استرادل دنبالش میگردند:
- پیش از یک خبرِ دوطرفه: مجمع عمومی و اعلامِ سود، گزارشِ ماهانهٔ فروش، تصمیمِ قیمتگذاری یا یک خبرِ سیاسیِ مهم که نتیجهاش معلوم نیست.
- بعد از یک دورهٔ آرامشِ طولانی: سهمی که مدتها در یک محدودهٔ باریک مانده، گاهی ناگهان از آن بیرون میزند.
- وقتی نوسان ضمنی پایین است: یعنی آپشنها ارزاناند و شما بابتِ «امید» کمتر پول میدهید. جلوتر توضیحش میدهم.
و جاهایی که استرادل معمولاً جواب نمیدهد: وقتی همه منتظرِ یک خبرند و آپشنها از قبل گران شدهاند، و وقتی تا سررسید زمانِ کمی مانده و سهم هم دلیلی برای حرکت ندارد.
پس استرادل شرطبندی روی «تکان» نیست؛ شرطبندی روی «تکانِ بزرگتر از آنچه بازار قیمت گذاشته» است.
دو دشمنِ پنهانِ خریدارِ استرادل: تتا و افتِ نوسان ضمنی
تا اینجا فقط روزِ سررسید را دیدیم. ولی بیشترِ ما استرادل را تا روزِ آخر نگه نمیداریم. در این فاصله، دو نیرو بیسروصدا از ارزشِ آن کم میکنند.
تتا: هر روز که بگذرد، استرادل کمی آب میشود
تتا یعنی اینکه آپشن با گذشتِ یک روز، اگر هیچ چیزِ دیگری عوض نشود، چقدر ارزانتر میشود. مثلِ یخی که در تابستان از فریزر بیرون مانده است. استرادل دو آپشن دارد، پس دو برابر آب میشود.
همان مثال را در نظر بگیرید و فرض کنید سهم اصلاً تکان نخورد. ارزشِ استرادل اینطور پایین میآید:
| روزهای ماندهٔ تا سررسید | اختیار خرید | اختیار فروش | ارزشِ کلِ استرادل | زیانِ شما نسبت به ۱۳۲ |
|---|---|---|---|---|
| ۶۰ | ۹۰ | ۴۲ | ۱۳۲ | ۰ |
| ۳۰ | ۵۸ | ۳۴ | ۹۲ | حدودِ ۳۰٪ |
| ۱۰ | ۳۱ | ۲۲ | ۵۳ | حدودِ ۶۰٪ |
| ۱ | ۹ | ۸ | ۱۷ | حدودِ ۸۷٪ |
یعنی اگر یک ماه بگذرد و سهم سرِ جایش بماند، حدودِ ۳۰٪ پولتان رفته است. و هر چه به سررسید نزدیکتر میشوید، این آب شدن تندتر میشود. برای همین خیلی از معاملهگرها استرادل را با سررسیدی میخرند که بعد از رویداد هم چند هفته وقت داشته باشد، و بعد از رویداد زود تصمیم میگیرند.
وگا و سقوطِ نوسان ضمنی بعد از مجمع
نوسان ضمنی یعنی حدسِ بازار از اینکه سهم تا سررسید چقدر تکان میخورد. وقتی بازار انتظارِ خبرِ بزرگی دارد، این عدد بالا میرود و آپشنها گران میشوند. وگا میگوید با هر یک واحد درصد تغییرِ نوسان ضمنی، قیمتِ آپشن چقدر عوض میشود. در مثالِ ما وگای هر پایه حدودِ ۱٫۵ تومان است؛ پس وگای کلِ استرادل حدودِ ۳ تومان.
مشکل اینجاست: درست بعد از خبر، ابهام تمام میشود و نوسان ضمنی یکباره پایین میآید. بیایید یک مثالِ فرضی ببینیم.
- ۳۰ روز تا سررسید مانده و فردا مجمعِ شرکت است. چون همه منتظرِ خبرند، نوسان ضمنی به ۶۰٪ رسیده.
- استرادلِ ۱٬۰۰۰ تومانی را میخرید: اختیار خرید حدودِ ۸۱ و اختیار فروش حدودِ ۵۶ تومان؛ جمعاً ۱۳۷ تومان.
- فردا خبر میآید و نوسان ضمنی به ۳۵٪ برمیگردد.
- اگر سهم تکان نخورده باشد، استرادل حدودِ ۸۰ تومان میارزد؛ یعنی ۴۲٪ زیان در یک روز.
- حتی اگر سهم ۶٪ بالا رفته و به ۱٬۰۶۰ تومان رسیده باشد، استرادل حدودِ ۱۰۶ تومان میارزد. باز هم ۳۱ تومان زیان دارید.
یعنی درست حدس زدید که خبر میآید، سهم هم تکان خورد، ولی باز ضرر کردید. به این پدیده «سقوطِ نوسان» میگویند و بزرگترین تلهٔ خریدارانِ استرادل است. برای فهمِ کاملِ تتا و وگا، مقالهٔ دلتا، گاما، تتا، وگا و رو را بخوانید.
پس پیش از خریدِ استرادل قبل از یک رویداد، فقط نپرسید «تکان میخورد؟»؛ بپرسید «آیا بیشتر از آنچه آپشنها الان قیمت گذاشتهاند تکان میخورد؟»
تفاوت استرادل و استرنگل چیست؟
استرنگل (که بعضی «استرانگل» هم مینویسند) برادرِ ارزانترِ استرادل است. ساختارش همان است، با یک فرق: دو پایه قیمت اعمالِ متفاوت دارند. اختیار خرید را با قیمت اعمالی بالاتر از قیمتِ سهم میخرید و اختیار فروش را با قیمت اعمالی پایینتر. یعنی هر دو پایه «در زیان» (OTM) هستند.
با همان سهمِ ۱٬۰۰۰ تومانی و همان فرضها حساب کنیم:
- اختیار خرید با قیمت اعمالِ ۱٬۱۰۰ تومان: حدودِ ۴۵ تومان.
- اختیار فروش با قیمت اعمالِ ۹۰۰ تومان: حدودِ ۱۴ تومان.
- هزینهٔ کل: ۵۹ تومان روی هر سهم؛ یعنی کمتر از نصفِ استرادل.
- سربهسرها: ۱٬۱۰۰ + ۵۹ = ۱٬۱۵۹ و ۹۰۰ − ۵۹ = ۸۴۱ تومان؛ یعنی سهم باید حدودِ ۱۶٪ تکان بخورد.
| معیار | لانگ استرادل | لانگ استرنگل |
|---|---|---|
| قیمتهای اعمال | هر دو ۱٬۰۰۰ | خرید ۱٬۱۰۰ و فروش ۹۰۰ |
| هزینه روی هر سهم | ۱۳۲ تومان | ۵۹ تومان |
| هزینهٔ یک قرارداد | ۱۳۲ هزار تومان | ۵۹ هزار تومان |
| حرکتِ لازم برای سربهسر | حدودِ ۱۳٪ | حدودِ ۱۶٪ |
| اگر سهم سرِ جایش بماند | همهٔ ۱۳۲ تومان از دست میرود | همهٔ ۵۹ تومان از دست میرود |
| اگر سهم ۳۰٪ تکان بخورد | ۱۶۸ تومان سود (۱۲۷٪ هزینه) | ۱۴۱ تومان سود (۲۳۹٪ هزینه) |
| نقدشوندگی در بورس تهران | معمولاً بهتر، چون نزدیکِ قیمتِ روز است | پایههای دور گاهی کممعاملهاند |
جدول یک بدهبستانِ ساده را نشان میدهد. استرنگل ارزانتر است و اگر حرکتِ خیلی بزرگی بیاید، درصدِ سودش بیشتر است. ولی برای شروعِ سود، حرکتِ بزرگتری لازم دارد و احتمالِ اینکه هر دو پایه بیارزش تمام شوند، بیشتر است. استرادل گرانتر است، ولی با حرکتِ کمتری به سود میرسد.
پس اگر انتظارِ «تکانِ خوب» دارید، استرادل منطقیتر است. اگر انتظارِ «زلزله» دارید و بودجهتان کم است، استرنگل.
شورت استرادل؛ درآمدِ آرام با ریسکِ بزرگ
شورت استرادل یعنی همان دو قرارداد را بفروشید، نه بخرید. در مثالِ ما ۱۳۲ تومان روی هر سهم، یعنی ۱۳۲ هزار تومان برای هر قرارداد، میگیرید. اگر روزِ سررسید سهم دقیقاً ۱٬۰۰۰ تومان باشد، همهاش مالِ شماست. بین ۸۶۸ و ۱٬۱۳۲ تومان هم سود دارید، هرچند کمتر.
ولی ببینیم اگر سهم ۴۰٪ بالا برود و به ۱٬۴۰۰ برسد چه میشود. باید سهمی را که ۱٬۴۰۰ تومان میارزد، ۱٬۰۰۰ تومان تحویل بدهید. ۴۰۰ تومان ضرر منهای ۱۳۲ تومان درآمد، یعنی ۲۶۸ هزار تومان زیان روی یک قرارداد؛ دو برابرِ چیزی که گرفته بودید. و این ضرر در سمتِ بالا سقف ندارد.
شورت استرادل مثلِ این است که بیمهٔ زلزله بفروشید. ماهها حقبیمه جمع میکنید و همه چیز آرام است. ولی یک زلزله کافی است تا همهٔ آن درآمد و بیشتر از آن برود. در بورس تهران چند عاملِ دیگر هم این ریسک را بزرگتر میکند:
- وجه تضمین برای هر دو پایه: فروشنده باید پولی را بهعنوانِ ضمانت در حساب بلوکه کند. اگر سهم به ضررتان برود، کارگزاری تضمینِ بیشتری میخواهد و اگر نگذارید، موقعیتتان را میبندد. اینکه برای ترکیبِ دو پایه تخفیفی در تضمین هست یا نه، به قواعدِ روز و سامانهٔ کارگزاری بستگی دارد؛ پیش از معامله از کارگزارتان بپرسید.
- صفهای چندروزه: وقتی سهمی چند روز پشتِ سرِ هم صفِ خرید یا فروش است، شاید نتوانید بهموقع بیرون بیایید.
- تعطیلی و توقفِ نماد: بازار در دورهای تا اردیبهشت ۱۴۰۵ حدودِ سه ماه تعطیل بود. فروشندهای که در چنین دورهای گیر بیفتد، هیچ کنترلی روی موقعیتش ندارد.
پیشنهادِ من این است که اگر تازه با آپشن آشنا شدهاید، سراغِ شورت استرادل نروید. این استراتژی برای کسی است که مدیریت سرمایه و ریسک را واقعاً جدی میگیرد و پولِ کافی برای افزایشِ تضمین کنار گذاشته است.
در بورس تهران استرادل را چگونه اجرا کنیم؟
جوابِ کوتاه: از همان سامانهٔ معاملات آنلاین کارگزاریتان و با همان کدِ بورسی. برای آپشنهای بورس کالا، مثلِ اختیار روی صندوقِ طلا، کدِ جداگانهای لازم است که در مقالهٔ بازار مشتقه و نحوه دریافت کد معاملاتی آمده. قدمها برای لانگ استرادل اینهاست:
- سهم را انتخاب کنید. سهمی که رویدادِ مشخصی پیشِ رو دارد و آپشنهایش معامله میشوند. همهٔ سهمها آپشن ندارند.
- سررسید را انتخاب کنید. سررسیدی که بعد از رویداد هم دستکم چند هفته وقت داشته باشد، تا تتا همهچیز را نخورد.
- قیمت اعمال را انتخاب کنید. نزدیکترین قیمت اعمال به قیمتِ امروزِ سهم.
- دو نماد را پیدا کنید. در زنجیرهٔ اختیارِ سامانه، نمادِ «ض» و نمادِ «ط» را با همان قیمت اعمال و همان سررسید پیدا کنید. نام و مشخصاتِ هر دو را یک بار دیگر چک کنید؛ یک رقم اشتباه یعنی استراتژیِ دیگری خریدهاید.
- سربهسر را حساب کنید. قیمت اعمال بهعلاوه و منهای جمعِ دو پریمیوم. اگر حرکتِ لازم به نظرتان زیاد است، دست نگه دارید.
- هر دو پایه را با سفارشِ محدود بخرید. یعنی قیمت را خودتان تعیین کنید. فاصلهٔ قیمتِ خرید و فروش در آپشنهای کممعامله زیاد است و خریدِ «به هر قیمتی» پول هدر میدهد.
- برنامهٔ خروج بنویسید. از پیش بنویسید که بعد از رویداد، با چه سود یا زیانی میفروشید. نسبتِ سود به زیانِ هر برنامه را با مقالهٔ نسبت ریسک به ریوارد بسنجید.
سه نکتهٔ مخصوصِ بازارِ ایران
- ریسکِ پایهٔ نیمهکاره: گاهی یکی از دو سفارش انجام میشود و دیگری نه. آن وقت دیگر استرادل ندارید؛ یک شرطِ یکطرفه دارید. بعضی سامانهها بخشِ اجرای استراتژی دارند که هر دو پایه را با هم ثبت میکند. اگر ندارد، اول پایهٔ کممعاملهتر را بخرید، که معمولاً «ط» است.
- اعمال خودکار نیست: اختیارهای بورس ایران اروپاییاند و فقط در سررسید اعمال میشوند. روزِ سررسید یکی از دو پایه در سود است و برای اعمالش باید در مهلتِ اعلامشده درخواست بدهید. در تسویهٔ فیزیکی هم باید پولِ کاملِ سهمها را نقد داشته باشید؛ برای یک قرارداد با قیمت اعمالِ ۱٬۰۰۰ تومان، یک میلیون تومان. برای همین بیشترِ معاملهگرها استرادل را پیش از سررسید در بازار میفروشند.
- کارمزدِ چهار برابر: استرادل دو خرید و دو فروش دارد؛ یعنی چهار بار کارمزد. روی آپشنهای ارزان این عدد به چشم میآید. نرخها را از جدولِ کارگزاریتان بگیرید و برای مفهومِ کلی کارمزد معاملات بورس را ببینید.
یک نکته هم دربارهٔ مجمع: اگر مجمع سودِ نقدی تصویب کند، قیمتِ سهم بعد از مجمع به اندازهٔ همان سود پایین میآید. این افت حرکتِ واقعیِ بازار نیست، ولی روی ارزشِ دو پایه اثر دارد. پیش از خرید، اطلاعیههای بورس دربارهٔ همان نماد و زمانِ سود نقدی را بخوانید.
پس اجرای استرادل در ایران سخت نیست، ولی چند جای لغزنده دارد. با یک قرارداد شروع کنید تا با خودِ سامانه و مهلتها آشنا شوید.
پنج اشتباهِ رایج در استراتژی استرادل
- خریدِ استرادل وقتی همه منتظرِ خبرند. آپشنها از قبل گران شدهاند و بعد از خبر، سقوطِ نوسان سود را میخورد.
- نگهداشتن تا روزِ آخر به امیدِ حرکت. تتا در روزهای پایانی تندتر میشود و استرادلِ بیحرکت در چند روز بیشترِ ارزشش را از دست میدهد.
- ندیدنِ درصدِ حرکتِ لازم. «سهم حتماً تکان میخورد» کافی نیست؛ باید بیشتر از درصدِ سربهسر تکان بخورد.
- بستنِ زودِ پایهٔ برنده. بعضیها پایهٔ سودده را زود میفروشند و پایهٔ بازنده را به امیدِ برگشت نگه میدارند. اگر سهم دوباره برگردد، هر دو پایه ضرر میدهند. تصمیمِ خروج را از قبل بگیرید.
- فروشِ استرادل بدونِ پولِ آماده برای تضمین. چند روزِ پشتِ سرِ همِ مثبت یا منفی کافی است تا اخطارِ تضمین بیاید.
چکلیستِ پیش از خریدِ استرادل
پیش از هر استرادل، این شش جمله را برای خودتان بخوانید. اگر هر کدام درست نیست، فعلاً دست نگه دارید:
- دلیلِ مشخصی دارم که این سهم تا سررسید تکانِ بزرگی میخورد.
- درصدِ حرکتِ لازم برای سربهسر را حساب کردهام و به نظرم شدنی است.
- نوسان ضمنیِ دو پایه را دیدهام و میدانم آپشنها گراناند یا ارزان.
- سررسید بعد از رویداد هم وقتِ کافی دارد.
- هر دو نماد را با قیمت اعمال و سررسیدِ یکسان چک کردهام.
- از پیش میدانم کِی و با چه سود یا زیانی بیرون میآیم، و پولی که میگذارم را میتوانم کامل از دست بدهم.
اگر میخواهید آپشن را با یک برنامهٔ منظم و مثالهای بیشتر یاد بگیرید، دورهٔ آموزشی بازار آتی و آپشن برای همین ساخته شده. برای کاربردِ دیگرِ آپشن، یعنی بیمه کردنِ سهمهایی که دارید، مقالهٔ هج و پوشش ریسک با آپشن را ببینید.
سوالات متداول
استراتژی استرادل چیست؟
استرادل یعنی خرید همزمان یک اختیار خرید و یک اختیار فروش روی یک سهم، با قیمت اعمال و سررسید یکسان. اگر سهم تند بالا یا پایین برود سود میدهد و اگر آرام بماند، هزینهٔ دو پریمیوم از دست میرود.
استرادل چه زمانی سودآور است؟
وقتی سهم تا سررسید بیشتر از جمع دو پریمیوم از قیمت اعمال دور شود. یعنی حرکت باید بزرگتر از چیزی باشد که بازار در قیمت آپشنها گذاشته است. بالا رفتن نوسان ضمنی پیش از فروش هم به سود کمک میکند.
تفاوت استرادل و استرنگل چیست؟
در استرادل هر دو پایه قیمت اعمال یکسان دارند و نزدیک قیمت روز سهماند. در استرنگل اختیار خرید با قیمت اعمال بالاتر و اختیار فروش با قیمت اعمال پایینتر خریده میشود. استرنگل ارزانتر است ولی برای سود، حرکت بزرگتری لازم دارد.
نقطه سربهسر استرادل چگونه محاسبه میشود؟
استرادل دو نقطه سربهسر دارد. نقطهٔ بالا برابر قیمت اعمال بهعلاوهٔ جمع دو پریمیوم است و نقطهٔ پایین برابر قیمت اعمال منهای همان جمع. مثلاً با قیمت اعمال ۱۰۰۰ و پریمیوم کل ۱۳۲، سربهسرها ۸۶۸ و ۱۱۳۲ توماناند.
بیشترین زیان در لانگ استرادل چقدر است؟
بیشترین زیان خریدار استرادل همان جمع دو پریمیومی است که پرداخته، بهعلاوهٔ کارمزد. این زیان وقتی کامل میشود که روز سررسید قیمت سهم دقیقاً روی قیمت اعمال باشد. خریدار وجه تضمین نمیگذارد و بیشتر از این ضرر نمیکند.
شورت استرادل چیست و چه ریسکی دارد؟
شورت استرادل یعنی فروش همزمان اختیار خرید و اختیار فروش با قیمت اعمال یکسان. فروشنده دو پریمیوم میگیرد و اگر سهم آرام بماند سود میکند. ولی با حرکت تند سهم، زیانش میتواند چند برابر درآمد شود و برای هر دو پایه وجه تضمین لازم است.
در بورس تهران استرادل را چگونه اجرا کنیم؟
در سامانهٔ معاملات آنلاین کارگزاری، نماد اختیار خرید با پیشوند ض و نماد اختیار فروش با پیشوند ط را با قیمت اعمال و سررسید یکسان پیدا کنید و هر دو را با سفارش محدود بخرید. پیش از سررسید یا فروشید یا برای اعمال در مهلت درخواست بدهید.
آیا خرید استرادل پیش از مجمع کار درستی است؟
نه همیشه. پیش از مجمع نوسان ضمنی معمولاً بالا میرود و آپشنها گران میشوند. بعد از مجمع این نوسان یکباره پایین میآید و ممکن است با وجود حرکت سهم هم زیان کنید. فقط وقتی منطقی است که انتظار حرکتی بزرگتر از انتظار بازار داشته باشید.
تتا و وگا چه اثری بر استرادل دارند؟
تتا یعنی کاهش روزانهٔ ارزش آپشن با گذشت زمان و چون استرادل دو آپشن دارد، به ضرر خریدار دو برابر عمل میکند. وگا اثر نوسان ضمنی است؛ بالا رفتنش ارزش استرادل را زیاد و پایین آمدنش آن را کم میکند.
جمعبندی
استراتژی استرادل ابزاری برای وقتی است که میدانید خبری در راه است، ولی نمیدانید خوب است یا بد. با خریدِ همزمانِ اختیار خرید و اختیار فروش، ضررتان از اول معلوم است و سودتان در هر دو جهت باز. ولی سهم باید بیشتر از جمعِ دو پریمیوم تکان بخورد، آن هم پیش از آنکه تتا و سقوطِ نوسان ضمنی پولتان را بخورند.
پس دفعهٔ بعد که خواستید پیش از یک مجمع یا خبرِ مهم استرادل بخرید، اول سه عدد را حساب کنید: جمعِ دو پریمیوم، درصدِ حرکتِ لازم برای سربهسر، و اینکه نوسان ضمنی الان بالاست یا پایین. اگر این سه عدد به نفعتان نبود، دست نگه داشتن هم یک تصمیمِ حرفهای است. تصمیمِ نهایی با خودتان.