
بک تست در تریدینگ ویو: آموزش تست استراتژی گامبهگام
فهرست مطالب۱۲ بخش
- بک تست چیست و چرا پیش از معامله لازم است؟
- پیش از بک تست: استراتژی را روی کاغذ بنویسید
- بک تست دستی بهتر است یا خودکار؟
- آموزش بک تست دستی با Bar Replay، گامبهگام
- آموزش بک تست خودکار با Strategy Tester
- نتایج بک تست را چطور تفسیر کنیم؟
- وینریت بالا یعنی استراتژی خوب است؟
- حداکثر افت سرمایه (Drawdown) را چطور بفهمیم؟
- مثال عددی: کارمزد چطور بک تست را عوض میکند
- بیشبرازش (Overfitting): وقتی استراتژی جوابهای امتحانِ پارسال را حفظ کرده
- بعد از بک تست: فوروارد تست و پولِ کم
- هفت اشتباهِ رایج در تست استراتژی در تریدینگ ویو
- سوالات متداول
- جمعبندی
خیلیها یک روش معامله یاد میگیرند و فردایش با پولِ واقعی امتحانش میکنند. ضررِ اول که آمد، تازه میپرسند: «این روش اصلاً جواب میداد؟» راهِ ارزانترِ پیدا کردنِ جواب، بک تست است.
بک تست در تریدینگ ویو یعنی قانونهای یک استراتژی را روی گذشتهٔ نمودار اجرا کنید و ببینید اگر آن روزها با همین قانونها معامله میکردید، چه میشد. تریدینگ ویو دو راه برایش دارد: بک تستِ دستی با ابزارِ Bar Replay که کندلها را یکییکی پخش میکند، و بک تستِ خودکار با Strategy Tester که در چند ثانیه گزارشِ کامل میدهد.
در این راهنما هر دو راه را قدمبهقدم میرویم، یاد میگیریم عددهای گزارش را چطور بخوانیم، و میبینیم چرا یک بک تستِ قشنگ ممکن است در بازارِ واقعی پولتان را ببرد. اگر هنوز با خودِ سایت آشنا نیستید، اول راهنمای تریدینگ ویو چیست و چطور شروع کنیم را ببینید.
بک تست چیست و چرا پیش از معامله لازم است؟
بک تست (Backtest) یعنی «آزمایش روی گذشته». شما یک قانونِ روشن دارید، مثلاً «هر وقت قیمت بالای میانگینِ ۵۰ روزه رفت بخر، هر وقت زیرش آمد بفروش». بعد به عقب برمیگردید و میشمارید این قانون چند بار سود داده و چند بار ضرر.
مثلِ آشپزی است. کسی که برای مهمانیِ بزرگ غذای تازهای میپزد، عاقلانه است یک بار پیشتر برای خودش امتحانش کند. اگر شور شد، فقط خودش فهمیده، نه سی تا مهمان. بک تست همان پختِ امتحانی است؛ ضررش روی کاغذ است، نه در حسابتان.
بک تست سه چیز را روشن میکند:
- اصلاً لبه دارید یا نه: یعنی در درازمدت، سودها از ضررها بیشتر میشود یا فقط شانسی چند معاملهٔ خوب دیدهاید.
- بدترین روزها چه شکلیاند: چند ضررِ پشتِ سرِ هم ممکن است بیاید و سرمایه تا کجا پایین میرود.
- خودتان با این روش کنار میآیید یا نه: روشی که ده ضررِ پیاپی دارد، شاید روی کاغذ سودده باشد، ولی بیشترِ آدمها وسطِ راه رهایش میکنند.
پس بک تست پیشبینیِ آینده نیست؛ ابزاری است برای اینکه با چشمِ باز وارد شوید.
پیش از بک تست: استراتژی را روی کاغذ بنویسید
بزرگترین اشتباهِ تازهکارها این است که با یک حسِ کلی شروع میکنند: «وقتی روند خوب است میخرم». روندِ خوب یعنی چه؟ دو نفر از یک جمله دو برداشت میکنند. بک تست فقط روی قانونی جواب میدهد که هر بار همان نتیجه را بدهد.
این چکلیست را پیش از شروع پر کنید:
- بازار و نماد: کدام نماد یا نمادها؟ سهام، طلا، ارز دیجیتال؟
- تایم فریم: روزانه، چهارساعته یا یکساعته؟ (دربارهٔ انتخابش در مقالهٔ تایم فریم در تحلیل تکنیکال گفتهایم.)
- شرطِ ورود: دقیقاً چه اتفاقی باید بیفتد که بخرید؟
- حدضرر: کجا قبول میکنید اشتباه کردهاید و بیرون میآیید؟ (راهنمای استراتژی حدضرر)
- حدِ سود یا شرطِ خروج: کجا سود را برمیدارید؟
- اندازهٔ هر معامله: چند درصدِ سرمایه را در هر معامله ریسک میکنید؟
- بازهٔ آزمایش: از چه تاریخی تا چه تاریخی؟
اگر اینها را هنوز ندارید، اول برنامهٔ معاملاتیِ خودتان را در ۸ مرحله بسازید. بعد سراغِ تریدینگ ویو بیایید. پس بک تست از نمودار شروع نمیشود؛ از یک برگِ کاغذ شروع میشود.
بک تست دستی بهتر است یا خودکار؟
این پرسشِ رایج جوابِ یککلمهای ندارد. هر کدام به کاری میآید. این جدول تفاوتشان را کنارِ هم میگذارد:
| ویژگی | دستی (Bar Replay) | خودکار (Strategy Tester) |
|---|---|---|
| نیاز به کدنویسی | ندارد | برای استراتژیِ شخصی، بله (Pine Script) |
| سرعت | کند؛ هر معامله را خودتان ثبت میکنید | چند ثانیه برای هزاران کندل |
| مناسبِ چه روشی | پرایس اکشن، الگوها، خط روند، هر چیزِ «چشمی» | قانونهای عددی، مثلِ تقاطعِ میانگین یا RSI |
| تمرینِ تصمیمگیری | عالی؛ مثلِ بازارِ زنده تصمیم میگیرید | ندارد؛ ماشین تصمیم میگیرد |
| خطرِ خطای انسانی | زیاد (ناخواسته «آینده را دیدن») | کم، ولی خطای تنظیمات ممکن است |
| گزارشِ آماری | باید خودتان در جدول حساب کنید | آماده: سود، وینریت، افت سرمایه و… |
توصیهٔ من این است: اگر روشتان چشمی است، با بک تستِ دستی شروع کنید. اگر قانونتان عددی است، اول خودکار بزنید تا ببینید ارزشِ وقت گذاشتن دارد یا نه. بعد چند ماه از همان را دستی هم تمرین کنید تا دستتان راه بیفتد.
آموزش بک تست دستی با Bar Replay، گامبهگام
Bar Replay یعنی «بازپخشِ کندلها». نمودار را به یک روز در گذشته برمیگرداند، آینده را پنهان میکند و کندلها را یکییکی جلو میآورد. مثلِ تماشای یک مسابقهٔ ضبطشده است که نتیجهاش را نمیدانید؛ هر لحظه باید تصمیم بگیرید، بیآنکه بدانید بعدش چه میشود.
- نمودار را آماده کنید. نماد و تایم فریم را انتخاب کنید و فقط اندیکاتورها و ابزارهایی را بگذارید که استراتژیتان لازم دارد.
- روی Replay در نوارِ بالای نمودار بزنید. نوارِ کنترلِ بازپخش ظاهر میشود و نمودار منتظر میماند نقطهٔ شروع را انتخاب کنید.
- نقطهٔ شروع را انتخاب کنید. روی یک کندل در گذشته کلیک کنید. هر چه بعد از آن کندل است پنهان میشود. بهتر است تاریخی را بگیرید که حرکتش را به خاطر ندارید.
- کندلبهکندل جلو بروید. با دکمهٔ «جلو» (Forward) یک کندل جلو بروید، یا با Play پخشِ خودکار را روشن کنید و سرعتش را تنظیم کنید. برای تمرینِ جدی، کندلبهکندل بهتر است.
- هر بار که شرطِ ورود پیدا شد، معامله را ثبت کنید. تاریخ، قیمتِ ورود، حدضرر و حدِ سود را در یک جدول یا ژورنال بنویسید. روی نمودار هم با ابزارِ Long Position یا Short Position علامت بگذارید تا ریسک و سود را ببینید.
- ادامه بدهید تا معامله بسته شود. نتیجه را بنویسید: چند درصد سود یا ضرر؟ بعد سراغِ موقعیتِ بعدی بروید.
- برای نقطهٔ تازه از دکمهٔ «پرش» استفاده کنید و برای برگشتن به نمودارِ زنده، دکمهٔ بازگشت به زمانِ واقعی (Jump to real-time) یا خودِ دکمهٔ Replay را بزنید.
یک نکتهٔ فنی که خیلیها نمیدانند: طبقِ راهنمای خودِ تریدینگ ویو، سفارشهایی که در حالتِ بازپخش در حسابِ آزمایشی (Paper Trading) میگذارید با قیمتِ زندهٔ امروز اجرا میشوند، نه قیمتِ آن روزِ گذشته. پس نتیجهٔ بک تستِ دستی را به حسابِ آزمایشی نسپارید؛ خودتان در جدول ثبت کنید.
دربارهٔ محدودیتها هم بدانید که در تایم فریمِ روزانه و بالاتر، بازپخش روی همهٔ دادهٔ موجود کار میکند. ولی برای تایم فریمهای درونروزی (مثلاً یکساعته یا ۵ دقیقهای) مقدارِ دادهٔ قابلِ بازپخش محدود است و به نوعِ حساب بستگی دارد. پس اگر تازه شروع کردهاید، تمرین روی نمودارِ روزانه هم سادهتر است و هم کاملتر.
برای ثبتِ نتیجهها، یک جدولِ ساده با این ستونها کافی است: شمارهٔ معامله، تاریخ، ورود، حدضرر، حدِ سود، خروج، سود یا ضرر به درصد، و یک خط یادداشت که چرا وارد شدید. این همان ژورنال معاملاتی است، فقط برای گذشته.
پس بک تستِ دستی کند است، ولی چیزی یاد میدهد که هیچ گزارشی نمیدهد: اینکه خودتان وسطِ ابهام چطور تصمیم میگیرید.
آموزش بک تست خودکار با Strategy Tester
Strategy Tester یعنی «آزمایشگرِ استراتژی». پنلی پایینِ نمودار است که یک استراتژیِ نوشتهشده را روی همهٔ کندلهای موجود اجرا میکند و گزارش میدهد. فرقِ «استراتژی» با «اندیکاتور» در تریدینگ ویو این است که استراتژی دستورِ خرید و فروش هم دارد؛ اندیکاتور فقط خط و عدد میکشد.
برای شروع لازم نیست کدنویسی بلد باشید. تریدینگ ویو چند استراتژیِ آماده دارد که برای یاد گرفتنِ کارِ این پنل عالیاند:
- یک استراتژیِ آماده اضافه کنید. روی Indicators بزنید و در بخشِ استراتژیهای داخلی (Strategies)، مثلاً MovingAvg Cross (تقاطعِ میانگین متحرک) یا MACD Strategy را انتخاب کنید. روی نمودار فلشهای خرید و فروش ظاهر میشود و پنلِ Strategy Tester پایینِ صفحه باز میشود.
- ورودیها را تنظیم کنید. روی چرخدندهٔ تنظیماتِ استراتژی بزنید. در بخشِ ورودیها (Inputs) عددهای خودِ استراتژی را عوض کنید، مثلاً طولِ میانگینها.
- بخشِ Properties را جدی بگیرید. اینجا سرمایهٔ اولیه (Initial capital)، اندازهٔ هر سفارش (Order size)، کارمزد (Commission) و لغزش (Slippage) را تعیین میکنید. لغزش یعنی فاصلهٔ قیمتی که میخواستید با قیمتی که واقعاً معامله شد. کارمزد را هیچوقت صفر نگذارید.
- بازهٔ زمانی را ببینید. گزارش بر اساسِ کندلهایی است که روی نمودار بارگذاری شده. هر چه بازه بلندتر و پرتنوعتر باشد، نتیجه قابلِ اعتمادتر است.
- گزارش را بخوانید. پنل چند زبانه دارد: «نمای کلی» (Overview) با منحنیِ سرمایه و عددهای اصلی، «عملکرد» (Performance) با جزئیاتِ خرید و فروش جدا، و «فهرستِ معاملهها» (List of Trades) با تکتکِ معاملهها. نامها ممکن است در نسخههای تازه کمی فرق کند.
اگر قانونتان در استراتژیهای آماده نیست، باید آن را با Pine Script بنویسید. Pine Script زبانِ برنامهنویسیِ سادهای است که مخصوصِ تریدینگ ویو ساخته شده. اگر دوست دارید این راه را جلوتر بروید، مقالهٔ معاملات الگوریتمی چیست تصویرِ بزرگتر را نشان میدهد.
یک نکته برای بازارِ ایران: اگر سهمی را بک تست میکنید، حواستان به افزایش سرمایه و سودِ نقدی باشد. نمودارِ تعدیلنشده بعد از هر افزایش سرمایه یک «افتِ» ساختگی نشان میدهد و استراتژی را به اشتباه میاندازد. تفاوت را در مقالهٔ نمودار تعدیل شده و بدون تعدیل توضیح دادهایم. اگر نمادِ موردنظرتان در تریدینگ ویو نبود، همین روشِ دستی را روی نمودارِ تعدیلشدهٔ یک سایتِ داخلی هم میتوانید اجرا کنید.
پس Strategy Tester در چند ثانیه کارِ چند هفته را میکند، به شرطی که تنظیماتش را درست و واقعی گذاشته باشید.
نتایج بک تست را چطور تفسیر کنیم؟
گزارشِ Strategy Tester پر از عدد است و همین آدم را گیج میکند. خبرِ خوب اینکه برای تصمیمگیری، شش عدد کافی است. این جدول هر کدام را به زبانِ ساده معنا میکند:
| عدد | یعنی چه | به چه نگاه کنید |
|---|---|---|
| سودِ خالص (Net Profit) | آخرِ کار، بعد از کم کردنِ ضررها و کارمزد، چقدر ماند | با کارمزدِ واقعی حساب شده باشد |
| تعدادِ معاملهها (Total Trades) | استراتژی چند بار وارد شده | کمتر از ۳۰ معامله تقریباً چیزی ثابت نمیکند؛ ۱۰۰ به بالا بهتر است |
| وینریت (Win Rate) | چند درصدِ معاملهها سودده بوده | بهتنهایی گمراهکننده است؛ همیشه کنارِ اندازهٔ سود و ضرر ببینید |
| فاکتورِ سود (Profit Factor) | جمعِ سودها تقسیم بر جمعِ ضررها | بالای ۱ یعنی سودده؛ زیرِ ۱ یعنی زیانده |
| حداکثر افت سرمایه (Max Drawdown) | بیشترین فاصلهٔ سقفِ سرمایه تا کفِ بعدیاش | آیا تحملِ دیدنش را دارید؟ |
| میانگینِ هر معامله (Avg Trade) | هر معامله بهطورِ میانگین چقدر سود یا ضرر داده | باید بهروشنی از هزینهٔ یک معامله بزرگتر باشد |
اگر فقط یک چیز از این جدول یادتان بماند، این باشد: هیچ عددی را تنها نخوانید. وینریتِ ۸۰٪ با یک ضررِ بزرگ میتواند حساب را صفر کند، و وینریتِ ۳۵٪ با سودهای بزرگ میتواند عالی باشد.
وینریت بالا یعنی استراتژی خوب است؟
نه. فرض کنید یک فروشنده هر روز نُه جنس را با هزار تومان سود بفروشد و یک جنس را با بیست هزار تومان ضرر. نُه روز از ده روز «برنده» است، ولی آخرِ ماه زیان کرده. معامله هم همین است.
چیزی که وینریت را معنا میکند، نسبت ریسک به ریوارد است؛ یعنی هر بار که درست میگویید چقدر میبرید، در برابرِ هر بار که اشتباه میکنید چقدر میبازید. با نسبتِ ۱ به ۳، حتی اگر از هر چهار معامله فقط یکی درست باشد، سر به سر میشوید.
حداکثر افت سرمایه (Drawdown) را چطور بفهمیم؟
افت سرمایه یعنی سرمایه از بالاترین نقطهاش چقدر پایین آمده. اگر حسابتان از ۱۰۰ میلیون تومان به ۷۰ میلیون برسد، ۳۰٪ افت داشتهاید. شاید بعدش دوباره بالا برود، ولی پرسشِ اصلی این است: آیا وقتی ۳۰ میلیون از پولتان رفته، هنوز به قانونها وفادار میمانید؟
یک حسابِ ساده هم یادتان باشد: برای جبرانِ ۳۰٪ افت، ۴۳٪ سود لازم است؛ برای جبرانِ ۵۰٪ افت، ۱۰۰٪. برای همین حرفهایها اول به افت نگاه میکنند، بعد به سود. بیشتر در مقالهٔ دراودان یا افت سرمایه چیست.
مثال عددی: کارمزد چطور بک تست را عوض میکند
تا اینجا عددها را جدا جدا خواندیم. ولی یک عدد هست که خیلیها اصلاً واردش نمیکنند و همهٔ نتیجه را برمیگرداند: هزینهٔ معامله. بیایید با هم حساب کنیم. عددها فرضیاند.
- استراتژی در بک تست ۱۰۰ معامله داشته و وینریتش ۴۰٪ است؛ یعنی ۴۰ معامله سود و ۶۰ معامله ضرر.
- میانگینِ هر سود ۶٪ و میانگینِ هر ضرر ۲٪ بوده؛ یعنی نسبتِ ریسک به ریوارد ۱ به ۳.
- جمعِ سودها: ۴۰ × ۶ = ۲۴۰ درصد. جمعِ ضررها: ۶۰ × ۲ = ۱۲۰ درصد. فاکتورِ سود: ۲۴۰ تقسیم بر ۱۲۰، یعنی ۲. روی کاغذ عالی است.
- حالا هزینه را اضافه کنیم. در بورسِ تهران، طبقِ نرخهایی که در مقالهٔ کارمزد معاملات بورس آمده، یک بار خرید و فروشِ سهام روی هم حدودِ ۱٫۲۵٪ هزینه دارد (با مالیاتِ فروش).
- ۱۰۰ معامله × ۱٫۲۵٪ = ۱۲۵ درصد هزینه. سودِ ۱۲۰ درصدیِ روی کاغذ، بعد از هزینه میشود حدودِ منفیِ ۵ درصد.
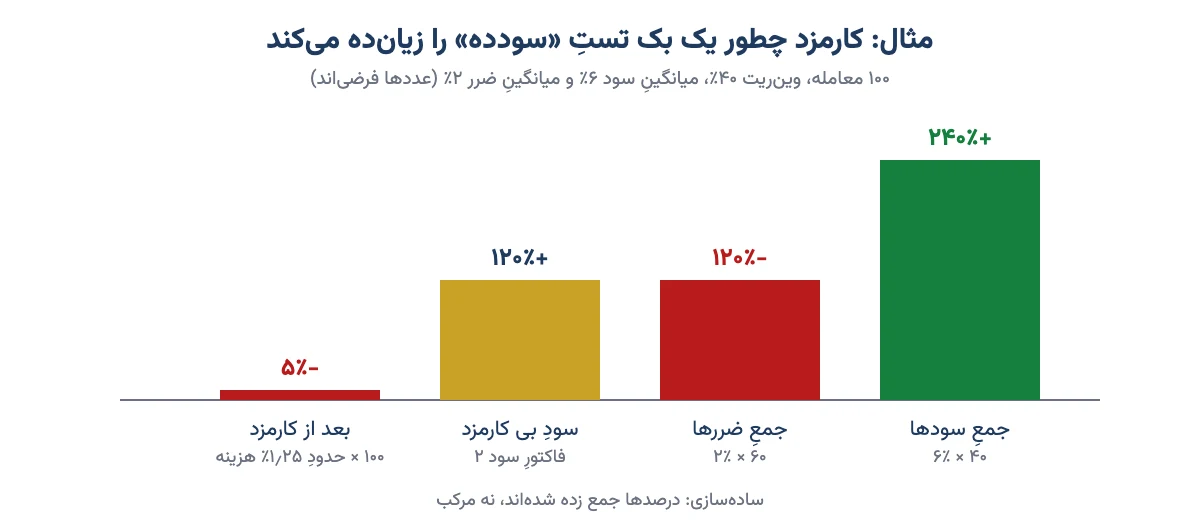
یعنی همان استراتژیِ «عالی»، در دنیای واقعی زیانده است. آیا قانونها عوض شد؟ نه. فقط واقعیت را وارد کردیم. (این حساب ساده شده و درصدها را جمع زده؛ ولی پیامش در حسابِ دقیق هم همین است.)
پس پیش از اجرای هر بک تست، کارمزد و لغزش را در Properties وارد کنید. استراتژیهایی که معاملههای زیاد و سودهای کوچک دارند، بیشتر از همه قربانیِ کارمزد میشوند.
بیشبرازش (Overfitting): وقتی استراتژی جوابهای امتحانِ پارسال را حفظ کرده
بیشبرازش یعنی آنقدر عددهای استراتژی را دستکاری کنید که فقط روی همان گذشته عالی شود. مثلِ دانشآموزی است که جوابهای امتحانِ پارسال را حفظ کرده؛ اگر همان سؤالها بیاید بیست میگیرد، ولی با سؤالِ تازه میماند.
در تریدینگ ویو این کار خیلی وسوسهانگیز است. طولِ میانگین را از ۵۰ به ۴۷ میبرید، سود بیشتر میشود. بعد ۴۳، بعد ۴۴… آخرش عددی پیدا میکنید که روی گذشته معجزه میکند و روی آینده هیچ.
چند راه برای اینکه در این دام نیفتید:
- داده را دو قسمت کنید. مثلاً روی سه سالِ اول تنظیم کنید و نتیجه را روی دو سالِ بعد ببینید، بیآنکه دوباره دست ببرید.
- روی چند نماد امتحان کنید. روشی که فقط روی یک سهم جواب میدهد، احتمالاً شانس بوده.
- عددهای همسایه را ببینید. اگر میانگینِ ۴۴ عالی است ولی ۴۰ و ۵۰ فاجعهاند، آن ۴۴ اتفاقی است. روشِ سالم با عددهای نزدیک هم کموبیش جواب میدهد.
- قانونها را کم نگه دارید. هر شرطِ تازه، شانسِ حفظ کردنِ گذشته را بیشتر میکند.
- بازارهای مختلف را پوشش بدهید. بازهٔ آزمایش باید هم روندِ صعودی داشته باشد، هم نزولی، هم بازار رنج.
پس اگر نتیجهٔ بک تست بیش از حد خوب بود، اول به خودتان شک کنید، بعد به استراتژی دل ببندید.
بعد از بک تست: فوروارد تست و پولِ کم
فوروارد تست یعنی همان قانونها را چند هفته یا چند ماه روی بازارِ زنده دنبال کنید، بیآنکه پولِ جدی بگذارید. میتوانید هر سیگنال را در ژورنال بنویسید یا با حسابِ آزمایشیِ تریدینگ ویو تمرین کنید. فرقش با بک تست این است که اینجا واقعاً آینده را نمیدانید.
اگر نتیجهٔ فوروارد تست به بک تست نزدیک بود، با بخشِ کوچکی از سرمایه شروع کنید. اندازهٔ هر معامله را طوری بگذارید که چند ضررِ پیاپی حساب را از پا نیندازد؛ اصولش را در مقالهٔ مدیریت سرمایه و ریسک گفتهایم.
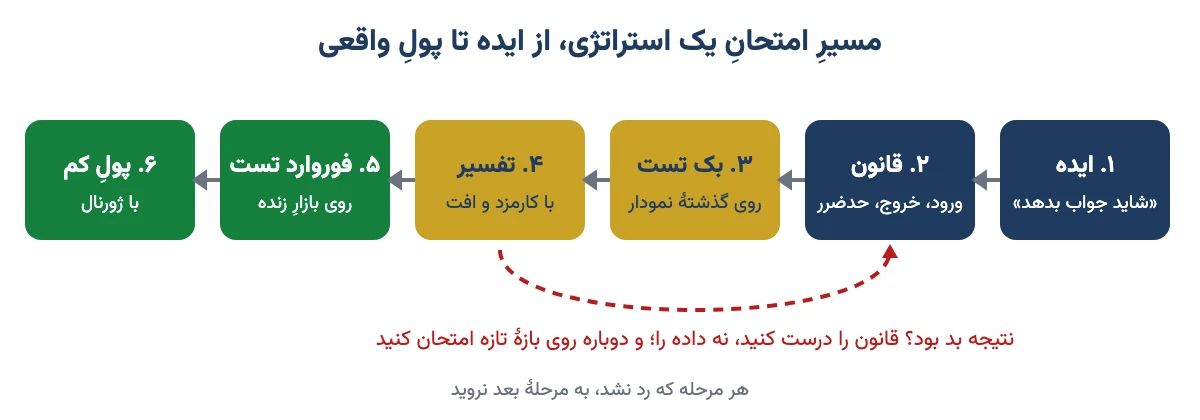
پس بک تست قدمِ اول است، نه آخر. پولِ واقعی جایزهٔ کسی است که از هر سه مرحله رد شده.
هفت اشتباهِ رایج در تست استراتژی در تریدینگ ویو
- دیدنِ آینده در بک تستِ دستی. نمودار را بی Replay عقب میکشید و چون میدانید بعدش چه شد، «ورودهای عالی» پیدا میکنید. این خودفریبی است.
- کارمزدِ صفر. همان که در مثالِ بالا دیدیم؛ سود را روی کاغذ نگه میدارد و از حساب میبرد.
- تعدادِ معاملهٔ کم. ده معامله، حتی اگر هر دهتا سود باشد، چیزی ثابت نمیکند.
- فقط یک دورهٔ بازار. بک تست در دورهٔ صعودی تقریباً هر روشِ خریدی را قهرمان نشان میدهد.
- عوض کردنِ قانون وسطِ کار. اگر بعد از هر ضرر قانون را تغییر بدهید، دیگر یک استراتژی را تست نمیکنید.
- نگاه به سودِ خالص و ندیدنِ افت سرمایه. سودِ ۲۰۰٪ با افتِ ۷۰٪ در دنیای واقعی یعنی شما احتمالاً وسطِ راه بیرون آمدهاید.
- نمودارِ تعدیلنشده برای سهامِ ایران. افتِ ساختگیِ افزایش سرمایه، سیگنالهای غلط میسازد.
پس پیش از اینکه به نتیجهٔ هر بک تستی اعتماد کنید، این هفت مورد را یکییکی تیک بزنید.
سوالات متداول
بک تست در تریدینگ ویو چطور انجام میشود؟
دو راه دارد. در روشِ دستی با ابزار Bar Replay نمودار را به گذشته میبرید و کندلبهکندل جلو میروید و معاملهها را خودتان ثبت میکنید. در روشِ خودکار یک استراتژیِ آماده یا نوشتهشده با Pine Script را روی نمودار میگذارید و Strategy Tester گزارشِ کامل میدهد.
Bar Replay چیست؟
Bar Replay ابزارِ بازپخشِ تریدینگ ویو است. نمودار را به یک تاریخ در گذشته برمیگرداند، کندلهای بعدی را پنهان میکند و آنها را یکییکی نشان میدهد. اینطور میتوانید بیآنکه آینده را بدانید تصمیم بگیرید و استراتژیتان را تمرین کنید.
نتایج بک تست را چطور تفسیر کنیم؟
شش عدد را کنارِ هم ببینید: سودِ خالص با کارمزد، تعدادِ معاملهها، وینریت، فاکتورِ سود، حداکثر افت سرمایه و میانگینِ هر معامله. هیچکدام را تنها نخوانید؛ وینریتِ بالا بدونِ نسبتِ ریسک به ریوارد مناسب معنایی ندارد.
بک تست دستی بهتر است یا خودکار؟
برای روشهای چشمی مثلِ پرایس اکشن و الگوها، بک تستِ دستی مناسبتر است و تصمیمگیری را هم تمرین میدهد. برای قانونهای عددی مثلِ تقاطعِ میانگینها، بک تستِ خودکار سریعتر و دقیقتر است. بهترین کار ترکیبِ هر دوست.
برای بک تست در تریدینگ ویو باید برنامهنویسی بلد باشیم؟
نه. بک تستِ دستی با Bar Replay هیچ کدی نمیخواهد و تریدینگ ویو چند استراتژیِ آماده هم برای Strategy Tester دارد. فقط اگر بخواهید قانونِ شخصیِ خودتان را خودکار تست کنید، باید آن را با زبانِ سادهای به نام Pine Script بنویسید.
چند معامله برای یک بک تستِ قابلِ اعتماد لازم است؟
عددِ قطعی وجود ندارد، ولی کمتر از ۳۰ معامله تقریباً چیزی را ثابت نمیکند و ۱۰۰ معامله یا بیشتر خیلی بهتر است. مهمتر از تعداد این است که بازهٔ آزمایش هم بازارِ صعودی داشته باشد، هم نزولی و هم رنج.
آیا بک تستِ موفق تضمینِ سود در آینده است؟
نه. بک تست فقط نشان میدهد یک قانون در گذشته چطور کار کرده است. بازار عوض میشود و استراتژیِ بیشبرازششده ممکن است فقط گذشته را حفظ کرده باشد. برای همین بعد از بک تست، فوروارد تست و شروع با سرمایهٔ کم لازم است.
فوروارد تست چه فرقی با بک تست دارد؟
بک تست روی دادههای گذشته انجام میشود و فوروارد تست روی بازارِ زنده و روزهای آینده. در فوروارد تست هر سیگنال را همان لحظه ثبت میکنید، بدونِ پولِ جدی. اگر نتیجهاش به بک تست نزدیک بود، استراتژی قابلِ اعتمادتر است.
جمعبندی
بک تست در تریدینگ ویو پختِ امتحانیِ استراتژی است. با Bar Replay تصمیمگیری را تمرین میکنید و با Strategy Tester در چند ثانیه آمارِ کامل میگیرید. ولی ارزشِ هر دو به این است که قانونها روشن باشند، کارمزد وارد شده باشد و به عددهای بیش از حد خوب شک کنید.
پس دفعهٔ بعد که روشِ تازهای یاد گرفتید، اول قانونهایش را روی کاغذ بنویسید، بعد دستکم ۱۰۰ معامله در گذشته امتحانش کنید، و فقط اگر از فوروارد تست هم سالم بیرون آمد، با پولِ کم شروع کنید.