
ریچارد دنیس و استراتژی لاکپشتها: داستان، قوانین و مثال عددی
فهرست مطالب۱۱ بخش
- ریچارد دنیس کیست؟
- آزمایش لاکپشتها چه بود؟
- انتخاب و آموزش لاکپشتها
- نتیجهٔ آزمایش: چه کسی شرط را برد؟
- قوانین استراتژی لاکپشتها چیست؟
- بازارها: فقط جایی که پول راحت جابهجا میشود
- واحد N چیست؟ نوسانِ روزانه به زبانِ ساده
- اندازهٔ معامله: هر «واحد» یک درصد
- ورود: شکست ۲۰ روزه و ۵۵ روزه
- افزودن به معامله (هرمسازی)
- حد ضرر: ۲N، یعنی حداکثر ۲٪
- خروج: شکستِ کف ۱۰ روزه یا ۲۰ روزه
- مثال عددی: استراتژی لاکپشتها قدمبهقدم
- چرا استراتژی لاکپشتها کار میکرد؟
- آیا استراتژی لاکپشتها امروز جواب میدهد؟
- استراتژی لاکپشتها در بورس ایران
- اشتباههای رایج در استفاده از استراتژی لاکپشتها
- چکلیست پیش از امتحان کردن این روش
- درسهایی که از ریچارد دنیس و لاکپشتها میگیریم
- سوالات متداول
- جمعبندی
آیا معاملهگری را میشود مثلِ آشپزی یاد داد، یا فقط کارِ آدمهای بااستعداد است؟ ریچارد دنیس، معاملهگرِ مشهورِ بازارِ کالای آمریکا، در سالِ ۱۹۸۳ سرِ همین پرسش با دوستش شرط بست. چند آدمِ معمولی و تازهکار را استخدام کرد، در دو هفته یک مجموعه قانونِ ساده یادشان داد و به آنها پول داد تا معامله کنند. اسمشان را گذاشت «لاکپشتها». بیشترشان سودهای بزرگی ساختند و قانونهایشان امروز به «استراتژی لاکپشتها» معروف است.
در این نوشته با هم میبینیم ریچارد دنیس کیست، آزمایشِ لاکپشتها دقیقاً چه بود، قانونهای این استراتژی چیست و با یک مثالِ عددیِ ساده حساب میکنیم که هر کدام در عمل چه معنایی دارد. آخر سر هم صادقانه میپرسیم: آیا این روش امروز، و بهخصوص در بورسِ ایران، هنوز جواب میدهد؟
ریچارد دنیس کیست؟
ریچارد دنیس (Richard Dennis) سالِ ۱۹۴۹ در شیکاگو به دنیا آمد. نوجوان بود که در تالارِ معاملاتِ بورسِ کالای شیکاگو پیغامرسان شد؛ یعنی سفارشها را دواندوان به معاملهگرها میرساند. همانجا عاشقِ بازار شد.
به روایتِ مشهور، حدودِ ۲۱ سالگی ۱۶۰۰ دلار از خانوادهاش قرض گرفت. ۱۲۰۰ دلارش را داد تا جایی برای معامله در یک بورسِ کوچکِ کالا بخرد و فقط ۴۰۰ دلار برای خودِ معامله ماند. چند سال بعد میلیونر شده بود. در دههٔ ۱۹۸۰ داراییاش را حدودِ ۲۰۰ میلیون دلار تخمین میزدند. همکارانش به او لقبِ «شاهزادهٔ تالار» داده بودند.
سبکِ دنیس معامله روندی بود. یعنی سعی نمیکرد سقف و کف را پیشبینی کند. صبر میکرد تا قیمت حرکتِ بزرگی را شروع کند و بعد سوارش میشد. این همان فکری است که پیشتر ریچارد دانچین (دونکیان) پایهاش را گذاشته بود. اگر دوست دارید با او و چند معاملهگرِ بزرگِ دیگر آشنا شوید، مقالهٔ معاملهگران برتر بازارهای مالی را بخوانید.
پس دنیس آدمی بود که با پولی ناچیز شروع کرد و با یک روشِ ساده و منظم به ثروتی بزرگ رسید. همین موفقیت بود که او را به آن شرطِ مشهور کشاند.
آزمایش لاکپشتها چه بود؟
دنیس یک شریک داشت به اسمِ ویلیام اکهارت (William Eckhardt)، که ریاضی خوانده بود. این دو سرِ یک موضوع همیشه بحث داشتند. دنیس میگفت معاملهگریِ موفق یک مهارت است و میشود آن را در چند قانونِ روشن خلاصه کرد و به هر کسی یاد داد. اکهارت میگفت نه، موفقیت به یک ویژگیِ ذاتی بستگی دارد که در کتاب و کلاس پیدا نمیشود.
دنیس آن روزها از یک مزرعهٔ پرورشِ لاکپشت در سنگاپور دیدن کرده بود. گفت همانطور که آنها لاکپشت پرورش میدهند، ما هم معاملهگر پرورش میدهیم. اسمِ «لاکپشتها» از همینجا آمد.
انتخاب و آموزش لاکپشتها
اواخرِ سالِ ۱۹۸۳ در چند روزنامهٔ معتبرِ آمریکا آگهی دادند که «به چند کارآموزِ معاملهگر نیاز داریم؛ تجربه لازم نیست». طبقِ روایتهای مشهور، حدودِ هزار نفر درخواست دادند. از میانِ آنها گروهی را برای مصاحبه خواستند و حدودِ ۱۳ نفر در دورهٔ اول انتخاب شدند. سالِ بعد گروهِ دیگری هم آمد و جمعِ لاکپشتها به حدودِ ۲۰ تا ۲۳ نفر رسید.
این آدمها خیلی متفاوت بودند: به روایتِ کتابها، از نگهبانِ امنیتی تا بازیگر و طراحِ بازی میانشان بود. آموزششان فقط حدودِ دو هفته طول کشید. بعد هر کدام حسابی از پولِ خودِ دنیس گرفت تا با همان قانونها در بازار آتی کالا معامله کند؛ یعنی در قراردادهایی رویِ نفت، طلا، غلات، ارز و اوراقِ قرضه.
نتیجهٔ آزمایش: چه کسی شرط را برد؟
نتیجه به نفعِ دنیس بود. به گفتهٔ یکی از خودِ لاکپشتها، این گروه در حدودِ چهار پنج سال بیش از ۱۰۰ میلیون دلار سود ساخت؛ رقمی که گاهی ۱۷۵ میلیون دلار هم گفته میشود. این عددها از روایتها و کتابها آمده و حسابرسیشدهٔ رسمی نیست؛ پس آنها را تقریبی بدانید.
ولی یک نکتهٔ ظریف هم هست. همهٔ لاکپشتها یک قانون را یاد گرفتند، اما نتیجههایشان یکی نشد. بعضیها خیلی خوب کار کردند و چند نفر کنار گذاشته شدند. فرقشان در دانش نبود؛ در این بود که چه کسی واقعاً به قانونها پایبند ماند. پس به نظرِ من هر دو طرف تا حدی درست میگفتند: قانون را میشود یاد داد، ولی اجرای منظمش کارِ هر کسی نیست. دربارهٔ همین موضوع مقالهٔ برای موفقیت در بورس، باید باهوش باشیم؟ را هم ببینید.
برنامهٔ لاکپشتها در سالِ ۱۹۸۸ تمام شد. قانونها سالها مخفی ماند، تا اینکه حدودِ سالِ ۲۰۰۳ چند نفر از خودِ لاکپشتها آنها را منتشر کردند. کتابهایی مثلِ «راه لاکپشت» نوشتهٔ کرتیس فِیث، که خودش یکی از لاکپشتها بود، داستان را کاملتر کرد.
قوانین استراتژی لاکپشتها چیست؟
نکتهٔ جالبِ استراتژی لاکپشتها این است که برای هر تصمیم جواب از قبل دارد. معاملهگر نباید فکر کند «حالا چه کنم؟». قانونها به شش پرسش جواب میدهند:
- بازار: در چه بازارهایی معامله کنیم؟
- اندازهٔ معامله: هر بار چقدر بخریم یا بفروشیم؟
- ورود: کی وارد شویم؟
- افزودن: اگر بازار به نفعمان رفت، کی و چقدر اضافه کنیم؟
- حد ضرر: اگر اشتباه کرده بودیم، کجا بیرون بیاییم؟
- خروج: اگر درست گفته بودیم، کجا سود را برداریم؟
تشبیهِ خوبش یک دستورِ پختِ دقیق است. وقتی نوشته «دو پیمانه برنج، سه پیمانه آب، ۴۵ دقیقه دم»، دیگر جای حدسزدن نمیماند. اگر آشپز به سلیقهٔ خودش آب را کم و زیاد کند، دیگر نمیتواند بگوید دستور کار نکرد. لاکپشتها هم همین بودند. حالا قانونها را یکییکی باز میکنیم.
بازارها: فقط جایی که پول راحت جابهجا میشود
لاکپشتها فقط در بازارهای پرمعامله کار میکردند. یعنی بازارهایی که هر وقت بخواهی، خریدار و فروشنده هست و سفارشِ بزرگ قیمت را به هم نمیریزد. فهرستشان شاملِ اوراقِ قرضه، ارزهای بزرگ، طلا و نقره، نفت و فرآوردههایش، شکر و قهوه و پنبه بود.
چرا اینقدر بازار؟ چون روندهای بزرگ کم پیش میآیند. اگر فقط یک بازار را نگاه کنید، ممکن است یک سالِ کامل روندِ درستی نبینید. ولی وقتی بیست بازار زیرِ نظر دارید، معمولاً یکیشان دارد حرکتِ بزرگی میکند.
واحد N چیست؟ نوسانِ روزانه به زبانِ ساده
قلبِ این استراتژی عددی است به اسمِ N. N یعنی قیمتِ این بازار بهطورِ معمول در یک روز چقدر بالا و پایین میرود. همان چیزی است که امروز به آن ATR یا «میانگینِ دامنهٔ واقعی» میگویند. لاکپشتها میانگینِ ۲۰ روزهٔ آن را حساب میکردند.
«دامنهٔ واقعیِ» هر روز، بزرگترینِ این سه عدد است:
- سقفِ امروز منهای کفِ امروز؛
- فاصلهٔ سقفِ امروز تا قیمتِ پایانیِ دیروز؛
- فاصلهٔ کفِ امروز تا قیمتِ پایانیِ دیروز.
دو موردِ آخر برای روزهایی است که بازار با فاصله (گپ) باز میشود. مثلاً سهمی دیروز ۱۰٬۰۰۰ تومان بسته شده و امروز بینِ ۱۰٬۴۰۰ و ۱۰٬۶۰۰ معامله شده. نوسانِ درونِ روز فقط ۲۰۰ تومان است. ولی سهم در واقع از ۱۰٬۰۰۰ تا ۱۰٬۶۰۰ جابهجا شده، پس دامنهٔ واقعی ۶۰۰ تومان است. این اندیکاتور را در معرفی ۸ اندیکاتور مهم تحلیل تکنیکال مفصلتر توضیح دادهایم.
چرا N اینقدر مهم است؟ چون همهٔ قانونهای بعدی با آن اندازه گرفته میشوند: اندازهٔ معامله، فاصلهٔ حد ضرر و فاصلهٔ خریدهای بعدی. پس بازارِ آرام و بازارِ پرنوسان با یک خطکش سنجیده میشوند.
اندازهٔ معامله: هر «واحد» یک درصد
لاکپشتها هر معامله را به «واحد» میخریدند. اندازهٔ یک واحد طوری حساب میشد که اگر قیمت به اندازهٔ یک N خلافِ آنها برود، فقط ۱٪ کلِ حساب از دست برود:
اندازهٔ یک واحد = (۱٪ سرمایهٔ حساب) ÷ N
نتیجهاش این است که در بازارِ پرنوسان کمتر میخرند و در بازارِ آرام بیشتر. ریسکِ هر معامله همیشه هماندازه میماند، چه نفت باشد چه شکر. این ایده را در مقالهٔ مدیریت سرمایه و ریسک با جزئیاتِ بیشتر میبینید.
ورود: شکست ۲۰ روزه و ۵۵ روزه
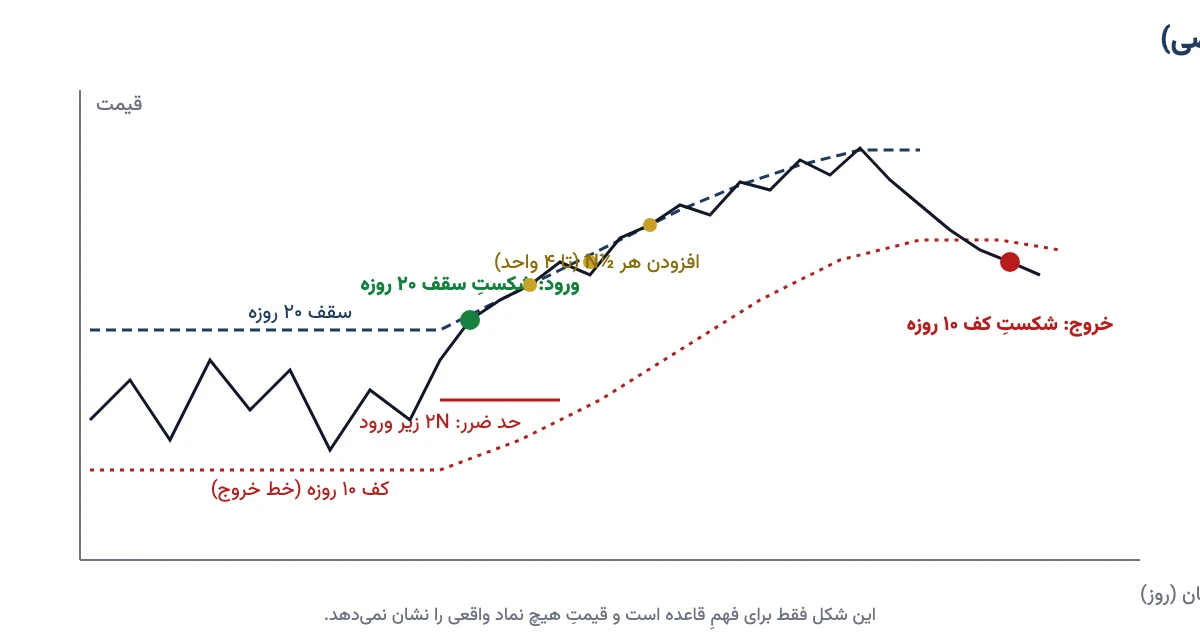
لاکپشتها دو سیستمِ ورود داشتند. هر دو بر پایهٔ کانال دانچین بودند. کانالِ دانچین یعنی دو خط روی نمودار: یکی بالاترین قیمتِ چند روزِ گذشته و دیگری پایینترین قیمتِ همان چند روز. وقتی قیمت از سقفِ این کانال بالاتر برود، میگوییم «شکست» رخ داده است.
- سیستم ۱ (کوتاهتر): وقتی قیمت از بالاترین قیمتِ ۲۰ روزِ گذشته بالاتر رفت، بخر. وقتی از پایینترینِ ۲۰ روز پایینتر رفت، بفروش (فروشِ قرارداد آتی). یک قانونِ فیلتر هم داشت: اگر سیگنالِ قبلیِ همین سیستم در همین بازار سودده بوده، سیگنالِ بعدی را نادیده بگیر.
- سیستم ۲ (بلندتر): همین کار با سقف و کفِ ۵۵ روزه. این سیستم هیچ سیگنالی را رد نمیکرد.
آن قانونِ فیلتر برای چه بود؟ تجربهٔ دنیس میگفت بعد از یک شکستِ موفق، شکستِ بعدی بیشتر احتمال دارد شکست کاذب باشد. ولی خطرش این بود که سیگنالِ ردشده آغازِ یک روندِ بزرگ باشد. برای همین سیستمِ ۵۵ روزه مثلِ یک تورِ ایمنی کار میکرد: اگر آن روندِ بزرگ آمد، از اینجا جا نمیماندند.
افزودن به معامله (هرمسازی)
اگر بازار به نفعِ لاکپشتها حرکت میکرد، بهجای اینکه زود سود بگیرند، اضافه میکردند. هر بار که قیمت نصفِ N بالاتر میرفت، یک واحدِ دیگر میخریدند، تا حداکثر ۴ واحد در هر بازار. به این کار «هرمسازی» یا پیرامیدینگ میگویند؛ یعنی روی برنده بیشتر شرط ببند، نه روی بازنده.
برای اینکه همهچیز را یکجا در یک جهت نریزند، سقف هم داشتند. جدولِ زیر این محدودیتها را نشان میدهد:
| موقعیت | حداکثر واحد | مثال |
|---|---|---|
| یک بازار | ۴ | فقط طلا |
| بازارهای خیلی همجهت | ۶ | طلا و نقره با هم |
| بازارهای کمی همجهت | ۱۰ | فلزات و ارزها با هم |
| کلِ حساب در یک جهت | ۱۲ | همهٔ خریدها یا همهٔ فروشها |
معنای این جدول ساده است: اگر طلا و نقره معمولاً با هم بالا و پایین میروند، خریدنِ هر دو در واقع یک شرطِ بزرگ است، نه دو شرطِ جدا. پس سقف دارد.
حد ضرر: ۲N، یعنی حداکثر ۲٪
هیچ معاملهای بی حد ضرر باز نمیشد. حد ضرر دو N پایینتر از قیمتِ ورود بود. چون هر واحد طوری حساب شده که هر N حرکتِ مخالف ۱٪ حساب را ببرد، ضررِ هر واحد در بدترین حالت حدودِ ۲٪ کلِ سرمایه بود. با هر واحدِ تازه، حد ضررِ همهٔ واحدها هم بالا میآمد و همیشه ۲N زیرِ آخرین خرید میماند.
خروج: شکستِ کف ۱۰ روزه یا ۲۰ روزه
اینجا سختترین قسمتِ کار است. لاکپشتها هدفِ قیمتی نداشتند. در سیستم ۱ وقتی قیمت به پایینترینِ ۱۰ روزِ گذشته میرسید، میفروختند. در سیستم ۲ این عدد کفِ ۲۰ روزه بود.
یعنی همیشه بخشی از سود را پس میدادند. قیمت از قله برمیگشت و آنها هنوز صبر میکردند تا کفِ ۱۰ روزه شکسته شود. دیدنِ آبشدنِ سود برای بیشترِ آدمها خیلی سخت است. ولی همین صبر بود که اجازه میداد چند روندِ خیلی بزرگ را تا آخر سوار شوند.
جدولِ زیر دو سیستم را کنارِ هم میگذارد تا تفاوتشان یکجا دیده شود:
| ویژگی | سیستم ۱ | سیستم ۲ |
|---|---|---|
| ورود | شکست ۲۰ روزه | شکست ۵۵ روزه |
| فیلترِ سیگنال | بعد از معاملهٔ سودده، سیگنالِ بعدی رد میشود | همهٔ سیگنالها گرفته میشود |
| خروج | شکستِ خلافِ ۱۰ روزه | شکستِ خلافِ ۲۰ روزه |
| حد ضرر | ۲N | ۲N |
| افزودن | هر ½N تا ۴ واحد | هر ½N تا ۴ واحد |
| حالوهوا | معاملههای بیشتر، روندهای میانمدت | معاملههای کمتر، روندهای بزرگ |
پس سیستم ۱ زودتر وارد میشود و زودتر بیرون میآید، و سیستم ۲ کندتر است اما روندهای بزرگتر را نگه میدارد. لاکپشتها معمولاً سرمایه را بینِ هر دو تقسیم میکردند.
مثال عددی: استراتژی لاکپشتها قدمبهقدم
بیایید با هم حساب کنیم. اینها همه عددِ فرضیاند و فقط برای فهمِ قاعدهاند.
- سرمایه: فرض کنیم حسابتان ۵۰۰ میلیون تومان است. ۱٪ آن میشود ۵ میلیون تومان.
- N: سهمی را نگاه میکنید که حدودِ ۱۰٬۰۰۰ تومان است و میانگینِ نوسانِ روزانهاش (N) ۳۰۰ تومان است.
- اندازهٔ واحد: ۵٬۰۰۰٬۰۰۰ ÷ ۳۰۰ ≈ ۱۶٬۶۰۰ سهم. ارزشش حدودِ ۱۶۶ میلیون تومان است؛ یعنی یکسومِ حساب.
- ورود: سقفِ ۲۰ روزه ۱۰٬۰۰۰ تومان بوده و امروز قیمت از آن بالاتر رفت. یک واحد میخرید.
- حد ضرر: ۲N یعنی ۶۰۰ تومان پایینتر: ۹٬۴۰۰ تومان. اگر بخورد، ضرر حدودِ ۱۶٬۶۰۰ × ۶۰۰ ≈ ۱۰ میلیون تومان است؛ یعنی ۲٪ حساب.
- افزودن: در ۱۰٬۱۵۰، ۱۰٬۳۰۰ و ۱۰٬۴۵۰ تومان (هر بار ½N یعنی ۱۵۰ تومان) یک واحدِ دیگر اضافه میکنید. حد ضرر هم هر بار بالا میآید و ۶۰۰ تومان زیرِ آخرین خرید مینشیند.
- خروج: هر وقت قیمت پایینترینِ ۱۰ روزِ اخیر را شکست، همه را میفروشید.
یک نکته در همین مثال پنهان است. چهار واحد یعنی حدودِ ۶۶۰ میلیون تومان سهم، در حالی که کلِ حسابتان ۵۰۰ میلیون است! لاکپشتها در بازارِ آتی کار میکردند و آنجا با بخشی از ارزشِ قرارداد میشود معامله کرد. در بازارِ سهامِ بیاهرم چنین چیزی ممکن نیست. پس اگر کسی بخواهد این قانون را در سهام پیاده کند، باید یا تعدادِ واحدها را کم کند یا درصدِ ریسکِ هر واحد را پایین بیاورد.
پس قانون ساده است، ولی وقتی عدد میگذاریم تازه معلوم میشود کجا با بازارِ ما جور نیست. این همان کاری است که قبل از اجرای هر روشی باید با کاغذ و ماشینحساب انجام داد.
چرا استراتژی لاکپشتها کار میکرد؟
بیشترِ معاملههای لاکپشتها با ضرر بسته میشد. این برای خیلیها عجیب است. ولی ضررها کوچک و محدود بود و چند معاملهٔ برنده آنقدر بزرگ میشد که همه را جبران میکرد و سودِ خوبی هم میگذاشت. به این حساب «نسبتِ ریسک به ریوارد» میگویند و در مقالهٔ نسبت ریسک به ریوارد با مثال توضیحش دادهایم.
یک تشبیهِ ساده: فرض کنید ده بار هر بار ۱۰۰ هزار تومان روی چیزی شرط میبندید. هفت بار میبازید و ۷۰۰ هزار تومان از دست میدهید. ولی سه باری که میبرید، هر بار ۵۰۰ هزار تومان میگیرید. جمعاً ۸۰۰ هزار تومان سود کردهاید. با اینکه بیشترِ وقتها باختهاید، برندهاید.
دلیلِ دوم، نظم بود. قانونها هیچ جایی برای ترس و طمع نمیگذاشت. وقتی سیگنال میآمد، باید وارد میشدند، حتی اگر ده معاملهٔ قبلی ضرر داده بود. دقیقاً همان وقتی که آدم دلش نمیخواهد، معمولاً روندِ بزرگ شروع میشود. این را در مقالهٔ آموزش معاملهگری منظم بیشتر باز کردهایم.
پس رازِ لاکپشتها نه یک فرمولِ جادویی، بلکه ترکیبِ سه چیز بود: ضررِ کوچک، سودِ بزرگ و پایبندیِ بیچونوچرا به قانون.
آیا استراتژی لاکپشتها امروز جواب میدهد؟
جوابِ کوتاه: فکرش هنوز زنده است، ولی نسخهٔ دستنخوردهاش دیگر آن نتیجههای دههٔ ۱۹۸۰ را نمیدهد. چند دلیل دارد.
- همه آن را میدانند. قانونها سالهاست منتشر شده. وقتی هزاران نفر رویِ سقفِ ۲۰ روزه سفارش میگذارند، شکستها شلوغتر و فریبندهتر میشوند.
- بازارها سریعتر شدهاند. معاملهٔ رایانهای و الگوریتمی خیلی از حرکتهای ساده را زودتر از آدم میگیرد.
- دورههای بیروند طولانی است. در بازارِ رنج، یعنی وقتی قیمت در یک محدوده بالا و پایین میرود، این روش پشتِسرِهم ضرر میدهد. دربارهٔ این حالت مقالهٔ بازار رنج و معامله تا شکست رنج را ببینید.
- حتی خودِ دنیس هم شکست خورد. بعد از سقوطِ بازار در ۱۹۸۷ و ماههای بعدش، صندوقهایش ضررِ سنگینی دادند و او در ۱۹۸۸ از مدیریتِ پولِ مردم کنار رفت. چند سال بعد برگشت و دوباره با ضرر کنار گذاشت.
با این حال، معامله روندی هنوز یکی از روشهایی است که صندوقهای بزرگِ دنیا در بازارهای آتی به کار میبرند. خیلی از آنها همان اسکلتِ لاکپشتها را دارند: معامله در بازارهای زیاد، اندازهگیری با نوسان و حد ضررِ از پیش معلوم. فقط بازهها و فیلترها را عوض کردهاند. پس آنچه از لاکپشتها ماندگار شد، مدیریتِ ریسک بود، نه عددِ ۲۰ روز.
استراتژی لاکپشتها در بورس ایران
خیلیها از من میپرسند میشود همین را در بورسِ تهران پیاده کرد؟ جوابِ صادقانهام این است: عیناً نه، با تغییر شاید. بورسِ ما چند ویژگی دارد که با فرضهای لاکپشتها جور نیست:
- دامنهٔ نوسان و صف. قیمت در یک روز فقط تا حدِ مشخصی بالا و پایین میرود. وقتی صفِ فروش تشکیل میشود، حد ضررِ ۲N شما ممکن است چند روز اجرا نشود. پس ضررِ واقعی میتواند خیلی بیشتر از ۲٪ باشد.
- فروشِ استقراضی عملاً در دسترس نیست. لاکپشتها نصفِ سودشان را از روندهای نزولی میگرفتند. در سهام ما معمولاً فقط میشود خرید.
- اهرم نداریم. همانطور که در مثال دیدیم، ۴ واحد در سهام از کلِ سرمایه بیشتر میشود.
- کارمزد. روشِ پرمعامله کارمزدِ زیادی میپردازد و این هزینه سودِ کم را میخورد.
- نمودارِ تعدیلشده. بعد از افزایشِ سرمایه یا سود نقدی، سقفِ ۲۰ روزه روی نمودارِ تعدیلنشده غلط درمیآید. فرقش را در تفاوت نمودار تعدیل شده و بدون تعدیل بخوانید.
جایی که این فکر به شرایطِ اصلیاش نزدیکتر است، معاملات آتی است، چون هم خرید و هم فروش دارد. ولی آنجا هم اهرم شمشیرِ دو لبه است و تازهکار باید خیلی محتاط باشد. توصیهٔ من این است که از لاکپشتها اول «فکر» را بردارید، نه «عدد» را.
اشتباههای رایج در استفاده از استراتژی لاکپشتها
- فقط قانونِ ورود را یاد گرفتن. شکستِ ۲۰ روزه را همه میشناسند. ولی بیاندازهگیری با N و بیحد ضرر، این فقط یک سیگنالِ معمولی است.
- دستکاری وسطِ کار. بعد از سه ضرر پشتِسرِهم، سیگنالِ چهارم را رد میکنید و دقیقاً همان میشود روندِ بزرگِ سال.
- سود را زود برداشتن. قانونِ خروج میگوید صبر کن تا کفِ ۱۰ روزه بشکند. وسوسهٔ «سودم را بگیرم» کلِ حسابِ استراتژی را به هم میزند.
- یک یا دو بازار. این روش روی تعدادِ زیادی بازار ساخته شده. روی یکی دو سهم، دورههای بیسیگنال و پرضرر خیلی طولانی میشود.
- نادیدهگرفتنِ صف و دامنهٔ نوسان. حد ضرری که اجرا نشود، فقط یک عدد روی کاغذ است.
- آزموننکردن. قبل از گذاشتنِ پولِ واقعی، قانون را روی دادهٔ گذشته بسنجید. ابزارهایی مثلِ تریدینگویو (TradingView) برای رسمِ کانالِ دانچین و بررسیِ گذشته کمک میکنند.
چکلیست پیش از امتحان کردن این روش
- آیا قانونهای ورود، افزودن، حد ضرر و خروج را روی کاغذ نوشتهام؟
- آیا N را برای هر بازار حساب کردهام و اندازهٔ هر واحد را با آن تعیین کردهام؟
- آیا میدانم در بدترین حالت، با صف و گپ، ضررِ واقعیام چقدر میشود؟
- آیا آمادهام ده ضررِ پشتِسرِهم را بپذیرم و هنوز سیگنالِ یازدهم را بگیرم؟
- آیا این روش در برنامهٔ معاملاتی من جا دارد، یا فقط چون داستانش جذاب است سراغش رفتهام؟
اگر جوابِ حتی یکی از اینها «نه» است، هنوز وقتِ معامله با پولِ واقعی نرسیده.
درسهایی که از ریچارد دنیس و لاکپشتها میگیریم
داستانِ ریچارد دنیس فقط یک خاطرهٔ تاریخی نیست. چند درسِ ساده دارد که به کارِ هر سرمایهگذاری میآید، حتی کسی که هیچوقت سراغِ معاملهگریِ کوتاهمدت نمیرود:
- ریسک را قبل از سود حساب کنید. لاکپشتها اول میپرسیدند «چقدر ممکن است ببازم؟» و بعد «چقدر میخرم؟».
- ضرر را کوچک نگه دارید و به سود فرصت بدهید. بیشترِ ما برعکس عمل میکنیم: سود را زود میگیریم و ضرر را نگه میداریم تا بزرگ شود.
- قانونِ نوشته از حسِ لحظه بهتر است. در بازار، حس معمولاً دیر میرسد یا اشتباه میکند.
- هیچ روشی همیشه کار نمیکند. حتی استادِ این روش هم دورههای سختی داشت.
سوالات متداول
ریچارد دنیس کیست؟
ریچارد دنیس معاملهگرِ آمریکاییِ بازارِ کالا و آتی است که سالِ ۱۹۴۹ در شیکاگو به دنیا آمد. به روایتِ مشهور با چند صد دلار شروع کرد و با معامله روندی به ثروتی حدودِ ۲۰۰ میلیون دلار رسید. شهرتش بیشتر به خاطرِ آزمایشِ لاکپشتهاست.
آزمایش لاکپشتها چه بود؟
آزمایشی که دنیس و شریکش ویلیام اکهارت در سالِ ۱۹۸۳ انجام دادند تا ببینند معاملهگری را میشود یاد داد یا نه. حدودِ ۲۰ نفرِ بیتجربه را در دو هفته آموزش دادند و با پولِ دنیس به بازارِ آتی فرستادند. بیشترشان سودهای بزرگی ساختند.
چرا به آنها لاکپشت گفتند؟
دنیس از یک مزرعهٔ پرورشِ لاکپشت در سنگاپور دیدن کرده بود. گفت همانطور که آنجا لاکپشت پرورش میدهند، ما هم معاملهگر پرورش میدهیم. از آن به بعد شاگردانش را لاکپشت صدا زدند.
قوانین استراتژی لاکپشتها چیست؟
ورود با شکستِ سقف یا کفِ ۲۰ یا ۵۵ روزه، اندازهٔ معامله بر پایهٔ نوسانِ روزانه یا N، افزودن هر نیم N تا چهار واحد، حد ضرر دو N زیرِ ورود و خروج با شکستِ خلافِ ۱۰ یا ۲۰ روزه. همهٔ تصمیمها از پیش نوشته شده بود.
واحد N در استراتژی لاکپشتها یعنی چه؟
N میانگینِ ۲۰ روزهٔ دامنهٔ واقعیِ قیمت است؛ همان چیزی که امروز ATR میگویند. یعنی قیمت بهطورِ معمول در یک روز چقدر بالا و پایین میرود. اندازهٔ معامله، حد ضرر و فاصلهٔ خریدهای بعدی همه با N اندازه گرفته میشود.
آیا استراتژی لاکپشتها امروز جواب میدهد؟
نسخهٔ دستنخوردهاش دیگر نتیجهٔ دههٔ ۱۹۸۰ را نمیدهد، چون قانونها همگانی شده و بازارها سریعتر شدهاند. ولی اسکلتش، یعنی معامله روندی با اندازهگیریِ نوسان و حد ضررِ از پیش معلوم، هنوز در صندوقهای بزرگِ دنیا به کار میرود.
آیا میشود استراتژی لاکپشتها را در بورس ایران به کار برد؟
عیناً نه. دامنهٔ نوسان و صف ممکن است حد ضرر را اجرا نکند، فروشِ استقراضی عملاً در دسترس نیست و اهرم نداریم. میشود اصلِ فکر، یعنی مدیریتِ ریسک با نوسان و پیروی از روند، را با تغییر و بعد از آزمون روی دادههای گذشته به کار برد.
کانال دانچین چیست؟
کانالی است که از دو خط ساخته میشود: بالاترین قیمت و پایینترین قیمتِ چند روزِ گذشته. وقتی قیمت از سقفِ کانال بالاتر برود، نشانهٔ شروعِ احتمالیِ روندِ صعودی است. این ابزار را ریچارد دانچین ساخت و پایهٔ ورودِ لاکپشتها بود.
جمعبندی
ریچارد دنیس با آزمایشِ لاکپشتها نشان داد که آدمهای معمولی هم میتوانند با یک مجموعه قانونِ روشن در بازار موفق شوند. قانونهایش ساده بود: شکستِ ۲۰ یا ۵۵ روزه برای ورود، واحد N برای اندازهگیری، حد ضررِ ۲N و صبر تا شکستِ خلاف برای خروج. ولی سختیِ کار در اجرای بیچونوچرای همین قانونها بود.
پس اگر از این داستان فقط یک چیز با خودتان میبرید، این باشد: قبل از هر خرید بپرسید «اگر اشتباه کرده باشم، چقدر از دست میدهم؟» و جوابش را از قبل بنویسید. تصمیمِ نهایی دربارهٔ اینکه این روش به کارِ شما میآید یا نه، با خودتان است.