
الگوی گارتلی چیست؟ آموزش رسم و معامله با الگوی هارمونیک گارتلی
فهرست مطالب۱۳ بخش
- الگوی گارتلی چیست؟ به زبانِ ساده
- چرا به آن «گارتلی ۲۲۲» میگویند؟
- نسبتهای فیبوناچی گارتلی کدامند؟
- گارتلی صعودی و گارتلی نزولی چه فرقی دارند؟
- ناحیهٔ PRZ در الگوی گارتلی یعنی چه؟
- رسم الگوی گارتلی قدمبهقدم
- نقطهٔ ورود در گارتلی کجاست؟ حد ضرر و هدف را چطور بگذاریم؟
- این عددها به زبانِ زندگی یعنی چه؟
- نشانهٔ برگشت در PRZ چیست؟
- فرق گارتلی و پروانه (و خفاش) چیست؟
- الگوی گارتلی در بورس ایران چه نکتههایی دارد؟
- الگوی گارتلی چقدر قابل اعتماد است؟
- چکلیستِ پیش از معامله با الگوی گارتلی
- پنج اشتباهِ رایج در معامله با گارتلی
- سوالات متداول
- جمعبندی
الگوی گارتلی یک شکلِ پنجنقطهای روی نمودارِ قیمت است که نقطههایش را X، A، B، C و D مینامیم. قیمت اول یک موجِ بزرگ میزند و بعد حدودِ ۷۸٫۶ درصدِ آن را پس میدهد. نقطهٔ D جایی است که احتمالِ برگشتِ قیمت بیشتر است. معاملهگر آنجا منتظرِ نشانهٔ خرید یا فروش میماند.
خیلیها از من میپرسند: «این همه خط و عدد روی نمودار واقعاً به کار میآید؟» جوابِ کوتاهم این است: گارتلی پیشگو نیست، ولی یک خطکشِ خوب است. به شما میگوید کجا دقت کنید، حدِ ضرر را کجا بگذارید و تا کجا امید داشته باشید. بیایید قدمبهقدم با هم یادش بگیریم.
الگوی گارتلی چیست؟ به زبانِ ساده
یک پلهبرقی را تصور کنید که بالا میرود، کمی پایین میآید، دوباره کمی بالا میرود و بعد بیشترِ راه را برمیگردد. قیمتِ سهم هم همینطور حرکت میکند: هیچوقت در یک خطِ صاف نمیرود. گارتلی همین رفتوبرگشتها را اندازه میگیرد.
این الگو از چهار موج ساخته میشود. موج یعنی حرکتِ قیمت از یک نقطهٔ برگشت تا نقطهٔ برگشتِ بعدی. اسمِ موجها XA، AB، BC و CD است. چیزی که گارتلی را از یک زیگزاگِ معمولی جدا میکند، «اندازه» است: طولِ هر موج باید نسبتِ مشخصی با موجِ قبلی داشته باشد.
گارتلی یکی از الگوهای هارمونیک است. الگوی هارمونیک یعنی الگویی که اندازهٔ موجهایش با نسبتهای فیبوناچی سنجیده میشود. گارتلی قدیمیترین و پرکاربردترینِ این خانواده است و بقیه را معمولاً با آن مقایسه میکنند.
پس اگر فقط یک الگوی هارمونیک را بخواهید عمیق یاد بگیرید، گارتلی انتخابِ خوبی است.
چرا به آن «گارتلی ۲۲۲» میگویند؟
این الگو نامش را از هارولد مککینلی گارتلی (H.M. Gartley) گرفته است. او در سالِ ۱۹۳۵ کتابِ «سود در بازارِ سهام» (Profits in the Stock Market) را نوشت و در صفحهٔ ۲۲۲ آن، یک الگوی پنجنقطهای را شرح داد. برای همین بعضیها به آن «گارتلی ۲۲۲» میگویند.
نکتهٔ جالب این است که خودِ گارتلی از نسبتهای فیبوناچی حرفی نزده بود. سالها بعد، تحلیلگرانی مثلِ لری پساونتو (Larry Pesavento) و اسکات کارنی (Scott Carney) این نسبتها را به الگو اضافه کردند. کارنی در کتابِ «معاملهگرِ هارمونیک» (The Harmonic Trader) عددها را دقیقتر کرد و نامِ «معاملهگریِ هارمونیک» را هم او جا انداخت. عددهایی که امروز در بیشترِ نرمافزارها میبینید، از تعریفهای اوست.
پس گارتلی یک کشفِ یکشبه نیست؛ حاصلِ چند نسل تجربه است. همین دلیل خوبی است که با احترام ولی بدونِ تعصب سراغش برویم.
نسبتهای فیبوناچی گارتلی کدامند؟
اول یک کلمه را روشن کنیم. وقتی میگوییم «۰٫۶۱۸ از موجِ XA»، یعنی قیمت ۶۱٫۸ درصدِ آن موج را پس داده است. مثلاً اگر سهمی از ۱٬۰۰۰ تومان به ۲٬۰۰۰ تومان رفته باشد، موجِ آن ۱٬۰۰۰ تومان است. برگشتِ ۰٫۶۱۸ یعنی قیمت ۶۱۸ تومان پایین بیاید و به ۱٬۳۸۲ تومان برسد.
جدولِ زیر نسبتهای استانداردِ الگوی هارمونیک گارتلی را نشان میدهد. این عددها بر پایهٔ تعریفهای اسکات کارنیاند:
| نقطه یا موج | نسبت | به زبانِ ساده |
|---|---|---|
| نقطهٔ B | ۰٫۶۱۸ از موجِ XA | قیمت حدودِ ۶۲ درصدِ موجِ اول را پس میدهد |
| نقطهٔ C | ۰٫۳۸۲ تا ۰٫۸۸۶ از موجِ AB | قیمت دوباره بخشی از راه را برمیگردد، ولی از A بالاتر نمیرود |
| نقطهٔ D | ۰٫۷۸۶ از موجِ XA | قیمت حدودِ ۷۹ درصدِ موجِ اول را پس میدهد و به X نمیرسد |
| موجِ CD | ۱٫۲۷ تا ۱٫۶۱۸ برابرِ BC | آخرین موج از موجِ قبلیاش بلندتر است |
| الگوی AB=CD | طولِ CD تقریباً برابرِ AB | معمولاً درونِ گارتلی یک AB=CD هم دیده میشود |
دو عدد از همه مهمترند: ۰٫۶۱۸ برای B و ۰٫۷۸۶ برای D. اگر این دو عدد را به خاطر بسپارید، نیمی از کار را یاد گرفتهاید. عددِ C در بیشترِ الگوهای هارمونیک تقریباً یکی است و برای تشخیصِ نوعِ الگو کمکِ زیادی نمیکند.
یک نکتهٔ مهم: بازار ماشینحساب نیست. نرمافزارها معمولاً چند درصد خطا را میپذیرند. پس اگر B روی ۰٫۶۰ یا ۰٫۶۳ نشست، الگو هنوز گارتلی است. ولی اگر روی ۰٫۴۵ نشست، دیگر با گارتلی طرف نیستید.
گارتلی صعودی و گارتلی نزولی چه فرقی دارند؟
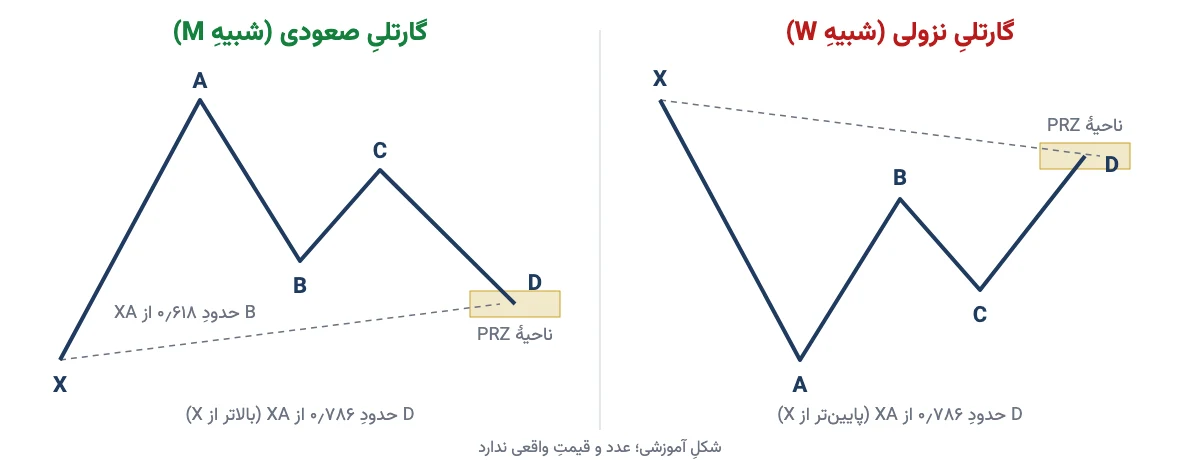
گارتلی دو شکل دارد و هر دو یک قاعده دارند. فقط جهتشان برعکس است.
- گارتلی صعودی: شبیهِ حرفِ انگلیسیِ M است. قیمت از X بالا میرود، چند بار رفتوبرگشت میکند و در D، بالاتر از X، به یک کف میرسد. اینجا انتظار داریم قیمت دوباره بالا برود. پس D ناحیهٔ احتمالیِ خرید است.
- گارتلی نزولی: شبیهِ حرفِ W است. قیمت از X پایین میآید و در D، پایینتر از X، به یک سقف میرسد. اینجا انتظار داریم قیمت پایین بیاید. پس D ناحیهٔ احتمالیِ فروش است.
در هر دو حالت، D نباید از X رد شود. اگر رد شد، یا الگو خراب شده یا با الگوی دیگری مثلِ پروانه طرفیم. پس نقطهٔ X مرزِ اعتبارِ گارتلی است.
ناحیهٔ PRZ در الگوی گارتلی یعنی چه؟
PRZ کوتاهشدهٔ Potential Reversal Zone است، یعنی «ناحیهٔ احتمالیِ برگشتِ قیمت». به جای یک نقطه، یک محدودهٔ باریک است که D احتمالاً آنجا تشکیل میشود.
چرا محدوده و نه نقطه؟ چون D را از سه راه حساب میکنیم و هر راه یک عدد میدهد. مثلِ این است که نشانیِ یک خانه را از سه همسایه بپرسید. اگر هر سه به یک کوچه اشاره کنند، با خیالِ راحتتری میروید. این سه راه اینهاست:
- برگشتِ ۰٫۷۸۶ از موجِ XA. این مهمترین عدد است.
- ۱٫۲۷ تا ۱٫۶۱۸ برابرِ موجِ BC که از نقطهٔ C اندازه گرفته میشود. به این کار «فیبوناچی اکستنشن» یا گسترشِ فیبوناچی میگویند.
- طولِ موجِ AB که از C اندازه گرفته میشود (همان AB=CD).
هر جا این عددها نزدیکِ هم افتادند، آنجا PRZ است. اگر یک حمایت یا مقاومتِ قدیمی هم همانجا باشد، آن ناحیه ارزشِ بیشتری پیدا میکند. پس PRZ جای خریدِ کورکورانه نیست؛ جای «چشم باز کردن» است.
رسم الگوی گارتلی قدمبهقدم
رسمِ گارتلی بیشتر از آنکه سخت باشد، حوصله میخواهد. این قدمها را به ترتیب بروید:
- نمودارِ درست را باز کنید. در بورس تهران حتماً نمودارِ تعدیلشده را ببینید. افزایشِ سرمایه و سود نقدی در نمودارِ تعدیلنشده پرشهای مصنوعی میسازد و همهٔ نسبتها را به هم میریزد.
- تایمفریم را انتخاب کنید. تایم فریم یعنی هر شمعِ نمودار نمایندهٔ چه مدت است. برای تازهکارها نمودارِ روزانه بهتر است. در تایمفریمهای خیلی کوتاه، نویز زیاد است و الگوهای الکی زیاد پیدا میشوند.
- موجِ XA را پیدا کنید. یک حرکتِ بزرگ و روشن، از یک کف تا یک سقف (یا برعکس). موجِ کوچک و نامشخص به درد نمیخورد.
- نقطهٔ B را بسنجید. ابزارِ فیبوناچیِ اصلاحی را از X تا A بکشید. B باید نزدیکِ ۰٫۶۱۸ باشد.
- نقطهٔ C را بسنجید. فیبوناچی را روی موجِ AB بکشید. C باید بینِ ۰٫۳۸۲ و ۰٫۸۸۶ باشد.
- PRZ را حساب کنید. سه عددِ بخشِ قبل را پیدا کنید و ناحیهٔ همپوشانی را علامت بزنید.
- صبر کنید. الگو تا وقتی قیمت به PRZ نرسیده، فقط یک «احتمال» است. پیش از تکمیلِ D وارد نشوید.
اگر با تریدینگ ویو کار میکنید، ابزاری به نامِ XABCD Pattern در بخشِ الگوها هست. پنج نقطه را که با کلیک روی نمودار بگذارید، نسبتها را خودش کنارِ هر موج مینویسد. این کار حسابِ دستی را خیلی سریعتر میکند، ولی توصیهٔ من این است که چند بار اول با دستِ خودتان حساب کنید تا منطقش را بفهمید.
پس رسمِ گارتلی پنج دقیقه کار است؛ چیزی که وقت میبرد، صبر برای رسیدنِ قیمت به PRZ است.
نقطهٔ ورود در گارتلی کجاست؟ حد ضرر و هدف را چطور بگذاریم؟
بیایید یک گارتلیِ صعودی را از اول تا آخر با هم حساب کنیم. عددها فرضیاند و قیمتِ هیچ سهمِ واقعیای نیستند؛ فقط برای یاد گرفتناند.
فرض کنیم قیمتِ یک سهم از ۲٬۰۰۰ تومان (نقطهٔ X) به ۲٬۸۰۰ تومان (نقطهٔ A) رسیده است. یعنی موجِ XA برابرِ ۸۰۰ تومان است.
- نقطهٔ B: قیمت تا ۲٬۳۱۰ تومان پایین میآید. یعنی ۴۹۰ تومان از ۸۰۰ تومان را پس داده؛ ۴۹۰ تقسیم بر ۸۰۰ میشود حدودِ ۰٫۶۱. این همان ۰٫۶۱۸ِ گارتلی است.
- نقطهٔ C: قیمت دوباره تا ۲٬۶۰۰ تومان بالا میرود. از ۴۹۰ تومانِ موجِ AB، ۲۹۰ تومانش برگشته؛ یعنی حدودِ ۰٫۵۹. در محدودهٔ مجاز است.
- عددِ اولِ D: ۰٫۷۸۶ ضربِ ۸۰۰ میشود حدودِ ۶۳۰ تومان. از ۲٬۸۰۰ کم کنیم: حدودِ ۲٬۱۷۰ تومان.
- عددِ دومِ D: موجِ BC ۲۹۰ تومان است. ۱٫۶۱۸ برابرش حدودِ ۴۷۰ تومان میشود. از ۲٬۶۰۰ کم کنیم: حدودِ ۲٬۱۳۰ تومان.
- عددِ سومِ D: AB=CD یعنی ۴۹۰ تومان پایینتر از ۲٬۶۰۰: میشود ۲٬۱۱۰ تومان.
سه عدد شدند ۲٬۱۱۰، ۲٬۱۳۰ و ۲٬۱۷۰ تومان. پس ناحیهٔ PRZ تقریباً بینِ ۲٬۱۱۰ تا ۲٬۱۷۰ تومان است. حالا برنامهٔ معامله را مینویسیم:
| مورد | چطور حساب شد | عدد |
|---|---|---|
| نقطهٔ ورود | داخلِ PRZ، بعد از دیدنِ نشانهٔ برگشت | حدودِ ۲٬۱۶۰ |
| حد ضرر | کمی پایینتر از ۰٫۸۸۶ِ موجِ XA (حدودِ ۲٬۰۹۰) | ۲٬۰۸۰ |
| حد ضررِ محافظهکارانهتر | کمی زیرِ نقطهٔ X | حدودِ ۱٬۹۹۰ |
| هدفِ اول | ۰٫۳۸۲ از موجِ AD (۲٬۸۰۰ منهای ۲٬۱۷۰ میشود ۶۳۰) | حدودِ ۲٬۴۱۰ |
| هدفِ دوم | ۰٫۶۱۸ از موجِ AD | حدودِ ۲٬۵۶۰ |
این جدول یک چیز را روشن میکند: قبل از خرید، هم جای فرار را میدانید و هم جای سود گرفتن را. این همان چیزی است که بیشترِ ضررهای بزرگ را جلوگیری میکند.
این عددها به زبانِ زندگی یعنی چه؟
اگر در ۲٬۱۶۰ تومان بخرید و حد ضرر ۲٬۰۸۰ باشد، روی هر سهم ۸۰ تومان ریسک میکنید؛ یعنی حدودِ ۴ درصد. هدفِ اول ۲۵۰ تومان سود دارد. یعنی نسبتِ ریسک به ریوارد حدودِ ۳ به ۱ است: در برابرِ هر ۱ تومان ریسک، امیدِ ۳ تومان سود. این عدد خوب است. اگر زیرِ ۱٫۵ به ۱ میشد، من وارد نمیشدم.
حالا حجمِ خرید. فرض کنیم کلِ سرمایهٔ شما ۱۰۰ میلیون تومان است و نمیخواهید در یک معامله بیش از ۲ درصدش، یعنی ۲ میلیون تومان، را از دست بدهید. ۲ میلیون تقسیم بر ۸۰ تومان میشود ۲۵ هزار سهم. ۲۵ هزار سهم ضربِ ۲٬۱۶۰ تومان حدودِ ۵۴ میلیون تومان است. پس با اینکه الگو «خوب» به نظر میرسد، همهٔ پول را وارد نمیکنید. این قاعده را در مقالهٔ مدیریت سرمایه و ریسک مفصلتر نوشتهام.
یک نکتهٔ دیگر: کارمزدِ خرید و فروش را هم در نظر بگیرید. در بورس تهران کارمزدِ خرید و فروش روی هم حدودِ یک درصد یا کمی بیشتر است؛ در این مثال یعنی حدودِ ۲۰ تومان از هر سهم. پس هدف را کمی محافظهکارانه بگیرید.
نشانهٔ برگشت در PRZ چیست؟
رسیدنِ قیمت به PRZ کافی نیست. باید ببینید خریدارها واقعاً برگشتهاند. این نشانهها کمک میکنند:
- یک شمعِ برگشتی، مثلِ چکش یا پوشای صعودی. اگر با این شکلها آشنا نیستید، الگوهای شمعیِ مهم را ببینید.
- واگرایی در اندیکاتوری مثلِ RSI؛ یعنی قیمت کفِ پایینتر زده، ولی اندیکاتور کفِ بالاتر.
- بالا رفتنِ حجمِ معاملات همزمان با برگشتِ قیمت.
پس ورود بعد از تأیید است، نه به محضِ لمسِ PRZ. ممکن است چند تومان دیرتر بخرید، ولی از خیلی از الگوهای شکستخورده در امان میمانید.
فرق گارتلی و پروانه (و خفاش) چیست؟
گارتلی، خفاش، پروانه و خرچنگ همه پنج نقطه دارند و در نگاهِ اول شبیهِ هماند. فرقشان در دو جاست: B تا کجا برگشته و D تا کجا رفته. این جدول مقایسه را ساده میکند:
| الگو | نقطهٔ B (از XA) | نقطهٔ D (از XA) | D نسبت به X | حد ضررِ رایج |
|---|---|---|---|---|
| گارتلی | ۰٫۶۱۸ | ۰٫۷۸۶ | پیش از X | بعد از ۰٫۸۸۶ یا X |
| خفاش | ۰٫۳۸۲ تا ۰٫۵ | ۰٫۸۸۶ | خیلی نزدیکِ X | کمی آن طرفِ X |
| پروانه | ۰٫۷۸۶ | ۱٫۲۷ (تا ۱٫۶۱۸) | آن طرفِ X | بعد از دورترین عددِ PRZ |
| خرچنگ | ۰٫۳۸۲ تا ۰٫۶۱۸ | ۱٫۶۱۸ | خیلی دورتر از X | بعد از دورترین عددِ PRZ |
خلاصهاش این است: در گارتلی و خفاش، D به X نمیرسد. در الگوی پروانه و خرچنگ، D از X هم رد میشود. برای جدا کردنِ گارتلی از خفاش به B نگاه کنید: اگر B به ۰٫۶۱۸ نرسیده و حدودِ ۰٫۵ یا کمتر است، احتمالاً خفاش است. برای جدا کردنِ گارتلی از پروانه هم باز B کمک میکند: در پروانه B عمیقتر است و روی ۰٫۷۸۶ مینشیند.
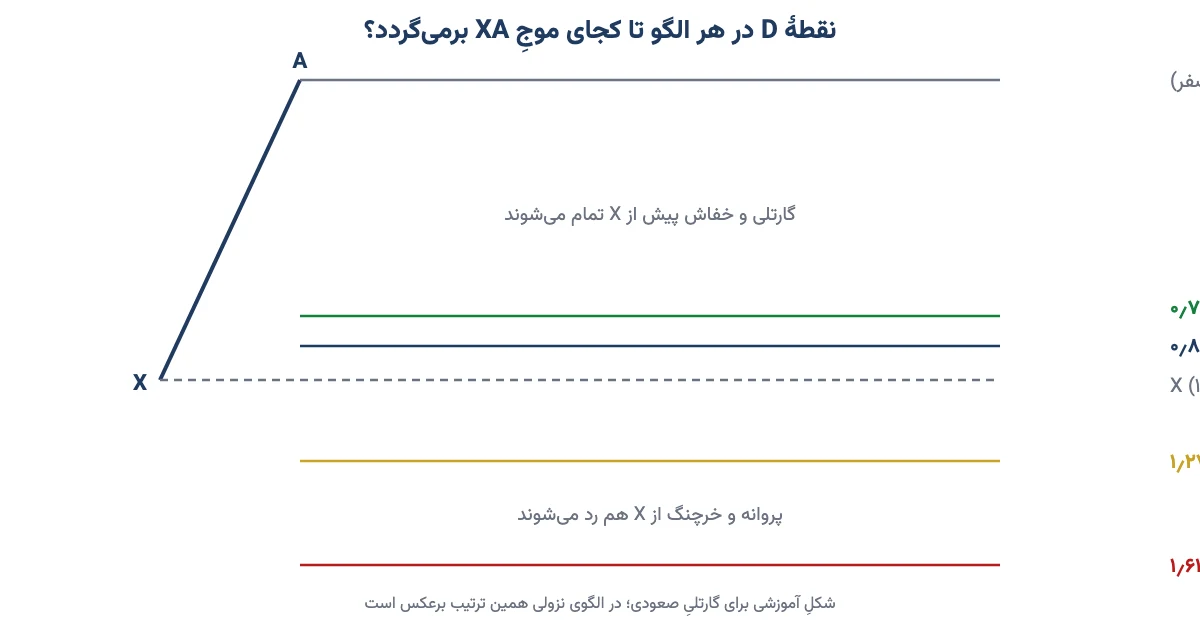
یک خطرِ رایج همینجاست. قیمت از PRZِ گارتلی رد میشود و آدم با خودش میگوید: «شاید پروانه است». بعد حد ضرر را پایینتر میبرد. اینطوری یک ضررِ کوچک به ضررِ بزرگ تبدیل میشود. پس نوعِ الگو را قبل از ورود تعیین کنید، نه بعد از ضرر.
الگوی گارتلی در بورس ایران چه نکتههایی دارد؟
بیشترِ آموزشهای گارتلی برای بازارهایی نوشته شدهاند که شبانهروزی و بدونِ سقفِ قیمت کار میکنند. بورس تهران چند فرقِ مهم دارد که باید حواسمان باشد:
- دامنهٔ نوسان. در بورس تهران قیمتِ هر سهم در یک روز فقط تا سقف و کفِ مشخصی میتواند تغییر کند. اگر سهم صفِ فروش شود، ممکن است چند روز نتوانید با قیمتِ حد ضرر بفروشید. پس ضررِ واقعی میتواند بیشتر از ضررِ روی کاغذ باشد. در سهمهایی که زیاد صف میشوند، حجمِ خرید را کوچکتر بگیرید.
- گارتلی نزولی برای بیشترِ ما یعنی «نخریدن» یا «فروختن». در بورس تهران، معاملهٔ رو به پایین (فروشِ سهمی که ندارید) برای بیشترِ سرمایهگذارانِ عادی عملاً در دسترس نیست. پس گارتلیِ نزولی بیشتر به کارِ این میآید که سهمی را که دارید سبک کنید، یا سهمِ تازه نخرید.
- نقدشوندگی. در سهمهای کوچک و کممعامله، چند سفارشِ بزرگ میتواند شکلِ نمودار را عوض کند. الگو در این سهمها کماعتبارتر است. سهمهای بزرگ و پرمعامله را ترجیح بدهید.
- تعدیلِ نمودار. همانطور که گفتم، بدونِ نمودارِ تعدیلشده، نسبتها بعد از مجمع یا افزایشِ سرمایه بیمعنی میشوند.
پس گارتلی در بورس تهران هم به کار میآید، ولی با حد ضررِ واقعبینانه و حجمِ کوچکتر.
الگوی گارتلی چقدر قابل اعتماد است؟
صادقانه بگویم: هیچ الگویی همیشه درست نیست. گارتلی هم گاهی کار میکند و گاهی نه. ارزشِ اصلیاش در «درست بودنِ همیشگی» نیست، در این است که قبل از ورود، ریسک را اندازه میگیرد. وقتی حد ضرر نزدیک و هدف دور است، حتی اگر نیمی از معاملهها هم ضرر بدهند، حسابِ کلی میتواند مثبت بماند.
اعتبارِ الگو وقتی بیشتر میشود که چند دلیل با هم جمع شوند: PRZِ باریک، یک حمایتِ قدیمی، شمعِ برگشتی، واگرایی و جهتِ روندِ بزرگتر. گارتلیِ صعودی وسطِ یک روندِ نزولیِ تند، معمولاً فقط یک مکثِ کوتاه است. پس گارتلی را یک دلیل در کنارِ دلیلهای دیگر ببینید، نه تنها دلیل.
چکلیستِ پیش از معامله با الگوی گارتلی
پیش از هر معامله این فهرست را مرور کنید. اگر حتی یکی «نه» بود، صبر کنید:
- نمودار تعدیلشده است و تایمفریم را از قبل انتخاب کردهام.
- موجِ XA بزرگ و روشن است.
- B نزدیکِ ۰٫۶۱۸ و C بینِ ۰٫۳۸۲ تا ۰٫۸۸۶ است.
- دستکم دو عدد از سه عددِ PRZ نزدیکِ هماند.
- در PRZ نشانهٔ برگشت دیدهام، نه فقط رسیدنِ قیمت.
- حد ضرر را نوشتهام و جابهجایش نمیکنم.
- نسبتِ ریسک به ریوارد دستکم ۱٫۵ به ۱ است، با حسابِ کارمزد.
- حجمِ خرید طوری است که اگر حد ضرر خورد، بیش از ۱ تا ۲ درصدِ کلِ سرمایهام را از دست ندهم.
- سهم نقدشونده است و احتمالِ صفِ فروشِ طولانی کم است.
این فهرست را در برنامهٔ معاملاتیِ خودتان هم بگذارید تا هر بار تکرار شود.
پنج اشتباهِ رایج در معامله با گارتلی
- ورود پیش از تکمیلِ D. بعضیها همین که C شکل گرفت، میخرند. ولی تا D نیامده، الگویی در کار نیست.
- به زور جا دادنِ الگو. وقتی دنبالِ گارتلی بگردید، همهجا گارتلی میبینید. اگر نسبتها جور نیست، رهایش کنید.
- جابهجا کردنِ حد ضرر. شکستنِ X یعنی الگو باطل شده. امید را جای قاعده نگذارید.
- بیتوجهی به روندِ بزرگ. خرید با گارتلیِ صعودی در روندِ نزولیِ قوی، شنا خلافِ جهتِ رودخانه است.
- حجمِ خریدِ بزرگ. الگو هر چقدر هم زیبا باشد، ممکن است شکست بخورد. حجم را از روی حد ضرر حساب کنید، نه از روی هیجان.
پس بیشترِ ضررهای گارتلی از خودِ الگو نیست، از رفتارِ ما با آن است.
سوالات متداول
الگوی گارتلی چیست؟
الگوی گارتلی یک الگوی هارمونیکِ پنجنقطهای با نقطههای X، A، B، C و D است. قیمت بعد از یک موجِ بزرگ حدودِ ۷۸٫۶ درصدِ آن را پس میدهد و نقطهٔ D ناحیهٔ احتمالیِ برگشتِ قیمت میشود.
نسبتهای فیبوناچی گارتلی کدامند؟
نقطهٔ B حدودِ ۰٫۶۱۸ از موجِ XA، نقطهٔ C بینِ ۰٫۳۸۲ تا ۰٫۸۸۶ از موجِ AB و نقطهٔ D حدودِ ۰٫۷۸۶ از موجِ XA است. موجِ CD هم ۱٫۲۷ تا ۱٫۶۱۸ برابرِ موجِ BC است.
نقطهٔ ورود در گارتلی کجاست؟
ورود داخلِ ناحیهٔ PRZ است، یعنی نزدیکِ ۰٫۷۸۶ِ موجِ XA، ولی فقط بعد از دیدنِ نشانهٔ برگشت مثلِ یک شمعِ برگشتی یا واگرایی. ورود به محضِ رسیدنِ قیمت به این ناحیه ریسکِ زیادی دارد.
حد ضرر در الگوی گارتلی کجا گذاشته میشود؟
حد ضرر معمولاً کمی آن طرفِ سطحِ ۰٫۸۸۶ِ موجِ XA گذاشته میشود. حالتِ محافظهکارانهتر کمی آن طرفِ نقطهٔ X است، چون عبورِ قیمت از X یعنی الگوی گارتلی باطل شده است.
فرق گارتلی و پروانه چیست؟
در گارتلی نقطهٔ D پیش از X تمام میشود و حدودِ ۰٫۷۸۶ از موجِ XA است. در پروانه نقطهٔ D از X رد میشود و به ۱٫۲۷ یا بیشتر میرسد. نقطهٔ B در پروانه هم عمیقتر و حدودِ ۰٫۷۸۶ است.
فرق گارتلی و خفاش چیست؟
در خفاش نقطهٔ B کمعمقتر است و بینِ ۰٫۳۸۲ تا ۰٫۵ موجِ XA مینشیند، ولی نقطهٔ D عمیقتر و حدودِ ۰٫۸۸۶ است. در گارتلی B حدودِ ۰٫۶۱۸ و D حدودِ ۰٫۷۸۶ است.
گارتلی صعودی و نزولی چه فرقی دارند؟
گارتلیِ صعودی شبیهِ حرفِ M است و در نقطهٔ D انتظارِ بالا رفتنِ قیمت را داریم. گارتلیِ نزولی شبیهِ W است و در D انتظارِ پایین آمدنِ قیمت را داریم. نسبتهای فیبوناچی در هر دو یکی است.
آیا الگوی گارتلی در بورس ایران کار میکند؟
بله، به شرطِ استفاده از نمودارِ تعدیلشده و سهمهای پرمعامله. ولی دامنهٔ نوسان و صفِ فروش میتواند خروج با قیمتِ حد ضرر را سخت کند. برای همین حجمِ خرید را کوچکتر بگیرید و گارتلی را تنها دلیلِ خرید نکنید.
جمعبندی
الگوی گارتلی یک خطکشِ قدیمی و دقیق برای نمودار است. دو عدد را به خاطر بسپارید: ۰٫۶۱۸ برای B و ۰٫۷۸۶ برای D. ناحیهٔ PRZ را از همپوشانیِ سه عدد پیدا کنید، منتظرِ نشانهٔ برگشت بمانید، و حد ضرر را قبل از خرید بنویسید.
پس قدمِ بعدیِ شما این است: نمودارِ تعدیلشدهٔ یک سهمِ بزرگ را باز کنید، یک گارتلیِ قدیمی پیدا کنید و مثلِ مثالِ بالا هر سه عددِ PRZ و حجمِ خرید را خودتان حساب کنید. اگر خواستید این مسیر را منظم و با تمرین جلو ببرید، دورهٔ آموزشی تحلیل تکنیکال برای همین ساخته شده است. تصمیمِ نهایی برای هر معامله همیشه با خودتان است.