
ارزشگذاری سهام: روشهای DCF، نسبی و NAV با مثال عددی

فهرست مطالب۱۲ بخش
- ارزش گذاری سهام چیست و چرا قیمتِ تابلو کافی نیست؟
- روش های ارزش گذاری سهام: سه خانوادهٔ اصلی
- مدل DCF؛ جریان نقدی تنزیلشده به زبان ساده
- مدل DCF را قدمبهقدم حساب کنیم
- حساسیتِ DCF به نرخ تنزیل
- WACC یا نرخ بازده سهامدار؟
- مدل گوردون؛ میانبرِ DCF برای شرکتهای پرسود
- نرخ تنزیل را در ایران چطور انتخاب کنیم؟
- ارزش گذاری نسبی؛ سادهترین روش برای شروع
- نسبت P/E؛ چند سال طول میکشد پولتان برگردد؟
- ارزشگذاری با P/E چه خطاهایی دارد؟
- نسبت P/B، P/S و بقیهٔ ضریبها
- روش NAV؛ ارزشگذاری هلدینگها و شرکتهای سرمایهگذاری
- NAV یک هلدینگِ فرضی را حساب کنیم
- NAV برای شرکتهای تولیدی و ارزش جایگزینی
- کدام روش ارزشگذاری برای کدام شرکت؟
- نحوه ارزش گذاری سهام شرکت در ۷ قدم
- حاشیه امنیت؛ کمربندِ ایمنیِ ارزشگذاری
- اشتباههای رایج در ارزشگذاری سهام
- چکلیستِ پیش از اعتماد به عددِ ارزشگذاری
- سوالات متداول
- جمعبندی
ارزشگذاری سهام یعنی حساب کنیم یک سهم واقعاً چقدر میارزد، جدا از قیمتی که امروز روی تابلو است. سه روشِ اصلی داریم: DCF که پولِ آیندهٔ شرکت را به امروز میآورد، ارزشگذاری نسبی که سهم را با همگروههایش مقایسه میکند (مثل P/E)، و NAV که داراییها را منهای بدهیها میشمارد. اگر قیمت خیلی پایینتر از این عدد باشد، سهم ارزان است.
«این سهم الان ارزان است یا گران؟» این مهمترین پرسشِ هر خریدارِ سهم است. در این متن هر سه روش را با یک شرکتِ فرضی و عددهای گرد، قدمبهقدم حساب میکنیم. بعد میبینیم کدام روش به کارِ کدام شرکت میآید، نرخ تنزیل را در ایران چطور انتخاب کنیم و چه اشتباههایی پولِ آدم را میبرد.
ارزش گذاری سهام چیست و چرا قیمتِ تابلو کافی نیست؟
یک مثالِ ساده بزنیم. فرض کنید همسایهتان مغازهٔ نانواییاش را میفروشد. هیچکس فقط به تابلوی «فروشی» نگاه نمیکند. میپرسید روزی چند تا نان میفروشد، اجاره و دستمزد چقدر است، آخرِ ماه چقدر برایش میماند و تنور و وسایلش چقدر میارزد.
خریدِ سهم هم دقیقاً همین است. وقتی سهمِ یک شرکت را میخرید، صاحبِ تکهای از همان شرکت میشوید. پس باید بدانید آن تکه چقدر میارزد. به این عدد ارزش ذاتی سهم میگویند.
قیمتِ تابلو را خریدارها و فروشندهها میسازند. گاهی ترس قیمت را خیلی پایین میآورد و گاهی هیجان خیلی بالا میبرد. ارزش ذاتی آرامتر است و به سود، دارایی و آیندهٔ شرکت بستگی دارد. وقتی قیمت از ارزش بالاتر است، میگوییم سهم گران است (Overvalued). وقتی پایینتر است، سهم ارزان است (Undervalued).
یک نکته را از همین اول بگویم: ارزشگذاری یک عددِ قطعی نمیدهد. یک بازه میدهد. اگر کسی گفت «ارزش این سهم دقیقاً ۱٬۵۳۷ تومان است»، بدانید این دقت ساختگی است. پس هدفِ ما پیدا کردنِ یک محدودهٔ معقول است، نه یک عددِ جادویی.
روش های ارزش گذاری سهام: سه خانوادهٔ اصلی
همهٔ مدلهای ارزشگذاری سهام، هر اسمی داشته باشند، در یکی از این سه خانواده جا میگیرند. هر کدام به یک پرسشِ متفاوت جواب میدهد.
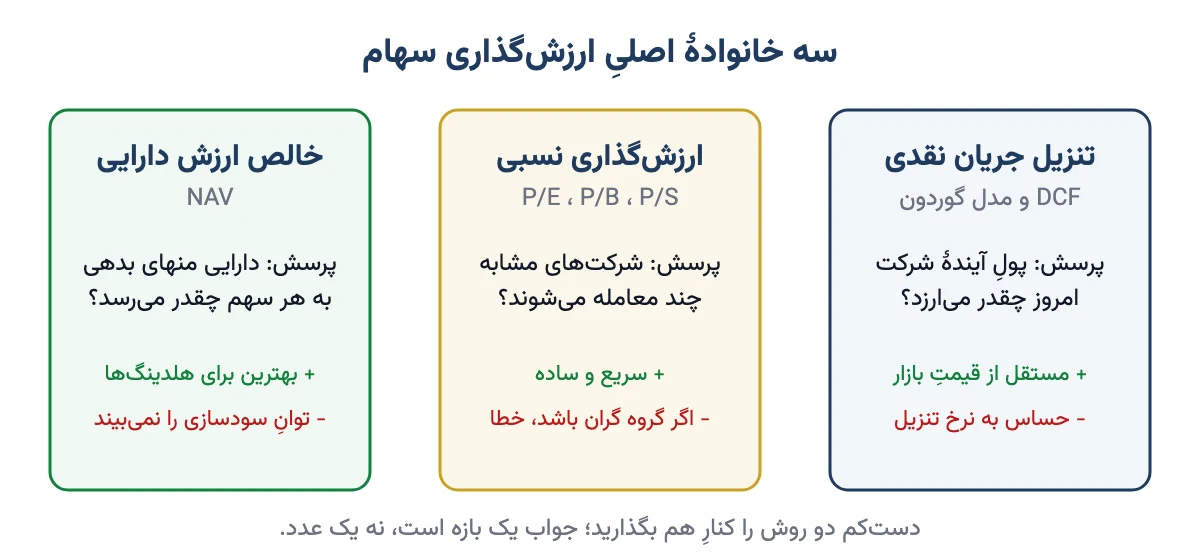
این جدول خلاصهٔ هر سه روش است:
| روش | به چه پرسشی جواب میدهد؟ | نقطهٔ قوت | نقطهٔ ضعف |
|---|---|---|---|
| تنزیل جریان نقدی (DCF) | این شرکت در آینده چقدر پول نقد میسازد و آن پول امروز چقدر میارزد؟ | دقیقترین تصویر از آینده؛ به قیمتِ بازار وابسته نیست | به فرضها خیلی حساس است؛ یک درصد خطا عدد را جابهجا میکند |
| ارزشگذاری نسبی (P/E، P/B، P/S) | بازار برای شرکتهای مشابه چقدر پول میدهد؟ | سریع و ساده؛ برای شروع عالی است | اگر کلِ گروه گران باشد، سهم را هم «ارزان» نشان میدهد |
| خالص ارزش دارایی (NAV) | اگر همهٔ داراییها را بفروشیم و بدهیها را بدهیم، به هر سهم چقدر میرسد؟ | برای هلدینگها و شرکتهای سرمایهگذاری بهترین روش است | توانِ سودسازی و مدیریتِ خوب را نمیبیند |
پس هیچ روشی همهکاره نیست. تحلیلگرِ خوب دستکم دو روش را کنارِ هم میگذارد و اگر جوابِ دو روش خیلی فرق داشت، میگردد ببیند کجای کار ایراد دارد.
برای اینکه همهچیز ملموس شود، یک شرکتِ فرضی میسازیم و همهٔ روشها را رویش امتحان میکنیم. اسمش را میگذاریم «لبنیاتِ نمونه». همهٔ عددها مثالاند و مالِ هیچ شرکتِ واقعی نیستند.
| قلم | مقدار |
|---|---|
| تعداد سهمها | ۵۰۰ میلیون سهم |
| سود خالص امسال | ۱۲۰ میلیارد تومان |
| سود هر سهم (EPS) | ۲۴۰ تومان |
| جریان آزاد نقدیِ امسال | ۱۰۰ میلیارد تومان |
| قیمتِ امروزِ سهم روی تابلو | ۱٬۱۰۰ تومان (۱۱٬۰۰۰ ریال) |
دقت کنید که در تابلوی بورس قیمتها به ریال است. من در این متن همه را به تومان تبدیل کردهام تا حساب راحتتر باشد.
مدل DCF؛ جریان نقدی تنزیلشده به زبان ساده
اول یک پرسش: صد میلیون تومانی که سالِ بعد به شما میرسد، با صد میلیون تومانِ امروز یکی است؟ نه. با تورمِ ایران، پولِ سالِ بعد قدرتِ خریدِ کمتری دارد. تازه اگر همین امروز پول دستتان بود، میتوانستید آن را در اوراقِ دولتی بگذارید و سود بگیرید.
مدل DCF روی همین فکر ساخته شده. DCF یعنی «جریان نقدی تنزیلشده». تنزیل یعنی پولِ آینده را با یک نرخ به ارزشِ امروز برگردانیم. این نرخ را نرخ تنزیل میگوییم.
منظور از جریان نقدی هم سودِ روی کاغذ نیست. پولی است که واقعاً در صندوقِ شرکت میماند، بعد از اینکه هزینهها و خریدِ ماشینآلات و سرمایه در گردش را داد. به این عدد جریان آزاد نقدی میگویند. سود را میشود با حسابداری بزک کرد؛ پولِ نقد را خیلی سختتر.
مدل DCF را قدمبهقدم حساب کنیم
فرضهای ما برای «لبنیاتِ نمونه» اینهاست: جریان آزاد نقدیِ امسال ۱۰۰ میلیارد تومان است. سه سالِ آینده هر سال ۳۵٪ رشد میکند، چون هم تورم هست و هم فروش زیاد میشود. بعد از آن رشد آرامتر میشود و سالی ۲۵٪ میماند. نرخ تنزیل را هم ۴۵٪ میگیریم. چرا ۴۵٪؟ پایینتر توضیح میدهم.
- جریان نقدیِ سه سالِ آینده را پیشبینی کنید. سال اول: ۱۰۰ × ۱٫۳۵ = ۱۳۵ میلیارد. سال دوم: حدود ۱۸۲ میلیارد. سال سوم: حدود ۲۴۶ میلیارد تومان.
- هر سال را به امروز برگردانید. پولِ سال اول را بر ۱٫۴۵ تقسیم میکنیم، سال دوم را بر ۱٫۴۵ × ۱٫۴۵ و سال سوم را بر ۱٫۴۵ به توانِ سه. جواب: ۹۳، ۸۷ و ۸۱ میلیارد تومان. جمعشان حدود ۲۶۱ میلیارد است.
- ارزشِ «بعد از سه سال» را حساب کنید. شرکت بعد از سال سوم تعطیل نمیشود. برای همهٔ سالهای بعد یک عدد میسازیم که اسمش ارزش نهایی است: جریان نقدیِ سال چهارم تقسیم بر (نرخ تنزیل منهای رشد). یعنی ۲۴۶ × ۱٫۲۵ تقسیم بر (۴۵٪ − ۲۵٪) که میشود حدود ۱٬۵۳۸ میلیارد تومان.
- ارزش نهایی را هم به امروز بیاورید. ۱٬۵۳۸ تقسیم بر ۱٫۴۵ به توانِ سه میشود حدود ۵۰۴ میلیارد تومان.
- جمع بزنید و بر تعداد سهم تقسیم کنید. ۲۶۱ + ۵۰۴ = حدود ۷۶۵ میلیارد تومان. تقسیم بر ۵۰۰ میلیون سهم میشود حدود ۱٬۵۳۰ تومان برای هر سهم.
قیمتِ تابلو ۱٬۱۰۰ تومان بود. پس با این فرضها، سهم حدودِ ۲۸٪ زیرِ ارزشِ محاسبهشده معامله میشود. ولی صبر کنید؛ هنوز مهمترین درسِ DCF مانده.
حساسیتِ DCF به نرخ تنزیل
همین حساب را با نرخ تنزیلِ ۴۰٪ و ۵۰٪ هم تکرار کردم. بقیهٔ فرضها دستنخورده ماند.
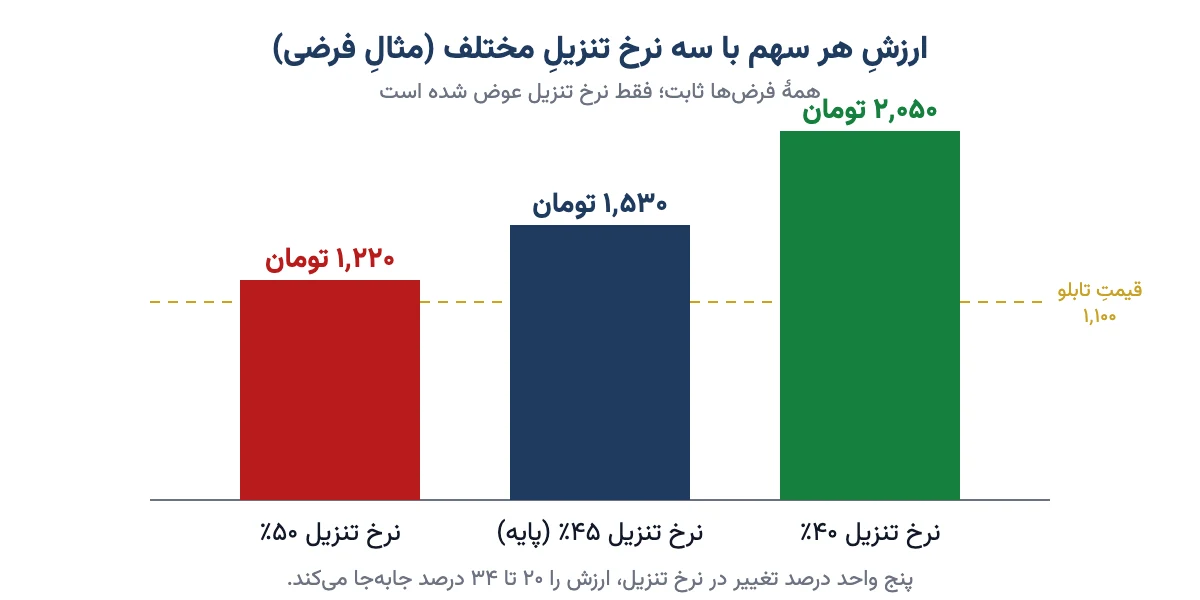
| نرخ تنزیل | ارزشِ کلِ شرکت | ارزشِ هر سهم | فاصله با حالتِ پایه |
|---|---|---|---|
| ۴۰٪ | حدود ۱٬۰۲۶ میلیارد تومان | حدود ۲٬۰۵۰ تومان | ۳۴٪ بیشتر |
| ۴۵٪ (پایه) | حدود ۷۶۵ میلیارد تومان | حدود ۱٬۵۳۰ تومان | — |
| ۵۰٪ | حدود ۶۰۸ میلیارد تومان | حدود ۱٬۲۲۰ تومان | ۲۰٪ کمتر |
دیدید؟ فقط پنج واحد درصد تغییر در نرخ تنزیل، ارزش را بینِ ۱٬۲۲۰ تا ۲٬۰۵۰ تومان جابهجا کرد. بیشترِ این تغییر هم از ارزش نهایی میآید، یعنی از سالهای دوری که هیچکس دقیق نمیداند.
پس DCF را مثلِ ترازوی طلافروشی نبینید که تا سوت دقیق است. بیشتر شبیهِ نقشهٔ راه است. به شما میگوید ارزش حدوداً کجاست و کدام فرض از همه مهمتر است. توصیهٔ من این است که همیشه سه حالت حساب کنید: بدبینانه، معمولی و خوشبینانه.
WACC یا نرخ بازده سهامدار؟
در کتابها دو نسخه از DCF میبینید. لازم نیست گیج شوید؛ فرقشان ساده است.
- جریان نقدیِ مالِ سهامدار (FCFE): پولی که بعد از پرداختِ قسط و سودِ وام برای صاحبانِ سهم میماند. با نرخ بازدهِ موردانتظارِ سهامدار تنزیل میشود. مثالِ ما همین بود.
- جریان نقدیِ مالِ کلِ شرکت (FCFF): پولی که پیش از پرداختِ بدهیها تولید میشود. با WACC تنزیل میشود. WACC یعنی میانگینِ موزونِ هزینهٔ پولِ سهامدار و هزینهٔ وامِ بانکی. جوابِ این روش ارزشِ کلِ شرکت است و باید خالصِ بدهی را از آن کم کنید تا به ارزشِ سهام برسید.
اگر تازه شروع کردهاید، با نسخهٔ اول کار کنید. فقط حواستان باشد این دو را با هم قاطی نکنید.
مدل گوردون؛ میانبرِ DCF برای شرکتهای پرسود
مدل گوردون نسخهٔ سادهشدهٔ همین فکر است. فرض میکند شرکت هر سال سود نقدی میدهد و این سود با یک نرخِ ثابت بزرگ میشود. فرمولش یک خط است:
ارزش سهم = سود نقدیِ سالِ آینده ÷ (نرخ تنزیل − نرخ رشد)
مثال: اگر «لبنیاتِ نمونه» سالِ آینده به هر سهم ۱۸۰ تومان سود نقدی بدهد، نرخ تنزیل ۴۵٪ و رشدِ سود ۳۰٪ باشد، ارزش میشود ۱۸۰ ÷ ۰٫۱۵ = ۱٬۲۰۰ تومان.
این مدل برای شرکتهایی خوب است که بیشترِ سودشان را تقسیم میکنند، مثلِ خیلی از پالایشیها و پتروشیمیها. برای شرکتی که سود نمیدهد و همه را خرجِ توسعه میکند، به درد نمیخورد. یک قانونِ آهنین هم دارد: نرخ رشد باید کمتر از نرخ تنزیل باشد. اگر نباشد، فرمول عددِ بیمعنا میدهد.
نرخ تنزیل را در ایران چطور انتخاب کنیم؟
این پرسش را زیاد از من میپرسند، چون مهمترین عددِ DCF است. جوابِ کوتاه: نرخ تنزیل یعنی کمترین سودی که حاضرید با آن ریسکِ این سهم را بپذیرید. پس از یک نرخِ بیخطر شروع میکنیم و برای ریسک چیزی رویش میگذاریم.
- نرخ بدون ریسک را پیدا کنید. در ایران بهترین معیار، بازده تا سررسیدِ اوراق خزانه اسلامی (اخزا) است، چون طلبِ مستقیم از دولت است. طبق گزارشِ سازمان بورس، میانگینِ این بازده در هفتهٔ منتهی به ۱۸ شهریور ۱۴۰۵ حدود ۴۱٪ بود. این عدد عوض میشود؛ پیش از هر محاسبه دوباره نگاهش کنید.
- صرفِ ریسکِ سهام را اضافه کنید. سهم از اوراقِ دولتی پرخطرتر است، پس باید سودِ بیشتری بدهد. این اضافه را صرف ریسک میگویند و تحلیلگرها معمولاً چند واحد درصد در نظر میگیرند.
- ریسکِ خودِ سهم را ببینید. سهمی که از بازار پرنوسانتر است، نرخِ بیشتری میخواهد. معیارِ رایجش ضریب بتا است. فرمولِ معروفش این است: نرخ تنزیل = نرخ بدون ریسک + بتا × صرف ریسک.
مثالِ ما همینطور ساخته شد: ۴۱٪ نرخ بدون ریسک، بتای یک و ۴ واحد صرف ریسک، که گرد کردیم و شد ۴۵٪. عددِ صرف ریسک مثال است و هر تحلیلگری عددِ خودش را دارد.
یک دامِ مهمِ ایرانی هم هست: تورم. اگر نرخ تنزیلِ ۴۵٪ را که تورم در آن هست برمیدارید، جریان نقدی را هم باید با تورم پیشبینی کنید. نمیشود فروش را به قیمتِ امروز ثابت نگه داشت و با نرخِ تورمی تنزیل کرد. اینطوری ارزش را خیلی کمتر از واقع نشان میدهید. پس یا همهچیز اسمی (با تورم)، یا همهچیز واقعی (بی تورم).
ارزش گذاری نسبی؛ سادهترین روش برای شروع
فرض کنید میخواهید آپارتمانتان را بفروشید. چه میکنید؟ میروید ببینید آپارتمانهای همان کوچه، با همان متراژ و همان سال ساخت، متری چند فروش رفتهاند. ارزشگذاری نسبی دقیقاً همین است. سهم را با سهمهای شبیهِ خودش مقایسه میکنیم.
برای همین، اگر کسی بپرسد «سادهترین روش ارزشگذاری سهم برای مبتدی چیست؟»، جوابِ من ارزشگذاری نسبی با P/E است. فقط باید درست انجامش داد.
نسبت P/E؛ چند سال طول میکشد پولتان برگردد؟
نسبت P/E یعنی قیمتِ سهم تقسیم بر سود هر سهم (EPS). به زبانِ ساده: اگر سودِ شرکت همینطور بماند، چند سال طول میکشد سودِ سهم به اندازهٔ پولی که دادهاید برسد.
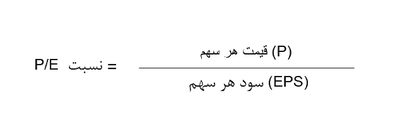
برای «لبنیاتِ نمونه»: قیمت ۱٬۱۰۰ تومان و EPS ۲۴۰ تومان است. پس P/E حدودِ ۴٫۶ است. حالا فرض کنید شرکتهای لبنیِ مشابه بهطور میانگین با P/E شش معامله میشوند. ارزشِ نسبیِ سهمِ ما میشود ۲۴۰ × ۶ = ۱٬۴۴۰ تومان.
جالب است: این عدد به ۱٬۵۳۰ تومانِ روش DCF نزدیک است. وقتی دو روشِ مستقل به یک محدوده میرسند، میشود به جواب اعتمادِ بیشتری کرد.
برای مقایسه، سه معیار را کنارِ هم بگذارید: P/E همگروهها، P/E گذشتهٔ خودِ سهم در چند سالِ اخیر، و P/E کلِ بازار که روی صفحهٔ شاخص کل بورس و سایتهای دادهای میبینید.
ارزشگذاری با P/E چه خطاهایی دارد؟
P/E ساده است، ولی همین سادگی خیلیها را گول میزند. این پنج دام را بشناسید:
- سودِ یکباره: شرکت امسال زمینی فروخته و سودش دوبرابر شده. P/E پایین به نظر میرسد، ولی سالِ بعد زمینی برای فروش نیست. همیشه ببینید سود از کجا آمده؛ سود عملیاتی یا غیرعملیاتی.
- اوجِ چرخه: در شرکتهای کامودیتیمحور مثلِ فولاد و پتروشیمی، وقتی قیمتِ جهانی در اوج است، سود بالاست و P/E خیلی پایین. درست همان وقت خطرناکترین زمانِ خرید است، چون سود از اینجا به بعد کم میشود.
- مقایسهٔ سیب با پرتقال: P/E یک بانک را با یک شرکتِ دارویی مقایسه نکنید. هر صنعت سطحِ خودش را دارد.
- افزایش سرمایه: اگر شرکت افزایش سرمایه داده و تعدادِ سهمها بیشتر شده، EPS قدیم را با قیمتِ جدید تقسیم نکنید. EPS تعدیلشده بگیرید.
- سودِ منفی یا نزدیکِ صفر: اینجا P/E اصلاً معنا ندارد. باید سراغِ نسبت P/S یا روشهای دیگر بروید.
پس P/E پایین همیشه به معنای ارزانی نیست. گاهی بازار چیزی میداند که در صورت سود و زیانِ پارسال پیدا نیست.
نسبت P/B، P/S و بقیهٔ ضریبها
P/E تنها ضریب نیست. هر کدام از اینها برای یک موقعیت ساخته شده:
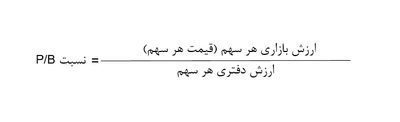
- P/B (قیمت به ارزش دفتری): قیمت تقسیم بر ارزش دفتری هر سهم. ارزش دفتری یعنی داراییها منهای بدهیها، به عددِ دفترِ حسابداری. برای بانکها و بیمهها کاربرد دارد. در ایران حواستان باشد که زمین و کارخانه با قیمتِ سالها پیش در دفتر ثبت شده و تورم ارزش دفتری را بیمعنا میکند. برای همین P/B زیرِ یک در ایران همیشه نشانهٔ ارزانی نیست و بالای سه هم همیشه نشانهٔ گرانی نیست.
- P/S (قیمت به فروش): برای شرکتهایی که هنوز سود نمیدهند یا سودشان موقتاً افت کرده.
- EV/EBITDA: ارزشِ کلِ شرکت (ارزش بازار بهعلاوهٔ خالصِ بدهی) تقسیم بر سودِ پیش از بهره، مالیات و استهلاک. برای مقایسهٔ شرکتهایی که بدهیِ خیلی متفاوت دارند بهتر از P/E است.
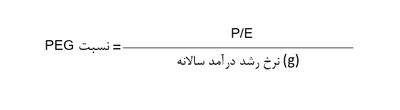
- PEG: P/E تقسیم بر نرخِ رشدِ سود. یعنی سهمی که P/E بالاتری دارد ولی خیلی سریعتر رشد میکند، شاید در واقع گران نباشد.
- بازده سود نقدی (Dividend Yield): سود نقدیِ سالانهٔ هر سهم تقسیم بر قیمت. برای کسی که درآمدِ منظم میخواهد مهم است.
پس ضریب را با شرکت جور کنید، نه شرکت را با ضریبِ موردعلاقهتان.
روش NAV؛ ارزشگذاری هلدینگها و شرکتهای سرمایهگذاری
بعضی شرکتها خودشان چیزی تولید نمیکنند. کارشان این است که سهمِ شرکتهای دیگر را نگه دارند. به اینها هلدینگ یا شرکت سرمایهگذاری میگویند. یک هلدینگ را میشود به قلکی تشبیه کرد که پر از سهم است. برای ارزشگذاریِ قلک، باید ببینیم داخلش چه هست.
روش NAV یا خالص ارزش دارایی همین کار را میکند. همهٔ داراییها را به قیمتِ روز حساب میکنیم، بدهیها را کم میکنیم و جواب را بر تعدادِ سهم تقسیم میکنیم. پس جوابِ پرسشِ «کدام روش ارزشگذاری برای هلدینگها بهتر است؟» روشن است: NAV.
NAV یک هلدینگِ فرضی را حساب کنیم
یک هلدینگِ فرضی با یک میلیارد سهم داریم. عددها مثالاند:
| قلم | مبلغ (میلیارد تومان) | توضیح |
|---|---|---|
| سهمهای بورسی | ۲٬۰۰۰ | به قیمتِ امروزِ تابلو، نه قیمتِ خرید |
| سهمهای غیربورسی | ۵۰۰ | با برآوردِ کارشناسی؛ محتاطانه حساب کنید |
| پول نقد و سایر داراییها | ۳۰۰ | سپردهٔ بانکی، ملک، طلبها |
| منهای بدهیها | ۴۰۰− | وام، سود سهامِ پرداختنشده و… |
| خالص ارزش دارایی | ۲٬۴۰۰ | تقسیم بر یک میلیارد سهم = ۲٬۴۰۰ تومان برای هر سهم |
حالا فرض کنید قیمتِ این هلدینگ روی تابلو ۱٬۷۰۰ تومان است. نسبتِ P/NAV میشود ۱٬۷۰۰ ÷ ۲٬۴۰۰ = حدودِ ۰٫۷۱. یعنی با این فرضها، سهم حدودِ ۲۹٪ زیرِ ارزشِ داراییهایش معامله میشود.
آیا این یعنی سهم حتماً ارزان است؟ نه لزوماً. در بورس تهران هلدینگها معمولاً زیرِ NAV معامله میشوند. دلیلش این است که سهامدار کنترلی روی فروشِ داراییها ندارد، هزینهٔ اداره هست و بخشِ غیربورسی را نمیشود دقیق سنجید. پس P/NAV را با گذشتهٔ خودِ همان هلدینگ و با هلدینگهای مشابه مقایسه کنید، نه با عددِ یک.
اطلاعاتِ پرتفویِ بورسی را شرکتهای سرمایهگذاری هر ماه در سایت کدال منتشر میکنند. با همین گزارشها و قیمتهای روز، NAV را خودتان بهروز میکنید.
NAV برای شرکتهای تولیدی و ارزش جایگزینی
برای یک کارخانه، NAV حسابداری معمولاً کمتر از ارزشِ واقعی است، چون ماشینآلات و زمین با قیمتِ قدیم در دفتر ماندهاند. اینجا بعضی تحلیلگرها از ارزش جایگزینی کمک میگیرند. یعنی میپرسند: اگر امروز بخواهیم همین کارخانه را از صفر بسازیم، چقدر خرج دارد؟
این عدد بیشتر نقشِ کفِ ارزش را دارد تا خودِ ارزش. شرکتی که سودی نمیسازد، هر قدر هم کارخانهٔ گرانی داشته باشد، برای سهامدار پولی نمیسازد.
کدام روش ارزشگذاری برای کدام شرکت؟
تا اینجا سه روش را یاد گرفتیم. این جدول کمک میکند برای هر شرکت روشِ اصلی و روشِ کمکی را انتخاب کنید:
| نوع شرکت | روش اصلی | روش کمکی | نکتهٔ مهم |
|---|---|---|---|
| تولیدیِ باثبات (غذایی، دارویی) | DCF | P/E با همگروهها | قیمتگذاریِ دستوری را در پیشبینیِ فروش ببینید |
| کامودیتیمحور (فولاد، پتروشیمی، مس) | DCF با چند سناریوی قیمتِ جهانی و دلار | EV/EBITDA | به P/E سالِ اوج اعتماد نکنید |
| هلدینگ و شرکت سرمایهگذاری | NAV | P/NAV تاریخی | بخشِ غیربورسی را محتاطانه حساب کنید |
| بانک و بیمه | P/B | P/E | کیفیتِ داراییها و مطالباتِ معوق مهم است |
| شرکت زیانده یا تازهکار | P/S | DCF بلندمدت | ریسک بالاست؛ حاشیهٔ امنیتِ بیشتری بخواهید |
| شرکتهای پرسود و تقسیمکننده | مدل گوردون | بازده سود نقدی | پایداریِ سود را در چند سالِ گذشته ببینید |
پس اولین قدم در ارزشگذاری، شناختنِ خودِ شرکت است. فرمول قدمِ دوم است.
نحوه ارزش گذاری سهام شرکت در ۷ قدم
اگر بخواهم کلِ کار را در یک فهرست خلاصه کنم، این میشود:
- شرکت را بشناسید. چه میفروشد، به چه کسی، رقیبانش کیست و قیمتِ محصولش را چه کسی تعیین میکند. این همان بخشِ کیفیِ تحلیل بنیادی است.
- صورتهای مالی را جمع کنید. صورتهای مالیِ حسابرسیشدهٔ چند سال، گزارشهای ماهانهٔ فعالیت و صورتهای میاندورهای را از کدال بردارید.
- پیشبینی سود و جریان نقدی را بنویسید. فروش، بهای تمامشده، هزینهها و سرمایهگذاریها را برای چند سال تخمین بزنید. فرضهایتان را بنویسید تا بعداً بدانید کجا اشتباه کردید.
- نرخ تنزیل را تعیین کنید. از بازده اخزا شروع کنید و صرف ریسک را اضافه کنید.
- دستکم با دو روش ارزش بگیرید. مثلاً DCF و P/E، یا NAV و P/NAV.
- سه سناریو بسازید. بدبینانه، معمولی و خوشبینانه. ارزش را به شکلِ یک بازه بنویسید.
- حاشیهٔ امنیت بخواهید. فقط وقتی قیمت بهاندازهٔ کافی پایینتر از ارزش است، آن را فرصت بدانید.
حاشیه امنیت؛ کمربندِ ایمنیِ ارزشگذاری
حاشیه امنیت یعنی فاصلهٔ قیمتِ خرید تا ارزشی که حساب کردهاید. بنجامین گراهام، استادِ وارن بافت، این فکر را مشهور کرد. منطقش ساده است: چون ارزشگذاری همیشه خطا دارد، باید آنقدر ارزان بخرید که اگر اشتباه کرده بودید هم ضرر نکنید.
در مثالِ ما ارزش حدودِ ۱٬۵۰۰ تومان و قیمت ۱٬۱۰۰ تومان بود. حاشیه امنیت میشود ۴۰۰ تقسیم بر ۱٬۵۰۰، یعنی حدودِ ۲۷٪. خیلی از سرمایهگذارانِ ارزشی دستکم ۲۰ تا ۳۰ درصد حاشیه میخواهند. هر چه شرکت ناشناختهتر و پرریسکتر باشد، این عدد را بیشتر کنید. این فکر پایهٔ سرمایهگذاری ارزشی است.
پس حاشیه امنیت جای خطاهای شما را پر میکند. بی آن، کوچکترین اشتباه در پیشبینی، سودِ شما را به ضرر تبدیل میکند.
اشتباههای رایج در ارزشگذاری سهام
این اشتباهها را در کارِ تازهکارها زیاد میبینم. بعضیهایش را حرفهایها هم میکنند:
- عاشقِ عددِ خودشان میشوند. بعد از ساعتها کار روی اکسل، آدم دلش نمیخواهد قبول کند ارزش کمتر از چیزی است که فکر میکرد. اگر خبرِ تازهای آمد، عدد را بهروز کنید.
- رشدِ پارسال را تا ابد ادامه میدهند. شرکتی که پارسال ۸۰٪ رشد کرده، ده سال پشتِ سرِ هم ۸۰٪ رشد نمیکند.
- نرخِ دلار و قیمتِ دستوری را فراموش میکنند. در ایران سودِ خیلی از شرکتها به نرخِ ارزِ فروش یا خریدِ مواد اولیه و به قیمتگذاریِ دولتی وابسته است.
- بدهی را نمیبینند. دو شرکت با سودِ برابر، اگر یکی بدهیِ سنگین داشته باشد، ارزشِ برابر ندارند.
- به تحلیلِ دیگران بسنده میکنند. عددِ «ارزش ذاتی» که در یک کانال دیدهاید، فرضهایش را نمیدانید. خودتان دستکم یکبار حساب کنید.
- ارزش را با زمان قاطی میکنند. سهمِ ارزان ممکن است ماهها ارزان بماند. ارزشگذاری میگوید چه بخرید، نه اینکه فردا قیمت بالا میرود.
چکلیستِ پیش از اعتماد به عددِ ارزشگذاری
پیش از اینکه به عددی که حساب کردهاید تکیه کنید، این پرسشها را از خودتان بپرسید:
- سودِ امسال از فعالیتِ اصلیِ شرکت آمده یا از فروشِ دارایی و درآمدِ یکباره؟
- جریان نقدی با سود همجهت است، یا شرکت سود نشان میدهد ولی پولی در صندوقش نمیماند؟
- نرخ تنزیل و پیشبینیها هر دو با تورماند یا هر دو بی تورم؟
- نرخ رشدِ بلندمدت کمتر از نرخ تنزیل است؟
- دستکم دو روشِ مستقل جوابِ نزدیک به هم دادهاند؟
- سه سناریو ساختهاید و بدبینانهترین حالت را هم تحمل میکنید؟
- حاشیهٔ امنیتِ کافی دارید؟
من در دورهٔ آموزشی تحلیل بنیادی ارزشگذاری و پیشبینیِ سود را با اکسل قدمبهقدم کار کردهام و یک فایلِ اکسلِ آماده هم برای تمرین هست. اگر میخواهید این کار را عمیقتر یاد بگیرید، از آنجا شروع کنید.
سوالات متداول
ارزش گذاری سهام چیست؟
ارزشگذاری سهام یعنی برآوردِ ارزشِ واقعیِ یک سهم بر پایهٔ سود، جریان نقدی و داراییهای شرکت، جدا از قیمتِ روزِ تابلو. اگر قیمت خیلی پایینتر از این ارزش باشد سهم ارزان است و اگر بالاتر باشد گران.
سادهترین روش ارزشگذاری سهم برای مبتدی چیست؟
ارزشگذاری نسبی با نسبت P/E. سود هر سهم را در P/E میانگینِ شرکتهای همگروه ضرب کنید تا ارزشِ تقریبی به دست بیاید. فقط مطمئن شوید سود تکراری است و شرکتها واقعاً شبیهاند.
کدام روش ارزشگذاری برای هلدینگها بهتر است؟
روش NAV یا خالص ارزش دارایی. سهمهای بورسی را به قیمت روز، سهمهای غیربورسی را محتاطانه و بقیهٔ داراییها را جمع میزنید، بدهیها را کم میکنید و بر تعداد سهم تقسیم میکنید. بعد P/NAV را با گذشتهٔ همان هلدینگ مقایسه کنید.
نرخ تنزیل را در ایران چطور انتخاب کنیم؟
از بازده تا سررسید اوراق خزانه اسلامی (اخزا) بهعنوان نرخ بدون ریسک شروع کنید، که در شهریور ۱۴۰۵ حدود ۴۱ درصد بود، و چند واحد درصد صرف ریسک بر اساس بتای سهم رویش بگذارید. پیشبینی جریان نقدی هم باید با همان تورم باشد.
ارزشگذاری با P/E چه خطاهایی دارد؟
مهمترین خطاها سود یکباره و غیرعملیاتی، P/E پایینِ شرکتهای کامودیتی در اوج چرخه، مقایسهٔ صنعتهای متفاوت، فراموش کردن افزایش سرمایه و استفاده از P/E برای شرکت زیانده است. P/E پایین همیشه به معنای ارزانی نیست.
مدل DCF چیست؟
مدل DCF یا جریان نقدی تنزیلشده، پولِ نقدی را که شرکت در سالهای آینده میسازد پیشبینی میکند و با یک نرخ تنزیل به ارزشِ امروز برمیگرداند. جمع این عددها، تقسیم بر تعداد سهم، ارزش ذاتی هر سهم است.
فرق ارزشگذاری مطلق و نسبی چیست؟
ارزشگذاری مطلق مثل DCF و مدل گوردون، ارزش را فقط از سود و جریان نقدیِ خودِ شرکت حساب میکند. ارزشگذاری نسبی سهم را با قیمتِ شرکتهای مشابه میسنجد. اولی دقیقتر ولی حساس به فرضهاست و دومی سریعتر ولی وابسته به قیمت بازار.
حاشیه امنیت در ارزشگذاری سهام یعنی چه؟
حاشیه امنیت فاصلهٔ قیمت خرید تا ارزشِ محاسبهشده است. چون ارزشگذاری همیشه خطا دارد، بسیاری از سرمایهگذاران فقط وقتی میخرند که قیمت دستکم ۲۰ تا ۳۰ درصد زیر ارزش باشد. هر چه ریسک شرکت بیشتر، حاشیهٔ بیشتر.
جمعبندی
ارزشگذاری سهام یعنی پیش از خرید بپرسیم «این سهم چقدر میارزد؟»، نه فقط «قیمتش چند است؟». DCF آینده را به امروز میآورد، ارزشگذاری نسبی سهم را با همگروهها میسنجد و NAV داراییها را میشمارد. هیچکدام بهتنهایی کافی نیست.
پس دفعهٔ بعد که خواستید سهمی بخرید، دستکم این سه کار را بکنید: با دو روش ارزش را حساب کنید، جواب را به شکلِ یک بازه بنویسید و فقط با حاشیهٔ امنیتِ کافی بخرید. تصمیمِ نهایی با خودتان است.