
شرکت ونگارد کیست؟ جان بوگل و انقلاب صندوقهای شاخصی
فهرست مطالب۱۲ بخش
- ونگارد چه شرکتی است؟ معرفیِ کوتاه
- جان بوگل کیست و چرا ونگارد را ساخت؟
- «حماقتِ بوگل»: اولین صندوقِ شاخصی برای مردمِ عادی
- ساختارِ مالکیتِ ونگارد: شرکتی که صاحبش مشتریهاست
- چرا کارمزدِ پایین اینقدر مهم است؟ یک مثالِ عددی
- صندوقِ VOO و ETFهای ونگارد
- تفاوت ونگارد و بلکراک چیست؟
- آیا ونگارد و بلکراک «صاحبِ دنیا» هستند؟
- سرمایهگذاریِ منفعل یعنی چه؟
- شرطِ وارن بافت و توصیهاش به همسرش
- درسِ ونگارد برای سرمایهگذارِ ایرانی چیست؟
- نکتههای شناختهشده و نقدهای وارد بر ونگارد
- سوالات متداول
- جمعبندی
شرکت ونگارد (Vanguard) یک شرکتِ آمریکاییِ مدیریتِ سرمایه است که جان بوگل در سال ۱۹۷۵ ساخت. کارش صندوقهای سرمایهگذاری است، بهخصوص صندوقهای شاخصی، یعنی صندوقهایی که بهجای انتخابِ سهم، کلِ بازار را میخرند. ونگارد حدودِ ۱۲ تریلیون دلار پولِ مردم را اداره میکند و صاحبِ آن، خودِ مشتریهایش هستند.
شاید بپرسید یک شرکتِ آمریکایی چه ربطی به ما دارد. ربطش در یک ایدهٔ ساده است که دنیای سرمایهگذاری را عوض کرد: «لازم نیست از بازار جلو بزنید؛ کافی است با کمترین هزینه همراهِ بازار بمانید.» بیایید قدمبهقدم ببینیم این ایده از کجا آمد و چه درسی برای سرمایهگذارِ ایرانی دارد.
ونگارد چه شرکتی است؟ معرفیِ کوتاه
ونگارد را میشود یک «صندوقساز» دانست. پولِ میلیونها نفر را جمع میکند و در سهام و اوراقِ قرضه میگذارد. هر کس به اندازهٔ پولش سهمی از صندوق دارد. اگر با خودِ صندوق آشنا نیستید، اول مقالهٔ صندوق سرمایهگذاری چیست را ببینید.
جدولِ زیر شناسنامهٔ کوتاهِ ونگارد است.
| مشخصه | توضیح |
|---|---|
| نامِ کامل | The Vanguard Group |
| سالِ تأسیس | ۱۹۷۵ میلادی (حدودِ ۱۳۵۴) |
| بنیانگذار | جان بوگل (John C. Bogle)، معروف به «جک بوگل» |
| دفترِ مرکزی | شهرِ مالورن، ایالتِ پنسیلوانیا، آمریکا |
| دارایی تحتِ مدیریت | حدودِ ۱۲ تریلیون دلار (پایانِ ۲۰۲۵) |
| تعدادِ سرمایهگذار | بیش از ۵۰ میلیون نفر |
| صاحبِ شرکت | صندوقهای خودِ ونگارد، یعنی در نهایت سرمایهگذارانِ همان صندوقها |
| مدیرعاملِ فعلی | سلیم رامجی (از تیرِ ۱۴۰۳) |
| معروفترین محصول | صندوقهای شاخصیِ کمهزینه، مثلِ VOO |
۱۲ تریلیون دلار عددی است که در ذهن نمیگنجد. برای حسکردنش این را بدانید: این پول چند برابرِ کلِ تولیدِ سالانهٔ بیشترِ کشورهای دنیاست. پس ونگارد یکی از دو مدیرِ پولِ بزرگِ جهان است؛ اولی بلکراک است که پایینتر مقایسهشان میکنیم.
جان بوگل کیست و چرا ونگارد را ساخت؟
جان بوگل در سال ۱۹۲۹ به دنیا آمد، همان سالی که بورسِ آمریکا سقوطِ بزرگش را داشت. خانوادهاش در بحرانِ اقتصادیِ بعد از آن فقیر شد. بوگل با بورسیه درس خواند و در دانشگاهِ پرینستون پایاننامهاش را دربارهٔ صندوقهای سرمایهگذاری نوشت.
بعد سالها در یک شرکتِ صندوقداری به نامِ ولینگتون کار کرد و به مدیریتِ آن رسید. در دههٔ ۱۹۷۰ یک ادغامِ ناموفق باعث شد او را کنار بگذارند. بوگل بهجای خداحافظی، شرکتِ تازهای ساخت تا کارهای اداریِ صندوقها را انجام دهد. اسمش را از کشتیِ جنگیِ دریاسالار نلسون گذاشت: HMS Vanguard.
بوگل یک حرفِ ساده داشت که آن روز کسی جدی نمیگرفت. میگفت بیشترِ مدیرانِ صندوق، بعد از کمِ کارمزدشان، نمیتوانند از میانگینِ بازار جلو بزنند. پس چرا مردم پولِ زیادی به آنها بدهند؟
«دنبالِ سوزن در انبارِ کاه نگردید. کلِ انبارِ کاه را بخرید.» (جان بوگل)
بوگل در دیماهِ ۱۳۹۷ (ژانویهٔ ۲۰۱۹) در ۸۹ سالگی درگذشت. وارن بافت دربارهٔ او نوشته بود اگر قرار است برای کسی که بیشترین خدمت را به سرمایهگذارانِ معمولیِ آمریکا کرده مجسمه بسازند، آن آدم جک بوگل است.
«حماقتِ بوگل»: اولین صندوقِ شاخصی برای مردمِ عادی
صندوقِ شاخصی یعنی صندوقی که سهم انتخاب نمیکند. فقط سهمهای یک شاخص را به همان نسبت میخرد. شاخص هم یعنی میانگینِ قیمتِ گروهی از سهمها؛ مثلِ شاخص S&P 500 که حالِ ۵۰۰ شرکتِ بزرگِ آمریکا را نشان میدهد.
یک تشبیهِ ساده: فرض کنید میخواهید از بازارِ میوه خرید کنید. یک راه این است که دنبالِ بهترین میوهفروش بگردید و پولِ مشاوره هم بدهید. راهِ دیگر این است که از همهٔ غرفهها کمی بخرید. سبدتان دقیقاً «میانگینِ بازار» میشود؛ نه بهترین، نه بدترین. صندوقِ شاخصی همین سبد است.
ونگارد در ۹ شهریورِ ۱۳۵۵ (۳۱ اوتِ ۱۹۷۶) اولین صندوقِ شاخصی را برای مردمِ عادی راه انداخت. هدف جمعکردنِ ۱۵۰ میلیون دلار بود؛ ولی فقط حدودِ ۱۱ میلیون دلار جمع شد. یعنی بیش از ۹۰٪ کمتر از هدف. بانکهایی که پذیرهنویسی را انجام داده بودند پیشنهاد کردند پول را پس بدهند و صندوق را ببندند. بوگل قبول نکرد.
رقیبها اسمش را گذاشتند «حماقتِ بوگل» (Bogle's Folly). بعضی گفتند این کار «غیرآمریکایی» است، چون آدم باید برای بهترینبودن تلاش کند، نه برای میانگینبودن. همان صندوقِ کوچک امروز «صندوقِ شاخصیِ ۵۰۰ ونگارد» است و صدها میلیارد دلار دارایی دارد.
پس آن چیزی که روزِ اول مسخره شد، بعد از ۵۰ سال به یکی از پذیرفتهترین روشهای پسانداز در دنیا تبدیل شد.
ساختارِ مالکیتِ ونگارد: شرکتی که صاحبش مشتریهاست
این مهمترین تفاوتِ ونگارد با بقیه است و کمتر کسی آن را ساده توضیح میدهد. در یک شرکتِ معمولیِ صندوقداری، دو گروه با هم فرق دارند: سهامدارانِ شرکت، که دنبالِ سودِ بیشترند، و مشتریها، که کارمزد میدهند. هر چه کارمزد بالاتر باشد، سهامدار راضیتر است.
بوگل این دو گروه را یکی کرد. در ونگارد، سرمایهگذاران صاحبِ صندوقها هستند و صندوقها صاحبِ شرکتِ ونگارد. شرکت سهامدارِ بیرونی ندارد که سود بخواهد. برای همین هر صرفهجویی را به شکلِ کارمزدِ کمتر به مشتری برمیگرداند.
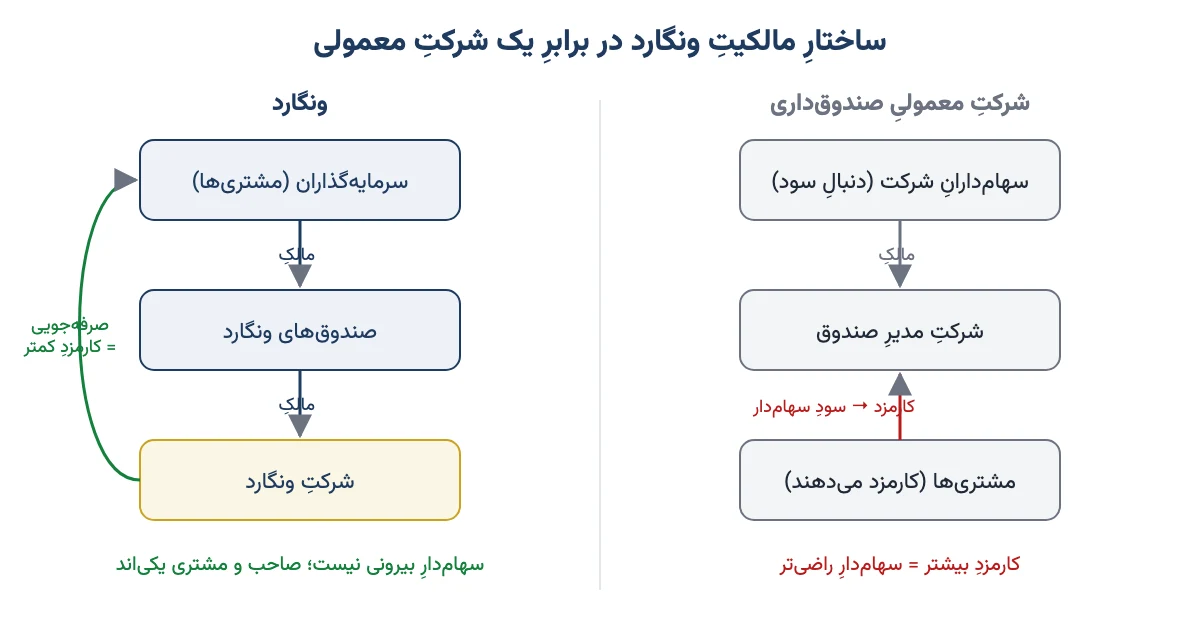
تشبیهش مثلِ تعاونیِ مصرفِ محل است. صاحبِ فروشگاه خودِ اعضا هستند. فروشگاه لازم نیست سودِ کلانی برای یک مالکِ بیرونی بسازد؛ پس میتواند جنس را نزدیک به قیمتِ تمامشده بفروشد. ونگارد همین کار را با «خدمتِ مدیریتِ پول» میکند.
یک نتیجهٔ مهم هم دارد: سهامِ ونگارد در بورس معامله نمیشود. اگر کسی گفت «سهمِ ونگارد بخرید»، بدانید چنین سهمی وجود ندارد. آنچه میشود خرید، واحدِ صندوقهای ونگارد است، نه خودِ شرکت.
چرا کارمزدِ پایین اینقدر مهم است؟ یک مثالِ عددی
کارمزد یا «نسبتِ هزینه» یعنی درصدی که صندوق هر سال از داراییتان برای ادارهاش برمیدارد. عددش کوچک به نظر میرسد؛ ۱٪ یا ۲٪. ولی این عدد هر سال تکرار میشود و اثرش مثلِ بهرهٔ مرکب روی هم جمع میشود.
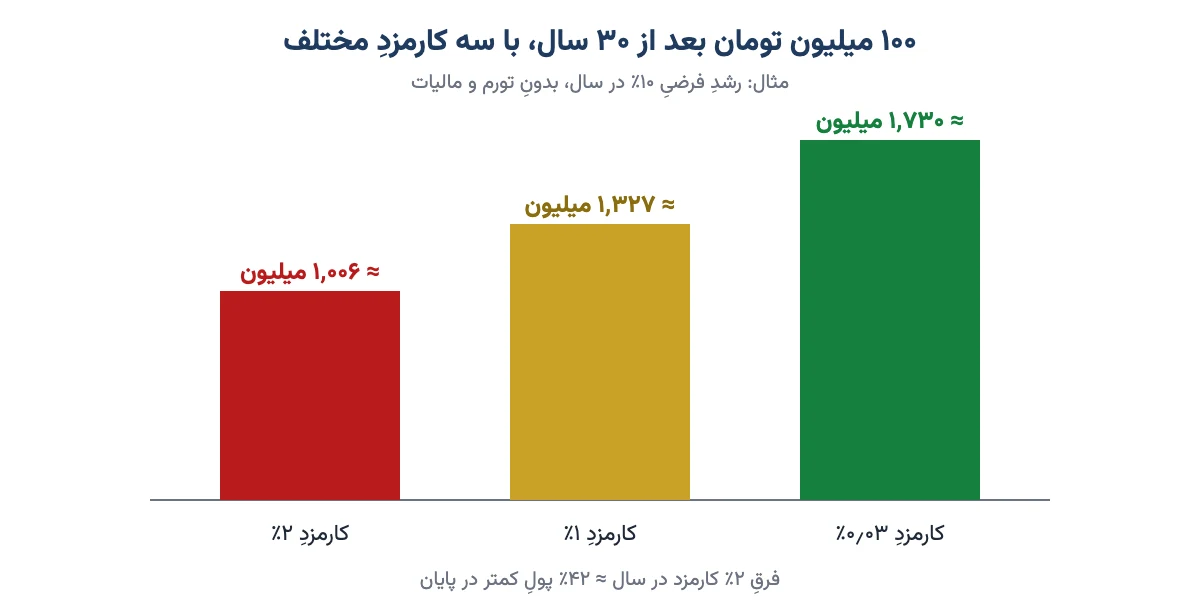
بیایید با هم حساب کنیم. این فقط مثال است و تورم و مالیات را کنار گذاشتهایم. فرض کنید ۱۰۰ میلیون تومان در صندوقی میگذارید که سالی ۱۰٪ رشد میکند و ۳۰ سال به آن دست نمیزنید.
| کارمزدِ سالانه | بازدهِ خالصِ شما | پولِ شما بعد از ۳۰ سال | چقدر کمتر از حالتِ ارزان |
|---|---|---|---|
| ۰٫۰۳٪ (مثلِ صندوقِ شاخصیِ ارزانِ ونگارد) | حدودِ ۹٫۹۷٪ | حدودِ ۱٬۷۳۰ میلیون تومان | — |
| ۱٪ | ۹٪ | حدودِ ۱٬۳۲۷ میلیون تومان | حدودِ ۴۰۰ میلیون |
| ۲٪ | ۸٪ | حدودِ ۱٬۰۰۶ میلیون تومان | حدودِ ۷۲۵ میلیون |
نگاه کنید چه شد. فرقِ ۲٪ کارمزد در ظاهر ناچیز است. ولی در پایان، حدودِ ۴۲٪ از پولی را که میتوانستید داشته باشید از دست دادهاید. یعنی از هر ۱۰ تومانِ آیندهٔ خودتان، بیش از ۴ تومانش به جیبِ مدیرِ صندوق رفته است.
بوگل این را «ستمِ هزینههای مرکب» مینامید. حرفش این بود: بازدهِ بازار دستِ شما نیست، ولی هزینه دستِ شماست. پس اولین سؤالی که پیش از خریدِ هر صندوقی باید بپرسید این است: «سالی چند درصد کارمزد برمیدارد؟»
صندوقِ VOO و ETFهای ونگارد
ونگارد اول صندوقهایی داشت که مستقیم از خودِ شرکت خریده میشدند. بعدها به سراغِ صندوقهای قابل معامله در بورس (ETF) رفت. ETF یعنی صندوقی که واحدهایش مثلِ سهم، در ساعتِ بازار، خرید و فروش میشود.
معروفترینِ آنها VOO است؛ صندوقی که شاخصِ S&P 500 را دنبال میکند. سالی فقط ۰٫۰۳٪ کارمزد میگیرد؛ یعنی برای هر ۱۰ هزار دلار، سالی ۳ دلار. این صندوق در خردادِ ۱۴۰۵ (ژوئنِ ۲۰۲۶) اولین ETFِ دنیا شد که داراییاش از هزار میلیارد دلار گذشت.
جدولِ زیر چند صندوقِ شناختهشدهٔ ونگارد را نشان میدهد. هدف آشنایی با منطقِ آنهاست، نه توصیهٔ خرید.
| نماد | چه چیزی را دنبال میکند | به زبانِ ساده |
|---|---|---|
| VOO | شاخصِ S&P 500 | ۵۰۰ شرکتِ بزرگِ آمریکا در یک سبد |
| VTI | کلِ بازارِ سهامِ آمریکا | هزاران شرکتِ بزرگ و کوچکِ آمریکایی |
| VXUS | سهامِ بیرون از آمریکا | شرکتهای اروپا، آسیا و بازارهای نوظهور |
| BND | بازارِ اوراقِ قرضهٔ آمریکا | وامدادن به دولت و شرکتها؛ آرامتر از سهام |
منطقِ همهٔ اینها یکی است: یک سبدِ بزرگ و متنوع، با کمترین کارمزد، برای نگهداشتنِ طولانی. پس ونگارد محصولِ هیجانانگیز نمیفروشد؛ «حوصله» میفروشد.
تفاوت ونگارد و بلکراک چیست؟
بلکراک (BlackRock) بزرگترین مدیرِ پولِ دنیاست و ونگارد دومی است. هر دو صندوقِ شاخصی و ETF دارند و کارمزدشان هم پایین است. ولی ساختارشان فرقِ اساسی دارد.
جدولِ زیر این دو را کنارِ هم میگذارد.
| ویژگی | ونگارد | بلکراک |
|---|---|---|
| سالِ تأسیس | ۱۹۷۵ | ۱۹۸۸ |
| بنیانگذارِ شناختهشده | جان بوگل | لری فینک و همکارانش |
| صاحبِ شرکت | صندوقها و در نهایت مشتریها | سهامدارانِ عمومی؛ سهمش در بورسِ نیویورک معامله میشود |
| دارایی تحتِ مدیریت (پایانِ ۲۰۲۵) | حدودِ ۱۲ تریلیون دلار | بیش از ۱۴ تریلیون دلار |
| برندِ ETF | ونگارد | iShares |
| تمرکزِ اصلی | سرمایهگذاریِ منفعل و بلندمدت برای مردمِ عادی | طیفِ گسترده: شاخصی، فعال، نهادی، فناوریِ مدیریتِ ریسک |
خلاصهاش این است: بلکراک یک شرکتِ سودده برای سهامدارانش است که اتفاقاً محصولِ ارزان هم میفروشد. ونگارد شرکتی است که سهامدارِ بیرونی ندارد و ارزانی جزوِ ساختارش است. هر دو مدل جواب دادهاند؛ ولی انگیزهشان فرق دارد.
آیا ونگارد و بلکراک «صاحبِ دنیا» هستند؟
این حرف را زیاد در شبکههای اجتماعی میشنوید، چون نامِ این دو در فهرستِ بزرگترین سهامدارانِ بیشترِ شرکتهای آمریکایی هست. ولی این سهمها مالِ خودِ ونگارد نیست. مالِ میلیونها نفری است که در صندوقهایش پول گذاشتهاند؛ معلم، پرستار، بازنشسته.
با این حال نگرانیِ واقعی هم هست: چند شرکت حقِ رأیِ بخشِ بزرگی از سهام را در دست دارند. ونگارد برای همین برنامهای راه انداخته که سرمایهگذاران بتوانند خودشان دربارهٔ نحوهٔ رأیدادنِ سهمهایشان انتخاب کنند. پس حرفِ منصفانه این است: «قدرتِ رأیِ زیاد دارند، ولی صاحبِ پول نیستند.»
سرمایهگذاریِ منفعل یعنی چه؟
سرمایهگذاریِ منفعل یعنی نمیخواهید از بازار جلو بزنید. فقط کلِ بازار را میخرید، کارمزدِ کم میدهید و سالها صبر میکنید. در برابرش، سرمایهگذاریِ فعال است: مدیر یا خودِ شما سهم انتخاب میکنید، زیاد خرید و فروش میکنید و امیدوارید بهتر از میانگین شوید.
جدولِ زیر این دو روش را مقایسه میکند.
| موضوع | منفعل (شاخصی) | فعال (انتخابِ سهم) |
|---|---|---|
| هدف | همپای بازار ماندن | جلوزدن از بازار |
| کارمزد | بسیار کم | معمولاً چند برابر |
| وقتی که لازم دارد | کم؛ گاهی یک نگاه | زیاد؛ تحلیل و پیگیریِ مداوم |
| ریسکِ عقبماندن از بازار | تقریباً صفر (به اندازهٔ کارمزد) | زیاد |
| شانسِ بهتر از بازار شدن | ندارد | دارد، ولی برای اقلیتی کوچک و نه همیشه |
منصفانه بگویم: روشِ فعال هم طرفدارانِ منطقی دارد. در بازارهای کمعمقتر، مدیرِ خوب گاهی واقعاً فرق میسازد. ولی آمارِ دههها در آمریکا نشان داده که بیشترِ صندوقهای فعال در بلندمدت از شاخصِ خودشان عقب میمانند. تصمیمِ نهایی با خودتان است.
شرطِ وارن بافت و توصیهاش به همسرش
وارن بافت، که خودش یکی از موفقترین انتخابگرانِ سهم است، طرفدارِ همین ایدهٔ بوگل بود. در سال ۲۰۰۸ با یک شرکتِ مدیریتِ صندوقِ پوشش ریسک شرطی دهساله بست. بافت روی یک صندوقِ شاخصیِ ساده (صندوقِ ۵۰۰ ونگارد) شرط بست و رقیب روی سبدی از صندوقهای گران و فعال. در پایانِ ده سال، بافت با فاصلهٔ زیاد برد.
بافت در نامهٔ سالانهٔ ۲۰۱۳ هم نوشت به امینِ ارثِ همسرش سفارش کرده ۹۰٪ پول را در یک صندوقِ بسیار کمهزینهٔ S&P 500 بگذارد (و نامِ صندوقِ ونگارد را آورد) و ۱۰٪ را در اوراقِ کوتاهمدتِ دولتی. پس ثروتمندترین سرمایهگذارانِ دنیا هم برای خانوادهشان سراغِ همین راهِ ساده رفتهاند.
درسِ ونگارد برای سرمایهگذارِ ایرانی چیست؟
برای ما در ایران، ارزشِ داستانِ ونگارد در درسش است، نه در نمادهایش. شرایطِ ما فرق دارد: تورمِ بالا، نوسانِ دلار و بازاری که چند شرکتِ بزرگ رویش اثرِ زیادی دارند. ولی اصلهای بوگل همهجا کار میکنند. این چکلیست را پیش از هر سرمایهگذاری مرور کنید:
- کارمزد را بپرسید. هر صندوقی که میخرید، کارمزدِ سالانهٔ مدیر و هزینههای دیگرش را در امیدنامه یا سایتِ صندوق ببینید و چند صندوقِ همنوع را مقایسه کنید.
- کمتر خرید و فروش کنید. هر معامله کارمزد دارد. خرید و فروشِ هر روزه، همان «هزینهٔ مرکب» است در شکلِ دیگر.
- همهٔ تخممرغها را در یک سبد نگذارید. بهجای یک یا دو سهم، سبدی متنوع داشته باشید. مقالهٔ پرتفوی یا سبد سرمایهگذاری این را قدمبهقدم توضیح میدهد.
- اگر وقت یا دانشِ تحلیل ندارید، صندوق بخرید. صندوقهای سرمایهگذاری در سهام و صندوقهای شاخصیِ بورسِ تهران نزدیکترین چیز به ایدهٔ بوگل در بازارِ ما هستند.
- افقِ بلند داشته باشید. ایدهٔ ونگارد برای پولی است که سالها به آن نیاز ندارید، نه برای قسطِ ماهِ بعد.
- از «بهترین سهمِ امروز» فاصله بگیرید. هر کس قولِ جلوزدن از بازار را داد، بپرسید چقدر کارمزد میگیرد و سابقهٔ چندسالهاش چیست.
دو تفاوتِ مهم را هم فراموش نکنید. اول اینکه در بورسِ تهران تعدادِ صندوقهای شاخصی کم است و همه دقیقاً شاخص را دنبال نمیکنند. صندوقهای ETF دولتی مثلِ دارا یکم هم با اینکه ETF هستند، صندوقِ شاخصی نیستند؛ فقط سهمِ چند شرکتِ مشخص را دارند.
دوم اینکه شاخص کل بورس به تومان است. در تورمِ بالا، رشدِ شاخص به تومان لزوماً یعنی رشدِ واقعیِ دارایی نیست. پس بازدهِ هر سرمایهگذاری را کنارِ تورم و قیمت دلار بسنجید، نه بهتنهایی.
نکتههای شناختهشده و نقدهای وارد بر ونگارد
داستانِ ونگارد فقط تعریف نیست. چند نقدِ جدی هم بر آن وارد است و آدمِ منصف باید آنها را هم بداند.
- تمرکزِ قدرت: همانطور که گفتیم، چند شرکتِ بزرگ حقِ رأیِ بخشِ مهمی از شرکتهای آمریکا را دارند. خودِ بوگل هم پیش از مرگش دربارهٔ این خطر هشدار داده بود.
- شاخص هم ضرر میکند: صندوقِ شاخصی جلوی سقوطِ بازار را نمیگیرد. وقتی کلِ بازار میریزد، صندوقِ شاخصی هم همراهش میریزد.
- خدماتِ مشتری: بعضی مشتریها از کندیِ سامانهها و پشتیبانیِ ونگارد گلایه کردهاند؛ هزینهٔ کم گاهی یعنی خدماتِ سادهتر.
- تغییرِ مدیریت: مدیرعاملِ فعلی، سلیم رامجی، اولین مدیرعاملی است که از بیرونِ ونگارد آمده و پیشتر در بلکراک کار میکرد. بعضی نگرانند فرهنگِ قدیمیِ شرکت عوض شود.
پس ونگارد بیعیب نیست. ولی ایدهٔ اصلیاش، یعنی «کمهزینه، متنوع، بلندمدت»، بعد از ۵۰ سال هنوز سرِ پاست.
سوالات متداول
ونگارد چه شرکتی است؟
ونگارد یک شرکتِ آمریکاییِ مدیریتِ سرمایه است که جان بوگل در سال ۱۹۷۵ ساخت. صندوقهای سرمایهگذاری، بهخصوص صندوقهای شاخصی و ETFهای کمهزینه، میسازد و حدودِ ۱۲ تریلیون دلار پولِ بیش از ۵۰ میلیون نفر را اداره میکند.
جان بوگل چه نقشی در صندوقهای شاخصی داشت؟
بوگل در سال ۱۹۷۶ اولین صندوقِ شاخصی را برای مردمِ عادی راه انداخت. اول مسخرهاش کردند و اسمش را «حماقتِ بوگل» گذاشتند، ولی ایدهاش یعنی خریدِ کلِ بازار با کمترین کارمزد، امروز یکی از رایجترین روشهای پسانداز در دنیاست.
تفاوت ونگارد و بلکراک چیست؟
بلکراک بزرگترین مدیرِ پولِ دنیاست و سهمش در بورسِ نیویورک معامله میشود؛ یعنی صاحبانش سهامدارانِ عمومیاند. ونگارد دومی است و سهامدارِ بیرونی ندارد؛ صاحبش صندوقهای خودش و در نهایت مشتریهایش هستند، برای همین هدفش پایین نگهداشتنِ هزینه است.
صاحب شرکت ونگارد کیست؟
ونگارد صاحبِ بیرونی ندارد. صندوقهای ونگارد مالکِ شرکت هستند و سرمایهگذاران مالکِ صندوقها. پس در عمل، میلیونها نفری که در صندوقهایش پول گذاشتهاند صاحبِ شرکتاند و شرکت سود را به شکلِ کارمزدِ کمتر به آنها برمیگرداند.
آیا میشود سهام ونگارد را خرید؟
نه. خودِ شرکتِ ونگارد در بورس عرضه نشده و سهمی برای خرید ندارد. آنچه معامله میشود واحدهای صندوقها و ETFهای ونگارد است، مثلِ صندوقی که شاخصِ S&P 500 را دنبال میکند، نه سهمِ خودِ شرکت.
صندوق VOO چیست؟
VOO صندوقِ قابل معاملهٔ ونگارد است که شاخصِ S&P 500، یعنی ۵۰۰ شرکتِ بزرگِ آمریکا، را دنبال میکند. کارمزدِ سالانهاش ۰٫۰۳ درصد است و در خردادِ ۱۴۰۵ اولین ETFِ دنیا شد که داراییاش از هزار میلیارد دلار گذشت.
صندوق شاخصی چیست؟
صندوقِ شاخصی صندوقی است که سهم انتخاب نمیکند و فقط سهمهای یک شاخص را به همان نسبت میخرد. هدفش جلوزدن از بازار نیست؛ میخواهد با کمترین هزینه همپای بازار بماند. برای همین کارمزدش از صندوقهای فعال بسیار کمتر است.
درس ونگارد برای سرمایهگذار ایرانی چیست؟
درسِ اصلی این است: کارمزد را جدی بگیرید، کم معامله کنید، سبدتان را متنوع کنید و افقِ بلند داشته باشید. در بورسِ تهران هم صندوقهای سهامی و شاخصی هست؛ فقط بازده را همیشه کنارِ تورم و قیمتِ دلار بسنجید.
جمعبندی
شرکت ونگارد نشان داد که برای سرمایهگذاریِ موفق لازم نیست نابغه باشید. جان بوگل با یک صندوقِ کوچک و مسخرهشده شروع کرد و ثابت کرد هزینهٔ کم و صبرِ زیاد، در بلندمدت از بیشترِ «انتخابهای هوشمندانه» جلو میزند.
پس دفعهٔ بعد که خواستید پولی را در صندوقی بگذارید، قبل از هر چیز سه سؤال بپرسید: «کارمزدش سالی چند درصد است؟»، «چقدر متنوع است؟» و «چند سال میتوانم به این پول دست نزنم؟» اگر جوابِ این سه روشن بود، نیمی از راهِ بوگل را رفتهاید.