
دارا یکم و پالایش یکم: صندوقهای ETF دولتی چیست و چطور معامله میشوند؟

فهرست مطالب۱۳ بخش
- صندوق ETF دولتی چیست؟ به زبانِ ساده
- صندوقهای ETF دولتی کداماند؟
- دارا یکم چیست؟ معرفی صندوق واسطهگری مالی یکم
- شرایط پذیرهنویسی دارا یکم
- چرا «۲۰٪ تخفیف» در عمل نزدیکِ ۵۰٪ شد؟
- سودِ زودبازده، زیانِ طولانی
- پالایش یکم؛ دومین صندوق ETF دولتی
- شرایط پذیرهنویسی پالایش یکم
- دارا یکم و پالایش یکم چه فرقی دارند؟
- چرا قیمت دارا یکم و پالایش یکم زیرِ NAV ماند؟
- با هم حساب کنیم: تخفیف نسبت به NAV یعنی چه؟
- ارزش امروز دارا یکم و پالایش یکم را از کجا ببینیم؟
- نحوهٔ فروش دارا یکم و پالایش یکمی که با کد ملی خریدهاید
- صندوق توان چیست و آیا ETF دولتی است؟
- دارا دوم و دارا سوم چه شدند؟
- چهار درس از صندوقهای ETF دولتی
- سوالات متداول
- جمعبندی
دارا یکم نامِ صندوقی است که دولت اردیبهشت ۱۳۹۹ با آن باقیماندهٔ سهامش در سه بانک و دو بیمه را با تخفیف به مردم فروخت. نامِ رسمیاش «صندوق واسطهگری مالی یکم» است. چند ماه بعد «پالایش یکم» با سهامِ چهار پالایشگاه آمد. هر دو صندوقِ ETF دولتیاند و واحدهایشان امروز مثلِ سهم در بورس خرید و فروش میشود.
خیلیها هنوز از من میپرسند: «ما سالِ ۹۹ با کد ملی دارا یکم خریدیم؛ الان چقدر میارزد و چطور بفروشیم؟» بیایید از اول و ساده جلو برویم. اول ببینیم این صندوقها اصلاً چه هستند. بعد به فرقشان، داستانِ قیمتشان، روشِ فروش و آن «توانِ» معروف میرسیم.
صندوق ETF دولتی چیست؟ به زبانِ ساده
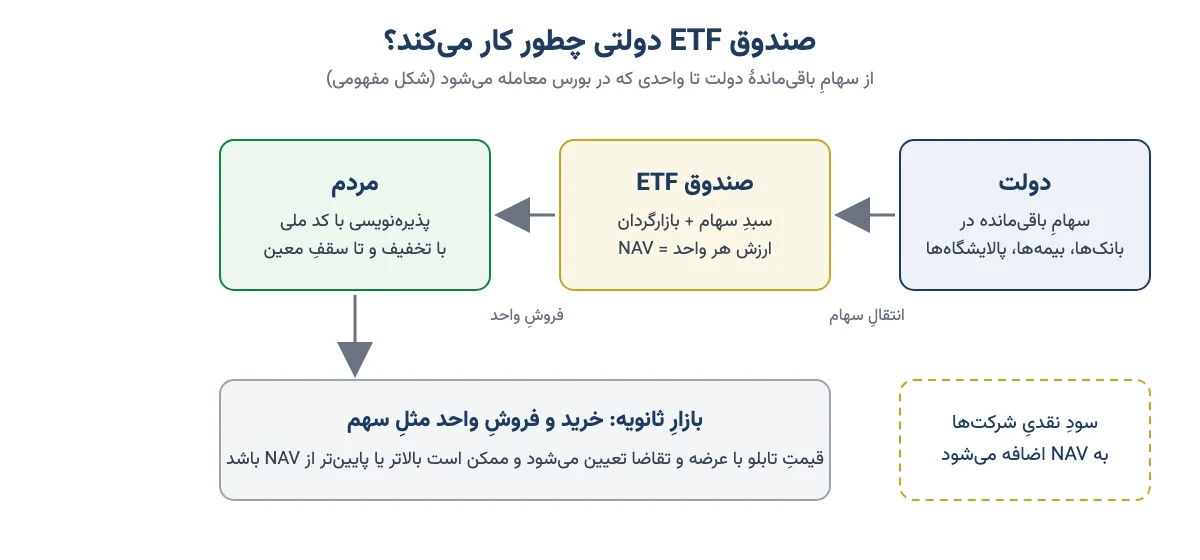
جوابِ کوتاه: صندوقی است که داراییِ آن سهامِ دولت در چند شرکتِ بورسی است و شما با خریدنِ یک واحد از آن، صاحبِ تکهٔ کوچکی از همهٔ آن سهام میشوید.
یک تشبیه کمک میکند. فرض کنید دولت یک سبدِ بزرگ میوه دارد: کمی سیب، کمی پرتقال، کمی انار. بهجای اینکه همه را یکجا به یک بارفروش بفروشد، سبد را به هزاران سهمِ کوچک تقسیم میکند و به هر کس که بخواهد یک یا چند سهم میدهد. شما با یک سهم، از همهٔ میوهها کمی دارید. صندوقِ ETF دولتی همین سبد است، فقط بهجای میوه سهامِ بانک و بیمه و پالایشگاه در آن است.
ETF یعنی صندوق سرمایهگذاری قابل معامله در بورس. یعنی واحدش را هر روزِ کاری میشود در بورس فروخت، مثلِ یک سهم. لازم نیست صبر کنید تا صندوق پولتان را پس بدهد.
پشتوانهٔ قانونیِ کار، اجازهای بود که قانون بودجهٔ ۱۳۹۹ برای فروشِ سهامِ دولت در قالبِ صندوق داد. هیئت وزیران هم واگذاری را در چند صندوق تصویب کرد. دولت سه هدف داشت: پول به دست بیاورد بی آنکه پول چاپ کند، بازارِ سرمایه را بزرگتر کند، و پولِ مردم را بهجای سکه و دلار و خودرو به بورس بکشاند.
چهار ویژگی این صندوقها را از یک صندوقِ معمولی جدا میکرد:
- تخفیف خرید: واحدها در پذیرهنویسی با حدودِ ۲۰٪ تخفیف نسبت به ارزشِ سهامِ داخلِ سبد فروخته شدند. پذیرهنویسی یعنی نخستین فروشِ واحدها، پیش از آنکه در بورس معامله شوند.
- خرید با کد ملی: کد بورسی لازم نبود. شعبه یا درگاهِ اینترنتیِ بانک کافی بود.
- سبدِ ثابت: در صندوقهای سهامیِ معمولی، مدیر مدام سهمها را عوض میکند. دارایی این دو صندوق در اصل چند سهمِ مشخص بود.
- سقف برای هر نفر: هر کد ملی فقط تا مبلغِ معینی میتوانست بخرد.
پس اگر بخواهیم در یک جمله بگوییم: دولت سهامش را در یک سبد گذاشت، سبد را خرد کرد و ارزانتر از قیمتِ روز به مردم فروخت.
صندوقهای ETF دولتی کداماند؟
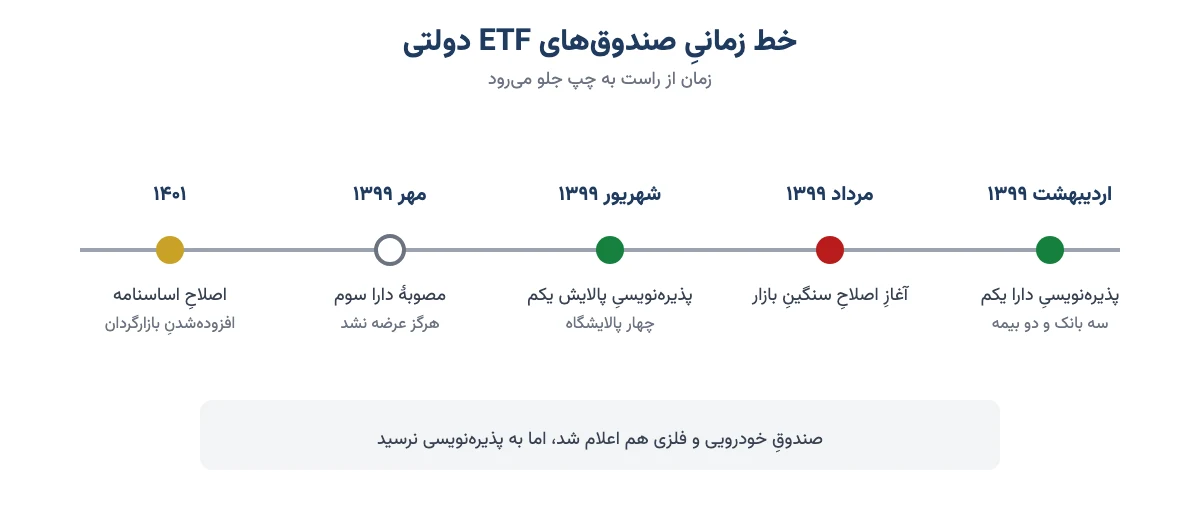
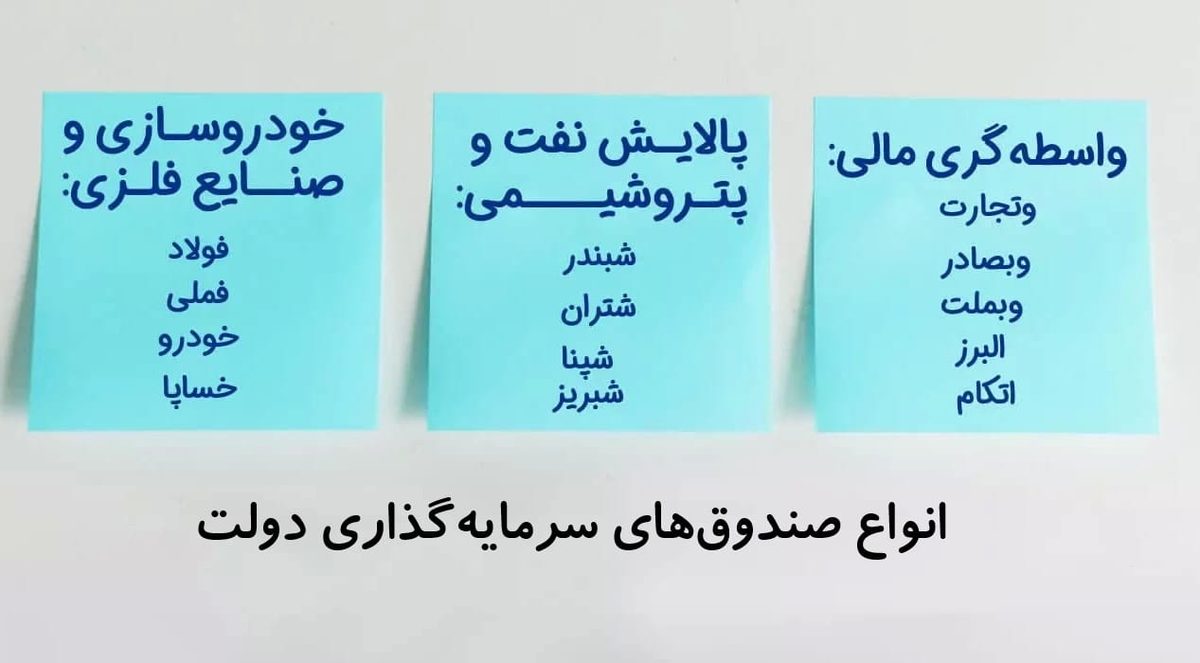
قرار بود سه صندوق عرضه شود: یکی بانکی و بیمهای، یکی پالایشی، و یکی خودرویی و فلزی. در عمل فقط دو صندوق به دستِ مردم رسید: دارا یکم و پالایش یکم. بقیه با همهٔ خبرهایی که دربارهشان پخش شد، هیچوقت به پذیرهنویسی نرسیدند.
جدولِ زیر را نگه دارید؛ هر چهار نامی را که شنیدهاید در یک نگاه نشان میدهد.
| صندوق | نماد | سهامِ داخلِ سبد | پذیرهنویسی | وضعیت |
|---|---|---|---|---|
| واسطهگری مالی یکم | دارایکم | بانک ملت، بانک تجارت، بانک صادرات، بیمه البرز، بیمه اتکایی امین | ۱۴ تا ۳۱ اردیبهشت ۱۳۹۹ | در بورس معامله میشود |
| پالایشی یکم | پالایش | پالایش نفت اصفهان، بندرعباس، تهران و تبریز | شهریور ۱۳۹۹ | در بورس معامله میشود |
| «دارا دوم» خودرویی و فلزی | — | قرار بود خودروسازان و شرکتهای فلزی باشد | برگزار نشد | عرضه نشد |
| «دارا سوم» بانکی | — | باقیماندهٔ سهامِ دولت در سه بانکِ دارا یکم | برگزار نشد | با وجودِ مصوبهٔ مهر ۱۳۹۹ عرضه نشد |
اینجا یک سردرگمیِ رایج هست. رسانهها آن روزها پالایش یکم را «دارا دوم» صدا زدند. اما در برنامهٔ دولت، این نام مالِ صندوقِ خودرویی بود. پس اگر جایی «دارا دوم» خواندید و حرف از پالایشگاهها بود، منظور همان پالایش یکم است.
دارا یکم چیست؟ معرفی صندوق واسطهگری مالی یکم
دارا یکم با نمادِ دارایکم نخستین تجربهٔ ایران در فروشِ سهامِ دولت از راهِ صندوق بود. داخلِ سبدش باقیماندهٔ سهامِ دولت در سه بانک و دو بیمه بود. دولت پیش از این واگذاری، حدودِ ۱۷٪ از سهامِ هر کدام از آن سه بانک را هنوز داشت.
شرایط پذیرهنویسی دارا یکم
- زمان: ۱۴ تا ۳۱ اردیبهشت ۱۳۹۹.
- قیمتِ هر واحد: ۱۰ هزار تومان.
- سقف: ۲ میلیون تومان برای هر کد ملی، یعنی حداکثر ۲۰۰ واحد. حداقل یک واحد.
- چه کسانی: فقط ایرانیها و فقط اشخاصِ حقیقی، بی محدودیتِ سن. سرپرستِ خانوار میتوانست برای هر عضوِ خانواده جدا ثبتنام کند.
- تخفیف: ۲۰٪ نسبت به میانگینِ قیمتِ ۳۰ روزهٔ پنج سهم، تا پیش از اعلامِ واگذاری.
چرا «۲۰٪ تخفیف» در عمل نزدیکِ ۵۰٪ شد؟
رازِ سودِ دارا یکم در همان کلمهٔ «میانگین» بود. بازار در آن ماهها تند بالا میرفت. وقتی قیمت هر روز بالاتر میرود، میانگینِ یک ماهِ گذشته خیلی پایینتر از قیمتِ امروز است.
طبقِ قیمتهایی که همان روزها در خبرها آمد، سهمِ بانک ملت در صندوق ۱٬۰۴۵ تومان حساب شده بود. قیمتِ تابلو همان روزها ۲٬۰۹۵ تومان بود. یعنی صندوق هر سهمِ ملت را تقریباً نصفِ قیمتِ بازار حساب کرده بود. پس «۲۰٪ تخفیف» روی کاغذ، در عمل حدودِ ۵۰٪ شده بود.
مثلِ این است که فروشنده بگوید «۲۰٪ ارزانتر از قیمتِ ماهِ پیش میدهم»، در حالی که قیمتِ آن کالا در همین یک ماه دو برابر شده باشد.
سودِ زودبازده، زیانِ طولانی
کسی که سهمیهاش را گرفت و روزهای اولِ بازگشاییِ نماد فروخت، پولش تقریباً دو برابر شد. اما از مرداد ۱۳۹۹ ریزشِ سنگینِ بازار شروع شد. قیمتِ دارا یکم تا حدودِ نصفِ قیمتِ پذیرهنویسی هم پایین آمد.
زیانِ اصلی را کسانی دیدند که در آن شور و هیجان، از تابلو و با قیمتهای بالا خریده بودند. آنها سالها در زیان ماندند. پس یک صندوقِ خوب هم اگر در اوجِ هیجان خریده شود، میتواند سالها دردسر بدهد.
پالایش یکم؛ دومین صندوق ETF دولتی
«صندوق سرمایهگذاری قابل معامله پالایشی یکم» با نمادِ پالایش، سهامِ باقیماندهٔ دولت در چهار پالایشگاهِ بزرگ را دارد: پالایش نفت اصفهان (شپنا)، بندرعباس (شبندر)، تهران (شتران) و تبریز (شبریز). سهمِ هر پالایشگاه در سبد با تغییرِ قیمتها جابهجا میشود. ترکیبِ امروزش را در گزارشهای ماهانهٔ صندوق در کدال ببینید.
شرایط پذیرهنویسی پالایش یکم
- زمان: از ۵ شهریور ۱۳۹۹ که با تمدید تا پایانِ شهریور ادامه پیدا کرد.
- قیمتِ هر واحد: ۱۰ هزار تومان، با ۲۰٪ تخفیف نسبت به قیمتِ پایانیِ روزِ پیش از پذیرهنویسی.
- سقف: ۵ میلیون تومان برای هر کد ملی، برای جمعِ دو صندوقِ اول و دوم.
- بازارگردانی: بخشی از پولِ جمعشده برای بازارگردانی کنار گذاشته شد. بازارگردان کسی است که وقتی همه میفروشند، میخرد و وقتی همه میخرند، میفروشد تا قیمت آرام بماند.
بختِ پالایش یکم بد بود. پذیرهنویسیاش درست وسطِ ریزشِ بازار انجام شد. تخفیف هم این بار به قیمتِ «دیروز» گره خورده بود، نه به میانگینِ یک ماهِ گذشته. پس آن سودِ آنیِ دارا یکم تکرار نشد.
طبقِ گزارشها حدودِ چهار میلیون نفر واحد خریدند، اما بخشِ بزرگی از واحدها فروش نرفت. قیمت هم پس از بازگشایی ماهها زیرِ قیمتِ پذیرهنویسی ماند.
یک نکتهٔ مهم دربارهٔ پالایش یکم: این صندوق تکصنعتی است. یعنی همهٔ تخممرغهایش در یک سبد است. سودش به حاشیهٔ سودِ پالایشگاهها بسته است: قیمتِ نفتِ خامی که میخرند، قیمتِ جهانیِ بنزین و گازوئیلی که میفروشند، و نرخ دلار. اگر میخواهید این صنعت را بهتر بشناسید، تاریخچهٔ صنعت پالایش را بخوانید.
دارا یکم و پالایش یکم چه فرقی دارند؟
جوابِ کوتاه: سازوکارشان یکی است، اما چیزی که داخلِ سبدشان است فرق دارد. دارا یکم سبدی از بانکها و بیمههاست. پالایش یکم سبدی از پالایشگاهها. برای همین، چیزی که قیمتِ هر کدام را بالا و پایین میبرد هم فرق دارد.
در جدولِ زیر سهام عدالت و صندوق توان را هم کنارشان گذاشتهام، چون مردم این چهار تا را زیاد با هم قاطی میکنند.
| ویژگی | دارا یکم | پالایش یکم | سهام عدالت | توان |
|---|---|---|---|---|
| چیست | ETF دولتی | ETF دولتیِ تکصنعتی | سهامِ واگذارشده به مشمولان | صندوقِ سهامیِ اهرمیِ خصوصی |
| داخلِ سبد | سه بانک و دو بیمه | چهار پالایشگاه | دهها شرکت از راهِ شرکتهای استانی | سهامهای گوناگون به انتخابِ مدیر |
| چه چیزی سودش را تعیین میکند | سودِ بانکها، تورم و نرخ بهره | حاشیهٔ سودِ پالایش و نرخ دلار | سودِ کلِ سبد | بازدهِ بازار، چند برابر |
| چطور به دست آمد | پذیرهنویسی با کد ملی | پذیرهنویسی با کد ملی | هدیهٔ دولت به مشمولان | خرید از بازار |
| سود نقدی | ندارد؛ در NAV جمع میشود | ندارد؛ در NAV جمع میشود | سالانه واریز میشود | ندارد |
| ریسک | متوسط تا زیاد | زیاد (تکصنعت) | متوسط | خیلی زیاد |
اگر از جدول فقط یک چیز یادتان بماند، این باشد: سهام عدالت هدیهٔ دولت بود و ربطی به این دو صندوق ندارد. برای دیدنِ ارزش و فروشِ آن، به راهنمای سهام عدالت سر بزنید.
پس اگر میخواهید بین این دو انتخاب کنید، اول از خودتان بپرسید به آیندهٔ کدام صنعت بیشتر باور دارید: بانکها یا پالایشگاهها.
چرا قیمت دارا یکم و پالایش یکم زیرِ NAV ماند؟
اول ببینیم NAV چیست. NAV یا خالص ارزش دارایی یعنی ارزشِ واقعیِ هر واحدِ صندوق. اگر امروز همهٔ سهامِ صندوق را بفروشند و پول را بینِ دارندگانِ واحد تقسیم کنند، به هر واحد همینقدر میرسد.
در یک صندوقِ سالم، قیمتِ تابلو نزدیکِ NAV میماند. چون اگر قیمت خیلی پایین بیاید، بازارگردان میخرد و واحد را باطل میکند و فاصله بسته میشود. در این دو صندوق، این سازوکار سالها درست کار نکرد.
دلیلها روشن بود:
- بازارگردانِ فعال و پرپول نبود.
- سبد ثابت بود و مدیر اجازهٔ تغییرش را نداشت.
- میلیونها خریدارِ تازهکار با هر افتِ بازار همزمان فروشنده میشدند.
نتیجه؟ در دورههایی قیمتِ تابلو ۳۰٪ یا بیشتر زیرِ NAV معامله شد. یعنی کسی که میفروخت، چیزی را که ۱۰۰ تومان میارزید ۷۰ تومان یا کمتر میداد.
از سال ۱۴۰۱ اساسنامهٔ دو صندوق اصلاح شد. بازارگردان به ارکانِ صندوق اضافه شد و مدیر اجازه گرفت ترکیبِ سبد را تا حدی عوض کند. این اصلاح فاصله را کم کرد. اما گزارشهای همان سالها میگویند پولِ بازارگردانی در برابرِ صفهای فروش زود ته کشید.
با هم حساب کنیم: تخفیف نسبت به NAV یعنی چه؟
عددها فقط مثالاند. فرض کنیم NAV هر واحد ۴۵ هزار تومان باشد و قیمتِ تابلو ۳۰ هزار تومان.
- فاصله: ۴۵ منهای ۳۰ میشود ۱۵ هزار تومان.
- به درصد: ۱۵ تقسیم بر ۴۵ میشود حدودِ ۳۳٪. یعنی واحد را یکسوم ارزانتر از ارزشِ واقعیاش میفروشند.
- به زندگی: با ۳۰ میلیون تومان هزار واحد میخرید که سهامِ پشتش ۴۵ میلیون تومان میارزد.
به نظر معاملهٔ خوبی است، نه؟ اما صبر کنید. این تخفیف فقط وقتی به جیبِ شما میآید که فاصله کم شود: یا قیمت به سمتِ NAV بالا برود، یا خودِ سهامهای داخلِ سبد گرانتر شوند. اگر فاصله پنج سال همان ۳۳٪ بماند، سودِ شما فقط رشدِ سهامهای داخلِ سبد است.
مثلِ خانهای است که زیرِ قیمت میخرید ولی مستأجرِ سمجی دارد. خانه ارزان است، اما تا مستأجر نرود نمیتوانید به قیمتِ واقعی بفروشید. پس تخفیف بهتنهایی دلیلِ خرید نیست. باید بدانید چه چیزی قرار است این فاصله را ببندد.
ارزش امروز دارا یکم و پالایش یکم را از کجا ببینیم؟
قیمت و NAV هر روز عوض میشود، برای همین عددش را اینجا نمینویسم. این چهار جا عددِ زنده را نشان میدهند:
- سایت TSETMC: نمادِ «دارایکم» یا «پالایش» را جستوجو کنید. آخرین قیمت، قیمتِ پایانی و NAV ابطال کنارِ هم دیده میشوند. روشِ خواندنِ این صفحه را در آموزش TSETMC نوشتهام.
- سایتِ خودِ صندوق: هر صندوق باید NAV صدور و ابطال را هر روز منتشر کند.
- سامانهٔ ذینفعانِ بازار سرمایه (دارا): اگر واحد دارید، تعداد و ارزشش را با کد ملی میبینید. روشِ ورود در مقالهٔ سامانهٔ ذینفعان (دارا) آمده است.
- تابلوی بازارِ ما: برای دیدنِ حال و هوای کلِ بازار و شاخص کل در یک نگاه.
حواسمان باشد: سامانهٔ «دارا» و صندوقِ «دارا یکم» فقط همناماند. سامانهٔ دارا مثلِ دفترچهٔ حسابِ شما در بورس است. دارا یکم یکی از چیزهایی است که شاید در آن دفترچه ببینید.
نحوهٔ فروش دارا یکم و پالایش یکمی که با کد ملی خریدهاید
خیلیها سالِ ۹۹ فقط با کد ملی و از درگاهِ بانک واحد خریدند و هنوز کد بورسی ندارند. خیالتان راحت باشد: واحدها مالِ شماست و از بین نرفته. فقط برای فروش باید این پنج قدم را بردارید:
- ثبتنام و احرازِ هویت در سجام: سجام یعنی سامانهای که هویتِ شما را برای بورس تأیید میکند. بی آن هیچ کارگزاری برایتان حساب باز نمیکند. قدمها را در آموزش سامانهٔ سجام ببینید.
- گرفتنِ کد بورسی از یک کارگزاری: کارگزاری مثلِ شعبهٔ بانک است برای بورس. ثبتنام اینترنتی است و چند دقیقه طول میکشد.
- دیدنِ واحدها در سامانهٔ دارا: مطمئن شوید واحدها به نامِ خودتان ثبت شده است.
- تغییرِ کارگزارِ ناظر: اگر واحدها زیرِ نظرِ کارگزاریِ دیگری است، باید کارگزار ناظر را تغییر دهید. چند روزِ کاری بعد، واحدها در سامانهٔ معاملاتیِ کارگزاریِ خودتان پیدا میشوند.
- ثبتِ سفارشِ فروش: مثلِ هر سهمِ دیگری، در ساعتِ کارِ بازار.
یک خبرِ خوب: معاملهٔ واحدهای صندوق، آن مالیاتِ نقلوانتقالی را که فروشِ سهم دارد ندارد. کارمزدش هم از سهم کمتر است. عددِ دقیق را پیش از تأییدِ سفارش در سامانهٔ کارگزاری ببینید.
پس اگر واحدِ قدیمی دارید و هنوز سراغش نرفتهاید، اولین کار سجام است. بقیه پشتِ سرش راحت پیش میرود.
صندوق توان چیست و آیا ETF دولتی است؟
نه، توان دولتی نیست. «توان» نامِ یک صندوقِ سهامیِ اهرمیِ خصوصی است که از سال ۱۴۰۱ در مجموعهٔ مفید کار میکند و هیچ ربطی به واگذاریِ سهامِ دولت ندارد. چون خیلیها «توان» را کنارِ دارا یکم و پالایش جستوجو میکنند، این اشتباه رایج شده است.
اهرمی یعنی چه؟ یعنی صندوق با پولِ عدهای دیگر، بیشتر از پولِ خودِ شما در بازار سهم میخرد. مثلِ کسی است که با وام خانهٔ بزرگتری میخرد: اگر قیمت بالا برود سودش بیشتر است، اگر پایین بیاید زیانش هم.
صندوق توان دو نوع واحد دارد. واحدهای عادی را از خودِ صندوق میخرید و پس میدهید و سودِ نسبتاً مشخصی دارند. واحدهای ممتاز با نمادِ «توان» در بورس معامله میشوند و همهٔ سود یا زیانِ اضافه را میگیرند. یعنی وقتی بازار بالا میرود، توان تندتر بالا میرود و وقتی میریزد، تندتر میریزد.
پس اگر دنبالِ سبدِ کمدردسرِ سهامِ دولتی هستید، توان آن نیست. ریسکش از دارا یکم و پالایش یکم خیلی بیشتر است. سازوکارش را در مقالهٔ صندوق اهرمی چیست مفصل توضیح دادهام.
دارا دوم و دارا سوم چه شدند؟
پس از دارا یکم، دولت دو صندوقِ دیگر هم اعلام کرد. صندوقِ خودرویی و فلزی که قرار بود سهامِ خودروسازان و شرکتهای فلزی را داشته باشد، هیچوقت عرضه نشد.
هیئت وزیران ۲۳ مهر ۱۳۹۹ با «دارا سوم» موافقت کرد؛ یعنی باقیماندهٔ سهامِ دولت در بانکهای ملت، تجارت و صادرات. حتی سقفِ ۵ میلیون تومان برای هر کد ملی هم اعلام شد. اما عرضه بارها عقب افتاد و در نهایت انجام نشد.
دلیلِ اصلی زیانِ خریدارانِ دو صندوقِ اول بود. وقتی میلیونها نفر زیرِ قیمتِ پذیرهنویسی مانده بودند، عرضهٔ صندوقِ سوم هم از نظرِ سیاسی سخت بود و هم احتمالاً استقبالی نمیدید.
تا مهر ۱۴۰۵ خبرِ رسمی از پذیرهنویسیِ صندوقِ دولتیِ تازهای با این سازوکار ندیدهام. اگر روزی اعلام شد، اطلاعیهاش را در سایتِ سازمان بورس و سازمان خصوصیسازی بخوانید، نه در پیامرسانها و گروههای دستبهدست.
چهار درس از صندوقهای ETF دولتی
داستانِ این دو صندوق برای هر کسی که در پذیرهنویسی یا عرضهای پرسروصدا شرکت میکند، درس دارد:
- تخفیف را با قیمتِ امروز بسنجید، نه با عددِ اعلامی. «۲۰٪ تخفیفِ» دارا یکم در عمل نزدیکِ ۵۰٪ شد و «۲۰٪ تخفیفِ» پالایش یکم چند هفته بعد بیاثر شد.
- زمانِ خرید از خودِ صندوق مهمتر است. یک سبدِ خوب هم اگر در اوجِ هیجان خریده شود، سالها زیان میدهد.
- بازارگردان را جدی بگیرید. صندوقی که بازارگردانِ قوی ندارد، ممکن است مدتها دور از ارزشِ واقعیاش بماند.
- «دولتی» یعنی «تضمینشده» نیست. هیچکس سودِ این صندوقها را تضمین نکرده بود. توصیهٔ من این است که پیش از هر خرید، ریسکش را مثلِ هر سهمِ دیگری بسنجید.
سوالات متداول
صندوق ETF دولتی چیست؟
صندوقی است که در بورس معامله میشود و داراییِ آن سهامِ باقیماندهٔ دولت در چند شرکتِ بورسی است. دولت واحدهایش را با تخفیف و با کد ملی به مردم فروخت. حالا هر واحد مثلِ یک سهم در بورس خرید و فروش میشود.
صندوقهای ETF دولتی کداماند؟
فقط دو صندوق عرضه شد: دارا یکم، یعنی صندوق واسطهگری مالی یکم با سهامِ سه بانک و دو بیمه در اردیبهشت ۱۳۹۹، و پالایش یکم با سهامِ چهار پالایشگاه در شهریور ۱۳۹۹. صندوقِ خودرویی و فلزی و دارا سوم هیچوقت عرضه نشدند.
دارا یکم چه سهامی دارد؟
داراییِ اصلیِ دارا یکم سهامِ دولت در بانک ملت، بانک تجارت، بانک صادرات، بیمه البرز و بیمه اتکایی امین است. پس از اصلاحِ اساسنامه، مدیر میتواند ترکیبِ سبد را تا حدی عوض کند. ترکیبِ امروز را در گزارشهای صندوق ببینید.
دارا یکم و پالایش یکم چه فرقی دارند؟
سازوکارِ هر دو یکی است. دارا یکم سبدی از بانکها و بیمههاست و سودش به وضعِ بانکها و نرخ بهره بستگی دارد. پالایش یکم تکصنعتی و از چهار پالایشگاه است و سودش به حاشیهٔ سودِ پالایش و نرخ دلار بسته است.
دارا یکمی که با کد ملی خریدهام را چطور بفروشم؟
اول در سجام احرازِ هویت کنید و از یک کارگزاری کد بورسی بگیرید. بعد واحدها را در سامانهٔ ذینفعانِ بازار سرمایه ببینید و اگر لازم بود کارگزارِ ناظر را عوض کنید. وقتی واحدها در سامانهٔ معاملاتی آمد، مثلِ هر سهمی سفارشِ فروش بدهید.
ارزش امروز دارا یکم را از کجا ببینیم؟
نمادِ دارایکم را در سایت TSETMC یا سامانهٔ معاملاتیِ کارگزاری جستوجو کنید تا قیمتِ تابلو و NAV ابطال را ببینید. سایتِ خودِ صندوق هم NAV را هر روز منتشر میکند. ارزشِ واحدهای خودتان هم با کد ملی در سامانهٔ ذینفعان دیده میشود.
آیا دارا یکم سود نقدی میدهد؟
نه. سودِ نقدیای که بانکها و بیمهها به صندوق میدهند به داراییِ صندوق اضافه میشود و در NAV هر واحد دیده میشود. سودِ شما از بالا رفتنِ قیمتِ واحد در بازار به دست میآید، نه از واریزِ سالانه.
صندوق توان دولتی است؟
نه. توان یک صندوقِ سهامیِ اهرمیِ خصوصی است که از سال ۱۴۰۱ در مجموعهٔ مفید کار میکند. واحدهای ممتازش با نمادِ توان معامله میشوند و ریسکشان به خاطرِ اهرم از دارا یکم و پالایش یکم خیلی بیشتر است.
دارا سوم چه شد؟
هیئت وزیران مهر ۱۳۹۹ با عرضهٔ دارا سوم، یعنی باقیماندهٔ سهامِ دولت در بانکهای ملت، تجارت و صادرات، موافقت کرد. اما به خاطرِ زیانِ خریدارانِ دو صندوقِ اول و وضعِ بازار، عرضه بارها عقب افتاد و هیچوقت انجام نشد.
جمعبندی
دارا یکم و پالایش یکم تنها صندوقهای ETF دولتیاند که واقعاً عرضه شدند. اولی سهامِ سه بانک و دو بیمه را دارد و دومی سهامِ چهار پالایشگاه. امروز هر دو صندوقهایی معمولی در بورساند. قیمتشان را عرضه و تقاضا و فاصله تا NAV تعیین میکند، نه تخفیفِ سالِ ۹۹.
پس اگر از آن سال واحد دارید، اول ببینید کجا ثبت شده و برای فروش کد بورسی بگیرید. اگر هم میخواهید امروز بخرید، خاطرهٔ «سهامِ ارزانِ دولتی» را کنار بگذارید. ترکیبِ سبد، فاصلهٔ قیمت تا NAV و آیندهٔ بانکها یا پالایشگاهها را بسنجید. تصمیمِ نهایی با خودتان.