
وارن بافت کیست؟ زندگی، سبک سرمایهگذاری، ثروت و توصیهها

فهرست مطالب۱۴ بخش
- وارن بافت کیست؟ کارنامه در یک نگاه
- زندگی وارن بافت؛ از اوماها تا والاستریت
- برکشایر هاتاوی امروز در چه وضعی است؟
- سبک سرمایهگذاری وارن بافت به زبان ساده
- بافت دربارهٔ طلا چه میگوید و من چه فکر میکنم؟
- سخنان وارن بافت که ارزشِ به خاطر سپردن دارند
- مهمترین توصیههای وارن بافت
- ثروت وارن بافت چقدر است؟
- افسانهها و واقعیتها دربارهٔ وارن بافت
- چکلیست وارن بافت روی یک سهم بورس تهران
- پنج اشتباهِ رایج در تقلید از وارن بافت
- کتابهای وارن بافت و دربارهٔ او
- سوالات متداول
- جمعبندی
وارن بافت سرمایهگذارِ آمریکایی است که سال ۱۹۳۰ در شهرِ کوچکِ اوماها به دنیا آمد. او یک کارخانهٔ پارچهبافیِ ورشکسته به نامِ برکشایر هاتاوی را خرید و آن را به یکی از بزرگترین شرکتهای دنیا تبدیل کرد. ثروتی بیش از ۱۴۰ میلیارد دلاری ساخت و بیشترش را میبخشد.
من بیش از بیست سال است در بازار سرمایه کار میکنم. کمتر کلاسی را به یاد دارم که کسی در آن نپرسیده باشد: «استاد، وارن بافت چطور اینقدر پولدار شد؟» جوابش، برخلافِ تصور، خیلی ساده است. ولی پیش از جواب، باید چند افسانه را کنار بگذاریم؛ چون نیمی از چیزهایی که به نامِ بافت در گوشیها میچرخد، یا مالِ او نیست یا درست نیست.
پس بیایید با هم قدمبهقدم جلو برویم: اول ببینیم بافت کیست و از کجا شروع کرد. بعد روشِ سرمایهگذاریاش را به زبانِ ساده باز کنیم. آخر سر هم ببینیم همین روش روی یک سهمِ بورس تهران چطور کار میکند.
وارن بافت کیست؟ کارنامه در یک نگاه
به بافت «پیشگوی اوماها» (Oracle of Omaha) میگویند. با این حال، او اهلِ پیشگوییِ بازار نبود. اهلِ خرید و فروشِ روزانه هم نبود. کارش این بود که کسبوکارِ خوب را با قیمتِ مناسب بخرد و سالها نگهش دارد؛ مثلِ کسی که یک مغازهٔ پرمشتری میخرد و بیست سال اجارهاش را میگیرد. جدولِ زیر کارتِ شناسایی اوست.
| موضوع | توضیح |
|---|---|
| نامِ کامل | وارن ادوارد بافت (Warren Edward Buffett) |
| تولد | ۳۰ اوت ۱۹۳۰، اوماها، ایالت نبراسکا |
| تحصیلات | کارشناسی از دانشگاه نبراسکا؛ کارشناسی ارشدِ اقتصاد از دانشگاه کلمبیا (۱۹۵۱) نزدِ بنجامین گراهام |
| شرکت | برکشایر هاتاوی (Berkshire Hathaway)؛ در رأسِ شرکت از ۱۹۶۵، مدیرعامل تا پایانِ ۲۰۲۵ و رئیس هیئتمدیره از ۱۹۷۰ تا شهریور ۱۴۰۵ |
| سبکِ سرمایهگذاری | سرمایهگذاری ارزشی: خریدِ کسبوکارِ باکیفیت ارزانتر از ارزشش و نگهداریِ طولانی |
| شریکِ نزدیک | چارلی مانگر، نایبرئیسِ برکشایر تا درگذشتش در آذر ۱۴۰۲ (نوامبر ۲۰۲۳) |
| ثروت | بیش از ۱۴۰ میلیارد دلار طبق فوربس و بلومبرگ در سال ۲۰۲۶؛ حدودِ دهمین ثروتمندِ جهان |
| جانشینان | گرگ ایبل مدیرعامل از دی ۱۴۰۴ (ژانویهٔ ۲۰۲۶)؛ هاوارد بافت، پسرش، رئیس هیئتمدیره از ۲۷ شهریور ۱۴۰۵ |
پس با آدمی روبهرو هستیم که نزدیکِ هفتاد سال یک کار را تکرار کرد. حالا ببینیم این مسیر از کجا شروع شد.
زندگی وارن بافت؛ از اوماها تا والاستریت
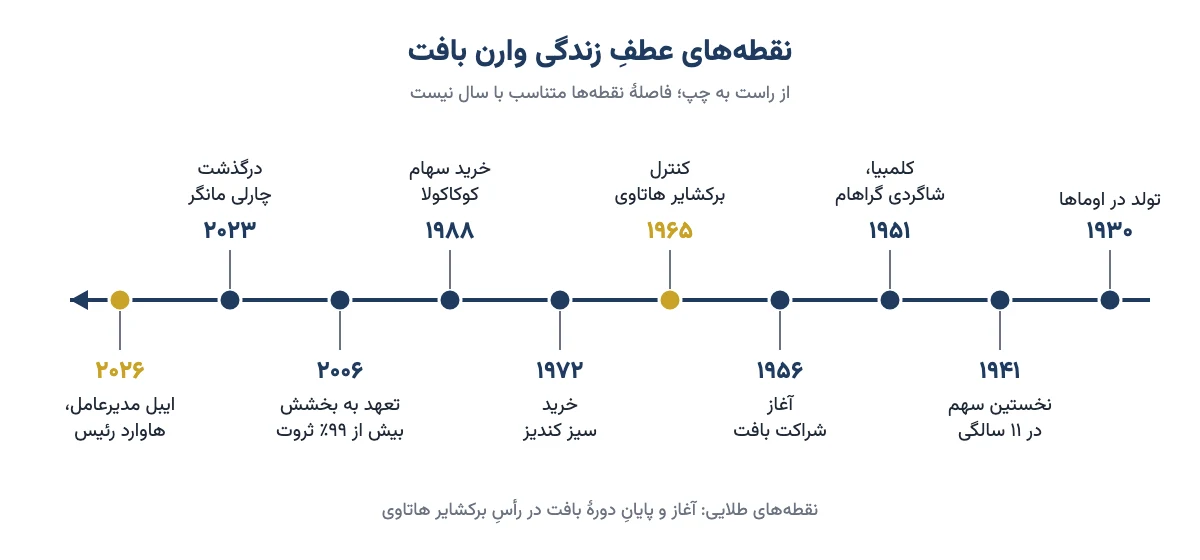
کودکی و نخستین کسبوکارها
پدرِ وارن، هاوارد بافت، کارگزارِ بورس بود و بعدها نمایندهٔ کنگره شد. وارن از بچگی با عدد و پول بازی میکرد. آدامس و نوشابه میفروخت و روزنامه پخش میکرد. خودش میگوید کتابی دربارهٔ «هزار راهِ به دست آوردنِ هزار دلار» علاقهاش را شعلهور کرد.
در ۱۱ سالگی نخستین سهمش را خرید: سه سهم از شرکتی به نامِ سیتیز سرویس. قیمت پایین آمد و او دلشوره گرفت. همینکه قیمت کمی بالاتر از خریدش رسید، فروخت. بعد سهم چند برابر شد.
این تجربهٔ کوچک دو درسِ بزرگ به او داد. اول اینکه به قیمتِ خریدِ خودت دل نبند؛ بازار نمیداند تو چند خریدهای. دوم اینکه برای سودِ کم عجله نکن. این خطای ذهنی اسم دارد و ماجرایش را در مقالهٔ اثر لنگر نوشتهایم.
در نوجوانی با دوستش یک دستگاهِ بازیِ پینبالِ دستدوم را حدودِ ۲۵ دلار خرید و در یک آرایشگاه گذاشت. درآمدش را خرج نکرد؛ با آن دستگاهِ دوم و سوم خرید. این همان فکری است که بعدها ستونِ کارش شد: سود را خرج نکن، دوباره بکارش تا خودش سود بدهد. مثلِ مرغی که تخمش را نمیخوری و میگذاری جوجه شود.
ردشدن از هاروارد و شاگردیِ بنجامین گراهام
بافت بعد از لیسانس برای دانشگاهِ هاروارد درخواست داد و در مصاحبه رد شد. خودش این را یکی از بهترین اتفاقهای زندگیاش میداند. چرا؟ چون همان وقت فهمید بنجامین گراهام در دانشگاهِ کلمبیا درس میدهد. گراهام نویسندهٔ کتابِ «سرمایهگذار هوشمند» بود؛ کتابی که بافت خوانده و شیفتهاش شده بود. پس به کلمبیا رفت و در ۱۹۵۱ فارغالتحصیل شد.
گراهام را پدرِ تحلیل بنیادی میدانند. تحلیل بنیادی یعنی بهجای نگاه به بالا و پایین رفتنِ قیمت، خودِ شرکت را بررسی کنی: چه میفروشد، چقدر سود میکند، چقدر بدهی دارد. مهمترین چیزی که بافت از او یاد گرفت این بود: سهم یک تکه از یک کسبوکارِ واقعی است، نه بلیتِ بختآزمایی.
بافت بعدها چند سال در شرکتِ گراهام-نیومن زیرِ دستِ استادش کار کرد. احترامش به او آنقدر زیاد بود که اسمِ وسطِ پسرش را «گراهام» گذاشت: هاوارد گراهام بافت.
شراکت بافت و خریدِ برکشایر هاتاوی
بافت در ۱۹۵۶ به اوماها برگشت. با پولِ خانواده و دوستانش یک «شراکت» راه انداخت؛ یعنی پولِ چند نفر را جمع کرد و خودش آن را سرمایهگذاری میکرد. در سیزده سالِ فعالیتِ این شراکت، بازدهیاش هر سال از شاخصِ داوجونز (میانگینِ بازارِ آمریکا) جلوتر بود.
از ۱۹۶۲ سهامِ یک کارخانهٔ پارچهبافیِ قدیمی به نامِ برکشایر هاتاوی را خرید. دلیلش ساده بود: قیمتِ سهم از ارزشِ داراییهای کارخانه کمتر بود. در ۱۹۶۵ کنترلِ شرکت را به دست گرفت.
جالب اینجاست که خودِ بافت این خرید را یکی از بزرگترین اشتباههایش میداند. صنعتِ نساجیِ آمریکا رو به مرگ بود و او سالها در کسبوکاری پول ریخت که آینده نداشت. کارخانه سرانجام در ۱۹۸۵ تعطیل شد. اما بافت از پوستهٔ برکشایر استفاده کرد: با آن شرکتِ بیمه و دهها کسبوکارِ دیگر خرید و آن را به یک هلدینگ غولپیکر تبدیل کرد. هلدینگ یعنی شرکتی که کارش داشتنِ شرکتهای دیگر است.
چارلی مانگر؛ شریکی که بافت را عوض کرد
بافت در ۱۹۵۹ با چارلی مانگر، وکیلی اهلِ اوماها، آشنا شد. مانگر بعدها نایبرئیسِ برکشایر شد و تا درگذشتش در نوامبرِ ۲۰۲۳، در ۹۹ سالگی، کنارِ بافت ماند.
گراهام به بافت یاد داده بود شرکتهای معمولی ولی خیلی ارزان بخرد. خودِ بافت اسمِ این روش را «تهسیگار» گذاشته بود: سیگارِ نیمسوختهای که از زمین برمیداری، یک پُکِ مجانی دارد و تمام. مانگر او را قانع کرد که بهجای تهسیگار، شرکتهای عالی را با قیمتِ منصفانه بخرد.
خریدِ شرکتِ شکلاتسازیِ سیز کندیز در ۱۹۷۲ نقطهٔ عطفِ همین تغییر بود. بافت برای برندی پول داد که میتوانست هر سال قیمتش را بالا ببرد و مشتریاش را از دست ندهد؛ مثلِ شیرینیفروشیِ معروفِ محله که شبِ عید هر قیمتی بگذارد، صف دارد. همین فکر بعدها به خریدِ سهامِ کوکاکولا در ۱۹۸۸ و اپل از ۲۰۱۶ رسید.
بحران سالومون؛ آزمونِ اخلاق
برکشایر در بانکِ سرمایهگذاریِ سالومون برادرز سهم داشت. در ۱۹۹۱ معلوم شد یکی از معاملهگرانِ بانک در حراجِ اوراقِ دولتیِ آمریکا تقلب کرده است. بانک در آستانهٔ فروپاشی بود. بافت موقتاً ریاستِ آن را پذیرفت تا اعتمادِ ناظران و مردم برگردد.
حرفی که آن روزها به کارکنانِ بانک زد هنوز در کلاسهای اخلاقِ کسبوکار نقل میشود. مضمونش این است: اگر برای شرکت پول از دست بدهید، درک میکنم؛ اگر ذرهای از آبروی شرکت را از دست بدهید، بیرحم خواهم بود. او بارها گفته ساختنِ اعتبار بیست سال طول میکشد و خرابکردنش پنج دقیقه.
زندگیِ ساده
بافت هنوز در خانهای در اوماها زندگی میکند که سال ۱۹۵۸ حدودِ ۳۱ هزار دلار خرید. اهلِ لباس و ماشینِ گران نیست و صبحانهاش در مسیرِ دفتر معروف است. سرگرمیاش بازیِ ورقِ بریج است و از ۱۹۹۱ با بیل گیتس دوستیِ نزدیکی دارد.
پس زندگیِ بافت پر از اشتباه هم بود. فرقش با بقیه این بود که از هر اشتباه درس گرفت و هیچوقت بازی را رها نکرد.
برکشایر هاتاوی امروز در چه وضعی است؟
برکشایر از دو جیب پول درمیآورد. در یک جیب دهها شرکتِ کامل دارد که صددرصد مالِ خودش است. در جیبِ دیگر سبدی بزرگ از سهامِ شرکتهای بورسی.
قلبِ برکشایر بیمه است. شرکتِ بیمه حقبیمه را امروز میگیرد و خسارت را شاید سالها بعد بپردازد. پولی که در این فاصله دستِ بیمه میماند «فلوت» (Float) نام دارد. بافت از این پول مثلِ یک وامِ بیبهره برای سرمایهگذاری استفاده کرد. طبق گزارشِ فصلِ دومِ ۲۰۲۶، فلوتِ بیمهای برکشایر حدودِ ۱۷۷ میلیارد دلار بود.
- بیمه: گایکو، جنرال ری و بیمههای اتکایی برکشایر.
- راهآهن: BNSF، یکی از بزرگترین شبکههای ریلیِ باریِ آمریکا که خریدش در ۲۰۱۰ کامل شد.
- انرژی: برکشایر هاتاوی انرژی، با شرکتهای برق و خطوطِ لوله.
- صنعت و مصرف: از سیز کندیز و دیری کویین تا شرکتهای صنعتی و خردهفروشی.
- سهامِ بورسی: سبدی متمرکز از چند شرکتِ بزرگِ آمریکایی، بهعلاوهٔ سهم در پنج شرکتِ بازرگانیِ بزرگِ ژاپن.
بزرگترین سهمهای بورسیِ برکشایر را در جدولِ زیر میبینید. این اطلاعات از گزارشِ 13F است؛ گزارشی که صندوقهای بزرگِ آمریکا هر سه ماه یک بار باید منتشر کنند و بگویند چه سهمهایی دارند.
| شرکت | ارزشِ تقریبی | نکته |
|---|---|---|
| اپل | حدود ۶۶ میلیارد دلار | بزرگترین سهم، با اینکه از ۲۰۲۴ بخشِ بزرگی از آن فروخته شد |
| امریکن اکسپرس | حدود ۵۱ میلیارد دلار | از دههٔ ۱۹۹۰ در سبد است |
| آلفابت (گوگل) | حدود ۳۷ میلیارد دلار | خریدِ آن از ۲۰۲۵ آغاز شد و در ۲۰۲۶ بزرگتر شد |
| کوکاکولا | حدود ۳۲ میلیارد دلار | ۴۰۰ میلیون سهم، بدونِ تغییر از دههٔ ۱۹۹۰ |
| بانک آو آمریکا | حدود ۲۷ میلیارد دلار | در سالهای اخیر بهتدریج سبک شده است |
این عددها با قیمتِ سهام هر روز عوض میشوند. آنها را برای فهمِ ترکیبِ سبد ببینید، نه بهعنوانِ پیشنهادِ خرید. برکشایر پایانِ ژوئنِ ۲۰۲۶ حدودِ ۳۶۵ میلیارد دلار پولِ نقد و اوراقِ کوتاهمدتِ دولتی داشت. این عدد از رکوردِ حدودِ ۳۹۷ میلیارد دلاریِ پایانِ مارس کمتر است، چون مدیریتِ تازه شروع به خرید کرده است.
جانشینی و پایانِ یک دوره
بافت در اردیبهشت ۱۴۰۴ (مهٔ ۲۰۲۵) اعلام کرد مدیریتِ اجرایی را کنار میگذارد. از ابتدای ۲۰۲۶ گرگ ایبل مدیرعامل شد؛ کسی که سالها مسئولِ کسبوکارهای غیربیمهای برکشایر بود. نخستین نامهٔ سالانه به سهامداران را هم او نوشت.
در ۲۷ شهریور ۱۴۰۵ (۱۸ سپتامبر ۲۰۲۶) بافتِ ۹۶ ساله از ریاستِ هیئتمدیره هم کنار رفت و پسرش هاوارد جایش نشست. خودِ وارن با عنوانِ «رئیسِ افتخاری» عضوِ هیئتمدیره ماند. تقسیمِ کار روشن است: ایبل شرکت را میگرداند و هاوارد نگهبانِ فرهنگ و ارزشهای آن است.
کارنامهٔ شصتساله در برابر بازار
طبقِ گزارشهایی که از نامهٔ سالانهٔ ۲۰۲۵ برکشایر نقل شده، ارزشِ هر سهمِ برکشایر از ۱۹۶۵ تا ۲۰۲۵ بهطور میانگین سالی حدودِ ۱۹٫۷٪ رشد کرده است. در همین مدت شاخص S&P 500، یعنی میانگینِ ۵۰۰ شرکتِ بزرگِ آمریکا، با احتسابِ سودِ نقدی سالی حدودِ ۱۰٫۵٪ بازده داشته است.
شاید بگویید فرقِ ۲۰٪ و ۱۰٪ اینقدر هم زیاد نیست. ولی صبر کنید. با رشدِ سالی ۱۰٪، هر ۱ میلیون تومان در شصت سال حدودِ ۳۰۰ میلیون تومان میشود. با رشدِ سالی ۲۰٪ همان ۱ میلیون تومان به حدودِ ۵۶ میلیارد تومان میرسد؛ نزدیکِ دویست برابرِ حالتِ اول. این جادوی بهرهٔ مرکب است که پایینتر بیشتر دربارهاش میگوییم.
البته منصف باشیم: بازدهِ برکشایر در دههٔ اخیر خیلی معمولیتر شده و در خودِ سالِ ۲۰۲۵ از شاخص عقب ماند. بافت خودش بارها گفته شرکتی به این بزرگی دیگر نمیتواند مثلِ گذشته بدود. پس معجزهٔ بافت در «طولِ زمان» بود، نه در سودِ هر سال.
سبک سرمایهگذاری وارن بافت به زبان ساده
سبکِ بافت را میشود در یک جمله گفت: کسبوکاری را که میفهمی، با مزیتِ پایدار و مدیرانِ درستکار، ارزانتر از ارزشش بخر و تا وقتی خوب است نگه دار. هر تکهٔ این جمله یک اصل است. بیایید یکییکی بازشان کنیم.
۱. سرمایهگذاری ارزشی: قیمت با ارزش فرق دارد
معروفترین درسِ گراهام به بافت این بود: قیمت چیزی است که میپردازید، ارزش چیزی است که به دست میآورید. فرض کنید یک قالیِ دستبافِ اصیل را صاحبش چون فوری پول لازم دارد، نصفِ قیمت بفروشد. قیمت پایین آمده، ولی ارزشِ قالی همان است.
بازارِ سهام هم همینطور است. گاهی از ترس، سهمِ خوب را ارزان میفروشد و گاهی از هیجان، سهمِ بد را گران. سرمایهگذارِ ارزشی سعی میکند ارزش ذاتی شرکت را حساب کند؛ یعنی شرکت واقعاً چقدر میارزد. بعد فقط وقتی میخرد که قیمت از این ارزش پایینتر باشد. اگر این مفهوم برایتان تازه است، مقالهٔ سرمایهگذاری ارزشی چیست را هم بخوانید.
۲. حاشیهٔ امنیت
هیچکس نمیتواند ارزشِ یک شرکت را دقیقِ دقیق حساب کند. برای همین بافت فقط وقتی میخرد که فاصلهٔ قیمت تا ارزش خیلی زیاد باشد؛ آنقدر که اگر در حسابش اشتباه کرد، باز هم ضررِ سنگین نکند. به این فاصله «حاشیهٔ امنیت» (Margin of Safety) میگویند.
مثلِ پلی که قرار است کامیونِ ۱۰ تنی از رویش رد شود، ولی مهندس آن را برای ۳۰ تن میسازد. اگر روزی کامیونی با بارِ اضافه آمد، پل نمیریزد. پایینتر با یک مثالِ عددی میبینیم این فاصله چقدر مهم است.
۳. خندق اقتصادی
قلعههای قدیمی دورشان خندقِ پر از آب داشتند تا دشمن نتواند نزدیک شود. بافت دنبالِ شرکتهایی است که چنین خندقی دارند؛ یعنی مزیتی که رقیب بهراحتی نمیتواند از آن عبور کند.
برندِ کوکاکولا یک خندق است. هزینهٔ پایینِ بیمهٔ گایکو یک خندق است. راهآهنی که کسی نمیتواند کنارش راهآهنِ دیگری بکشد هم خندق است. شرکتی که خندق ندارد، اگر امروز سودِ خوبی بدهد، فردا رقیبها میآیند و سودش را میخورند؛ مثلِ اولین آبمیوهفروشیِ یک خیابان که تا شلوغ شد، سه تا مثلِ خودش کنارش باز شد.
۴. دایرهٔ صلاحیت
بافت سالها سهامِ شرکتهای فناوری را نخرید. میگفت آنها را نمیفهمد. به نظرِ او لازم نیست دربارهٔ همهچیز نظر داشته باشید. کافی است مرزِ دانستههایتان را بشناسید و بیرونش بازی نکنید.
این حرف برای من و شما هم درست است. کسی که سالها در کارِ دارو بوده، شرکتِ دارویی را بهتر از یک تحلیلگرِ تازهکار میفهمد. خریدِ اپل هم وقتی انجام شد که بافت آن را بیشتر یک شرکتِ مصرفی با مشتریانِ وفادار دید تا یک شرکتِ فناوری.
۵. مدیرانِ توانا و درستکار
بافت در شرکتهایی که میخرد معمولاً مدیرانِ قبلی را نگه میدارد و در کارشان دخالت نمیکند. پس انتخابِ مدیرِ درست برایش حیاتی است. دنبالِ کسی است که با پولِ سهامدار مثلِ پولِ خودش رفتار کند، سود را بیهوده خرج نکند و راستش را بگوید.
خودِ بافت در نامههای سالانهاش اشتباههایش را بیپرده مینوشت. همین صداقت یکی از دلایلِ اعتمادِ سهامداران به او بود.
۶. صبر و بهرهٔ مرکب
افسانهٔ مخترعِ شطرنج را شنیدهاید؟ از پادشاه خواست در خانهٔ اولِ صفحه یک دانه گندم بگذارد، در خانهٔ دوم دو دانه، و در هر خانه دو برابرِ خانهٔ قبل. پادشاه خندید و پذیرفت. اما فقط برای خانهٔ شصتوچهارم بیش از نُه میلیارد میلیارد دانه گندم لازم بود.
بهرهٔ مرکب همین است. یعنی سود روی سود بیاید. اولش کند و خستهکننده است و آخرش باورنکردنی. بخشِ بسیار بزرگی از ثروتِ بافت بعد از ۶۵ سالگی ساخته شد؛ نه چون آن موقع باهوشتر شد، چون زودتر شروع کرده و زمان داده بود.
برای همین میگوید اگر حاضر نیستید سهمی را ده سال نگه دارید، به داشتنِ دهدقیقهایاش هم فکر نکنید. روشِ عملیِ دوبارهکاشتنِ سود را در مقالهٔ سرمایهگذاری مجدد سود تقسیمی (دریپ) توضیح دادهایم.
۷. وقتی دیگران میترسند
در بحرانِ مالیِ ۲۰۰۸، وقتی همه میفروختند، بافت ۵ میلیارد دلار در سهامِ ممتازِ بانکِ گلدمن ساکس گذاشت. آن هم با شرایطی که فقط کسی میتواند بگیرد که وسطِ وحشتِ همه، پولِ نقد در دست دارد.
رازِ این کار دو قدم دارد: در دورانِ گرانی پولِ نقد جمع کن و در دورانِ ترس خرجش کن. مثلِ کسی که فصلِ تابستان پالتو میخرد؛ کسی نمیخرد، پس ارزان است. اگر میخواهید حالِ جمعیِ بازار را با یک عدد ببینید، مقالهٔ شاخص ترس و طمع را بخوانید.
پس روشِ بافت هفت تکه دارد، ولی همه به یک جا میرسند: کسبوکارِ خوب، قیمتِ مناسب، و صبرِ زیاد.
بافت دربارهٔ طلا چه میگوید و من چه فکر میکنم؟
خیلیها از من میپرسند: «اگر طلا خوب است، چرا وارن بافت طلا نمیخرد؟» جوابِ کوتاه این است: بافت فقط داراییای را دوست دارد که خودش چیزی تولید کند.
زمینِ کشاورزی گندم میدهد. شرکت سود میدهد. خانه اجاره میدهد. ولی یک شمشِ طلا اگر صد سال در صندوق بماند، همان یک شمش است و بچه نمیزاید. بافت در نامهٔ سالانهٔ ۲۰۱۱ همین را با یک تصویر گفت: اگر همهٔ طلای دنیا را آب کنیم، مکعبی میشود با ضلعِ حدودِ ۲۰ متر. به آن مکعب هر چقدر هم نگاه کنید، چیزی تولید نمیکند. سودِ طلا فقط از این میآید که نفرِ بعدی گرانتر بخرد.
حرفِ بافت منطقی است. اما یک نکته را فراموش نکنیم: او در آمریکا زندگی میکند و پولش دلار است. برای ما ایرانیها که کاهشِ ارزشِ ریال را با پوست و گوشت لمس کردهایم، طلا نقشِ دیگری هم دارد. من همیشه این را با مثالِ لیوانِ شیر میگویم. یک لیوان شیر را نصف کنید و به هر نیمه آب اضافه کنید. حالا دو لیوان «شیر» دارید، ولی ارزشِ غذاییِ هر دو با هم همان یک لیوانِ اول است. چاپِ پول هم همین کار را با اسکناس میکند؛ اسم تورم را رویش میگذاریم.
طلا را با هیچ دستگاهِ چاپی نمیشود زیاد کرد. فاسد نمیشود، خراب نمیشود، استهلاک ندارد. کسی هم پشتش بدهکار نیست؛ وقتی طلا دستِ شماست، به هیچکس وابسته نیستید. پس طلا ماشینِ پولسازی نیست، ولی سپرِ خوبی در برابرِ آبرفتنِ پول است.
جمعبندیِ من این است که هر دو حرف درست است و به هدفتان بستگی دارد. اگر دنبالِ رشدِ واقعیِ ثروت در بلندمدت هستید، حرفِ بافت را جدی بگیرید و سراغِ کسبوکارِ مولد بروید. اگر میخواهید بخشی از پساندازتان از تورم عقب نماند، طلا جای خودش را دارد. من در دورهٔ صفر تا صد سرمایهگذاری در طلا نشان دادهام چطور طلا را بیحبابِ زیاد و با کمترین کارمزد بخرید تا همین سپر سوراخ نباشد.
یک نکتهٔ جالب هم بگویم: برکشایر در ۲۰۲۰ مدتی کوتاه سهامِ یک شرکتِ معدنِ طلا را داشت. ماجرایش را در مقالهٔ چرا وارن بافت طلا خرید نوشتهایم.
سخنان وارن بافت که ارزشِ به خاطر سپردن دارند
جملههای زیادی به اسمِ بافت در شبکههای اجتماعی میچرخد که خیلیهایش مالِ او نیست. اینها چند جملهٔ مشهور است که در نامهها، مصاحبهها یا جلسههای سالانهٔ برکشایر از خودِ او نقل شده است. ترجمه به مضمون است و کنارِ هر کدام نوشتهام یعنی چه.
- «قانونِ شمارهٔ یک: هرگز پول از دست نده. قانونِ شمارهٔ دو: قانونِ شمارهٔ یک را فراموش نکن.» یعنی اول به حفظِ اصلِ پول فکر کنید، بعد به سود.
- «وقتی دیگران طمع میکنند بترس و وقتی دیگران میترسند طمع کن.» یعنی دنبالِ جمعیت ندوید.
- «قیمت چیزی است که میپردازی؛ ارزش چیزی است که به دست میآوری.» یعنی ارزان همیشه ارزنده نیست و گران همیشه بد نیست.
- «خریدنِ یک شرکتِ فوقالعاده با قیمتِ منصفانه خیلی بهتر از خریدنِ یک شرکتِ معمولی با قیمتِ فوقالعاده است.» یعنی کیفیت را فدای ارزانی نکنید.
- «ریسک از آنجا میآید که نمیدانی چه کار میکنی.» یعنی دانش بهترین بیمه است.
- «فقط وقتی آب پایین میرود معلوم میشود چه کسی بیلباس شنا میکرده است.» یعنی ضعفِ شرکتها و آدمها در بحران رو میشود.
- «بازارِ سهام ابزاری است برای انتقالِ پول از آدمهای بیحوصله به آدمهای صبور.»
- «کسی امروز در سایه نشسته، چون کسی دیگر سالها پیش درختی کاشته است.»
- «بهترین سرمایهگذاری، سرمایهگذاری روی خودتان است.»
مهمترین توصیههای وارن بافت
توصیههای بافت دو دستهاند: یک دسته دربارهٔ پول و سرمایهگذاری، یک دسته دربارهٔ زندگی. اولیها را شماره زدهام، چون ترتیبشان مهم است.
توصیههای سرمایهگذاری
- کسبوکار بخر، نه کاغذ: پیش از خرید از خودتان بپرسید: اگر بازار ده سال تعطیل شود، باز هم از داشتنِ این شرکت راضی هستم؟
- کم و درست انتخاب کن: بافت میگوید فرض کن در کلِ عمرت فقط بیست بار حقِ سرمایهگذاری داری. آنوقت هر تصمیم را جدیتر میگیری.
- بازار را پیشبینی نکن: به نظرِ او هیچکس نمیداند بازار ماهِ بعد چه میکند. کسی که مدام دنبالِ بهترین زمانِ خرید و فروش است، بیشتر ضرر میسازد تا سود.
- اگر وقت و دانشِ تحلیل نداری، کلِ بازار را بخر: بافت در نامهٔ ۲۰۱۳ نوشت به امینِ همسرش سفارش کرده ۹۰٪ میراث را در صندوقِ کمهزینهٔ شاخصِ S&P 500 بگذارد و ۱۰٪ را در اوراقِ کوتاهمدتِ دولتی. صندوقِ شاخصی یعنی صندوقی که بهجای انتخابِ چند سهم، از همهٔ سهمهای بزرگ میخرد. در ایران نزدیکترین گزینه صندوقهای قابل معامله (ETF) سهامی است.
- هزینهها را جدی بگیر: بافت در ۲۰۰۸ با یک شرکتِ مدیریتِ صندوق شرط بست که یک صندوقِ ساده و ارزانِ شاخصی در ده سال از سبدِ صندوقهای گرانقیمتِ آنها جلو میزند. و برنده شد.
- بدهیِ سنگین نکن: بافت بارها هشدار داده که خرید با پولِ قرضی و قسطهای کارتِ اعتباری آدمهای باهوش را هم زمین میزند.
توصیههای زندگی و پول
- کمتر از درآمدت خرج کن و باقی را سرمایهگذاری کن، نه برعکس. یعنی اول پسانداز، بعد خرج.
- کاری را انتخاب کن که اگر به پولش نیاز نداشتی هم انجامش میدادی.
- با آدمهایی بهتر از خودت رفتوآمد کن؛ ناخودآگاه شبیهشان میشوی.
- هر روز چند ساعت بخوان. بافت میگوید دانش هم مثلِ بهرهٔ مرکب روی هم جمع میشود.
- مهارتِ نوشتن و حرفزدن را تقویت کن؛ او این را سرمایهگذاریای میداند که ارزشت را چند برابر میکند.
پس اگر فقط یک توصیه را بخواهید به خاطر بسپارید، این است: پول را جایی بگذارید که میفهمید، و به آن وقت بدهید.
ثروت وارن بافت چقدر است؟
طبق فهرستِ فوربس و شاخص میلیاردرهای بلومبرگ در سال ۲۰۲۶، ثروتِ وارن بافت بیش از ۱۴۰ میلیارد دلار است و او حدوداً دهمین ثروتمندِ جهان به شمار میرود. تقریباً همهٔ این ثروت سهامِ برکشایر است. پس با بالا و پایین رفتنِ سهمِ برکشایر، ثروتِ او هم هر روز عوض میشود.
۱۴۰ میلیارد دلار یعنی چقدر؟ اگر کسی از روزِ تولدِ حضرتِ مسیح تا امروز روزی ۱۰۰ هزار دلار خرج میکرد، هنوز به این عدد نمیرسید. (حساب کنید: حدودِ ۷۴۰ هزار روز ضربِ ۱۰۰ هزار دلار، میشود حدودِ ۷۴ میلیارد دلار؛ تقریباً نصفِ ثروتِ بافت.)
بافت روزگاری ثروتمندترین مردِ جهان بود؛ مثلاً در فهرستِ فوربسِ ۲۰۰۸. اینکه امروز دیگر صدرنشین نیست، بیشتر به بخششهای عظیمش برمیگردد. اگر سهمهایی را که از ۲۰۰۶ بخشیده نگه داشته بود، با فاصله ثروتمندترین آدمِ جهان میشد.
بخششِ ثروت
بافت در ۲۰۰۶ متعهد شد بیش از ۹۹٪ ثروتش را ببخشد. از آن سال هر سال بخشی از سهامِ برکشایر را به بنیادِ بیل و ملیندا گیتس و چهار بنیادِ خانوادگی داده است. سهمِ بنیادِ گیتس بهتنهایی تا ۲۰۲۵ به نزدیکِ ۴۸ میلیارد دلار رسید.
در ۲۰۱۰ هم با بیل گیتس کارزارِ «تعهدِ بخشش» (Giving Pledge) را راه انداخت. هدفش این بود که میلیاردرهای دیگر هم قول بدهند بخشِ بزرگی از ثروتشان را ببخشند.
در تیر ۱۴۰۵ (ژوئیهٔ ۲۰۲۶) بافت برای نخستین بار در بیست سال، بنیادِ گیتس را از فهرستِ هدیهٔ سالانه کنار گذاشت. کلِ هدیهٔ امسال، حدودِ ۶ میلیارد دلار، به چهار بنیادِ خانوادگی رسید. او گفته باقیِ سهامش هم در نهایت به همین بنیادها میرسد. پس فرزندانش نقشِ اصلی را در خرجکردنِ این ثروت خواهند داشت.
افسانهها و واقعیتها دربارهٔ وارن بافت
در فضای مجازیِ فارسی فهرستهایی دربارهٔ بافت دستبهدست میشود که چند موردشان درست نیست. جدولِ زیر مهمترینها را کنارِ واقعیت گذاشته است.
| ادعای رایج | واقعیت |
|---|---|
| بافت هرگز تلفن همراه و کامپیوتر نداشته است. | او سالها گوشیِ تاشوی ساده داشت و از ۲۰۲۰ آیفون دارد. بریج را هم سالهاست آنلاین بازی میکند. |
| هیچوقت با هواپیمای شخصی سفر نمیکند. | برکشایر جتِ شرکتی دارد و مالکِ نتجتس، شرکتِ اجارهٔ جتهای خصوصی، است. بافت خودش به شوخی نامِ جتش را «غیرقابلدفاع» گذاشته بود. |
| بافت هر سال بهطور میانگین ۳۰٪ سود کرده است. | میانگینِ سالانهٔ برکشایر در شصت سال حدودِ ۲۰٪ بوده و در دههٔ اخیر نزدیکِ بازار. معجزه در طولِ دوره است، نه در عددِ هر سال. |
| بافت هیچوقت ضرر نکرده است. | او اشتباههای پرهزینهای داشته: نساجیِ برکشایر، کفشِ دکستر، سهامِ آیبیام، کرفت هاینز و فروشِ شرکتهای هواپیمایی با ضرر در ۲۰۲۰. |
| بافت هرگز طلا نخریده است. | او طلا را دارایی غیرمولد میداند، اما برکشایر در ۲۰۲۰ مدتی کوتاه سهامِ یک شرکتِ معدنِ طلا را داشت. |
میبینید که بافتِ واقعی از بافتِ افسانهای آدمتر است: اشتباه میکند، جت سوار میشود و گوشیِ هوشمند دارد. و همین او را قابلتقلیدتر میکند.
درسِ کرونا: حتی بافت هم نظرش را عوض میکند
اسفند ۱۳۹۸ (فوریهٔ ۲۰۲۰)، درست پیش از سقوطِ بازارها، بافت در مصاحبهای گفت آیندهٔ بیستسالهٔ اقتصادِ آمریکا با چند هفته خبرِ بد عوض نمیشود و سهامِ هواپیماییها را نمیفروشد. چند هفته بعد سفرهای هوایی فلج شد. برکشایر همهٔ سهامِ چهار شرکتِ بزرگِ هواپیمایی را با ضرر فروخت و بافت در جلسهٔ سالانه گفت دنیا برای این صنعت عوض شده است.
به نظرِ من این ماجرا از همهٔ نقلقولهای معروف درسِ مهمتری دارد. صبرِ بافت لجبازی نیست. وقتی شواهد نشان داد فکرِ اولش دیگر درست نیست، فروخت. پس سرمایهگذارِ بلندمدت باید دو چیز را از هم جدا کند: نوسانِ موقتِ قیمت، و خرابشدنِ دائمیِ خودِ کسبوکار. اولی صبر میخواهد، دومی تصمیم.
چکلیست وارن بافت روی یک سهم بورس تهران
خیلیها میپرسند: «این حرفها برای آمریکاست؛ در بورس ایران هم جواب میدهد؟» اصولِ بافت همهجا درست است، ولی ابزارش را باید با شرایطِ ایران تنظیم کرد. جدولِ زیر پرسشهای بافت را به زبانِ بورس ایران برگردانده و میگوید جوابِ هر کدام را کجا پیدا کنید.
| پرسشِ بافت | در بورس ایران چه ببینیم | کجا پیدا کنیم |
|---|---|---|
| آیا کسبوکار را میفهمم؟ | محصول، مشتری، مواد اولیه، نرخِ فروش (آزاد، دستوری یا بورس کالا) | گزارش فعالیت هیئتمدیره و گزارشهای ماهانه در سامانهٔ کدال |
| آیا خندق دارد؟ | سهمِ بازار، برند، انحصار یا هزینهٔ تمامشدهٔ پایین؛ وابستگیِ کم به قیمتگذاریِ دستوری | گزارش تفسیری مدیریت و مقایسهٔ حاشیهٔ سود با همگروهها |
| آیا بازدهِ حقوقِ صاحبانِ سهام بالا و پایدار است؟ | سودِ خالص نسبت به سرمایهٔ سهامداران، در پنج سال بالاتر از تورم و بینوسانِ زیاد | صورتهای مالیِ سالانه |
| آیا سود واقعاً نقد میشود؟ | جریانِ نقدِ عملیاتی هماندازهٔ سودِ خالص؛ طلبِ کم از مشتریها | صورت جریان وجوه نقد و جریان آزاد نقدی |
| آیا بدهی قابل تحمل است؟ | هزینهٔ بهرهٔ وامها کم نسبت به سودِ عملیاتی؛ حساسیتِ کم به بالا رفتنِ نرخ بهره | ترازنامه و یادداشتهای تسهیلات |
| آیا مدیریت به سهامدار احترام میگذارد؟ | تقسیمِ سودِ معقول، افشای بهموقع، معاملهٔ کم با شرکتها و آدمهای وابسته | صورتجلسهٔ مجامع و یادداشتهای اشخاص وابسته |
| آیا قیمت حاشیهٔ امنیت دارد؟ | ارزشِ برآوردی بهوضوح بالاتر از قیمتِ تابلو | مدلِ ارزشگذاریِ خودتان و نسبت P/E همگروهها |
اگر سهمی به پنج پرسشِ اول جوابِ خوب داد، تازه نوبتِ پرسشِ آخر میرسد: قیمت. و اینجاست که بیشترِ آدمها اشتباه میکنند.
مثالِ عددی: حاشیهٔ امنیت چقدر حساس است؟
بیایید با هم حساب کنیم. فرض کنید شرکتِ خیالیِ «الف» امسال برای هر سهم ۱٬۰۰۰ تومان سود میسازد و سهمش ۸٬۰۰۰ تومان معامله میشود. این عددها فقط مثالاند.
در ایران سودِ سپردهٔ بانکی و اوراقِ دولتی بالاست. پس از سهم باید بازدهِ بیشتری بخواهیم؛ مثلاً سالی ۳۵٪. (برای مقایسه با سودِ بانکی از ماشینحساب سود بانکی کمک بگیرید.)
- حالتِ معمولی: فرض میکنیم سودِ شرکت سالی ۲۵٪ رشد کند. سودِ سالِ بعد ۱٬۲۵۰ تومان میشود. با یک فرمولِ ساده، ارزشِ سهم برابر است با ۱٬۲۵۰ تقسیم بر (۰٫۳۵ منهای ۰٫۲۵). یعنی ۱٬۲۵۰ تقسیم بر ۰٫۱۰، که میشود ۱۲٬۵۰۰ تومان.
- حاشیهٔ امنیت: قیمتِ ۸٬۰۰۰ تومان حدودِ ۳۶٪ پایینتر از ارزشِ ۱۲٬۵۰۰ تومانی است. روی کاغذ خریدِ جذابی است.
- حالتِ بدبینانه: حالا فرض کنید رشد بهجای ۲۵٪، فقط ۲۰٪ باشد. سودِ سالِ بعد ۱٬۲۰۰ تومان میشود و ارزش ۱٬۲۰۰ تقسیم بر ۰٫۱۵، یعنی ۸٬۰۰۰ تومان. حاشیهٔ امنیت کاملاً از بین رفت.
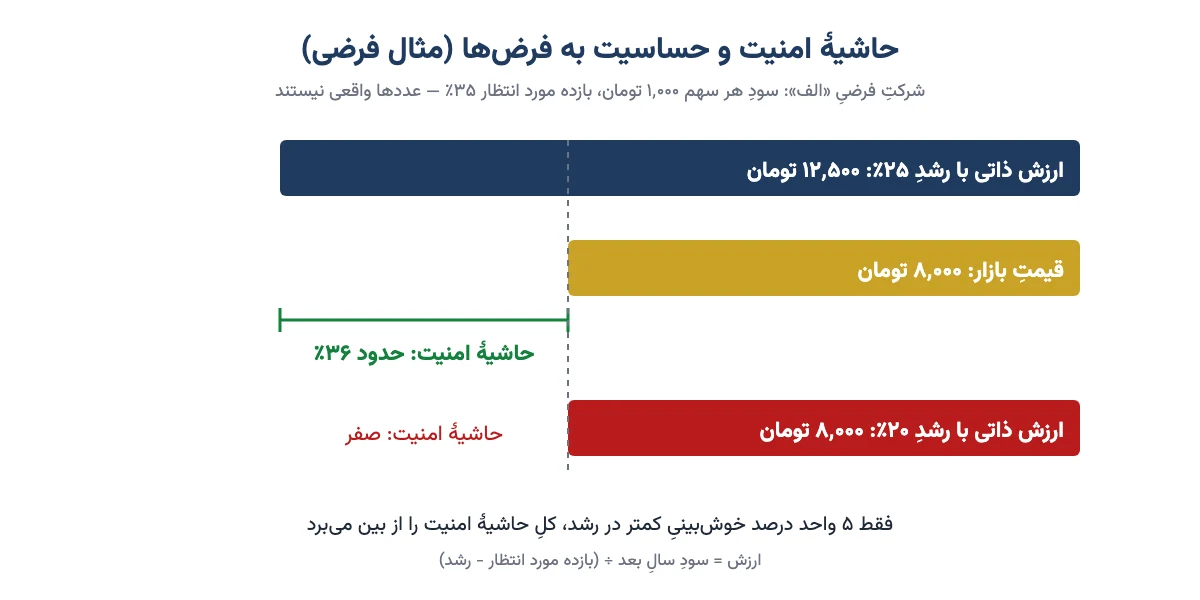
دیدید؟ فقط پنج واحد درصد اشتباه در حدسِ رشد، خریدِ «ارزان» را به خریدِ «به قیمت» تبدیل کرد. این همان چیزی است که بافت سالها تکرار کرده. برای همین او سراغِ شرکتهایی میرود که سودشان قابلپیشبینی است، و فقط وقتی میخرد که فاصلهٔ قیمت و ارزش بزرگ باشد. روشِ دقیقترِ این محاسبهها را در آموزش تحلیل بنیادی قدمبهقدم توضیح دادهایم.
کجا باید روشِ بافت را با ایران تطبیق داد؟
- تورم: در تورمِ بالا سودِ شرکتها روی کاغذ رشد میکند، ولی هر رشدی واقعی نیست. اگر سود ۳۰٪ بالا رفته و تورم ۴۰٪ بوده، شرکت در واقع عقب رفته است.
- نرخِ ارز و قیمتگذاریِ دستوری: سودِ بسیاری از شرکتهای بورسی به نرخِ ارز، قیمتِ خوراک یا قیمتی که دولت تعیین میکند بسته است. خندقِ شرکتی که قیمتِ محصولش را دولت تعیین میکند، کمعمقتر از ظاهرش است.
- هزینهٔ فرصت: یعنی سودی که اگر پول را جای دیگر میگذاشتید، میگرفتید. وقتی سپرده و اوراق بازدهِ بالایی میدهند، سهم باید بیشتر بدهد تا ارزشِ ریسکش را داشته باشد.
- ریسکِ کلان: تحریم، قطعیِ برق و گاز و تصمیمهای ناگهانیِ دولت در ایران پررنگتر از آمریکاست. پس حاشیهٔ امنیتِ بزرگتری بخواهید.
پس دفعهٔ بعد که سهمی به نظرتان «ارزان» آمد، اول این چهار مورد را از خودتان بپرسید، بعد تصمیم بگیرید.
پنج اشتباهِ رایج در تقلید از وارن بافت
- ارزان را با ارزنده یکی گرفتن: سهمی که P/E پایینی دارد، یعنی قیمتش نسبت به سودش کم است، شاید فقط به این دلیل ارزان است که آیندهٔ بدی دارد. به این میگویند «تلهٔ ارزش»؛ مثلِ جنسِ حراجیِ تاریخگذشته.
- نگهداشتنِ کورکورانه: بافت سهمِ خوب را نگه میدارد، نه هر سهمی را. اگر کسبوکار خراب شده، صبر فقط ضرر را بزرگتر میکند.
- کپیکردنِ سبدِ برکشایر: گزارشهای سهماههٔ برکشایر با تأخیر منتشر میشوند. تا شما بفهمید چه خریده، قیمت عوض شده و شاید او حتی فروخته باشد.
- تمرکزِ بیپشتوانه: سبدِ متمرکزِ بافت حاصلِ دههها مطالعه است. سرمایهگذارِ تازهکار با گذاشتنِ همهٔ پولش روی دو سهم، ریسکِ بزرگی میکند.
- عجله: روشِ بافت راهِ پولدارشدنِ سریع نیست. کسی که سه ماه بعد نتیجه میخواهد، از اول نباید این راه را انتخاب کند.
کتابهای وارن بافت و دربارهٔ او
بافت خودش کتابِ مستقلی ننوشته است. اما نامههای سالانهاش به سهامدارانِ برکشایر، که روی سایتِ رسمیِ شرکت رایگان در دسترس است، بهترین منبعِ دستاولِ فکرِ اوست. نثرش هم ساده و پر از طنز است. این چند کتاب هم برای شناختنِ او مفیدند:
- سرمایهگذار هوشمند نوشتهٔ بنجامین گراهام؛ کتابی که بافت آن را بهترین کتابِ سرمایهگذاری میداند.
- مقالههای وارن بافت (The Essays of Warren Buffett)؛ گزیدهٔ موضوعیِ نامههای سالانه که لارنس کانینگهام گردآوری کرده است.
- گلولهٔ برفی (The Snowball) نوشتهٔ آلیس شرودر؛ مفصلترین زندگینامهٔ بافت که با همکاریِ خودِ او نوشته شد.
- بافت: ساختنِ یک سرمایهدارِ آمریکایی نوشتهٔ راجر لوونستین؛ زندگینامهای خواندنی دربارهٔ سالهای شکلگیریِ برکشایر.
- روش وارن بافت (The Warren Buffett Way) نوشتهٔ رابرت هگستروم؛ توضیحِ سادهشدهٔ اصولِ سرمایهگذاریِ او.
اگر تازه شروع کردهاید، پیشنهادِ من این است که از «مقالههای وارن بافت» شروع کنید؛ هم کوتاهتر است و هم حرفِ خودِ اوست. برای فهرستی کاملتر، مقالهٔ ۱۰ کتاب بورسی که باید بخوانید را ببینید.
سوالات متداول
وارن بافت کیست؟
وارن بافت سرمایهگذارِ آمریکاییِ متولدِ ۱۹۳۰ در اوماها است. او یک کارخانهٔ پارچهبافیِ ورشکسته به نامِ برکشایر هاتاوی را به یکی از بزرگترین شرکتهای جهان تبدیل کرد. شاگردِ بنجامین گراهام و مشهورترین چهرهٔ سرمایهگذاری ارزشی است و بیشترِ ثروتش را میبخشد.
ثروت وارن بافت چقدر است؟
طبق فوربس و بلومبرگ در سال ۲۰۲۶، ثروتِ وارن بافت بیش از ۱۴۰ میلیارد دلار است و او حدوداً دهمین ثروتمندِ جهان است. تقریباً همهٔ این ثروت سهامِ برکشایر هاتاوی است و اگر بخششهایش نبود، رتبهاش خیلی بالاتر بود.
سبک سرمایهگذاری وارن بافت چیست؟
بافت سرمایهگذارِ ارزشی است. کسبوکاری را میخرد که میفهمد، مزیتِ پایدار یا خندقِ اقتصادی دارد و مدیرانش درستکارند. آن را ارزانتر از ارزشِ واقعی و با حاشیهٔ امنیت میخرد و سالها نگه میدارد.
مهمترین توصیههای وارن بافت کداماند؟
پول از دست نده، کسبوکار بخر نه کاغذ، بیرون از دایرهٔ دانستههایت بازی نکن، بازار را پیشبینی نکن، وقتی دیگران میترسند فرصت ببین، از بدهیِ سنگین دوری کن و اگر وقتِ تحلیل نداری، صندوقِ شاخصیِ کمهزینه بخر.
آیا وارن بافت هنوز مدیرعامل برکشایر هاتاوی است؟
نه. بافت پایانِ ۲۰۲۵ از مدیرعاملی کنار رفت و گرگ ایبل از ژانویهٔ ۲۰۲۶ مدیرعامل است. او در ۱۸ سپتامبر ۲۰۲۶ از ریاستِ هیئتمدیره هم کنار رفت، پسرش هاوارد بافت رئیس شد و خودش با عنوانِ رئیسِ افتخاری در هیئتمدیره ماند.
وارن بافت چرا طلا و بیتکوین نمیخرد؟
بافت فقط داراییای را میپسندد که خودش چیزی تولید کند، مثلِ شرکت یا زمینِ کشاورزی. طلا و بیتکوین چیزی تولید نمیکنند و سودشان به این بستگی دارد که نفرِ بعدی گرانتر بخرد. البته برای ایرانیها طلا سپری در برابرِ کاهشِ ارزشِ ریال هم هست.
آیا میتوان روش وارن بافت را در بورس ایران به کار برد؟
اصولش بله: فهمِ کسبوکار، سودِ واقعی و نقد، بدهیِ کم، مدیرانِ درستکار و حاشیهٔ امنیت. اما باید آن را با تورمِ بالا، سودِ بالای سپرده و اوراق، اثرِ نرخِ ارز، قیمتگذاریِ دستوری و ریسکهای کلانِ ایران تطبیق داد و حاشیهٔ امنیتِ بزرگتری خواست.
بهترین کتاب برای شناخت روش وارن بافت چیست؟
دستاولترین منبع، نامههای سالانهٔ خودِ بافت به سهامداران است. اگر کتاب میخواهید، «مقالههای وارن بافت» گزیدهٔ همان نامههاست و شروعِ خوبی است. «سرمایهگذار هوشمند» گراهام پایهٔ فکریِ او را میسازد و «گلولهٔ برفی» کاملترین زندگینامهٔ اوست.
جمعبندی
رازِ وارن بافت هوشِ خارقالعاده یا اطلاعاتِ پنهان نبود. او چند اصلِ ساده را انتخاب کرد: ارزانتر از ارزش خرید، از بدهیِ سنگین دوری کرد، اشتباههایش را پذیرفت و هفتاد سال به بهرهٔ مرکب فرصت داد.
تکرارِ بازدهِ او برای هیچکس ممکن نیست. ولی به کار بستنِ روشش ممکن است، به شرطِ آنکه آن را با واقعیتهای بازارِ ایران تطبیق دهیم. پس از همین امروز، پیش از خریدِ هر سهم، چکلیستِ بالا را یک بار مرور کنید. اگر میخواهید تحلیلِ کسبوکار را اصولی یاد بگیرید، دورههای آموزشی ما از همین نقطه شروع میکنند. تصمیمِ نهایی، مثلِ همیشه، با خودتان است.
واقعا مرسی از مقاله فوق العادتون همیشه تو زندگی بزرگان هر کاری نکته هایی هست که بتونه بهتون کمک کنه
جالب و آموزنده بود ممنون
به نام خدا
سلام علیکم از خواندن چنین مقاله ای که با فکر پویا همراه است لذت بردم ممنونم از شما
فرزاد فخریزاده عالی بود
عالی عالی عالی
عالی بود عالی
سپاسگزارم مقاله ی خوبی بود.
سلام از خوندن مطلب بسیار لذت بردم وارزو میکنم بتونم مثل ادمای بزرگ وموفق فکر کنم
با سلام و تشکر. نکات مفیدی بود سپاسگزارم
بسیار عالی.مطلب بسیارتاثیرگذاری بود.ممنون
سلام دوستان دانه خیری بکارید و برای برداشت خوشه هفتاد تایی دانه صبر کنید به وعده خدا اعتماد کنید وقتی این نتیجه را در یافتید دیگر به دانه ها فکر نمیکنید بلکه به خدا میاندیشند و این شما را شکست ناپذیر میکند
خیلی خوب بود خیلی چیزهای خوب یاد گرفتم ممنون.لطفا از وارن بافت بیشتر مطلب بنویسید.
سلام بسیار قشنگ و عالی تشکر از شما
سلام بسیار خوب . علت بالارفتن مصنوعی شاخص بورس در این برهه زمانی چیست ؟
با سلام و خسته نباشید . مقاله وارن بافت عالی بود . به امید ترجمه های بیشتر در مورد وارن بافت . با تشکر.
مقالتون خیلی جذاب بود نه بخاطر تنها اسم وارن بافت بلکه بخاطر خلاقیت نویسنده اش. و ذهن و افکار ما آدمارو خوب جذب میکنه. موفق باشید
صبری که ایشون میگن ب نظرمن الان تو این وضعیته با ثبات بسیار ضعیف ایران ، واقعا نیست، اقتصاد امریکا خیلی با ثبات تر از ایران هست ، البته چند سال پیشم ثبات بیشتری برای ایران بود ، و متاسفانه من اون موقع کودک بودم …اگر تو ایران به همه سرمایه ت اونجوری ک بافت نگاه کرده نگاه کنی ممکنه واقعا سر زندگیت قمار کرده باشی …
البته ما بیثباتیهای اقتصاد ایران رو بهتر میشناسیم برای همین بیشتر به چشم میاد. ما یازده سپتامبر رو نداشتیم. هواپیمایی که به برجهای دوقلو بود از هواپیمایی ساوت وست بود. یعنی یکی از هواپیماهای آقای بافت. ما 2008 رو نداشتیم. همین بحران کرونا، برخی سهمهای ایشون تا 70 درصد ارزش خودش رو از دست داد! اتفاقی که ما در کابوس هم نمیبینیم. شما در هر کشوری که برید، ناآرامیها، ریسکها و بیثباتیهای خودش رو داره. توی همین سه حادثه که گفتم، خیلیها جای وارن بافت بودن سکته میکردن!
عالی بود استاد
خوب بود ولی من هنوز بیشتر میخوام بدونم در کار تولیدیم به چه نحو عمل کنم و در مار خدماتی چکونه؟
حتما مقالات بیشتری برای پاسخ به سوال شما خواهیم نوشت
متشکرم از اینکه این اطلاعات مفید رو در اختیار دیگران هم می گذارید.
موافقم با شما و وارن بافت