
کاهش ریسک سرمایه گذاری در بورس: ۱۰ روش ساده با مثال عددی
فهرست مطالب۸ بخش
- ریسک یعنی چه و چرا باید آن را کم کنیم؟
- کدام ریسکها قابل حذف نیستند؟ ریسک سیستماتیک و غیرسیستماتیک
- ۱۰ روش کاهش ریسک در بورس
- ۱. فقط با پولِ مازاد وارد شوید
- ۲. افق سرمایهگذاری را بلند کنید
- ۳. تخصیص دارایی: همهٔ پول را در بورس نگذارید
- ۴. تنوعبخشی پرتفوی: تخممرغها را در یک سبد نگذارید
- ۵. اندازه پوزیشن: سقفِ هر خرید را از قبل تعیین کنید
- ۶. حد ضرر بگذارید و به آن پایبند بمانید
- ۷. پلهای بخرید (میانگین هزینه دلاری)
- ۸. اگر وقت یا دانش ندارید، از صندوقها کمک بگیرید
- ۹. پیش از خرید یاد بگیرید و تحلیل کنید
- ۱۰. با شایعه، هیجان و پولِ قرضی خرید نکنید
- مثال: یک سبد کمریسکتر با ۱۰۰ میلیون تومان
- اشتباههای رایج در مدیریت ریسک در بورس
- چکلیست کاهش ریسک سرمایه گذاری پیش از هر خرید
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «چطور در بورس سرمایهگذاری کنم که ضرر نکنم؟» جوابِ صادقانه این است که ریسک صفر نمیشود، ولی میشود آن را خیلی کم کرد. کاهش ریسک سرمایه گذاری در بورس یعنی پولِ مازاد بیاورید، افقِ بلند داشته باشید، سرمایه را بین چند دارایی و چند صنعت پخش کنید، برای هر خرید سقف و حد ضرر بگذارید و اگر وقت یا دانش ندارید، از صندوقها کمک بگیرید.
در این راهنما این روشها را یکییکی و با مثالِ عددیِ ساده باز میکنیم. آخرش هم یک چکلیست هست که پیش از هر خرید میتوانید مرورش کنید.
ریسک یعنی چه و چرا باید آن را کم کنیم؟
ریسک یعنی احتمالِ اینکه نتیجه با انتظارِ ما فرق کند. در بورس، یعنی ممکن است سهمی که خریدهاید پایین برود و مدتی، یا برای همیشه، به قیمتِ خریدِ شما برنگردد. ریسک همیشه بد نیست؛ همان چیزی است که بازدهِ بورس را از سودِ بانکی بیشتر میکند.
فرقِ ریسک با خطر را با یک تشبیه بگویم. رانندگی در جادهٔ چالوس ریسک دارد. ولی با کمربند، لاستیکِ سالم و سرعتِ مجاز، این ریسک مدیریتشده است. رانندگیِ بیترمز در همان جاده دیگر ریسک نیست، خطر است. اگر میخواهید تعریفِ دقیقتر و روشِ اندازهگیریاش را ببینید، مقالهٔ ریسک چیست و چطور محاسبه میشود را بخوانید.
پس هدفِ ما فرار از ریسک نیست. هدف این است که فقط ریسکی را بپذیریم که میفهمیم، توانِ تحملش را داریم و در برابرش بازدهِ کافی میگیریم.
کدام ریسکها قابل حذف نیستند؟ ریسک سیستماتیک و غیرسیستماتیک
پیش از اینکه سراغِ روشها برویم، باید بدانیم با چه نوع ریسکی طرفیم. چون بعضی ریسکها را میشود تقریباً حذف کرد و بعضی را نه.
- ریسکِ غیرسیستماتیک یعنی ریسکی که فقط به یک شرکت یا یک صنعت مربوط است. مثلاً کارخانه آتش بگیرد، مدیرِ شرکت اشتباه کند یا قیمتِ محصولِ یک صنعت بیفتد. این ریسک را با تنوعبخشی خیلی کم میکنیم.
- ریسکِ سیستماتیک یعنی ریسکی که کلِ بازار را با هم تکان میدهد. مثلاً جنگ، تحریمِ تازه، بالا رفتنِ نرخِ بهرهٔ بانکی یا تصمیمِ ناگهانیِ دولت دربارهٔ قیمتگذاری. با خریدِ سهمِ بیشتر از بین نمیرود.
ریسکِ سیستماتیک را نمیشود حذف کرد، ولی میشود اثرش را کم کرد. راهش این است که همهٔ پول در بورس نباشد و بخشی در داراییهایی مثلِ صندوقِ درآمد ثابت یا طلا بماند. اینکه یک سهم چقدر با کلِ بازار بالا و پایین میرود را هم با ضریب بتا میسنجند. بتای بیشتر از یک یعنی سهم تندتر از بازار حرکت میکند.
پس دو ابزارِ اصلیِ ما روشن شد: تنوعبخشی برای ریسکِ غیرسیستماتیک، و تخصیصِ دارایی برای ریسکِ سیستماتیک. حالا برویم سراغِ روشها.
۱۰ روش کاهش ریسک در بورس
این ده روش را به ترتیبی چیدهام که به نظرم باید انجام شوند. اولیها پایهاند؛ اگر آنها درست نباشند، بقیه هم کمکِ زیادی نمیکنند.
۱. فقط با پولِ مازاد وارد شوید
پولِ مازاد یعنی پولی که تا چند سال به آن نیاز ندارید. اجارهٔ ماهِ بعد، قسطِ وام یا پولِ جهیزیهٔ دخترتان که سالِ دیگر لازم است، پولِ مازاد نیست. اگر چنین پولی را در بورس بگذارید، ممکن است درست وقتی بازار پایین است مجبور شوید بفروشید.
توصیهٔ من این است که پیش از بورس، خرجِ چند ماهِ زندگی را جایی امن و نقدشونده کنار بگذارید. آن وقت افتِ بازار شما را مجبور به فروش نمیکند. بیشترِ ضررهای بزرگی که دیدهام، از فروشِ اجباری آمدهاند، نه از انتخابِ بدِ سهم.
۲. افق سرمایهگذاری را بلند کنید
افقِ سرمایهگذاری یعنی پول را برای چه مدتی میگذارید. بورس در کوتاهمدت مثلِ دریای طوفانی است؛ یک ماه بالا، یک ماه پایین. ولی در چند سال، سودِ واقعیِ شرکتها و تورم خودشان را در قیمت نشان میدهند.
کسی که امروز سهم میخرد و ماهِ بعد پولش را لازم دارد، در واقع شرطبندی کرده، نه سرمایهگذاری. پیشنهادِ من این است که برای بخشِ سهامیِ سبد، دستکم دو تا سه سال افق داشته باشید. نمودارِ بلندمدتِ شاخص کل بورس را ببینید تا خودتان افتوخیزهای چندماهه و روندِ چندساله را کنارِ هم مقایسه کنید.
۳. تخصیص دارایی: همهٔ پول را در بورس نگذارید
تخصیصِ دارایی یعنی تصمیم بگیرید چند درصدِ پولتان در سهام باشد، چند درصد در درآمد ثابت، چند درصد در طلا و مانندِ آن. این مهمترین تصمیمِ هر سرمایهگذار است، حتی مهمتر از اینکه کدام سهم را بخرد.
یک قاعدهٔ سرانگشتیِ قدیمی هست: «صد منهای سن». یعنی آدمِ ۳۰ ساله حدودِ ۷۰٪ سهام و آدمِ ۶۰ ساله حدودِ ۴۰٪ سهام داشته باشد. این قاعده قانون نیست، فقط نقطهٔ شروع است. اگر با افتِ ۲۰ درصدی خوابتان به هم میریزد، سهمِ سهام را کمتر کنید. دربارهٔ انواعِ دارایی و ترکیبِ آنها در مقالهٔ پنج کلاس دارایی در پرتفوی شخصی مفصل نوشتهام.
پس اول تکلیفِ این درصدها را روشن کنید، بعد سراغِ انتخابِ سهم بروید.
۴. تنوعبخشی پرتفوی: تخممرغها را در یک سبد نگذارید
تنوعبخشی یعنی پول را بین چند سهم از صنعتهای مختلف پخش کنید تا اتفاقِ بد برای یک شرکت، کلِ سرمایهٔ شما را نبرد. اگر همهٔ پول در یک سهم باشد و آن سهم ۴۰٪ بریزد، شما ۴۰٪ ضرر کردهاید. اگر همان سهم فقط یکدهمِ سبد باشد، ضررِ کل حدودِ ۴٪ است.
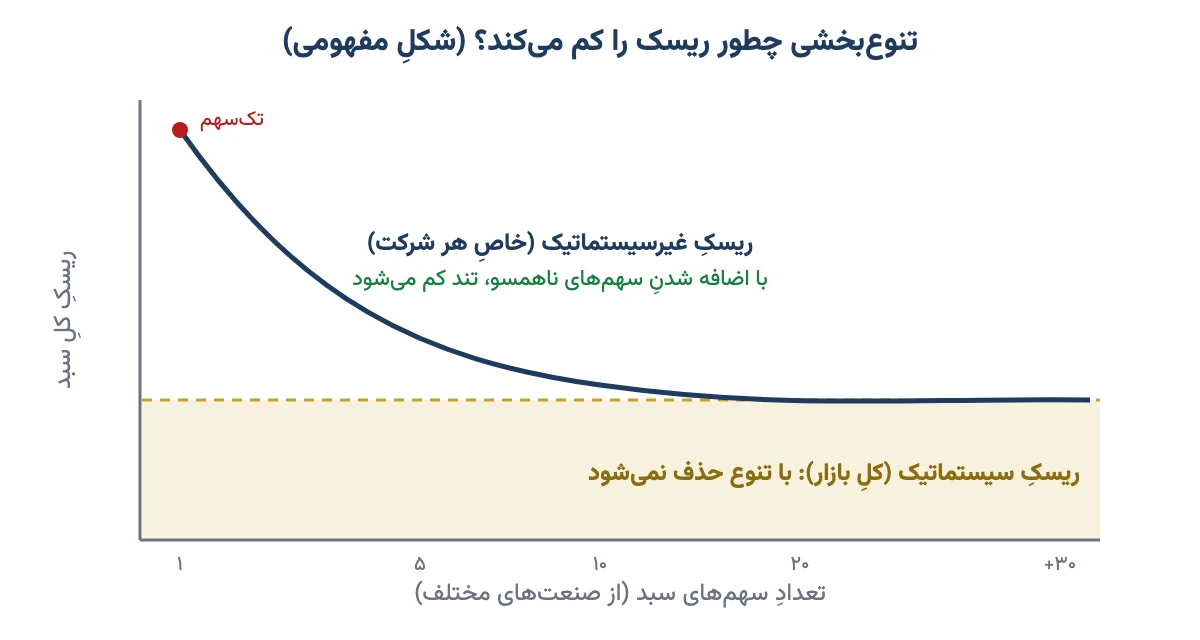
تنوعبخشی چند سهم کافی است؟ پژوهشهای کلاسیکِ مالی نشان دادهاند که با اضافه کردنِ سهم، ریسکِ سبد اول تند و بعد کُند پایین میآید. بیشترِ ریسکِ غیرسیستماتیک با حدودِ ۱۵ تا ۲۰ سهم از صنعتهای مختلف از بین میرود و بعد از آن، فایدهٔ هر سهمِ تازه خیلی کم است. برای سرمایهگذارِ فردی با سرمایهٔ کم، نگهداشتنِ اینهمه سهم سخت است؛ معمولاً ۵ تا ۱۰ سهم از صنعتهای واقعاً متفاوت، یا خریدِ یک صندوقِ سهامی، راهِ عملیتری است.
یک نکتهٔ مهم که خیلیها فراموش میکنند، همبستگی است. همبستگی یعنی دو سهم چقدر با هم بالا و پایین میروند. اگر پنج سهم بخرید که همه پتروشیمی یا فولادیاند، تنوع ندارید؛ همه با قیمتِ جهانی و دلار با هم حرکت میکنند. در بورسِ ایران، ترکیبِ سهمهای صادراتمحور (که از گرانیِ دلار سود میبرند) با سهمهای فروشداخلی مثلِ دارویی و غذایی، تنوعِ واقعیتری میسازد. ریاضیِ این موضوع را در نظریه پرتفوی مدرن و روشِ عملیِ چیدنِ سبد را در پرتفوی یا سبد سرمایهگذاری چیست توضیح دادهام.
پس تعدادِ سهم بهتنهایی مهم نیست؛ مهم این است که سهمها با هم نیفتند.
۵. اندازه پوزیشن: سقفِ هر خرید را از قبل تعیین کنید
اندازهٔ پوزیشن یعنی چه مقدار از سرمایه را در یک سهم میگذارید. قاعدهٔ معروفی هست که میگوید در هر خرید، بیشتر از ۱ تا ۲ درصدِ کلِ سرمایه را در معرضِ ضرر نگذارید. «در معرضِ ضرر» با «مبلغِ خرید» فرق دارد. بیایید با هم حساب کنیم.
- فرض کنیم کلِ سرمایهٔ بورسیِ شما ۱۰۰ میلیون تومان است. ۲٪ آن میشود ۲ میلیون تومان. این بیشترین ضرری است که در یک خرید قبول میکنید.
- سهمی را میخواهید بخرید و حد ضررش را ۸٪ زیرِ قیمتِ خرید گذاشتهاید.
- مبلغِ خرید = ۲ میلیون تقسیم بر ۸٪ = ۲۵ میلیون تومان.
- یعنی در این سهم حداکثر ۲۵ میلیون تومان میخرید. اگر حد ضرر فعال شود، ۲ میلیون ضرر کردهاید؛ یعنی ۲٪ کلِ سرمایه، نه بیشتر.
(این عددها مثالاند.) زیباییاش این است که حتی پنج اشتباهِ پشتِ سرِ هم، فقط حدودِ ۱۰٪ سرمایه را میبرد و شما هنوز در بازی هستید. جزئیاتِ بیشترِ این حسابها را در مدیریت سرمایه و ریسک چیست نوشتهام.
۶. حد ضرر بگذارید و به آن پایبند بمانید
حد ضرر یعنی قیمتی که از قبل تعیین میکنید و اگر سهم به آن رسید، میفروشید تا ضرر بزرگتر نشود. مثلِ فیوزِ برقِ خانه است: وقتی جریان زیاد شد، قطع میکند تا کلِ سیمکشی نسوزد.
مشکل این است که بیشترِ ما حد ضرر را میگذاریم، ولی وقتی قیمت به آن رسید، به خودمان میگوییم «حالا یک روز دیگر صبر کنم». ضررِ ۸ درصدی اینطور ۳۰ درصدی میشود. یادتان باشد: سهمی که ۵۰٪ ریخته، برای برگشت به قیمتِ قبل باید ۱۰۰٪ رشد کند. انواعِ حد ضرر و روشِ تعیینش در مقالهٔ استراتژی حدضرر آمده است.
یک نکتهٔ بومی: در بورسِ ایران دامنهٔ نوسانِ روزانه محدود است و گاهی صفِ فروش چند روز طول میکشد. پس حد ضرر همیشه دقیق اجرا نمیشود. این یعنی اندازهٔ پوزیشن (روشِ قبلی) از حد ضرر هم مهمتر است.
۷. پلهای بخرید (میانگین هزینه دلاری)
میانگین هزینهٔ دلاری یعنی بهجای اینکه همهٔ پول را یکجا بخرید، آن را در چند نوبتِ منظم و با مبلغِ ثابت وارد کنید. اسمش «دلاری» است چون از آمریکا آمده؛ در ایران همان خریدِ پلهای با مبلغِ ثابت به تومان است.
یک مثالِ ساده: سه ماه پشتِ سرِ هم، هر ماه ۱۰ میلیون تومان از یک صندوق میخرید. ماهِ اول قیمتِ هر واحد ۱٬۰۰۰ تومان است، ماهِ دوم ۸۰۰ و ماهِ سوم ۱٬۲۵۰ تومان.
| ماه | مبلغِ خرید | قیمتِ هر واحد | تعدادِ واحدِ خریدهشده |
|---|---|---|---|
| اول | ۱۰ میلیون تومان | ۱٬۰۰۰ تومان | ۱۰٬۰۰۰ |
| دوم | ۱۰ میلیون تومان | ۸۰۰ تومان | ۱۲٬۵۰۰ |
| سوم | ۱۰ میلیون تومان | ۱٬۲۵۰ تومان | ۸٬۰۰۰ |
| جمع | ۳۰ میلیون تومان | میانگینِ ساده: حدودِ ۱٬۰۱۷ | ۳۰٬۵۰۰ |
میانگینِ قیمتِ خریدِ شما حدودِ ۹۸۴ تومان شد (۳۰ میلیون تقسیم بر ۳۰٬۵۰۰ واحد)، یعنی کمتر از میانگینِ سادهٔ سه قیمت. چون وقتی ارزان بود، خودبهخود واحدِ بیشتری خریدید. مهمتر از این، دیگر لازم نیست «کفِ قیمت» را حدس بزنید؛ کاری که تقریباً هیچکس درست انجامش نمیدهد.
۸. اگر وقت یا دانش ندارید، از صندوقها کمک بگیرید
صندوقِ سرمایهگذاری یعنی پولِ خیلی از آدمها روی هم گذاشته میشود و یک تیمِ حرفهای آن را مدیریت میکند. شما با چند صد هزار تومان هم صاحبِ سهمی از یک سبدِ متنوع میشوید. یعنی تنوعبخشی و مدیریتِ حرفهای را یکجا میخرید.
صندوقها چقدر ریسک را کم میکنند؟ بستگی به نوعِ صندوق دارد. این جدول یک مقایسهٔ کلی است:
| نوعِ صندوق | در چه چیزی سرمایهگذاری میکند | ریسک | مناسبِ چه کسی |
|---|---|---|---|
| صندوقِ درآمد ثابت | بیشتر اوراقِ بدهی و سپردهٔ بانکی | کم | کسی که پول را برای کوتاهمدت یا بخشِ امنِ سبد میخواهد |
| صندوقِ مختلط | ترکیبی از سهام و اوراق | متوسط | کسی که کمی ریسک را برای بازدهِ بیشتر قبول میکند |
| صندوقِ سهامی | بیشتر سهامِ شرکتهای بورسی | زیاد، ولی کمتر از تکسهم | کسی که افقِ بلند دارد و وقتِ انتخابِ سهم ندارد |
| صندوقِ طلا | گواهی سپردهٔ سکه و شمش | متوسط تا زیاد، وابسته به طلا و دلار | کسی که میخواهد بخشی از سبد را در برابرِ تورم و دلار بپوشاند |
| صندوقِ اهرمی | سهام، با بازدهِ چندبرابر برای یک گروه از سرمایهگذاران | خیلی زیاد | فقط حرفهایها؛ برای کاهش ریسک مناسب نیست |
همانطور که میبینید، صندوقِ سهامی ریسکِ غیرسیستماتیک را کم میکند، ولی ریسکِ کلِ بازار را نه. وقتی کلِ بورس بریزد، صندوقِ سهامی هم پایین میآید. برای همین ترکیبِ صندوق با درآمد ثابت با صندوقِ سهامی، سادهترین سبدِ کمدردسر برای خیلی از آدمهاست. برای آشنایی با همهٔ انواع، مقالهٔ صندوق سرمایهگذاری چیست را ببینید.
۹. پیش از خرید یاد بگیرید و تحلیل کنید
بزرگترین ریسک، ندانستن است. سهمی را که نمیدانید شرکتش چه میفروشد، سودش از کجا میآید و بدهیاش چقدر است، نخرید. لازم نیست تحلیلگرِ حرفهای شوید؛ ولی دستکم صورتهای مالیِ ساده را بخوانید: فروش رو به رشد است؟ شرکت سود میدهد؟ بدهیاش از توانش بیشتر نیست؟
پیش از هر خرید، نسبتِ سودِ احتمالی به ضررِ احتمالی را هم بسنجید. اگر سهمی ۱۰٪ جای رشد دارد و ۲۰٪ جای ریزش، خریدِ خوبی نیست، حتی اگر همه از آن تعریف کنند. این حساب را در مقالهٔ نسبت ریسک به ریوارد قدمبهقدم نشان دادهام.
۱۰. با شایعه، هیجان و پولِ قرضی خرید نکنید
«فلانی گفته این سهم دو برابر میشود.» این جمله تا حالا پولِ خیلیها را برده است. وقتی شایعه به گوشِ ما میرسد، معمولاً آنهایی که زودتر شنیدهاند، دارند به ما میفروشند. ترس از جا ماندن، یعنی همان حسی که میگوید «همه دارند پولدار میشوند و من نه»، یکی از گرانترین احساسها در بازار است. دربارهٔ آن در مقالهٔ فومو؛ ترسی از جنس بورس نوشتهام.
پولِ قرضی هم همینطور است. خرید با اعتبارِ کارگزاری یا وام، ضرر را چندبرابر میکند. اگر با پولِ خودتان ۲۰٪ ضرر کنید، ناراحت میشوید. اگر با پولِ قرضی همین ضرر را بکنید، ممکن است مجبور شوید در بدترین زمان بفروشید و بدهکار هم بمانید.
پس قاعدهٔ طلایی این است: تصمیمِ خرید را در آرامش و با برنامه بگیرید، نه با پیامِ کانال و نه با پولِ کسِ دیگر.
مثال: یک سبد کمریسکتر با ۱۰۰ میلیون تومان
بیایید همهٔ این روشها را کنارِ هم بگذاریم. فرض کنیم آقای رضایی ۴۵ ساله است و ۱۰۰ میلیون تومان پولِ مازاد دارد که تا سه سال لازمش ندارد. خرجِ اضطراریِ چند ماهِ زندگیاش را هم جدا کنار گذاشته است. یک ترکیبِ ممکن این است:
| بخشِ سبد | درصد | مبلغ | نقش در سبد |
|---|---|---|---|
| صندوقِ درآمد ثابت | ۳۵٪ | ۳۵ میلیون تومان | بخشِ امن؛ ضربهگیر در افتِ بازار |
| صندوقِ سهامی | ۲۵٪ | ۲۵ میلیون تومان | رشدِ بلندمدت با تنوعِ آماده |
| چند سهمِ منتخب از صنعتهای مختلف | ۲۵٪ | ۲۵ میلیون تومان | هر سهم حداکثر ۵ تا ۶ میلیون تومان |
| صندوقِ طلا | ۱۵٪ | ۱۵ میلیون تومان | پوشش ریسک تورم و دلار |
حالا ببینیم اگر بورس ۳۰٪ بریزد چه میشود. بخشِ سهامی و سهمها، روی هم ۵۰ میلیون تومان، حدودِ ۱۵ میلیون تومان افت میکنند. بخشِ درآمد ثابت معمولاً در همان مدت سودِ خودش را میدهد و طلا هم ممکن است حتی بالا برود. پس افتِ کلِ سبد خیلی کمتر از ۳۰٪ است؛ احتمالاً حدودِ ۱۰ تا ۱۵ درصد. این عدد را آقای رضایی میتواند تحمل کند و مجبور به فروش نمیشود.
این فقط یک مثال است. درصدها را باید بر اساسِ سن، هدف و توانِ تحملِ خودتان تنظیم کنید. اگر نمیدانید از کجا شروع کنید، مقالهٔ ۴ روش ساده برای تشکیل سبد سهام کمکتان میکند.
اشتباههای رایج در مدیریت ریسک در بورس
اینها اشتباههایی است که بارها دیدهام، هم از تازهکارها و هم از کسانی که سالها در بازارند:
- تنوعِ ظاهری: ده سهم خریدن که همه از یک گروهاند. اسمها فرق میکند، ولی با هم میافتند.
- میانگینکمکردنِ بیحساب: سهمی که دلیلِ ریزشش را نمیدانید، مدام بیشتر بخرید که «میانگین پایین بیاید». این با خریدِ پلهایِ برنامهدار فرق دارد.
- جابهجا کردنِ حد ضرر: وقتی قیمت به حد ضرر رسید، آن را پایینتر ببرید. این یعنی حد ضرر عملاً ندارید.
- همهٔ پول در یک لحظه: کلِ سرمایه را یکروزه، معمولاً وقتی بازار داغ است، وارد کنید.
- فراموش کردنِ بازبینی: سبدی که یک بار چیده شد، بعد از یک سال دیگر همان سبد نیست. اگر سهام رشد کرده، درصدش بالا رفته و ریسکِ سبد هم بیشتر شده است.
- مقایسه با دیگران: «پسرخالهام ماهِ پیش ۵۰٪ سود کرد.» از ضررش معمولاً حرفی نمیزند.
پس بیشترِ ریسکِ بورس از خودِ بازار نیست؛ از رفتارِ ما در بازار است. خبرِ خوب این است که این بخش کاملاً دستِ خودمان است.
چکلیست کاهش ریسک سرمایه گذاری پیش از هر خرید
این چند پرسش را پیش از هر خرید از خودتان بپرسید. اگر جوابِ یکی «نه» است، صبر کنید:
- این پول را تا دستکم دو سه سال لازم ندارم؟
- خرجِ اضطراریِ چند ماهِ زندگی را جدا کنار گذاشتهام؟
- میدانم این شرکت چه کار میکند و چرا آن را میخرم؟
- این خرید بیشتر از سقفِ تعیینشده برای یک سهم نیست؟
- حد ضرر را از قبل نوشتهام و میدانم اگر فعال شد چقدر ضرر میکنم؟
- این سهم با سهمهای دیگرِ سبدم در یک گروه نیست؟
- با پولِ خودم میخرم، نه با وام یا اعتبار؟
- تصمیمم بر پایهٔ تحلیلِ خودم است، نه شایعه یا هیجانِ بازار؟
سوالات متداول
چطور ریسک سرمایهگذاری در بورس را کم کنیم؟
با پول مازاد و افق بلند وارد شوید، بخشی از سرمایه را در داراییهای کمریسک مثل صندوق درآمد ثابت بگذارید، سهام را بین چند صنعت پخش کنید، برای هر خرید سقف و حد ضرر بگذارید و از خرید با شایعه و پول قرضی دوری کنید.
تنوعبخشی چند سهم کافی است؟
پژوهشهای کلاسیک نشان میدهند بیشتر ریسک خاص شرکتها با حدود ۱۵ تا ۲۰ سهم از صنعتهای مختلف از بین میرود. برای سرمایهگذار فردی، ۵ تا ۱۰ سهم از صنعتهای واقعاً متفاوت یا خرید یک صندوق سهامی راه عملیتری است.
کدام ریسکها قابل حذف نیستند؟
ریسک سیستماتیک، یعنی ریسکی که کل بازار را با هم تکان میدهد، مثل جنگ، تحریم، تورم یا تغییر نرخ بهره، با تنوعبخشی بین سهام حذف نمیشود. فقط میشود با نگه داشتن بخشی از سرمایه بیرون از سهام اثرش را کم کرد.
صندوقها چقدر ریسک را کم میکنند؟
صندوق درآمد ثابت ریسک کمی دارد. صندوق سهامی ریسک خاص هر شرکت را با تنوع کم میکند، ولی وقتی کل بازار بریزد آن هم پایین میآید. ترکیب این دو، سادهترین راه کاهش ریسک برای کسی است که وقت انتخاب سهم ندارد.
کمریسکترین روش سرمایهگذاری در بورس چیست؟
صندوقهای سرمایهگذاری با درآمد ثابت کمریسکترین گزینهٔ بورسیاند، چون بیشتر در اوراق بدهی و سپرده سرمایهگذاری میکنند. در عوض بازدهشان در بلندمدت معمولاً از سهام کمتر است و برای رشد سرمایه کافی نیستند.
حد ضرر در بورس چند درصد باشد؟
عدد ثابتی ندارد و به نوسان سهم و سبک شما بستگی دارد. مهمتر از درصد حد ضرر این است که مبلغ خرید را طوری تنظیم کنید که اگر حد ضرر فعال شد، بیشتر از یک تا دو درصد کل سرمایه را از دست ندهید.
آیا میشود در بورس بدون ریسک سرمایهگذاری کرد؟
نه. هیچ سرمایهگذاریای کاملاً بیریسک نیست؛ حتی سپردهٔ بانکی هم در برابر تورم ارزش واقعیاش را از دست میدهد. هدف درست، صفر کردن ریسک نیست؛ پذیرفتن ریسکی است که میفهمید و توان تحملش را دارید.
میانگین هزینه دلاری چه کمکی به کاهش ریسک میکند؟
با خرید در چند نوبت منظم و با مبلغ ثابت، وقتی قیمت پایین است واحد بیشتری میخرید و میانگین خرید شما معمولاً متعادلتر میشود. مهمتر اینکه دیگر لازم نیست زمان دقیق ورود و کف قیمت را حدس بزنید.
جمعبندی
کاهش ریسک سرمایه گذاری در بورس کارِ پیچیدهای نیست، ولی انضباط میخواهد. پایهاش پولِ مازاد و افقِ بلند است. بعد تخصیصِ دارایی، تنوعبخشیِ واقعی، سقفِ هر خرید و حد ضرر میآیند. صندوقها هم برای کسی که وقت ندارد، میانبرِ خوبیاند.
پس پیشنهادِ من این است: امروز فقط یک کار بکنید. سبدِ فعلیتان را بنویسید و ببینید چند درصدش در یک سهم یا یک صنعت است. اگر عددِ بزرگی دیدید، اولین قدمِ کاهشِ ریسک را پیدا کردهاید. تصمیمِ نهایی هم، مثلِ همیشه، با خودتان است.