
سوگیری بیشاطمینانی چیست؟ خطای پرهزینهٔ معاملهگران و راهِ کنترلش
فهرست مطالب۹ بخش
- سوگیری بیشاطمینانی چیست؟ تعریف به زبانِ ساده
- سه چهرهٔ بیشاطمینانی
- چرا ذهن ما دچار بیشاطمینانی میشود؟
- نشانههای سوگیری بیشاطمینانی در معاملهگری
- اعتمادبهنفسِ سالم یا اعتمادبهنفسِ کاذب در بورس؟
- بیشاطمینانی و معاملهٔ بیش از حد: گرانترین پیامد
- بیایید با عددهای بورسِ خودمان حساب کنیم
- بیشاطمینانی در بازارِ ایران چه شکلی دارد؟
- چطور سوگیری بیشاطمینانی را کنترل کنیم؟
- سه اشتباهِ رایج دربارهٔ خطای بیشاطمینانی
- سوالات متداول
- جمعبندی: بازار بیرحمترین معلمِ فروتنی است
چند معاملهٔ پشتِ سرِ هم سود کردهاید و حالا حس میکنید بازار را خوب میشناسید؟ همین حس، شروعِ یک خطای پرهزینه است. سوگیری بیشاطمینانی یعنی ما دانش، مهارت و درستیِ پیشبینیهای خودمان را بیشتر از آنچه واقعاً هست میبینیم. در بورس نتیجهاش معاملهٔ زیاد، حجمِ بزرگ و ریسکِ دیدهنشده است.
این خطا یکی از شناختهشدهترین خطاهای شناختی است. در انگلیسی به آن overconfidence bias میگویند و در فارسی با نامهایی مثلِ «خطای بیشاطمینانی» یا «اعتمادبهنفسِ کاذب» هم شناخته میشود. بیایید با هم ببینیم از کجا میآید، چه نشانههایی دارد و چطور جلویش را بگیریم.
سوگیری بیشاطمینانی چیست؟ تعریف به زبانِ ساده
اعتمادبهنفس چیزِ خوبی است. بدون آن هیچکس جرئتِ تصمیم گرفتن ندارد. مشکل وقتی شروع میشود که اطمینانِ ما از دانستههایمان جلو بزند. یعنی بیشتر از آنچه میدانیم، مطمئن باشیم.
یک تشبیهِ ساده: رانندهٔ تازهکاری را در نظر بگیرید که چند ماه است بیتصادف رانده. کمکم تندتر میرود، موقعِ رانندگی با تلفن حرف میزند و فکر میکند «حواسم هست». مهارتش آنقدرها بیشتر نشده؛ فقط اطمینانش بیشتر شده. فاصلهٔ این دو، همان جایی است که تصادف اتفاق میافتد.
جالب است بدانید در یک پژوهشِ مشهورِ دههٔ ۱۹۸۰، از دانشجوهای آمریکایی پرسیدند رانندگیشان چطور است. حدودِ ۹۰ درصدشان خودشان را بهتر از رانندهٔ متوسط دانستند. از نظرِ حساب این ممکن نیست؛ نصفِ آدمها همیشه زیرِ متوسطاند. در بورس هم همین است: بیشترِ ما خیال میکنیم از معاملهگرِ متوسط زرنگتریم.
پس سوگیری بیشاطمینانی یعنی فاصلهای که بین «آنچه فکر میکنیم میدانیم» و «آنچه واقعاً میدانیم» افتاده است.
سه چهرهٔ بیشاطمینانی
پژوهشگرانِ اقتصاد رفتاری این خطا را معمولاً به سه شکل میبینند. شناختنِ هر سه کمک میکند در خودمان پیدایش کنیم.
| شکل | یعنی چه؟ | نمونه در بورس |
|---|---|---|
| بیشبرآوردیِ توانایی | مهارت یا دانشِ خودمان را بیشتر از واقع میبینیم | «من صورتهای مالی را خوب میخوانم، لازم نیست دوباره چک کنم.» |
| خود را بالاتر از دیگران دیدن | فکر میکنیم از بیشترِ آدمها بهتریم | «بقیه هیجانی معامله میکنند، من نه.» |
| دقتِ خیالی | پیشبینیمان را دقیقتر از آنچه هست میدانیم | «این سهم تا آخرِ ماه حتماً به فلان قیمت میرسد.» |
شکلِ سوم از همه بیصداتر است. آدم ممکن است متواضع باشد ولی بازهٔ پیشبینیاش را خیلی تنگ بگیرد. در یک بررسیِ چندساله روی مدیرانِ مالیِ شرکتهای آمریکایی، از آنها خواستند بازده بازارِ سالِ بعد را در بازهای بگویند که «۸۰ درصد مطمئناند». بازدهِ واقعی فقط حدودِ یکسومِ مواقع داخلِ آن بازه افتاد. یعنی حتی حرفهایها هم آینده را روشنتر از واقع میبینند.
چرا ذهن ما دچار بیشاطمینانی میشود؟
این خطا از تنبلی یا نادانی نمیآید. ریشهاش در طرزِ کارِ مغز است. دانیل کانمن در کتابِ تفکر سریع و کند توضیح میدهد که ذهن از هر چند تکه اطلاعات، یک داستانِ منسجم میسازد. هر چه داستان یکدستتر باشد، مطمئنتر میشویم؛ حتی اگر اطلاعاتمان کم باشد. کانمن بیشاطمینانی را از پرضررترین خطاهای ذهن میدانست.
چند سازوکارِ دیگر هم آتش را تند میکنند:
- نسبت دادنِ سود به خود و زیان به بازار: سهمی که بالا رفت، «تحلیلِ من» بود. سهمی که افتاد، «بازار دستکاری شد». اینطوری هیچوقت از اشتباه یاد نمیگیریم.
- توهمِ کنترل: یعنی خیال کنیم روی چیزی کنترل داریم که در واقع نداریم. هر چه بیشتر نمودار نگاه کنیم و خبر بخوانیم، حسِ کنترلِ بیشتری پیدا میکنیم، ولی بازار به نگاهِ ما اعتنایی ندارد.
- سوگیری تأییدی: یعنی فقط دنبالِ خبرهایی برویم که حرفِ خودمان را تأیید کند. کسی که سهمی خریده، تحلیلهای مثبتِ آن را میخواند و منفیها را رد میکند. هر خبرِ تأییدی هم یک لایه به اطمینانش اضافه میکند.
- اثرِ دانینگ-کروگر: یعنی کسی که تازه کمی یاد گرفته، اغلب بیشتر از یک کاربلد احساسِ دانایی میکند؛ چون هنوز نمیداند چه چیزهایی را نمیداند.
- بازارِ صعودی: وقتی همهچیز بالا میرود، سودِ بازار را با مهارتِ خودمان اشتباه میگیریم. این همان جایی است که تازهگرایی هم دست به دستِ بیشاطمینانی میدهد: چند ماهِ اخیر را به همهٔ آینده تعمیم میدهیم.
پس بیشاطمینانی یک «نقصِ شخصیتی» نیست. همهٔ ما با آن به دنیا آمدهایم. فرق در این است که چه کسی برایش قاعده گذاشته و چه کسی نه.
نشانههای سوگیری بیشاطمینانی در معاملهگری
بیشاطمینانی از درون دیده نمیشود. برای همین بهتر است به رفتارمان نگاه کنیم، نه به حسمان. این چکلیست را صادقانه جواب بدهید:
- بعد از چند معاملهٔ سودده، حجمِ خریدتان را ناگهان چند برابر کردهاید.
- تعدادِ معاملههایتان در ماه مدام بیشتر میشود، بیآنکه سودتان بیشتر شود.
- بیشترِ پولتان روی یک یا دو سهم است، چون «مطمئنید».
- حدِ ضرر نمیگذارید یا وقتی به آن رسید جابهجایش میکنید.
- جملهٔ «میدانستم» را زیاد به کار میبرید، آن هم بعد از اتفاق.
- حسابِ دقیقِ سود و زیانِ یک سالِ گذشتهتان را ندارید، ولی حس میکنید «خوب بوده».
- نظرِ مخالف را حوصله نمیکنید بشنوید.
- پیشبینیتان یک عدد است، نه یک بازه.
اگر سه تا یا بیشتر از اینها دربارهٔ شما درست است، جای نگرانی نیست؛ جای قاعده گذاشتن است. خیلی از بزرگترین خطاهای معاملهگران از همینجا شروع میشوند.
اعتمادبهنفسِ سالم یا اعتمادبهنفسِ کاذب در بورس؟
این دو را نباید با هم قاطی کرد. هدف این نیست که آدمِ مردد و ترسویی شویم. جدولِ زیر فرقشان را نشان میدهد.
| موضوع | اعتمادبهنفسِ سالم | اعتمادبهنفسِ کاذب |
|---|---|---|
| پایهاش | سابقهٔ ثبتشده و حسابشده | چند سودِ اخیر و حسِ خوب |
| اندازهٔ معامله | طبقِ قاعدهٔ ثابت | بسته به حالِ آن روز |
| برخورد با زیان | «کجای کارم اشتباه بود؟» | «بازار بیمنطق است.» |
| پیشبینی | بازه و سناریو، با احتمال | یک عدد، با قطعیت |
| نظرِ مخالف | دنبالش میگردد | از آن فرار میکند |
پس اعتمادبهنفسِ سالم به «روش» تکیه دارد و اعتمادبهنفسِ کاذب به «حس». اولی با زیان یاد میگیرد، دومی با زیان عصبانی میشود.
بیشاطمینانی و معاملهٔ بیش از حد: گرانترین پیامد
معروفترین شاهد برای این خطا یک پژوهشِ قدیمی ولی هنوز معتبر است. دو استادِ دانشگاه، Brad Barber و Terrance Odean، حسابِ بیش از ۶۶ هزار خانوارِ آمریکایی را در شش سال (۱۹۹۱ تا ۱۹۹۶) بررسی کردند. نامِ مقالهشان این بود: «معامله کردن برای ثروتتان خطرناک است».
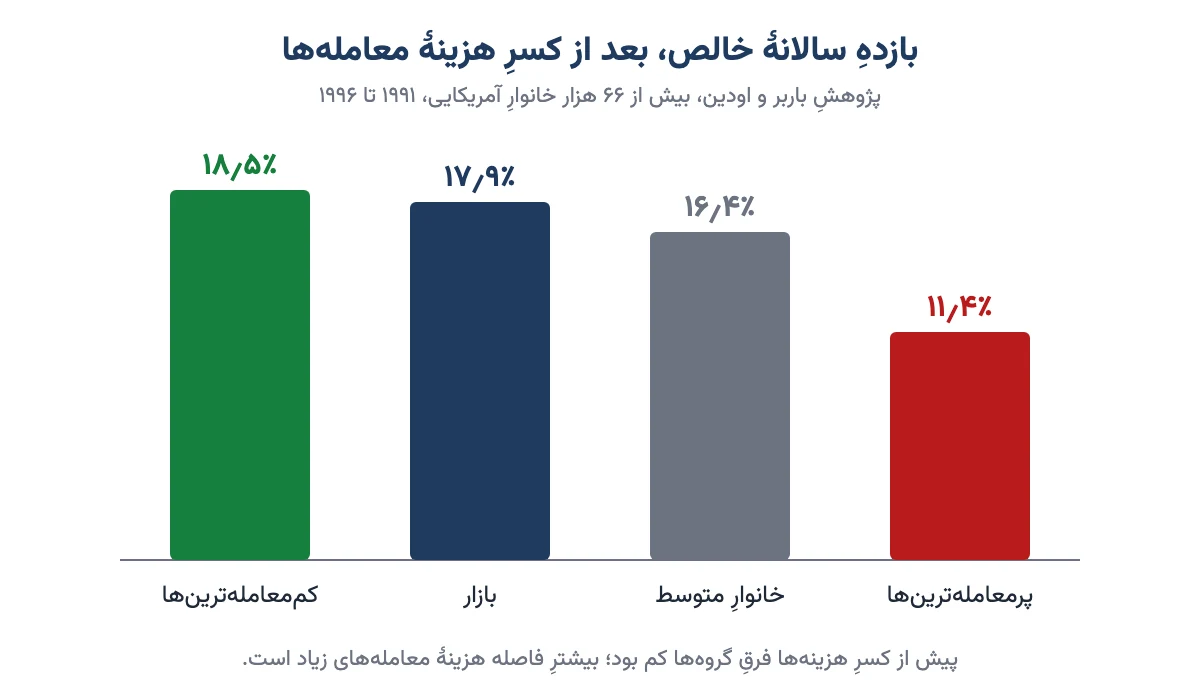
نتیجه ساده بود. آن یکپنجم که بیشتر از همه معامله میکردند، بعد از کسرِ هزینهها سالی حدودِ ۱۱٫۴ درصد بازده گرفتند. بازارِ همان سالها حدودِ ۱۷٫۹ درصد بازده داد. کممعاملهترها حدودِ ۱۸٫۵ درصد. یعنی پرمعاملهترها سالی بیش از ۶ واحدِ درصد از بازار عقب ماندند.
نکتهٔ مهمتر این بود: پیش از کسرِ هزینهها، فرقِ زیادی بین پرمعاملهها و کممعاملهها نبود. یعنی پرمعاملهها سهمهای بهتری انتخاب نمیکردند؛ فقط بیشتر خرید و فروش میکردند و هزینهاش را میدادند. نویسندهها مقصر را بیشاطمینانی دانستند. در پژوهشِ دیگری هم همین دو نفر نشان دادند مردها حدودِ ۴۵ درصد بیشتر از زنها معامله میکنند و همین بازدهشان را بیشتر پایین میآورد؛ ماجرایی که در مقالهٔ زنان یا مردان، کدام معاملهگرِ موفقتری هستند؟ بازش کردهایم.
بیایید با عددهای بورسِ خودمان حساب کنیم
در بورسِ تهران هر بار خرید و فروشِ کامل، روی هم حدودِ یک درصد یا کمی بیشتر کارمزد و مالیات دارد. عددِ دقیق را از جدولِ کارمزدِ کارگزاریِ خودتان ببینید؛ چون گاهی عوض میشود. این مثال با همان عددِ گردِ یک درصد است:
- فرض کنید ۱۰۰ میلیون تومان سرمایه دارید.
- هر رفتوبرگشت (خرید و بعد فروش) حدودِ ۱ میلیون تومان هزینه دارد.
- اگر ماهی ۴ بار کلِ پولتان را جابهجا کنید، سالی ۴۸ رفتوبرگشت میشود.
- ۴۸ × ۱ میلیون = ۴۸ میلیون تومان هزینه در سال. یعنی تقریباً نصفِ سرمایه.
- یعنی پیش از اینکه یک ریال سود ببرید، باید حدودِ ۴۸ درصد فقط برای پوشاندنِ کارمزد سود بسازید.
حالا همان آدم اگر سالی ۴ بار جابهجا کند، هزینهاش حدودِ ۴ میلیون تومان است؛ یعنی ۴ درصد. این عددها فقط مثالاند، ولی حرفشان روشن است: هر معامله باید آنقدر خوب باشد که هزینهاش را بیرون بکشد. محاسبهٔ دقیقِ سود و زیان در بورس را اگر یک بار با عددهای واقعیِ خودتان انجام بدهید، شاید از نتیجه تعجب کنید.
پس معاملهٔ بیش از حد، بیشتر از آنکه نشانهٔ زرنگی باشد، اغلب صورتحسابِ بیشاطمینانی است.
بیشاطمینانی در بازارِ ایران چه شکلی دارد؟
بورسِ ما ویژگیهایی دارد که این خطا را تشدید میکند. صفهای خرید، دامنهٔ نوسانِ محدود و رشدهای تند در دورههای تورمی، به آدم حسِ «بُرد» میدهد. وقتی سهمی چند روز پشتِ هم صفِ خرید است، خریدار احساس میکند درست انتخاب کرده؛ در حالی که شاید فقط موجِ بازار او را بالا برده.
نمونهٔ بزرگش سالِ ۱۳۹۹ بود. شاخص کل بورس تا مرداد آن سال به حدودِ ۲ میلیون واحد رسید و بعد در چند ماه نزدیک به نیمی از ارزشش را از دست داد. خیلی از تازهواردها در ماههای رشد، سودِ بازار را حسابِ مهارتِ خودشان گذاشته بودند، با پولِ بیشتر یا وام وارد شدند و ریزش را جدی نگرفتند. وقتی همه با هم سود میکنند، کمتر کسی میپرسد «سهمِ مهارتِ من از این سود چقدر است؟».
رفتارِ تودهوار در بورس هم کنارِ بیشاطمینانی مینشیند. جمع که همصدا باشد، اطمینانِ هر نفر بیشتر میشود. اینجا مرزِ بینِ شانس در بورس و مهارت کاملاً گم میشود.
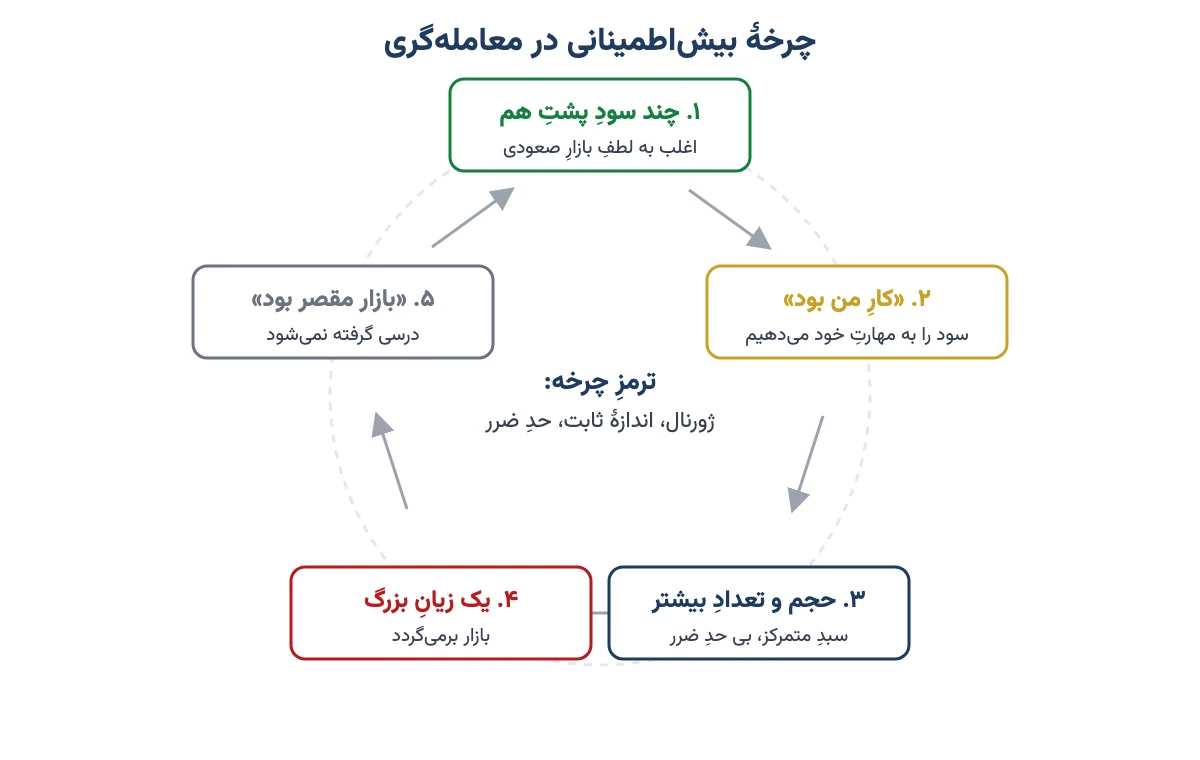
پس در بازارِ صعودی، بیشتر از هر زمانِ دیگری باید به خودمان شک کنیم؛ نه وقتی بازار ریخته و همه ترسیدهاند.
چطور سوگیری بیشاطمینانی را کنترل کنیم؟
خبرِ بد این است که دانستنِ این خطا بهتنهایی آن را از بین نمیبرد. خبرِ خوب این است که با چند قاعدهٔ ساده میشود جلوی ضررش را گرفت. نکته این است که به اراده تکیه نکنیم؛ به قاعده تکیه کنیم.
- ژورنال معاملاتی بنویسید. پیش از هر خرید، در دو سه خط بنویسید چرا میخرید، چه قیمتی را انتظار دارید و کجا اشتباه بودنتان معلوم میشود. ژورنال معاملاتی حافظهٔ صادقِ شماست. چند ماه بعد که بخوانیدش، میبینید چند بار «مطمئن» بودید و چند بار درست درآمدید.
- اندازهٔ هر معامله را از قبل ثابت کنید. مثلاً هیچ سهمی بیش از یکپنجمِ سبدتان نشود و در هر معامله بیش از یک یا دو درصدِ کلِ سرمایه را به خطر نیندازید. اصولش در مدیریت سرمایه و ریسک آمده است.
- حدِ ضرر را پیش از خرید بگذارید و جابهجایش نکنید. حدِ ضرر یعنی قیمتی که اگر سهم به آن رسید، قبول میکنید اشتباه کردهاید. کسی که مطمئن است اشتباه نمیکند، معمولاً حدِ ضرر نمیگذارد.
- پیشبینی را بازهای بنویسید. بهجای «این سهم ۵ هزار تومان میشود» بنویسید «بینِ ۴ تا ۶ هزار تومان، با احتمالِ حدودِ ۷۰ درصد». بعد بشمارید چند بار واقعاً داخلِ بازه افتاده.
- وکیلِ مدافعِ طرفِ مقابل باشید. پیش از خرید، سه دلیل بنویسید که چرا ممکن است این تصمیم غلط باشد. اگر یک دلیل هم پیدا نکردید، احتمالاً خوب نگشتهاید.
- بعد از سه سودِ پشتِ هم، یک روز صبر کنید. این سادهترین ترمز است. حجمِ معامله را بعد از بُرد زیاد نکنید؛ همان قاعدهٔ همیشگی را نگه دارید.
- خودتان را با شاخص مقایسه کنید. آخرِ سال بازدهِ واقعیتان را بعد از کارمزد حساب کنید و کنارِ بازدهِ شاخص یا یک صندوقِ ساده بگذارید. اگر چند سال پشتِ هم عقب بودید، این یک پیام است.
- برنامه داشته باشید. یک برنامهٔ معاملاتی مکتوب، تصمیم را از لحظهٔ هیجان جدا میکند.
شاید این همه کاغذبازی به نظر زیادی بیاید. ولی به همان راننده فکر کنید: کمربند ایمنی برای رانندهٔ بد نیست؛ برای همه است. پس دفعهٔ بعد که حس کردید «این دفعه مطمئنم»، همان لحظه ژورنال را باز کنید و بنویسید چرا.
سه اشتباهِ رایج دربارهٔ خطای بیشاطمینانی
- «من این مشکل را ندارم.» این جمله خودش رایجترین نشانهٔ بیشاطمینانی است. بیشترِ آدمها خطا را در دیگران میبینند و خودشان را استثنا میدانند.
- «با تجربه از بین میرود.» تجربه بعضی خطاها را کم میکند، اما بیشاطمینانی را گاهی بیشتر میکند؛ چون آدمِ باتجربه دلیلهای بیشتری برای مطمئن بودن دارد. باهوش بودن هم ضمانت نیست.
- «پس باید همیشه شک کنم.» نه. تردیدِ دائمی هم آدم را از تصمیم باز میدارد و فرصتها را میسوزاند. هدف، اطمینانی است که اندازهاش با دانستههایمان جور باشد.
پس دنبالِ کم کردنِ اعتمادبهنفس نیستیم؛ دنبالِ هماندازه کردنش با واقعیتایم.
سوالات متداول
سوگیری بیشاطمینانی چیست؟
سوگیری بیشاطمینانی یعنی دانش، مهارت و درستیِ پیشبینیهای خودمان را بیشتر از واقع ببینیم. در بورس باعث میشود زیاد معامله کنیم، حجمِ بزرگ بگیریم، حدِ ضرر نگذاریم و ریسکها را نبینیم. از شناختهشدهترین خطاهای شناختی در مالیِ رفتاری است.
نشانههای اعتماد به نفس کاذب در بورس چیست؟
بزرگ کردنِ ناگهانیِ حجمِ معامله بعد از چند سود، بیشتر شدنِ تعدادِ معامله بیآنکه سود بیشتر شود، گذاشتنِ بیشترِ پول روی یک سهم، نگذاشتن یا جابهجا کردنِ حدِ ضرر، تکرارِ جملهٔ «میدانستم» و فرار از نظرِ مخالف از نشانههای اصلیاند.
رابطهٔ بیشاطمینانی با معاملهٔ بیش از حد چیست؟
کسی که خیال میکند از بازار جلوتر است، مدام خرید و فروش میکند. پژوهشِ باربر و اودین روی بیش از ۶۶ هزار خانوار نشان داد پرمعاملهترها سالی حدودِ ۱۱٫۴ درصد بازده گرفتند در حالی که بازار ۱۷٫۹ درصد داد؛ بیشترِ این فاصله هزینهٔ معاملهها بود.
چطور سوگیری بیشاطمینانی را کنترل کنیم؟
به اراده تکیه نکنید و قاعده بگذارید: ژورنال معاملاتی بنویسید، اندازهٔ هر معامله را از قبل ثابت کنید، حدِ ضرر را پیش از خرید بگذارید، پیشبینی را بازهای بنویسید، دلیلهای مخالف را فهرست کنید و بازدهِ واقعیتان را هر سال با شاخص بسنجید.
فرق سوگیری بیشاطمینانی و سوگیری تاییدی چیست؟
بیشاطمینانی یعنی بیش از اندازه به دانستههایمان مطمئن باشیم. سوگیری تأییدی یعنی فقط دنبالِ اطلاعاتی برویم که باورمان را تأیید کند. این دو به هم غذا میدهند: هر خبرِ تأییدی اطمینان را بیشتر میکند و اطمینانِ زیاد ما را از دیدنِ خبرِ مخالف بازمیدارد.
اثر دانینگ-کروگر چه ربطی به بیشاطمینانی دارد؟
اثرِ دانینگ-کروگر میگوید کسی که در کاری تازهکار است، اغلب تواناییاش را بیشتر از واقع تخمین میزند، چون هنوز نمیداند چه چیزهایی را نمیداند. این یکی از ریشههای بیشاطمینانی در تازهواردهای بورس است، بهخصوص در بازارِ صعودی.
آیا معاملهگران حرفهای هم دچار بیشاطمینانی میشوند؟
بله. پژوهشها نشان دادهاند مدیرانِ مالیِ باتجربه هم بازهٔ پیشبینیشان را خیلی تنگ میگیرند. فرقِ حرفهایهای موفق این است که این خطا را در خودشان میپذیرند و با قاعده، ژورنال و مدیریتِ ریسک جلوی ضررش را میگیرند، نه با اراده.
جمعبندی: بازار بیرحمترین معلمِ فروتنی است
سوگیری بیشاطمینانی در همهٔ ما هست. از ساختارِ ذهن میآید و با چند سودِ پشتِ هم بیدار میشود. پیامدش معاملهٔ زیاد، کارمزدِ سنگین، سبدِ متمرکز و زیانهایی است که به گردنِ بازار میاندازیم.
راهش ترسیدن نیست؛ قاعده گذاشتن است. اگر فقط یک کار از این مقاله انجام میدهید، از همین امروز ژورنال بنویسید. ذهن ما در به یاد آوردنِ اشتباههایش خیلی بخشنده است، ولی کاغذ نه. برای آشنایی با خطای همخانوادهٔ این یکی، سری هم به قانونِ اعدادِ کوچک بزنید.