
سوگیری تازهگرایی (Recency Bias) چیست و چه ضرری به سرمایهگذار میزند؟

فهرست مطالب۱۲ بخش
- سوگیری تازهگرایی یعنی چه؟ با یک مثالِ ساده
- چرا ذهن ما به خبرهای تازه بیشتر اهمیت میدهد؟
- تازهگرایی در زندگیِ روزمره؛ فقط مالِ بورس نیست
- تازهگرایی در بورس چه شکلی دارد؟
- تازهگرایی در بازارِ صعودی: «این بار فرق دارد»
- تازهگرایی در بازارِ نزولی: «دیگر درست نمیشود»
- دنبال کردنِ بازده گذشته در انتخابِ سهم و صندوق
- معاملهگر و چند معاملهٔ آخرش
- یک مثالِ عددی: ضرر کردیم یا سود؟
- تجربهٔ بورسِ ایران: تابستانِ ۱۳۹۹
- نشانههای تازهگرایی در خودتان؛ یک چکلیست
- چطور با سوگیری تازهگرایی مقابله کنیم؟
- تازهگرایی همیشه هم بد نیست
- تازهگرایی در کنارِ خطاهای شناختی دیگر
- سوالات متداول
- جمعبندی
خیلیها بعد از چند هفته رشدِ بورس میگویند: «این بار فرق دارد، بازار فقط بالا میرود.» چند هفته بعد که بازار افت کرد، همان آدمها میگویند: «بورس دیگر درست نمیشود.» این همان سوگیری تازهگرایی است. یعنی ذهنِ ما به اتفاقهای همین چند روز و چند هفته وزنِ خیلی بیشتری میدهد و تصویرِ بلندمدت را فراموش میکند. نتیجهاش معمولاً خرید در سقف و فروش در کف است.
اسمِ انگلیسیاش Recency Bias است. «تازهگرایی» ترجمهٔ چندان دقیقی نیست. شاید آدم را یادِ «نو که آمد به بازار، کهنه میشود دلآزار» بیندازد. ولی منظور علاقه به چیزِ نو نیست؛ منظور این است که تازهترین خاطره بلندترین صدا را در ذهن دارد. چون این اسم جا افتاده، ما هم همین را به کار میبریم.
سوگیری تازهگرایی یعنی چه؟ با یک مثالِ ساده
فرض کنید از دوستی بپرسید: «امسال هوا چطور بود؟» اگر همین دیروز تگرگ آمده باشد، احتمالاً میگوید: «سال بدی بود، مدام هوا خراب بود.» در حالی که شاید بیشترِ روزهای سال آفتابی بوده. ذهنش تازهترین روز را جای کلِ سال گذاشته است.
در بازار هم همین اتفاق میافتد. سرمایهگذار بهجای اینکه بپرسد «این سهم در پنج سال چه کرده؟»، میپرسد «این هفته چه کرده؟». بعد همان یک هفته را تا آینده امتداد میدهد؛ انگار هر چه این روزها دیده، تا ابد ادامه دارد.
سوگیری یعنی خطای تکراری و قابلِ پیشبینیِ ذهن؛ اشتباهی که از کمسوادی نیست و تقریباً همه دچارش میشوند. تازهگرایی یکی از چندین سوگیری شناختی است که در کتابهای اقتصاد رفتاری از آنها نام برده میشود. پس اگر خودتان را در این مثالها دیدید، تعجب نکنید؛ ذهنِ آدمیزاد همینطور ساخته شده.
چرا ذهن ما به خبرهای تازه بیشتر اهمیت میدهد؟
سه دلیلِ ساده پشتِ این خطاست. هر سه را روانشناسها سالها بررسی کردهاند.
- حافظهٔ کوتاهمدت جلوتر است. اگر فهرستی از کلمهها را بخوانید، کلمههای آخر را بهتر یادتان میماند. به این «اثرِ تازگی» در حافظه میگویند. چیزی که تازه دیدهایم، راحتتر به یاد میآید.
- چیزی که زودتر یادمان میآید، مهمتر به نظر میرسد. دانیل کانمن و آموس تورسکی، دو روانشناسِ معروف، نشان دادند که ما احتمالِ هر اتفاق را با این میسنجیم که چقدر راحت نمونهاش به ذهن میرسد. به این «میانبرِ دسترسپذیری» میگویند. خبرِ دیروز در دسترسترین خاطره است.
- احساس، خاطره را پررنگ میکند. ضررِ هفتهٔ پیش هنوز دلمان را میسوزاند. سودِ دو سال پیش دیگر هیجانی ندارد. خاطرهٔ پرهیجان در تصمیم وزنِ بیشتری میگیرد.
این میانبرها در زندگیِ روزمره به کارمان میآیند. اگر دیروز در یک کوچه سگِ ولگرد دیدید، امروز از کوچهٔ دیگری رفتن عاقلانه است. ولی بازارِ سرمایه چرخه دارد و دیروزش همیشه راهنمای فردایش نیست. پس همان میانبری که در کوچه نجاتمان میدهد، در بورس میتواند پولمان را ببرد. اگر دوست دارید این دو شیوهٔ فکر کردن را بیشتر بشناسید، مقالهٔ تفکر سریع و کند را بخوانید.
تازهگرایی در زندگیِ روزمره؛ فقط مالِ بورس نیست
پیش از رفتن سراغِ بازار، چند نمونهٔ آشنا را ببینیم. اینها کمک میکنند این خطا را در خودمان راحتتر بشناسیم.
- ارزیابیِ کارمند: پژوهشها نشان داده مدیرها موقعِ ارزیابیِ سالانه، بیشتر به کارِ چند ماهِ آخرِ کارمند نگاه میکنند تا کارِ کلِ سال.
- داوریِ مسابقه: در خیلی از مسابقهها شرکتکنندههایی که آخر اجرا میکنند، بیشتر در یادِ داورها میمانند.
- خرید از مغازهٔ محل: سالها از یک نانوایی راضی بودهاید. یک روز نانِ خمیر میگیرید و با خودتان میگویید: «دیگر نانش خوب نیست.»
- پیشبینیِ قیمتها: وقتی قیمتِ چیزی چند ماه پشتِ سرِ هم بالا رفته، باور میکنیم ماههای بعد هم حتماً بالا میرود.
در همهٔ این نمونهها یک تکهٔ کوچکِ تازه جای تصویرِ کامل نشسته است. پس تازهگرایی خطای «آدمهای بورسی» نیست؛ خطای همهٔ ماست.
تازهگرایی در بورس چه شکلی دارد؟
در بازارِ سرمایه این خطا چند چهرهٔ آشنا دارد. شاید یکیاش را خودتان تجربه کرده باشید.
تازهگرایی در بازارِ صعودی: «این بار فرق دارد»
بازار گاوی یعنی دورهای که قیمتها مدتی پشتِ سرِ هم بالا میروند. در این دوره هر روزِ مثبت، باور به روزِ مثبتِ بعدی را محکمتر میکند. ریزشهای گذشته کمکم از یاد میرود. آدمهایی که هیچوقت سهام نخریده بودند، با شنیدنِ سودِ همسایه وارد میشوند.
اینجا تازهگرایی دستِ فومو، یعنی ترسِ جاماندن از سود، و رفتار تودهوار را میگیرد. هر سه با هم قیمت را از ارزشِ واقعی جدا میکنند. همین میشود سنگِ بنای حباب قیمت.
تازهگرایی در بازارِ نزولی: «دیگر درست نمیشود»
عکسِ این هم هست. بعد از چند هفته افت، ذهن باور میکند ریزش تمامی ندارد. سرمایهگذار با ترس میفروشد، آن هم وقتی قیمتها پایین آمده و شاید تازه ارزان شدهاند. بعد که بازار برگشت، از کنار ایستاده و رشد را تماشا میکند.
این را در بحرانِ جهانیِ ۲۰۰۸ هم دیدند. بسیاری از کسانی که در اوجِ ترس فروختند، چند روز از بهترین روزهای بازار در سالهای بعد را از دست دادند. در بازارِ بزرگ و قدیمیِ آمریکا معمولاً چند روزِ پرسود، سهمِ بزرگی از بازدهِ یک دهه را میسازند و این روزها اغلب نزدیکِ روزهای بدِ بازارند.
دنبال کردنِ بازده گذشته در انتخابِ سهم و صندوق
یک شکلِ بیسروصداترِ تازهگرایی، انتخابِ صندوق یا سهم فقط با بازدهِ چند ماهِ اخیر است. مثلاً صندوقی که سه ماه است ۱۵٪ رشد کرده، از صندوقی که پنج سال آرام و پیوسته سود داده جذابتر به نظر میرسد. در حالی که بازده گذشته، بهخصوص بازدهِ کوتاهمدت، تضمینی برای فردا نیست.
این خطا خواهرِ نزدیکِ قانون اعداد کوچک است؛ یعنی از چند نمونهٔ محدود نتیجهٔ بزرگ گرفتن. چند ماهِ خوب، نمونهٔ کوچکی از عمرِ یک سهم است.
معاملهگر و چند معاملهٔ آخرش
معاملهگر هم از این خطا در امان نیست. اگر سه معاملهٔ آخرش سود داده، حجمِ معاملهٔ بعدی را بیحساب زیاد میکند. اگر سه معاملهٔ آخر ضرر داده، روشی را که سالها جواب داده کنار میگذارد. هر دو تصمیم را چند معاملهٔ تازه گرفتهاند، نه کلِ کارنامه.
یک مثالِ عددی: ضرر کردیم یا سود؟
بیایید با هم حساب کنیم. فرض کنید سهمی را هر سهم ۱٬۰۰۰ تومان خریدهاید. در یک سال قیمتش به ۸٬۰۰۰ تومان رسیده. ولی در سه ماهِ اخیر ریزش کرده و حالا ۶٬۰۰۰ تومان است. (عددها مثالاند.)
جدولِ زیر همین یک وضعیت را از دو زاویه نشان میدهد.
| زاویهٔ نگاه | عددی که دیده میشود | جملهای که سهامدار میگوید |
|---|---|---|
| فقط سه ماهِ اخیر (از ۸٬۰۰۰ به ۶٬۰۰۰) | ۲۵٪ افت | «ضرر کردیم، باید بفروشیم.» |
| از روزِ خرید (از ۱٬۰۰۰ به ۶٬۰۰۰) | ۵۰۰٪ رشد | «سرمایهام شش برابر شده.» |
| پرسشِ درست | ارزشِ واقعیِ سهم امروز چقدر است؟ | «با اطلاعاتِ امروز، اگر سهم را نداشتم، میخریدمش؟» |
بیشترِ سهامدارها جملهٔ ردیفِ اول را میگویند. یعنی سه ماه، صدای یک سال را خفه کرده است. البته ردیفِ دوم هم بهتنهایی دلیلِ نگهداشتن نیست. قیمتِ خرید هم میتواند لنگرِ ذهن شود؛ همان خطایی که در مقالهٔ اثر لنگر انداختن توضیح دادهام. پس تصمیم را با ردیفِ سوم بگیرید: ارزشِ امروزِ سهم، نه ترسِ سه ماهِ اخیر و نه خاطرهٔ قیمتِ خرید.
تجربهٔ بورسِ ایران: تابستانِ ۱۳۹۹
شاید روشنترین نمونهٔ تازهگرایی در بورسِ ایران، سالِ ۱۳۹۹ باشد. شاخص کل از ابتدای سال چند برابر شد و در مردادماه به حدودِ ۲ میلیون واحد رسید. هر روز خبرِ سودِ تازه بود و صفهای خرید پشتِ هم. خیلیها برای اولین بار، با پسِانداز و حتی وام، وارد بازار شدند.
بعد ورق برگشت. تا پایانِ همان سال، شاخص نزدیک به ۴۰٪ از سقفش پایین آمد و بسیاری از سهمها بیش از این افت کردند. در آبانِ ۱۳۹۹ که نسخهٔ اولِ همین مقاله را نوشتیم، اگر از مردم دربارهٔ بورس میپرسیدید، بیشترشان میگفتند: «بورس جای سرمایهگذاری نیست، همهچیز از دست میرود.» همان آدمها چند ماه پیشتر میگفتند بورس فقط بالا میرود.
هر دو داوری از یک ریشه بود: چند ماهِ اخیر را کلِ داستان دیدن. مسیرِ چندسالهٔ شاخص را میتوانید در صفحهٔ شاخص کل بورس امروز با نمودار از ۱۳۸۷ ببینید. نگاه به همین نمودارِ بلند، دوای خوبی برای تازهگرایی است.
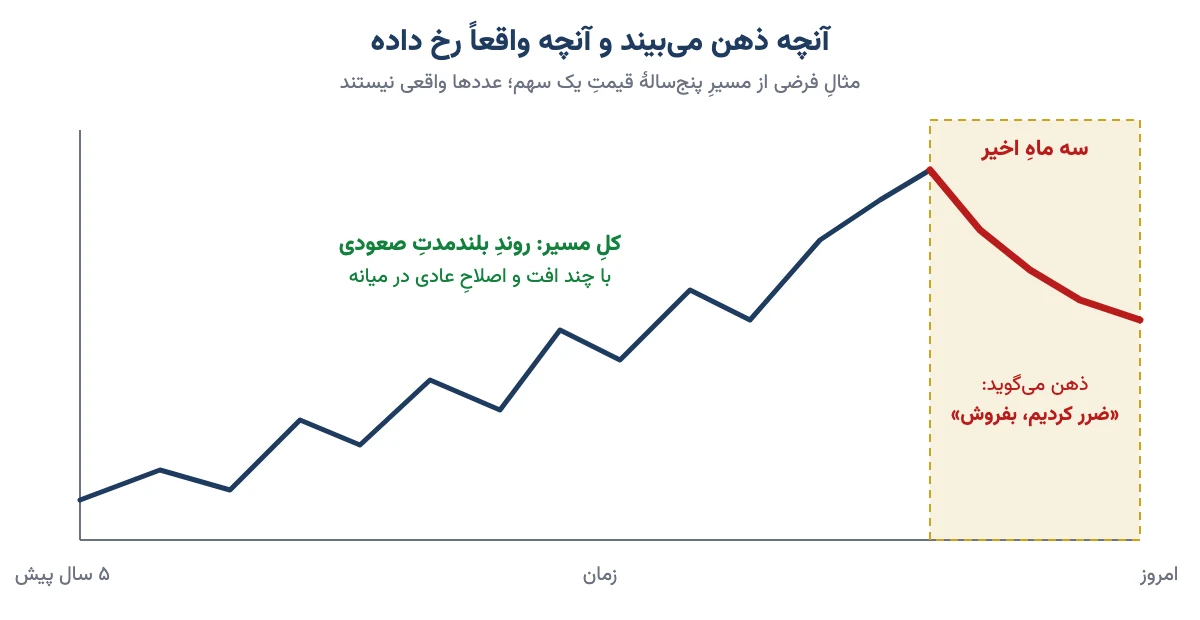
پس هر وقت دیدید همه یکصدا میگویند «فقط بالا» یا «دیگر تمام شد»، احتمال بدهید که تازهگرایی دارد حرف میزند، نه تحلیل.
نشانههای تازهگرایی در خودتان؛ یک چکلیست
این خطا بیصدا کار میکند. پیش از هر خرید یا فروش، این پرسشها را از خودتان بپرسید:
- دلیلِ اصلیِ این تصمیم، اتفاقِ همین هفته است یا تحلیلی که پیش از این هفته هم داشتم؟
- اگر قیمتِ یک ماهِ اخیر را نمیدیدم، باز همین تصمیم را میگرفتم؟
- نمودارِ سه یا پنج سالهٔ این سهم یا بازار را دیدهام، یا فقط نمودارِ روزانه را؟
- جملهام «همیشه» و «هرگز» دارد؟ مثلاً «این سهم همیشه بالا میرود»؟
- این خرید را برای این میکنم که دیگران سود کردهاند؟
- برنامهای که هفتهٔ پیش نوشته بودم، بهخاطرِ دو روزِ قرمز یا سبز عوض شده؟
اگر جوابِ دو سه تا از این پرسشها نگرانتان کرد، یک روز صبر کنید و بعد تصمیم بگیرید. یک روز صبر کردن معمولاً گران تمام نمیشود؛ تصمیمِ هیجانی گاهی خیلی گران تمام میشود.
چطور با سوگیری تازهگرایی مقابله کنیم؟
نمیشود این خطا را از ذهن پاک کرد. ولی میشود جلوی تصمیمسازیاش را گرفت. این شش راه به نظرِ من بیشترین اثر را دارند:
- چرخهٔ بازار را بشناسید. بازارها معمولاً در چرخه حرکت میکنند: دورهای رشد، دورهای رکود و افت، و دوباره رشد. بعد از هر ریزش، معمولاً رشدی آمده و بعد از هر رشد، اصلاحی. مقالهٔ چرخه احساسات سرمایهگذاران نشان میدهد ذهنِ ما در هر مرحلهٔ این چرخه چه حسی دارد.
- همیشه نمودارِ بلند را هم ببینید. کنارِ نمودارِ روزانه، نمودارِ هفتگی و ماهانه را هم باز کنید. بازهای ببینید که دستکم یک ریزش و یک رشدِ بزرگ را در خودش دارد.
- برنامه را پیش از هیجان بنویسید. پیش از سرمایهگذاری بنویسید هدفتان چیست و افقِ زمانیتان کوتاهمدت است یا بلندمدت. اینکه پولِ اجارهٔ سالِ دیگر را سرمایهگذاری میکنید یا پساندازِ بازنشستگی را، فرقِ بزرگی دارد. نقطهٔ خروج و حدضرر را هم از قبل بنویسید. وقتی برنامه روی کاغذ است، خبرِ تازه کمتر میتواند آن را به هم بزند.
- کارنامه را بلندمدت بسنجید. عملکردِ بدِ پرتفوی در یک روز یا یک ماه، دلیلِ ضعفِ روشِ شما نیست. کارنامه را در بازهای مثلِ یک سال یا بیشتر بسنجید. برای معاملهگر هم دستکم چند ده معاملهٔ آخر را با هم ببینید، نه سه تای آخر را.
- داراییها را متنوع کنید. وقتی همهٔ پول در یک سهم یا یک بازار است، هر خبرِ تازه زندگیتان را تکان میدهد. سبدی از چند داراییِ مختلف، اثرِ هر خبر را کم میکند و تصمیم را آرامتر.
- با آدمِ باتجربه مشورت کنید. کسی که چند چرخهٔ بازار را دیده، خاطرههای قدیمی را یادتان میآورد و وزنِ خبرِ امروز را کم میکند. ولی حواستان باشد: اگر مشاوری فقط از اتفاقهای این چند روز حرف میزند و از ارزشِ واقعی و آینده چیزی نمیگوید، خودش هم گرفتارِ تازهگرایی است.
پس دفعهٔ بعد که خبری شما را به خرید یا فروش هل داد، اول نمودارِ پنجساله را ببینید، بعد برنامهٔ نوشتهشدهتان را، و آخر از همه خودِ خبر را.
تازهگرایی همیشه هم بد نیست
انصاف هم بدهیم. گاهی خبرِ تازه واقعاً همهچیز را عوض میکند. مثلاً قانونی تازه سودِ یک صنعت را تغییر میدهد، یا شرکتی بزرگترین مشتریاش را از دست میدهد. نادیده گرفتنِ چنین خبری هم اشتباه است.
فرقِ خبرِ مهم با سروصدای تازه در یک پرسش است: «این خبر ارزشِ بلندمدتِ این دارایی را عوض میکند، یا فقط قیمتِ این چند روزش را؟» اگر جواب اولی است، تصمیم را بازبینی کنید. اگر دومی است، احتمالاً تازهگرایی دارد حرف میزند.
تازهگرایی در کنارِ خطاهای شناختی دیگر
تازهگرایی تنها کار نمیکند. معمولاً با چند خطای دیگر دست به دست میدهد. جدولِ زیر فرقِ آنها را کوتاه نشان میدهد.
| خطا | به زبانِ ساده | جملهٔ آشنا |
|---|---|---|
| تازهگرایی | وزنِ زیاد به اتفاقهای اخیر | «این ماه که خوب بود، ماهِ بعد هم خوب است.» |
| لنگر انداختن | گیر کردن به یک عددِ اول، مثلِ قیمتِ خرید | «تا به قیمتِ خریدم برنگردد نمیفروشم.» |
| فومو | ترس از جاماندن از سودی که دیگران میبرند | «همه دارند سود میکنند، من جا ماندم.» |
| رفتار تودهوار | همراه شدن با جمع بیتحلیل | «همه دارند میخرند، حتماً چیزی میدانند.» |
| قانونِ اعدادِ کوچک | نتیجهٔ بزرگ از چند نمونهٔ محدود | «سه بار جواب داده، پس روشم بینقص است.» |
تازهگرایی اغلب جرقهٔ اول است: خبرِ تازه میآید و بعد فومو و رفتارِ تودهوار آتش را بزرگ میکنند. پس اگر تازهگرایی را زود بشناسید، جلوی چند خطای دیگر را هم گرفتهاید.
سوالات متداول
سوگیری تازهگرایی یعنی چه؟
سوگیری تازهگرایی یعنی ذهنِ ما به اتفاقها و اطلاعاتِ اخیر وزنِ بیشتری میدهد و تصویرِ بلندمدت را کمرنگ میبیند. در بازار باعث میشود رشد یا افتِ چند هفتهٔ اخیر را تا آینده امتداد بدهیم و بر همین پایه بخریم یا بفروشیم.
تازهگرایی چگونه به خرید در سقف منجر میشود؟
وقتی قیمت مدتی پشتِ سرِ هم بالا رفته، ذهن باور میکند این رشد ادامه دارد و ریزشهای گذشته را فراموش میکند. آدمها دیرتر از همه و در اوجِ هیجان وارد میشوند. وقتی بازار برمیگردد، بیشترین ضرر را همین خریدارانِ آخر میبرند.
چطور با تازهگرایی مقابله کنیم؟
نمودارِ بلندمدت را کنارِ نمودارِ روزانه ببینید، برنامه و حدضرر را پیش از خرید بنویسید، کارنامه را در بازهٔ یک سال یا بیشتر بسنجید، داراییها را متنوع کنید و پیش از تصمیمِ هیجانی یک روز صبر کنید. مشورت با آدمِ باتجربه هم کمک میکند.
فرق سوگیری تازهگرایی با فومو چیست؟
تازهگرایی خطای حافظه و داوری است؛ یعنی اتفاقِ اخیر را مهمتر از کلِ گذشته میبینیم. فومو یک احساس است؛ ترس از جاماندن از سودِ دیگران. معمولاً تازهگرایی اول میآید و رشدِ اخیر را باورپذیر میکند، بعد فومو آدم را به خرید هل میدهد.
تازهگرایی جزو کدام دسته از خطاهای شناختی است؟
تازهگرایی یکی از سوگیریهای شناختی است که در اقتصاد رفتاری بررسی میشود. ریشهاش به اثرِ تازگی در حافظه و میانبرِ دسترسپذیری برمیگردد که کانمن و تورسکی توضیح دادهاند؛ یعنی چیزی که راحتتر یادمان میآید، مهمتر و محتملتر به نظر میرسد.
آیا توجه به خبرهای تازه همیشه اشتباه است؟
نه. خبری که ارزشِ بلندمدتِ یک شرکت یا دارایی را عوض میکند، مثلِ قانونی تازه یا از دست رفتنِ یک مشتریِ بزرگ، باید جدی گرفته شود. اشتباه این است که نوسانِ چند روزه را با تغییرِ واقعیِ ارزش یکی بدانیم.
آیا بازده گذشتهٔ یک صندوق نشاندهندهٔ بازده آینده است؟
نه بهتنهایی. بازدهِ چند ماهِ اخیر بهخصوص میتواند گمراهکننده باشد. بهتر است بازدهِ چندساله، رفتارِ صندوق در دورههای افت، نوعِ داراییها و هزینهها را با هم ببینید و فقط به رتبهٔ این ماه نگاه نکنید.
نمونهٔ تازهگرایی در بورس ایران چیست؟
سالِ ۱۳۹۹ نمونهٔ روشنی است. بعد از چند ماه رشدِ تند، خیلیها باور کردند بورس فقط بالا میرود و در نزدیکیِ سقفِ مرداد وارد شدند. بعد از ریزشِ ماههای بعد، همان آدمها گفتند بورس دیگر جای سرمایهگذاری نیست.
جمعبندی
سوگیری تازهگرایی یعنی چند هفتهٔ اخیر را جای کلِ داستان گذاشتن. در بازارِ صعودی ما را به خرید در سقف میکشاند و در بازارِ نزولی به فروش در کف. این خطا مالِ آدمهای کمسواد نیست؛ ذهنِ همهٔ ما همینطور کار میکند.
راهش هم پیچیده نیست: نمودارِ بلند را ببینید، برنامه را پیش از هیجان بنویسید، کارنامه را بلندمدت بسنجید و از خودتان بپرسید این خبر ارزش را عوض میکند یا فقط قیمتِ امروز را. پس از امروز، پیش از هر تصمیم، یک بار هم به پنج سالِ گذشته نگاه کنید. تصمیمِ نهایی همیشه با خودتان است.
این قسمت عالی بود مشاوران مالی معمولا با تعصبات اخلاقی و سوگیریهای شناختی مانند تازهگرایی آشنایی دارند. مراجعه به این افراد خصوصا زمانی که بازار بیثبات و پرنوسان است میتواند به شما کمک زیادی بکند.