
مالی رفتاری چیست؟ اصول اقتصاد رفتاری، سوگیریهای سرمایهگذاران و اثرشان بر بورس

فهرست مطالب۱۲ بخش
- مالی رفتاری چیست؟ به زبانِ ساده
- فرقِ مالی رفتاری و مالی سنتی
- مالی رفتاری از کجا آمد؟ از کانمن و تورسکی تا ریچارد تالر
- نظریهٔ چشمانداز و زیانگریزی: مهمترین اصلِ مالی رفتاری
- سوگیریهای رفتاری سرمایهگذاران: مهمترین خطاهای شناختی
- جدولِ خلاصه: هر سوگیری، نشانهاش و پادزهرش
- تلنگر چیست و چه ربطی به بورس دارد؟
- یک خاطره: وقتی چند سوگیری با هم میآیند
- چطور از مالی رفتاری در بورس استفاده کنیم؟
- سه اشتباه در یادگیریِ مالی رفتاری
- سوالات متداول
- جمعبندی: پس با ذهنمان چه کنیم؟
مالی رفتاری شاخهای از دانشِ مالی است که میگوید سرمایهگذار همیشه حسابشده و منطقی تصمیم نمیگیرد. ترس، طمع، عادت و خطاهای ذهنی روی خرید و فروشِ ما اثر میگذارند. مالی رفتاری این خطاها را میشناسد، نام میگذارد و نشان میدهد چطور قیمتها را در بورس جابهجا میکنند و چطور میشود جلوی ضررشان را گرفت.
خیلیها از من میپرسند: «من که تحلیل بلدم، چرا باز هم ضرر میکنم؟» جوابِ کوتاهش این است که بیشترِ ضررها از نادانی نیست؛ از رفتار است. میدانیم باید چه کنیم، ولی موقعِ عمل کارِ دیگری میکنیم. این مقاله دربارهٔ همین فاصله است.
مالی رفتاری چیست؟ به زبانِ ساده
فرض کنید پزشکی به شما بگوید سیگار ضرر دارد. همه این را میدانند. ولی خیلیها باز هم سیگار میکشند. چرا؟ چون لذتِ همین حالا برای ذهنِ ما پررنگتر از بیماریِ سالهای بعد است. مالی رفتاری همین نگاه را به پول و بازار میآورد.
اقتصادِ کلاسیک آدم را مثلِ یک ماشینحسابِ بیاحساس فرض میکرد. اسمش را گذاشته بودند «انسانِ اقتصادی». این آدمِ خیالی هیچوقت از روی ترس نمیفروشد، هیچوقت دنبالِ جمعیت نمیدود و همیشه بهترین گزینه را انتخاب میکند. ولی ما آدمهای واقعی اینطور نیستیم. مالی رفتاری، که به آن Behavioral Finance یا «فاینانس رفتاری» هم میگویند، رفتارِ آدمِ واقعی را مطالعه میکند، نه آدمی را که اقتصاددانها دوست دارند.
نکتهٔ جالب این است که خطاهای ما تصادفی نیستند. قابلِ پیشبینیاند. تقریباً همهٔ ما در موقعیتِ مشابه، اشتباهِ مشابه میکنیم. پس میشود آنها را شناخت و برایشان نقشه کشید.
فرقِ اقتصاد رفتاری و مالی رفتاری چیست؟
این دو مثلِ دو برادرند. اقتصاد رفتاری چتری بزرگتر است: هر تصمیمِ اقتصادی را بررسی میکند، از خریدِ نان و پساندازِ بازنشستگی تا انتخابِ بیمه. مالی رفتاری همان نگاه را فقط روی بازارهای مالی میگذارد: بورس، طلا، ارز، صندوقها و رفتارِ سرمایهگذاران. برای همین در فارسی این دو اسم زیاد بهجای هم به کار میروند.
فرقِ مالی رفتاری و مالی سنتی
مالیِ سنتی بر دو پایه ایستاده است: آدمها منطقیاند، و بازار کاراست. فرضیهٔ بازار کارا میگوید قیمتِ هر سهم همهٔ اطلاعاتِ موجود را در خودش دارد، پس نمیشود بازار را مدام شکست داد. مالی رفتاری این دو پایه را زیرِ سؤال میبرد. جدولِ زیر فرقِ دو نگاه را کنارِ هم نشان میدهد.
| موضوع | مالیِ سنتی | مالی رفتاری |
|---|---|---|
| سرمایهگذار | کاملاً منطقی، همهٔ اطلاعات را میسنجد | عقلانیتِ محدود دارد؛ خسته میشود، میترسد، طمع میکند |
| قیمت | همیشه نزدیکِ ارزشِ واقعی | گاهی مدتها از ارزشِ واقعی دور میماند (حباب و ریزشِ بیدلیل) |
| ریسک | با عدد و احتمال سنجیده میشود | با احساس سنجیده میشود؛ ضرر دو برابرِ سود درد دارد |
| پرسشِ اصلی | آدمها باید چه کنند؟ | آدمها واقعاً چه میکنند؟ |
| کاربرد | قیمتگذاری، پرتفوی، مدلهای ریاضی | شناختِ خطاها، طراحیِ قاعده برای خود، فهمِ هیجانِ بازار |
این دو دشمنِ هم نیستند. مالیِ سنتی میگوید نقشه چطور باید باشد؛ مالی رفتاری میگوید رانندهٔ واقعی کجا پیچ را اشتباه میرود. پس سرمایهگذارِ خوب به هر دو نیاز دارد.
مالی رفتاری از کجا آمد؟ از کانمن و تورسکی تا ریچارد تالر
داستان با هربرت سایمون شروع شد. او گفت ذهنِ ما وقت و توانِ محدودی دارد و نمیتواند همهٔ گزینهها را بسنجد. پس بهجای «بهترین» دنبالِ «بهاندازهٔ کافی خوب» میگردیم. اسمش را گذاشت عقلانیتِ محدود. سایمون در سالِ ۱۹۷۸ نوبلِ اقتصاد گرفت.
بعد دو روانشناس آمدند: دنیل کانمن و آموس تورسکی. آنها با آزمایشهای ساده نشان دادند ذهنِ ما میانبرهایی دارد که گاهی ما را به خطا میبرد. مقالهٔ معروفشان دربارهٔ نظریهٔ چشمانداز در سالِ ۱۹۷۹ منتشر شد و پایهٔ این رشته شد. تورسکی زود از دنیا رفت و کانمن در ۲۰۰۲ نوبلِ اقتصاد گرفت. کتابِ کانمن را در مقالهٔ تفکر سریع و کند ساده توضیح دادهام.
ریچارد تالر (که در فارسی «تیلر» هم نوشته میشود) این یافتهها را به زندگیِ روزمره و بازار آورد. مفهومهایی مثلِ حسابداریِ ذهنی و تلنگر از اوست و در ۲۰۱۷ نوبلِ اقتصاد گرفت. رابرت شیلر هم که دربارهٔ حبابها و «شور و شوقِ غیرعقلانی» بازار نوشته، در ۲۰۱۳ نوبل گرفت.
پس مالی رفتاری یک نظریهٔ حاشیهای نیست. چهار نوبلِ اقتصاد پشتش ایستاده است.
نظریهٔ چشمانداز و زیانگریزی: مهمترین اصلِ مالی رفتاری
اگر فقط یک چیز از مالی رفتاری یاد بگیرید، همین باشد: درد از دست دادن، تقریباً دو برابرِ لذتِ به دست آوردن است. به این حالت زیانگریزی میگویند.
بیایید با هم امتحان کنیم. فرض کنید یک سکه بالا میاندازیم. اگر شیر آمد ۱ میلیون تومان میبرید، اگر خط آمد ۱ میلیون تومان میبازید. بازی میکنید؟ بیشترِ مردم نه. حالا اگر بُرد ۱٫۵ میلیون باشد؟ باز هم خیلیها نه. پژوهشهای کانمن و تورسکی نشان داد بیشترِ مردم وقتی وارد بازی میشوند که بُرد حدودِ دو برابرِ باخت باشد. یعنی برای اینکه دردِ ۱ میلیون ضرر را تحمل کنیم، باید حدودِ ۲ میلیون سود ببینیم.
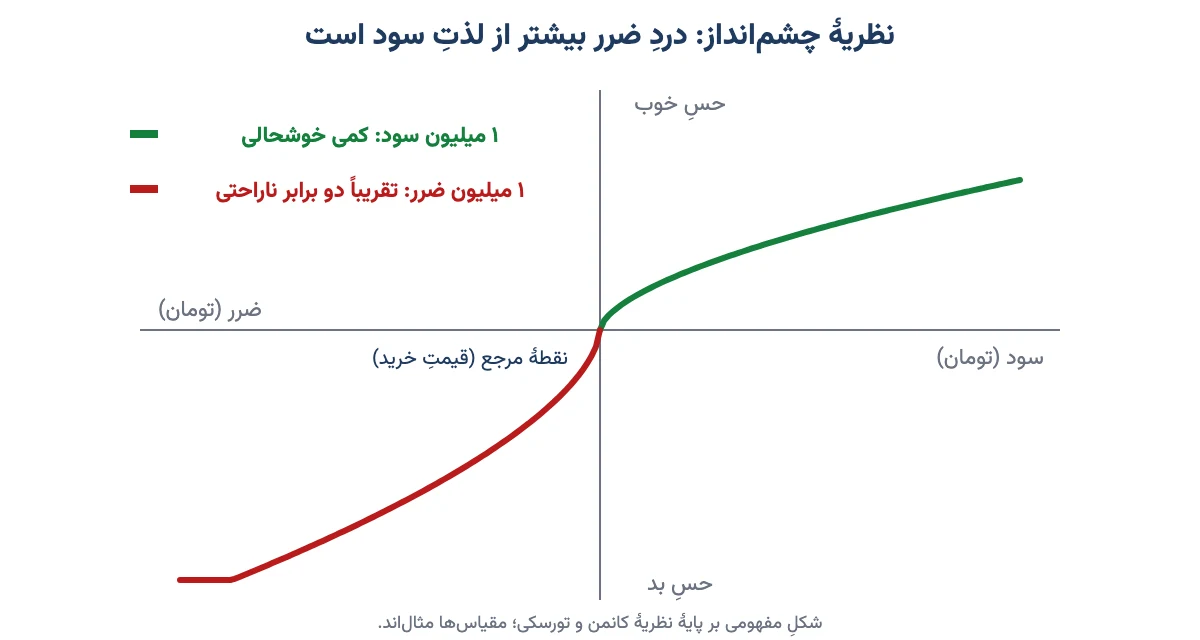
نظریهٔ چشمانداز سه حرفِ ساده دارد:
- همهچیز نسبت به یک نقطهٔ مرجع سنجیده میشود. ما ثروتِ کل را حس نمیکنیم؛ سود و ضرر را نسبت به قیمتِ خرید یا دیروز حس میکنیم.
- شیبِ ضرر تندتر است. یعنی همان مقدار ضرر، بیشتر از همان مقدار سود اثر دارد.
- اثرِ هر واحدِ اضافه کم میشود. فرقِ سودِ ۱ و ۲ میلیون را خیلی حس میکنیم؛ فرقِ ۵۱ و ۵۲ میلیون را تقریباً نه.
یک آزمایشِ جالب هم همین را نشان میدهد. به مسافرانِ یک پرواز گفتند حقِ خواباندنِ صندلیشان را بفروشند. در پروازی دیگر گفتند هیچکس این حق را ندارد، مگر اینکه بخرد. مبلغی که مردم برای فروختنِ این حق میخواستند، چند برابرِ مبلغی بود که برای خریدنش حاضر بودند بدهند. چیزی که مالِ ماست، به چشمِ ما گرانتر است.
زیانگریزی در بورس چه شکلی دارد؟
شاخصِ کل صبح ۴٪ مثبت باز میشود و آخرِ روز با ۰٫۱٪ مثبت بسته میشود. حالِ بیشترِ سهامداران بد است. حالا روزی را تصور کنید که بازار ۴٪ منفی باز میشود و همان ۰٫۱٪ مثبت بسته میشود. همه خوشحالاند. عددِ پایانی یکی است؛ فقط نقطهٔ مرجع فرق کرده.
آدمها روزهای منفی را بیشتر از روزهای مثبت به یاد میآورند. برای همین ریسکِ بورس معمولاً بیشتر از آنچه هست حس میشود. اگر دوست دارید دربارهٔ این حس بیشتر بخوانید، مقالهٔ روانشناسی ضرر و زیان را ببینید. پس هر وقت دیدید از یک ضررِ کوچک بیش از حد ناراحتید، بدانید این ذهنِ شماست که دو برابر حساب میکند، نه بازار.
سوگیریهای رفتاری سرمایهگذاران: مهمترین خطاهای شناختی
سوگیری یعنی ذهنِ ما بهطورِ خودکار به یک سمت کج میشود، مثلِ ترازویی که از اول چند گرم سنگینتر نشان میدهد. سوگیریهای رفتاری را معمولاً دو دسته میکنند:
- خطاهای شناختی: اشتباه در فکر کردن و حساب کردن. مثلاً لنگر انداختن یا حسابداریِ ذهنی. با آموزش و چکلیست بهتر میشوند.
- خطاهای احساسی: از ترس، طمع و غرور میآیند. مثلاً زیانگریزی یا اعتماد به نفسِ کاذب. سختتر درمان میشوند و بیشتر باید با «قاعده» مهارشان کرد.
این فهرست کاملِ همهٔ سوگیریها نیست؛ دهها سوگیری شناخته شده. ولی اینها همانهاییاند که من بیشتر از همه در بورسِ ایران دیدهام. فهرستی جدا و مفصلتر را هم در مقالهٔ سوگیری شناختی و ۸ سوگیری که به پرتفوی آسیب میزند نوشتهام.
۱. اثرِ تمایلی: سودها را زود میفروشیم، ضررها را نگه میداریم
این فرزندِ مستقیمِ زیانگریزی است. سهمی که ۱۰٪ سود داده را سریع میفروشیم تا سود «از دست نرود». سهمی که ۳۰٪ ضرر داده را نگه میداریم و میگوییم: «صبر میکنم تا به قیمتِ خریدم برگردد.» این جمله را حتماً شنیدهاید.
مشکل اینجاست که بازار قیمتِ خریدِ شما را نمیداند و برایش مهم هم نیست. نتیجه؟ پرتفویی پر از سهمهای ضرریِ قدیمی و خالی از سهمهای خوب. پژوهشگرانِ مالی (شفرین و استتمن) اسمِ این خطا را اثر تمایلی گذاشتند و بعدها بررسیِ حسابهای واقعیِ سرمایهگذاران هم آن را تأیید کرد.
پادزهرش یک پرسشِ ساده است: «اگر امروز این سهم را نداشتم، با همین قیمت میخریدمش؟» اگر جواب «نه» است، نگه داشتنش هم تصمیمِ خرید است.
۲. اعتماد به نفسِ کاذب
بیشترِ ما فکر میکنیم از متوسطِ مردم بهتر رانندگی میکنیم. در بورس هم همین است. چند معاملهٔ موفق در بازارِ صعودی کافی است تا خیال کنیم همهٔ زیر و بمِ تحلیل را یاد گرفتهایم. وقتی ضرر میکنیم، تقصیر را گردنِ «اتفاقِ غیرقابلپیشبینی» میاندازیم.
من کسانی را دیدهام که بعد از چند ماه سود، خانهشان را فروختند یا قرض گرفتند و به بازار آوردند و با زیانی سنگین بیرون رفتند. جالبتر اینکه وقتی خطاهای ذهنی را برایشان توضیح میدهی، میگویند: «بله، این را در دیگران دیدهام.» یعنی خودشان را مصون میدانند. این خودش یک سوگیری است.
نشانهاش در بورس: معاملهٔ زیاد، تمرکزِ همهٔ پول روی یک یا دو سهم، و استفادهٔ بیحساب از اعتبار. پس هر وقت حس کردید «این دفعه دیگر مطمئنم»، همان لحظه حجمِ خریدتان را نصف کنید.
۳. لنگر انداختن
فرض کنید میخواهید عطر بخرید و قیمتها را نمیدانید. پنج عطرِ اول بینِ ۱ تا ۳ میلیون توماناند. عطرِ ششم ۶۰۰ هزار تومان است و به نظرتان ارزان میآید. اگر پنج عطرِ اول ۱۰۰ تا ۳۰۰ هزار تومان بودند، همان ۶۰۰ هزار تومان گران به نظر میرسید. عددِ اول مثلِ لنگرِ کشتی ذهنِ ما را نگه میدارد.
در بورس، لنگرِ رایج «سقفِ قبلیِ سهم» است: «این سهم پارسال ۵ هزار تومان بود، الان ۳ هزار است؛ پس ارزان است.» شاید. شاید هم پارسال حباب داشت. کانمن نشان داد حتی شنیدنِ یک عددِ کاملاً تصادفی هم میتواند تخمینِ آدمهای حرفهای را به سمتِ خودش بکشد. داستانِ کامل را در مقالهٔ لنگر انداختن نوشتهام.
۴. حسابداریِ ذهنی
حسابداری ذهنی چیست؟ یعنی ذهنِ ما پول را در قلکهای جدا میگذارد و با هر قلک جورِ دیگری رفتار میکند، در حالی که پول، پول است. ۵ میلیون تومان عیدی یا سودِ سهام را راحت خرج میکنیم، ولی همین ۵ میلیون از حقوقِ ماه را با دقت. یا با «پولِ سودِ بازار» ریسکهای عجیب میکنیم، چون فکر میکنیم «پولِ خودم نیست».
مثالِ بورسیاش: کسی سهمی را با سودِ ۲۰ میلیونی میفروشد و همان روز کلِ سود را روی یک سهمِ پرنوسان میگذارد. اگر همان ۲۰ میلیون را از حسابِ پساندازش برمیداشت، هرگز این کار را نمیکرد. پس هر وقت گفتید «این پولِ سود است»، به خودتان یادآوری کنید که سود هم پولِ شماست. بیشتر در حسابداری ذهنی و اشتباهاتی بزرگ دربارهٔ پول.
۵. رفتارِ تودهوار
رستورانی که جلویش صف است، به نظرمان بهتر میآید. در بورس، صفِ خرید همان صفِ رستوران است. وقتی همه میخرند، ترسِ جا ماندن (فومو) سراغمان میآید و ما هم میخریم، بی آنکه بدانیم شرکت چه کار میکند. وقتی صفِ فروش میشود، همه با هم میفروشند.
دامنهٔ نوسانِ روزانه در بورسِ ایران این حالت را پررنگتر میکند. وقتی سهم به سقف یا کفِ مجاز میرسد، صف درست میشود و صف خودش آدمهای بیشتری را جذب میکند. دربارهٔ این پدیده در رفتار تودهوار در بورس و فومو؛ ترسی از جنس بورس مفصل نوشتهام. پس پیش از ایستادن در هر صف، از خودتان بپرسید: «اگر صف نبود، باز هم این سهم را میخواستم؟»
۶. سوگیریِ تأیید
وقتی سهمی را خریدهایم، ناخودآگاه دنبالِ خبرهایی میگردیم که بگویند درست خریدهایم. در کانالها و گروهها فقط پیامهای مثبت را میخوانیم و خبرِ بد را «شایعه» میدانیم. مثلِ کسی که فقط از دوستانی نظر میخواهد که میداند با او موافقاند.
پادزهرش این است که عمداً دنبالِ مخالف بگردید. پیش از خرید، سه دلیل بنویسید که چرا این سهم ممکن است ضرر بدهد.
۷. تازهگرایی و قانونِ اعدادِ کوچک
اتفاقِ تازه در ذهنِ ما وزنِ بیشتری دارد. سه ماه بازار بالا رفته؟ خیال میکنیم همیشه بالا میرود. چند روز ریزش؟ فکر میکنیم بورس تمام شد. به این تازهگرایی میگویند.
خواهرِ این خطا، «قانونِ اعدادِ کوچک» است: از چند نمونهٔ کم، قانونِ کلی میسازیم. «این تحلیلگر سه سیگنالِ درست داده؛ پس نابغه است.» سه بار شیر آمدنِ سکه هم ممکن است، بی آنکه سکه جادویی باشد.
۸. اثرِ قاببندی
یک حرف را دو جور بزنید، دو جواب میگیرید. مثلاً این دو جمله:
- «این خودرو با همهٔ امکانات ۱۰۰۰ میلیون تومان است؛ بدونِ آپشن ۸۰۰ میلیون.»
- «این خودرو در حالتِ پایه ۸۰۰ میلیون تومان است؛ با همهٔ آپشنها ۱۰۰۰ میلیون.»
هیچچیز عوض نشده، ولی در جملهٔ اول خیلیها حس میکنند با حذفِ اپشنها چیزی از دست میدهند و مدلِ کامل را میخرند. در بورس هم «۷۰٪ احتمالِ سود» با «۳۰٪ احتمالِ ضرر» یکی است، ولی حسِ یکسانی نمیدهد. پس عدد را همیشه از هر دو طرف بخوانید.
۹. اثرِ هالهای و توهمِ قیمتِ اسمی
اگر یک ویژگیِ چیزی را دوست داشته باشیم، بقیهاش را هم خوب میبینیم. شرکتی معروف یا مدیری خوشسخن، باعث میشود صورتهای مالی را با دقتِ کمتری بخوانیم. به این اثر هالهای میگویند.
یک خطای رایجِ دیگر در بورسِ ایران هم هست: سهمِ بالای ۱۰ هزار تومان به چشمِ خیلیها گران است و سهمِ زیرِ ۱۰۰ تومان ارزان، حتی اگر اولی بنیادِ عالی داشته باشد و دومی یک ریال هم نیرزد. قیمتِ یک سهم بهتنهایی هیچ چیزی دربارهٔ گرانی یا ارزانی نمیگوید. چیزی که مهم است، قیمت در برابرِ سود و دارایی است.
۱۰. هزینهٔ ازدسترفته و لذتِ آنی
بلیتِ سینما خریدهاید و فیلم وسطش افتضاح است. خیلیها میمانند، چون «پولش را دادهام». آن پول دیگر برنمیگردد، چه بمانید چه بروید. در بورس هم کسی که روی یک سهم ضرر کرده، مدام پولِ تازه رویش میگذارد تا «میانگینِ خریدش پایین بیاید»، بی آنکه دوباره بپرسد این سهم هنوز ارزش دارد یا نه.
کنارش، ترجیحِ لذتِ آنی هم هست. ما ترجیح میدهیم ۴۰٪ سود را در ده روز نوسانگیری دنبال کنیم تا یک برنامهٔ آرامِ چندساله را. دنبال کردنِ سودِ سریع اشکالی ندارد؛ اشکال وقتی است که وسوسهٔ کوتاهمدت برنامهٔ بلندمدتِ ما را به هم بریزد.
جدولِ خلاصه: هر سوگیری، نشانهاش و پادزهرش
اگر وقتِ خواندنِ همهٔ بخشها را ندارید، این جدول را نگه دارید. ستونِ وسط میگوید این خطا در رفتارِ خودتان چه شکلی دارد.
| سوگیری | جملهای که در ذهنتان میشنوید | پادزهر |
|---|---|---|
| زیانگریزی و اثرِ تمایلی | «میمانم تا به قیمتِ خریدم برسد.» | پرسشِ «امروز این را میخریدم؟»؛ حدِ ضرر پیش از خرید |
| اعتماد به نفسِ کاذب | «این یکی دیگر حتمی است.» | سقفِ سهمِ هر نماد در پرتفوی؛ دفترچهٔ معاملات |
| لنگر انداختن | «پارسال دو برابر بود، پس ارزان است.» | ارزشگذاری از صفر، بینگاه به قیمتِ گذشته |
| حسابداریِ ذهنی | «این پولِ سود است، ریسکش مهم نیست.» | همهٔ پول را یک حساب ببینید |
| رفتارِ تودهوار و فومو | «همه دارند میخرند، جا میمانم.» | صبرِ یکروزه پیش از ورود به صف |
| سوگیریِ تأیید | «این خبرِ بد شایعه است.» | نوشتنِ سه دلیلِ مخالف پیش از خرید |
| تازهگرایی | «بازار همیشه همینطور میماند.» | نگاه به نمودارِ چندساله، نه چندهفته |
| هزینهٔ ازدسترفته | «اینهمه رویش ضرر دادهام، ولش نمیکنم.» | تصمیم فقط بر اساسِ آینده، نه گذشته |
بیشترِ پادزهرها یک چیزِ مشترک دارند: تصمیم را پیش از هیجان بگیرید و بنویسید. ذهنِ آرامِ دیروز، داورِ بهتری است تا ذهنِ هیجانزدهٔ امروز.
تلنگر چیست و چه ربطی به بورس دارد؟
تلنگر (Nudge) یعنی یک تغییرِ کوچک در محیط که انتخابِ ما را عوض میکند، بی آنکه چیزی را ممنوع کند. ریچارد تالر این مفهوم را مشهور کرد. شاید برایتان پیش آمده باشد که فقط به خاطرِ بوی نانِ تازه، نان خریده باشید، بی آنکه گرسنه باشید. آن بو یک تلنگر بود.
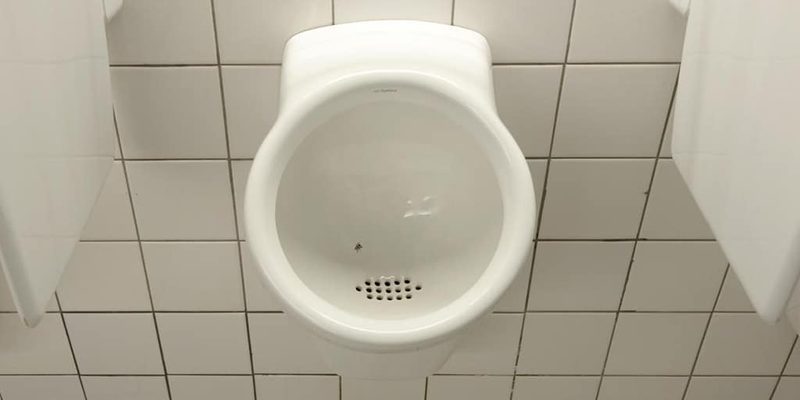
معروفترین مثالش در فرودگاهِ آمستردام است. تابلوی «لطفاً نظافت را رعایت کنید» فایدهای نداشت. بعد تصویرِ یک مگسِ کوچک را در کاسهٔ دستشوییهای مردانه گذاشتند. مردها ناخودآگاه آن مگس را هدف میگرفتند و نظافت خیلی بهتر شد. یک مگسِ نقاشیشده از هر تابلوی پندآموزی مؤثرتر بود.
حالتِ پیشفرض: قویترین تلنگر
بیشترِ ما زنگِ گوشی را همانی نگه میداریم که کارخانه گذاشته. یعنی هر چه پیشفرض باشد، معمولاً همان میماند. برای همین اقتصاددانانِ رفتاری پیشنهاد میکنند که کارمندان بهطورِ پیشفرض عضوِ طرحِ پساندازِ بازنشستگی باشند و هر کس نمیخواهد، خودش فرمِ خروج پر کند. در کشورهایی که این کار را کردهاند، پسانداز به شکلِ چشمگیری بالا رفته.
در بورس هم پیامی که پیش از خریدِ سهمهای پرریسک از شما میخواهد ریسک را بپذیرید، یک تلنگر است. ولی از تلنگر برای خودتان هم میشود استفاده کرد. چند نمونه:
- برنامهٔ خریدِ ماهانهٔ صندوق را خودکار کنید تا تصمیمِ هر ماه به حالِ آن روزتان بستگی نداشته باشد.
- اپلیکیشنِ معاملات را از صفحهٔ اولِ گوشی بردارید تا کمتر سرک بکشید.
- حدِ ضرر را همان لحظهٔ خرید در دفترچه بنویسید؛ نوشتن، خودش تعهد است.
پس تلنگر فقط ابزارِ سیاستگذار نیست؛ هر کدام از ما میتواند محیطِ معاملهاش را طوری بچیند که کارِ درست، کارِ آسان باشد.
یک خاطره: وقتی چند سوگیری با هم میآیند
یک روز به یکی از آشنایان گفتم: «شنیدهای قیمتِ پودرِ لباسشویی بالا رفته؟» گفت: «بله، سهمِ حتاید را هم با همین نگاه خریدهام!» در حالی که حتاید در کارِ حملونقل و کشتیرانی است، نه پودرِ لباسشویی.
به هر دلیلی، قیمتِ سهم بعد از مدتی تقریباً دو برابر شد. دوستِ ما هرگز قبول نکرد که از اول سهم را اشتباه شناخته بود. این خرید را دلیلِ هوشمندیِ خودش میدانست و به رخ میکشید. در همین یک ماجرا چند سوگیری هست: خریدن بر اساسِ یک تداعیِ ذهنی، سوگیریِ تأیید، و اعتماد به نفسِ کاذب که سودِ تصادفی را به حسابِ مهارت میگذارد. خطرناکترین سود همان سودی است که از راهِ غلط به دست میآید، چون به ما یاد میدهد اشتباه را تکرار کنیم.
چطور از مالی رفتاری در بورس استفاده کنیم؟
دانستنِ اسمِ سوگیریها کافی نیست. کانمن خودش میگفت با اینهمه سال پژوهش، هنوز هم گرفتارِ همین خطاهاست. راهِ چاره «قاعده» است، نه «اراده». این قدمها را پیشنهاد میکنم:
- دفترچهٔ معاملات داشته باشید. برای هر خرید بنویسید: چرا خریدم، تا کجا نگه میدارم، کجا اشتباه کردهام. بعد از چند ماه، الگوی خطاهای خودتان را میبینید.
- پیش از خرید، شرطِ خروج را بنویسید. هم حدِ ضرر، هم دلیلی که اگر عوض شد میفروشید. این کار جلوی اثرِ تمایلی را میگیرد. دربارهٔ اندازهٔ هر خرید هم مدیریت سرمایه و ریسک را بخوانید.
- سقف بگذارید. مثلاً هیچ سهمی بیشتر از ۱۵ تا ۲۰ درصدِ پرتفوی نشود. این عدد مثال است؛ مهم این است که عددِ خودتان را از قبل تعیین کنید.
- قانونِ یکروزه. هر خریدی که با هیجان، صف یا پیامِ کانال شروع شده، یک روز صبر کند.
- کمتر قیمت ببینید. هر بار نگاه کردن، فرصتی برای ترس و طمع است. سرمایهگذارِ بلندمدت لازم نیست هر ساعت تابلو را چک کند.
- از خطای جمعیت آگاه باشید، نه اسیرش. وقتی چرخهٔ احساسات سرمایهگذاران به اوجِ سرخوشی یا ناامیدی میرسد، معمولاً قیمتها از ارزشِ واقعی دور شدهاند. این نشانهٔ احتیاط است، نه سیگنالِ قطعیِ خرید یا فروش.
چکلیستِ ۳۰ ثانیهای پیش از هر معامله
- اگر این سهم را نداشتم، امروز با همین قیمت میخریدمش؟
- تصمیمم به خاطرِ صف یا حرفِ دیگران است، یا تحلیلِ خودم؟
- سه دلیل که ممکن است اشتباه کنم، نوشتهام؟
- حدِ ضرر و هدفم را از قبل تعیین کردهام؟
- اگر این پول از حقوقم بود، باز هم همین ریسک را میکردم؟
- آیا به قیمتِ گذشتهٔ سهم چسبیدهام، یا به ارزشِ امروزش؟
اگر حتی به یکی از این پرسشها جوابِ روشن ندارید، صبر کنید. بازار فردا هم باز است.
سه اشتباه در یادگیریِ مالی رفتاری
- «من این خطاها را ندارم.» همه دارند. کسی که فکر میکند ندارد، معمولاً بیشتر گرفتار است.
- بهانه کردنِ سوگیری. «زیانگریزی داشتم» توضیح است، نه توجیه. هدف این است که دفعهٔ بعد قاعده جلویش را بگیرد.
- خلافجهتِ جمعیت رفتن بهعنوانِ فرمول. اینکه جمعیت گاهی اشتباه میکند، یعنی همیشه اشتباه نمیکند. برعکسِ همه کار کردن هم بدونِ تحلیل، خودش یک سوگیری است.
سوالات متداول
مالی رفتاری چیست؟
مالی رفتاری شاخهای از دانشِ مالی است که اثرِ روانشناسی، احساسات و خطاهای ذهنی را بر تصمیمهای سرمایهگذاری بررسی میکند. این دانش نشان میدهد سرمایهگذاران همیشه منطقی رفتار نمیکنند و همین رفتار، قیمتها را در بازار جابهجا میکند.
فرق مالی رفتاری و مالی سنتی چیست؟
مالیِ سنتی فرض میکند سرمایهگذار کاملاً منطقی است و بازار کاراست. مالی رفتاری میگوید آدمها عقلانیتِ محدود دارند، تحتِ تأثیرِ ترس و طمعاند و خطاهای قابلِ پیشبینی میکنند. اولی میگوید چه باید کرد، دومی میگوید آدمها واقعاً چه میکنند.
فرق اقتصاد رفتاری و مالی رفتاری چیست؟
اقتصاد رفتاری همهٔ تصمیمهای اقتصادی را بررسی میکند، از خرید و پسانداز تا بیمه. مالی رفتاری همان نگاه را روی بازارهای مالی مثلِ بورس، طلا و ارز و رفتارِ سرمایهگذاران میگذارد. برای همین در فارسی این دو اسم زیاد بهجای هم به کار میروند.
مهمترین سوگیریهای رفتاری سرمایهگذاران کداماند؟
زیانگریزی، اثرِ تمایلی، اعتماد به نفسِ کاذب، لنگر انداختن، حسابداریِ ذهنی، رفتارِ تودهوار، سوگیریِ تأیید، تازهگرایی، اثرِ قاببندی و هزینهٔ ازدسترفته از رایجترین سوگیریها در بورساند. بیشترِ ضررهای رفتاری از همین چند خطا میآید.
نظریه چشمانداز چیست؟
نظریهٔ چشمانداز را کانمن و تورسکی در سالِ ۱۹۷۹ مطرح کردند. طبقِ آن، آدمها سود و ضرر را نسبت به یک نقطهٔ مرجع میسنجند، نه بر اساسِ ثروتِ کل، و دردِ ضرر برایشان تقریباً دو برابرِ لذتِ همان مقدار سود است.
حسابداری ذهنی چیست؟
حسابداریِ ذهنی یعنی ذهنِ ما پول را بسته به منبعش در قلکهای جدا میگذارد و با هر کدام جورِ دیگری رفتار میکند. مثلاً سودِ بورس یا عیدی را راحتتر خرج یا ریسک میکنیم تا حقوقِ ماهانه، در حالی که ارزشِ هر دو یکی است.
چطور از مالی رفتاری در بورس استفاده کنیم؟
با قاعده، نه اراده. دفترچهٔ معاملات داشته باشید، پیش از خرید حدِ ضرر و دلیلِ خروج را بنویسید، برای هر سهم سقفِ وزن بگذارید، پیش از خریدهای هیجانی یک روز صبر کنید و پیش از هر معامله یک چکلیستِ کوتاه را مرور کنید.
آیا با شناخت سوگیریها میشود همیشه در بورس سود کرد؟
نه. شناختِ سوگیریها ضررهای ناشی از رفتارِ خودمان را کم میکند، ولی تضمینِ سود نیست. بازار ریسک دارد و حتی بنیانگذارانِ این رشته هم میگویند هنوز گرفتارِ همین خطاها میشوند. هدف کم کردنِ اشتباه است، نه حذفِ کاملِ آن.
جمعبندی: پس با ذهنمان چه کنیم؟
مالی رفتاری به ما میگوید بزرگترین دشمنِ سرمایهگذار معمولاً بازار نیست؛ ذهنِ خودِ اوست. ضرر را دو برابر حس میکنیم، سود را زود میفروشیم، دنبالِ صف میدویم و هر خبری را که با باورمان جور نیست نمیشنویم. اینها عیب نیستند؛ ساختِ ذهنِ آدماند.
پس به جای جنگیدن با ذهن، برایش قاعده بگذارید. تصمیم را وقتی آرامید بگیرید و بنویسید، و وقتی هیجانزدهاید فقط اجرا کنید. اگر تازه وارد بازار شدهاید، قدمِ بعدی را از شناختِ سوگیریهای شناختیِ خودتان شروع کنید و دفترچهٔ معاملاتتان را از همین هفته راه بیندازید. تصمیمِ نهایی همیشه با خودتان است؛ فقط بگذارید تصمیمِ «شما» باشد، نه تصمیمِ ترس یا طمع.
خیلی عالی بود مثالها واضح بود طوری که تو ذهن میمونه ممنون از زحماتتان
ممنون ، بخش تصویر مگس الهام بخش بود، می شود فکر کرد چطور جایگزینی برای مقررات ایجاد کرد که تاثیر بیشتری داشته باشد.
سلام خداقوت دمتون گرم
چقد جالب بود، مرسی
لذت بردم، لطفا کتابی هم معرفی کن تا بیشتر با جزئیات آشنا بشویم، باتشکر
کتاب تفکر سریع و کند اثر دنیل کانمن عالیه، همچنین کتابهای ریچارد تیلر و دن آریلی.
ممنون که پاسخ دادین
وظیقه است. سوال دیگهای هم بود در خدمت هستم