
تجدید ارزیابی دارایی چیست؟ افزایش سرمایه از محل تجدید ارزیابی به زبان ساده
فهرست مطالب۱۲ بخش
- تجدید ارزیابی دارایی چیست؟ با یک مثالِ خانگی
- کدام داراییها تجدید ارزیابی میشوند؟
- چه کسی ارزش را تعیین میکند؟
- مازاد تجدید ارزیابی چیست و کجای ترازنامه مینشیند؟
- افزایش سرمایه از محل تجدید ارزیابی چطور انجام میشود؟
- مثال عددی: از یک زمینِ قدیمی تا سهام جایزه
- قیمت سهم بعد از تجدید ارزیابی چطور تعدیل میشود؟
- تجدید ارزیابی چه تأثیری بر ارزش واقعی سهم دارد؟
- سودِ هر سهم کم میشود، ولی سهمِ شما از سود نه
- ارزش دفتری بالا میرود و سهم «ارزان» به نظر میرسد
- نسبت مالکانه بهتر میشود
- استهلاک بیشتر، سودِ حسابداریِ کمتر
- چرا شرکتها این کار را میکنند؟
- مالیاتِ مازاد تجدید ارزیابی
- تفاوت تجدید ارزیابی با افزایش سرمایه از سود انباشته و آورده نقدی
- افزایش سرمایه از محل تجدید ارزیابی برای سهامدار خوب است؟
- سه اشتباهِ رایجِ سهامدارها در افزایش سرمایه از محل تجدید ارزیابی
- سوالات متداول
- جمعبندی
خیلی از سهامدارها یک روز صبح میبینند قیمتِ سهمشان بعد از مجمع نصف شده و دلشان هُری میریزد. بعد کسی میگوید: «نگران نباش، از محلِ تجدید ارزیابی افزایش سرمایه داده.» این یعنی چه؟
تجدید ارزیابی دارایی یعنی شرکت ارزشِ داراییهایی مثلِ زمین و ساختمان را، که سالها پیش با قیمتِ قدیم در دفترش نوشته، با قیمتِ امروز دوباره مینویسد. فاصلهٔ این دو عدد «مازاد تجدید ارزیابی» است. اگر شرکت این مازاد را به سرمایه ببرد، به سهامدارها سهام جایزه میرسد، ولی پولی به شرکت وارد نمیشود.
پس دارایی شما با این کار نه زیاد میشود نه کم؛ فقط تعدادِ سهمها بیشتر و قیمتِ هر سهم کمتر میشود. در ادامه با هم قدمبهقدم میبینیم این کار چطور انجام میشود، قیمت چطور تعدیل میشود و کِی برای سهامدار خبرِ خوبی است و کِی نه.
تجدید ارزیابی دارایی چیست؟ با یک مثالِ خانگی
فرض کنید ۲۰ سال پیش خانهای را ۵۰۰ میلیون تومان خریدهاید. در قولنامه همین عدد نوشته شده. امروز همان خانه شاید چند میلیارد تومان بیرزد. اگر یک کارشناس بیاید و ارزشِ امروزِ خانه را روی کاغذ بنویسد، کارِ او همان تجدید ارزیابی است.
آیا با این کار خانه بزرگتر شد؟ نه. آیا پولی در جیبتان آمد؟ نه. فقط عددِ روی کاغذ با واقعیت هماهنگ شد. تجدید ارزیابی داراییها در شرکت هم دقیقاً همین است.
شرکتها داراییهایشان را با «ارزش دفتری» در حسابهایشان نگه میدارند. ارزش دفتری یعنی قیمتی که روزِ خرید پرداختهاند، منهای استهلاکِ سالهای بعد. در کشوری با تورمِ بالا مثلِ ایران، این عدد بعد از چند سال خندهدار میشود. زمینی که شرکت ۲۰ سال پیش متری چند هزار تومان خریده، هنوز با همان عدد در ترازنامه نشسته است.
کدام داراییها تجدید ارزیابی میشوند؟
بیشترِ وقتها داراییهای ثابتِ مشهود؛ یعنی چیزهایی که میشود دید و لمس کرد و شرکت سالها نگهشان میدارد:
- زمین و ساختمان: رایجترین مورد. زمین استهلاک ندارد و با تورم بیشترین فاصله را با ارزشِ دفتری پیدا میکند.
- ماشینآلات و تجهیزات: خطِ تولید، کوره، دستگاهها.
- سرمایهگذاریهای بلندمدت: سهمی که شرکت در شرکتهای دیگر دارد و قصدِ فروشِ زودش را ندارد.
موجودیِ انبار، پولِ نقد و طلب از مشتریها معمولاً تجدید ارزیابی نمیشوند. اینها زود دستبهدست میشوند و عددشان به قیمتِ روز نزدیک است.
چه کسی ارزش را تعیین میکند؟
شرکت خودش نمیتواند بگوید «زمینِ ما ۱۰۰ میلیارد میارزد». ارزش را کارشناس رسمی دادگستری با تخصصِ همان دارایی تعیین میکند؛ کارشناسِ ساختمان برای ساختمان، کارشناسِ ماشینآلات برای خطِ تولید. بعد حسابرسِ شرکت گزارشِ او را بررسی میکند.
طبقِ استانداردِ حسابداریِ ایران (استانداردِ شمارهٔ ۱۱)، شرکت نمیتواند فقط داراییای را که گران شده جدا کند و بقیه را رها کند. اگر یک قلم را تجدید ارزیابی کرد، باید کلِ همان طبقه را هم ارزیابی کند؛ مثلاً همهٔ زمینها را. تجدید ارزیابی هم یکبار برای همیشه نیست. معمولاً هر ۳ تا ۵ سال باید تکرار شود تا عددها دوباره کهنه نشوند.
پس تجدید ارزیابی یک عددسازیِ دلبخواهی نیست؛ کارشناس، حسابرس و قاعده دارد. ولی هنوز یک عدد مانده که اسمش را زیاد میشنوید: مازاد.
مازاد تجدید ارزیابی چیست و کجای ترازنامه مینشیند؟
مازاد تجدید ارزیابی یعنی فاصلهٔ ارزشِ تازه با ارزشِ دفتریِ قبلی. اگر زمینی در دفتر ۵ میلیارد تومان بوده و کارشناس ارزشش را ۱۰۵ میلیارد تعیین کرده، ۱۰۰ میلیارد تومان مازاد ساخته شده است.
این ۱۰۰ میلیارد کجا ثبت میشود؟ در بخشِ حقوق صاحبان سهام ترازنامه؛ یعنی همان بخشی که میگوید از داراییهای شرکت، چقدرش مالِ سهامدارهاست. ولی حواسمان باشد: این سودِ واقعی نیست. حسابدارها به آن «سودِ تحققنیافته» میگویند؛ یعنی سودی که فقط روی کاغذ است و تا زمین فروخته نشود پولی از آن به دست نمیآید.
اگر ارزشِ دارایی بهجای بالا رفتن پایین بیاید چه؟ آن کاهش معمولاً هزینه حساب میشود و از سودِ شرکت کم میشود؛ مگر اینکه از قبل برای همان دارایی مازادی ثبت شده باشد که بشود کاهش را از آن کم کرد.
پس مازاد مثلِ این است که بنویسید «خانهٔ من گرانتر شده»؛ درست است، ولی تا نفروشید، با آن نان نمیخرید.
افزایش سرمایه از محل تجدید ارزیابی چطور انجام میشود؟
شرکت میتواند مازاد را همانجا در ترازنامه نگه دارد. ولی خیلی از شرکتهای ایرانی آن را به «سرمایه» منتقل میکنند. به این کار افزایش سرمایه از محل تجدید ارزیابی میگویند. سرمایه یعنی جمعِ ارزشِ اسمیِ همهٔ سهمهای شرکت؛ ارزشِ اسمیِ هر سهم در بورسِ ایران ۱۰۰ تومان است.
مسیرِ کار معمولاً این است:
- تصمیمِ هیئتمدیره: هیئتمدیره تصمیم میگیرد کدام طبقه از داراییها تجدید ارزیابی شود.
- گزارشِ کارشناس رسمی: کارشناس ارزشِ روز را تعیین میکند.
- بررسیِ حسابرس: حسابرس گزارشِ کارشناس و عددهای جدید را بررسی میکند.
- انتشارِ پیشنهاد در کدال: پیشنهادِ افزایش سرمایه و گزارشِ توجیهی در سامانهٔ کدال منتشر میشود.
- مجوزِ سازمان بورس: سازمان بورس و اوراق بهادار پیشنهاد را بررسی میکند و درصدِ مجاز را تأیید میکند. گاهی همهٔ درصدِ پیشنهادی را نمیپذیرد.
- مجمع فوقالعاده: سهامدارها در مجمع عمومی فوقالعاده رأی میدهند. روزِ بعد از مجمع، قیمتِ سهم تعدیل میشود.
- ثبت و واریزِ سهام جایزه: افزایش سرمایه در ادارهٔ ثبت شرکتها ثبت میشود و سهمهای تازه، معمولاً چند هفته بعد، به کدِ بورسیِ سهامدارها مینشیند.
در هیچکدام از این قدمها از شما پول نمیخواهند. سهمهای تازه همان سهام جایزه است که به نسبتِ سهمی که دارید، به حسابتان میآید.
این کار چقدر رایج است؟ طبقِ گزارشِ سازمان بورس در کدال، در شش ماهِ اولِ ۱۴۰۵ برای ۹۳ شرکت مجوزِ افزایش سرمایه صادر شد و حدودِ ۲۱٪ منابعِ این مجوزها از محلِ مازاد تجدید ارزیابی بود. پس تقریباً از هر پنج تومانِ افزایش سرمایه، یک تومانش از همین راه بوده است.
مثال عددی: از یک زمینِ قدیمی تا سهام جایزه
بیایید با هم یک مثالِ ساده حساب کنیم. همهٔ عددها فرضی و گرداند.
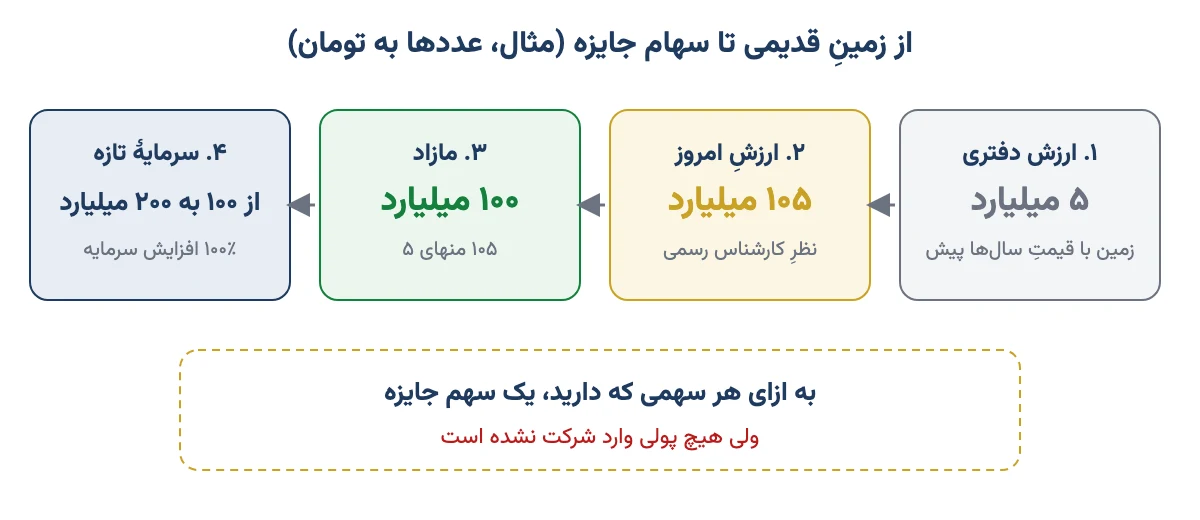
- شرکتِ «الف» ۱ میلیارد سهم دارد. ارزشِ اسمیِ هر سهم ۱۰۰ تومان است، پس سرمایهٔ ثبتشدهاش ۱۰۰ میلیارد تومان است.
- شرکت زمینی دارد که سالها پیش خریده و در دفترش ۵ میلیارد تومان نوشته شده.
- کارشناس رسمی ارزشِ امروزِ زمین را ۱۰۵ میلیارد تومان تعیین میکند.
مازاد میشود ۱۰۵ منهای ۵، یعنی ۱۰۰ میلیارد تومان. اگر همهٔ آن به سرمایه برود، سرمایه از ۱۰۰ به ۲۰۰ میلیارد تومان میرسد. یعنی ۱۰۰٪ افزایش سرمایه. به زبانِ ساده: به ازای هر سهمی که دارید، یک سهمِ دیگر جایزه میگیرید.
حالا برویم سراغِ کیفِ پولِ خودمان. فرض کنید ۱٬۰۰۰ سهم از این شرکت دارید و قیمتِ آخرین روزِ پیش از مجمع ۳٬۰۰۰ تومان است. داراییتان ۳ میلیون تومان است.
بعد از مجمع، ۱٬۰۰۰ سهم جایزه میگیرید و ۲٬۰۰۰ سهم دارید. ولی قیمتِ هر سهم هم نصف میشود و به ۱٬۵۰۰ تومان میرسد. ۲٬۰۰۰ ضربدر ۱٬۵۰۰ میشود همان ۳ میلیون تومان.
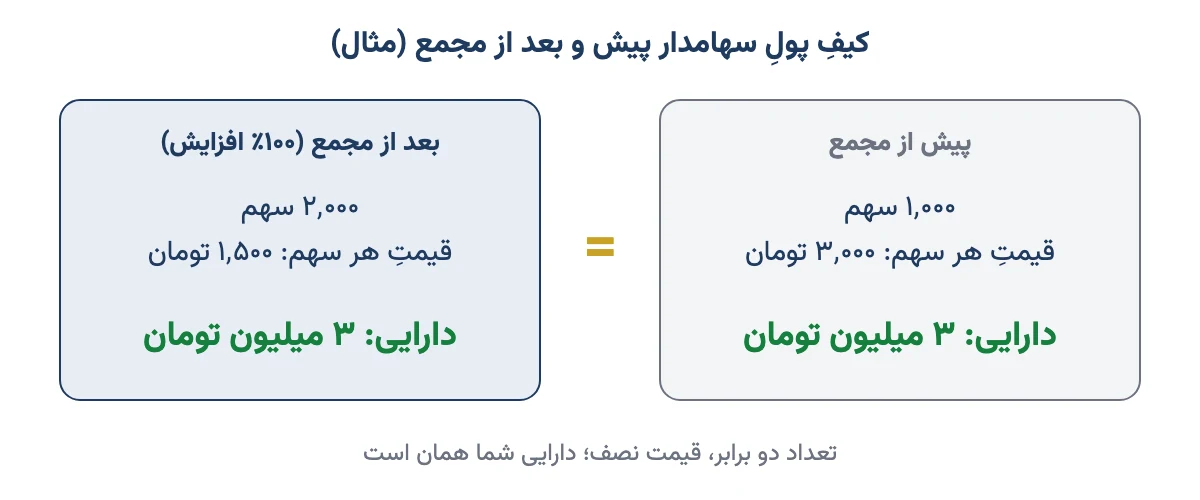
آیا پولدارتر شدید؟ نه. آیا ضرر کردید؟ نه. فقط یک اسکناسِ ۱۰۰ هزار تومانی را با دو اسکناسِ ۵۰ هزار تومانی عوض کردهاید. پس دفعهٔ بعد که قیمتِ سهمتان بعد از مجمع نصف شد، اول تعدادِ سهمهایتان را نگاه کنید.
قیمت سهم بعد از تجدید ارزیابی چطور تعدیل میشود؟
چون پولی وارد شرکت نمیشود، قیمت دقیقاً مثلِ سهام جایزه از محلِ سود انباشته تعدیل میشود. فرمولش ساده است:
قیمتِ بعد از مجمع = قیمتِ پیش از مجمع ÷ (۱ + درصدِ افزایش سرمایه)
درصد را به شکلِ اعشاری بگذارید: ۵۰٪ یعنی ۰٫۵ و ۲۰۰٪ یعنی ۲. این جدول نشان میدهد سهمی با قیمتِ ۳٬۰۰۰ تومان (مثال) بعد از درصدهای مختلفِ افزایش سرمایه به چه قیمتی میرسد:
| درصدِ افزایش سرمایه | سهمِ جایزه به ازای هر ۱۰۰ سهم | تقسیم بر | قیمتِ بعد از مجمع |
|---|---|---|---|
| ۲۵٪ | ۲۵ سهم | ۱٫۲۵ | ۲٬۴۰۰ تومان |
| ۵۰٪ | ۵۰ سهم | ۱٫۵ | ۲٬۰۰۰ تومان |
| ۱۰۰٪ | ۱۰۰ سهم | ۲ | ۱٬۵۰۰ تومان |
| ۲۰۰٪ | ۲۰۰ سهم | ۳ | ۱٬۰۰۰ تومان |
| ۴۰۰٪ | ۴۰۰ سهم | ۵ | ۶۰۰ تومان |
در همهٔ ردیفها، اگر قیمتِ هر سهم را در تعدادِ تازهٔ سهمها ضرب کنید، به همان دارایی قبلی میرسید. در بازارِ ایران افزایش سرمایههای چندصد درصدی از این محل کم نیست؛ پس از دیدنِ قیمتِ خیلی پایین بعد از مجمع تعجب نکنید.
اگر شرکت همزمان از چند محل افزایش سرمایه بدهد، مثلاً بخشی از تجدید ارزیابی و بخشی از آورده نقدی، فرمول کمی فرق میکند. حسابِ کاملِ آن را در مقالهٔ روش محاسبه قیمت سهم بعد از افزایش سرمایه قدمبهقدم نوشتهایم.
یک نکتهٔ کوچک ولی مهم: روی نمودار، این افت قیمت یک شکافِ بزرگ میسازد که واقعی نیست. برای همین در تحلیل باید نمودار تعدیلشده را نگاه کنید، نه نمودارِ خام.
تجدید ارزیابی چه تأثیری بر ارزش واقعی سهم دارد؟
جوابِ کوتاه: مستقیماً هیچ. زمین همان زمین است، کارخانه همان کارخانه، فروش و سود هم همان. فقط عددها در دفترِ شرکت جابهجا شدهاند. ولی چند عدد که شما در تحلیل نگاه میکنید تغییر میکنند و باید بدانید چرا.
سودِ هر سهم کم میشود، ولی سهمِ شما از سود نه
سود هر سهم یا EPS یعنی سودِ کلِ شرکت تقسیم بر تعدادِ سهمها. وقتی تعدادِ سهمها دو برابر شود، سودِ هر سهم نصف میشود. ولی شما هم دو برابر سهم دارید. پس سهمِ شما از سودِ شرکت تغییری نمیکند. نسبتِ P/E هم ثابت میماند، چون قیمت و سودِ هر سهم با هم نصف شدهاند.
ارزش دفتری بالا میرود و سهم «ارزان» به نظر میرسد
چون داراییها با قیمتِ تازه نوشته شدهاند، ارزش دفتری هر سهم بالا میرود. نتیجه این است که نسبتِ قیمت به ارزش دفتری (P/B) پایین میآید. ممکن است کسی بگوید «سهم زیرِ ارزش دفتری معامله میشود، ارزان است!».
این دوستان باید یادشان باشد که چیزی ارزانتر نشده؛ فقط خطکش عوض شده. اگر نسبتِ P/B را بین دو شرکت مقایسه میکنید، اول ببینید کدامیک تازه تجدید ارزیابی کرده و کدام نه.
نسبت مالکانه بهتر میشود
نسبت مالکانه یعنی چقدر از داراییهای شرکت مالِ خودِ سهامدارهاست و چقدر با بدهی خریده شده. با تجدید ارزیابی، حقوق صاحبان سهام بزرگتر میشود و بدهی همان میماند. پس روی کاغذ، شرکت کمبدهیتر دیده میشود. این برای گرفتنِ وام از بانک کمک میکند.
استهلاک بیشتر، سودِ حسابداریِ کمتر
این همان نکتهای است که خیلیها نمیدانند. استهلاک یعنی هزینهای که شرکت هر سال بابتِ فرسوده شدنِ دستگاهها و ساختمانها از سودش کم میکند. استهلاک روی عددِ دفتری حساب میشود.
اگر ماشینآلات تجدید ارزیابی شوند و عددشان مثلاً ۱۰ برابر شود، هزینهٔ استهلاکِ سالانه هم تقریباً ۱۰ برابر میشود. پس سودِ حسابداریِ شرکت کم میشود، بیآنکه فروش یا کارِ شرکت تغییری کرده باشد. استهلاکِ اضافهای که از تجدید ارزیابی میآید، از نظرِ مالیاتی هم هزینهٔ قابلقبول نیست؛ یعنی مالیاتِ شرکت را کم نمیکند.
زمین استهلاک ندارد. برای همین تجدید ارزیابیِ زمین روی سود اثری ندارد، ولی تجدید ارزیابیِ ماشینآلات دارد. پس وقتی گزارشِ توجیهی را میخوانید، ببینید مازاد از کجا آمده: زمین یا دستگاه.
چرا شرکتها این کار را میکنند؟
اگر پولی وارد نمیشود، این همه کاغذبازی برای چیست؟ چند دلیلِ اصلی دارد:
- فرار از مادهٔ ۱۴۱ قانون تجارت: اگر زیانِ انباشتهٔ شرکت به نصفِ سرمایه یا بیشتر برسد، مادهٔ ۱۴۱ شرکت را مجبور میکند تکلیفش را روشن کند: یا سرمایه را کم کند، یا جبرانش کند، یا منحل شود. افزایش سرمایه از محل تجدید ارزیابی سرمایه را بزرگتر میکند و شرکت از شمولِ این ماده بیرون میآید. در ایران این یکی از رایجترین انگیزههاست.
- گرفتنِ وام و تسهیلات: بانکها به سرمایه و نسبت مالکانه نگاه میکنند. ترازنامهٔ بهروز، اعتبار میآورد.
- شرطِ مناقصهها و قراردادها: بعضی مناقصهها حداقلِ سرمایهٔ ثبتشده میخواهند.
- شفافیتِ ترازنامه: ترازنامهای که زمینِ ۱۰۰ میلیاردی را ۵ میلیارد نشان بدهد، تصویرِ درستی از شرکت نمیدهد.
- معافیتِ مالیاتی: قانونگذار برای تشویقِ این کار، مازادِ تجدید ارزیابی را با شرطهایی از مالیات معاف کرده است.
مالیاتِ مازاد تجدید ارزیابی
طبقِ تبصرهٔ ۱ مادهٔ ۱۴۹ قانون مالیاتهای مستقیم، افزایشِ ارزشی که از تجدید ارزیابی با رعایتِ استانداردهای حسابداری میآید، مشمولِ مالیات بر درآمد نیست. در سالهای مختلف، قانونهای بودجه و اصلاحیهها شرطها و مهلتهایی هم به آن اضافه کردهاند؛ مثلاً اینکه مازاد در مهلتِ معینی به سرمایه برود. این شرطها چند بار عوض شدهاند. پس اگر برایتان مهم است، به گزارشِ توجیهیِ همان شرکت در کدال و نظرِ حسابرسش نگاه کنید، نه به حرفِ کانالها.
پس انگیزهٔ شرکت مهم است. شرکتی که برای شفافیت یا وامِ طرحِ توسعه تجدید ارزیابی میکند، با شرکتی که فقط میخواهد زیانش را پنهان کند، فرقِ زیادی دارد.
تفاوت تجدید ارزیابی با افزایش سرمایه از سود انباشته و آورده نقدی
شرکتها از چند محل افزایش سرمایه میدهند. این جدول تجدید ارزیابی را با بقیهٔ روشهای افزایش سرمایه مقایسه میکند:
| ویژگی | تجدید ارزیابی داراییها | سود انباشته | آورده نقدی و مطالبات | صرف سهام |
|---|---|---|---|---|
| پولِ تازه وارد شرکت میشود؟ | نه | نه (سود پیشتر در شرکت مانده) | بله | بله، از خریدارِ سهم |
| سهامدار باید پول بدهد؟ | نه | نه | بله، با خریدِ حق تقدم | نه |
| چه چیزی به سهامدار میرسد؟ | سهام جایزه | سهام جایزه | حق تقدم | معمولاً هیچ؛ گاهی سهمی از صرف |
| منبعِ افزایش | بالا رفتنِ ارزشِ دفتریِ داراییها | سودی که بین سهامدارها تقسیم نشده | پولِ سهامدارها یا طلبِ آنها از شرکت | مبلغی بیشتر از ارزشِ اسمی که خریدارِ تازه میپردازد |
| اثر بر توانِ تولید | مستقیماً هیچ | پولی که خرجِ طرحها شده را ثبت میکند | میتواند طرحِ تازه را تأمین کند | میتواند طرحِ تازه را تأمین کند |
شباهتِ اصلیِ تجدید ارزیابی با سود انباشته این است که هر دو سهام جایزه میدهند و پولی از شما نمیخواهند. فرقشان در ریشه است. سود انباشته از کارِ واقعیِ شرکت آمده؛ یعنی شرکت سود کرده و آن را تقسیم نکرده. مازاد تجدید ارزیابی از گران شدنِ دارایی آمده، نه از فروش و تولید. بیشتر را در مقالههای افزایش سرمایه چیست؟ و افزایش سرمایه به شیوه صرف سهام ببینید.
افزایش سرمایه از محل تجدید ارزیابی برای سهامدار خوب است؟
خیلیها این را از من میپرسند. جوابِ صادقانه این است: به خودیِ خود نه خوب است نه بد. باید ببینید پشتش چه خبر است. این دو فهرست کمک میکند:
نشانههای خوب
- شرکت سودده است و مازاد بیشتر از زمین و ساختمان آمده، نه از ماشینآلات.
- قرار است با سرمایهٔ بزرگتر وامِ یک طرحِ توسعهٔ مشخص را بگیرد.
- این اولین تجدید ارزیابیِ بعد از سالها است و ترازنامه واقعاً کهنه بوده.
نشانههای هشدار
- شرکت زیانده است و فقط میخواهد از مادهٔ ۱۴۱ فرار کند.
- چند بار پشتِ سرِ هم این کار را کرده و زیان باز هم برگشته. این همان وضعی است که در مقالهٔ سهم به ارزش صفر دربارهاش هشدار دادهایم.
- بیشترِ مازاد از ماشینآلات است و استهلاکِ تازه سودِ سالهای بعد را میبلعد.
پس تجدید ارزیابی دلیلِ خرید یا فروش نیست. دلیلی است برای اینکه گزارشِ شرکت را دقیقتر بخوانید. تصمیمِ نهایی هم با خودتان است.
سه اشتباهِ رایجِ سهامدارها در افزایش سرمایه از محل تجدید ارزیابی
- خریدن با شایعهٔ پیش از مجمع. در کانالها و تالارها زیاد میخوانید: «فلان سهم ۵۰۰٪ تجدید ارزیابی دارد، جا نمانید!». قیمت گاهی با همین شایعه بالا میرود، ولی بعد از مجمع ارزشِ دارایی شما همان است که بود. کسی که به خیالِ «هدیهٔ مجانی» گران خریده، معمولاً بازنده است.
- ترسیدن از افتِ قیمت بعد از مجمع. قیمتِ نصفشده ضرر نیست. اول قیمتِ تعدیلشده را حساب کنید، بعد قضاوت کنید.
- گول خوردن از P/B پایین. ارزش دفتریِ بالاتر به معنای سودآوریِ بیشتر نیست. زمینی که شرکت هرگز نمیفروشد، سودی هم به سهامدار نمیرساند.
یک چکلیستِ کوتاه هم برای وقتی که خبرِ تجدید ارزیابیِ سهمتان را میشنوید:
- درصدِ پیشنهادی و درصدی را که سازمان بورس مجوز داده جدا نگاه کنید.
- در گزارشِ توجیهی ببینید مازاد از کدام دارایی آمده: زمین، ساختمان یا ماشینآلات.
- ببینید شرکت زیانِ انباشته دارد یا نه.
- قیمتِ بعد از مجمع را با فرمولِ بالا خودتان حساب کنید.
- بعد از مجمع، با نمودارِ تعدیلشده تحلیل کنید.
سوالات متداول
تجدید ارزیابی دارایی چیست؟
یعنی شرکت ارزشِ داراییهایی مثلِ زمین، ساختمان و ماشینآلات را که با قیمتِ قدیم در دفترش ثبت کرده، با قیمتِ امروز دوباره مینویسد. این ارزش را کارشناس رسمی دادگستری تعیین میکند و حسابرس بررسی میکند.
مازاد تجدید ارزیابی چیست؟
فاصلهٔ ارزشِ تازهٔ دارایی با ارزشِ دفتریِ قبلی آن است. این مبلغ در بخشِ حقوق صاحبان سهام ترازنامه ثبت میشود و سودِ تحققنیافته است؛ یعنی تا دارایی فروخته نشود، پولی از آن به دست شرکت نمیآید.
افزایش سرمایه از محل تجدید ارزیابی برای سهامدار خوب است؟
به خودیِ خود نه خوب است نه بد، چون پولی وارد شرکت نمیشود و دارایی سهامدار ثابت میماند. اگر شرکت سودده باشد و هدفش وامِ طرحِ توسعه باشد نشانهٔ خوبی است؛ اگر فقط برای فرار از مادهٔ ۱۴۱ باشد، هشدار است.
قیمت سهم بعد از تجدید ارزیابی چطور تعدیل میشود؟
قیمتِ پیش از مجمع بر یک بهعلاوهٔ درصدِ افزایش سرمایه تقسیم میشود. مثلاً با ۱۰۰٪ افزایش، قیمتِ ۳٬۰۰۰ تومانی به ۱٬۵۰۰ تومان میرسد، ولی تعدادِ سهمهای شما دو برابر میشود و ارزشِ کلِ داراییتان همان میماند.
تجدید ارزیابی چه تأثیری بر ارزش واقعی سهم دارد؟
مستقیماً هیچ. داراییها، فروش و سودِ شرکت همان است. فقط ارزش دفتری بالا میرود، سودِ هر سهم به نسبتِ سهمهای تازه کم میشود و اگر ماشینآلات تجدید ارزیابی شوند، استهلاکِ بیشتر سودِ حسابداری را پایین میآورد.
تفاوت تجدید ارزیابی با افزایش سرمایه از سود انباشته چیست؟
هر دو سهام جایزه میدهند و از سهامدار پول نمیخواهند. فرق در ریشه است: سود انباشته از کار و سودِ واقعیِ شرکت آمده، ولی مازاد تجدید ارزیابی فقط از گران شدنِ ارزشِ داراییها روی کاغذ آمده است.
برای گرفتن سهام جایزهٔ تجدید ارزیابی باید چه کار کنیم؟
کافی است تا پایانِ آخرین روزِ معاملاتیِ پیش از مجمعِ فوقالعاده سهم را داشته باشید. سهمهای جایزه بعد از ثبتِ افزایش سرمایه، معمولاً چند هفته بعد، خودکار به کدِ بورسیتان اضافه میشود و پولی لازم نیست.
آیا مازاد تجدید ارزیابی مالیات دارد؟
طبقِ تبصرهٔ ۱ مادهٔ ۱۴۹ قانون مالیاتهای مستقیم، مازادی که با رعایتِ استانداردهای حسابداری ثبت شود مشمولِ مالیات بر درآمد نیست، ولی استهلاکِ اضافهاش هم هزینهٔ قابلقبولِ مالیاتی نیست. شرطهای تکمیلی چند بار عوض شدهاند.
جمعبندی
تجدید ارزیابی دارایی یعنی بهروز کردنِ عددِ کهنهٔ داراییها در دفترِ شرکت. افزایش سرمایه از این محل به شما سهام جایزه میدهد، ولی ثروتتان را زیاد نمیکند؛ کیک همان کیک است و فقط تکهها کوچکتر شدهاند.
پس دفعهٔ بعد که خبرِ «تجدید ارزیابیِ چندصد درصدی» را شنیدید، هیجانزده نشوید. سه چیز را بپرسید: مازاد از کدام دارایی آمده؟ شرکت سودده است یا زیانده؟ و قرار است با سرمایهٔ تازه چه کند؟ جوابِ همین سه پرسش بیشتر از هر شایعهای به شما میگوید.