
دوره وصول مطالبات و نسبتهای فعالیت؛ فرمول، مثال و تفسیر به زبان ساده
فهرست مطالب۱۴ بخش
- نسبت فعالیت چیست و چرا مهم است؟
- نسبتهای فعالیت کداماند؟
- دوره وصول مطالبات چیست و چطور حساب میشود؟
- دوره وصول طولانی نشانهٔ چیست؟
- گردش موجودی کالا و دوره گردش موجودی
- دوره گردش عملیات و چرخهٔ تبدیل وجه نقد
- گردش داراییها، دارایی ثابت و سرمایه در گردش
- گردش داراییها
- گردش دارایی ثابت
- گردش سرمایه در گردش
- مثالِ کامل: همهٔ نسبتهای فعالیت یک شرکتِ فرضی در یک جدول
- این عددها را از کجای کدال برداریم؟
- دوره وصول و گردش موجودی در صنعتهای مختلف
- پنج اشتباهِ رایج در خواندنِ نسبتهای فعالیت
- چکلیستِ ۲ دقیقهای پیش از خریدِ سهم
- سوالات متداول
- جمعبندی
بقالِ محلهٔ قدیمِ ما یک دفترچهٔ نسیه داشت. هر چه آن دفترچه پُرتر میشد، دخلش خالیتر بود. شرکتهای بورسی هم همین دفترچه را دارند، فقط بزرگتر؛ و حسابِ آن را با عددی به نامِ «دوره وصول مطالبات» نگه میدارند.
دوره وصول مطالبات یعنی شرکت بهطور میانگین چند روز بعد از فروش، پولِ جنسش را از مشتری میگیرد. فرمولش ساده است: میانگینِ حسابهای دریافتنی تقسیم بر فروشِ سال، ضرب در ۳۶۵. این عدد یکی از نسبتهای فعالیت است؛ نسبتهایی که نشان میدهند شرکت با پول و داراییاش چقدر تند و درست کار میکند.
در این راهنما همهٔ نسبتهای فعالیت را یکییکی، با یک مثالِ عددیِ ساده، با هم حساب میکنیم. بعد میبینیم این عددها را از کجای سایت کدال برداریم و کجا گولِ ظاهرشان را نخوریم.
نسبت فعالیت چیست و چرا مهم است؟
نسبت فعالیت یعنی سنجیدنِ سرعت. سرعتِ فروختنِ جنسِ انبار، سرعتِ گرفتنِ طلب از مشتری، و اینکه هر تومان دارایی چقدر فروش میسازد. به این نسبتها «نسبتهای کارایی» هم میگویند.
یک نانوایی را در نظر بگیرید. آرد را امروز میخرد، امروز نان میپزد و امروز نقد میفروشد. پولش هر روز چند بار میچرخد. حالا یک طلافروشی را ببینید: یک النگو ممکن است ماهها در ویترین بماند. هر دو ممکن است سود کنند، ولی پولِ نانوا خیلی تندتر برمیگردد.
چرا این مهم است؟ چون پولی که در انبار یا در دفترچهٔ نسیه خوابیده، نه سود میدهد و نه قسط را پرداخت میکند. شرکتی که پولش کند میچرخد، باید وام بگیرد. وام هم بهره دارد. بهره هم از سودِ سهامدار کم میشود. پس نسبتهای فعالیت مستقیم به جیبِ شما ربط دارند.
این نسبتها یکی از چهار خانوادهٔ اصلیِ نسبتهای مالی در تحلیل بنیادی سهام هستند. سه خانوادهٔ دیگر نسبتهای نقدشوندگی، نسبتهای اهرمی و نسبتهای سودآوریاند.
نسبتهای فعالیت کداماند؟
نسبتهای فعالیت دو دستهاند. دستهٔ اول میگوید پول چند بار در سال میچرخد («گردش»). دستهٔ دوم همان را به روز میگوید («دوره»). این جدول همهٔ آنها را یکجا نشان میدهد:
| نسبت | فرمول | به زبانِ ساده چه میگوید؟ |
|---|---|---|
| گردش حسابهای دریافتنی | فروش ÷ میانگینِ حسابهای دریافتنی | طلبِ مشتریها چند بار در سال وصول میشود |
| دوره وصول مطالبات | ۳۶۵ ÷ گردش حسابهای دریافتنی | چند روز طول میکشد پولِ فروش برسد |
| گردش موجودی کالا | بهای تمامشدهٔ فروش ÷ میانگینِ موجودی کالا | انبار چند بار در سال خالی و پر میشود |
| دوره گردش موجودی | ۳۶۵ ÷ گردش موجودی کالا | جنس چند روز در انبار میماند |
| دوره پرداخت بدهی | ۳۶۵ ÷ (بهای تمامشده ÷ میانگینِ حسابهای پرداختنی) | شرکت چند روز بعد پولِ تأمینکننده را میدهد |
| دوره گردش عملیات | دوره گردش موجودی + دوره وصول مطالبات | از خریدِ جنس تا رسیدنِ پولِ فروش چند روز است |
| چرخهٔ تبدیل وجه نقد | دوره گردش عملیات − دوره پرداخت بدهی | پولِ خودِ شرکت چند روز گیر است |
| گردش داراییها | فروش ÷ میانگینِ کلِ داراییها | هر تومان دارایی چند تومان فروش میسازد |
| گردش دارایی ثابت | فروش ÷ داراییهای ثابتِ مشهود | کارخانه و دستگاهها چقدر به کار گرفته شدهاند |
| گردش سرمایه در گردش | فروش ÷ سرمایه در گردش | پولِ جاریِ شرکت چقدر فروش میسازد |
نگران نباشید؛ قرار نیست این جدول را حفظ کنید. در ادامه با یک شرکتِ فرضی همهٔ اینها را قدمبهقدم حساب میکنیم. آن وقت میبینید همه از یک منطق میآیند.
دوره وصول مطالبات چیست و چطور حساب میشود؟
اول دو اصطلاح. «حسابهای دریافتنی» یعنی پولی که مشتریها به شرکت بدهکارند؛ همان دفترچهٔ نسیهٔ بقال. «مطالبات» هم همین معنا را دارد. «وصول» یعنی گرفتنِ این پول.
محاسبه دو قدم دارد:
- گردش حسابهای دریافتنی را حساب کنید: فروشِ سالانه را بر میانگینِ حسابهای دریافتنی تقسیم کنید. میانگین یعنی ماندهٔ اولِ سال بهعلاوهٔ ماندهٔ آخرِ سال، تقسیم بر دو.
- آن را به روز تبدیل کنید: ۳۶۵ را بر عددِ قدمِ اول تقسیم کنید. نتیجه همان دوره وصول مطالبات است.
یک مثال با عددهای گرد. فرض کنیم شرکتی در یک سال ۱٬۲۰۰ میلیارد تومان فروخته است. میانگینِ طلبش از مشتریها ۲۰۰ میلیارد تومان بوده. پس گردش حسابهای دریافتنی میشود ۱٬۲۰۰ ÷ ۲۰۰ = ۶ بار در سال. دوره وصول هم میشود ۳۶۵ ÷ ۶ ≈ ۶۱ روز. (عددها مثالاند.)
این ۶۱ روز یعنی چه؟ یعنی این شرکت جنس را امروز تحویل میدهد و حدودِ دو ماه بعد پولش را میگیرد. در این دو ماه، حقوقِ کارگر و پولِ مواد اولیه را باید از جای دیگری بدهد.
یک نکتهٔ دقیقتر: در کتابها گفتهاند فقط «فروشِ نسیه» را در صورتِ کسر بگذارید. ولی بیشترِ شرکتها فروشِ نسیه را جدا گزارش نمیکنند. برای همین در عمل کلِ فروش را میگذارند. فقط حواستان باشد که برای مقایسه، همیشه با یک روش حساب کنید. بعضیها هم بهجای ۳۶۵ از ۳۶۰ استفاده میکنند؛ تفاوتش ناچیز است.
پس دوره وصول مطالبات به زبانِ ساده میگوید شرکت چند روز منتظرِ پولِ خودش میماند. هرچه کوتاهتر، پول زودتر به دخل برمیگردد.
دوره وصول طولانی نشانهٔ چیست؟
دوره وصول طولانی همیشه بد نیست، ولی همیشه یک پرسش است. باید بفهمید چرا طولانی شده. معمولاً یکی از این دلیلها پشتش است:
- بازار سخت شده: شرکت برای اینکه فروشش را نگه دارد، به مشتری مهلتِ بیشتری میدهد. یعنی فروش را با نسیه خریده است.
- مشتریها بدحساب شدهاند: بخشی از طلبها شاید هیچوقت وصول نشود. این همان چیزی است که به آن «مطالباتِ مشکوکالوصول» میگویند.
- مشتریِ اصلی دولت یا یک نهادِ بزرگ است: مثلاً شرکتی که پولش را از بیمهها یا دستگاههای دولتی میگیرد، معمولاً دیر پول میگیرد، حتی اگر کارش خوب باشد.
- فروش به شرکتهای همگروه: شرکت به شرکتِ مادر یا خواهر نسیه میفروشد و پولش را نمیگیرد. در گزارشها این را با نامِ «دریافتنی از اشخاصِ وابسته» میبینید.
- فروشِ دستکاریشده: شرکت آخرِ سال جنس را نسیه «فروخته» تا سودش بزرگتر دیده شود. فروش بالا رفته، ولی پولی نیامده.
زنگِ خطرِ اصلی این است: فروش ۲۰٪ بالا رفته، ولی طلب از مشتریها ۶۰٪ بالا رفته. یعنی سودی که در صورت سود و زیان میبینید، هنوز پول نشده. برای همین همیشه صورت جریان وجوه نقد را کنارش ببینید. سودِ واقعی آن است که به حساب بانکی میرسد.
عکسش هم صادق است. دوره وصولی که سالبهسال کوتاهتر میشود، معمولاً یعنی شرکت دستِ بالا را در بازار دارد. مشتری حاضر است نقد بخرد یا حتی پیشپرداخت بدهد.
پس عددِ تنها حرفِ زیادی نمیزند. روندِ آن در چند سال و دلیلِ تغییرش است که مهم است.
گردش موجودی کالا و دوره گردش موجودی
تا اینجا دیدیم پول چقدر در دفترچهٔ نسیه میماند. ولی پول پیش از آن، مدتی هم در انبار خوابیده است. «موجودی کالا» یعنی هر چه در انبار است: مواد اولیه، جنسِ نیمهساخته و جنسِ آمادهٔ فروش.
گردش موجودی کالا میگوید انبار در یک سال چند بار خالی و دوباره پر میشود. فرمولش «بهای تمامشدهٔ فروش» تقسیم بر میانگینِ موجودی است. بهای تمامشده یعنی هزینهای که شرکت برای ساختنِ همان جنسهایی که فروخته، داده است.
چرا بهای تمامشده و نه فروش؟ چون موجودی در ترازنامه به قیمتِ خرید ثبت شده، نه به قیمتِ فروش. باید سیب را با سیب مقایسه کرد.
ادامهٔ مثالِ خودمان: بهای تمامشدهٔ فروشِ شرکت ۹۰۰ میلیارد تومان است و میانگینِ موجودی ۱۵۰ میلیارد تومان. گردش موجودی میشود ۹۰۰ ÷ ۱۵۰ = ۶ بار. دوره گردش موجودی هم ۳۶۵ ÷ ۶ ≈ ۶۱ روز. یعنی هر جنس حدودِ دو ماه در انبار میماند تا فروش برود.
گردش موجودیِ پایین میتواند یعنی جنس روی دستِ شرکت مانده و خریدار ندارد. ولی گاهی شرکت عمداً انبار را پر میکند؛ مثلاً چون میداند قیمتِ مواد اولیه بالا میرود، یا تحریم و کمبودِ ارز را پیشبینی میکند. این را در گزارشِ هیئتمدیره و یادداشتهای صورتهای مالی پیدا میکنید.
یک نکتهٔ مخصوصِ ایران: در تورمِ بالا، موجودی به قیمتِ قدیم در دفترها ثبت است، ولی جنس به قیمتِ تازه فروش میرود. این کمی گردش موجودی را بزرگتر از واقع نشان میدهد. برای همین مقایسهٔ یک شرکت با سالهای قبلِ خودش در تورمِ تند، با احتیاط انجام شود.
پس گردش موجودی کالا میگوید جنس چقدر زود از انبار به دستِ مشتری میرسد. حالا این دو مدت را کنار هم بگذاریم.
دوره گردش عملیات و چرخهٔ تبدیل وجه نقد
«دوره گردش عملیات» یا «چرخهٔ عملیاتی» یعنی کلِ راهِ پول: از روزی که جنس وارد انبار میشود تا روزی که پولِ فروشش به حساب میآید. فرمولش جمعِ دو عددی است که تا اینجا حساب کردیم:
دوره گردش عملیات = دوره گردش موجودی + دوره وصول مطالبات = ۶۱ + ۶۱ = ۱۲۲ روز.
ولی شرکت هم همه چیز را نقد نمیخرد. تأمینکنندهها هم به او مهلت میدهند. به مدتی که شرکت پولِ تأمینکننده را دیر میدهد «دوره پرداخت بدهی» میگویند. در مثالِ ما میانگینِ حسابهای پرداختنی ۱۰۰ میلیارد تومان است. پس گردشش ۹۰۰ ÷ ۱۰۰ = ۹ بار و دوره پرداخت بدهی ۳۶۵ ÷ ۹ ≈ ۴۱ روز است.
«چرخهٔ تبدیل وجه نقد» یعنی چند روز پولِ خودِ شرکت گیر است:
چرخهٔ تبدیل وجه نقد = ۱۲۲ − ۴۱ = ۸۱ روز.
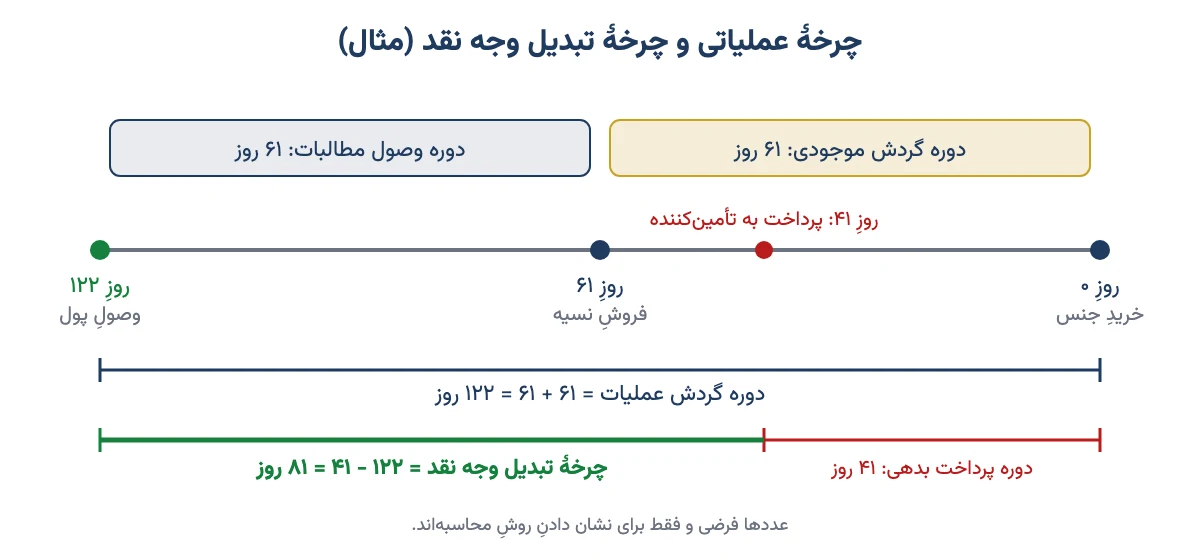
این ۸۱ روز را اینطور تصور کنید: شرکت هر روز باید پولِ ۸۱ روز کار را از جیبِ خودش یا با وام جلو بیندازد. اگر این عدد را به ۵۰ روز برساند، بخشِ بزرگی از پولش آزاد میشود. همان پول میتواند بدهی را کم کند یا سودِ نقدی شود.
بعضی شرکتها چرخهٔ تبدیل وجه نقدِ منفی دارند. یعنی جنس را نقد یا حتی پیشفروش میکنند، ولی پولِ تأمینکننده را دیرتر میدهند. فروشگاههای زنجیرهای بزرگ معمولاً اینطورند. در عمل، تأمینکنندهها و مشتریها کارِ آنها را تأمین مالی میکنند.
ولی حواستان باشد: دوره پرداختِ خیلی طولانی هم همیشه هنر نیست. گاهی یعنی شرکت پول ندارد و بدهیاش را عقب انداخته. این را با نسبت جاری و نسبت آنی بسنجید.
پس چرخهٔ تبدیل وجه نقد خلاصهٔ سه نسبت در یک عدد است. شاید مفیدترین عددِ همین خانواده باشد.
گردش داراییها، دارایی ثابت و سرمایه در گردش
نسبتهای قبلی دربارهٔ پولِ جاری بودند. این سه نسبت سؤالِ بزرگتری دارند: کلِ داراییهای شرکت چقدر کار میکنند؟
گردش داراییها
فروش را بر میانگینِ کلِ داراییها تقسیم کنید. اگر شرکتِ مثالِ ما ۱٬۵۰۰ میلیارد تومان دارایی داشته باشد، گردش داراییها میشود ۱٬۲۰۰ ÷ ۱٬۵۰۰ = ۰٫۸. یعنی هر ۱۰۰ تومان دارایی در یک سال ۸۰ تومان فروش ساخته است.
این عدد میانِ صنعتها خیلی فرق میکند. یک پخشکنندهٔ مواد غذایی ممکن است با داراییِ کم، فروشِ زیادی داشته باشد. ولی یک نیروگاه یا پالایشگاه داراییهای عظیمی دارد و گردش داراییاش طبیعتاً پایین است.
گردش دارایی ثابت
دارایی ثابت یعنی زمین، ساختمان، کارخانه و دستگاهها. فرمول: فروش ÷ داراییهای ثابتِ مشهود. با ۶۰۰ میلیارد تومان دارایی ثابت، این نسبت در مثالِ ما ۲ است.
این نسبت نشان میدهد کارخانه چقدر از ظرفیتش کار میکند. اگر شرکتی تازه خطِ تولیدِ جدید ساخته، این نسبت مدتی پایین میآید تا خطِ تازه به تولید برسد. پس افتِ آن را همیشه با گزارشِ طرحهای توسعه بخوانید.
گردش سرمایه در گردش
سرمایه در گردش یعنی داراییهای جاری منهای بدهیهای جاری؛ پولی که چرخِ کارِ روزانه را میچرخاند. فرمول: فروش ÷ سرمایه در گردش. با ۳۰۰ میلیارد تومان سرمایه در گردش، این نسبت در مثالِ ما ۴ است.
عددِ بالا یعنی شرکت با پولِ جاریِ کم، فروشِ زیادی ساخته. ولی اگر خیلی بالا باشد، شاید یعنی سرمایه در گردش کم است و شرکت در فشارِ نقدینگی است. اگر سرمایه در گردش منفی باشد، این نسبت دیگر معنای روشنی ندارد.
پس این سه نسبت میگویند پولی که در شرکت گذاشته شده، تنبل است یا پرکار.
مثالِ کامل: همهٔ نسبتهای فعالیت یک شرکتِ فرضی در یک جدول
بیایید همهٔ عددهای این مثال را کنار هم بگذاریم. این شرکت فرضی است و عددها فقط برای تمریناند:
| قلم یا نسبت | محاسبه | نتیجه |
|---|---|---|
| فروش سالانه | از صورت سود و زیان | ۱٬۲۰۰ |
| بهای تمامشدهٔ فروش | از صورت سود و زیان | ۹۰۰ |
| گردش حسابهای دریافتنی | ۱٬۲۰۰ ÷ ۲۰۰ | ۶ بار |
| دوره وصول مطالبات | ۳۶۵ ÷ ۶ | حدودِ ۶۱ روز |
| گردش موجودی کالا | ۹۰۰ ÷ ۱۵۰ | ۶ بار |
| دوره گردش موجودی | ۳۶۵ ÷ ۶ | حدودِ ۶۱ روز |
| دوره گردش عملیات | ۶۱ + ۶۱ | ۱۲۲ روز |
| دوره پرداخت بدهی | ۳۶۵ ÷ (۹۰۰ ÷ ۱۰۰) | حدودِ ۴۱ روز |
| چرخهٔ تبدیل وجه نقد | ۱۲۲ − ۴۱ | ۸۱ روز |
| گردش داراییها | ۱٬۲۰۰ ÷ ۱٬۵۰۰ | ۰٫۸ |
| گردش دارایی ثابت | ۱٬۲۰۰ ÷ ۶۰۰ | ۲ |
| گردش سرمایه در گردش | ۱٬۲۰۰ ÷ ۳۰۰ | ۴ |
میبینید که با چهار پنج عدد از صورتهای مالی، میشود ده نسبت ساخت. ولی این عددها بهتنهایی خوب یا بد نیستند. باید با سالهای قبلِ همین شرکت و با رقیبهایش مقایسه شوند.
فرض کنید سالِ بعد دوره وصولِ همین شرکت به ۹۰ روز برسد، در حالی که فروشش تقریباً ثابت مانده. یعنی حدودِ ۱۰۰ میلیارد تومان پولِ بیشتر در دستِ مشتریها مانده است. این دقیقاً همان جایی است که باید یادداشتهای صورتهای مالی را باز کنید و بپرسید: چرا؟
این عددها را از کجای کدال برداریم؟
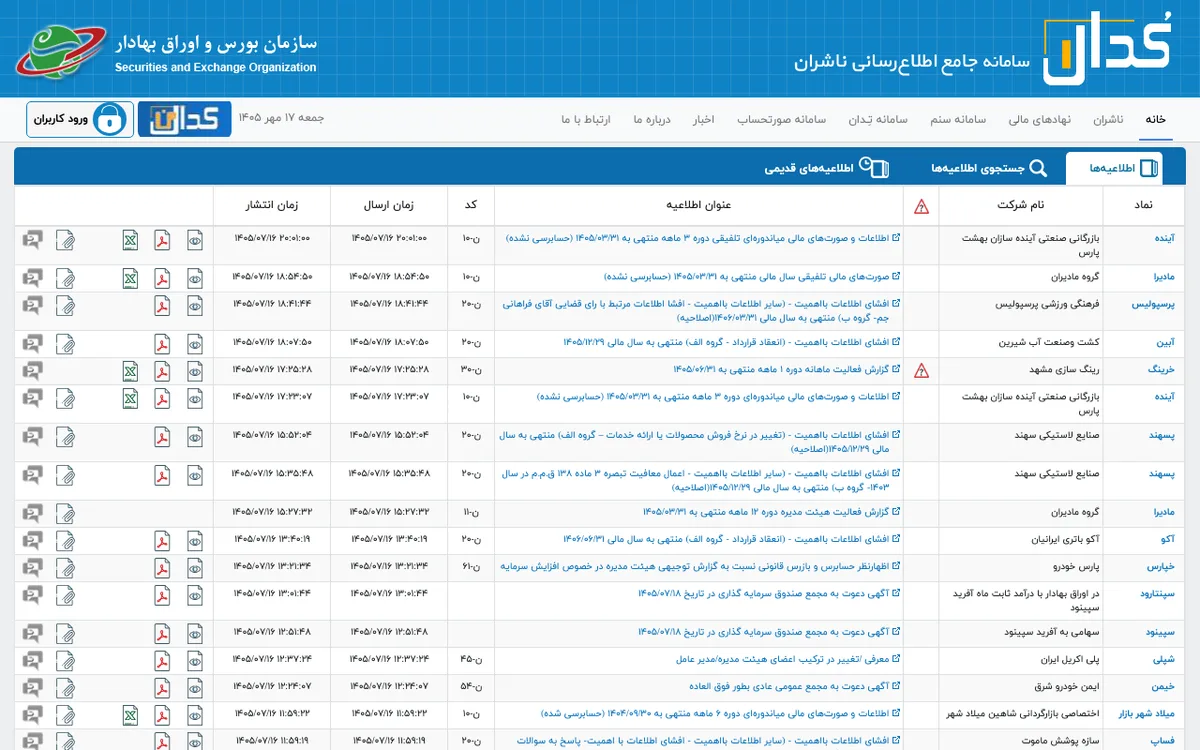
همهٔ عددهای لازم در صورتهای مالیِ شرکت در سایت کدال هست. اگر با این صورتها آشنا نیستید، اول آشنایی با صورتهای مالی را بخوانید. بعد این قدمها را بروید:
- در کدال نمادِ شرکت را جستوجو کنید و «صورتهای مالیِ سالانهٔ حسابرسیشده» را باز کنید.
- از صورت سود و زیان، «درآمدهای عملیاتی» (همان فروش) و «بهای تمامشدهٔ درآمدهای عملیاتی» را بردارید.
- از ترازنامه (صورت وضعیت مالی)، این سه قلم را برای اول و آخرِ سال بردارید: «دریافتنیهای تجاری و سایر دریافتنیها»، «موجودی مواد و کالا» و «پرداختنیهای تجاری و سایر پرداختنیها».
- میانگینِ اول و آخرِ سالِ هر قلم را حساب کنید.
- نسبتها را با فرمولهای بالا بسازید و برای سه تا پنج سالِ گذشته تکرار کنید.
عددها در صورتهای مالیِ ایران معمولاً به میلیون ریالاند. برای تبدیل به تومان، یک صفر بردارید: ۱۰ میلیون ریال یعنی یک میلیون تومان. البته برای نسبتها این تبدیل لازم نیست، چون واحد در صورت و مخرج یکی است.
یک نکتهٔ کاربردی: در یادداشتِ دریافتنیها نگاه کنید چه سهمی «تجاری» و چه سهمی «غیرتجاری» است. برای دوره وصول، دریافتنیهای تجاری مهماند. سهمِ «اشخاصِ وابسته» و «ذخیرهٔ کاهشِ ارزشِ دریافتنیها» را هم در همان یادداشت ببینید.
پس با یک ساعت کار روی کدال، تصویرِ خیلی روشنتری از شرکت دارید تا با هفتهها شنیدنِ شایعه.
دوره وصول و گردش موجودی در صنعتهای مختلف
عددِ «خوب» برای هر صنعت فرق دارد. مقایسهٔ یک خودروساز با یک فروشگاه زنجیرهای مثلِ مقایسهٔ سرعتِ کامیون با موتورسیکلت است. این جدول تصویرِ کلی را نشان میدهد؛ عدد نیست، گرایشِ معمول است:
| صنعت | دوره وصول مطالبات | دوره گردش موجودی | نکته |
|---|---|---|---|
| فروشگاه زنجیرهای و خردهفروشی | خیلی کوتاه | کوتاه | بیشترِ فروش نقدی است |
| غذایی و لبنی | کوتاه تا متوسط | کوتاه | جنس فاسدشدنی است و باید تند بچرخد |
| دارو | معمولاً طولانی | متوسط | بخشی از پول از پخش و بیمهها دیر میرسد |
| خودروسازی | متغیر | متوسط | پیشفروش پولِ مشتری را زودتر میآورد |
| فولاد، پتروشیمی و صادراتمحورها | متوسط | متوسط | وصولِ صادرات به برگشتِ ارز بستگی دارد |
| انبوهسازی و املاک | متغیر | خیلی طولانی | پروژهٔ نیمهکاره سالها موجودیِ انبار حساب میشود |
پس شرکت را همیشه با همصنفِ خودش بسنجید. مقالههای تحلیلِ صنعت، مثلِ تحلیل صنعت دارو، برای شناختنِ رفتارِ هر صنعت کمک میکنند. بانکها و بیمهها را هم با این نسبتها نسنجید؛ موجودیِ کالا ندارند و منطقِ کارشان فرق دارد.
پنج اشتباهِ رایج در خواندنِ نسبتهای فعالیت
این نسبتها سادهاند، ولی راحت هم میشود اشتباه خواندشان. اینها رایجترین خطاها هستند:
- قاطی کردنِ گزارشِ سهماهه با سالانه. اگر فروشِ سه ماه را با ماندهٔ دریافتنیها مقایسه کنید، باید بهجای ۳۶۵ از حدودِ ۹۰ روز استفاده کنید؛ وگرنه دوره وصول چهار برابر بزرگتر از واقع درمیآید.
- نگاه به یک سال. یک عدد تنها چیزی نمیگوید. روندِ سه تا پنج سال را ببینید.
- مقایسه با صنعتِ نامربوط. دوره گردش موجودیِ یک انبوهساز را با یک شرکتِ لبنی مقایسه نکنید.
- فراموش کردنِ فصل. شرکتی که آخرِ سالِ مالیاش وسطِ فصلِ فروش است، ممکن است در آن روز دریافتنیِ بزرگی داشته باشد. میانگینِ اول و آخرِ سال این اثر را کمی کم میکند.
- دیدنِ نسبت بیدیدنِ پول. دوره وصولِ خوب و جریانِ نقدِ عملیاتیِ منفی با هم جور درنمیآیند. اگر چنین دیدید، عمیقتر بگردید. جریان آزاد نقدی در اینجا داورِ خوبی است.
چکلیستِ ۲ دقیقهای پیش از خریدِ سهم
پیش از اینکه سهمی را برای بلندمدت بخرید، این چند پرسش را از صورتهای مالیاش بپرسید:
- دوره وصول مطالبات در سه سالِ اخیر کوتاهتر شده یا بلندتر؟
- رشدِ دریافتنیها از رشدِ فروش تندتر بوده؟
- سهمِ دریافتنی از شرکتهای همگروه زیاد است؟
- موجودیِ انبار تندتر از فروش بزرگ شده؟ اگر بله، گزارشِ هیئتمدیره دلیلش را گفته؟
- چرخهٔ تبدیل وجه نقد از رقیبهای همصنف بلندتر است؟
- سودِ خالص با جریانِ نقدِ عملیاتی همخوانی دارد؟
اگر به دو سه تا از این پرسشها جوابِ نگرانکننده رسیدید، لازم نیست سهم را کنار بگذارید. ولی لازم است پیش از خرید، دلیلش را بفهمید. تصمیمِ نهایی با خودتان است.
سوالات متداول
دوره وصول مطالبات چیست؟
دوره وصول مطالبات میانگینِ تعدادِ روزهایی است که شرکت بعد از فروشِ نسیه منتظر میماند تا پولش را از مشتری بگیرد. هرچه کوتاهتر باشد، پولِ فروش زودتر به حسابِ شرکت برمیگردد.
فرمول دوره وصول مطالبات چیست؟
اول فروشِ سالانه را بر میانگینِ حسابهای دریافتنی تقسیم کنید تا گردش حسابهای دریافتنی به دست آید. بعد ۳۶۵ را بر این عدد تقسیم کنید. مثلاً گردشِ ۶ بار یعنی دوره وصولِ حدودِ ۶۱ روز.
نسبتهای فعالیت کداماند؟
مهمترین نسبتهای فعالیت عبارتاند از گردش حسابهای دریافتنی، دوره وصول مطالبات، گردش موجودی کالا، دوره گردش موجودی، دوره پرداخت بدهی، دوره گردش عملیات، چرخهٔ تبدیل وجه نقد، گردش داراییها، گردش دارایی ثابت و گردش سرمایه در گردش.
دوره وصول مطالبات طولانی نشانهٔ چیست؟
ممکن است نشانهٔ بازارِ سخت و مهلت دادنِ بیشتر به مشتری، مشتریِ بدحساب، فروش به شرکتهای همگروه یا فروشِ ظاهری برای بزرگ نشان دادنِ سود باشد. باید روندِ چندساله و دلیلِ تغییر را بررسی کرد.
گردش موجودی کالا چطور حساب میشود؟
بهای تمامشدهٔ فروش را بر میانگینِ موجودیِ کالای اول و آخرِ سال تقسیم کنید. نتیجه میگوید انبار چند بار در سال خالی و پر شده است. با تقسیمِ ۳۶۵ بر این عدد، دوره گردش موجودی به روز به دست میآید.
دوره گردش عملیات با چرخه تبدیل وجه نقد چه فرقی دارد؟
دوره گردش عملیات جمعِ دوره گردش موجودی و دوره وصول مطالبات است. چرخهٔ تبدیل وجه نقد همان عدد منهای دوره پرداخت بدهی است و نشان میدهد پولِ خودِ شرکت چند روز درگیرِ کار است.
گردش دارایی ها بالا بهتر است یا پایین؟
معمولاً بالاتر بهتر است، چون یعنی شرکت با داراییِ کمتر فروشِ بیشتری ساخته است. ولی این نسبت را فقط با شرکتهای همان صنعت مقایسه کنید؛ صنعتهای سرمایهبر مثلِ نیروگاه و پالایشگاه طبیعتاً گردش دارایی پایینتری دارند.
عددهای لازم برای نسبت های فعالیت را از کجا بیاوریم؟
از صورتهای مالیِ حسابرسیشدهٔ شرکت در سایت کدال. فروش و بهای تمامشده در صورت سود و زیان است و دریافتنیها، موجودی کالا، پرداختنیها و داراییها در ترازنامه یا صورت وضعیت مالی.
جمعبندی
نسبتهای فعالیت یک پرسشِ ساده را جواب میدهند: پولِ این شرکت چقدر تند میچرخد؟ دوره وصول مطالبات میگوید پول چند روز در دستِ مشتری میماند. گردش موجودی کالا میگوید چند روز در انبار میماند. چرخهٔ تبدیل وجه نقد هم همه را در یک عدد خلاصه میکند.
هیچکدام از این عددها بهتنهایی حکم نمیدهند. قدرتشان در روندِ چندساله و مقایسه با همصنفهاست. اگر میخواهید این نسبتها را کنارِ ارزشگذاری و تحلیلِ صنعت بهطور منظم یاد بگیرید، دورهٔ آموزشیِ تحلیل بنیادی همین مسیر را قدمبهقدم میرود.
پس دفعهٔ بعد که گزارشِ یک شرکت را در کدال باز کردید، پیش از سود، این سه عدد را ببینید: دوره وصول مطالبات، دوره گردش موجودی و جریانِ نقدِ عملیاتی. همین سه عدد بسیاری از داستانها را لو میدهند.