
معنی موزون چیست؟ میانگین موزون هزینه سرمایه (WACC)، فرمول و مثال
فهرست مطالب۱۱ بخش
- معنی موزون چیست؟ فرقِ میانگینِ ساده و میانگینِ موزون
- هزینه سرمایه یعنی چه؟
- میانگین موزون هزینه سرمایه (WACC) چیست؟
- فرمول WACC به زبان ساده
- هزینه حقوق صاحبان سهام: مدل CAPM
- هزینه بدهی و سپر مالیاتی
- وزنها: ارزش بازار، نه دفتری
- WACC چطور محاسبه میشود؟ مثالِ عددیِ گامبهگام
- WACC در ارزشگذاری سهام چه کاربردی دارد؟
- هر عددِ فرمول را در بازارِ ایران از کجا بیاوریم؟
- تورم را فراموش نکنید
- آیا وام گرفتنِ بیشتر WACC را پایین میآورد؟
- اشتباههای رایج در محاسبه WACC
- سوالات متداول
- جمعبندی
معنی موزون یعنی «وزندار»: در میانگینِ موزون هر عدد به اندازهٔ سهمش حساب میشود، نه همه یکاندازه. میانگین موزون هزینه سرمایه (WACC) هم یعنی شرکت برای هر ۱۰۰ تومان پولی که از سهامداران و وامدهندهها گرفته، بهطور میانگین سالی چند درصد «هزینه» میدهد. این عدد معیارِ سودآوریِ واقعی و نرخِ تنزیل در ارزشگذاری سهام است.
شاید این سؤال برایتان پیش آمده باشد: شرکتی که سالی ۳۰٪ سود میکند، چرا گاهی تحلیلگرها میگویند «ارزش نساخته»؟ جوابش در همین عدد است. بیایید از خودِ کلمهٔ «موزون» شروع کنیم.
معنی موزون چیست؟ فرقِ میانگینِ ساده و میانگینِ موزون
موزون از «وزن» میآید. وقتی میگوییم میانگینِ موزون، یعنی عددی که بیشتر تکرار شده یا سهمِ بزرگتری دارد، وزنِ بیشتری در نتیجه دارد.
یک مثالِ آشپزخانهای: ۱۰ کیلو برنج کیلویی ۱۰۰ هزار تومان خریدهاید و ۳۰ کیلو کیلویی ۸۰ هزار تومان. میانگینِ ساده میگوید (۱۰۰+۸۰)÷۲ = ۹۰ هزار تومان. ولی شما واقعاً چقدر پول دادهاید؟
- پولِ برنجِ اول: ۱۰ × ۱۰۰ هزار = یک میلیون تومان.
- پولِ برنجِ دوم: ۳۰ × ۸۰ هزار = ۲ میلیون و ۴۰۰ هزار تومان.
- جمع: ۳ میلیون و ۴۰۰ هزار تومان برای ۴۰ کیلو، یعنی کیلویی ۸۵ هزار تومان.
عددِ درست ۸۵ هزار است، نه ۹۰ هزار. چون برنجِ ارزان سه برابرِ برنجِ گران بود، وزنِ بیشتری داشت. همین منطق در بورس هم هست: قیمت پایانی سهم میانگینِ موزونِ همهٔ معاملههای روز است، با وزنِ حجمِ هر معامله. پس هر جا «موزون» شنیدید، بپرسید: وزنِ هر عدد چقدر است؟
هزینه سرمایه یعنی چه؟
هر شرکت برای کار کردن پول لازم دارد: کارخانه، مواد اولیه، حقوقِ کارگر. این پول معمولاً از دو جیب میآید.
- سهامداران: صاحبانِ شرکتاند. پولشان را گذاشتهاند و انتظار دارند سودی بیشتر از سپردهٔ بانکی بگیرند، چون ریسکِ بیشتری کردهاند.
- وامدهندهها: بانک یا خریدارانِ اوراقِ بدهیِ شرکت. سودِ مشخصی میخواهند و باید سرِ موعد پولشان را پس بگیرند.
«هزینه سرمایه» یعنی همین سودی که این دو گروه انتظار دارند. برای شرکت این یک هزینه است، حتی اگر در هیچ فاکتوری نیاید. فرض کنید با پولِ خودتان و یک وام، مغازهای در بازارِ بزرگِ تهران راه انداختهاید. وامِ بانک قسط دارد؛ پولِ خودتان هم اگر در بانک بود، سود میگرفت. پس مغازه باید از هر دو بیشتر دربیاورد تا بگویید کارِ درستی کردید.
میانگین موزون هزینه سرمایه (WACC) چیست؟
شرکت دو منبعِ پول دارد و هر کدام هزینهٔ خودش را دارد. WACC (کوتاهشدهٔ Weighted Average Cost of Capital) این دو هزینه را با وزنِ سهمِ هر منبع میانگین میگیرد. درست مثلِ برنجِ ارزان و گران.
اگر ۸۰٪ پولِ شرکت از سهامداران و ۲۰٪ از وام آمده باشد، هزینهٔ سهامداران چهار برابرِ هزینهٔ وام در نتیجه وزن دارد. عددی که به دست میآید یک «حداقلِ بازده» است: شرکت باید روی هر پروژه دستکم همینقدر دربیاورد تا به هر دو گروه حقشان را بدهد. کمتر از این، یعنی ارزش از بین رفته، حتی اگر صورت سود و زیان سود نشان بدهد.
فرمول WACC به زبان ساده
فرمولِ رایج این است:
WACC = (E/V) × Re + (D/V) × Rd × (1 − T)
جدولِ زیر معنای هر حرف را میگوید:
| نماد | یعنی چه | به زبانِ ساده |
|---|---|---|
| E | ارزش بازار حقوق صاحبان سهام | اگر همهٔ سهمهای شرکت را امروز بخرید، چقدر میپردازید |
| D | ارزش بدهیهای بهرهدار | وامها و اوراقی که شرکت باید با سودش پس بدهد |
| V | E + D | کلِ پولی که در شرکت کار میکند |
| Re | هزینهٔ حقوق صاحبان سهام | سودی که سهامدار انتظار دارد |
| Rd | هزینهٔ بدهی | نرخِ سودی که شرکت برای وام میدهد |
| T | نرخ مالیات شرکت | سهمِ دولت از سودِ شرکت |
پس فرمول فقط دو تکه دارد: «سهمِ سهامداران × هزینهشان» بهعلاوهٔ «سهمِ وام × هزینهٔ وام بعد از مالیات». تا اینجا شکلِ فرمول را دیدیم؛ ولی هر کدام از این عددها را از کجا بیاوریم؟
هزینه حقوق صاحبان سهام: مدل CAPM
سهامدار قراردادی ندارد که بگوید چند درصد میخواهد. پس انتظارش را باید تخمین زد. رایجترین راه، مدلِ CAPM است؛ یعنی «مدلِ قیمتگذاریِ داراییهای سرمایهای». فرمولش این است:
Re = Rf + β × (Rm − Rf)
- Rf یا نرخ بدون ریسک: سودی که بیدردسر و تقریباً بیخطر میشود گرفت. در ایران معمولاً بازده تا سررسیدِ اوراق خزانه اسلامی (اخزا) را مبنا میگیرند.
- β یا بتا: نشان میدهد سهم چقدر از کلِ بازار تندتر یا آرامتر بالا و پایین میرود. بتای ۱٫۲ یعنی اگر بازار ۱۰٪ تکان بخورد، این سهم بهطور میانگین ۱۲٪ تکان میخورد. شیوهٔ محاسبهاش را در مقالهٔ ضریب بتا نوشتهایم.
- Rm − Rf یا صرف ریسک بازار: یعنی سرمایهگذار برای اینکه بهجای اوراقِ بیخطر سهام بخرد، چند درصد سودِ اضافه میخواهد.
منطقش ساده است: هر چه سهم پرنوسانتر، سهامدار سودِ بیشتری میخواهد. پس شرکتِ پرریسک، هزینه حقوق صاحبان سهامِ بالاتری دارد.
هزینه بدهی و سپر مالیاتی
هزینه بدهی راحتتر پیدا میشود: همان نرخِ سودِ وامها و اوراقِ شرکت. ولی یک نکته دارد که خیلیها جا میاندازند: سودِ وام از سودِ مشمولِ مالیات کم میشود.
یک مثال: شرکت سالی ۱۰۰ میلیون تومان سودِ وام میدهد و نرخِ مالیاتش ۲۵٪ است. چون این ۱۰۰ میلیون هزینه حساب میشود، مالیاتِ شرکت ۲۵ میلیون کمتر میشود. پس هزینهٔ واقعیِ وام ۷۵ میلیون است، نه ۱۰۰ میلیون. به این ۲۵ میلیون صرفهجویی «سپر مالیاتی» میگویند و تکهٔ (1 − T) در فرمول همین را حساب میکند.
دربارهٔ T در ایران حواسمان باشد. نرخِ عمومیِ مالیاتِ شرکتها در قانون مالیاتهای مستقیم ۲۵٪ است، ولی شرکتهای بورسی، صادراتی و تولیدی معافیتها و تخفیفهایی دارند که هر سال در قانونِ بودجه هم ممکن است عوض شود. برای همین بهتر است نرخِ مؤثر را از صورتهای مالیِ خودِ شرکت دربیاورید: مالیات تقسیم بر سودِ پیش از مالیات. صورتهای مالی را در سامانهٔ کدال پیدا میکنید.
وزنها: ارزش بازار، نه دفتری
وزنِ سهامداران را با ارزشِ بازار حساب کنید، یعنی قیمتِ روزِ سهم ضرب در تعدادِ سهمها. این همان ارزش بازار شرکت است. ارزشِ دفتریِ ترازنامه در ایرانِ تورمی معمولاً خیلی کمتر از ارزشِ واقعی است و وزنِ سهامداران را کوچک نشان میدهد.
برای بدهی، فقط بدهیهای بهرهدار را بیاورید: تسهیلاتِ بانکی و اوراق. بدهی به تأمینکننده یا حقوقِ پرداختنشده سودی ندارد و در D نمیآید. پس وزنها باید نشان بدهند امروز واقعاً چه کسی چقدر پول در شرکت گذاشته است.
WACC چطور محاسبه میشود؟ مثالِ عددیِ گامبهگام
بیایید با هم یک شرکتِ فرضی را حساب کنیم. عددها فقط مثالاند و نرخِ واقعیِ امروزِ بازار نیستند.
- ارزش بازار سهام (E): ۸۰۰ میلیارد تومان
- بدهی بهرهدار (D): ۲۰۰ میلیارد تومان
- نرخ بدون ریسک: ۳۰٪، بتا: ۱٫۲، صرف ریسک بازار: ۸٪
- نرخ سودِ وامهای شرکت: ۳۲٪، نرخ مالیات: ۲۵٪
- کلِ سرمایه: ۸۰۰ + ۲۰۰ = ۱٬۰۰۰ میلیارد تومان، یعنی یک همت.
- وزنها: سهامداران ۸۰۰ ÷ ۱٬۰۰۰ = ۸۰٪؛ بدهی ۲۰۰ ÷ ۱٬۰۰۰ = ۲۰٪.
- هزینهٔ سهامداران با CAPM: ۳۰٪ + ۱٫۲ × ۸٪ = ۳۰٪ + ۹٫۶٪ = ۳۹٫۶٪.
- هزینهٔ بدهی بعد از مالیات: ۳۲٪ × (۱ − ۰٫۲۵) = ۲۴٪.
- میانگینِ موزون: ۰٫۸ × ۳۹٫۶٪ + ۰٫۲ × ۲۴٪ = ۳۱٫۶۸٪ + ۴٫۸٪ ≈ ۳۶٫۵٪.
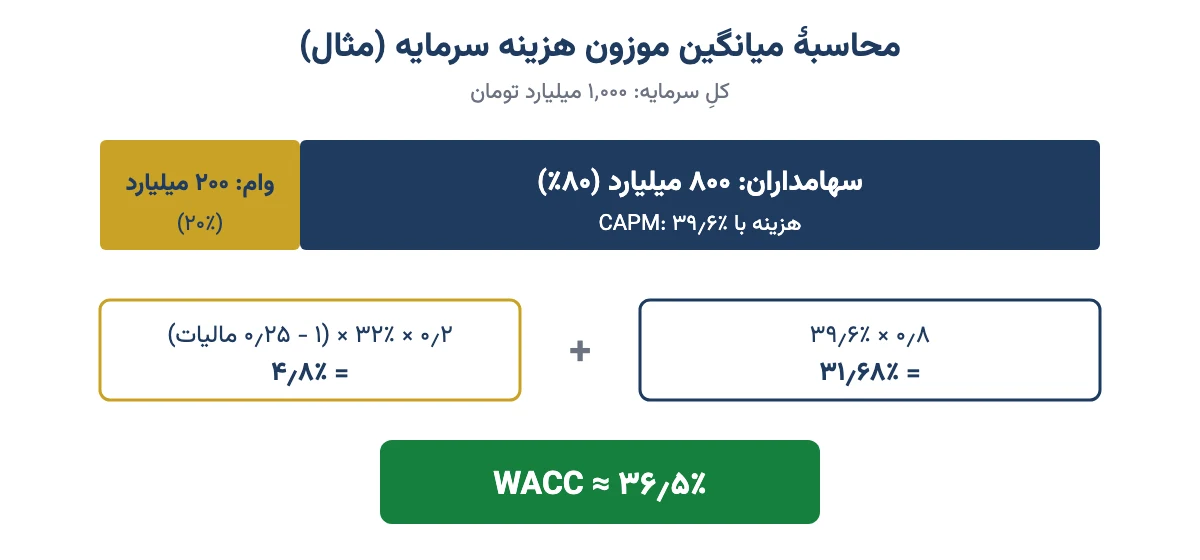
این ۳۶٫۵٪ یعنی چه؟ یعنی این شرکت برای هر ۱۰۰ تومان پولی که در اختیار دارد، باید سالی دستکم ۳۶٫۵ تومان دربیاورد. اگر پروژهای ۳۰٪ بازده بدهد، روی کاغذ سودده است؛ ولی در واقع ارزش را کم میکند. مثلِ این است که با وامِ ۳۲ درصدی کاری راه بیندازید که ۳۰٪ درمیآورد. سود کردید؟ نه.
پس WACC خطِ قرمزِ بازده است: بالاتر از آن ارزش ساخته میشود، پایینتر از آن ارزش از بین میرود.
WACC در ارزشگذاری سهام چه کاربردی دارد؟
مهمترین کاربردِ WACC در روشِ تنزیل جریانهای نقدی (DCF) است. در این روش پولی را که شرکت در سالهای آینده درمیآورد پیشبینی میکنند و به ارزشِ امروز برمیگردانند. به این برگرداندن «تنزیل» میگویند و WACC همان «نرخ تنزیل» است.
چرا پولِ آینده کمتر میارزد؟ چون ۱۰۰ تومانِ امروز را میشود جایی گذاشت و سال بعد بیشتر از ۱۰۰ تومان داشت. با نرخِ تنزیلِ ۳۶٫۵٪، صد تومانی که سالِ بعد به دست میآید امروز حدودِ ۷۳ تومان میارزد (۱۰۰ ÷ ۱٫۳۶۵).
چند کاربردِ اصلیِ دیگر:
- ارزش ذاتی سهم: جریانهای آزادِ نقدیِ شرکت را با WACC تنزیل میکنند تا ارزشِ کلِ شرکت به دست بیاید؛ بعد خالصِ بدهی را کم میکنند تا به ارزشِ سهام برسند. جزئیاتش در مقالههای ارزش ذاتی سهم و جریان آزاد نقدی آمده است.
- ارزش فعلی خالص (NPV) پروژهها: مدیرِ شرکت درآمدِ آیندهٔ یک طرحِ توسعه را با WACC تنزیل میکند. اگر ارزشِ امروزش از هزینهٔ طرح بیشتر بود، طرح ارزش میسازد.
- داوریِ کارِ مدیران: اگر بازدهِ سرمایهٔ بهکاررفتهٔ شرکت سالبهسال کمتر از WACC باشد، مدیریت پولِ سهامداران را خوب خرج نکرده است.
یک هشدارِ جدی: نتیجهٔ DCF به WACC خیلی حساس است. چند درصد بالا و پایین کردنِ نرخِ تنزیل، ارزشِ سهم را خیلی جابهجا میکند. این را با مثال در مقالهٔ پیشبینی قیمت سهام نشان دادهایم. پس عددِ ارزشگذاری را یک بازه ببینید، نه یک عددِ قطعی.
هر عددِ فرمول را در بازارِ ایران از کجا بیاوریم؟
بیشترِ سختیِ WACC در پیدا کردنِ ورودیهاست، نه در حساب. این جدول نشان میدهد هر عدد معمولاً از کجا میآید:
| ورودی | از کجا | نکته |
|---|---|---|
| نرخ بدون ریسک | بازده تا سررسیدِ اوراقِ دولتی مثلِ اخزا | سررسیدِ بلندتر را انتخاب کنید که به افقِ ارزشگذاری نزدیک باشد |
| بتا | بازدههای گذشتهٔ سهم در برابرِ شاخص کل | دامنهٔ نوسان و صفها بتا را در ایران نامطمئن میکنند |
| صرف ریسک بازار | تجربهٔ تاریخیِ بازار و قضاوتِ تحلیلگر | هیچ عددِ رسمی ندارد؛ فرضِ خود را صریح بنویسید |
| هزینه بدهی | یادداشتِ تسهیلاتِ مالی در صورتهای مالی | نرخِ وامِ تازه، نه نرخِ وامهای قدیمیِ ارزان |
| نرخ مالیات | صورت سود و زیان (مالیات ÷ سودِ پیش از مالیات) | معافیتها را در نظر بگیرید |
| وزنها | ارزش بازارِ سهام و ترازنامه برای بدهی | فقط بدهیِ بهرهدار |
در این جدول، دو ورودی (بتا و صرف ریسک) به قضاوت بستگی دارند. برای همین دو تحلیلگر برای یک شرکت ممکن است دو WACC متفاوت بدهند و هر دو هم منطقی باشند. برای فهمِ بهترِ این صورتها، آشنایی با صورتهای مالی را بخوانید.
تورم را فراموش نکنید
در ایران نرخِ سودِ اوراق و وام بالاست، چون تورم بالاست. پس WACCِ شرکتهای ایرانی هم معمولاً خیلی بالاتر از عددهایی است که در کتابهای خارجی میبینید. این عیب نیست؛ فقط باید یکدست باشد.
قاعده این است: اگر جریانهای نقدی را با قیمتِ اسمی (همراهِ تورم) پیشبینی کردهاید، نرخِ تنزیل هم باید اسمی باشد. اگر قیمتها را ثابت گرفتهاید، نرخ هم باید واقعی (بدونِ تورم) باشد. قاطی کردنِ این دو، رایجترین خطای ارزشگذاری در بازارِ تورمی است.
آیا وام گرفتنِ بیشتر WACC را پایین میآورد؟
در نگاهِ اول بله. وام ارزانتر از پولِ سهامداران است و سپر مالیاتی هم دارد. پس اگر سهمِ وام بیشتر شود، میانگین باید پایین بیاید. ولی داستان اینجا تمام نمیشود.
وقتی شرکت بدهکارتر میشود، ریسکِ ورشکستگی بالا میرود. بانک نرخِ بیشتری میخواهد و سهامدار هم نگرانتر میشود؛ پس بتا و هزینهٔ سهامداران بالا میرود. جدولِ زیر همان شرکتِ مثال را با بدهیِ بیشتر نشان میدهد (باز هم عددها مثالاند):
| حالت | وزنِ بدهی | هزینهٔ سهامداران | هزینهٔ بدهی بعد از مالیات | WACC |
|---|---|---|---|---|
| حالتِ پایه | ۲۰٪ | ۳۹٫۶٪ | ۲۴٪ | حدودِ ۳۶٫۵٪ |
| بدهیِ بیشتر، اگر هزینهها ثابت بمانند | ۵۰٪ | ۳۹٫۶٪ | ۲۴٪ | حدودِ ۳۱٫۸٪ |
| بدهیِ بیشتر، با ریسکِ بیشتر (بتا ۱٫۶، وامِ ۳۶٪) | ۵۰٪ | ۴۲٫۸٪ | ۲۷٪ | حدودِ ۳۴٫۹٪ |
میبینید که در دنیای واقعی، WACC خیلی کمتر از آنچه حسابِ سرسری میگوید پایین میآید. از جایی به بعد هم دوباره بالا میرود. برای همین هر شرکت یک ترکیبِ مناسب از وام و سرمایه دارد که در مقالهٔ ساختار سرمایه و نسبتهای اهرمی توضیح دادهایم. پس بدهیِ کمهزینه تا جایی خوب است که شرکت را شکننده نکند.
اشتباههای رایج در محاسبه WACC
پیش از اینکه به عددِ WACCِ یک گزارش یا محاسبهٔ خودتان اعتماد کنید، این فهرست را چک کنید:
- وزنها با ارزشِ بازار حساب شدهاند، نه ارزشِ دفتری؟
- فقط بدهیِ بهرهدار در D آمده است؟
- هزینهٔ بدهی بعد از مالیات حساب شده، با نرخِ مؤثرِ مالیاتِ همان شرکت؟
- نرخِ وام، نرخِ امروزِ بازار است، نه نرخِ وامهای ارزانِ چند سال پیش؟
- نرخ بدون ریسک و جریانهای نقدی هر دو اسمیاند (یا هر دو واقعی)؟
- بتا از دورهٔ کافی و بدونِ روزهای صفدارِ زیاد به دست آمده است؟
- WACC را برای تنزیلِ جریانِ نقدیِ کلِ شرکت به کار بردهاید؟ برای جریانِ نقدیِ سهامداران باید فقط هزینهٔ حقوق صاحبان سهام را به کار برد.
اشتباهِ آخر خیلی رایج است: نتیجه را چند ده درصد جابهجا میکند. پس پیش از هر ارزشگذاری، این هفت سؤال را از خودتان بپرسید.
سوالات متداول
معنی موزون چیست؟
موزون یعنی وزندار. در میانگین موزون هر عدد به اندازهٔ سهم یا تکرارش در نتیجه اثر دارد. مثلاً اگر ۳۰ کیلو برنج ارزان و ۱۰ کیلو گران بخرید، قیمت ارزان سه برابر بیشتر در میانگین وزن دارد.
WACC چیست به زبان ساده؟
WACC یا میانگین موزون هزینه سرمایه یعنی شرکت برای هر ۱۰۰ تومان پولی که از سهامداران و وامدهندهها گرفته، بهطور میانگین سالی چند درصد هزینه میدهد. شرکت باید دستکم همینقدر بازده بگیرد تا ارزش بسازد.
فرمول WACC چیست؟
فرمول این است: وزن سهام ضرب در هزینهٔ حقوق صاحبان سهام، بهعلاوهٔ وزن بدهی ضرب در هزینهٔ بدهی ضرب در یک منهای نرخ مالیات. وزنها با ارزش بازار سهام و بدهی بهرهدار حساب میشوند.
WACC چطور محاسبه میشود؟
اول وزن سهام و بدهی را از کل سرمایه درمیآورید. بعد هزینهٔ سهامداران را با مدل CAPM و هزینهٔ بدهی را بعد از مالیات حساب میکنید. در پایان هر هزینه را در وزنش ضرب و دو عدد را جمع میکنید.
هزینه بدهی چیست و چرا در فرمول بعد از مالیات میآید؟
هزینه بدهی نرخ سودی است که شرکت برای وام و اوراقش میپردازد. چون سود وام از سود مشمول مالیات کم میشود، شرکت مالیات کمتری میدهد. به این صرفهجویی سپر مالیاتی میگویند و هزینهٔ واقعی وام را پایین میآورد.
WACC در ارزشگذاری سهام چه کاربردی دارد؟
در روش تنزیل جریانهای نقدی، WACC نرخ تنزیل است. جریانهای آزاد نقدی آیندهٔ شرکت با این نرخ به ارزش امروز برگردانده میشوند تا ارزش کل شرکت به دست بیاید. مدیران هم با آن ارزش فعلی خالص پروژهها را میسنجند.
WACC بالا خوب است یا پایین؟
برای شرکت، WACC پایینتر یعنی پول ارزانتر و پروژههای بیشتری که ارزش میسازند. ولی WACC را نباید با بدهی بیش از حد پایین آورد، چون ریسک ورشکستگی بالا میرود. در ایران بهخاطر تورم بالا، WACC شرکتها طبیعتاً بالاست.
فرق WACC با نرخ بازده مورد انتظار سهامدار چیست؟
بازده مورد انتظار سهامدار فقط هزینهٔ یکی از دو منبع پول است. WACC میانگین موزون آن با هزینهٔ بدهی است. برای تنزیل جریان نقدی کل شرکت از WACC و برای جریان نقدی سهامداران از بازده مورد انتظار سهامدار استفاده میشود.
جمعبندی
موزون یعنی وزندار، و میانگین موزون هزینه سرمایه یعنی هزینهٔ پولِ سهامداران و وامدهندهها، هر کدام به اندازهٔ سهمش. این عدد به ما میگوید شرکت دستکم چقدر باید دربیاورد تا ارزش بسازد. همان نرخی هم هست که با آن پولِ آیندهٔ شرکت را به امروز برمیگردانیم.
فرمولش ساده است؛ سختی در انتخابِ ورودیهاست: نرخ بدون ریسک، بتا، صرف ریسک و نرخِ مالیاتِ مؤثر. پس دفعهٔ بعد که در یک گزارشِ ارزشگذاری عددِ WACC دیدید، فقط به نتیجه نگاه نکنید. بپرسید هر کدام از این چهار ورودی از کجا آمده است. اگر میخواهید تصویرِ کاملتری از روشهای ارزشگذاری داشته باشید، مقالهٔ ارزشگذاری سهام قدمِ بعدیِ خوبی است.