
سهام ارزنده چیست؟ روش پیدا کردن سهم زیر ارزش ذاتی (با مثال عددی)
فهرست مطالب۱۴ بخش
- سهام ارزنده چیست؟ یک مثال از بازارِ خودرو
- چرا یک سهم زیر ارزش ذاتی خود معامله میشود؟
- سهام ارزنده چه ویژگیهایی دارد؟
- چطور سهم زیر ارزش ذاتی را پیدا کنیم؟ شش قدم
- ابزارهای شناسایی سهام ارزنده
- نسبت P/E: چند سال طول میکشد پولتان برگردد؟
- نسبت P/B: قیمت در برابرِ داراییهای شرکت
- NAV شرکتهای سرمایهگذاری: وقتی سبدِ سهام ارزانتر از اجزایش است
- DCF و جریان نقد آزاد: ارزشِ امروزِ پولهای آینده
- عدد گراهام: فرمولِ ساده از پدرِ سرمایهگذاریِ ارزشی
- کدام روش برای کدام شرکت؟
- حاشیه ایمنی: چقدر ارزانتر بخریم؟
- یک مثالِ عددی، از اول تا آخر
- تله ارزش چیست؟ وقتی سهمِ ارزان، ارزان میماند
- P/E پایین همیشه یعنی سهم ارزان است؟
- سهام کم ارزش گذاری شده در بورس ایران: سه نکتهٔ بومی
- چهار اشتباهِ رایج در خریدِ سهام زیر ارزش
- سهام ارزنده یا سهام رشدی؟
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «سهمی که میخرم ارزان است یا گران؟ از کجا بفهمم؟» جواب در یک عبارت است: سهام ارزنده.
سهام ارزنده یعنی سهمِ شرکتی که در بازار ارزانتر از ارزشِ واقعیاش خرید و فروش میشود. به این ارزشِ واقعی «ارزش ذاتی» میگوییم. برای پیدا کردنش، اول ارزشِ شرکت را تخمین میزنیم، بعد با قیمتِ تابلو مقایسه میکنیم. اگر قیمت با فاصلهٔ کافی پایینتر بود، سهم ارزنده است.
این تعریف ساده است. سختیاش در جزئیات است: ارزش را چطور حساب کنیم؟ چقدر ارزانتر کافی است؟ و از کجا بفهمیم ارزانیِ سهم فرصت است، نه دام؟ بیایید قدمبهقدم جلو برویم.
سهام ارزنده چیست؟ یک مثال از بازارِ خودرو
فرض کنید همسایهتان ماشینی دارد که در بازار حدودِ یک میلیارد تومان میارزد. او فردا باید بدهیاش را بدهد و پولِ نقد لازم دارد. پس ماشین را ۷۰۰ میلیون میفروشد. ماشین خراب نشده است. فقط فروشنده عجله داشته است.
بورس هم همینطور است. گاهی ترس، خبرِ بد یا کمتوجهیِ بازار باعث میشود سهمِ یک شرکتِ سالم زیر قیمتِ ذاتیاش معامله شود. خریدارِ آگاه همین لحظهها را میخواهد. به این روش سرمایهگذاری ارزشی میگویند.
پس دو عدد داریم: قیمت، یعنی آنچه امروز روی تابلو است؛ و ارزش، یعنی آنچه شرکت واقعاً میارزد. سهام زیر ارزش یعنی سهمی که قیمتش از ارزشش کمتر است. اگر تفاوتِ این دو مفهوم برایتان تازه است، مقالهٔ ارزش ذاتی یا بازاری را هم بخوانید.
چرا یک سهم زیر ارزش ذاتی خود معامله میشود؟
اگر بازار همیشه درست قیمت میگذاشت، هیچ سهمِ ارزانی پیدا نمیشد. ولی بازار را آدمها میسازند و آدمها گاهی میترسند. اینها رایجترین دلیلهای ارزان شدنِ یک سهمِ خوباند:
- ریزشِ کلِ بازار. وقتی شاخص کل بورس تند پایین میآید، مردم همهچیز را میفروشند؛ خوب و بد را با هم.
- خبرِ بدِ موقت. مثلاً یک فصل سودِ شرکت بهخاطرِ تعمیرِ کارخانه کم شده، ولی کسبوکارش سالم است.
- کمتوجهی. شرکتهای کوچک و کمسروصدا کمتر دیده میشوند. تحلیلگرِ زیادی دنبالشان نیست.
- بالا رفتنِ سودِ بانکی. وقتی سپردهٔ بانکی سودِ بیشتری میدهد، پولِ زیادی از بورس بیرون میرود و قیمتها پایین میآیند.
- ابهامِ قانونی. مثلاً نگرانی دربارهٔ قیمتگذاریِ دستوری یا نرخِ خوراک، که گاهی بیش از اندازه در قیمت دیده میشود.
پس ارزانی همیشه دلیلی دارد. کارِ ما این است که بفهمیم آن دلیل موقت است یا دائمی.
سهام ارزنده چه ویژگیهایی دارد؟
سهمی که فقط قیمتش پایین است، لزوماً ارزنده نیست. سهمِ ارزنده معمولاً این نشانهها را با هم دارد. این فهرست را مثلِ چکلیست جلوی خودتان بگذارید:
- شرکت چند سالِ پشتِ سرِ هم سودساز بوده و سودش بالا و پایینِ شدید نداشته است.
- بدهیاش کنترلشده است و برای پرداختِ قسطهایش به دردسر نمیافتد.
- از فروشش پولِ نقدِ واقعی درمیآید؛ یعنی سودش فقط روی کاغذ نیست.
- نسبت P/E یا P/B آن از میانگینِ گذشتهٔ خودش و همگروهیهایش پایینتر است.
- محصولش خریدار دارد و رقیب بهراحتی جایش را نمیگیرد.
- مدیریتش با سهامدار روراست است؛ گزارشها را بهموقع منتشر میکند.
هر چه تیکِ بیشتری بخورد، احتمالِ اینکه با یک فرصتِ واقعی روبهرو باشید بیشتر است. پس پیش از هر محاسبهای، اول کیفیتِ شرکت را بسنجید.
چطور سهم زیر ارزش ذاتی را پیدا کنیم؟ شش قدم
شناسایی سهام ارزنده یک روشِ ثابت دارد. من آن را در شش قدم خلاصه میکنم:
- غربالِ اولیه. از میانِ صدها نماد، سهمهایی را جدا کنید که نسبتِ قیمت به سود یا قیمت به ارزش دفتریِ پایینی دارند. این فقط فهرستِ اولیه است، نه فهرستِ خرید.
- خواندنِ صورتهای مالی. گزارشهای شرکت را در سایت کدال باز کنید. سود، فروش، بدهی و جریانِ نقد را در چند سالِ گذشته ببینید.
- تخمینِ ارزش ذاتی. با یک یا دو روشِ ارزشگذاری سهام، ارزشِ هر سهم را حدودی حساب کنید. روشها را پایینتر توضیح دادهام.
- مقایسه با قیمت. قیمتِ تابلو را کنارِ عددِ خودتان بگذارید. فاصله چند درصد است؟
- گذاشتنِ حاشیه ایمنی. فقط وقتی سراغِ سهم بروید که قیمت بهاندازهٔ کافی پایینتر از ارزش باشد.
- پرسیدنِ «چرا ارزان است؟» دلیلِ ارزانی را پیدا کنید. اگر دلیلش دائمی است، احتمالاً در تلهٔ ارزش افتادهاید.
تا اینجا نقشهٔ راه را دیدیم. حالا برویم سراغِ ابزارهایی که با آنها ارزش را تخمین میزنیم.
ابزارهای شناسایی سهام ارزنده
نسبت P/E: چند سال طول میکشد پولتان برگردد؟
P/E یعنی قیمتِ هر سهم تقسیم بر سودِ هر سهم (EPS). اگر سهمی ۱٬۰۰۰ تومان قیمت داشته باشد و هر سهم سالانه ۲۰۰ تومان سود بسازد، P/E آن ۵ است. یعنی اگر سود ثابت بماند، حدودِ ۵ سال طول میکشد تا سودِ شرکت به اندازهٔ پولی شود که پرداختهاید.
هر چه این عدد کمتر باشد، سهم در ظاهر ارزانتر است. ولی عددِ تنها معنا ندارد؛ باید آن را با همگروهیها و با گذشتهٔ خودِ سهم مقایسه کنید. جزئیاتش را در مقالهٔ نسبت P/E چیست نوشتهام.
نسبت P/B: قیمت در برابرِ داراییهای شرکت
P/B یعنی قیمتِ هر سهم تقسیم بر ارزش دفتری هر سهم. ارزشِ دفتری یعنی اگر شرکت همهٔ بدهیهایش را از داراییهایش کم کند، روی کاغذ چقدر برای هر سهم میماند. P/B زیرِ ۱ یعنی بازار سهم را کمتر از ارزشِ دفتریاش میخرد.
در ایران یک نکتهٔ مهم دارد. داراییها، مثلِ زمین و کارخانه، معمولاً با قیمتِ سالهای پیش در دفترها ثبت شدهاند. با تورمِ بالا، ارزشِ امروزشان خیلی بیشتر است. برای همین در صنایعِ سرمایهبر، ارزش جایگزینی تصویرِ واقعیتری میدهد.
NAV شرکتهای سرمایهگذاری: وقتی سبدِ سهام ارزانتر از اجزایش است
بعضی شرکتها کارشان نگهداریِ سهامِ شرکتهای دیگر است. برای اینها بهترین ابزار NAV است. NAV یعنی ارزشِ روزِ همهٔ داراییهای شرکت، منهای بدهیها، تقسیم بر تعدادِ سهام.
فرض کنید NAV هر سهم ۱٬۰۰۰ تومان باشد و سهم ۶۰۰ تومان معامله شود. یعنی سبدی را با ۴۰٪ تخفیف میخرید. شبیهِ این است که یک سبدِ میوه را ارزانتر از جمعِ قیمتِ تکتکِ میوههایش بفروشند. این شرکتها گزارشِ پرتفوی و NAV را معمولاً ماهانه در کدال منتشر میکنند.
البته کمی تخفیف نسبت به NAV طبیعی است، چون هزینهٔ مدیریت و مالیات دارد. تخفیفِ خیلی زیاد ولی میتواند فرصت باشد.
DCF و جریان نقد آزاد: ارزشِ امروزِ پولهای آینده
DCF یعنی تنزیلِ جریانِ نقدیِ آینده. ایدهاش ساده است: ارزشِ شرکت برابر است با همهٔ پولهایی که در سالهای آینده به صاحبانش میرسد، به پولِ امروز. به این پولها جریان آزاد نقدی میگویند؛ یعنی پولی که بعد از همهٔ هزینهها و سرمایهگذاریهای لازم باقی میماند.
چرا «به پولِ امروز»؟ چون ۱۰۰ هزار تومانِ پنج سالِ بعد، با این تورم، ارزشِ ۱۰۰ هزار تومانِ امروز را ندارد. برای تبدیلش از یک «نرخ تنزیل» استفاده میکنیم که معمولاً از سودِ بیخطرِ بانک بالاتر است.
این روش دقیقترین روش است، ولی حساس هم هست. یک درصد تغییر در نرخِ رشد یا نرخِ تنزیل، عدد را زیاد جابهجا میکند. پس آن را برای شرکتهایی به کار ببرید که جریانِ نقدشان قابلپیشبینی است.
عدد گراهام: فرمولِ ساده از پدرِ سرمایهگذاریِ ارزشی
بنجامین گراهام، استادِ وارن بافت، برای غربالِ سریع یک فرمول داشت:
عدد گراهام = جذرِ (۲۲٫۵ × سودِ هر سهم × ارزشِ دفتریِ هر سهم)
مثال: اگر سودِ هر سهم ۱۰۰ تومان و ارزشِ دفتریاش ۴۰۰ تومان باشد، حاصلضربها میشود ۹۰۰٬۰۰۰ و جذرش حدودِ ۹۵۰ تومان. اگر سهم زیرِ این عدد معامله شود، از نگاهِ گراهام ارزان است.
ولی حواسمان باشد. عددِ ۲۲٫۵ از P/E برابرِ ۱۵ و P/B برابرِ ۱٫۵ آمده و برای آمریکای دهههای گذشته ساخته شده است. در ایرانِ پرتورم، با سودِ بانکیِ بالا، این مرزها جابهجا میشوند. پس عدد گراهام را فقط برای غربالِ اولیه به کار ببرید، نه برای تصمیمِ نهایی.
کدام روش برای کدام شرکت؟
هیچ روشی برای همهٔ شرکتها جواب نمیدهد. این جدول کمک میکند ابزارِ درست را انتخاب کنید:
| روش | مناسبِ کدام شرکت | نقطهٔ قوت | نقطهٔ ضعف |
|---|---|---|---|
| P/E | شرکتهای سودسازِ باثبات | ساده و سریع | سودِ یکباره یا اوجِ چرخه گمراهش میکند |
| P/B | بانکها، بیمهها، صنایعِ داراییمحور | به داراییها تکیه دارد | با تورم، ارزشِ دفتری کهنه میشود |
| NAV | شرکتهای سرمایهگذاری و هلدینگها | تخفیف را مستقیم نشان میدهد | کیفیتِ سهمهای داخلِ سبد را نمیگوید |
| DCF | شرکتهایی با جریانِ نقدِ قابلپیشبینی | دقیقترین تصویر از ارزش | به فرضها خیلی حساس است |
| عدد گراهام | غربالِ اولیهٔ تعدادِ زیادی سهم | یک فرمولِ یکخطی | برای ایرانِ پرتورم تنظیم نشده |
پیشنهادِ من این است که همیشه دستکم دو روش را کنارِ هم بگذارید. اگر هر دو بگویند سهم ارزان است، اطمینانِ بیشتری دارید.
حاشیه ایمنی: چقدر ارزانتر بخریم؟
هر قدر هم دقیق حساب کنیم، ارزش ذاتی یک تخمین است. ممکن است اشتباه کنیم. گراهام برای همین «حاشیه ایمنی» را پیشنهاد کرد: سهم را آنقدر ارزانتر از ارزشِ تخمینی بخرید که اگر اشتباه کردید، باز ضررِ بزرگی نکنید.
مثلِ پلی است که برای ۱۰ تن ساختهاند ولی فقط اجازهٔ عبورِ کامیونِ ۷ تنی را میدهند. آن ۳ تن فاصله، حاشیهٔ ایمنی است.
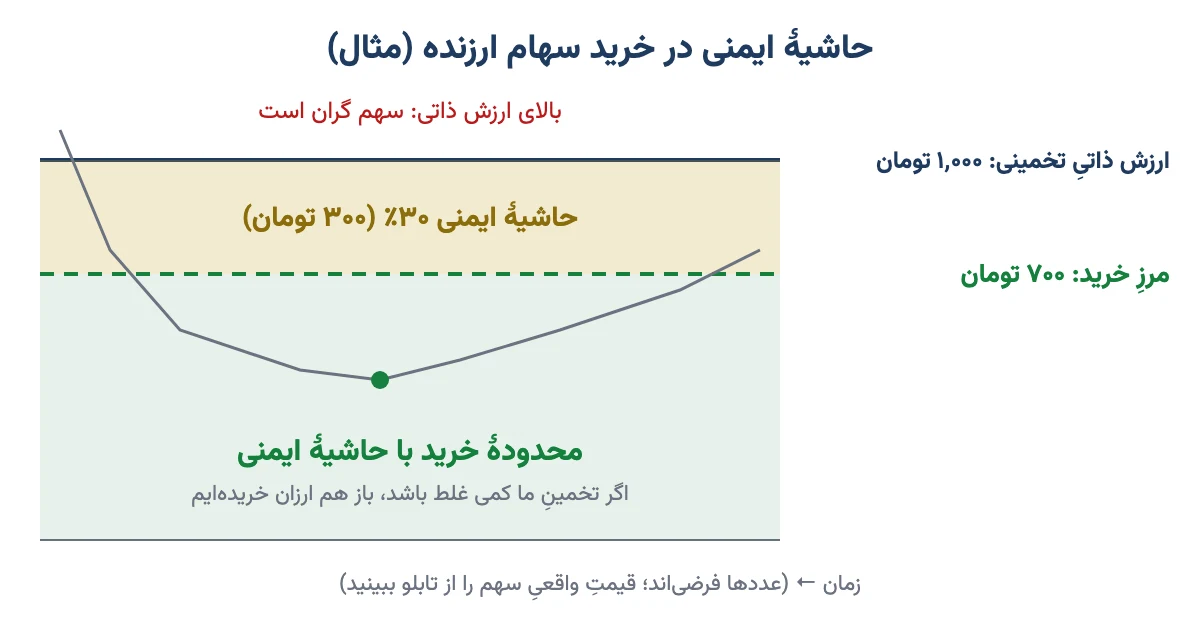
با یک مثال: فرض کنید ارزشِ هر سهمِ شرکتی را ۱٬۰۰۰ تومان تخمین زدهاید. اگر حاشیهٔ ایمنیِ ۳۰٪ بخواهید، فقط زیرِ ۷۰۰ تومان خرید میکنید. حالا اگر بعداً معلوم شود ارزشِ واقعی ۸۵۰ تومان بوده، باز هم ارزانتر خریدهاید.
چند درصد کافی است؟ عددِ ثابتی وجود ندارد. برای شرکتِ باثبات و قابلپیشبینی ۲۰ تا ۳۰ درصد معقول است. برای شرکتی که ابهامِ زیادی دارد، بیشتر بخواهید. پس هر چه کمتر مطمئنید، تخفیفِ بیشتری بخواهید.
یک مثالِ عددی، از اول تا آخر
بیایید با یک شرکتِ فرضی همهٔ قدمها را با هم برویم. عددها همه مثالاند. یادتان باشد قیمتها روی تابلوی بورس به ریال است؛ من اینجا همه را به تومان تبدیل کردهام.
- اطلاعات: قیمتِ هر سهم ۶۰۰ تومان است. سودِ هر سهم در سالِ گذشته ۱۰۰ تومان و ارزشِ دفتریِ هر سهم ۴۰۰ تومان بوده است.
- P/E: ۶۰۰ تقسیم بر ۱۰۰ میشود ۶. فرض کنید میانگینِ گروه ۸ باشد. با P/E برابرِ ۸، سهم ۸۰۰ تومان میارزد.
- P/B: ۶۰۰ تقسیم بر ۴۰۰ میشود ۱٫۵. یعنی سهم ۵۰٪ بالاتر از ارزشِ دفتری معامله میشود؛ ولی چون زمین و کارخانه با قیمتِ قدیم ثبت شدهاند، این عدد ما را نگران نمیکند.
- جمعبندیِ ارزش: از روشِ P/E عددِ ۸۰۰ و از عدد گراهام حدودِ ۹۵۰ تومان درآمد. محتاطانه ارزش را ۸۰۰ تومان در نظر میگیریم.
- حاشیه ایمنی: قیمتِ ۶۰۰ تومان یعنی ۲۰۰ تومان زیرِ ارزش؛ یعنی ۲۵٪ تخفیف. برای شرکتی باثبات، این قابلقبول است.
- پرسشِ آخر: چرا ارزان است؟ اگر دلیلش ریزشِ کلِ بازار است، فرصت است. اگر سودِ پارسال از فروشِ یک زمین آمده و تکرار نمیشود، کلِ حساب به هم میریزد.
همین قدمِ آخر ما را به خطرناکترین بخشِ این بحث میرساند.
تله ارزش چیست؟ وقتی سهمِ ارزان، ارزان میماند
تله ارزش یعنی سهمی که ارزان به نظر میرسد، ولی دلیلِ ارزانیاش دائمی است. شما میخرید به امیدِ برگشت، ولی قیمت سالها پایین میماند یا پایینتر هم میرود. شبیهِ خانهای است که ارزان میفروشند، چون پیاش ترک دارد.
این نشانهها را جدی بگیرید:
- سودِ شرکت چند سال است که پیوسته کم میشود.
- محصولش دارد از رده خارج میشود یا رقیبِ تازه بازارش را گرفته است.
- بدهیاش سنگین است و سودِ عملیاتیاش کفافِ هزینهٔ مالی را نمیدهد.
- سودش روی کاغذ هست، ولی پولِ نقدش نمیآید؛ مثلاً طلبهایش هر سال بیشتر میشود.
- سهامدارِ عمده منافعِ سهامدارانِ خرد را رعایت نمیکند.
پس همیشه بپرسید: «اگر قیمت سالها همینجا بماند، این شرکت باز هم برایم سود میسازد؟» اگر جواب منفی است، دور شوید.
P/E پایین همیشه یعنی سهم ارزان است؟
نه. این شاید رایجترین اشتباه در شکارِ سهام ارزان بورس باشد. P/E پایین چند دلیلِ گمراهکننده میتواند داشته باشد:
- سودِ یکباره. شرکت زمینی فروخته و سودِ امسالش باد کرده است. سالِ بعد این سود تکرار نمیشود.
- اوجِ چرخه. شرکتهای کالایی، مثلِ فولاد و پتروشیمی، در اوجِ قیمتِ جهانی سودِ بالا و P/E پایین دارند. درست وقتی ارزان به نظر میرسند، ممکن است گران باشند.
- سودِ تورمی. با تورمِ بالا، فروشِ موجودیِ انبار با قیمتِ تازه سود میسازد، ولی شرکت باید همان موجودی را گرانتر دوباره بخرد.
- ریسکِ بالا. بازار گاهی بهدرستی برای یک خطرِ واقعی، مثلِ قیمتگذاریِ دستوری، تخفیف میدهد.
پس P/E پایین فقط زنگِ شروعِ بررسی است، نه پایانِ آن.
سهام کم ارزش گذاری شده در بورس ایران: سه نکتهٔ بومی
کتابهای خارجی دربارهٔ سرمایهگذاریِ ارزشی خیلی چیزها گفتهاند. ولی بورسِ ما چند ویژگیِ خاص دارد که باید در حساب بیاید:
- تورم و ارزش جایگزینی. ساختنِ همان کارخانه امروز چند برابرِ قیمتِ ثبتشده در دفترها خرج دارد. شرکتی که زیرِ ارزشِ جایگزینیاش معامله میشود، در بلندمدت معمولاً توجه جلب میکند.
- سودِ بانکی رقیبِ اصلی است. وقتی سپردهٔ بانکی سودِ بالایی میدهد، بازار برای هر سهم P/E پایینتری میپذیرد. پس P/Eِ «ارزان» در ایران با آمریکا فرق دارد.
- نرخِ دلار و قیمتگذاری. درآمدِ شرکتهای صادراتی به دلار گره خورده است. ارزشِ این شرکتها را با فرضِ نرخِ ارز حساب کنید، نه با عددِ امروز.
پس عددهای خارجی را مستقیم کپی نکنید. با همگروهیهای داخلی و با گذشتهٔ خودِ سهم مقایسه کنید.
چهار اشتباهِ رایج در خریدِ سهام زیر ارزش
اینها اشتباههایی است که بارها دیدهام. هر کدام میتواند سودِ یک تحلیلِ خوب را از بین ببرد:
- اشتباه گرفتنِ قیمتِ پایین با ارزانی. سهمِ ۲۰۰ تومانی از سهمِ ۲٬۰۰۰ تومانی ارزانتر نیست. ارزانی یعنی قیمت در برابرِ ارزش، نه عددِ کوچک.
- بیحوصلگی. بازار ممکن است ماهها طول بکشد تا ارزشِ یک سهم را ببیند. کسی که سهمِ ارزنده میخرد باید صبر کند.
- همهٔ پول در یک سهم. حتی بهترین تحلیل ممکن است غلط باشد. پول را میانِ چند سهم پخش کنید.
- بهروز نکردنِ تحلیل. با هر گزارشِ تازهٔ شرکت، ارزش ذاتی را دوباره حساب کنید. اگر داستان عوض شده، نظرتان را هم عوض کنید.
پس سرمایهگذاریِ ارزشی بیشتر از فرمول، به صبر و انضباط نیاز دارد.
سهام ارزنده یا سهام رشدی؟
سهامِ ارزنده را ارزان میخرید و منتظر میمانید بازار ارزشش را ببیند. سهامِ رشدی گرانتر است، ولی شرکتش سریع بزرگ میشود و آینده را پیشخور کرده است. هیچکدام همیشه بهتر نیست.
خیلی از سرمایهگذارانِ موفق، از جمله وارن بافت، به مرور فهمیدند که «شرکتِ عالی با قیمتِ منصفانه» گاهی از «شرکتِ متوسط با قیمتِ خیلی ارزان» بهتر است. تفاوتِ این دو سبک را در مقالهٔ سهام رشدی و سهام ارزشی باز کردهام. اگر هم دنبالِ معیارهای انتخابِ شرکت برای نگهداریِ طولانی هستید، بهترین سهام بنیادی برای سرمایهگذاری را بخوانید.
سوالات متداول
سهام ارزنده چیست؟
سهام ارزنده سهمِ شرکتی است که در بازار ارزانتر از ارزش ذاتیاش معامله میشود. ارزش ذاتی را با روشهایی مثل نسبت قیمت به سود، ارزش دفتری، NAV یا تنزیل جریان نقدی تخمین میزنند و با قیمت تابلو مقایسه میکنند.
چطور سهم زیر ارزش ذاتی را پیدا کنیم؟
اول سهمهایی با P/E یا P/B پایین را غربال کنید. بعد صورتهای مالی را در کدال بخوانید، ارزش ذاتی را با دستکم دو روش تخمین بزنید، حاشیه ایمنی بگذارید و در آخر دلیل ارزانی سهم را پیدا کنید.
تله ارزش چیست؟
تله ارزش سهمی است که ارزان به نظر میرسد ولی دلیل ارزانیاش دائمی است، مثل سود رو به کاهش، بدهی سنگین یا محصولی که از رده خارج میشود. چنین سهمی ممکن است سالها ارزان بماند یا ارزانتر شود.
P/E پایین همیشه یعنی سهم ارزان است؟
نه. P/E پایین ممکن است از سود یکباره، اوج چرخهٔ قیمت کالاها، سود تورمی یا یک ریسک واقعی بیاید. باید کیفیت و تکرارپذیری سود را بررسی کنید و سهم را با همگروهیها و گذشتهٔ خودش مقایسه کنید.
حاشیه ایمنی در خرید سهام یعنی چه؟
حاشیه ایمنی یعنی سهم را به اندازهٔ کافی ارزانتر از ارزش تخمینی بخرید تا اگر در محاسبه اشتباه کردید، ضرر بزرگی نکنید. برای شرکتهای باثبات حدود ۲۰ تا ۳۰ درصد معقول است و برای شرکتهای پرابهام بیشتر.
سهام ارزان بورس با سهام ارزنده چه فرقی دارد؟
سهام ارزان معمولاً به سهمی گفته میشود که قیمت اسمیاش پایین است، ولی سهام ارزنده یعنی قیمت در برابر ارزش واقعی پایین است. سهم ۲۰۰ تومانی ممکن است گران باشد و سهم چند هزار تومانی ارزنده.
عدد گراهام چطور حساب میشود؟
عدد گراهام برابر است با جذر حاصلضرب ۲۲٫۵ در سود هر سهم در ارزش دفتری هر سهم. اگر قیمت زیر این عدد باشد، سهم از نگاه گراهام ارزان است. در ایران پرتورم فقط برای غربال اولیه مناسب است.
چقدر طول میکشد تا سهم ارزنده به ارزش ذاتی برسد؟
زمان مشخصی ندارد. ممکن است چند هفته یا چند سال طول بکشد، بسته به وضعیت بازار، خبرهای شرکت و توجه سرمایهگذاران. برای همین سرمایهگذاری ارزشی صبر، دید بلندمدت و پخش کردن پول میان چند سهم میخواهد.
جمعبندی
سهام ارزنده یعنی شرکتِ خوب با قیمتِ کمتر از ارزش. برای پیدا کردنش ابزار کم نداریم: P/E، P/B، NAV، DCF و عدد گراهام. ولی هیچ فرمولی جای دو پرسشِ ساده را نمیگیرد: «چقدر میارزد؟» و «چرا ارزان است؟»
پس دفعهٔ بعد که کسی گفت «این سهم خیلی ارزان است»، از او بپرسید: «ارزان در برابرِ چه؟» بعد خودتان ارزش را با دو روش حساب کنید، حاشیهٔ ایمنی بگذارید و دلیلِ ارزانی را پیدا کنید. تصمیمِ نهایی با خودتان است.