
اندیکاتور ATR چیست؟ میانگین دامنهی واقعی و کاربرد آن در حد ضرر
فهرست مطالب۱۶ بخش
- ATR چیست؟ تعریف سادهی میانگین دامنهی واقعی
- چه کسی ATR را ساخت؟ ولز وایلدر و بازار کالا
- دامنهی واقعی (True Range) چیست؟
- ATR چطور محاسبه میشود؟ فرمول با مثال عددی
- گام اول: اولین ATR
- گام دوم: ATR روزهای بعد (روش هموارسازی وایلدر)
- عدد بالای ATR چه معنایی دارد؟ و عدد پایین؟
- آیا ATR جهت روند را نشان میدهد؟
- ATR درصدی: چرا عدد خام دو سهم را نمیشود مقایسه کرد؟
- از ATR برای تعیین حد ضرر چطور استفاده کنیم؟
- حد ضرر بر پایهی ATR، قدمبهقدم
- چه ضریبی انتخاب کنیم؟
- تریلینگ استاپ با ATR: حد ضرری که دنبال قیمت میآید
- اندازهی پوزیشن با ATR: چند سهم بخریم؟
- کاربردهای دیگر ATR
- ATR در بورس ایران: سه نکته که آموزشهای خارجی نمیگویند
- ۱. دامنهی نوسان سقف ATR را میسازد
- ۲. روزهای صف، حد ضرر را بیاثر میکنند
- ۳. افزایش سرمایه و سود نقدی را از نمودار پاک کنید
- اشتباههای رایج در کار با ATR
- چکلیست کار با اندیکاتور ATR
- سوالات متداول
- جمعبندی
«این سهم معمولا روزی چقدر بالا و پایین میرود؟» جواب این سوال همان ATR است. ATR چیست؟ کوتاهشدهی Average True Range یعنی «میانگین دامنهی واقعی». این اندیکاتور جهت قیمت را نمیگوید؛ فقط میگوید تکان معمول قیمت چند تومان است. کاربرد اصلیاش هم تعیین فاصلهی درست حد ضرر است.
خیلیها حد ضرر را با یک درصد ثابت میگذارند و بعد تعجب میکنند که چرا با یک تکان معمولی از سهم بیرون افتادند. اندیکاتور ATR دقیقا برای همین مشکل ساخته شده است. بیایید از اول، آرام و با عدد، ببینیم چطور کار میکند.
ATR چیست؟ تعریف سادهی میانگین دامنهی واقعی
یک مثال از زندگی بزنیم. فرض کنید هر روز با ماشین سر کار میروید. بعضی روزها راه ۳۰ دقیقه طول میکشد، بعضی روزها ۵۰ دقیقه. اگر میانگین دو هفتهی اخیر را بگیرید، میفهمید «معمولا» چقدر در راه هستید. حالا اگر روزی ۴۰ دقیقه طول بکشد، نگران نمیشوید؛ عادی است.
ATR همین کار را برای قیمت میکند. میانگین تکان قیمت در چند روز اخیر را حساب میکند. اگر ATR یک سهم ۴۰ تومان باشد، یعنی این سهم در یک روز معمولی حدود ۴۰ تومان بین بالاترین و پایینترین قیمتش جابهجا میشود. تکان ۴۰ تومانی برایش عادی است؛ تکان ۱۲۰ تومانی خبری است.
به این مفهوم «نوسانپذیری» هم میگویند، یعنی اینکه قیمت یک دارایی چقدر اهل بالا و پایین رفتن است. ATR یکی از سادهترین و صادقترین ابزارهای سنجش نوسانپذیری است. در دستهبندی اندیکاتورها جزو «اندیکاتورهای نوسان» است، کنار باند بولینگر و کانال کلتنر. اگر هنوز با خود مفهوم اندیکاتور آشنا نیستید، اول اندیکاتور چیست و ۸ اندیکاتور مهم را بخوانید.
پس ATR یعنی اندازهی تکان معمول قیمت، به همان واحد قیمت (تومان، ریال یا دلار).
چه کسی ATR را ساخت؟ ولز وایلدر و بازار کالا
ATR را جی. ولز وایلدر (J. Welles Wilder) در سال ۱۹۷۸ در کتاب «مفاهیم تازه در سیستمهای معاملاتی فنی» معرفی کرد. همان کتابی که اندیکاتور RSI، اندیکاتور ADX و پارابولیک سار را هم به دنیا معرفی کرد.
وایلدر برای بازار کالا کار میکرد. در آن بازار قیمتها زیاد با فاصله باز میشدند؛ یعنی امروز صبح قیمت خیلی بالاتر یا پایینتر از دیروز عصر شروع میشد. فاصلهی سادهی «سقف منهای کف» این پرش را نمیدید. برای همین او «دامنهی واقعی» را ساخت تا این فاصلهها هم حساب شوند.
دامنهی واقعی (True Range) چیست؟
اول باید بدانیم «دامنه» یعنی چه. دامنهی هر روز یعنی بالاترین قیمت منهای پایینترین قیمت همان روز. اگر سهمی امروز بین ۱٬۰۱۰ و ۱٬۰۴۰ تومان معامله شده، دامنهاش ۳۰ تومان است.
ولی یک مشکل هست. فرض کنید دیروز همین سهم ۱٬۰۰۰ تومان بسته شده است. امروز از ۱٬۰۱۰ شروع کرده و تا ۱٬۰۴۰ رفته. سهم در واقع از ۱٬۰۰۰ تا ۱٬۰۴۰ بالا آمده، یعنی ۴۰ تومان تکان خورده، نه ۳۰ تومان. این ۱۰ تومان اول همان گپ قیمت یا شکاف قیمتی است.
دامنهی واقعی (True Range یا به اختصار TR) بزرگترین عدد از این سه است:
- بالاترین قیمت امروز منهای پایینترین قیمت امروز.
- فاصلهی بالاترین قیمت امروز تا قیمت پایانی دیروز (بدون علامت منفی).
- فاصلهی پایینترین قیمت امروز تا قیمت پایانی دیروز (بدون علامت منفی).
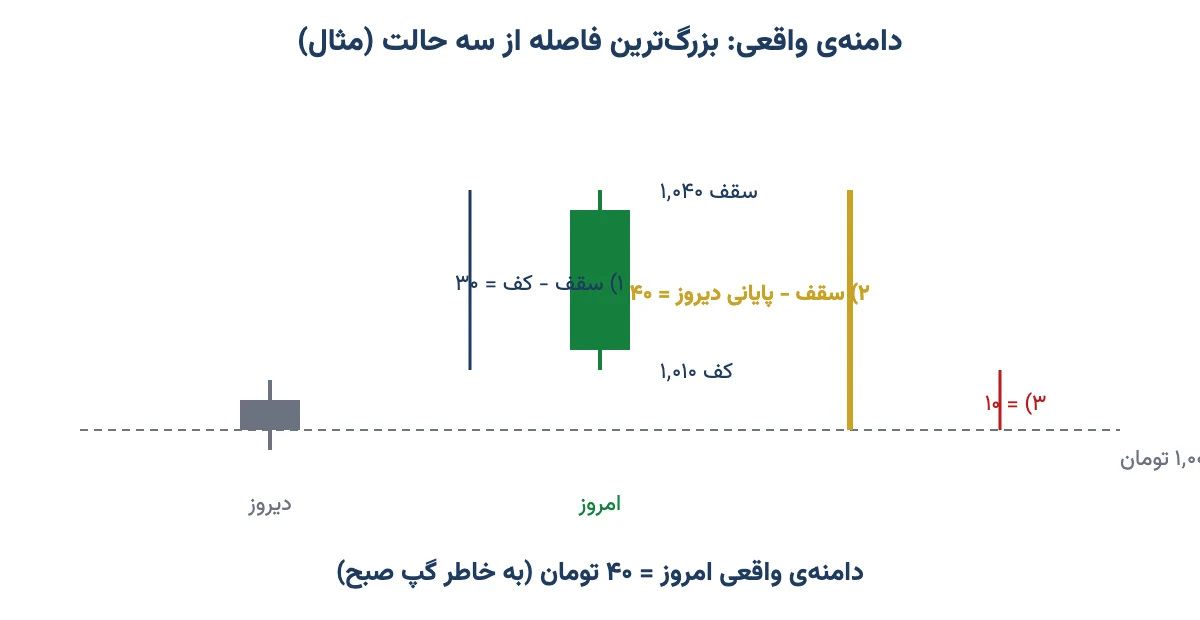
در مثال ما، عدد اول ۳۰ است، عدد دوم ۴۰ (۱٬۰۴۰ منهای ۱٬۰۰۰) و عدد سوم ۱۰ (۱٬۰۱۰ منهای ۱٬۰۰۰). بزرگترین ۴۰ است. پس دامنهی واقعی امروز ۴۰ تومان است.
پس دامنهی واقعی همان دامنهی معمولی است، بهاضافهی هر پرشی که قیمت شبهنگام کرده است.
ATR چطور محاسبه میشود؟ فرمول با مثال عددی
وقتی دامنهی واقعی هر روز را داشتیم، ATR فقط میانگین آنهاست. تنظیم رایج، دورهی ۱۴ روزه است؛ همان عددی که خود وایلدر پیشنهاد داد و بیشتر نرمافزارها پیشفرض میگذارند.
گام اول: اولین ATR
دامنهی واقعی ۱۴ روز اول را جمع کنید و تقسیم بر ۱۴ کنید. این میانگین ساده، اولین ATR است. مثلا اگر جمع ۱۴ روز ۴۲۰ تومان شود، اولین ATR برابر ۳۰ تومان است.
گام دوم: ATR روزهای بعد (روش هموارسازی وایلدر)
از روز پانزدهم به بعد، وایلدر هر بار همهی ۱۴ روز را از نو جمع نمیکرد. فرمولش این است:
ATR امروز = (ATR دیروز × ۱۳ + دامنهی واقعی امروز) ÷ ۱۴
بیایید با هم حساب کنیم. ATR دیروز ۳۰ تومان بوده و امروز دامنهی واقعی ۴۴ تومان است (عددها مثالاند):
- ۳۰ × ۱۳ = ۳۹۰
- ۳۹۰ + ۴۴ = ۴۳۴
- ۴۳۴ ÷ ۱۴ = حدود ۳۱
میبینید؟ یک روز پرتلاطم، ATR را فقط از ۳۰ به ۳۱ رساند. این روش مثل یک ماشین با کمکفنر خوب است: چالهی کوچک را حس میکند ولی از جا نمیپرد. برای همین ATR آرام عوض میشود و با یک روز عجیب به هم نمیریزد.
بعضی نرمافزارها بهجای روش وایلدر میانگین ساده یا میانگین نمایی را میگذارند. عدد کمی فرق میکند، ولی معنا همان است. در تریدینگ ویو اسم اندیکاتور Average True Range است و پیشفرضش دورهی ۱۴ با همان هموارسازی وایلدر (RMA) است.
پس لازم نیست خودتان هر روز حساب کنید؛ نرمافزار حساب میکند. ولی دانستن فرمول کمک میکند بفهمید چرا عدد اینقدر آرام تکان میخورد.
عدد بالای ATR چه معنایی دارد؟ و عدد پایین؟
ATR بالا یعنی بازار پرتلاطم است و قیمت روزی زیاد بالا و پایین میرود. ATR پایین یعنی بازار آرام است. اینها چند نشانهی کاربردی دارند:
- ATR رو به بالا: هیجان وارد سهم شده است. ممکن است خبر یا شروع یک حرکت بزرگ در راه باشد، چه بالا چه پایین.
- ATR رو به پایین و خیلی کم: سهم وارد آرامش شده است، معمولا در یک بازار رنج. آرامش طولانی گاهی پیش از یک حرکت تند میآید؛ مثل فنری که جمع شده.
- جهش ناگهانی ATR در یک ریزش: ترس وارد بازار شده است. کفهای بازار اغلب با ATR بالا همراهاند.
یک نکتهی مهم: ATR بالا نه خوب است نه بد. فقط میگوید باید فاصلهها را بزرگتر بگیرید و حجم خرید را کوچکتر.
آیا ATR جهت روند را نشان میدهد؟
نه. این رایجترین اشتباه دربارهی ATR است. سهمی که هر روز ۵٪ پایین میرود و سهمی که هر روز ۵٪ بالا میرود، هر دو ATR بالا دارند. ATR شدت تکان را میسنجد، نه جهتش را.
برای همین ATR را هیچوقت بهعنوان سیگنال خرید یا فروش به کار نبرید. بالا رفتن خط ATR یعنی «تکان بیشتر»، نه «قیمت بیشتر». برای جهت و قدرت روند سراغ ابزارهایی مثل میانگین متحرک یا ADX بروید و ATR را کنارشان برای اندازهگیری فاصله بگذارید.
ATR درصدی: چرا عدد خام دو سهم را نمیشود مقایسه کرد؟
ATR به تومان است، نه درصد. پس سهم گرانتر تقریبا همیشه ATR بزرگتری دارد، حتی اگر آرامتر باشد. برای مقایسه باید آن را درصدی کنید:
ATR درصدی = (ATR ÷ قیمت سهم) × ۱۰۰
جدول زیر دو سهم فرضی را مقایسه میکند:
| سهم | قیمت | ATR چهاردهروزه | ATR درصدی | برداشت |
|---|---|---|---|---|
| سهم الف | ۱٬۰۰۰ تومان | ۳۰ تومان | ۳٪ | پرنوسانتر |
| سهم ب | ۲۰٬۰۰۰ تومان | ۳۰۰ تومان | ۱٫۵٪ | آرامتر |
با اینکه ATR سهم ب ده برابر است، در واقع نصف سهم الف تکان میخورد. پس همیشه پیش از مقایسه، ATR را به درصد تبدیل کنید. در بعضی نرمافزارها اندیکاتوری با نام NATR همین کار را خودکار میکند.
از ATR برای تعیین حد ضرر چطور استفاده کنیم؟
این مهمترین کاربرد ATR است. ایده ساده است: حد ضرر باید بیرون از تکان معمول سهم باشد. اگر حد ضرر را داخل تکان معمول بگذارید، یک بالا و پایین عادی شما را بیرون میاندازد و بعد سهم به راهش ادامه میدهد. این همان دردی است که خیلیها تجربه کردهاند.
مثل دزدگیر ماشین است. اگر آنقدر حساسش کنید که با رد شدن یک گربه آژیر بکشد، شبها خواب ندارید و آخر هم خاموشش میکنید. اگر هم خیلی بیحس باشد، دزد را نمیبیند. ATR کمک میکند حساسیت را درست تنظیم کنید.
حد ضرر بر پایهی ATR، قدمبهقدم
- ATR چهاردهروزهی سهم را روی نمودار روزانه بخوانید.
- یک ضریب انتخاب کنید. رایجترین ضریبها ۱٫۵، ۲ و ۳ هستند.
- ATR را در ضریب ضرب کنید. این فاصلهی حد ضرر است.
- این فاصله را از قیمت خرید کم کنید (برای خرید) تا جای حد ضرر به دست بیاید.
مثال: سهمی را ۵٬۰۰۰ تومان خریدهاید. ATR چهاردهروزهاش ۱۵۰ تومان است و ضریب را ۲ گرفتهاید.
- ۱۵۰ × ۲ = ۳۰۰ تومان فاصله
- ۵٬۰۰۰ − ۳۰۰ = ۴٬۷۰۰ تومان حد ضرر
- یعنی حدود ۶٪ زیر قیمت خرید.
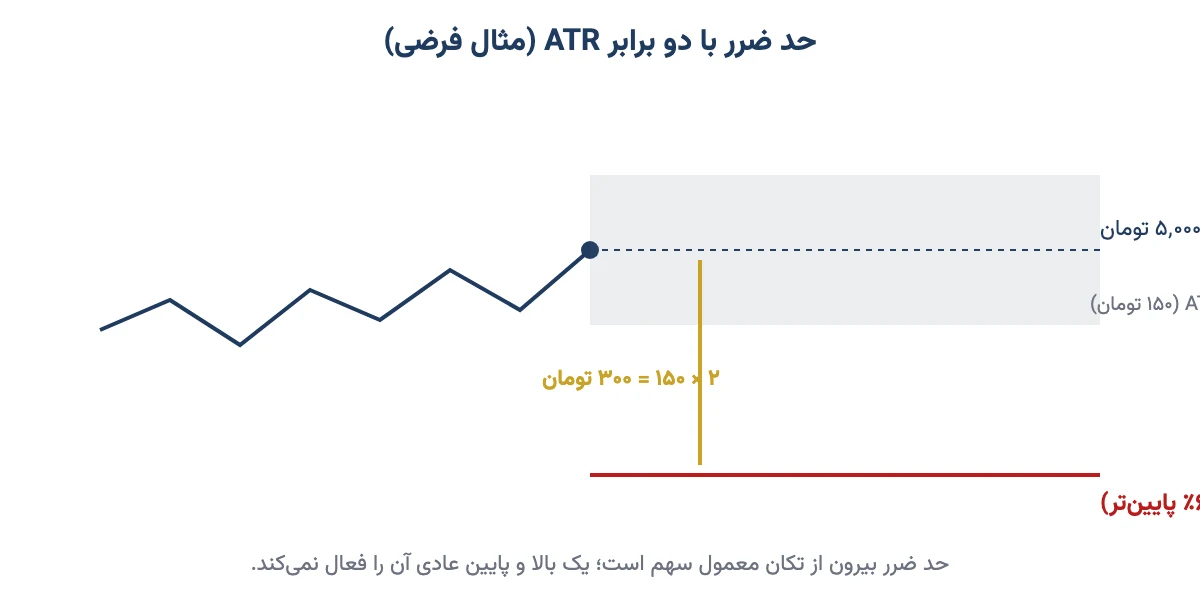
حالا اگر همین روش را روی سهمی آرامتر با ATR درصدی ۱٪ پیاده کنید، حد ضرر حدود ۲٪ زیر خرید میافتد. هر سهم حد ضرر مناسب شخصیت خودش را میگیرد. برای روشهای دیگر و مقایسهشان، حد ضرر چیست؛ ۷ روش تعیین حد ضرر را ببینید.
چه ضریبی انتخاب کنیم؟
| ضریب | فاصله | مناسب برای | عیب |
|---|---|---|---|
| ۱ تا ۱٫۵ | نزدیک | معاملههای کوتاه چندروزه | زیاد با تکان عادی فعال میشود |
| ۲ | میانه | نوسانگیری چندهفتهای؛ نقطهی شروع خوب | در سهمهای خیلی پرنوسان گاهی کم است |
| ۳ و بیشتر | دور | روندهای بلند و حد ضرر متحرک | ضرر هر بار باخت بزرگتر است |
توصیهی من این است که با ضریب ۲ شروع کنید و روی نمودار گذشتهی همان سهم ببینید چند بار حد ضرر بیدلیل فعال میشد. اگر زیاد بود، ضریب را بالا ببرید. پس ضریب را از روی رفتار سهم انتخاب کنید، نه از روی دلتان.
یک نکتهی تکمیلی: بهتر است جای حد ضرر ATR را با نمودار هم تطبیق بدهید. اگر یک کف یا حمایت مهم کمی پایینتر از عدد شماست، حد ضرر را کمی زیر آن ببرید تا در محل شلوغ حد ضررها نباشد.
تریلینگ استاپ با ATR: حد ضرری که دنبال قیمت میآید
وقتی سهم بالا میرود، میشود حد ضرر را هم با آن بالا کشید. به این حد ضرر متحرک یا تریلینگ استاپ میگویند. روش ATR این است: هر روز بالاترین قیمت از زمان خرید را منهای چند برابر ATR کنید. حد ضرر فقط بالا میرود، هیچوقت پایین نمیآید.
به نسخهی معروف این روش «خروج شاندلیر» (Chandelier Exit) میگویند. تنظیم رایجش سه برابر ATR است. مثال: بالاترین قیمت از زمان خرید ۶٬۰۰۰ تومان شده و ATR ۱۸۰ تومان است. ۱۸۰ × ۳ = ۵۴۰. پس حد ضرر متحرک ۵٬۴۶۰ تومان است. اگر فردا سقف تازهی ۶٬۲۰۰ ساخته شود، حد ضرر هم بالا میرود.
جزییات بیشتر و روشهای دیگر را در حد ضرر متحرک (Trailing Stop) نوشتهام. پس با ATR هم میشود از سود محافظت کرد، هم به روند فرصت نفس کشیدن داد.
اندازهی پوزیشن با ATR: چند سهم بخریم؟
حد ضرر فقط نیمی از ماجراست. نیم دیگر این است که چقدر بخرید. اگر حد ضرر دورتر است، باید کمتر بخرید تا ضرر احتمالی همان اندازه بماند. ATR این حساب را ساده میکند.
بیایید با هم حساب کنیم. سرمایهی شما ۱۰۰ میلیون تومان است و نمیخواهید در یک معامله بیش از ۲٪ آن، یعنی ۲ میلیون تومان، ضرر کنید. سهم ۵٬۰۰۰ تومانی با ATR ۱۵۰ را با ضریب ۲ میخرید، پس ریسک هر سهم ۳۰۰ تومان است.
- ۲٬۰۰۰٬۰۰۰ ÷ ۳۰۰ = حدود ۶٬۶۶۰ سهم
- ۶٬۶۶۰ × ۵٬۰۰۰ = حدود ۳۳ میلیون تومان خرید
یعنی حدود یکسوم سرمایه در این سهم، نه همهاش. حالا اگر سهم پرنوسانتری با ATR دو برابر بود، فقط نصف این مقدار میخریدید. این همان روشی است که لاکپشتهای ریچارد دنیس هم با عددی به اسم N به کار میبردند. برای فرمول کامل و مثالهای بیشتر، حجم معامله (Position Sizing) را بخوانید.
پس ATR به شما دو عدد میدهد: حد ضرر کجا باشد و چند سهم بخرید. این دو با هم ستون مدیریت سرمایه و ریسک هستند.
کاربردهای دیگر ATR
- سنجش تارگت: اگر سهمی معمولا روزی ۲۰ تومان تکان میخورد، هدف ۳۰۰ تومانی برای یک معاملهی دوروزه خیالپردازی است.
- تایید شکست: وقتی قیمت سطحی را میشکند، اگر دستکم به اندازهی نصف یا یک ATR از آن فاصله بگیرد، احتمال شکست معتبر بیشتر است.
- ساخت اندیکاتورهای دیگر: پهنای کانال کلتنر و فاصلهی سوپرترند هر دو از ATR ساخته میشوند.
- انتخاب سهم: اگر حوصلهی تکانهای تند را ندارید، سهمهایی با ATR درصدی کمتر برای شما راحتترند.
ATR در بورس ایران: سه نکته که آموزشهای خارجی نمیگویند
بیشتر آموزشهای ATR برای بازارهایی نوشته شده که سقف نوسان روزانه ندارند. بورس ما فرق دارد و این فرقها عدد ATR را عوض میکند.
۱. دامنهی نوسان سقف ATR را میسازد
در بورس و فرابورس قیمت هر سهم در یک روز فقط تا سقف و کف مجاز حرکت میکند. این حد را سازمان بورس تعیین میکند و گاهی عوض میشود؛ آخرین عدد را در دامنه نوسان بورس و قیمت مجاز سهم ببینید. مثلا اگر دامنه ۳٪ باشد، دامنهی واقعی یک روز هیچوقت از حدود ۶٪ قیمت دیروز بیشتر نمیشود.
نتیجه این است که ATR سهمهای ایرانی از نوسان واقعیشان کمتر نشان میدهد. سهمی که اگر آزاد بود ۱۰٪ تکان میخورد، روی نمودار حداکثر ۶٪ نشان میدهد. هر بار هم که دامنه عوض شود، عدد «عادی» ATR هم عوض میشود.
۲. روزهای صف، حد ضرر را بیاثر میکنند
روزی که سهم در صف فروش قفل شده، دامنهی واقعی تقریبا صفر است چون همهی معاملهها روی یک قیمت انجام میشود. چند روز صف پشت سر هم، ATR را پایین میآورد، در حالی که در واقع ترس به اوج رسیده است. در این روزها حد ضرر هم عملا کار نمیکند، چون خریداری نیست. پس حد ضرر ATR در بورس ما «قصد خروج» است، نه تضمین خروج.
۳. افزایش سرمایه و سود نقدی را از نمودار پاک کنید
بعد از مجمع، قیمت روی نمودار تعدیلنشده یکباره پایین میافتد. ATR این افت را یک تکان بزرگ میفهمد و تا چند هفته بیدلیل بالا میماند. برای همین همیشه ATR را روی نمودار تعدیلشده بخوانید.
پس در بورس ایران ATR مفید است، ولی با این سه حواسجمعی.
اشتباههای رایج در کار با ATR
- سیگنال خرید گرفتن از ATR: بالا رفتن ATR یعنی تکان بیشتر، نه رشد قیمت.
- مقایسهی ATR خام دو سهم: بدون تبدیل به درصد، سهم گران همیشه «پرنوسانتر» دیده میشود.
- حد ضرر با ضریب خیلی کم: ضریب ۰٫۵ یا ۱ روی نمودار روزانه یعنی تقریبا هر روز در خطر بیرون افتادن.
- یکی گرفتن تایمفریمها: ATR نمودار ساعتی خیلی کوچکتر از روزانه است. حد ضرر را با همان تایمفریمی حساب کنید که معامله میکنید.
- جابهجا کردن حد ضرر به پایین: حد ضرر ATR فقط به نفع شما جابهجا میشود. پایین کشیدنش یعنی نداشتن حد ضرر.
- فراموش کردن حجم خرید: حد ضرر دور بدون کم کردن حجم، ضرر را بزرگ میکند.
چکلیست کار با اندیکاتور ATR
- نمودار تعدیلشده است؟
- تایمفریم ATR با تایمفریم معامله یکی است؟
- ATR را به درصد قیمت تبدیل کردهام تا بدانم سهم چقدر پرنوسان است؟
- ضریب را روی گذشتهی همان سهم امتحان کردهام؟
- جای حد ضرر با کف یا حمایت مهم جور است؟
- حجم خرید را طوری گرفتهام که ضرر احتمالی از سهم ریسک من بیشتر نشود؟
- میدانم در روز صف فروش این حد ضرر اجرا نمیشود؟
سوالات متداول
ATR چیست؟
ATR کوتاهشدهی Average True Range یعنی میانگین دامنهی واقعی است. اندیکاتوری که ولز وایلدر ساخت و نشان میدهد قیمت یک دارایی در یک دورهی معمولی، مثلا یک روز، بهطور میانگین چقدر بالا و پایین میرود. جهت را نمیگوید، فقط شدت نوسان را.
ATR چطور محاسبه میشود؟
اول دامنهی واقعی هر روز را حساب میکنند: بزرگترین عدد از سقف منهای کف، فاصلهی سقف تا پایانی دیروز و فاصلهی کف تا پایانی دیروز. بعد میانگین ۱۴ روز را میگیرند. از آن به بعد ATR امروز برابر است با ATR دیروز ضرب در ۱۳ بهاضافهی دامنهی امروز، تقسیم بر ۱۴.
از ATR برای تعیین حد ضرر چطور استفاده کنیم؟
ATR چهاردهروزه را در یک ضریب، معمولا ۲ تا ۳، ضرب کنید و حاصل را از قیمت خرید کم کنید. مثلا خرید ۵٬۰۰۰ تومان و ATR برابر ۱۵۰ با ضریب ۲ یعنی حد ضرر ۴٬۷۰۰ تومان. اینطور حد ضرر بیرون از تکان معمول سهم میافتد.
عدد بالای ATR چه معنایی دارد؟
یعنی قیمت این روزها زیاد بالا و پایین میرود و بازار پرتلاطم است، چه در رشد چه در ریزش. نه خوب است نه بد؛ فقط میگوید فاصلهی حد ضرر را بیشتر و حجم خرید را کمتر بگیرید. ATR پایین یعنی بازار آرام است.
آیا ATR جهت روند را نشان میدهد؟
نه. سهمی که هر روز تند بالا میرود و سهمی که هر روز تند پایین میآید هر دو ATR بالا دارند. ATR فقط شدت تکان را میسنجد. برای جهت روند باید از میانگین متحرک، خط روند یا ADX کمک گرفت و ATR را برای اندازهگیری فاصله کنارشان گذاشت.
بهترین تنظیم اندیکاتور ATR چیست؟
تنظیم پیشفرض و رایج، دورهی ۱۴ است که خود وایلدر پیشنهاد داد. برای معاملههای کوتاه گاهی ۷ تا ۱۰ و برای روندهای بلند ۲۰ تا ۲۲ هم به کار میرود. دورهی کوتاهتر سریعتر واکنش نشان میدهد ولی پرنوسانتر است.
فرق ATR با دامنه نوسان بورس چیست؟
دامنه نوسان سقف قانونی حرکت روزانهی قیمت است که سازمان بورس تعیین میکند. ATR میانگین حرکت واقعی سهم در چند روز اخیر است. ATR هیچوقت از سقف دامنه بیشتر نمیشود، برای همین در بورس ایران نوسان واقعی سهمها را کمتر از واقع نشان میدهد.
ATR درصدی چیست و چرا لازم است؟
ATR به واحد قیمت است، پس سهم گرانتر عدد بزرگتری دارد. ATR درصدی یعنی ATR تقسیم بر قیمت، ضرب در ۱۰۰. با آن میشود نوسان دو سهم با قیمتهای مختلف را درست مقایسه کرد. بعضی نرمافزارها آن را با نام NATR نشان میدهند.
جمعبندی
ATR شاید سادهترین اندیکاتور روی نمودار باشد: یک خط که فقط میگوید قیمت معمولا چقدر تکان میخورد. ولی همین یک عدد دو تصمیم مهم را روشن میکند: حد ضرر کجا باشد و چند سهم بخرید. سیگنال خرید و فروش نمیدهد و نباید هم از آن چنین انتظاری داشت.
پس دفعهی بعد که خواستید سهمی بخرید، پیش از خرید سه کار کنید: ATR را روی نمودار تعدیلشده بخوانید، آن را دو برابر کنید تا جای حد ضرر پیدا شود، و از روی همین فاصله حجم خرید را حساب کنید. تصمیم نهایی با خودتان است؛ ولی با این سه عدد، دیگر با یک تکان معمولی از بازی بیرون نمیافتید.