
حجم معامله (Position Sizing) را چگونه تعیین کنیم؟ فرمول، قانون ۲ درصد و مثال بورس ایران
فهرست مطالب۱۴ بخش
- پوزیشن یعنی چه و حجم معامله چه چیزی را اندازه میگیرد؟
- فرمول محاسبه حجم معامله؛ سادهتر از آنچه فکر میکنید
- گامبهگام: حجم معامله در بورس ایران چطور محاسبه میشود؟
- هرچه حد ضرر دورتر، حجم کوچکتر
- حجم هر معامله را چقدر بگیریم؟ قانون ۱ درصد و قانون ۲ درصد
- قانون ۲ درصد چیست؟
- ریسک ۱ درصد برای چه کسی مناسب است؟
- چرا ۱ یا ۲ درصد؟ حسابِ ضررهای پشتِ سرِ هم
- نکتههای بورس ایران که فرمولهای خارجی ندارند
- ۱. صف فروش و دامنهٔ نوسان: ضررِ واقعی ممکن است بیشتر شود
- ۲. نقدشوندگیِ سهم
- ۳. کارمزد در معاملههای کوتاهمدت
- محاسبه حجم معامله در ارز دیجیتال و اهرم
- حجم معامله در فارکس: لات و ارزش هر پیپ
- روشهای دیگر تعیین حجم معامله
- حجم بر پایهٔ نوسان (ATR)
- فرمول کلی (Kelly) چگونه کار میکند؟
- ریسک به ریوارد و حجم معامله؛ دو روی یک سکه
- ریسکِ کلِ پرتفوی: چند پوزیشن همزمان
- حجم معامله برای سرمایهگذارِ بلندمدت
- اشتباههای رایج در تعیین حجم معامله
- چکلیستِ پیش از ثبت سفارش
- سوالات متداول
- جمعبندی
«چند تا سهم بخرم؟» این پرسشی است که خیلیها با حس و حال جوابش را میدهند. ولی حجم معامله (Position Sizing) را باید از روی حد ضرر حساب کرد. اول تعیین میکنید در این معامله حداکثر چند درصد از کلِ سرمایه را حاضرید از دست بدهید؛ معمولاً ۰٫۵ تا ۲ درصد. بعد این مبلغ را بر فاصلهٔ قیمتِ خرید تا حد ضرر تقسیم میکنید. حاصل، تعدادِ سهمی است که باید بخرید.
همین یک تقسیمِ ساده، فرقِ دو آدم را نشان میدهد: یکی بعد از ده ضررِ پشتِ سرِ هم هنوز در بازار است و دیگری حسابش نصف شده. بیایید با هم قدمبهقدم حسابش کنیم: اول با مثالِ بورس ایران، بعد ارز دیجیتال و فارکس. آخر هم به چیزهایی میرسیم که در بیشترِ آموزشها جا افتادهاند: صف فروش، دامنهٔ نوسان و کارمزد.
پوزیشن یعنی چه و حجم معامله چه چیزی را اندازه میگیرد؟
پوزیشن (Position) یعنی معاملهای که باز کردهاید و هنوز نبستهاید. سهمی که خریدهاید و در پرتفوی دارید یک پوزیشن است. قراردادی که در بازار آتی یا ارز دیجیتال گرفتهاید هم یک پوزیشن است.
اگر روی بالا رفتنِ قیمت حساب کرده باشید، پوزیشنِ خرید یا «لانگ» دارید. اگر روی پایین آمدنش، پوزیشنِ فروش یا «شورت». تفاوتِ این دو را در مقالهٔ پوزیشن لانگ و شورت مفصل گفتهایم.
سایز پوزیشن یا حجم معامله یعنی این پوزیشن چقدر بزرگ است: چند سهم، چند گرم، چند واحد رمزارز یا چند لات. حالا نکتهٔ اصلی: هدفِ ما کنترلِ «پولی که ممکن است از دست برود» است، نه «پولی که خرج خرید میکنیم».
یک مثال روشنش میکند. ممکن است ۱۵٪ سرمایهتان را در یک سهم بگذارید، ولی فقط ۱٪ آن واقعاً در خطر باشد. چرا؟ چون حد ضرر نزدیک است و اگر اشتباه کرده باشید، زود بیرون میآیید. پس «چقدر خریدم» با «چقدر ریسک کردم» یکی نیست.
این کار بخشی از چیزی است که به آن مدیریت سرمایه و ریسک میگویند. مدیریت سرمایه میگوید پول را بین بازارها و داراییها چطور تقسیم کنیم. تعیینِ حجم میگوید در هر معاملهٔ تکی چقدر وارد شویم.
فرمول محاسبه حجم معامله؛ سادهتر از آنچه فکر میکنید
این فرمول فقط سه عدد میخواهد: موجودیِ حسابتان، درصدِ ریسکی که برای هر معامله پذیرفتهاید، و فاصلهٔ قیمتِ خرید تا حد ضرر.
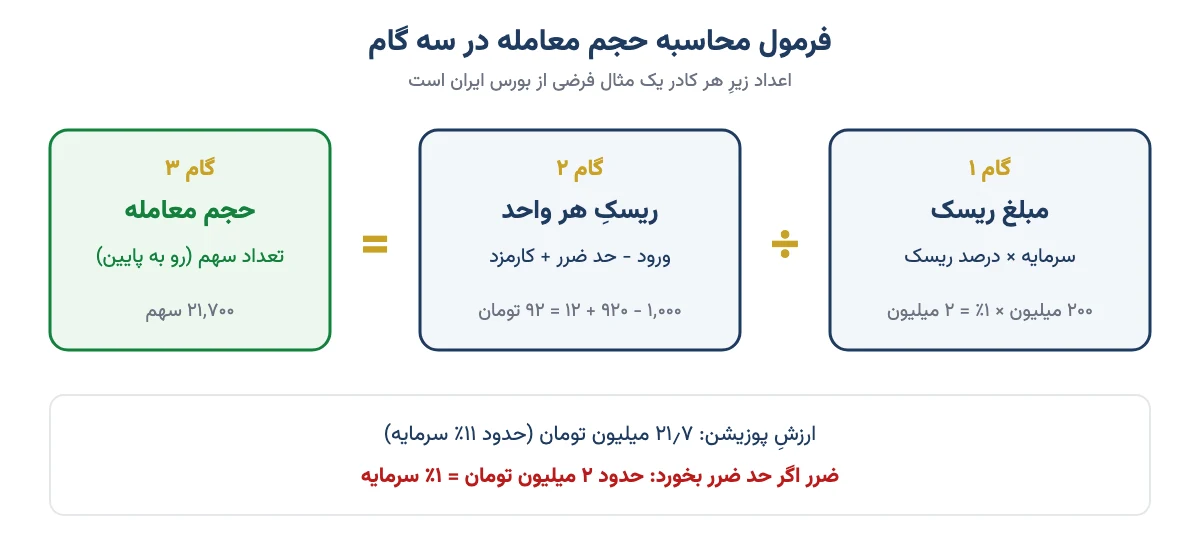
حجم معامله = (سرمایهٔ کل × درصد ریسک) ÷ ریسکِ هر واحد
ریسکِ هر واحد = قیمتِ خرید − قیمتِ حد ضرر (+ کارمزدِ خرید و فروش)
ترتیبِ کار خیلی مهم است. اول با تحلیل جای منطقیِ حد ضرر را پیدا میکنید؛ مثلاً زیرِ یک حمایت یا زیرِ کفِ قبلی. بعد حجم را از روی آن حساب میکنید.
کفش را به اندازهٔ پا میخرند، نه پا را به اندازهٔ کفش. اگر برعکس عمل کنید و حد ضرر را آنقدر نزدیک بگذارید که «حجمِ دلخواهتان» جا شود، با کوچکترین تکانِ بازار حد ضرر فعال میشود. اینکه حد ضرر را کجا بگذارید، موضوعِ مقالهٔ استراتژی حد ضرر است.
گامبهگام: حجم معامله در بورس ایران چطور محاسبه میشود؟
فرض کنیم سرمایهٔ حسابتان ۲۰۰ میلیون تومان است. میخواهید سهمی را ۱٬۰۰۰ تومان بخرید. تحلیلتان میگوید اگر قیمت زیرِ ۹۲۰ تومان برود، دلیلِ خرید از بین رفته است. (همهٔ عددها مثالاند.)
- مبلغِ ریسک: با ریسک ۱ درصد، ۲۰۰ میلیون × ۱٪ = ۲ میلیون تومان. این بیشترین ضرری است که از این معامله میپذیرید.
- ریسکِ هر سهم: ۱٬۰۰۰ − ۹۲۰ = ۸۰ تومان. ولی کارمزد را فراموش نکنید. کارمزد و مالیاتِ خرید و فروشِ سهام روی هم حدودِ ۱٫۲۵٪ ارزشِ معامله است (جزئیاتش در مقالهٔ کارمزد معاملات بورس). یعنی حدودِ ۱۲ تومان دیگر برای هر سهم. پس ریسکِ واقعیِ هر سهم حدودِ ۹۲ تومان است.
- تعدادِ سهم: ۲٬۰۰۰٬۰۰۰ ÷ ۹۲ ≈ ۲۱٬۷۳۹. همیشه رو به پایین گرد کنید: ۲۱٬۷۰۰ سهم.
- ارزشِ خرید: ۲۱٬۷۰۰ × ۱٬۰۰۰ = ۲۱٫۷ میلیون تومان؛ یعنی حدودِ ۱۱٪ سرمایه. اگر حد ضرر بخورد، حدودِ ۲ میلیون تومان ضرر میکنید؛ همان ۱٪.
اگر کارمزد را حساب نمیکردید چه؟ ۲۵٬۰۰۰ سهم میخریدید و ضررِ واقعیتان در حد ضرر به ۱٫۱۵٪ میرسید. در یک معامله شاید مهم نباشد. ولی در صد معامله، این فرق مثلِ چکهای است که تهاش یک سطل آب میشود.
هرچه حد ضرر دورتر، حجم کوچکتر
با همان ریسکِ ثابتِ ۲ میلیون تومان، ببینید با دور و نزدیک شدنِ حد ضرر چه اتفاقی میافتد. ضرر در همهٔ ردیفها یکی است؛ فقط مبلغِ خرید عوض میشود.
| فاصلهٔ حد ضرر از قیمتِ خرید | ارزشِ مجازِ خرید | سهم از کلِ سرمایه | ضرر اگر حد ضرر بخورد |
|---|---|---|---|
| ۳٪ | ۴۷٫۱ میلیون تومان | ۲۳٫۵٪ | ۲ میلیون تومان |
| ۵٪ | ۳۲ میلیون تومان | ۱۶٪ | ۲ میلیون تومان |
| ۸٪ | ۲۱٫۶ میلیون تومان | ۱۰٫۸٪ | ۲ میلیون تومان |
| ۱۵٪ | ۱۲٫۳ میلیون تومان | ۶٫۲٪ | ۲ میلیون تومان |
| ۲۵٪ | ۷٫۶ میلیون تومان | ۳٫۸٪ | ۲ میلیون تومان |
جدول یک حرفِ دیگر هم دارد. حد ضررِ ۳ درصدی در بورس ایران تقریباً اندازهٔ نوسانِ یک روزِ معمولی است. پس احتمالش زیاد است که بیدلیل فعال شود. حد ضررِ تنگ حجمِ بزرگ میدهد و حد ضررِ گشاد حجمِ کوچک. هیچکدام ذاتاً بهتر نیست؛ فقط باید با منطقِ تحلیلتان جور باشد.
پس عددِ ضرر را شما ثابت نگه میدارید و حجم خودش را با حد ضرر تنظیم میکند.
حجم هر معامله را چقدر بگیریم؟ قانون ۱ درصد و قانون ۲ درصد
رایجترین روش اسمش درصد ثابت (Fixed Fractional) است. یعنی در هر معامله، درصدِ ثابتی از موجودیِ فعلیِ حساب را ریسک میکنید. دو عددِ معروفش ۱٪ و ۲٪ است.
قانون ۲ درصد چیست؟
این قانون را الکساندر الدر، روانپزشک و معاملهگرِ مشهور، رایج کرد. حرفش ساده است: در هیچ معاملهای بیش از ۲٪ سرمایه را در معرضِ ضرر نگذارید.
او یک قانونِ دیگر هم کنارش گذاشت: قانون ۶ درصد. اگر حساب در یک ماه ۶٪ نسبت به اولِ ماه پایین آمد، تا آخرِ ماه معاملهٔ تازه باز نکنید. معاملهای هم باز نکنید که جمعِ ریسکِ همهٔ پوزیشنهای باز را از ۶٪ بالاتر ببرد. حواسمان باشد: ۲٪ سقف است، نه هدف.
ریسک ۱ درصد برای چه کسی مناسب است؟
توصیهٔ من برای کسی که تازه شروع کرده، یا هنوز نمیداند چند درصدِ معاملههایش سودده است، ریسک ۱ درصد یا حتی ۰٫۵٪ است. ۲٪ مالِ کسی است که دهها معامله در ژورنال معاملاتی نوشته و میداند روشش در بلندمدت سود میدهد.
در این سالها کمتر کسی را دیدهام که با ریسکِ کم از بازار حذف شده باشد. تقریباً همهٔ حذفشدهها چند معاملهٔ بزرگ داشتند که پیشش گفته بودند: «این یکی دیگر قطعی است.»
چرا ۱ یا ۲ درصد؟ حسابِ ضررهای پشتِ سرِ هم
هیچ روشی بدونِ ضررهای پیاپی نیست. حتی اگر نیمی از معاملههایتان سودده باشد، در چند صد معامله دیدنِ ۷ یا ۸ ضررِ پشتِ سرِ هم عجیب نیست. ببینید ده ضررِ پیاپی با درصدهای مختلف چه بر سرِ حساب میآورد:
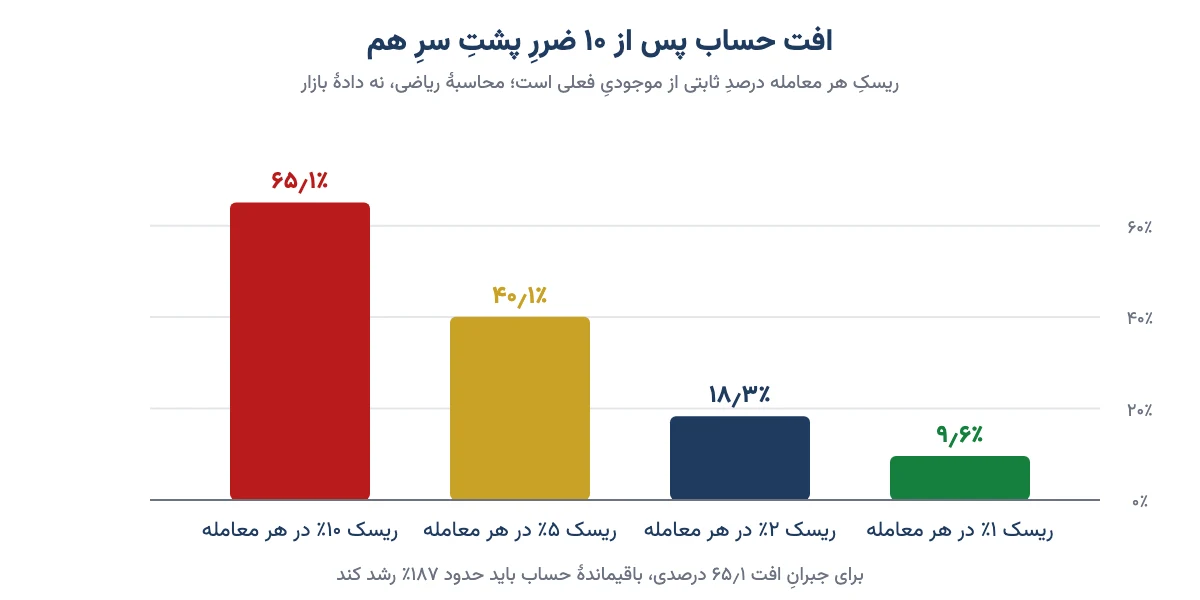
همین عددها را در جدول هم آوردهایم، با یک ستونِ مهمتر: چقدر سود لازم است تا دوباره به نقطهٔ اول برگردید.
| ریسک هر معامله | افت حساب (دراودان) | سودِ لازم برای جبران |
|---|---|---|
| ۱٪ | ۹٫۶٪ | ۱۰٫۶٪ |
| ۲٪ | ۱۸٫۳٪ | ۲۲٫۴٪ |
| ۵٪ | ۴۰٫۱٪ | ۶۷٪ |
| ۱۰٪ | ۶۵٫۱٪ | ۱۸۶٫۸٪ |
ستونِ آخر را دوباره نگاه کنید. افتِ ۱۰ درصدی را با حدودِ ۱۱٪ سود جبران میکنید. ولی افتِ ۶۵ درصدی یعنی باید باقیماندهٔ پولتان را تقریباً سه برابر کنید. آیا این کار آسان است؟ نه. این ناهمسانی را در مقالهٔ دراودان یا افت سرمایه باز کردهایم.
روشِ درصد ثابت یک خوبیِ دیگر هم دارد. بعد از هر ضرر، چون موجودی کم شده، مبلغِ ریسک هم خودبهخود کوچک میشود. مثلِ ماشینی که در سرازیری خودش ترمز میگیرد؛ حساب آرامتر پایین میآید. پس ریسکِ کوچک یعنی بیشتر ماندن در بازار.
نکتههای بورس ایران که فرمولهای خارجی ندارند
بیشترِ آموزشهای حجم معامله برای بازاری نوشته شدهاند که حد ضرر همیشه اجرا میشود. در بورس تهران و فرابورس سه چیز این فرض را به هم میزند.
۱. صف فروش و دامنهٔ نوسان: ضررِ واقعی ممکن است بیشتر شود
قیمتِ هر سهم در یک روز فقط در دامنهٔ نوسانِ مجاز جابهجا میشود. دامنهٔ نوسان یعنی سقف و کفی که قیمت در یک روز نمیتواند از آن رد شود؛ برای بیشترِ سهمها ۳٪ بالا و پایین است. اگر خبرِ بدی بیاید، سهم ممکن است چند روز در صف فروش بماند. یعنی فروشنده زیاد است و خریدار نیست، و حد ضرر شما اصلاً فرصتِ اجرا پیدا نمیکند.
بیایید با همان مثال حساب کنیم. سهمِ ۱٬۰۰۰ تومانی سه روز پشتِ سرِ هم صف فروش میشود و به حدودِ ۹۱۳ تومان میرسد. روزِ چهارم شاید بتوانید حدودِ ۸۸۵ تومان بفروشید. حالا ضررِ هر سهم بهجای ۹۲ تومان حدودِ ۱۲۷ تومان است. ضررِ کل هم از ۱٪ به حدودِ ۱٫۴٪ میرسد.
برای همین در بورس ایران من دو کار میکنم. اول، درصدِ ریسک را کمی پایینتر از عددِ هدف میگیرم؛ مثلاً ۰٫۷۵٪ بهجای ۱٪. دوم، برای سهمهای کمحجم یا پرخطر، مثلاً پیش از مجمع یا گزارشی مهم، فاصلهٔ حد ضرر را در محاسبه یک دامنهٔ نوسان بیشتر فرض میکنم.
۲. نقدشوندگیِ سهم
نقدشوندگی یعنی چقدر راحت میشود سهم را فروخت. حجمِ خریدِ شما نباید از نقدشوندگیِ سهم بزرگتر باشد. قاعدهٔ سرانگشتی این است: حجمِ شما کسرِ کوچکی از میانگینِ معاملاتِ روزانهٔ آن سهم باشد. وگرنه روزِ فروش، خودتان قیمت را پایین میآورید.
سامانههای معاملاتی برای هر نماد سقفی هم برای حجمِ هر سفارش دارند. اگر حجمِ حسابشده از آن بیشتر شد، سفارش را چند تکه کنید.
۳. کارمزد در معاملههای کوتاهمدت
وقتی حد ضرر نزدیک است، کارمزد سهمِ بزرگی از ریسک میشود. با حد ضررِ ۳ درصدی، کارمزدِ ۱٫۲۵ درصدی یعنی ریسکِ واقعی حدودِ ۴۰٪ بیشتر از چیزی است که روی نمودار میبینید. پس کارمزد را همیشه در «ریسکِ هر واحد» بگذارید.
محاسبه حجم معامله در ارز دیجیتال و اهرم
در معاملاتِ اهرمی، خیلیها حجم را با «مارجین» یا وثیقه قاطی میکنند. فرمول همان است. اهرم فقط تعیین میکند چقدر وثیقه قفل شود، نه چقدر ریسک کنید.
اهرم شبیهِ قسطی خریدن است. پیشپرداخت کم است، ولی قیمتِ کالا همان است که بود. اگر کالا ارزان شود، ضررش مالِ شماست، نه فقط به اندازهٔ پیشپرداخت.
مثال فرضی: حسابی ۲٬۰۰۰ دلاری (به تتر) دارید. ریسک ۱٪ یعنی ۲۰ دلار. رمزارزی را ۱۰۰ دلار میخرید و حد ضرر را ۹۵ دلار میگذارید؛ یعنی ۵٪ فاصله.
- ارزشِ پوزیشن = ۲۰ ÷ ۵٪ = ۴۰۰ دلار (۴ واحد).
- با اهرمِ ۵ برابر، فقط ۸۰ دلار وثیقه قفل میشود؛ ولی ضرر در حد ضرر هنوز همان ۲۰ دلار است.
- اشتباهِ رایج: ۴۰۰ دلار وثیقه بگذارید و اهرمِ ۵ برابر بگیرید. حالا پوزیشن ۲٬۰۰۰ دلاری است و همان ۵٪ افت، ۱۰۰ دلار یعنی ۵٪ کلِ حساب را میبرد.
یک کنترلِ دیگر هم لازم است. قیمتِ لیکوئید شدن، یعنی جایی که صرافی پوزیشن را بهزور میبندد، باید خیلی دورتر از حد ضرر باشد. با اهرمِ ۵ برابر، لیکوئید شدن حدودِ ۲۰٪ پایینتر رخ میدهد؛ کمی کمتر، بهخاطرِ وثیقهٔ نگهداری. پس حد ضررِ ۵ درصدی زودتر فعال میشود.
اگر با اهرمِ بالا قیمتِ لیکوئید پیش از حد ضرر بیاید، در عمل حد ضرری ندارید. جزئیاتِ وثیقه و لیکوئید شدن را در صفر تا صد اهرم در معاملات ارز دیجیتال ببینید.
حجم معامله در فارکس: لات و ارزش هر پیپ
در فارکس حجم را با لات میسنجند. یک لاتِ استاندارد ۱۰۰٬۰۰۰ واحد از ارزِ اول است؛ مینیلات ۰٫۱ و میکرولات ۰٫۰۱ لات. فاصلهٔ حد ضرر هم بهجای تومان با پیپ گفته میشود؛ یعنی کوچکترین واحدِ معمولِ تغییرِ نرخ (اصطلاحات را در اصطلاحات کاربردی فارکس ببینید). همان فرمول این شکل را میگیرد:
حجم (لات) = مبلغ ریسک ÷ (فاصلهٔ حد ضرر به پیپ × ارزش هر پیپ برای یک لات)
مثال: حساب ۱٬۰۰۰ دلاری، ریسک ۱٪ یعنی ۱۰ دلار، حد ضرر ۲۵ پیپ روی EUR/USD. در جفتارزهایی که دلار ارزِ دوم است، ارزش هر پیپ برای یک لاتِ استاندارد حدودِ ۱۰ دلار است. پس حجم = ۱۰ ÷ (۲۵ × ۱۰) = ۰٫۰۴ لات.
در جفتارزهای یندار و ارزهای متقاطع، ارزش هر پیپ فرق میکند و باید با نرخِ روز حساب شود. پس فرمول همه جا یکی است؛ فقط واحدِ اندازهگیری عوض میشود.
روشهای دیگر تعیین حجم معامله
درصد ثابت برای بیشترِ ما بهترین نقطهٔ شروع است. ولی خوب است روشهای دیگر را هم بشناسید تا وقتی اسمشان را شنیدید، بدانید چه میگویند.
| روش | چطور کار میکند | خوبی | ایراد |
|---|---|---|---|
| حجمِ ثابت | هر بار تعدادِ سهم یا لاتِ یکسان | ساده | ریسکِ واقعی با فاصلهٔ حد ضرر بالا و پایین میرود |
| مبلغِ ثابت | هر بار مثلاً ۲۰ میلیون تومان خرید | ساده و قابلپیشبینی | حد ضرر را نادیده میگیرد |
| درصد ثابتِ ریسک | ریسکِ هر معامله = درصدی از موجودی | ضرر را محدود و با حساب هماهنگ میکند | بعد از افتِ حساب، رشد کُند است |
| بر پایهٔ نوسان (ATR) | حد ضرر چند برابرِ نوسانِ معمولِ سهم؛ حجم از آن | با رفتارِ هر سهم جور است | داده و محاسبهٔ بیشتری میخواهد |
| فرمول کلی (Kelly) | درصدِ بهینه از روی نرخ برد و نسبت سود به ضرر | از نظرِ ریاضی رشد را بیشینه میکند | به خطای برآورد حساس و بسیار تهاجمی است |
از این پنج روش، فقط درصد ثابت و روشِ نوسان هر دو کارِ اصلی را با هم میکنند: هم حد ضرر را میبینند و هم ضرر را محدود نگه میدارند.
حجم بر پایهٔ نوسان (ATR)
ATR یعنی میانگینِ بالا و پایین رفتنِ روزانهٔ سهم، معمولاً در ۱۴ روزِ اخیر. در این روش حد ضرر را با همین نوسانِ خودِ سهم تعیین میکنید؛ مثلاً دو برابرِ آن.
سهمِ آرام حد ضررِ نزدیک و حجمِ بزرگتر میگیرد. سهمِ پرنوسان حد ضررِ دور و حجمِ کوچکتر. نتیجه این است که همهٔ پوزیشنها کمابیش یک اندازه ریسک دارند.
فرمول کلی (Kelly) چگونه کار میکند؟
فرمول کلی یا معیارِ کلی (Kelly Criterion) را جان کلی در ۱۹۵۶ مطرح کرد. این فرمول درصدِ بهینهٔ ریسک را از دو عدد درمیآورد: نرخ برد (W)، یعنی چند درصدِ معاملهها سودده است؛ و نسبتِ میانگینِ سود به میانگینِ ضرر (R).
درصدِ ریسک = W − (۱ − W) ÷ R
فرض کنیم نیمی از معاملههایتان سودده است و سودِ متوسط دو برابرِ ضررِ متوسط. کلی میگوید: ۰٫۵ − ۰٫۵ ÷ ۲ = ۲۵٪. یعنی در هر معامله یکچهارمِ حساب را ریسک کنید!
عدد ترسناک است و حق هم دارد باشد. نرخ برد و نسبتی که از گذشته درآوردهاید فقط برآورد است. کوچکترین خطا در آن، کلیِ کامل را به ورشکستگی نزدیک میکند. حرفهایها اگر سراغش بروند، کسرِ کوچکی از عددش را برمیدارند و باز هم زیرِ سقفِ ۱ تا ۲ درصد نگهش میدارند.
پس کاربردِ درستِ فرمول کلی چیز دیگری است: اینکه بفهمید روشتان اصلاً در بلندمدت سود میدهد یا نه. اگر حاصل صفر یا منفی شد، هیچ حجمی نجاتتان نمیدهد.
ریسک به ریوارد و حجم معامله؛ دو روی یک سکه
حجم معامله ضرر را کنترل میکند. نسبت ریسک به ریوارد میگوید این ضرر ارزشِ پذیرفتن دارد یا نه. «ریوارد» یعنی سودی که انتظارش را دارید.
بیایید حساب کنیم. با ریسک ۱٪ و ریواردِ ۲ به ۱، هر معاملهٔ موفق ۲٪ به حساب اضافه میکند. حالا فرض کنید فقط ۴ معامله از هر ۱۰ تا سود بدهد. حساب این میشود: ۴ × ۲٪ − ۶ × ۱٪ = ۲٪ سود در هر ده معامله، پیش از کارمزد.
اگر ریوارد ۱ به ۱ بود، همین ۴ از ۱۰ شما را ۲٪ زیانده میکرد. پس اول ببینید معامله ارزشِ ورود دارد، بعد حجمش را حساب کنید.
ریسکِ کلِ پرتفوی: چند پوزیشن همزمان
ریسکِ ۱ درصد برای هر معامله کافی نیست اگر ده پوزیشنِ باز در یک گروهِ صنعتی داشته باشید. وقتی کلِ بازار یا یک صنعت میریزد، اینها با هم ضرر میدهند. در عمل یک پوزیشنِ ۱۰ درصدی دارید. مثلِ این است که همهٔ تخممرغها را در ده سبد بچینید، ولی همهٔ سبدها را روی یک طاقچه بگذارید. دو قاعده کمک میکند:
- سقفِ ریسکِ باز: جمعِ ریسکِ همهٔ پوزیشنهای باز (فاصلهٔ هرکدام تا حد ضرر) از ۵ تا ۶ درصدِ حساب بیشتر نشود.
- همبستگی: سهمهای یک گروه، یا جفتارزهایی که یک ارزِ مشترک دارند، را یک پوزیشن حساب کنید و حجمِ هرکدام را کوچکتر بگیرید.
حجم معامله برای سرمایهگذارِ بلندمدت
اگر معاملهگر نیستید و سهم، صندوق یا طلا را برای چند سال نگه میدارید، معمولاً حد ضررِ قیمتیِ دقیق ندارید. پس فرمولِ بالا مستقیم به کارتان نمیآید.
اینجا تعیینِ حجم یعنی سقفِ وزن: هیچ سهمِ تکیای بیش از ۱۰ تا ۱۵ درصدِ پرتفوی نشود و هیچ صنعتی بیش از یکچهارمِ آن. منطق همان است. اگر بدترین اتفاق برای یک دارایی افتاد، کلِ سرمایه از بازی بیرون نرود.
اشتباههای رایج در تعیین حجم معامله
این هفت اشتباه خیلی رایجاند و بیشترشان از هیجان میآیند، نه از ندانستنِ فرمول.
- اول حجم را تعیین کردن و بعد حد ضرر را با آن جور کردن. حد ضرر را تحلیل تعیین میکند؛ حجم تابعِ آن است.
- قاطی کردنِ «۱٪ ریسک» با «۱٪ خرید». قاعدهٔ ۱ درصد یعنی ضرر در حد ضرر ۱٪ باشد، نه اینکه فقط ۱٪ سرمایه را بخرید.
- بزرگ کردنِ حجم برای جبرانِ ضرر. دو برابر کردنِ حجم بعد از ضرر، سریعترین راه به افتِ بزرگِ حساب است.
- بزرگ کردنِ حجم بعد از چند برد. اعتمادبهنفسِ چند بردِ پیاپی، روشِ شما را بهتر نمیکند.
- فراموش کردنِ کارمزد و صف. در بورس ایران ریسکِ واقعی تقریباً همیشه از ریسکِ روی کاغذ بیشتر است.
- سنجیدنِ ریسک با مقدارِ وثیقه. اهرم ریسک را عوض نمیکند؛ اندازهٔ پوزیشن عوض میکند.
- حساب نکردنِ ریسکِ کلِ پرتفوی. ده پوزیشنِ همجهت در یک گروه، یک پوزیشنِ بزرگ است.
چکلیستِ پیش از ثبت سفارش
پیش از اینکه دکمهٔ خرید را بزنید، این هشت سؤال را از خودتان بپرسید:
- حد ضرر را از روی تحلیل گذاشتهام، نه از روی حجمِ دلخواه.
- مبلغِ ریسک = موجودیِ فعلی × درصدِ ریسک (۰٫۵ تا ۱٪؛ حداکثر ۲٪).
- کارمزدِ خرید و فروش را به ریسکِ هر واحد اضافه کردهام.
- تعداد را رو به پایین گرد کردهام.
- حجم از نقدشوندگیِ سهم و سقفِ سفارشِ نماد کمتر است.
- جمعِ ریسکِ پوزیشنهای باز با این معامله از ۵ تا ۶ درصد بالاتر نمیرود.
- نسبت ریسک به ریوارد دستکم ۱ به ۲ است.
- محاسبه و دلیلِ خرید را در ژورنال نوشتهام.
بهترین جا برای این چکلیست، بخشِ مدیریت ریسکِ برنامه معاملاتی شماست. اینطور تصمیمِ حجم پیش از باز شدنِ بازار گرفته میشود، نه وسطِ هیجانِ معامله.
سوالات متداول
حجم هر معامله را چقدر بگیریم؟
حجم را طوری بگیرید که اگر حد ضرر فعال شد، بیش از ۱ تا ۲ درصدِ کلِ سرمایه از دست نرود. مبلغِ ریسک را بر فاصلهٔ قیمتِ خرید تا حد ضرر بهعلاوهٔ کارمزد تقسیم کنید؛ حاصل، تعدادِ سهم یا واحدِ مجاز است.
قانون ۲ درصد چیست؟
قانونی که الکساندر الدر رایج کرد: در هیچ معاملهای بیش از ۲٪ سرمایه را در معرضِ ضرر نگذارید. این سقف است، نه هدف. او قانون ۶ درصد را هم کنارش گذاشت: اگر حساب در یک ماه ۶٪ افت کرد، تا پایانِ ماه معاملهٔ تازه باز نکنید.
فرمول محاسبه حجم معامله چیست؟
حجم معامله برابر است با سرمایهٔ کل ضرب در درصدِ ریسک، تقسیم بر ریسکِ هر واحد. ریسکِ هر واحد یعنی فاصلهٔ قیمتِ خرید تا حد ضرر بهعلاوهٔ کارمزدِ خرید و فروش. در فارکس مخرج میشود فاصلهٔ حد ضرر به پیپ ضرب در ارزش هر پیپ.
فرمول کلی (Kelly) چگونه کار میکند؟
فرمول کلی درصدِ بهینهٔ ریسک را از نرخ برد و نسبتِ سودِ متوسط به ضررِ متوسط میدهد: نرخ برد منهای احتمالِ باخت تقسیم بر آن نسبت. عددش معمولاً بزرگ و به خطای برآورد حساس است؛ برای همین فقط کسرِ کوچکی از آن، زیرِ سقفِ ۱ تا ۲ درصد، به کار میرود.
حجم معامله در بورس ایران چطور محاسبه میشود؟
با همان فرمول، ولی کارمزد و مالیاتِ خرید و فروش را که روی هم حدودِ ۱٫۲۵٪ است به ریسکِ هر سهم اضافه کنید. چون صف فروش و دامنهٔ نوسان ممکن است اجرای حد ضرر را عقب بیندازد، بهتر است درصدِ ریسک را کمی پایینتر از عددِ هدف بگیرید.
پوزیشن یعنی چه؟
پوزیشن معاملهای است که باز کردهاید و هنوز نبستهاید؛ مثلاً سهمی که خریدهاید یا قراردادی که در بازار آتی گرفتهاید. پوزیشنِ خرید یا لانگ از بالا رفتنِ قیمت سود میبرد و پوزیشنِ فروش یا شورت از پایین آمدنِ آن.
آیا اهرم بیشتر یعنی ریسک بیشتر؟
نه بهخودیِ خود. ریسک را اندازهٔ پوزیشن و فاصلهٔ حد ضرر تعیین میکند و اهرم فقط مقدارِ وثیقهٔ لازم را کم میکند. خطر وقتی است که اهرم را برای بزرگتر کردنِ پوزیشن به کار ببرید یا قیمتِ لیکوئید شدن پیش از حد ضرر باشد.
با سرمایهٔ کم هم باید ریسک ۱ درصد را رعایت کرد؟
بله، چون هدف یادگرفتنِ عادت است نه مبلغ. با سرمایهٔ کم ممکن است حجم به حداقلِ سفارش نرسد؛ در این حالت معاملههایی با حد ضررِ نزدیکتر انتخاب کنید یا کمی صبر کنید، ولی ریسک را بهخاطرِ کوچک بودنِ حساب بالا نبرید.
بعد از چند ضرر پشت سر هم حجم را تغییر دهیم؟
در روشِ درصد ثابت، حجم خودبهخود کوچک میشود چون موجودی کم شده است. بزرگ کردنِ حجم برای جبران اشتباه است. اگر افتِ حساب به حدِ ماهانهای که تعیین کردهاید رسید، مثلاً ۶٪، معامله را متوقف کنید و روشتان را بازبینی کنید.
جمعبندی
حجم معامله آخرین تصمیم پیش از خرید است و شاید مهمترینش. فرمولش ساده است: سرمایه × درصد ریسک ÷ فاصلهٔ حد ضرر. چیزی که سخت است، پایبند ماندن به آن است؛ بهخصوص بعد از چند ضرر یا چند بردِ پیاپی.
در بورس ایران کارمزد و صف فروش را هم در حساب بیاورید و ریسک را کمی محتاطتر بگیرید. پس دفعهٔ بعد که خواستید سهمی بخرید، پیش از هر چیز این سه عدد را روی کاغذ بنویسید: موجودی، درصدِ ریسک و جای حد ضرر. اگر هر معامله را طوری اندازه بگیرید که بدترین حالتش شما را از بازار بیرون نکند، آنقدر میمانید که تحلیلتان فرصتِ نشان دادنِ خودش را پیدا کند.