
بانک مرکزی ژاپن (BOJ) چیست؟ نرخ بهره، ین، کری ترید و اثرش بر طلا و دلار
فهرست مطالب۱۱ بخش
- بانک مرکزی ژاپن چیست و چه کسی آن را اداره میکند؟
- چرا ژاپن سی سال نرخ بهرهٔ نزدیکِ صفر داشت؟
- سه ابزارِ عجیبِ بانک مرکزی ژاپن
- تسهیل کمی: پول چاپ کن، اوراق بخر
- نرخ بهره منفی: پول در بانک بگذاری، جریمه میدهی
- کنترل منحنی بازده یعنی چه؟
- از ۱۴۰۲ تا امروز: بازگشتِ نرخ بهره به ژاپن
- ین ژاپن: چرا واحد پول ژاپن «پناهگاه» است؟
- کری ترید ین چیست و چرا یک تصمیمِ کوچک دنیا را تکان میدهد؟
- مرداد ۱۴۰۳: روزی که بازارها لرزیدند
- تغییر نرخ بهره ژاپن چه اثری بر طلا و دلار دارد؟
- اثرش روی طلا و دلار در ایران چیست؟
- مقایسهٔ بانک مرکزی ژاپن با فدرال رزرو و بانک مرکزی ایران
- خبرِ نشستِ بانک مرکزی ژاپن را چطور بخوانیم؟
- سه اشتباهِ رایج
- سوالات متداول
- جمعبندی
بانک مرکزی ژاپن (Bank of Japan یا BOJ) سیاستگذارِ پولِ ژاپن است؛ یعنی نرخ بهره را تعیین میکند و ین را چاپ میکند. این بانک حدودِ سی سال پول را تقریباً مجانی کرد و هشت سال هم نرخ منفی داشت. از ۱۴۰۳ مسیرش برگشته و پلهپله نرخ را بالا میبرد؛ آخرین بار در شهریور ۱۴۰۵ تا ۱٫۲۵٪.
شاید بپرسید تصمیمِ یک بانک در توکیو به ما چه ربطی دارد؟ ربطش بیشتر از آن است که فکر میکنید. در مردادِ ۱۴۰۳ یک افزایشِ کوچکِ نرخ در ژاپن، در چند روز بورسهای دنیا، بیتکوین و حتی انس طلا را تکان داد. در این نوشته با هم میبینیم این بانک چه میکند، چرا اینقدر مهم است و خبرش را چطور بخوانیم.
بانک مرکزی ژاپن چیست و چه کسی آن را اداره میکند؟
بانک مرکزی ژاپن در سالِ ۱۸۸۲ میلادی ساخته شد. کارش همان کاری است که بانک مرکزی در هر کشوری میکند: چاپِ پول، تعیینِ نرخ بهره، نظارت بر سلامتِ بانکها و نگهداشتنِ قیمتها در حدِ معقول. هدفِ رسمیاش از سالِ ۲۰۱۳ تورمِ حدودِ ۲٪ در سال است.
تصمیمِ نرخ بهره را «هیئت سیاستگذاری» میگیرد. این هیئت ۹ نفر است: رئیس، دو معاون و شش عضو. سالی هشت بار جلسه دارند و با رأیِ اکثریت تصمیم میگیرند. رئیسِ فعلی کازوئو اوئدا است که از فروردینِ ۱۴۰۲ (آوریلِ ۲۰۲۳) سرِ کار آمده؛ یک استادِ اقتصاد که پیش از او هاروهیکو کورودا ده سال رئیس بود.
یک نکتهٔ کوچک ولی مهم: در اخبار به رأیِ مخالفها هم دقت کنید. مثلاً در شهریور ۱۴۰۵ رأی ۷ به ۲ بود. وقتی دو نفر مخالفِ افزایش باشند، بازار میفهمد که افزایشهای بعدی کُند خواهد بود.
چرا ژاپن سی سال نرخ بهرهٔ نزدیکِ صفر داشت؟
داستان از اواخرِ دههٔ ۱۹۸۰ شروع میشود. در ژاپن وام ارزان بود و قیمتِ سهام و زمین سر به فلک کشید. شاخصِ Nikkei 225 (نیکی ۲۲۵، شاخصِ اصلیِ بورسِ توکیو) سالِ ۱۹۸۹ به اوج رسید و بعد ترکید. ماجرای اینجور ترکیدنها را در حباب قیمت چیست؟ مفصل گفتهام.
بعد از آن، ژاپن گرفتارِ چیزی شد که برای ما ایرانیها عجیب است: کاهشِ قیمتها. فکر کنید هر ماه قیمتِ یخچال کمی ارزانتر شود. چه میکنید؟ صبر میکنید تا ارزانتر شود. همه که صبر کنند، کارخانه نمیفروشد، حقوق بالا نمیرود و اقتصاد درجا میزند. ژاپنیها به این دوره «دهههای گمشده» میگویند.
بانک مرکزی ژاپن برای تکان دادنِ این اقتصاد، نرخ بهره را به صفر رساند. وقتی صفر هم جواب نداد، سراغِ ابزارهایی رفت که آن روزها هیچ بانک مرکزیِ بزرگی امتحان نکرده بود. پس ژاپن آزمایشگاهِ سیاستهای عجیبِ پولی شد؛ همانهایی که بعدها آمریکا و اروپا هم از رویش نوشتند.
سه ابزارِ عجیبِ بانک مرکزی ژاپن
اگر خبرهای ژاپن را دنبال کنید، این سه اصطلاح مدام تکرار میشوند. هر سه را ساده توضیح میدهم.
تسهیل کمی: پول چاپ کن، اوراق بخر
تسهیل کمی (QE) یعنی بانک مرکزی پولِ تازه میسازد و با آن اوراقِ قرضهٔ دولت را از بازار میخرد. پول وارد بانکها میشود و قرار است به وام و خرج تبدیل شود. ژاپن اولین بار از ۲۰۰۱ این کار را کرد. در ۲۰۱۳ کورودا آن را چند برابر کرد و خریدِ سهامِ صندوقهای بورسی را هم خیلی بیشتر کرد.
نتیجه شگفتانگیز است: امروز حدودِ نیمی از اوراق دولتی ژاپن در دستِ خودِ بانک مرکزی است. یعنی دولت قرض میگیرد و بانک مرکزیِ همان کشور بزرگترین طلبکارش است.
نرخ بهره منفی: پول در بانک بگذاری، جریمه میدهی
در بهمنِ ۱۳۹۴ (ژانویهٔ ۲۰۱۶) ژاپن نرخ بهره را به منفی ۰٫۱٪ رساند. البته این جریمه به سپردههای مردمِ عادی نمیخورد؛ بانکها بابتِ بخشی از پولی که اضافه نزدِ بانک مرکزی نگه میداشتند، باید هزینه میدادند. منطق این بود: «پول را نخوابانید، وام بدهید.» جزئیاتِ این سیاست و تجربهٔ اروپا را در سیاست نرخ بهره منفی (NIRP) چیست؟ نوشتهام.
کنترل منحنی بازده یعنی چه؟
کنترل منحنی بازده (YCC) یعنی بانک مرکزی نه فقط نرخِ یکشبه، که سودِ اوراقِ دهساله را هم تعیین کند. ژاپن از شهریورِ ۱۳۹۵ (سپتامبرِ ۲۰۱۶) گفت سودِ اوراقِ دهسالهٔ دولت باید حدودِ صفر بماند. هر وقت سود از سقف بالاتر میرفت، بانک مرکزی با پولِ تازه اوراق میخرید تا قیمتشان بالا و سودشان پایین برگردد.
مثلِ این است که شهرداری بگوید اجارهٔ هیچ خانهای در این محله نباید از فلان مبلغ بیشتر شود، و هر صاحبخانهای گرانتر اجاره داد، خودش خانه را بخرد. کارِ ممکنی است، ولی خیلی گران تمام میشود. برای همین ژاپن این سقف را چند بار شُل کرد و در اسفندِ ۱۴۰۲ کلاً کنارش گذاشت.
پس این سه ابزار یک هدف داشتند: پولِ ارزان و فراوان، تا مردم خرج کنند و قیمتها کمی بالا برود.
از ۱۴۰۲ تا امروز: بازگشتِ نرخ بهره به ژاپن
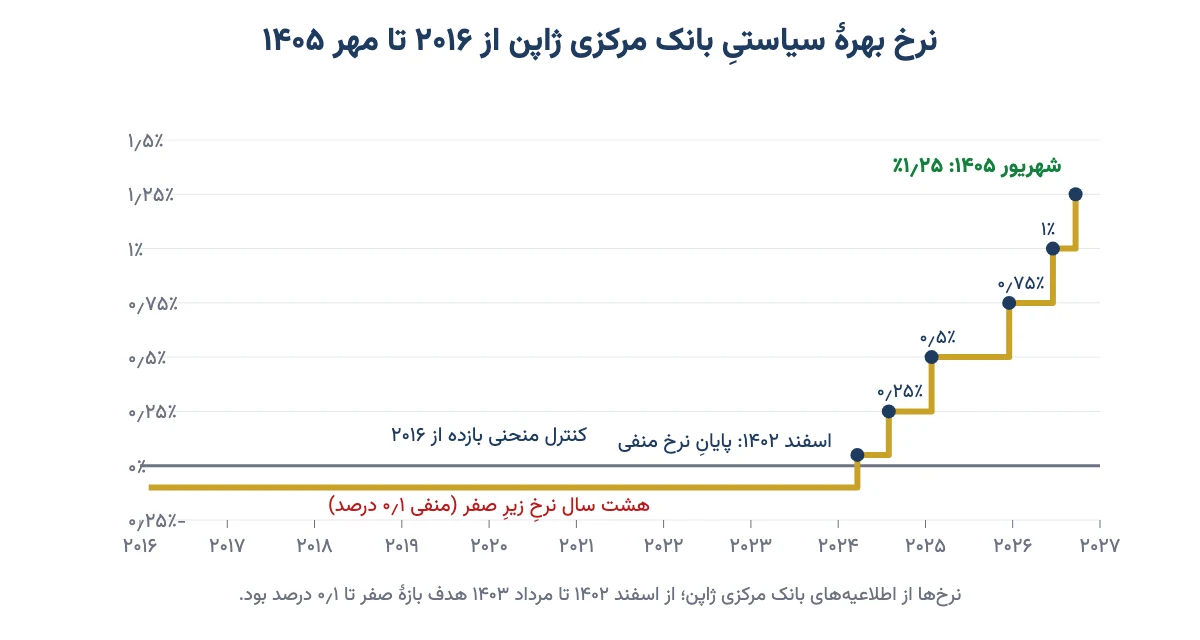
بعد از کرونا و جنگِ اوکراین، تورم بالاخره به ژاپن رسید. تورمِ پایه از ۲۰۲۲ چند سال بالای ۲٪ ماند و حقوقها هم بالا رفت. بانک مرکزی ژاپن دید وقتِ برگشتن است. این جدول قدمهایش را نشان میدهد:
| زمان | نرخ بهرهٔ سیاستی | چه اتفاقی افتاد؟ |
|---|---|---|
| اسفند ۱۴۰۲ (مارس ۲۰۲۴) | از منفی ۰٫۱٪ به ۰ تا ۰٫۱٪ | پایانِ هشت سال نرخ منفی و کنترل منحنی بازده؛ اولین افزایش در ۱۷ سال |
| مرداد ۱۴۰۳ (ژوئیهٔ ۲۰۲۴) | ۰٫۲۵٪ | چند روز بعد، تکانِ بزرگِ بازارها (پایینتر توضیح میدهم) |
| بهمن ۱۴۰۳ (ژانویهٔ ۲۰۲۵) | ۰٫۵٪ | بالاترین نرخ از ۲۰۰۸ |
| آذر ۱۴۰۴ (دسامبرِ ۲۰۲۵) | ۰٫۷۵٪ | بالاترین نرخ در حدودِ سی سال |
| خرداد ۱۴۰۵ (ژوئنِ ۲۰۲۶) | ۱٪ | رسیدن به یک درصد، با رأیِ ۷ به ۱ |
| شهریور ۱۴۰۵ (سپتامبرِ ۲۰۲۶) | ۱٫۲۵٪ | بالاترین نرخ از ۱۹۹۵؛ رأیِ ۷ به ۲ |
همانطور که میبینید، قدمها کوچک و با فاصلهاند. ژاپن عجله ندارد. بانک مرکزی ژاپن گفته اگر اقتصاد طبقِ پیشبینی جلو برود، باز هم نرخ را بالا میبرد؛ ولی سرعتش را وابسته به دادهها کرده است.
برای اینکه این عددها را با زندگیِ خودمان مقایسه کنیم: سودِ سپرده در ایران دهها درصد است و در ژاپن هنوز حدودِ یک درصد. ولی تورمِ ژاپن هم حدودِ دو درصد است. پس در ژاپن هم، مثلِ ایران، نرخ بهرهٔ واقعی (نرخ بهره منهای تورم) هنوز زیرِ صفر است؛ فقط با عددهای خیلی کوچکتر. این مفهوم را در نرخ بهره چیست؟ با مثال توضیح دادهام.
نکتهٔ دیگر اینکه بانک مرکزی ژاپن کوچک کردنِ ترازنامهاش را هم شروع کرده است. یعنی خریدِ ماهانهٔ اوراقِ دولتی را آرامآرام کم میکند و برنامهای هم برای فروشِ تدریجیِ سهامِ صندوقهایی که سالها خریده، اعلام کرده است. پس هم نرخ بالا میرود، هم پولِ تازه کمتر به بازار میآید.
ین ژاپن: چرا واحد پول ژاپن «پناهگاه» است؟
واحد پول ژاپن ین (JPY) است و نمادش ¥. بعد از دلار و یورو، از پرمعاملهترین پولهای دنیاست. اینکه هر دلار بیش از صد ین میارزد، نشانهٔ ضعفِ ژاپن نیست؛ ین از اول واحدِ کوچکی تعریف شده. این موضوع را در باارزشترین پولهای دنیا هم گفتهام.
چرا به ین «پناهگاه» میگویند؟ ژاپنیها در خارج از کشور داراییهای خیلی زیادی دارند؛ سهام، اوراق و کارخانه. وقتی دنیا میترسد، بخشی از این پول به خانه برمیگردد و ین میخرد. پس ین معمولاً در بحرانها قوی میشود.
ولی سالهای نرخ صفر، ین را خیلی ضعیف کرد. در ۲۰۲۴ هر دلار به حدودِ ۱۶۰ ین رسید؛ ضعیفترین سطح در نزدیک به چهل سال. وزارت دارایی ژاپن چند بار مستقیم وارد بازار شد و ین خرید تا جلوی سقوطش را بگیرد. ین ارزان برای صادرکنندههای ژاپنی خوب است، ولی بنزین و غذای وارداتی را برای مردمِ ژاپن گران میکند. شبیهِ همان دردی که ما با هر بالا رفتنِ قیمت دلار در سفرهٔ خودمان حس میکنیم.
کری ترید ین چیست و چرا یک تصمیمِ کوچک دنیا را تکان میدهد؟
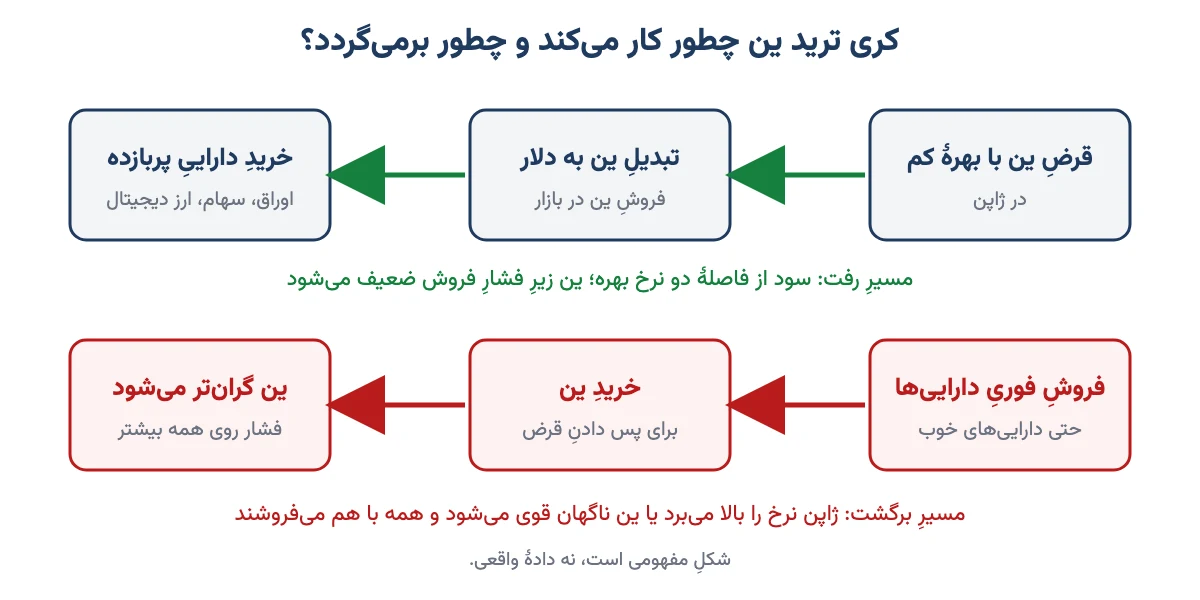
کری ترید (Carry Trade) یعنی از جایی پول قرض بگیری که بهرهاش کم است و جایی بگذاری که سودش زیاد است. فرقِ دو نرخ، سودِ تو است. سالها ارزانترین جای دنیا برای قرض گرفتن ژاپن بود.
بیایید با یک مثالِ ساده و فرضی حساب کنیم. یک صندوقِ بزرگ معادلِ ۱۰۰ میلیون دلار ین قرض میگیرد، با بهرهٔ سالانهٔ ۰٫۵٪. ین را به دلار تبدیل میکند و اوراقی با سودِ ۴٫۵٪ میخرد:
- سودِ اوراق در یک سال: ۴٫۵ میلیون دلار.
- بهرهٔ قرضِ ین: نیم میلیون دلار.
- سودِ خالص: ۴ میلیون دلار، به شرطی که نرخِ ین تکان نخورد.
- حالا فرض کنید ین در همین مدت ۸٪ گران شود. برای پس دادنِ قرض باید ۸ میلیون دلار بیشتر ین بخرد.
- نتیجه: بهجای ۴ میلیون سود، حدودِ ۴ میلیون دلار زیان. (عددها فقط مثالاند.)
پس خطرِ اصلیِ کری ترید، گران شدنِ ناگهانیِ ین است. و چه چیزی ین را گران میکند؟ بالا رفتنِ نرخ بهره در ژاپن.
مرداد ۱۴۰۳: روزی که بازارها لرزیدند
دقیقاً همین اتفاق افتاد. ۱۰ مرداد ۱۴۰۳ بانک مرکزی ژاپن نرخ را به ۰٫۲۵٪ رساند. همزمان دادهٔ ضعیفی از اشتغالِ آمریکا آمد و ین تند گران شد. صندوقهایی که با ینِ قرضی دارایی خریده بودند، با هم شروع به فروش کردند.
دوشنبه ۱۵ مرداد، نیکی ۲۲۵ در یک روز حدودِ ۱۲٪ ریخت؛ بزرگترین افتِ روزانه از ۱۹۸۷. بورسِ آمریکا و ارزهای دیجیتال هم افتِ تندی کردند و طلا هم برای چند روز پایین آمد. بعد معاونِ رئیس بانک مرکزی ژاپن گفت وقتی بازار ناآرام است نرخ را بالا نمیبریم، و بازارها کمکم آرام شدند.
درسِ آن روز ساده است: وقتی خیلیها با پولِ قرضی سرمایهگذاری کردهاند، یک تکانِ کوچک میتواند فروشِ دستهجمعی بسازد. آنوقت حتی داراییِ خوب هم فروخته میشود، چون صاحبش پولِ نقد لازم دارد.
تغییر نرخ بهره ژاپن چه اثری بر طلا و دلار دارد؟
اول جوابِ کوتاه: بالا رفتنِ نرخ بهره در ژاپن معمولاً ین را قوی و شاخص دلار را کمی ضعیف میکند، و این در درازمدت به نفعِ قیمتِ جهانیِ طلاست. ولی در کوتاهمدت، اگر کری ترید یکباره بسته شود، طلا هم همراهِ بقیه فروخته میشود. این جدول خلاصهٔ اثرهای معمول است:
| بازار | اثرِ معمول | چرا؟ |
|---|---|---|
| ین | قویتر | سپردهٔ ینی جذابتر میشود و کری ترید بسته میشود |
| شاخص دلار | کمی ضعیفتر | ین حدودِ ۱۴٪ از وزنِ شاخص دلار است |
| انس طلا | کوتاهمدت نوسانی، بلندمدت معمولاً مثبت | دلارِ ضعیفتر به طلا کمک میکند؛ ولی فروشِ اجباری فشار میآورد |
| نیکی ۲۲۵ | معمولاً منفی | ینِ قوی سودِ صادرکنندههای ژاپنی را کم میکند |
| بیتکوین و سهامِ پرریسک | کوتاهمدت منفی | بخشی از پولِ ارزانِ ینی به این بازارها رفته بود |
| اوراقِ آمریکا | فشارِ فروش | ژاپنیها بزرگترین دارندهٔ خارجیِ این اوراقاند و ممکن است پول را به خانه برگردانند |
این جدول قانونِ ریاضی نیست. خیلی وقتها بازار افزایشِ نرخ را از قبل پیشبینی کرده است. مثلاً در شهریور ۱۴۰۵، بعد از افزایش به ۱٫۲۵٪، ین ضعیفتر شد و نیکی بالا رفت! چرا؟ چون بازار انتظارِ لحنِ تندتری داشت و دو رأیِ مخالف را نشانهٔ کُندیِ قدمهای بعدی دید.
پس آنچه بازار را تکان میدهد خودِ عدد نیست؛ فاصلهٔ عدد با انتظار است. همین منطق دربارهٔ فدرال رزرو هم درست است.
اثرش روی طلا و دلار در ایران چیست؟
قیمتِ طلا در ایران از دو چیز ساخته میشود: انس جهانی و دلارِ بازارِ آزاد. تصمیمِ ژاپن فقط از راهِ اول اثر میگذارد. اگر انس به خاطرِ ضعفِ دلارِ جهانی چند درصد بالا برود، طلای ایران هم همانقدر فشارِ رو به بالا دارد، به شرطِ ثابت ماندنِ دلارِ تهران.
ولی دلارِ تهران را بیشتر عاملهای داخلی حرکت میدهند: تحریم، درآمدِ نفت، تورم و اخبارِ سیاسی. پس برای ما ژاپن یک عاملِ دستدوم است، نه عاملِ اصلی. اثرش را از قیمت طلا امروز و تغییرِ انس دنبال کنید، نه از تیترِ خبر.
مقایسهٔ بانک مرکزی ژاپن با فدرال رزرو و بانک مرکزی ایران
برای اینکه جایگاهِ ژاپن روشن شود، بیایید آن را کنارِ دو بانک مرکزیِ آشنا بگذاریم:
| موضوع | بانک مرکزی ژاپن | فدرال رزرو آمریکا | بانک مرکزی ایران |
|---|---|---|---|
| هدفِ تورم | ۲٪ | ۲٪ | هدفِ اعلامی، ولی تورمِ واقعی چند برابرِ آن |
| دردِ اصلی در دهههای اخیر | تورمِ خیلی کم و رشدِ کُند | تورمِ پس از کرونا | تورمِ بالا و مزمن |
| جهتِ نرخ بهره در ۱۴۰۵ | رو به بالا، پلهپله | در شهریور ۱۴۰۵ برای اولین بار از ۲۰۲۳ دوباره بالا رفت | بالا، ولی زیرِ تورم |
| ابزارِ خاص | کنترل منحنی بازده (کنارگذاشتهشده) | نرخِ وجوهِ فدرال و ترازنامه | سقفِ سودِ سپرده و وام، عملیاتِ بازارِ باز |
جالب این است که ژاپن و ایران دو سرِ یک طیفاند. ژاپن سالها با قیمتهایی جنگید که بالا نمیرفتند؛ ما با قیمتهایی که پایین نمیآیند. فرقِ سیاست پولی و مالی را هم اگر بدانید، خبرهای هر دو کشور را بهتر میفهمید.
خبرِ نشستِ بانک مرکزی ژاپن را چطور بخوانیم؟
هر بار که تیترِ «بانک مرکزی ژاپن نرخ را…» را دیدید، این پنج سؤال را از خودتان بپرسید:
- بازار چه انتظاری داشت؟ اگر همه منتظرِ افزایش بودند، خودِ افزایش خبرِ مهمی نیست.
- رأیها چند به چند بود؟ رأیِ مخالفِ بیشتر یعنی قدمهای بعدی آهستهتر.
- اوئدا در کنفرانسِ خبری چه گفت؟ جملههایی مثلِ «ادامه میدهیم» یا «صبر میکنیم» از خودِ عدد مهمترند.
- ین چه کرد؟ ینِ تند قویشده یعنی ممکن است بستنِ کری ترید شروع شده باشد.
- فدرال رزرو در همان هفته چه کرد؟ اگر آمریکا نرخ را پایین بیاورد و ژاپن بالا ببرد، فاصلهٔ دو نرخ تندتر کم میشود.
سه اشتباهِ رایج
- واکنشِ فوری به تیتر. در مرداد ۱۴۰۳ کسانی که در روزِ ریزش ترسیدند و فروختند، چند روز بعد دیدند بازار برگشت.
- یکی گرفتنِ «نرخِ پایین» با «اقتصادِ ضعیف». ژاپن با نرخِ نزدیکِ صفر هنوز یکی از بزرگترین اقتصادهای دنیاست.
- بزرگ کردنِ اثرش بر بازارِ ایران. برای طلای ایران، دلارِ تهران معمولاً از هر تصمیمِ توکیو مهمتر است.
سوالات متداول
بانک مرکزی ژاپن چه سیاستی دارد؟
بانک مرکزی ژاپن بعد از سی سال پولِ ارزان، از اسفند ۱۴۰۲ نرخ منفی را کنار گذاشته و پلهپله نرخ را بالا میبرد. در شهریور ۱۴۰۵ نرخ به ۱٫۲۵٪ رسید و گفته اگر تورم طبقِ پیشبینی بماند، باز هم بالا میبرد.
نرخ بهره ژاپن الان چند درصد است؟
از تصمیمِ ۲۷ شهریور ۱۴۰۵، نرخ بهرهٔ سیاستیِ بانک مرکزی ژاپن حدودِ ۱٫۲۵٪ است که بالاترین سطح از ۱۹۹۵ است. نشستِ بعدی اوایلِ آبان ۱۴۰۵ برگزار میشود و ممکن است نرخ تغییر کند.
تغییر نرخ بهره ژاپن چه اثری بر طلا و دلار دارد؟
افزایشِ نرخ در ژاپن معمولاً ین را قوی و شاخص دلار را کمی ضعیف میکند که در درازمدت به نفعِ انس طلاست. ولی اگر کری ترید یکباره بسته شود، در کوتاهمدت طلا هم همراهِ بقیهٔ داراییها فروخته میشود.
کنترل منحنی بازده یعنی چه؟
یعنی بانک مرکزی سودِ اوراقِ بلندمدتِ دولت را هم تعیین کند. ژاپن از ۲۰۱۶ تا ۲۰۲۴ سودِ اوراقِ دهساله را حدودِ صفر نگه داشت و هر وقت بالاتر میرفت، خودش اوراق میخرید تا سود پایین برگردد.
کری ترید ین چیست؟
یعنی قرض گرفتنِ ین با بهرهٔ کم و سرمایهگذاری در داراییهایی با سودِ بیشتر در کشورهای دیگر. سودش از فاصلهٔ دو نرخ بهره میآید و بزرگترین خطرش گران شدنِ ناگهانیِ ین است.
چرا ژاپن نرخ بهره منفی داشت؟
چون ژاپن سالها با کاهشِ قیمتها و رشدِ کُند روبهرو بود. بانک مرکزی با نرخِ منفی میخواست بانکها بهجای نگه داشتنِ پول وام بدهند و مردم خرج کنند تا تورم به حدودِ ۲٪ برسد.
رئیس بانک مرکزی ژاپن کیست؟
کازوئو اوئدا، استادِ اقتصاد، از آوریلِ ۲۰۲۳ رئیسِ بانک مرکزی ژاپن است. در دورهٔ او ژاپن نرخ منفی و کنترل منحنی بازده را کنار گذاشت و افزایشِ تدریجیِ نرخ بهره را شروع کرد.
چرا ین ارزش پایینی دارد؟
عددِ بزرگِ نرخِ ین نشانهٔ ضعفِ اقتصاد نیست؛ ین از اول واحدِ کوچکی تعریف شده. ولی سالها نرخ بهرهٔ نزدیکِ صفر باعث شد پول از ژاپن بیرون برود و ین در ۲۰۲۴ به ضعیفترین سطحِ چهل سالِ اخیر برسد.
جمعبندی
بانک مرکزی ژاپن سالها ارزانترین پولِ دنیا را ساخت و همین پول در بورسها، اوراق و ارزهای دیجیتالِ سراسرِ دنیا پخش شد. حالا که نرخ را بالا میبرد، آن پول آرامآرام به خانه برمیگردد. اگر آرام برگردد، بازارها کمتر میفهمند؛ اگر یکباره برگردد، مثلِ مرداد ۱۴۰۳ همه میلرزند.
پس دفعهٔ بعد که خبرِ «بانک مرکزی ژاپن» را دیدید، به سه چیز نگاه کنید: انتظارِ بازار، رأیِ مخالفها و حرکتِ ین. و برای تصمیمهای خودتان، اثرِ واقعی را در انس طلا و قیمتِ داخلی بسنجید، نه در هیجانِ تیتر. تصمیمِ نهایی هم با خودتان.