
فدرال رزرو چیست؟ نقش فدرال رزرو در قیمت دلار و طلا
فهرست مطالب۱۳ بخش
- فدرال رزرو چیست؟ بانکِ مرکزیِ بانکهای مرکزی
- ساختارِ فدرال رزرو: سه بخشِ اصلی
- فدرال رزرو دنبالِ چیست؟ دو هدفِ اصلی
- فدرال رزرو با چه ابزارهایی کار میکند؟
- جلسهٔ FOMC چیست و کی برگزار میشود؟
- نقشِ فدرال رزرو در قیمتِ دلار
- نرخ بهرهٔ فدرال رزرو چه اثری بر طلا دارد؟
- فدرال رزرو، بیتکوین و بورسِ آمریکا
- فدرال رزرو چه ربطی به بازارِ ایران دارد؟
- روزِ اعلامِ تصمیمِ فدرال رزرو چه کنیم؟ یک چکلیست
- شش اشتباهِ رایج در فهمِ خبرِ فدرال رزرو
- سوالات متداول
- جمعبندی
حتماً در خبرها شنیدهاید: «فدرال رزرو نرخ بهره را بالا برد و طلا افت کرد.» شاید هم پرسیدهاید این چه ربطی به سکهٔ عیدِ ما دارد. فدرال رزرو (Federal Reserve یا Fed) بانک مرکزی آمریکاست. نرخ بهرهٔ دلار را تعیین میکند و حجمِ پول را کم و زیاد میکند. چون دلار پولِ اصلیِ دنیاست، تصمیمش روی دلار، انس طلا و حتی قیمت طلا در ایران اثر میگذارد.
در این راهنما با هم میبینیم فدرال رزرو چطور کار میکند، جلسهٔ معروفِ FOMC چیست، و اثرش از چه راهی به بازارِ ما میرسد. همهچیز تا مهر ۱۴۰۵ بهروز است. آخرین تصمیم این بود: ۲۵ شهریور ۱۴۰۵ (۱۶ سپتامبر ۲۰۲۶) نرخ بهره به بازهٔ ۳٫۷۵ تا ۴ درصد بالا رفت.
فدرال رزرو چیست؟ بانکِ مرکزیِ بانکهای مرکزی
هر کشوری یک بانک مرکزی دارد که پولِ آن کشور را اداره میکند. در ایران این کار با بانک مرکزیِ جمهوری اسلامی است. در آمریکا با فدرال رزرو. فرقش اینجاست که پولِ زیرِ دستِ فدرال رزرو، دلار است.
دلار فقط پولِ آمریکاییها نیست. نفت در دنیا به دلار فروخته میشود، طلا به دلار قیمت میخورد، و بانکهای مرکزیِ کشورها بخشِ بزرگی از ذخیرهشان را دلار نگه میدارند. برای همین به فدرال رزرو «بانکِ مرکزیِ بانکهای مرکزی» هم میگویند.
یک تشبیهِ ساده: فدرال رزرو را مثلِ شیرِ اصلیِ آبِ یک ساختمانِ بزرگ در نظر بگیرید. وقتی شیر را باز میکند، پول در همهٔ لولهها راحتتر جاری میشود. وقتی میبندد، فشار در همهجا کم میشود. ساختمانِ ما هم، هرچند دور است، به همین لولهکشی وصل است.
فدرال رزرو در دسامبر ۱۹۱۳ ساخته شد. علتش بحرانِ بانکیِ ۱۹۰۷ بود. آن سال مردم برای پس گرفتنِ پولشان به بانکها هجوم بردند و چند بانک ورشکست شد. آمریکا نهادی نداشت که در روزِ بحران به بانکها پول برساند. واژهٔ «فدرال» هم از ساختارِ چندبخشیِ آن میآید که جلوتر میبینیم.
یک نکتهٔ مهم: فدرال رزرو از رئیسجمهور دستور نمیگیرد. اعضایش را رئیسجمهور معرفی و سنا تأیید میکند، ولی تصمیمِ نرخ بهره را مستقل میگیرند و فقط به کنگره گزارش میدهند. این استقلال گاهی محلِ دعوای سیاسی شده، ولی همچنان پایهٔ اعتمادِ دنیا به دلار است.
چند لحظهٔ مهم در تاریخِ فدرال رزرو
برای اینکه ببینید تصمیمهای این نهاد چقدر دنیا را تکان داده، چند نمونهٔ مهم را در جدول آوردهام:
| سال | چه شد | نتیجه |
|---|---|---|
| ۱۹۱۳ | تصویبِ قانونِ فدرال رزرو | تولدِ بانک مرکزیِ آمریکا پس از بحرانِ ۱۹۰۷ |
| ۱۹۷۹ تا ۱۹۸۱ | پل ولکر نرخ بهره را تا حدودِ ۲۰٪ بالا برد | تورمِ دورقمیِ آمریکا شکست، ولی رکود آمد؛ رشدِ بزرگِ طلا تمام شد |
| ۲۰۰۸ | بحرانِ مالی؛ نرخ نزدیکِ صفر و شروعِ تسهیلِ کمی | دورهٔ «پولِ ارزان» که حدودِ یک دهه طول کشید |
| ۲۰۲۰ | کرونا؛ نرخِ صفر و خریدِ گستردهٔ اوراق | جهشِ سهام، طلا و ارزهای دیجیتال |
| ۲۰۲۲ و ۲۰۲۳ | تندترین افزایشِ نرخ در چهل سال، تا ۵٫۲۵ تا ۵٫۵٪ | سقوطِ بیتکوین، دلارِ خیلی قوی، افتِ موقتِ انس طلا |
| ۲۰۲۴ و ۲۰۲۵ | شش بار کاهشِ نرخ تا ۳٫۵ تا ۳٫۷۵٪ | ضعیف شدنِ دلار در ۲۰۲۵ و رکوردهای تازهٔ طلا |
| سپتامبر ۲۰۲۶ | اولین افزایشِ نرخ از ۲۰۲۳، به ۳٫۷۵ تا ۴٪ | نگرانیِ دوباره از تورم، بهخاطرِ گران شدنِ انرژی |
میبینید که هر بار فدرال رزرو شیرِ پول را باز یا بسته کرده، طلا و بقیهٔ بازارها هم جابهجا شدهاند. پس شناختنش برای هر کسی که طلا یا سهام دارد مفید است.
ساختارِ فدرال رزرو: سه بخشِ اصلی
فدرال رزرو یک ساختمان و یک رئیس نیست. سه بخش دارد و دانستنش کمک میکند بفهمید حرفِ کدام مقام وزنِ بیشتری دارد.
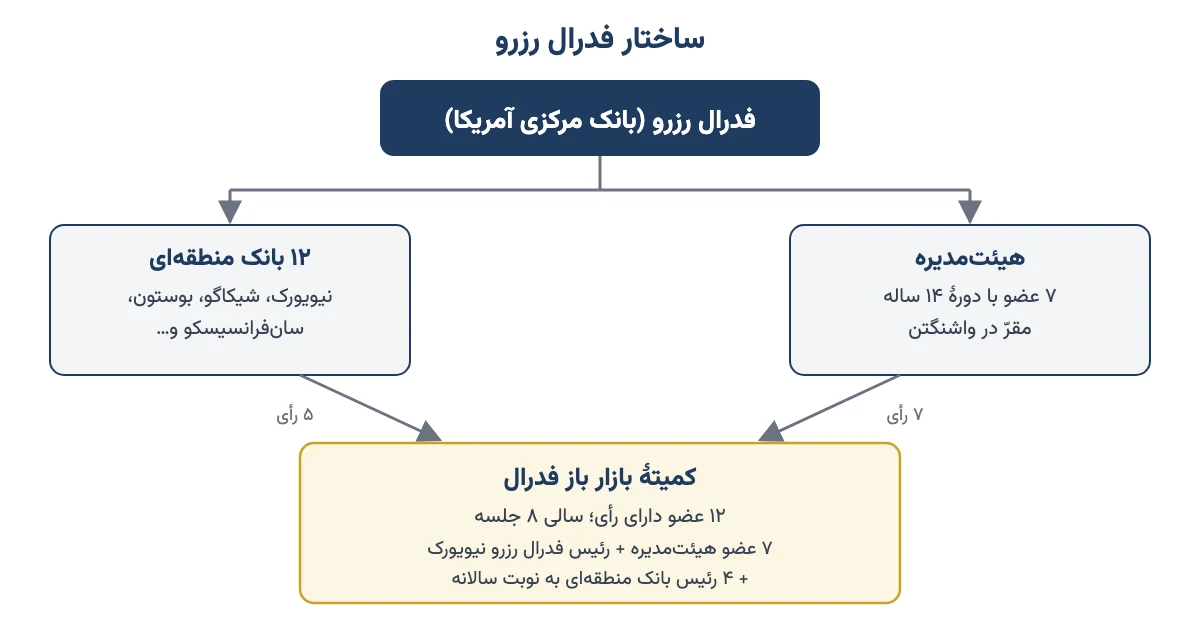
- هیئتمدیره (Board of Governors): هفت نفر در واشنگتن، هر کدام با دورهٔ ۱۴ ساله. رئیس و دو نایبرئیس از میانِ همین هفت نفرند. دورهٔ ریاست چهار سال است.
- دوازده بانکِ منطقهای: در شهرهایی مثلِ نیویورک، شیکاگو، بوستون و سانفرانسیسکو. بر بانکهای منطقهٔ خودشان نظارت میکنند و از اقتصادِ محلی خبر جمع میکنند. بانکِ نیویورک از همه مهمتر است، چون خرید و فروشِ اوراق را او انجام میدهد.
- کمیتهٔ بازارِ باز (FOMC): جایی که تصمیمِ نرخ بهره گرفته میشود. دوازده عضوِ دارای رأی دارد: هفت عضوِ هیئتمدیره، رئیسِ بانکِ نیویورک، و چهار نفر از یازده رئیسِ دیگرِ بانکهای منطقهای که هر سال به نوبت عوض میشوند.
رئیس فدرال رزرو کیست؟
از ۱ خرداد ۱۴۰۵ (۲۲ مه ۲۰۲۶) کوین وارش (Kevin Warsh) رئیس فدرال رزرو است. او پیشتر هم، از ۲۰۰۶ تا ۲۰۱۱، عضوِ هیئتمدیره بود. پیش از او جروم پاول هشت سال رئیس بود. دورانِ کرونا، تورمِ بالای ۲۰۲۲ و کاهشِ نرخِ ۲۰۲۴ و ۲۰۲۵ با او گذشت. طبقِ آخرین گزارشها، پاول هنوز عضوِ هیئتمدیره است.
حرفِ رئیس گاهی از خودِ تصمیم مهمتر است. معمولاً بازار تصمیم را از قبل حدس زده است. چیزی که قیمتها را تکان میدهد، لحنِ رئیس دربارهٔ قدمهای بعدی است. پس روزِ جلسه، به نشستِ خبریِ رئیس هم مثلِ خودِ بیانیه دقت کنید.
فدرال رزرو دنبالِ چیست؟ دو هدفِ اصلی
کنگرهٔ آمریکا دو مأموریت به فدرال رزرو داده است: بیشترین اشتغال و ثباتِ قیمتها. به این میگویند «مأموریتِ دوگانه» (Dual Mandate). ثباتِ قیمت یعنی تورمِ سالانهٔ حدودِ ۲ درصد. فدرال رزرو تورم را با شاخصی به نامِ PCE میسنجد؛ یعنی تغییرِ قیمتِ چیزهایی که خانوادههای آمریکایی میخرند.
این دو هدف گاهی با هم دعوا دارند. نرخ بهرهٔ بالا جلوی تورم را میگیرد، ولی ممکن است کسبوکارها کمتر استخدام کنند و بیکاری بالا برود. برای همین بحثِ اصلیِ هر جلسه این است که خطرِ کدام بیشتر است.
مثلاً در شهریور ۱۴۰۵ تورمِ PCE حدودِ ۳٫۸٪ بود و بیکاری حدودِ ۴٫۱٪. یعنی تورم تقریباً دو برابرِ هدف بود، ولی بیکاری نگرانکننده نبود. پس کمیته تورم را خطرِ بزرگتر دید و نرخ را بالا برد.
کارهای دیگرِ فدرال رزرو:
- نظارت بر بانکهای بزرگ و حفظِ سلامتِ نظامِ مالی
- «آخرین وامدهنده» بودن در روزهای بحران، مثلِ ۲۰۰۸ و ۲۰۲۰
- اداره کردنِ نظامِ پرداختِ بینِ بانکها
- رساندنِ دلار به بانکهای مرکزیِ دیگر در روزهای کمبودِ دلار
فدرال رزرو با چه ابزارهایی کار میکند؟
سیاستِ پولی یعنی کنترلِ اینکه پول چقدر ارزان یا گران باشد و چقدر از آن در دستِ مردم باشد. اگر فرقِ سیاستِ پولی و مالی برایتان روشن نیست، مقالهٔ سیاستهای مالی و پولی را ببینید. فدرال رزرو چهار ابزارِ اصلی دارد.
۱. نرخ بهرهٔ فدرال (Federal Funds Rate)
نرخ بهرهٔ فدرال یعنی سودی که بانکهای آمریکا برای وامِ یکشبه به هم میدهند. فدرال رزرو یک عدد اعلام نمیکند. یک بازهٔ ربعدرصدی تعیین میکند؛ مثلاً همین ۳٫۷۵ تا ۴ درصدِ فعلی.
برای اینکه نرخِ بازار در همین بازه بماند، هیئتمدیره سودی را تعیین میکند که به پولِ بانکها نزدِ خودش میدهد. اسمش IORB است و بعد از جلسهٔ سپتامبر ۲۰۲۶ به ۳٫۹٪ رسید. هیچ بانکی پولش را ارزانتر از این قرض نمیدهد، چون میتواند بیخطر نزدِ فدرال رزرو بگذارد.
این نرخ پایهٔ همهٔ نرخهای دلاری است: وامِ مسکنِ آمریکا، سودِ اوراقِ خزانه، بهرهٔ کارتِ اعتباری و نرخی که شرکتهای بزرگِ دنیا با آن دلار قرض میگیرند. سازوکارِ کلیِ نرخ بهره را در مقالهٔ نرخ بهره چیست مفصل نوشتهام.
۲. عملیاتِ بازارِ باز
فدرال رزرو اوراقِ دولتی میخرد یا میفروشد. وقتی میخرد، به جایش پول به بانکها میدهد؛ یعنی پول در سیستم زیاد میشود. وقتی میفروشد، پول را از بانکها جمع میکند. این کار را بانکِ نیویورک انجام میدهد.
۳. تسهیلِ کمی (QE) و انقباضِ کمی (QT)
گاهی نرخ بهره به صفر میرسد و دیگر جای پایین آوردن ندارد. آن وقت فدرال رزرو سراغِ تسهیلِ کمی میرود. یعنی با پولی که خودش خلق میکند، حجمِ زیادی اوراقِ خزانه و اوراقِ وامِ مسکن میخرد. به زبانِ ساده: چاپِ پول برای خریدِ اوراق.
این کار در ۲۰۰۸ و ۲۰۲۰ انجام شد. داراییهای فدرال رزرو در اوج به حدودِ ۹ هزار میلیارد دلار رسید. برای اینکه این عدد را حس کنید: حدودِ یکسومِ کلِ تولیدِ یک سالِ اقتصادِ آمریکا.
عکسِ آن انقباضِ کمی است. اوراقی که سررسید میشوند دوباره خریده نمیشوند و پول کمکم از سیستم بیرون میرود. فدرال رزرو این کار را از ۲۰۲۲ شروع کرد و در دسامبر ۲۰۲۵ تمامش کرد. تسهیلِ کمی معمولاً برای طلا، سهام و بیتکوین خبرِ خوبی است، چون پولِ تازه دنبالِ جایی برای نشستن میگردد.
۴. هدایتِ انتظارات (Forward Guidance)
گاهی فقط حرف زدن کافی است. اگر فدرال رزرو بگوید «نرخ تا مدتی طولانی بالا میماند»، بازار همان روز واکنش نشان میدهد، حتی اگر هیچ نرخی عوض نشده باشد. سخنرانیِ مقامها و «نمودارِ نقطهای» که جلوتر توضیح میدهم، ابزارِ همین کارند.
پس فدرال رزرو هم با عمل بازار را جابهجا میکند، هم با حرف.
جلسهٔ FOMC چیست و کی برگزار میشود؟
جلسهٔ FOMC نشستِ دوروزهٔ کمیتهٔ بازارِ باز است. سالی هشت بار، تقریباً هر شش هفته یک بار، برگزار میشود. در پایانِ روزِ دوم، ساعتِ ۲ بعدازظهر به وقتِ نیویورک، بیانیهٔ تصمیم منتشر میشود. نیم ساعت بعد هم رئیس نشستِ خبری میگذارد.
از هر جلسه چهار چیزِ مهم بیرون میآید:
- بیانیه: تصمیمِ نرخ بهره و چند بند دربارهٔ وضعِ اقتصاد. بازار حتی عوض شدنِ یک کلمه نسبت به بیانیهٔ قبلی را میسنجد.
- نشستِ خبریِ رئیس: پرسش و پاسخ با خبرنگاران. اغلب نوسانِ اصلی همینجا ساخته میشود.
- نمودارِ نقطهای (Dot Plot): فقط در جلسههای مارس، ژوئن، سپتامبر و دسامبر. هر نقطه نظرِ یک عضو است که نرخ را در پایانِ هر سال کجا میبیند. کنارش پیشبینیِ رشد و تورم هم میآید.
- صورتجلسه (Minutes): سه هفته بعد منتشر میشود و اختلافِ نظرِ اعضا را نشان میدهد.
تقویمِ جلسههای باقیماندهٔ ۲۰۲۶ به وقتِ تهران
ایران دیگر ساعتِ تابستانی ندارد، ولی آمریکا دارد. برای همین ساعتِ اعلامِ تصمیم در تهران بسته به فصل یک ساعت جابهجا میشود. تاریخها را از تقویمِ رسمیِ فدرال رزرو برداشتهام.
| جلسه | روزِ اعلام (شمسی) | ساعتِ بیانیه در تهران | نمودارِ نقطهای |
|---|---|---|---|
| ۲۷ و ۲۸ اکتبر | چهارشنبه ۶ آبان ۱۴۰۵ | ۲۱:۳۰ (نشستِ خبری ۲۲:۰۰) | ندارد |
| ۸ و ۹ دسامبر | چهارشنبه ۱۸ آذر ۱۴۰۵ | ۲۲:۳۰ (نشستِ خبری ۲۳:۰۰) | دارد |
یعنی اگر طلا یا رمزارز دارید، این دو شب را در تقویمتان علامت بزنید. در نمودارِ نقطهایِ سپتامبر، میانهٔ نظرِ اعضا یک افزایشِ دیگر تا پایانِ ۲۰۲۶ بود. ولی فدرال رزرو بارها گفته هر تصمیم به دادهٔ تازه بستگی دارد. پس این پیشبینی است، نه قول.
شاهینی یا کبوتری؟ زبانِ فدرال رزرو
در خبرها دو واژه زیاد میشنوید. شاهینی (هاوکیش) یعنی کسی که نرخِ بالاتر را برای مهارِ تورم ترجیح میدهد. کبوتری (داویش) یعنی کسی که نرخِ پایینتر را برای کمک به رشد و اشتغال ترجیح میدهد.
شاهین پرندهای تیز و سختگیر است و کبوتر نرم و آرام؛ راحت در ذهن میماند. قاعدهٔ کلی: لحنِ شاهینی معمولاً دلار را قوی و طلا را ضعیف میکند و لحنِ کبوتری برعکس.
نقشِ فدرال رزرو در قیمتِ دلار
وقتی میگوییم «دلار در دنیا قوی شد»، معمولاً منظور شاخصِ دلار (DXY) است. این شاخص ارزشِ دلار را در برابرِ شش پولِ مهم میسنجد. بیش از نیمی از وزنش یوروست؛ بقیه ین، پوند، دلارِ کانادا، کرونِ سوئد و فرانکِ سوئیس.
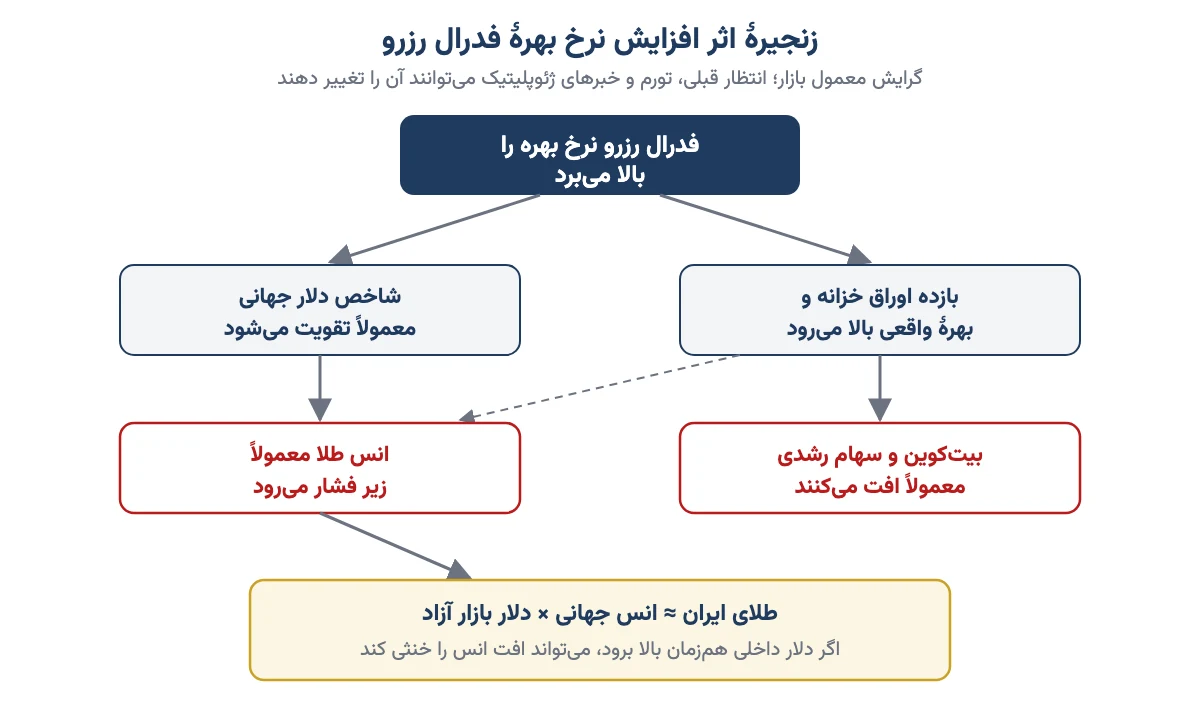
زنجیره ساده است. فدرال رزرو نرخ را بالا میبرد؛ سپردهٔ دلاری سودِ بیشتری میدهد؛ پول از سراسرِ دنیا به سمتِ دلار میرود؛ در نتیجه شاخصِ دلار معمولاً بالا میرود. مثلِ بانکی در محله که سودِ سپردهاش را بالا ببرد: مشتریهای بانکهای دیگر هم به سمتش میروند.
ولی این مقایسه «نسبی» است. اگر فدرال رزرو نرخ را بالا ببرد و بانک مرکزیِ اروپا تندتر بالا ببرد، دلار ممکن است در برابرِ یورو ضعیف شود. یعنی همیشه باید پرسید: نسبت به چه کسی؟
دلارِ بازارِ آزادِ ایران چه؟
اینجا خیلیها اشتباه میکنند. دلارِ تهران بیشتر از تورمِ داخلی، رشدِ نقدینگی، درآمدِ نفتی و خبرهای سیاسی اثر میگیرد، نه از شاخصِ جهانیِ دلار. تصمیمِ فدرال رزرو مستقیم نرخِ دلارِ تهران را جابهجا نمیکند. اثرش غیرمستقیم است و از راهِ نفت و طلا میآید. نرخِ لحظهای را در صفحهٔ قیمت دلار امروز ببینید.
نرخ بهرهٔ فدرال رزرو چه اثری بر طلا دارد؟
جوابِ کوتاه: افزایشِ نرخ بهرهٔ فدرال رزرو معمولاً انس طلا را پایین میآورد و کاهشش بالا میبرد. انس همان قیمتِ جهانیِ یک اونس طلا به دلار است. ولی چرا؟
زنجیرهاش ساده است. کاهشِ نرخ بهره یعنی وام گرفتن ارزانتر میشود. مردم و کسبوکارها بیشتر وام میگیرند و پولِ بیشتری دستِ مردم میآید. در نتیجه تقاضا برای طلا بالا میرود. برعکسش هم درست است: نرخ که بالا برود، سپردهٔ بانکی جذابتر از طلا میشود.
بیایید با زبانِ خودمان بگوییم. طلا در صندوقچه سود نمیدهد. اگر بانک به سپردهٔ دلاری سودِ خوبی بدهد، خیلیها میگویند «چرا طلا نگه دارم وقتی پولم در بانک سود میگیرد؟» به این میگویند هزینهٔ فرصت؛ یعنی سودی که با نگه داشتنِ طلا از دست میدهید.
دلیلِ دوم خودِ دلار است. طلا به دلار قیمت میخورد. وقتی دلار قوی میشود، با همان پولِ قبلی طلای بیشتری میشود خرید؛ پس قیمتِ دلاریِ طلا پایین میآید. وقتی دلار ضعیف میشود، باید دلارِ بیشتری بدهیم تا همان یک انس طلا را بخریم.
نرخ بهرهٔ واقعی: عددی که حرفهایها نگاه میکنند
عددِ مهمتر از نرخِ اعلامشده، نرخ بهرهٔ واقعی است؛ یعنی نرخ بهره منهای تورم. فرض کنید بانک ۴٪ سود بدهد و تورم ۵٪ باشد. پولِ شما در ظاهر زیاد شده، ولی با آن کمتر از قبل میشود خرید. مثلِ لیوانِ شیری که پرتر شده، ولی بیشترش آب است.
پس اگر فدرال رزرو نرخ را ربع درصد بالا ببرد ولی تورم تندتر بالا برود، نرخِ واقعی در عمل پایین آمده است. این حتی میتواند به سودِ طلا باشد. برای همین معاملهگرانِ حرفهای به سودِ اوراقِ دهسالهٔ ضدتورمِ آمریکا (TIPS) نگاه میکنند.
چرا این رابطه همیشه کار نمیکند؟
صادقانه بگویم: این رابطه مکانیکی نیست. در ۲۰۲۲ با بالا رفتنِ تندِ نرخ، انس طلا افتِ محسوسی کرد. ولی در ۲۰۲۳ و ۲۰۲۴، با اینکه نرخ هنوز بالای ۵ درصد بود، طلا رکوردهای تازه زد. چرا؟ چون بانکهای مرکزیِ دنیا با سرعتی بیسابقه طلا میخریدند و تنشهای سیاسی در دنیا بالا بود.
در دورهٔ صفر تا صد سرمایهگذاری در طلا ده عاملِ خارجیِ مهم بر انس را در یک جدول آوردهام: نرخ بهره، تورم، ارزشِ دلار، خریدِ بانکهای مرکزی، تنشهای سیاسی، بحرانِ اقتصادی، رشدِ اقتصادی، سودِ اوراقِ قرضه، تقاضای جواهر و بحرانِ بانکی. نرخ بهرهٔ فدرال فقط یکی از آنهاست. گاهی هم اتفاقی مثلِ کرونا میآید که شاید صد سال یک بار پیش بیاید و همهٔ حسابها را به هم میزند. فهرستِ کاملترِ این عاملها را در عوامل مؤثر بر قیمت طلای جهانی هم نوشتهام.
نکتهٔ سوم «انتظار» است. بازار تصمیم را از قبل در قیمت حساب میکند. پیش از جلسهٔ سپتامبر ۲۰۲۶ تقریباً همه افزایشِ نرخ را انتظار داشتند. وقتی چیزی را همه از قبل میدانند، دیگر خبر نیست. چیزی که طلا را تکان میدهد، غافلگیری است: نمودارِ نقطهای و لحنِ رئیس دربارهٔ آینده. برای فهمِ رابطهٔ انس با بازارِ داخلی، مقالهٔ انس طلا چیست را بخوانید.
پس دفعهٔ بعد که خبرِ فدرال رزرو را شنیدید، فقط نپرسید «نرخ بالا رفت یا پایین؟». بپرسید «بازار چه انتظاری داشت، و تورم چه میکند؟»
فدرال رزرو، بیتکوین و بورسِ آمریکا
بیتکوین و سهامِ شرکتهای فناوری به «پولِ ارزان» خیلی حساساند. سالِ ۲۰۲۲ بهترین مثال است. فدرال رزرو نرخ را از نزدیکِ صفر بالا برد و جمع کردنِ پول را شروع کرد. بیتکوین بیش از ۶۰ درصد از اوجش پایین آمد. شاخصِ S&P 500 هم وارد دورهٔ ریزش شد. برعکس، در ۲۰۲۰ نرخِ صفر و چاپِ پول سوختِ رشدِ بزرگِ هر دو بود.
البته همجهتیِ بیتکوین با بورسِ آمریکا ثابت نیست. گاهی زیاد بوده و گاهی تقریباً صفر. جزئیاتش را در همبستگی بیتکوین با شاخصهای جهانی نوشتهام. ولی روزِ اعلامِ تصمیم، بازارِ رمزارز تقریباً همیشه نوسانِ تندِ کوتاهمدت دارد.
والاستریت هم به تکتکِ کلمههای فدرال رزرو گوش میدهد. فدرال رزرو ناظر بورس نیست، ولی چون نرخ بهره تعیین میکند سودِ آیندهٔ شرکتها امروز چقدر میارزد، بیش از هر نهادی مسیرِ وال استریت را شکل میدهد.
فدرال رزرو چه ربطی به بازارِ ایران دارد؟
شاید بپرسید: «ما که به بانکهای آمریکا وصل نیستیم؛ تصمیمِ آنها به ما چه؟» حرفِ منطقی است. جوابش این است که اثرش مستقیم نیست، ولی از سه راه به ما میرسد.
راهِ اول: قیمتِ طلا و سکه
قیمتِ طلای ۱۸ عیار در ایران، اگر حباب نداشته باشد، از یک فرمولِ ساده به دست میآید که من همیشه با آن حساب میکنم:
قیمتِ یک گرم طلای ۱۸ عیار ≈ انس جهانی × دلارِ بازارِ آزاد ÷ ۴۱٫۴۷
عددِ ۴۱٫۴۷ از اینجا میآید: یک اونس حدودِ ۳۱٫۱ گرم است و طلای ۱۸ عیار ۷۵ درصد طلای خالص دارد (۳۱٫۱ ÷ ۰٫۷۵). پس طلای ایران دو موتور دارد: انس، که فدرال رزرو رویش اثر میگذارد، و دلارِ تهران، که بیشتر داخلی است.
بیایید با یک مثالِ فرضی حساب کنیم (عددها فقط مثالاند، نه قیمتِ روز):
- فرض کنیم انس ۳٬۰۰۰ دلار باشد و دلارِ آزاد ۱۰۰ هزار تومان. یک گرم طلای ۱۸ عیار میشود ۳٬۰۰۰ × ۱۰۰٬۰۰۰ ÷ ۴۱٫۴۷، یعنی حدودِ ۷ میلیون و ۲۳۰ هزار تومان.
- بعد از یک بیانیهٔ شاهینی، انس ۳ درصد پایین میآید و میشود ۲٬۹۱۰ دلار. اگر دلارِ تهران تکان نخورد، طلا هم حدودِ ۳ درصد ارزان میشود: حدودِ ۷ میلیون و ۱۷ هزار تومان.
- ولی فرض کنید همان هفته، بهخاطرِ یک خبرِ داخلی، دلارِ آزاد ۵ درصد بالا برود و بشود ۱۰۵ هزار تومان. حالا حساب: ۲٬۹۱۰ × ۱۰۵٬۰۰۰ ÷ ۴۱٫۴۷، یعنی حدودِ ۷ میلیون و ۳۷۰ هزار تومان.
یعنی با اینکه انس افت کرد، طلای ایران در کل حدودِ ۱٫۸ درصد گرانتر شد. خبرِ داخلی اثرِ فدرال رزرو را خنثی کرد. قیمتِ واقعیِ امروز را در قیمت طلا امروز ببینید و همین حساب را خودتان تکرار کنید.
پس برای ما ایرانیها، خبرِ فدرال رزرو نصفِ داستانِ طلاست. نصفِ دیگر، و اغلب نصفِ بزرگتر، دلارِ تهران است.
راهِ دوم: سهامِ کالایی در بورسِ تهران
بخشِ بزرگی از بورسِ تهران شرکتهای فولادی، مسی، پتروشیمی و پالایشیاند. محصولشان را به قیمتِ جهانی میفروشند. نرخ بهرهٔ بالای فدرال رزرو و دلارِ قوی معمولاً قیمتِ جهانیِ فلزات و این کالاها را پایین میکشد. در نتیجه انتظارِ سودِ این شرکتها هم کم میشود. سیاستِ پولِ ارزان اثرِ عکس دارد.
راهِ سوم: نفت و درآمدِ ارزی
نرخ بهره و رشدِ اقتصادِ آمریکا بر تقاضای نفت در دنیا اثر دارد. درآمدِ نفتی هم یکی از منبعهای اصلیِ ارز در ایران و در نتیجه یکی از عاملهای نرخِ دلار است. این راه از دو راهِ دیگر کندتر است و اثرش ماهها طول میکشد.
این جدول اثرِ معمولِ تصمیمهای فدرال رزرو را خلاصه میکند. یادتان باشد اینها گرایشِ معمولاند، نه قانونِ قطعی:
| دارایی | افزایشِ نرخ یا لحنِ شاهینی | کاهشِ نرخ یا لحنِ کبوتری | نکته |
|---|---|---|---|
| شاخصِ دلار (DXY) | معمولاً بالا | معمولاً پایین | به سیاستِ بانک مرکزیِ اروپا هم بستگی دارد |
| انس طلا | معمولاً پایین | معمولاً بالا | نرخِ واقعی و خریدِ بانکهای مرکزی مهمترند |
| بیتکوین | معمولاً پایین | معمولاً بالا | نوسانِ روزِ اعلام خیلی تند است |
| سهامِ آمریکا | فشار بر قیمتها | حمایت از قیمتها | سهامِ فناوری حساستر است |
| طلا و سکه در ایران | فشار از سمتِ انس | حمایت از سمتِ انس | دلارِ داخلی اغلب اثرِ بزرگتری دارد |
| سهامِ کالایی در بورسِ تهران | فشار بر قیمتِ جهانیِ محصول | حمایت از قیمتِ جهانیِ محصول | دلارِ داخلی و قیمتگذاریِ دستوری هم مؤثرند |
اگر فقط یک ستون را به خاطر بسپارید، ستونِ «نکته» است. همانجا معلوم میشود چرا پیشبینی با یک خبر کافی نیست.
روزِ اعلامِ تصمیمِ فدرال رزرو چه کنیم؟ یک چکلیست
در این سالها زیاد دیدهام که ضررهای بزرگ در همین چند ساعت اتفاق میافتد. این فهرست را پیش از هر جلسه مرور کنید:
- بدانید بازار چه انتظاری دارد. پیش از جلسه ببینید خبرگزاریها احتمالِ افزایش، کاهش یا ثباتِ نرخ را چقدر میدانند. فقط غافلگیری قیمت را تند حرکت میدهد.
- ساعت را به وقتِ تهران تنظیم کنید. ۲۱:۳۰ وقتی آمریکا ساعتِ تابستانی دارد و ۲۲:۳۰ در زمستان.
- بیانیه را با قبلی مقایسه کنید. حذف یا اضافه شدنِ یک جمله دربارهٔ تورم یا اشتغال، پیامِ اصلی است.
- در جلسههای فصلی، نمودارِ نقطهای را ببینید. نظرِ اعضا دربارهٔ سالِ بعد از تصمیمِ امروز مهمتر است.
- واکنشِ اول را باور نکنید. قیمت در دقیقههای اول، و دوباره در نشستِ خبری، ممکن است کاملاً برعکس شود.
- عجله نکنید. در این ساعتها فاصلهٔ قیمتِ خرید و فروش زیاد است. اگر مطمئن نیستید، صبر کنید.
- اثر را به بازارِ خودمان ترجمه کنید. تغییرِ انس را همیشه کنارِ دلارِ تهران بسنجید، نه تنها.
شش اشتباهِ رایج در فهمِ خبرِ فدرال رزرو
- یکی گرفتنِ نرخ بهرهٔ آمریکا با سودِ بانکیِ ایران. این دو به هم ربطی ندارند. سودِ بانکیِ ایران را بانک مرکزیِ ایران و تورمِ داخلی تعیین میکند. برای حسابِ سودِ سپرده در ایران از ماشینحساب سود بانکی استفاده کنید.
- معامله بر اساسِ خودِ تصمیم. تصمیمی که همه انتظارش را داشتند، خبرِ تازه نیست. پیام دربارهٔ آینده مهم است.
- فراموش کردنِ تورم. بالا رفتنِ نرخ وقتی تورم تندتر بالا میرود، لزوماً سختگیری نیست. به نرخِ واقعی نگاه کنید؛ مفهومِ پایه را در تورم چیست مرور کنید.
- رابطهٔ طلا و نرخ بهره را قانون دانستن. سالهای ۲۰۲۳ و ۲۰۲۴ نشان داد خریدِ بانکهای مرکزی و تنشهای سیاسی میتواند اثرِ نرخِ بالا را خنثی کند.
- ندیدنِ دلارِ داخلی. برای ما، حرکتِ دلارِ تهران اغلب از کلِ اثرِ فدرال رزرو بزرگتر است.
- اعتماد به یک سخنرانی. هر عضوِ کمیته نظرِ شخصیِ خودش را میگوید. حرفِ رئیس، نایبرئیس و رئیسِ بانکِ نیویورک وزنِ بیشتری دارد.
پس خبرِ فدرال رزرو را بشنوید، ولی با آن تصمیمِ عجولانه نگیرید. تصمیمِ نهایی با خودتان است، ولی با حساب، نه با هیجان.
سوالات متداول
فدرال رزرو چیست؟
فدرال رزرو بانک مرکزی آمریکاست که در ۱۹۱۳ ساخته شد. نرخ بهرهٔ دلار را تعیین میکند، حجم پول را کم و زیاد میکند و بر بانکها نظارت دارد. چون دلار پول اصلی دنیاست، تصمیمهایش بر طلا، نفت و ارزها در همهجا اثر میگذارد.
جلسهٔ FOMC چیست؟
جلسهٔ FOMC نشست دوروزهٔ کمیتهٔ بازار باز فدرال رزرو است که سالی هشت بار برگزار میشود. دوازده عضو دارای رأی دربارهٔ نرخ بهره تصمیم میگیرند. بیانیه ساعت ۲ بعدازظهر نیویورک، یعنی ۲۱:۳۰ یا ۲۲:۳۰ به وقت تهران، منتشر میشود.
نرخ بهرهٔ فدرال رزرو الان چقدر است؟
فدرال رزرو در ۲۵ شهریور ۱۴۰۵ (۱۶ سپتامبر ۲۰۲۶) نرخ را ربع درصد بالا برد و بازهٔ هدف را به ۳٫۷۵ تا ۴ درصد رساند. این اولین افزایش نرخ از ۲۰۲۳ بود. جلسهٔ بعدی ۶ آبان ۱۴۰۵ نتیجه را اعلام میکند.
تصمیم نرخ بهرهٔ فدرال رزرو چه اثری بر طلا دارد؟
افزایش نرخ بهره معمولاً انس طلا را پایین میآورد، چون سپردهٔ دلاری جذابتر از طلای بیسود میشود و دلار قوی میشود. کاهش نرخ اثر عکس دارد. ولی تورم، انتظار بازار و خرید بانکهای مرکزی میتوانند این رابطه را ضعیف یا حتی برعکس کنند.
فدرال رزرو چه ربطی به بازار ایران دارد؟
اثرش غیرمستقیم است. از راه انس جهانی بر قیمت طلا و سکه، از راه قیمت جهانی فلزات و پتروشیمی بر سهام کالایی بورس تهران، و از راه نفت بر درآمد ارزی اثر میگذارد. نرخ دلار تهران بیشتر به عوامل داخلی بستگی دارد.
رئیس فدرال رزرو کیست؟
کوین وارش از ۲۲ مه ۲۰۲۶ (۱ خرداد ۱۴۰۵) رئیس فدرال رزرو است. پیش از او جروم پاول از ۲۰۱۸ تا مه ۲۰۲۶ رئیس بود. دورهٔ ریاست چهار سال است و رئیس را رئیسجمهور معرفی و سنا تأیید میکند.
تسهیل کمی چیست؟
تسهیل کمی یعنی فدرال رزرو با پولی که خودش خلق میکند حجم زیادی اوراق خزانه و اوراق وام مسکن بخرد. وقتی نرخ بهره به صفر میرسد، این ابزار پول بیشتری به بازار میرساند. در ۲۰۰۸ و ۲۰۲۰ استفاده شد و معمولاً برای طلا، سهام و بیتکوین مثبت است.
هاوکیش و داویش یعنی چه؟
هاوکیش یا شاهینی یعنی ترجیح نرخ بهرهٔ بالاتر برای مهار تورم. داویش یا کبوتری یعنی ترجیح نرخ پایینتر برای کمک به رشد و اشتغال. لحن شاهینی معمولاً دلار را قوی و طلا را ضعیف میکند و لحن کبوتری برعکس.
آیا نرخ بهرهٔ فدرال رزرو روی سود بانکی ایران اثر دارد؟
نه مستقیم. سود بانکی ایران را بانک مرکزی ایران و شرایط تورمی داخل تعیین میکند. نرخ بهرهٔ آمریکا فقط از راه طلا، نفت و قیمت جهانی کالاها بهطور غیرمستقیم بر اقتصاد ایران اثر میگذارد، نه بر سود سپردهها.
جمعبندی
فدرال رزرو قدرتمندترین بانک مرکزیِ دنیاست، چون پولِ اصلیِ دنیا را اداره میکند. ابزارِ اصلیاش نرخ بهرهٔ فدرال است و هر شش هفته در جلسهٔ FOMC دربارهٔ آن تصمیم میگیرد. افزایشِ نرخ و لحنِ شاهینی معمولاً دلارِ جهانی را قوی و انس طلا و بیتکوین را ضعیف میکند.
برای ما ایرانیها، فدرال رزرو یکی از دو موتورِ قیمتِ طلاست. موتورِ دیگر، دلارِ تهران، اغلب قویتر است. پس توصیهٔ من این است: تقویمِ جلسهها را بشناسید، روزِ اعلام با احتیاط رفتار کنید و اثرِ انس را همیشه کنارِ دلارِ تهران حساب کنید. وضعِ کلیِ بازارِ ایران را هم در تابلوی بازار ببینید.