
بانک مرکزی چیست و چه میکند؟ وظایف، ابزارها و اثرش بر دلار، طلا و بورس
فهرست مطالب۱۵ بخش
- بانک مرکزی چیست؟ به زبانِ ساده
- وظایف بانک مرکزی چیست؟
- بانک مرکزی ایران: تاریخچه، قانون و ساختارِ امروز
- ابزارهای سیاست پولی بانک مرکزی
- دستگاه چاپ پول بانک مرکزی؛ چاپ پول واقعاً یعنی چه؟
- چاپ پول چه اثری بر تورم دارد؟
- ترازنامه بانک مرکزی را چطور بخوانیم؟
- بانک مرکزی چطور بر قیمت دلار اثر میگذارد؟
- اثر بانک مرکزی بر قیمت طلا و سکه
- اثر بانک مرکزی بر بورس
- استقلال بانک مرکزی؛ چرا مهم است؟
- چکلیست: کدام خبرهای بانک مرکزی را دنبال کنیم؟
- اشتباههای رایج در فهمیدنِ خبرهای بانک مرکزی
- سوالات متداول
- جمعبندی
خیلیها میپرسند: «این بانک مرکزی که مدام اسمش در خبرهاست، دقیقاً چه کار میکند و به جیبِ من چه ربطی دارد؟» جواب کوتاه این است: بانک مرکزی پولِ کشور را منتشر میکند، تعیین میکند پول ارزان باشد یا گران، مراقبِ بانکهاست و ذخایرِ ارزی و طلای کشور را نگه میدارد. برای همین تصمیمهایش دیر یا زود به قیمتِ نان، دلار، طلا و سهام میرسد.
بیایید قدمبهقدم جلو برویم. اول میبینیم بانک مرکزی چیست و چه وظایفی دارد. بعد سراغِ سؤالهایی میرویم که برای هر کسی که پسانداز دارد مهم است: «چاپ پول» واقعاً یعنی چه، ترازنامهٔ بانک مرکزی را چطور بخوانیم و هر تصمیمِ آن چطور به دلار، سکه و بورس میرسد. در بیش از بیست سال کار در بازار سرمایه دیدهام که کمتر خبری به اندازهٔ خبرهای بانک مرکزی جهتِ بلندمدتِ بازارها را تعیین میکند.
بانک مرکزی چیست؟ به زبانِ ساده
بانک مرکزی بانکی نیست که شما در آن حساب باز کنید یا از آن وام بگیرید. مشتریهایش بانکها و دولتاند. همانطور که شما در بانکِ محل حساب دارید، بانکها هم در بانک مرکزی حساب دارند. به همین دلیل به آن میگویند «بانکِ بانکها».
بانکها پولِ اضافهشان را آنجا میگذارند. روزهایی که کم میآورند، از آنجا قرض میگیرند. پرداختهایشان به هم هم از همانجا تسویه میشود. دولت هم حسابهای اصلیاش را نزدِ بانک مرکزی دارد؛ یعنی بانک مرکزی «بانکدارِ دولت» هم هست.
فرقِ اصلی در هدف است. بانکِ معمولی دنبالِ سود است. بانک مرکزی باید از ارزشِ پولِ ملی و سلامتِ کلِ نظامِ بانکی مراقبت کند. تنها نهادی هم هست که حق دارد «پولِ پایه» بسازد؛ یعنی همان پولی که بقیهٔ پولهای اقتصاد روی آن ساخته میشوند. اگر میخواهید بدانید خودِ پول چطور کار میکند، مقالهٔ پول چیست و چطور کار میکند مقدمهٔ خوبی است.
جدولِ زیر این دو را کنارِ هم گذاشته است.
| ویژگی | بانک مرکزی | بانک معمولی (تجاری) |
|---|---|---|
| مشتریها | بانکها، مؤسسههای اعتباری و دولت | مردم و شرکتها |
| هدف اصلی | مهارِ تورم و سلامتِ نظامِ بانکی | سود برای سهامداران |
| ساختنِ پول | پولِ پایه (اسکناس و سپردهٔ بانکها نزدِ خودش) را میسازد | با وامدادن، سپردهٔ تازه و نقدینگی میسازد |
| تعداد در هر کشور | یکی | دهها بانک و مؤسسه |
| نمونه | بانک مرکزی ایران، فدرال رزرو آمریکا، بانک مرکزی اروپا | بانکهای دولتی و خصوصیِ داخلی |
پس اگر یک جمله بخواهیم: بانکها با مردم سروکار دارند، بانک مرکزی با بانکها و دولت.
وظایف بانک مرکزی چیست؟
وظایفِ بانک مرکزی در بیشترِ کشورها شبیهِ هم است. در ایران این وظایف در قانونِ بانک مرکزی آمده و میشود آنها را در هفت گروه خلاصه کرد.
۱. انتشارِ اسکناس و سکه
فقط بانک مرکزی حق دارد پولِ رایج منتشر کند. چاپِ اسکناس و ضربِ سکه را سازمان تولید اسکناس و مسکوک انجام میدهد که زیرمجموعهٔ خودِ بانک مرکزی است. سکههای طلای بهار آزادی هم که برای عید و جهیزیه میخریم، در ضرابخانهٔ همین مجموعه ضرب میشوند.
۲. سیاستگذاریِ پولی و کنترلِ نقدینگی
«سیاستِ پولی» یعنی تصمیم دربارهٔ اینکه پول در اقتصاد ارزان باشد یا گران و حجمِ آن با چه سرعتی زیاد شود. «نقدینگی» هم یعنی کلِ پولی که دستِ مردم و شرکتهاست: اسکناس بهعلاوهٔ همهٔ سپردههای بانکی. این مهمترین کارِ بانک مرکزی است و بیشترِ این مقاله دربارهٔ همین است. فرقش با سیاستِ مالیِ دولت (مالیات و بودجه) را در مقالهٔ سیاستهای مالی و پولی توضیح دادهایم.
۳. نظارت بر بانکها
مجوزِ بانک را بانک مرکزی میدهد. قاعدههای احتیاطی را تعیین میکند، بازرسی میکند و اگر لازم باشد بانکِ ناسالم را منحل میکند. تجربهٔ تلخِ مؤسسههای غیرمجاز در دههٔ ۹۰ را یادمان هست. ضعفِ نظارت آخرش هم به سپردهگذار ضرر زد و هم به تورم.
۴. نگهداریِ ذخایرِ ارزی و طلا و سیاستِ ارزی
دلار و طلای کشور در ترازنامهٔ بانک مرکزی است. این نهاد قاعدههای معاملهٔ ارز را تعیین میکند و از راهِ مرکز مبادلهٔ ارز و طلای ایران، ارزِ صادرکنندهها را به واردکنندهها میرساند. برای همین در ایران سیاستِ ارزی عملاً کارِ روزانهٔ بانک مرکزی است.
۵. بانکدارِ دولت
درآمد و هزینهٔ دولت از حسابهای خزانه نزدِ بانک مرکزی میگذرد. فروشِ ارزِ نفت و بخشی از کارهای اوراقِ دولتی هم با واسطهٔ همین بانک است. اگر این رابطه بیانضباط شود، مستقیم به رشدِ پول و تورم میرسد.
۶. آخرین پناهگاهِ وامگرفتن
وقتی بانکی چند روز پول کم میآورد، بانک مرکزی با وثیقه به آن قرض میدهد تا ترسِ سپردهگذارها به همهٔ بانکها سرایت نکند. این کار برای آرامشِ بازار لازم است. ولی اگر بانکی سالها به این قرض عادت کند، که به آن «اضافهبرداشت» میگویند، خودش به یکی از منبعهای رشدِ پول تبدیل میشود.
۷. نظامِ پرداخت و آمار
شبکههایی مثلِ شتاب، ساتنا و پایا زیرِ نظرِ بانک مرکزی کار میکنند؛ همانهایی که کارتبهکارت و انتقالِ پولِ شما را ممکن میکنند. آمارهای پولی مثلِ نقدینگی و پایهٔ پولی را هم بانک مرکزی منتشر میکند. نرخِ رسمیِ تورم را مرکز آمار ایران اعلام میکند، هرچند بانک مرکزی هم شاخصِ قیمتها را حساب میکند.
پس بانک مرکزی هم پول میسازد، هم نگهبانِ بانکهاست و هم صندوقدارِ ارز و طلای کشور.
بانک مرکزی ایران: تاریخچه، قانون و ساختارِ امروز
بانک مرکزی ایران از مرداد ۱۳۳۹ رسماً کارش را شروع کرد. پیش از آن، از ۱۳۱۰ تا ۱۳۳۹، چاپِ اسکناس در اختیارِ بانک ملی بود. چند دهه هم «قانون پولی و بانکی کشور» مصوبِ ۱۳۵۱ چارچوبِ کارش بود و تصمیمهای اصلی را «شورای پول و اعتبار» میگرفت.
در سالِ ۱۴۰۲ «قانون بانک مرکزی جمهوری اسلامی ایران» تصویب و در آذرِ همان سال ابلاغ شد. این قانون هیئت عالی را جای شورای پول و اعتبار نشاند و برای بانک مرکزی پنج هدف گذاشت:
- مهارِ تورم؛
- ثبات و سلامتِ شبکهٔ بانکی؛
- حمایت از رشدِ اقتصادی و اشتغال؛
- کمک به حفظ و بالا بردنِ ارزشِ پولِ ملی؛
- کمک به عدالتِ اجتماعی.
یکی از هدفهای اعلامشدهٔ همین قانون، استقلالِ بیشترِ بانک مرکزی در بهکار بردنِ ابزارهایش است. جلوتر میبینیم چرا این استقلال مهم است.
رئیسکلِ بانک مرکزی با پیشنهادِ رئیسجمهور و تصویبِ هیئت وزیران منصوب میشود. تا مهر ۱۴۰۵ این سمت با عبدالناصر همتی است. او دی ۱۴۰۴ برای دومین بار به این سمت رسید و جانشینِ محمدرضا فرزین شد. ساختمانِ اصلیِ بانک مرکزی در خیابانِ میرداماد تهران است و اطلاعیهها و آمارهایش روی تارنمای رسمیِ آن (cbi.ir) منتشر میشود.
یک تغییرِ مهمِ دیگر هم در راه است. قانونِ حذفِ چهار صفر از پولِ ملی آبان ۱۴۰۴ تأیید و آذر ۱۴۰۴ برای اجرا به بانک مرکزی ابلاغ شد. بانک مرکزی برای آمادهسازی مهلت دارد و پولِ قدیم و جدید مدتی کنارِ هم در گردش خواهند بود. جزئیاتش را در مقالهٔ ریال یا تومان؟ آوردهایم.
ابزارهای سیاست پولی بانک مرکزی
بانک مرکزی مستقیم به من و شما پول نمیدهد و از ما پول نمیگیرد. اثرش را از راهِ بانکها میگذارد. یا قیمتِ پول را عوض میکند (نرخ بهره)، یا مقدارِ پولی را که بانکها میتوانند بسازند. شکلِ زیر نشان میدهد هر ابزار از چه راهی به بازارها میرسد.
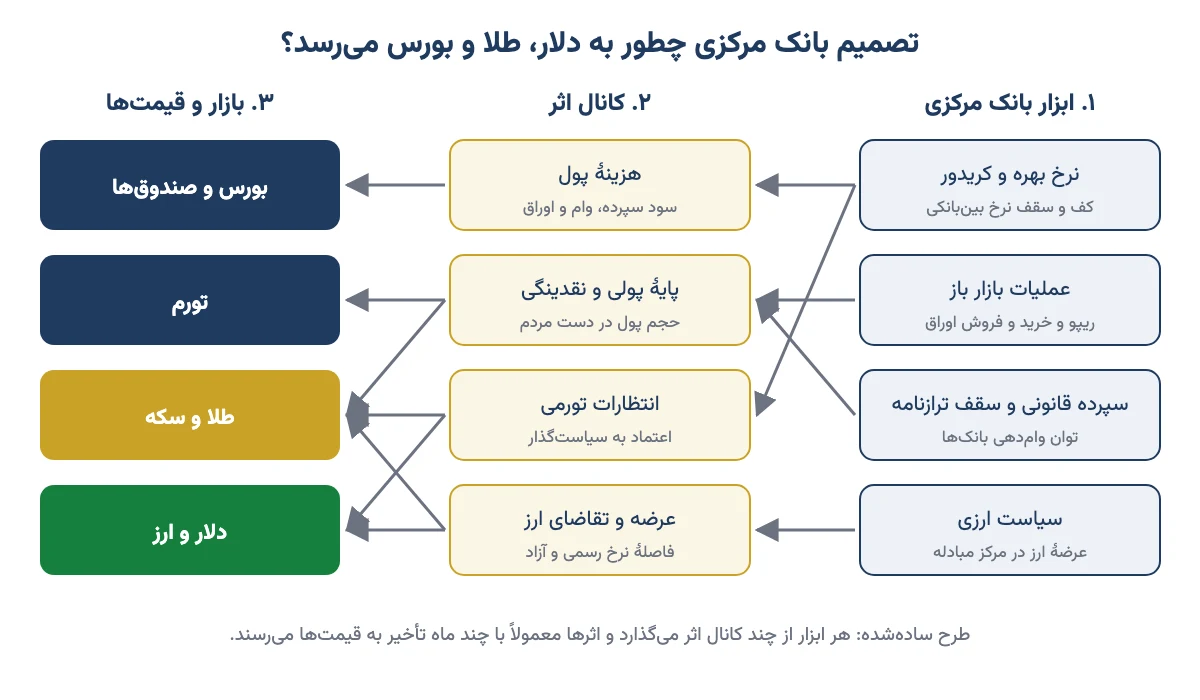
نرخ بهره، کریدور و بازارِ بینبانکی
بانکها هر روز برای یک شب به هم قرض میدهند. سودِ این قرضها را «نرخِ بینبانکی» میگویند. بانک مرکزی این نرخ را با چیزی به اسمِ «کریدور» یا دالان مهار میکند.
تصور کنید چند همسایه به هم قرض میدهند و یک صندوقِ بزرگ هم سرِ کوچه هست. اگر صندوق اعلام کند «به پولِ اضافهٔ شما ۱۷٪ سود میدهم»، هیچ همسایهای حاضر نمیشود ارزانتر از این قرض بدهد. اگر هم بگوید «هر کس کم آورد، با ۲۴٪ به او قرض میدهم»، هیچکس گرانتر از این از همسایه قرض نمیگیرد. این ۱۷ و ۲۴ همان کف و سقفِ کریدور است.
طبقِ جدولِ نرخهای بانک مرکزی تا تیر ۱۴۰۵، کفِ کریدور ۱۷٪ و سقفش ۲۴٪ بود. گزارشهای خبری هم نشان میدهد نرخِ بینبانکی تا هفتهٔ اولِ مهر ۱۴۰۵ چند هفتهٔ پشتِ هم روی همان سقف، یعنی ۲۴٪، ایستاده بود. چسبیدنِ نرخ به سقف یعنی بانکها تشنهٔ پولاند و بانک مرکزی دست به عصا و انقباضی رفتار میکند. نرخِ تازه را همیشه در صفحهٔ نرخهای سیاستیِ بانک مرکزی ببینید.
این نرخ روی سودِ سپرده، سودِ اوراقِ دولتی و بازدهِ صندوقهای درآمد ثابت اثر میگذارد. سازوکارش را با جزئیات در مقالهٔ نرخ بهره چیست و چه تأثیری بر بازار سرمایه دارد ببینید.
عملیات بازار باز
در «عملیات بازار باز» بانک مرکزی اوراقِ دولتی را از بانکها میخرد یا به آنها میفروشد. هر خرید یعنی پول به بانکها تزریق شده. هر فروش یعنی پول جمع شده.
رایجترین شکلش در ایران «توافقِ بازخرید» یا ریپو است. بانک اوراقش را چند روز پیشِ بانک مرکزی گرو میگذارد و پول میگیرد؛ چیزی شبیهِ گرو گذاشتنِ طلا برای یک قرضِ کوتاه. در سالِ ۱۴۰۵ بانک مرکزی حجمِ ریپو را نسبت به سالِ قبل خیلی کم کرد. در عوض برای نخستین بار سراغِ «خریدِ قطعیِ» اوراق رفت؛ یعنی اوراق را برای همیشه خرید، نه برای چند روز.
نسبتِ سپردهٔ قانونی
بانکها باید بخشی از سپردههای مردم را نزدِ بانک مرکزی نگه دارند و نمیتوانند آن را وام بدهند. مثلاً اگر این نسبت ۱۰٪ باشد، از هر ۱۰۰ میلیون تومان سپرده، ۱۰ میلیون کنار گذاشته میشود و ۹۰ میلیون برای وام میماند. هرچه این نسبت بالاتر باشد، پولِ کمتری برای وام میماند و نقدینگی کندتر رشد میکند.
در سالهای اخیر این نسبت معمولاً حدودِ ۱۰ تا ۱۳ درصد بوده و بانک مرکزی آن را برای بانکهای مختلف، بسته به رفتارشان، متفاوت تعیین کرده است.
سقفِ رشدِ ترازنامهٔ بانکها
از ۱۴۰۲ ابزارِ دیگری هم آمده است: برای هر بانک سقفی تعیین میشود که داراییهایش در هر ماه بیشتر از آن رشد نکند. بانکی که بیشتر از سقف وام بدهد یا دارایی بخرد، جریمه میشود؛ مثلاً باید سپردهٔ قانونیِ بیشتری بگذارد. این ابزار مستقیم جلوی ساختنِ پولِ بیحساب به دستِ بانکها را میگیرد. ولی حواسمان باشد که گاهی وامگرفتن را برای کارخانهها و کسبوکارها هم سخت میکند.
سقفِ سودِ بانکی
سقفِ سودِ سپرده و وام را هیئت عالیِ بانک مرکزی تعیین میکند. تا مهر ۱۴۰۵ سقفِ سودِ سپردههای بلندمدت حدودِ ۲۰ تا ۲۳ درصد است، در حالی که تورم بیش از ۷۰ درصد است.
بیایید با هم حساب کنیم. ۱۰۰ میلیون تومان را یک سال با سودِ حدودِ ۲۰٪ در بانک میگذارید و ۱۲۰ میلیون پس میگیرید. ولی اگر قیمتها حدودِ ۷۰٪ بالا رفته باشد، همان خریدی که پارسال ۱۰۰ میلیون بود، حالا حدودِ ۱۷۰ میلیون تمام میشود. عددِ حسابتان بیشتر شده، ولی با آن کمتر میشود خرید. به این وضع «سودِ واقعیِ منفی» میگویند. برای همین مردم پول را از بانک بیرون میکشند و سراغِ دلار، طلا، مسکن یا بورس میروند. سودِ سپردهٔ خودتان را با ماشینحساب سود بانکی حساب کنید.
دخالت در بازارِ ارز
بانک مرکزی از چند راه روی نرخِ دلار اثر میگذارد: عرضهٔ ارز در مرکز مبادله، تعیینِ قاعده برای برگرداندنِ ارزِ صادرات و گاهی فروشِ مستقیمِ ارز. در کشورهای پیشرفته این کار استثناست. در ایران، کارِ تقریباً هر روزه است.
پس ابزارهای بانک مرکزی دو دستهاند: یک دسته قیمتِ پول را عوض میکند، یک دسته مقدارِ آن را. بازارِ ارز هم میدانِ جداگانهای است که بانک مرکزیِ ایران همیشه در آن حاضر است.
دستگاه چاپ پول بانک مرکزی؛ چاپ پول واقعاً یعنی چه؟
وقتی میشنویم «دولت پول چاپ کرد»، بیشترمان دستگاهِ چاپِ اسکناس را تصور میکنیم. ولی ماجرا این نیست. سازمان تولید اسکناس و مسکوک فقط به اندازهٔ نیازِ مردم به اسکناس چاپ میکند. سهمِ اسکناس از کلِ پولِ کشور هم خیلی کوچک است؛ بیشترِ پولِ ما عددی در حسابِ بانکی است.
«چاپ پول» در زبانِ اقتصاد یعنی بزرگشدنِ پایهٔ پولی. «پایهٔ پولی» یعنی پولی که مستقیم از بانک مرکزی بیرون میآید: اسکناسِ دستِ مردم بهعلاوهٔ سپردهٔ بانکها نزدِ بانک مرکزی. چاپ پول یعنی بانک مرکزی با یک ثبتِ دفتری، به حسابِ دولت یا یک بانک ریالِ تازه اضافه کند. مثلِ اینکه عددِ موجودیِ کارتِ شما بالا برود، بیآنکه حتی یک اسکناس جابهجا شود.
پایهٔ پولی از چهار راهِ اصلی بزرگ میشود:
- کسری بودجهٔ دولت: قانون، قرضگرفتنِ مستقیمِ دولت از بانک مرکزی را منع کرده است. اما تنخواهِ پسدادهنشده، بدهیِ شرکتهای دولتی و وادار کردنِ بانکها به خریدِ اوراق، راههای غیرمستقیمِ همین کارند.
- تبدیلِ دلارِ نفت به ریال: دولت دلارِ نفت را به بانک مرکزی میدهد و ریال میگیرد؛ پایهٔ پولی بالا میرود. مگر اینکه بانک مرکزی همان دلار را در بازار بفروشد و ریال را جمع کند. اگر آن دلار به دلیلِ تحریم در دسترس نباشد، ریال ساخته شده ولی دلاری به بازار نیامده است.
- قرضِ مداومِ بانکها: بانکی که دخل و خرجش جور نیست و پشتِ سرِ هم از بانک مرکزی قرض میگیرد، در عمل پولِ تازه میسازد.
- خریدِ اوراق در بازار باز: برخلافِ سه راهِ قبلی، این یکی ابزارِ کنترلشدهٔ خودِ بانک مرکزی است.
بعد نوبتِ بانکهاست. هر ریالِ پایهٔ پولی در شبکهٔ بانکی چند بار وام داده میشود و دوباره به شکلِ سپرده برمیگردد. شما سپرده میگذارید، بانک آن را به کسی وام میدهد، او آن پول را به فروشندهای میدهد و فروشنده دوباره در بانک میگذارد. یک ریال، چند ریال نقدینگی میسازد. به این نسبت «ضریبِ فزایندهٔ پول» میگویند.
مثالِ ساده (عددها فرضیاند):
- پایهٔ پولی ۱۰۰ واحد است و ضریبِ فزاینده ۷. پس نقدینگی حدودِ ۷۰۰ واحد است.
- دولت ۱۰ واحد کسری دارد و آن را از راهِ بانک مرکزی میپوشاند. پایهٔ پولی ۱۱۰ واحد میشود.
- با همان ضریبِ ۷، نقدینگی به حدودِ ۷۷۰ واحد میرسد.
یعنی ۱۰ واحد «چاپ پول» در نهایت حدودِ ۷۰ واحد پولِ تازه در دستِ مردم میگذارد. پس هر بار که خبرِ کسری بودجه را میشنوید، بدانید اثرش چند برابر است.
چاپ پول چه اثری بر تورم دارد؟
جواب کوتاه: اگر پول سریعتر از کالا و خدمات زیاد شود، قیمتها بالا میروند. به این رابطه در اقتصاد «نظریهٔ مقداریِ پول» میگویند.
من همیشه برای توضیحش مثالِ لیوانِ شیر را میزنم. یک لیوان شیر داریم که فرض کنید ۱۰۰ نمره ارزشِ غذایی دارد. نصفش را در لیوانِ دیگری میریزیم و روی هر دو آب اضافه میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. هر دو با هم هنوز همان ۱۰۰ نمرهاند. چاپ پول هم همین است: تعدادِ اسکناسها و عددِ حسابها بیشتر میشود، ولی ارزشِ هر کدام کم میشود. درآمدِ ما زیاد شده، ولی چیزی که با آن میخریم نه.
در کوتاهمدت این رابطه دقیق نیست. ولی در افقِ چندساله، کشورهایی که نقدینگیشان تند رشد کرده تقریباً همیشه تورمِ بالا داشتهاند. شرحِ کاملِ سازوکار را در مقالهٔ تورم چیست و چطور به وجود میآید نوشتهام.
عددهای امسال این رابطه را خوب نشان میدهند. طبقِ اعلامِ بانک مرکزی، نقدینگی در پایانِ شهریور ۱۴۰۵ نسبت به شهریورِ پارسال حدودِ ۵۱٫۶٪ بیشتر شده بود. یعنی حجمِ پول در یک سال بیش از نصف زیاد شده است. در همان ماه مرکز آمار ایران تورمِ سالانه را ۷۳٫۶٪ و تورمِ نقطهبهنقطه را ۸۹٫۸٪ اعلام کرد.
این آخری را به زبانِ زندگی ترجمه کنیم: سبدی از خرید که شهریورِ پارسال ۱ میلیون تومان بود، شهریورِ امسال بهطورِ میانگین نزدیکِ ۱ میلیون و ۹۰۰ هزار تومان شده است. ولی چرا تورم حتی از رشدِ پول هم جلو زده؟ جوابش عاملِ سوم است: انتظاراتِ تورمی.
انتظاراتِ تورمی یعنی مردم فکر میکنند قیمتها در آینده چقدر بالا میرود. وقتی همه باور کنند پول باز هم بیارزشتر میشود، زودتر خرج میکنند و پساندازشان را به کالا، دلار و طلا تبدیل میکنند. پول دستبهدست تندتر میچرخد و تورم از رشدِ نقدینگی هم جلو میزند. برای همین، اعتبارِ بانک مرکزی، یعنی اینکه مردم حرفش را باور کنند، خودش یک ابزارِ مهمِ سیاستِ پولی است.
پس تورم فقط از چاپ پول نمیآید؛ از ترسِ مردم از چاپِ پولِ بیشتر هم میآید.
ترازنامه بانک مرکزی را چطور بخوانیم؟
ترازنامهٔ بانک مرکزی دقیقترین جوابِ این سؤال است که پول از کجا آمده. آن را مثلِ دفترِ دخل و خرجِ خانه تصور کنید که دو ستون دارد. ستونِ «داراییها» میگوید پولِ پایه به چه دلیلی ساخته شده. ستونِ «بدهیها» میگوید این پول الان کجاست. جمعِ هر دو ستون یک عدد است: همان پایهٔ پولی.
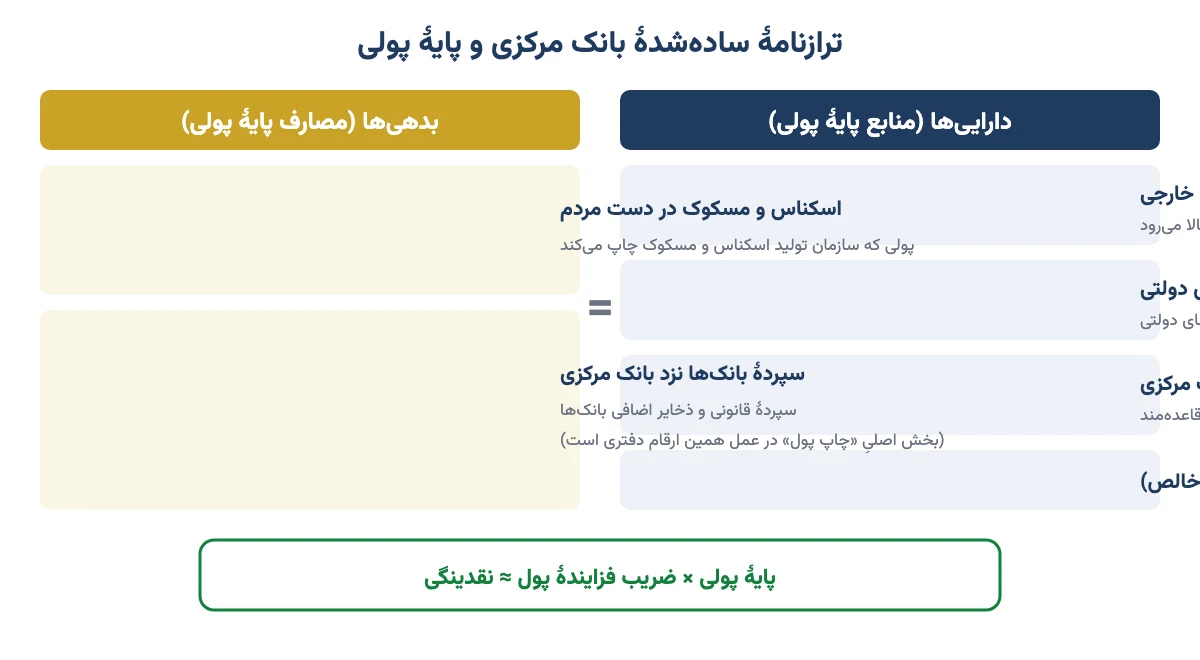
جدولِ زیر قلمهای اصلی را با معنای سادهشان آورده است.
| قلم | ستون | اگر بزرگ شود یعنی… |
|---|---|---|
| خالصِ داراییهای خارجی | دارایی | ذخایرِ ارزی بیشتر شده، یا ارز گران شده و همان ذخایر به ریال بیشتر حساب میشود |
| خالصِ بدهیِ بخشِ دولتی | دارایی | دولت یا شرکتهای دولتی از پولِ بانک مرکزی استفاده کردهاند؛ روشنترین نشانهٔ چاپ پول برای کسری |
| بدهیِ بانکها به بانک مرکزی | دارایی | بانکها برای پوشاندنِ کمآوردن قرض گرفتهاند (اضافهبرداشت، ریپو، اعتبارگیری) |
| اسکناس و سکه در دستِ مردم | بدهی | مردم پولِ نقدِ بیشتری میخواهند |
| سپردهٔ بانکها نزدِ بانک مرکزی | بدهی | سپردهٔ قانونی یا پولِ اضافهٔ بانکها بیشتر شده |
نکتهٔ ظریف در ردیفِ اول است. طبقِ گزارشهای منتشرشده، در سالهای اخیر داراییهای خارجی بزرگترین قلمِ داراییهای بانک مرکزی بوده و در آبان ۱۴۰۴ بیش از نیمی از آن را تشکیل میداد. ولی بخشی از رشدِ این قلم از «تسعیر» میآید. تسعیر یعنی اینکه وقتی نرخِ رسمیِ ارز بالا میرود، همان مقدار دلار در دفتر ریالِ بیشتری حساب میشود. مثلِ سکهٔ عیدی که در کمد مانده: قیمتش بالا رفته، ولی تعدادش همان یکی است. پس رشدِ داراییهای خارجی همیشه یعنی دلارِ بیشتر نیست.
توصیهٔ من این است که در گزارشهای ماهانهٔ بانک مرکزی فقط به عددِ کلِ نقدینگی نگاه نکنید. ببینید رشدِ پایهٔ پولی از کدام ردیف آمده. اگر از «بدهیِ بانکها» یا «بدهیِ بخشِ دولتی» آمده باشد، فشارِ تورمیِ آینده جدیتر است تا وقتی که از تسعیرِ ارز آمده باشد.
بانک مرکزی چطور بر قیمت دلار اثر میگذارد؟
جواب کوتاه: از دو راه. در کوتاهمدت با اینکه چقدر ارز به بازار میدهد، و در بلندمدت با اینکه پول را با چه سرعتی زیاد میکند. بیایید هر کدام را باز کنیم.
- عرضهٔ ارز: بانک مرکزی ارزِ صادرات و نفت را در مرکز مبادله به واردکنندهها میرساند. هرچه این عرضه بیشتر و منظمتر باشد، فشار روی بازارِ آزاد کمتر است. وقتی دسترسی به ارز محدود شود، صفِ متقاضی به بازارِ آزاد میرود و فاصلهٔ نرخِ رسمی و آزاد زیاد میشود. انواعِ این نرخها را در مقالهٔ قیمت دلار و تنوع نرخ ارز در ایران توضیح دادهایم.
- رشدِ پول و تورم: اگر تورمِ ایران سالبهسال چند برابرِ تورمِ آمریکا باشد، ریال در بلندمدت در برابرِ دلار ارزش از دست میدهد. هیچ ذخیرهٔ ارزیای نمیتواند برای همیشه جلوی این را بگیرد؛ فقط عقبش میاندازد.
- نرخ بهره: اگر سودِ بانکی بالاتر از تورمی باشد که مردم انتظار دارند، نگهداشتنِ ریال بهصرفه میشود و کمتر کسی برای حفظِ ارزش سراغِ دلار میرود. اگر پایینتر باشد، برعکس.
- اعتماد: وقتی بازار به وعدههای بانک مرکزی اعتماد ندارد، حتی عرضهٔ زیادِ ارز هم اثرِ موقت دارد.
یک نکته هم دربارهٔ نفت: وقتی درآمدِ ارزیِ دولت از نفت و گاز بیشتر است، بانک مرکزی دستش برای عرضهٔ ارز بازتر است و فشار روی دلار کمتر میشود. وقتی این درآمد کم میشود، برعکس.
تجربهٔ من این است که نگهداشتنِ مصنوعیِ دلار برای مدتِ طولانی، کنارِ رشدِ تندِ نقدینگی، معمولاً با یک جهش تمام میشود، نه با یک حرکتِ آرام. نرخِ همین لحظهٔ بازار و نمودارِ تاریخیِ آن را در صفحهٔ قیمت دلار امروز ببینید.
پس اگر میخواهید جهتِ بلندمدتِ دلار را بفهمید، به جای خبرِ هر روزهٔ بازار، رشدِ نقدینگی و تورم را دنبال کنید.
اثر بانک مرکزی بر قیمت طلا و سکه
قیمتِ طلا در ایران از سه چیز به دست میآید: قیمتِ جهانیِ طلا (انس)، قیمتِ دلارِ بازارِ آزاد و «حباب». حباب یعنی آن مقداری که بازار بالاتر از ارزشِ واقعیِ طلا میپردازد. بانک مرکزیِ ایران روی هر سه اثر دارد، ولی بیشترین اثرش روی دلار است. پس هر چیزی که روی دلار اثر بگذارد، روی طلا هم اثر میگذارد.
زنجیرهاش ساده است. بانک مرکزی پولِ بیشتری وارد بازار میکند؛ قیمتها بالا میرود؛ مردم برای حفظِ ارزشِ پولشان سراغِ طلا و دلار میروند؛ در نتیجه قیمتِ طلا بالاتر میرود. برعکسش هم درست است. اگر بانک مرکزی وامدادن را سختتر کند و پولِ کمتری دستِ مردم بماند، تورم کند میشود و عطشِ خریدِ طلا هم کم میشود.
حراج سکهٔ بانک مرکزی
بانک مرکزی یک ابزارِ مستقیم هم برای بازارِ سکه دارد: خودش سکه ضرب میکند و میفروشد. در سالهای اخیر این فروش بیشتر به شکلِ حراجِ آنلاین در مرکز مبادلهٔ ارز و طلای ایران بوده است. این کار سه نتیجه دارد:
- بانک مرکزی قیمتِ سکه را در بازار تا حدی مهار میکند.
- از فروشِ سکه سود میبرد.
- اگر حبابِ سکه بالا باشد، از همان حباب هم سود میبرد.
برای خریدار هم فرصتی است. با کمی دقت، گاهی میشود سکه را کمی ارزانتر از بازار خرید. سازوکارش ساده است. هر کس قیمتِ پیشنهادیِ خودش را سربسته ثبت میکند و کسی پیشنهادِ دیگران را نمیبیند. بعد سکهها از بالاترین پیشنهاد به پایین تقسیم میشوند تا جایی که بانک تعیین میکند.
یک مثالِ فرضی: سکهٔ تمام در بازار ۵۰ میلیون تومان است و شما ۴۷ میلیون پیشنهاد میدهید. اگر خطِ برش ۴۶ میلیون باشد، برندهاید. ولی اگر ۴۵ میلیون نوشته بودید، بیسکه میماندید. آیا با هر قیمتی به ما سکه میدهند؟ نه. و کسی که ۵۱ میلیون نوشته اشتباه کرده؛ میتوانست از بازار ارزانتر بخرد. در حراجهایی که من بررسی کردهام، هر برنده همان قیمتی را میپرداخت که خودش نوشته بود. قاعدهٔ هر نوبت (سقفِ خرید، کارمزد، روشِ تخصیص) را پیش از شرکت از اطلاعیهٔ همان حراج بخوانید، چون ممکن است عوض شده باشد.
ولی ترتیبِ تصمیم را گم نکنید. اول باید ببینید الان اصلاً وقتِ خریدِ سکه است یا نه، یعنی حبابش مناسب است یا زیاد. بعد حراج فقط یکی از راههای خرید است. من در دورهٔ صفر تا صد سرمایهگذاری در طلا حسابِ حبابِ سکه و سازوکارِ حراج را قدمبهقدم با مثال نشان دادهام. خلاصهاش را هم در مقالهٔ سکه بهار آزادی چیست میخوانید.
بانکهای مرکزیِ دنیا و طلا
در سطحِ جهانی هم بانکهای مرکزی دو نقش دارند. اول نرخِ بهرهٔ فدرال رزرو آمریکا. نرخ بهره که پایین بیاید، وام ارزانتر میشود و پولِ بیشتری دستِ مردم میآید؛ در نتیجه تقاضا برای طلا بالا میرود. نرخ بهره که بالا برود، سپردهٔ بانکی جذابتر از طلایی میشود که سودی نمیدهد.
دوم اینکه خودِ بانکهای مرکزی در سالهای اخیر از بزرگترین خریدارانِ طلا بودهاند. همهٔ کشورها بخشی از پشتوانهٔ مالیشان را به شکلِ طلا نگه میدارند، با اینکه دیگر هیچ معادلِ ثابتی مثلِ «۱۰۰ دلار برابرِ فلان گرم طلا» وجود ندارد. چرا؟ چون طلا را برخلافِ پول نمیشود چاپ کرد. همیشه گفتهام: فکر نکنید فقط ریال بیارزش میشود؛ دلار و یورو هم چاپ میشوند و به نوبهٔ خودشان ارزش از دست میدهند.
این عاملها را در مقالهٔ عوامل مؤثر بر قیمت طلای جهانی بخوانید و قیمتِ روز را در صفحهٔ قیمت طلا امروز دنبال کنید. پس برای فهمیدنِ قیمتِ طلا در ایران باید هم بانک مرکزیِ خودمان را زیرِ نظر داشت و هم بانکهای مرکزیِ دنیا را.
اثر بانک مرکزی بر بورس
بورس از سه راه به تصمیمهای بانک مرکزی واکنش نشان میدهد:
- نرخ بهره و رقابتِ سودِ بیریسک: وقتی سودِ بینبانکی و اوراق بالا میرود، میشود بیدردسر سودِ خوبی گرفت. دیگر کمتر کسی حاضر است برای سهام قیمتِ بالا بدهد. پول به سمتِ صندوقهای درآمد ثابت میرود و نسبتِ قیمت به سودِ سهام (P/E) پایین میآید. پایین آمدنِ نرخ بهره اثرِ برعکس دارد.
- نقدینگی: وقتی پول زیاد میشود، دیر یا زود به بازارهای دارایی، از جمله بورس، هم میرسد. وقتی بانک مرکزی سخت میگیرد و سقفِ ترازنامه میگذارد، هم پولِ ورودی به بازار کم میشود و هم وامگرفتن برای شرکتها گران میشود.
- نرخ ارز: گرانشدنِ دلار درآمدِ ریالیِ شرکتهای صادرکننده را بالا میبرد. برای همین در دورههای جهشِ دلار، سهمهای صادراتی معمولاً جلوتر از بقیه حرکت میکنند.
جدولِ زیر واکنشِ معمولِ بازارها را به چند خبرِ رایجِ بانک مرکزی خلاصه کرده است.
| خبر | دلار | طلا و سکه | بورس |
|---|---|---|---|
| نرخِ بینبانکی به سقفِ کریدور میچسبد | فشارِ کوتاهمدت کمتر | رشدِ کندتر | منفی؛ پول به درآمد ثابت میرود |
| رشدِ نقدینگی تند میشود | صعودی، با تأخیر | صعودی | مثبت با تأخیر، بهویژه سهامِ صادراتی |
| عرضهٔ ارز در مرکز مبادله زیاد میشود | آرام یا نزولی | آرام | خنثی تا کمی منفی برای صادراتیها |
| سودِ سپرده از تورمِ مورد انتظار بالاتر میرود | نزولی | نزولی | منفی در کوتاهمدت |
| نرخِ رسمیِ ارز یکسان میشود یا جهش میکند | نرخها به هم نزدیک میشوند | صعودی | مثبت برای صادراتیها |
یادتان باشد که اینها گرایشاند، نه قانون. چند عامل همزمان کار میکنند و گاهی اثرِ هم را خنثی میکنند. برای دیدنِ واکنشِ واقعیِ بازار، روندِ شاخص کل بورس را کنارِ نرخِ بینبانکی دنبال کنید.
استقلال بانک مرکزی؛ چرا مهم است؟
بانک مرکزیِ مستقل یعنی بانکی که بتواند به دولت «نه» بگوید، وقتی دولت میخواهد کسریِ بودجهاش را با پولِ تازه بپوشاند. مثلِ حسابدارِ امینِ یک خانواده که اگر هر کس هر وقت گفت «پول بده»، نتواند مخالفت کند، آخرِ ماه چیزی در صندوق نمیماند.
تجربهٔ دنیا نشان داده کشورهایی که بانک مرکزیِ مستقلتر و هدفِ روشنی برای تورم دارند، معمولاً تورمِ پایینتر و آرامتری دارند. در آمریکا رئیسِ فدرال رزرو برای یک دورهٔ چهارساله منصوب میشود و تصمیمِ نرخ بهره را کمیتهٔ بازار باز (FOMC) میگیرد. بانک مرکزی اروپا هم هدفِ تورمِ حدودِ ۲٪ را دنبال میکند.
در ایران، قانونِ ۱۴۰۲ گامی به سمتِ استقلالِ بیشتر بود. ولی سه مشکل هنوز سرِ جایش است: کسری بودجه، ناترازیِ بانکها و وابستگیِ بودجه به ارزِ نفت. تا وقتی اینها هست، بانک مرکزی همیشه زیرِ فشار است که پولِ دولت و بانکها را تأمین کند. پس سرمایهگذارِ ایرانی علاوه بر حرفِ بانک مرکزی، باید عددهای ترازنامه را هم ببیند.
چکلیست: کدام خبرهای بانک مرکزی را دنبال کنیم؟
لازم نیست همهٔ خبرها را بخوانید. این شش عدد کافی است:
- نرخِ بینبانکیِ هفتگی: فاصلهاش تا کف و سقفِ کریدور، دقیقترین دماسنجِ سیاستِ پولی است.
- نتیجهٔ حراجهای بازار باز: حجم و نرخِ پذیرفتهشده نشان میدهد بانک مرکزی پول تزریق میکند یا جمع میکند.
- گزارشِ ماهانهٔ نقدینگی و پایهٔ پولی: رشدِ سالانه و منبعِ رشد را با هم ببینید.
- مصوباتِ هیئت عالی: تغییرِ سقفِ سودِ سپرده و وام یا نسبتِ سپردهٔ قانونی.
- نرخ و حجمِ معاملاتِ مرکز مبادله: فاصلهٔ نرخِ رسمی با بازارِ آزاد را بسنجید.
- سودِ اوراقِ دولتی: بازدهِ اوراق خزانهٔ اسلامی (اخزا) معیارِ نرخِ بهرهٔ بازار است.
اشتباههای رایج در فهمیدنِ خبرهای بانک مرکزی
- «رشدِ نقدینگی کم شد، پس نقدینگی کم شد»: نه. نقدینگی هنوز زیاد میشود، فقط آهستهتر. مثلِ ماشینی که از ۱۲۰ به ۸۰ رسیده؛ هنوز جلو میرود.
- یکی گرفتنِ چاپِ اسکناس با چاپ پول: بیشترِ پولِ تازه دفتری است و هیچوقت چاپ نمیشود.
- واکنشِ فوری به هر جمله: سیاستِ پولی با چند ماه تأخیر اثر میگذارد. خرید و فروشِ هیجانی با یک مصاحبه معمولاً گران تمام میشود.
- ندیدنِ تسعیر: رشدِ ریالیِ ذخایرِ خارجی را با دلارِ بیشتر اشتباه نگیرید.
- کپیکردنِ تحلیلِ فدرال رزرو برای ایران: در ایران نرخِ بهره دستوریتر است و سیاستِ ارزی و کسری بودجه وزنِ بیشتری دارند.
سوالات متداول
وظایف بانک مرکزی چیست؟
انتشار اسکناس و سکه، تعیین سیاست پولی و کنترل نقدینگی، نظارت بر بانکها و مؤسسههای اعتباری، نگهداری ذخایر ارزی و طلا و اجرای سیاست ارزی، بانکداری برای دولت، قرض اضطراری به بانکها و اداره و نظارت بر نظام پرداخت کشور.
بانک مرکزی چطور بر قیمت دلار اثر میگذارد؟
در کوتاهمدت با مقدار ارزی که در مرکز مبادله و بازار عرضه میکند، و در بلندمدت با سرعت رشد پول و تورم. اگر تورم ایران چند برابر آمریکا باشد، دلار در بلندمدت گران میشود و ذخایر ارزی فقط این روند را عقب میاندازند.
چاپ پول چه اثری بر تورم دارد؟
وقتی پایهٔ پولی سریعتر از تولید رشد کند، نقدینگی چند برابر آن زیاد میشود و قیمتها بالا میروند. اگر مردم انتظار تورم بیشتر داشته باشند، زودتر خرج میکنند و به دلار و طلا پناه میبرند و تورم حتی از رشد نقدینگی هم جلو میزند.
دستگاه چاپ پول بانک مرکزی کجاست؟
اسکناس و سکه را سازمان تولید اسکناس و مسکوک، زیرمجموعهٔ بانک مرکزی، تولید میکند. اما در اقتصاد منظور از چاپ پول بیشتر بزرگشدن دفتری پایهٔ پولی است؛ یعنی اضافهشدن ریال تازه به حساب دولت یا بانکها بدون چاپ حتی یک اسکناس.
ترازنامه بانک مرکزی چیست و چه چیزی را نشان میدهد؟
دفتری دوستونی است. داراییها مثل ذخایر خارجی، طلب از دولت و طلب از بانکها میگویند پول پایه چرا ساخته شده. بدهیها یعنی اسکناس در گردش و سپردهٔ بانکها میگویند این پول کجاست. جمع هر ستون همان پایهٔ پولی است.
حراج سکه بانک مرکزی چیست؟
فروش آنلاین سکهٔ بهار آزادی از سوی بانک مرکزی در مرکز مبادلهٔ ارز و طلای ایران است. خریداران قیمت پیشنهادی را سربسته ثبت میکنند و سکه از بالاترین پیشنهاد به پایین تخصیص مییابد. هدف آن مهار قیمت سکه است و قاعدههای هر نوبت در اطلاعیهٔ همان حراج میآید.
رئیس کل بانک مرکزی ایران کیست؟
تا مهر ۱۴۰۵ عبدالناصر همتی رئیس کل بانک مرکزی است. او دی ۱۴۰۴ برای دومین بار به این سمت منصوب شد و جانشین محمدرضا فرزین شد. رئیس کل با پیشنهاد رئیسجمهور و تصویب هیئت وزیران منصوب میشود.
افزایش نرخ بهره برای بورس بد است؟
معمولاً در کوتاهمدت بله، چون سود بیریسک اوراق و سپرده جذابتر میشود و پول از سهام به صندوقهای درآمد ثابت میرود. اما اگر افزایش نرخ بهره تورم را مهار کند و ثبات بیاورد، در بلندمدت میتواند به سود شرکتها و بازار کمک کند.
آیا بانک مرکزی ایران مستقل است؟
قانون بانک مرکزی مصوب ۱۴۰۲ استقلال بیشتر این نهاد را هدف گرفته و هیئت عالی را جای شورای پول و اعتبار نشانده است. اما کسری بودجه، ناترازی بانکها و وابستگی بودجه به ارز نفت هنوز فشار زیادی برای تأمین پول دولت بر بانک مرکزی میگذارد.
جمعبندی
بانک مرکزی با چهار اهرم کار میکند: قیمتِ پول (نرخ بهره و کریدور)، مقدارِ پول (بازار باز، سپردهٔ قانونی و سقفِ ترازنامه)، بازارِ ارز و اعتمادِ مردم به خودش. هر تصمیمی که پایهٔ پولی را سریعتر از تولید بزرگ کند، مثلِ همان آبی است که در لیوانِ شیر ریخته میشود: دیر یا زود تورم، دلار و طلای گرانتر را به دنبال دارد. هر سیاستِ انقباضیِ جدی هم در کوتاهمدت بورس را زیرِ فشار میگذارد.
پس اگر فقط یک عادت از این مقاله برمیدارید، این باشد: هر ماه گزارشِ نقدینگی و هر هفته نرخِ بینبانکی را نگاه کنید. این دو عدد بیشتر از هر پیشبینیای دربارهٔ جهتِ بازارها به شما میگویند. تصمیمِ نهایی هم با خودتان است.