
کری ترید چیست؟ سود از اختلاف نرخ بهره ارزها و ریسکهایش به زبان ساده
فهرست مطالب۱۳ بخش
- کری ترید چیست؟ تعریف به زبانِ ساده
- کری ترید چطور سود میسازد؟ سه قدم
- نقشِ اهرم: چرا ۳٪ برای کسی جذاب است؟
- مثالِ عددی: کری تریدِ ین به دلار، قدمبهقدم
- چرا ین ژاپن ارزِ اصلیِ کری ترید است؟
- نرخ بهرهٔ ژاپن و آمریکا امروز کجاست؟
- ارزهای مشهور در کری ترید
- کری ترید و سواپ در بازار ارز چه ربطی دارند؟
- ریسکهای کری ترید کداماند؟
- بازگشت کری ترید: وقتی همه با هم فرار میکنند
- دو نمونهٔ واقعی
- نشانههایی که بازار به آنها حساس است
- کری ترید به من ایرانی چه ربطی دارد؟
- کری ترید فقط مالِ بازارِ ارز نیست
- اشتباههای رایج دربارهٔ کری ترید
- سوالات متداول
- جمعبندی
فرض کنید از خالهتان ۱۰ سکه قرض بگیرید، بی هیچ سودی. سکهها را بفروشید و پولش را یک سال در بانک بگذارید. آخرِ سال با همان پول و سودش ۱۰ سکه بخرید و پس بدهید. اگر در این یک سال سکه گران نشده باشد، سودِ بانک مالِ شما مانده. کری ترید دقیقاً همین است، فقط با پولهای کشورها: پولی را که بهرهاش کم است قرض میگیرند و جایی میگذارند که بهرهاش زیاد است. سودش از اختلاف نرخ بهره میآید و خطرش از اینکه پولِ قرضی گران شود.
این ترفند سالها پشتِ صحنهٔ بازارهای دنیا کار کرده است. یک روز در مرداد ۱۴۰۳ همین ترفند برعکس شد و بورسِ ژاپن در یک روز بیش از ۱۲٪ ریخت. بیایید با هم، قدمبهقدم، ببینیم کری ترید چطور سود میسازد، چرا ین ژاپن قهرمانِ آن است و چرا آن را به «جمعکردنِ سکه جلوی غلتک» تشبیه میکنند.
کری ترید چیست؟ تعریف به زبانِ ساده
کری ترید (Carry Trade) یعنی قرض گرفتن به پولی ارزان و سرمایهگذاری به پولی گران. «ارزان» و «گران» اینجا یعنی نرخ بهره. پولی که بهرهاش پایین است را ارزِ تأمین مالی میگویند، یعنی پولی که با آن قرض میگیرند. پولی که بهرهاش بالاست را ارزِ هدف میگویند، یعنی جایی که پول را میبرند.
واژهٔ «کری» در انگلیسی یعنی حملکردن و نگهداشتن. معاملهگر موقعیت را مدتی «نگه میدارد» و هر روز اختلافِ بهره را جمع میکند. برای همین به این سود «سودِ نگهداری» هم میگویند.
اگر نرخ بهره برایتان تازه است، خلاصهاش این است: نرخ بهره یعنی کرایهٔ پول. هر کس پول قرض بگیرد، این کرایه را میدهد. توضیحِ کاملش را در مقالهٔ نرخ بهره چیست نوشتهام. این کرایه را در هر کشور بانک مرکزی همان کشور تعیین میکند. پس هر کشور کرایهٔ پولِ خودش را دارد و همین تفاوت، زمینِ بازیِ کری ترید است.
کری ترید چطور سود میسازد؟ سه قدم
کلِ کار در سه قدم خلاصه میشود:
- قرض گرفتن: به پولی که بهرهاش پایین است وام میگیرند، مثلاً ین ژاپن.
- تبدیل و سرمایهگذاری: آن پول را به پولی با بهرهٔ بالاتر تبدیل میکنند، مثلاً دلار آمریکا، و در سپرده یا اوراقِ دولتیِ همان کشور میگذارند.
- بازگرداندن: سرِ موعد دارایی را میفروشند، دوباره به ین تبدیل میکنند و وام را با بهرهاش پس میدهند.
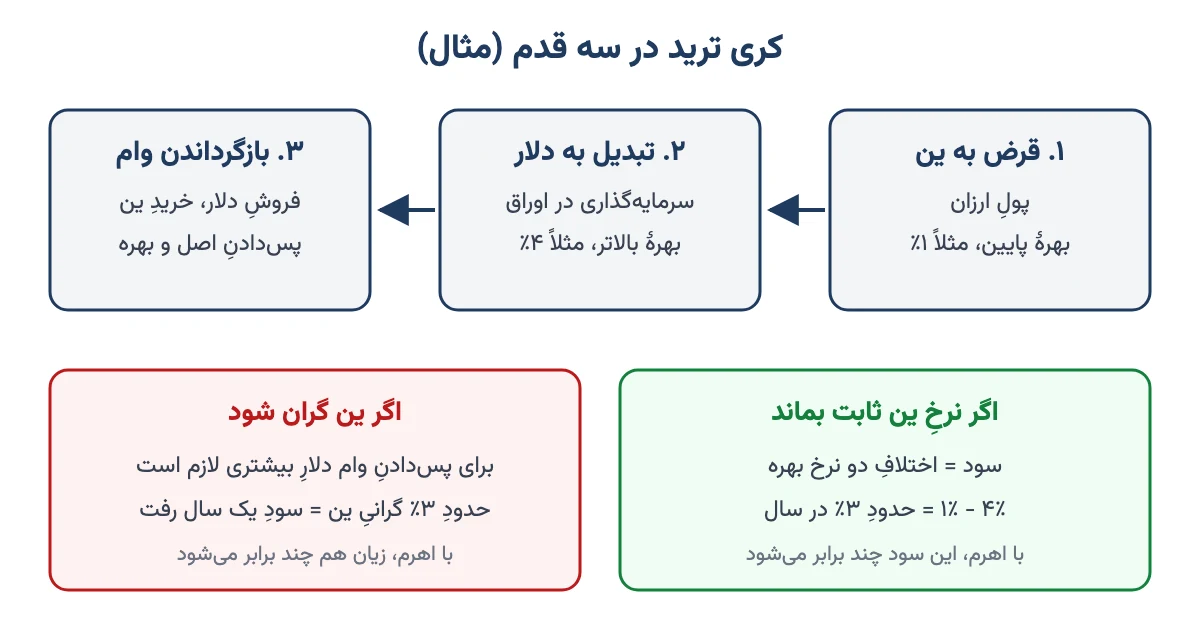
اگر نرخِ تبدیلِ دو پول در این مدت تکان نخورده باشد، سود همان اختلافِ دو نرخ بهره است. اگر بهرهٔ ژاپن ۱٪ باشد و بهرهٔ آمریکا ۴٪، سودِ سالانه حدودِ ۳٪ است. ولی همین «اگر» همهٔ ماجراست. جلوتر میبینیم چرا.
نقشِ اهرم: چرا ۳٪ برای کسی جذاب است؟
شاید بگویید ۳٪ در سال که سودی نیست. برای ما ایرانیها که با تورمِ چند ده درصدی زندگی میکنیم، حق دارید. ولی کری تریدِ واقعی تقریباً همیشه با اهرم انجام میشود. اهرم یعنی با پولِ کمِ خودتان، معاملهای چند برابر بزرگتر باز کنید و بقیهاش را قرض بگیرید.
اگر کسی با ۱۰۰ هزار دلار پولِ خودش معاملهای یک میلیون دلاری باز کند، اهرمش ۱۰ برابر است. حالا آن ۳٪ روی یک میلیون دلار حساب میشود، یعنی ۳۰ هزار دلار. این برای صاحبِ ۱۰۰ هزار دلار ۳۰٪ سود است. اهرم سود را بزرگ میکند، ولی زیان را هم به همان اندازه. سازوکارش را در مقالهٔ مارجین و مارجین کال با مثال توضیح دادهام.
مثالِ عددی: کری تریدِ ین به دلار، قدمبهقدم
بیایید با هم حساب کنیم. این عددها گرد و فرضیاند و فقط برای فهمیدنِ سازوکار آمدهاند:
- ۱۵۰ میلیون ین با بهرهٔ سالانهٔ ۱٪ قرض میگیریم.
- هر دلار ۱۵۰ ین است؛ پس پولِ ما میشود یک میلیون دلار.
- این یک میلیون دلار را یک سال در اوراقِ دولتیِ آمریکا با سودِ ۴٪ میگذاریم. آخرِ سال یک میلیون و ۴۰ هزار دلار داریم.
- بدهیِ ما آخرِ سال ۱۵۱ میلیون و ۵۰۰ هزار ین است (اصل بهاضافهٔ ۱٪ بهره).
- پولِ خودمان ۱۰۰ هزار دلار است؛ یعنی اهرمِ ۱۰ برابر.
حالا همهچیز به این بستگی دارد که آخرِ سال هر دلار چند ین باشد. جدولِ زیر چهار حالت را نشان میدهد:
| هر دلار آخرِ سال | وضعِ ین | دلارِ لازم برای پسدادنِ وام | سود یا زیان | نسبت به ۱۰۰ هزار دلارِ خودمان |
|---|---|---|---|---|
| ۱۵۰ ین | بیتغییر | ۱٬۰۱۰٬۰۰۰ دلار | ۳۰٬۰۰۰ دلار سود | ۳۰٪ سود |
| ۱۵۷٫۵ ین | ۵٪ ضعیفتر | حدودِ ۹۶۱٬۹۰۰ دلار | حدودِ ۷۸٬۱۰۰ دلار سود | حدودِ ۷۸٪ سود |
| ۱۴۵ ین | حدودِ ۳٪ قویتر | حدودِ ۱٬۰۴۴٬۸۰۰ دلار | حدودِ ۴٬۸۰۰ دلار زیان | حدودِ ۵٪ زیان |
| ۱۳۵ ین | ۱۰٪ قویتر | حدودِ ۱٬۱۲۲٬۲۰۰ دلار | حدودِ ۸۲٬۲۰۰ دلار زیان | حدودِ ۸۲٪ زیان |
به ردیفِ سوم دقت کنید. کافی است ین در یک سال فقط حدودِ ۳٪ گران شود تا سودِ یک سالِ کامل از بین برود. نقطهٔ سربهسر در این مثال حدودِ ۱۴۵٫۷ ین است. ردیفِ آخر هم نشان میدهد که یک تکانِ ۱۰ درصدی، با اهرمِ ۱۰ برابر، تقریباً کلِ سرمایه را میبرد.
پس سودِ کری ترید کوچک و آرام جمع میشود و زیانش بزرگ و ناگهانی میآید. برای همین در بازار میگویند کری ترید مثلِ جمعکردنِ سکه جلوی غلتکِ جادهسازی است: هر روز چند سکه برمیدارید، تا روزی که غلتک برسد.
چرا ین ژاپن ارزِ اصلیِ کری ترید است؟
ژاپن حدودِ سه دهه نرخ بهرهٔ نزدیک به صفر داشت. از ۲۰۱۶ تا اسفند ۱۴۰۲ (مارس ۲۰۲۴) نرخش حتی منفی بود، یعنی بانک مرکزی ژاپن عملاً از نگهداشتنِ پول جریمه میگرفت. ارزانترین پولِ دنیای ثروتمند ین بود. هر کس میخواست پولِ ارزان قرض بگیرد، اول سراغِ ین میرفت.
دلیلِ دوم اعتماد است. ژاپن اقتصادی بزرگ و باثبات دارد و ین در همهجای دنیا خرید و فروش میشود. قرض گرفتن به آن آسان است و پسدادنش هم. دلیلِ سوم این بود که ین سالها رو به ضعف بود. وقتی پولِ قرضی ارزانتر هم بشود، کری ترید دو بار سود میدهد: یک بار از بهره، یک بار از نرخِ ارز (ردیفِ دومِ جدول).
جالب است بدانید فقط صندوقهای بزرگ این کار را نکردهاند. خانهدارهای ژاپنی هم سالها پساندازشان را از سپردهٔ کمسودِ ین به سپردههای پرسودِ دلار استرالیا و نیوزیلند میبردند. رسانههای مالی به این سرمایهگذارانِ خُرد لقبِ «خانم واتانابه» داده بودند، از نامِ خانوادگیِ رایجی در ژاپن.
نرخ بهرهٔ ژاپن و آمریکا امروز کجاست؟
این عددها مدام عوض میشوند، ولی تصویرِ مهر ۱۴۰۵ این است:
| بانک مرکزی | نرخ | آخرین تغییر |
|---|---|---|
| بانک مرکزی ژاپن | ۱٫۲۵٪ | افزایش در ۲۷ شهریور ۱۴۰۵ (۱۸ سپتامبر ۲۰۲۶)؛ بالاترین از ۱۹۹۵ |
| فدرال رزرو آمریکا | ۳٫۷۵ تا ۴٪ | افزایش در ۲۵ شهریور ۱۴۰۵ (۱۶ سپتامبر ۲۰۲۶) |
یعنی اختلافِ دو نرخ هنوز حدودِ ۲٫۵ تا ۲٫۷۵ واحدِ درصد است. ولی این فاصله از سالِ ۲۰۲۴ کمتر شده، چون ژاپن قدمبهقدم نرخش را بالا برده است. هر قدمِ ژاپن کری ترید را کمسودتر و پرخطرتر میکند. برای همین بازارهای دنیا جلسههای بانک مرکزی ژاپن را با دقت دنبال میکنند.
ارزهای مشهور در کری ترید
ین تنها پولِ ارزان نیست. در دورههای مختلف، پولهای دیگری هم نقشِ «قرضگرفتنی» یا «سرمایهگذاریکردنی» داشتهاند:
| ارز | نقشِ معمول | چرا |
|---|---|---|
| ین ژاپن (JPY) | تأمین مالی | سه دهه بهرهٔ نزدیک به صفر یا منفی |
| فرانک سوئیس (CHF) | تأمین مالی | بهرهٔ پایین در بیشترِ سالهای پس از ۲۰۰۸ |
| یورو (EUR) | تأمین مالی در ۲۰۱۴ تا ۲۰۲۲ | نرخِ منفیِ بانک مرکزی اروپا در آن سالها |
| دلار استرالیا و نیوزیلند | هدف، بهویژه پیش از ۲۰۰۸ | بهرهٔ بالاتر از کشورهای ثروتمندِ دیگر |
| دلار آمریکا | هدف از ۲۰۲۲ به بعد | افزایشِ تندِ نرخ بهرهٔ فدرال رزرو |
| پولهای بازارهای نوظهور (مثل پزوی مکزیک، رئال برزیل، لیر ترکیه) | هدف | بهرهٔ خیلی بالا، همراه با ریسکِ خیلی بالا |
هرچه بهرهٔ یک پول بالاتر است، معمولاً دلیلی پشتش هست: تورمِ بالا، اقتصادِ لرزان یا ریسکِ سیاسی. پس بهرهٔ بالا هدیه نیست؛ بیشترِ وقتها دستمزدِ ریسک است. لیر ترکیه نمونهٔ روشنش است: سالها بهرهٔ بالا داشت و باز هم ارزشش آنقدر ریخت که سودِ بهره را چند برابر خورد.
کری ترید و سواپ در بازار ارز چه ربطی دارند؟
در بازارِ جهانیِ ارز (فارکس) کسی برایتان وام نمیگیرد و سپرده باز نمیکند. وقتی یک جفتارز را میخرید، در عمل پولِ اول را خریدهاید و پولِ دوم را قرض گرفتهاید. اگر موقعیت را شب نگه دارید، اختلافِ بهرهٔ این دو پول هر شب حساب میشود. به این مبلغ سواپ یا «رولاوور» میگویند.
اگر پولِ پربهره را خریده باشید، سواپ معمولاً مثبت است و هر شب کمی به حسابتان میآید. اگر برعکس، از حسابتان کم میشود. پس کری ترید در فارکس یعنی موقعیتی با سواپِ مثبت را مدتی نگه داشتن. البته کارمزد و سهمِ واسطه معمولاً بخشی از این اختلاف را میخورد. جزئیاتِ محاسبهاش را در مقالهٔ سواپ در فارکس ببینید.
یک نکتهٔ دیگر را هم بدانیم. اگر کسی بخواهد ریسکِ نرخِ ارز را کامل ببندد، مثلاً با قراردادِ آتیِ ارز، سود تقریباً صفر میشود. چون قیمتِ قراردادِ آتی خودش اختلافِ بهره را در خودش دارد. اقتصاددانها به این «برابریِ نرخ بهره» میگویند. یعنی در بازارِ کارا، سودِ بیریسکِ مجانی نیست. سودِ کری ترید دقیقاً پاداشِ پذیرفتنِ ریسکِ نرخِ ارز است. پس کری ترید آربیتراژ نیست، هرچند گاهی آن را با آربیتراژ اشتباه میگیرند.
ریسکهای کری ترید کداماند؟
کری ترید روی کاغذ ساده است. ریسکهایش است که آن را خطرناک میکند:
- ریسک نرخ ارز: مهمترینِ همه. اگر پولِ قرضی گران شود، سودِ چند سال در چند روز میرود. جدولِ بالا همین را نشان داد.
- ریسکِ تغییرِ نرخ بهره: اگر کشورِ ارزان نرخش را بالا ببرد، یا کشورِ گران نرخش را پایین بیاورد، اختلاف کوچک میشود و انگیزهٔ کری ترید میپرد.
- ریسکِ اهرم و مارجین کال: با اهرمِ بالا، یک تکانِ کوچک حسابِ معاملهگر را به حدِ مارجین کال میرساند و موقعیت بهزور بسته میشود.
- ریسکِ ازدحام: وقتی همه یک معامله را انجام دادهاند، روزِ خروج همه با هم میخواهند از یک در بیرون بروند. همین ازدحام حرکت را تندتر میکند.
- ریسکِ ترس در بازار: در بحرانها پول به سمتِ پولهای امن، مثلِ ین و فرانک، فرار میکند. یعنی پولِ قرضی دقیقاً در بدترین زمان گران میشود.
پس ریسکهای کری ترید جدا از هم نیستند؛ زنجیروار به هم وصلاند. شکلِ کلیِ این ریسکها و راهِ مدیریتشان را در مقالهٔ ریسک چیست و مدیریت سرمایه و ریسک مفصلتر نوشتهام.
بازگشت کری ترید: وقتی همه با هم فرار میکنند
به بستهشدنِ گستردهٔ کری ترید در زبانِ بازار «آنوایند» (Unwind) میگویند، یعنی بازکردنِ گره. زنجیرهاش اینطور است. ین کمی گران میشود. چند معاملهگرِ پراهرم زیان میکنند و برای بستنِ موقعیت باید ین بخرند. همین خرید ین را گرانتر میکند. زیانِ نفرِ بعدی بیشتر میشود و او هم ین میخرد. مثلِ صفی که از یک سرش هل بدهید.
مشکل اینجاست که برای جورکردنِ پولِ پسدادنِ وام، معاملهگرها داراییهای دیگرشان را هم میفروشند: سهام، اوراق، بیتکوین، حتی طلا. پس اثرِ بازگشت کری ترید از بازارِ ارز بیرون میزند و به همهٔ بازارها میرسد.
دو نمونهٔ واقعی
پاییزِ ۱۳۸۷ (۲۰۰۸): پیش از بحرانِ مالی، قرضگرفتن به ین و خریدنِ دلار استرالیا یکی از محبوبترین کری تریدهای دنیا بود. وقتی بحران رسید، همه با هم بیرون آمدند. نرخِ دلار استرالیا به ین در چند ماه نزدیک به نصف شد. سودِ چند سال، در چند هفته رفت.
مرداد ۱۴۰۳ (اوت ۲۰۲۴): ین سالها ضعیف شده بود و هر دلار در تیرِ ۱۴۰۳ به حدودِ ۱۶۰ ین رسیده بود. ۱۰ مرداد بانک مرکزی ژاپن نرخش را به ۰٫۲۵٪ رساند. چند روز بعد آمارِ اشتغالِ آمریکا ضعیف آمد و انتظارِ کاهشِ نرخِ آمریکا بالا رفت. یعنی اختلافِ بهره از دو طرف کم شد. ین تند گران شد و تا حدودِ ۱۴۲ ین برای هر دلار رسید. دوشنبه ۱۵ مرداد شاخصِ نیکِیِ ژاپن حدودِ ۱۲٪ ریخت؛ بزرگترین افتِ یکروزهاش از ۱۹۸۷. بورسهای آمریکا و اروپا و بازارِ ارزهای دیجیتال هم در همان روزها افتِ تندی داشتند.
خبرِ خوبِ نمونهٔ ۲۰۲۴ این بود که بیشترِ بازارها در چند هفته جبران کردند. ولی درسش ماند: یک معاملهٔ بهظاهر کسلکننده در توکیو میتواند یک روزه بورسِ نیویورک را هم بلرزاند.
نشانههایی که بازار به آنها حساس است
- گرانشدنِ تند و ناگهانیِ ین در برابرِ دلار.
- لحنِ سختگیرانهترِ بانک مرکزی ژاپن یا افزایشِ غیرمنتظرهٔ نرخ.
- آمارِ ضعیفِ اقتصادِ آمریکا که انتظارِ کاهشِ نرخِ فدرال رزرو را بالا ببرد.
- بالا رفتنِ ترس در بازارها و فرارِ پول به داراییهای امن.
پس اگر روزی خبرِ «ین تند گران شد» را دیدید، بدانید ممکن است چند روزِ پرنوسان در بازارهای جهانی در راه باشد.
کری ترید به من ایرانی چه ربطی دارد؟
شاید بپرسید ما که در بورسِ توکیو معامله نمیکنیم. ولی دو ربطِ مهم هست.
ربطِ اول: بازارهایی که ما در آنها هستیم. بازگشتِ کری ترید یعنی فروشِ همهچیز برای جورکردنِ پول. قیمتِ جهانیِ طلا و بیتکوین در این روزها ممکن است کوتاهمدت پایین بیاید، حتی اگر دلیلِ بلندمدتی برای افت نداشته باشند. این را بدانید تا در روزِ شلوغ هیجانی تصمیم نگیرید. قیمتِ روزِ این داراییها را در صفحهٔ قیمت طلا و قیمت ارزهای دیجیتال میبینید.
ربطِ دوم: درسی که در خانهٔ خودمان هست. سودِ سپردهٔ بانکی در ایران سالهاست حدودِ ۲۰ درصد یا بیشتر است؛ خیلی بالاتر از ژاپن و آمریکا. پس چرا سرمایهگذارِ خارجی دلار نمیآورد که تومان بخرد و سودِ بانکیِ ایران را بگیرد؟ جوابش همان ردیفِ آخرِ جدول است.
یک مثالِ ساده (عددها فرضیاند): کسی ۱۰ هزار دلار را به تومان تبدیل کند و یک سال با سودِ ۲۳٪ در بانک بگذارد. اگر در همان یک سال دلار ۴۰٪ گران شود، با پولِ آخرِ سال کمتر از ۱۰ هزار دلار میتواند بخرد. سودِ ۲۳ درصدی، در عمل زیان شده است. روندِ بلندمدتِ دلار در ایران را در صفحهٔ قیمت دلار با نمودار از ۱۳۵۹ ببینید.
جالب این است که بسیاری از ایرانیها، بیآنکه اسمش را بدانند، برعکسِ کری ترید را تجربه کردهاند: وامِ تومانی گرفتهاند و دلار، سکه یا خانه خریدهاند، به این امید که تومان ضعیفتر شود. این هم همان معامله است، فقط وارونه. و همان قاعده را دارد: اگر یکی دو سال قیمتها ثابت بمانند، بهرهٔ وام آرامآرام سرمایه را میخورد. پیش از هر تصمیمی، سودِ واقعیِ سپرده یا هزینهٔ وام را با ماشینحساب سود بانکی حساب کنید. پس درسِ کری ترید برای ما این است: بهرهٔ بالا بهتنهایی سود نیست؛ باید دید پولی که بهره را به آن میگیرید، چقدر ارزشش را نگه میدارد.
کری ترید فقط مالِ بازارِ ارز نیست
ایدهٔ «ارزان قرض بگیر، گران سرمایه بگذار» در بازارهای دیگر هم هست:
- اوراق: وامِ کوتاهمدتِ ارزان بگیرند و اوراقِ بلندمدتِ پرسودتر بخرند. خطرش بالا رفتنِ نرخِ وامِ کوتاهمدت است.
- کالا و طلا: در بازارِ آتی، به خرید در بازارِ نقد و فروشِ همزمان در قراردادِ آتی گاهی «کری» میگویند. سودش از فاصلهٔ قیمتِ نقد و آتی میآید و هزینهاش انبارداری و بهره است.
- ارزهای دیجیتال: بعضی معاملهگران دارایی را در بازارِ نقد میخرند و همزمان در قراردادِ آتی میفروشند تا «نرخِ تأمین مالی» را بگیرند. این هم یک نوعِ کری است با ریسکهای خودش.
پس هر جا دو نرخ با هم فرق دارند، کسی هست که بخواهد آن فاصله را بگیرد. و هر جا این فاصله هست، ریسکی پشتش پنهان است.
اشتباههای رایج دربارهٔ کری ترید
- «سودِ بیریسک است.» نه. سودش دقیقاً پاداشِ ریسکِ نرخِ ارز است.
- «هر چه بهره بالاتر، بهتر.» نه. بهرهٔ خیلی بالا معمولاً نشانهٔ تورمِ بالا و پولِ لرزان است.
- «سالها جواب داده، پس باز هم جواب میدهد.» سالهای آرامِ کری ترید دقیقاً همان سالهایی است که ریسک روی هم جمع میشود.
- «با اهرمِ بیشتر، سودِ بیشتر.» با اهرمِ بیشتر، فاصلهٔ شما تا مارجین کال کوتاهتر میشود.
- «فقط به نرخ بهره نگاه میکنم.» جهتِ نرخِ ارز، ترسِ بازار و برنامهٔ بانکهای مرکزی به همان اندازه مهماند.
سوالات متداول
کری ترید به زبان ساده یعنی چه؟
کری ترید یعنی به پولی که نرخ بهرهاش پایین است قرض بگیرید و آن را در پولی با نرخ بهرهٔ بالاتر سرمایهگذاری کنید. سودش از اختلاف نرخ بهره میآید، به شرطی که پولِ قرضی در این مدت گران نشود.
کری ترید چطور سود میسازد؟
معاملهگر روزانه اختلافِ بهرهٔ دو پول را جمع میکند. اگر نرخِ تبدیل ثابت بماند، سود همان اختلافِ دو نرخ است. اگر ارزِ قرضی ضعیفتر هم بشود، از نرخِ ارز هم سود میبرد. بیشترِ معاملهگران با اهرم این سودِ کوچک را بزرگ میکنند.
چرا ین ژاپن ارز اصلی کری ترید است؟
ژاپن حدودِ سه دهه نرخ بهرهٔ نزدیک به صفر و چند سال نرخِ منفی داشت. ین هم پولی معتبر و پرمعامله است و سالها رو به ضعف بود. این سه ویژگی ین را ارزانترین و راحتترین پول برای قرض گرفتن کرده بود.
ریسکهای کری ترید کداماند؟
مهمترین ریسک، گرانشدنِ ارزِ قرضی است. ریسکهای دیگر تغییرِ نرخ بهرهٔ دو کشور، اهرم و مارجین کال، شلوغیِ معامله و فرارِ پول به ارزهای امن در بحراناند. این ریسکها معمولاً با هم و ناگهانی سر میرسند.
بازگشت کری ترید یا آنوایند چیست؟
یعنی وقتی بسیاری از معاملهگران همزمان موقعیتهای کری ترید را میبندند. برای پسدادنِ وام ارزِ قرضی را میخرند و داراییهای دیگر را میفروشند. نمونهاش مرداد ۱۴۰۳ بود که ین تند گران شد و بورسِ ژاپن در یک روز حدودِ ۱۲٪ ریخت.
سواپ چیست و چه ربطی به کری ترید دارد؟
سواپ مبلغی است که برای نگهداشتنِ یک موقعیتِ ارزی در طولِ شب، بر اساسِ اختلافِ بهرهٔ دو پول، به حساب اضافه یا از آن کم میشود. کری ترید در بازارِ ارز یعنی نگهداشتنِ موقعیتی با سواپِ مثبت.
آیا کری ترید سود بدون ریسک است؟
نه. اگر ریسکِ نرخِ ارز را کامل با قراردادِ آتی ببندید، سود تقریباً صفر میشود. یعنی سودِ کری ترید دقیقاً پاداشِ پذیرفتنِ ریسکِ نرخِ ارز است، نه سودِ مجانی.
بالا رفتن نرخ بهره ژاپن چه اثری بر بازارها دارد؟
بالا رفتنِ نرخِ ژاپن اختلافِ بهره را کم و ین را گرانتر میکند. این کری ترید را کمسودتر میکند و ممکن است معاملهگران را به بستنِ موقعیت وادارد. نتیجه میتواند نوسانِ کوتاهمدت در سهام، طلا و ارزهای دیجیتال باشد.
جمعبندی
کری ترید ساده است: پولِ ارزان قرض بگیر و جایی بگذار که سودِ بیشتری میدهد. سودش کوچک و آرام است و ریسکش بزرگ و ناگهانی. ین ژاپن سالها ارزانترین پولِ این بازی بود، و حالا که ژاپن نرخش را بالا میبرد، این بازی حساستر از همیشه شده است.
پس دفعهٔ بعد که شنیدید جایی «سودِ تضمینیِ بالا» میدهد، دو سؤال بپرسید: این سود به چه پولی است؟ و آن پول در این مدت چقدر ارزشش را نگه میدارد؟ جوابِ این دو سؤال، درسِ اصلیِ کری ترید است.