
حواله پایا چیست؟ زمان واریز، سقف انتقال و فرق با ساتنا و پل
فهرست مطالب۱۲ بخش
- پایا چیست؟ حواله پایا به زبانِ ساده
- واریز پایا، انتقال پایا و «سامانه پیا»؛ همه یک چیزند
- پول پایا چه ساعتی واریز میشود؟ چرخههای پایا
- پایا در پنجشنبه، جمعه و تعطیلات
- چرا پول پایای من هنوز واریز نشده؟
- سقف انتقال پایا و کارمزد آن در ۱۴۰۵
- سامانه ساتنا چیست؟ انتقالِ فوریِ پولِ کلان
- فرق پایا و ساتنا و پل؛ جدولِ مقایسه
- سامانه پل: انتقالِ فوری با شبا
- کدام روش را انتخاب کنم؟ چکلیستِ تصمیم
- انتقال وجه بالای ۲۰۰ میلیون و انتقالِ میلیاردی چطور انجام میشود؟
- حواله پایا در بورس: واریز و برداشت از حساب کارگزاری
- شماره شبا؛ کلیدِ پایا، ساتنا و پل
- اشتباههای رایج در حواله پایا
- لغو و پیگیریِ حواله پایا
- سوالات متداول
- جمعبندی
حتماً برایتان پیش آمده: پولی را از اپِ بانک به حسابِ کسی فرستادهاید، او زنگ میزند و میگوید «هنوز نرسیده». حواله پایا یعنی همین انتقالِ پول از یک بانک به بانکِ دیگر با شماره شبا. پایا پول را همان لحظه نمیرساند. بانک مرکزی دستورها را جمع میکند و در چند نوبتِ مشخص در روز جابهجا میکند. هر دستور تا ۲۰۰ میلیون تومان است و پول معمولاً چند ساعت بعد میرسد.
در این راهنما با هم میبینیم پول پایا دقیقاً چه ساعتی واریز میشود، کارمزدش چقدر است، فرق پایا و ساتنا و پل چیست و اگر بخواهید چند صد میلیون یا چند میلیارد تومان جابهجا کنید، چه کار کنید. یک بخش را هم به بورس دادهام؛ چون بارها دیدهام روشِ انتقالِ اشتباه، فرصتِ یک معامله را از کسی گرفته است.
پایا چیست؟ حواله پایا به زبانِ ساده
«پایا» کوتاهشدهٔ «پایاپایِ الکترونیکی» است. سامانهای است که بانک مرکزی برای جابهجاییِ پول میانِ بانکها ساخته است. در دنیا به این نوع سامانه ACH میگویند.
بیایید یک تشبیه بزنیم. پایا مثلِ سرویسِ مدرسه است. سرویس برای هر بچه جداگانه راه نمیافتد. صبر میکند تا همه سوار شوند، بعد سرِ ساعتِ مشخص حرکت میکند. بانکِ شما هم دستورتان را فوری اجرا نمیکند. آن را با هزاران دستورِ دیگر در یک بسته میگذارد و سرِ ساعت به بانک مرکزی میفرستد. به هر کدام از این نوبتها «چرخه» میگویند.
بانک مرکزی در هر چرخه حسابِ بانکها را با هم صاف میکند. یعنی اگر بانکِ «الف» به بانکِ «ب» صد میلیارد بدهکار است و «ب» به «الف» نود میلیارد، فقط ده میلیارد جابهجا میشود. به این کار «پایاپای» یا تهاتر میگویند. همین جمعکردن، پایا را ارزان کرده و همین، آن را کُند کرده است. پس اگر پولتان «هنوز ننشسته»، معمولاً گم نشده است؛ در صفِ چرخهٔ بعدی منتظر است.
واریز پایا، انتقال پایا و «سامانه پیا»؛ همه یک چیزند
حواله پایا، انتقال پایا، واریز پایا و «انتقال به شبا» در اینترنتبانک، همه همین سامانهاند. بعضیها آن را «پیا» مینویسند و جستوجو میکنند، ولی نامِ درستش «سامانه پایا» است. در رسیدِ بانک هم معمولاً عبارتِ «دستور پرداخت پایا» و یک کدِ رهگیری میبینید. این کد را نگه دارید؛ جلوتر میگویم چرا.
پول پایا چه ساعتی واریز میشود؟ چرخههای پایا
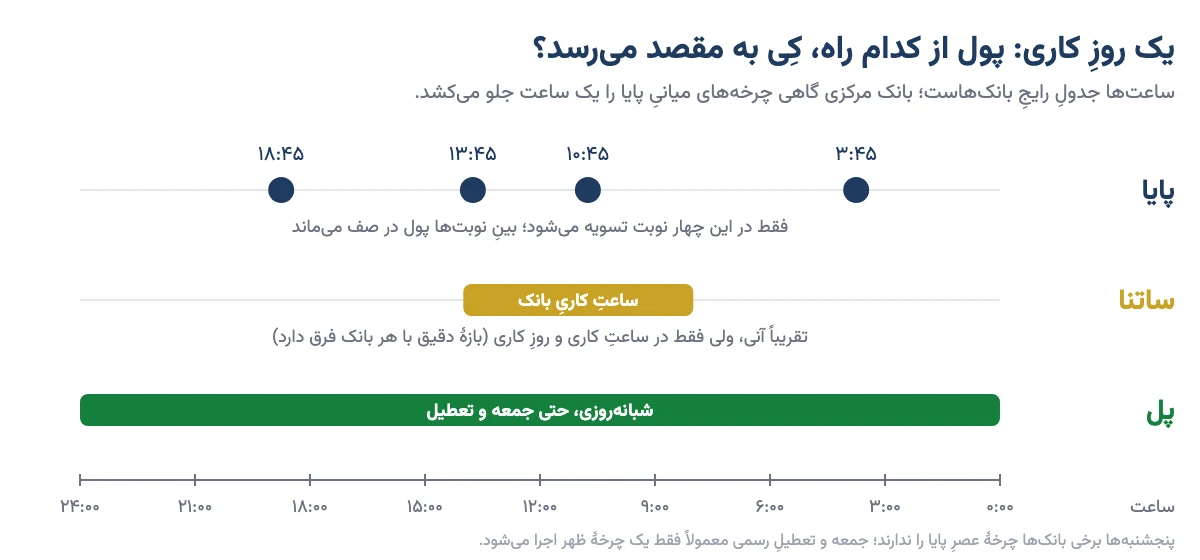
جوابِ کوتاه: در روزهای کاری، پایا چهار نوبت دارد. هر دستوری که پیش از مهلتِ یک نوبت ثبت شود، در همان نوبت به حسابِ مقصد میرود. بانکها معمولاً دستورها را از حدودِ ۴۵ دقیقه تا یک ساعت پیش از هر چرخه میبندند و بقیه را به نوبتِ بعد میبرند.
این جدول ساعتهای رایج را نشان میدهد:
| چرخه | ساعتِ تسویه | دستورهایی که میگیرد |
|---|---|---|
| اول | ۳:۴۵ بامداد | ثبتشده از عصرِ روزِ قبل تا نیمهشب |
| دوم | ۱۰:۴۵ صبح | ثبتشده از بامداد تا حدودِ ۱۰ صبح |
| سوم | ۱۳:۴۵ ظهر | ثبتشده تا حدودِ ساعتِ ۱۳ |
| چهارم | ۱۸:۴۵ عصر | ثبتشده تا حدودِ ساعتِ ۱۸ |
پس اگر ساعتِ ۹ صبح پولی فرستادید، احتمالاً حدودِ ۱۱ صبح میرسد. اگر ساعتِ ۱۰:۲۰ فرستادید، به نوبتِ ۱۰:۴۵ نمیرسد و باید تا بعد از ظهر صبر کنید.
یک نکتهٔ مهم: بانک مرکزی گاهی ساعتِ نوبتها را جابهجا میکند. مثلاً از ۱۹ تیر ۱۴۰۴ برای صرفهجوییِ برق، ساعتِ کاریِ ادارات کوتاه شد و نوبتِ دوم به ۹:۴۵ و نوبتِ سوم به ۱۲:۴۵ آمد. برای همین است که در سایتهای مختلف دو جدولِ متفاوت میبینید. نوبتِ اول و چهارم در هر دو حالت ثابت ماندهاند. اگر ساعتِ دقیق برایتان مهم است، اطلاعیهٔ بانکِ خودتان را در اپ ببینید.
پایا در پنجشنبه، جمعه و تعطیلات
پنجشنبه برای پایا روزِ کاری است، ولی خیلی از بانکها حوالهٔ پنجشنبه را فقط تا نوبتِ ظهر میرسانند. دستوری که پنجشنبه بعدازظهر ثبت کنید، ممکن است جمعه یا شنبه برسد. در جمعه و تعطیلاتِ رسمی معمولاً فقط یک نوبت، حدودِ ظهر، اجرا میشود. بعضی بانکها هم حوالهٔ روزِ تعطیل را به بامدادِ اولین روزِ کاری میبرند.
قاعدهٔ سرانگشتیِ من ساده است: اگر پول باید تا شنبه صبح حتماً در حسابِ مقصد باشد، حواله را تا پنجشنبه پیش از ساعتِ ۱۲ ثبت کنید. در تعطیلاتِ چندروزه مثلِ نوروز هم حساب کنید که پایا عملاً کُند میشود.
چرا پول پایای من هنوز واریز نشده؟
اگر پول نرسیده، معمولاً یکی از این چهار دلیل را دارد:
- بعد از مهلتِ نوبت ثبت شده: دستورِ ساعتِ ۱۰:۲۰ به نوبتِ ۱۳:۴۵ میرسد، نه ۱۰:۴۵.
- روزِ تعطیل یا پنجشنبه عصر بوده: پول در صفِ اولین نوبتِ فعال میماند.
- بانکِ مقصد دیر نشانده: بانک مرکزی کارش را کرده، ولی بانکِ گیرنده پول را چند ساعت دیرتر در حساب نشان میدهد.
- حسابِ مقصد مشکل دارد: اگر حساب بسته یا مسدود باشد، یا از نوعی باشد که پایا نمیپذیرد، حواله برمیگردد. پول معمولاً ظرفِ یکی دو روزِ کاری به حسابِ شما برمیگردد.
پس پیش از نگرانی، ساعتِ ثبتِ دستور را با جدولِ بالا مقایسه کنید. بیشترِ وقتها جواب همانجاست.
سقف انتقال پایا و کارمزد آن در ۱۴۰۵
بانک مرکزی در سالِ ۱۴۰۴ سقفِ هر دستورِ پایا را از ۱۰۰ به ۲۰۰ میلیون تومان رساند و این عدد در ۱۴۰۵ هم برقرار است. سقفِ روزانهٔ حساب را هم هر بانک خودش، در چارچوبِ قاعدههای بانک مرکزی، تعیین میکند. پیش از یک انتقالِ بزرگ، سقفِ روزانهٔ حسابتان را در اپ ببینید تا وسطِ کار گیر نکنید.
حالا کارمزد. طبق تعرفهای که بانک مرکزی خرداد ۱۴۰۵ تصویب کرد و از مرداد اجرا شد، کارمزدِ پایا یکصدمِ درصد (۰٫۰۱٪) مبلغ است. طبق گزارشهای منتشرشده از همین تعرفه، کفِ آن ۴۰۰ و سقفش ۱۲٬۰۰۰ تومان است. بیایید با هم حساب کنیم:
- انتقالِ ۲ میلیون تومان: یکصدمِ درصدش ۲۰۰ تومان میشود، ولی کف ۴۰۰ تومان است. پس ۴۰۰ تومان.
- انتقالِ ۵۰ میلیون تومان: ۵٬۰۰۰ تومان.
- انتقالِ ۱۲۰ میلیون تومان و بیشتر: به سقف میخورد و فقط ۱۲٬۰۰۰ تومان.
یعنی وقتی ۲۰۰ میلیون تومان میفرستید، از هر یک میلیون تومان فقط ۶۰ تومان کارمزد میدهید. پایا واقعاً ارزان است. پایای گروهی (برای پرداختِ حقوق یا واریز به چند نفر با یک فایل) تعرفهٔ جداگانه دارد. اگر عددِ کارمزد در اپِ بانکتان کمی فرق داشت، تعجب نکنید؛ ملاک همان عددی است که اپ پیش از تأیید نشان میدهد.
سامانه ساتنا چیست؟ انتقالِ فوریِ پولِ کلان
ساتنا یعنی «سامانهٔ تسویهٔ ناخالصِ آنی». در دنیا به آن RTGS میگویند. اگر پایا سرویسِ مدرسه بود، ساتنا تاکسیِ دربست است. منتظرِ بقیه نمیماند و هر حواله را جداگانه و همان لحظه میبرد. برای همین، پولِ ساتنا در ساعتِ کاری معمولاً ظرفِ چند دقیقه تا نیمساعت میرسد.
ولی تاکسیِ دربست برای مسیرِ کوتاه بهصرفه نیست. ساتنا هم برای پولِ کلان ساخته شده است. از سالِ ۱۴۰۴ کمترین مبلغِ هر دستورِ ساتنا ۱۰۰ میلیون تومان است؛ یعنی کمتر از این را نمیشود با ساتنا فرستاد. سقفِ ساتنای اینترنتی را بانکها معمولاً ۲۰۰ میلیون تومان در روز گذاشتهاند. در شعبه و بهصورتِ حضوری سقفِ ثابتی ندارد، ولی برای مبلغهای خیلی بزرگ بانک میپرسد پول از کجا آمده و به کجا میرود.
کارمزدِ ساتنا دوصدمِ درصد (۰٫۰۲٪) مبلغ است؛ یعنی دو برابرِ پایا. طبق گزارشهای تعرفهٔ تازه، سقفِ آن ۵۰٬۰۰۰ تومان است. چون کمترین مبلغ ۱۰۰ میلیون است، کمترین کارمزدِ ساتنا هم حدودِ ۲۰٬۰۰۰ تومان میشود. محدودیتِ اصلیِ ساتنا ساعت است: فقط در روزهای کاری و ساعتِ کاریِ بانک کار میکند، معمولاً تا اوایلِ بعدازظهر. دستوری که بیرون از این بازه ثبت شود، به روزِ کاریِ بعد میرود.
پس ساتنا برای وقتی است که پول زیاد است، عجله دارید و روزِ کاری است.
فرق پایا و ساتنا و پل؛ جدولِ مقایسه
فرق پایا و ساتنا در یک جمله: پایا ارزان ولی نوبتی است و برای مبلغِ کوچک و متوسط؛ ساتنا فوری ولی فقط در ساعتِ کاری و برای مبلغِ بزرگ. پل هم وسطِ این دو نشسته است: فوری و شبانهروزی، ولی با سقفِ کمتر. این جدول همهٔ راهها را کنارِ هم میگذارد:
| ویژگی | پایا | ساتنا | پل | کارت به کارت |
|---|---|---|---|---|
| سرعت | نوبتی؛ در نزدیکترین چرخه | فوری در ساعتِ کاری | فوری، شبانهروزی | فوری |
| مبلغِ هر دستور | تا ۲۰۰ میلیون تومان | از ۱۰۰ میلیون تومان به بالا | تا حدودِ ۱۰۰ میلیون تومان | سقفِ روزانهٔ کم |
| کارمزد | ۰٫۰۱٪، سقف حدودِ ۱۲ هزار تومان | ۰٫۰۲٪، سقف حدودِ ۵۰ هزار تومان | ۰٫۰۲٪ مبلغ | پلکانی بر اساسِ مبلغ |
| جمعه و تعطیل | معمولاً یک نوبتِ ظهر | کار نمیکند | کار میکند | کار میکند |
| چه میخواهد | شماره شبا | شماره شبا | شماره شبا | شمارهٔ کارت |
| بهترین کاربرد | مبلغِ متوسط، بیعجله | مبلغِ بزرگ و فوری در روزِ کاری | مبلغِ متوسط و فوری، حتی شب | خرجِ کوچکِ روزمره |
پس انتخاب به سه پرسش برمیگردد: چقدر پول؟ چقدر عجله؟ امروز روزِ کاری است یا نه؟
سامانه پل: انتقالِ فوری با شبا
پل تازهترین سامانهٔ انتقالِ پول میانِ بانکهاست. پول را با شماره شبا، در هر ساعتِ شبانهروز و حتی روزِ تعطیل، همان لحظه میرساند. یعنی مثلِ کارت به کارت فوری است، ولی با شبا و سقفِ بالاتر. بانک مرکزی سقفش را چند بار بالا برده و در گزارشهای ۱۴۰۵ تا حدودِ ۱۰۰ میلیون تومان آمده است. همهٔ بانکها هم پل را برای همهٔ حسابها فعال نکردهاند. پیش از انتقالِ مهم، در اپ ببینید گزینهٔ «پل» یا «انتقالِ آنی» را دارید یا نه.
کدام روش را انتخاب کنم؟ چکلیستِ تصمیم
این چکلیست را پیش از هر انتقالِ مهم مرور کنید:
- کمتر از ۱۰۰ میلیون تومان و فوری، حتی شب یا جمعه: پل، اگر بانکتان دارد.
- کمتر از ۲۰۰ میلیون تومان و بیعجله: پایا؛ ارزانترین راه است.
- بیش از ۱۰۰ میلیون تومان و همین امروز در ساعتِ کاری: ساتنا.
- بیش از سقفِ روزانهٔ اینترنتبانک: ساتنای حضوری در شعبه، یا یکی از راههای بخشِ بعد.
- خرجِ کوچکِ روزمره: کارت به کارت.
- هر دو حساب در یک بانک: انتقالِ حساب به حساب در همان بانک؛ فوری است و سقفش را خودِ بانک تعیین میکند.
انتقال وجه بالای ۲۰۰ میلیون و انتقالِ میلیاردی چطور انجام میشود؟
خیلیها موقعِ خریدِ خانه یا ماشین، یا وقتی میخواهند پساندازشان را جابهجا کنند، از من میپرسند: «اینترنتبانک فقط ۲۰۰ میلیون اجازه میدهد؛ بقیه را چه کنم؟» این چهار راه قانونی و رایج است:
- ساتنای حضوری در شعبه: با کارت ملی به شعبهٔ بانکِ خودتان بروید. شبای مقصد و نامِ صاحبحساب را همراه داشته باشید و علتِ انتقال را بگویید. برای مبلغهای میلیاردی، بانک ممکن است مدرکی مثلِ قولنامه یا قرارداد بخواهد. این مطمئنترین راهِ انتقال وجه میلیاردی در یک روز است.
- چکِ بانکی (تضمینی یا رمزدار): بانک پول را از حسابتان برمیدارد و چکی به نامِ گیرنده میدهد. در معاملهٔ خانه و ماشین رایج است، چون فروشنده خیالش راحت است که چک پاس میشود.
- چک صیادی: اگر طرفِ معامله قبول کند، چکِ شخصیِ خودتان را در سامانهٔ صیاد به نامِ او ثبت میکنید. پول بعداً و در تاریخِ چک جابهجا میشود.
- انتقال در چند روز: هر روز تا سقفِ روزانه با پایا یا ساتنای اینترنتی. ارزان است ولی زمان میبرد.
یک هشدارِ جدی: بعضیها یک مبلغِ بزرگ را عمداً به چند انتقالِ کوچک میشکنند تا «دیده نشود». این کار خودش در قاعدههای مبارزه با پولشویی نشانهٔ تراکنشِ مشکوک است. همهٔ انتقالها با کدِ ملیِ شما ثبت میشوند. اگر پولتان منشأ روشنی دارد، راهِ شعبه هم سادهتر است و هم بیدردسرتر.
بیایید یک مثال را با هم حساب کنیم. فرض کنید میخواهید ۸۰۰ میلیون تومان برای خریدِ ماشین بفرستید. اگر سقفهای کارمزدی که گفتم برقرار باشند:
| روش | کارمزد | زمان |
|---|---|---|
| یک ساتنای حضوری | ۰٫۰۲٪ میشود ۱۶۰ هزار تومان، ولی سقف ۵۰ هزار تومان است | همان روز، در ساعتِ کاری |
| چهار پایای ۲۰۰ میلیونی در چهار روز | ۴ × ۱۲ هزار = ۴۸ هزار تومان | دستکم چهار روزِ کاری |
| چهار ساتنای اینترنتیِ ۲۰۰ میلیونی | ۴ × ۴۰ هزار = ۱۶۰ هزار تومان | چهار روزِ کاری |
میبینید؟ ساتنای حضوری هم سریعتر است و هم تقریباً به اندازهٔ چهار روز پایا خرج دارد. یعنی برای پولِ کلان و فوری، رفتن به شعبه ضرر نیست. ممکن است شعبه کارمزدِ خدمتِ کوچکی هم اضافه کند؛ عددِ نهایی را از متصدی بپرسید.
یک دام هم سرِ راه است: رسیدهای بانکی معمولاً ریالیاند و ما به تومان فکر میکنیم. یک صفرِ جاافتاده یعنی ده برابر اشتباه. اگر این دو واحد گیجتان میکند، راهنمای ریال یا تومان و تبدیلِ آنها را ببینید.
حواله پایا در بورس: واریز و برداشت از حساب کارگزاری
در بورس، زمانِ رسیدنِ پول همانقدر مهم است که مبلغش. تجربهٔ من این است که بیشترِ گلایههای «پولم کجاست؟» در بورس، به همین فرقِ پایا با راههای فوری برمیگردد.
واریز به کارگزاری: سریعترین راه درگاهِ پرداخت یا حساب وکالتی است؛ پول همان لحظه به قدرتِ خریدتان اضافه میشود. واریزِ پایا به حسابِ کارگزاری با شناسهٔ واریز هم ممکن است، ولی چند ساعت طول میکشد. روزِ عرضهٔ اولیه به پایا تکیه نکنید. از روزِ قبل حساب را شارژ کنید و زمانبندی را در تقویم عرضه اولیه ببینید.
برداشت از کارگزاری: پولِ فروشِ سهام در بورسِ ایران دو روزِ کاری بعد آزاد میشود؛ به این میگویند T+2. بعد از ثبتِ درخواستِ برداشت، کارگزاری پول را معمولاً با پایا، ساتنا یا انتقالِ درونبانکی به شبای ثبتشدهتان میفرستد. بعضی کارگزاریها برای چند بانکِ مشخص برداشتِ فوری هم دارند. جزئیاتِ خرید و برداشت را در راهنمای معاملات آنلاین و خرید سهام و معیارهای انتخابِ کارگزار را در کارگزاری بورس چیست نوشتهام.
سود نقدی و سهام عدالت: سود نقدی سهام و سودِ سهام عدالت به شبایی واریز میشود که در سامانهٔ سجام ثبت کردهاید. اگر آن شبا مالِ حسابی بسته، مسدود، مشترک یا سپردهٔ بلندمدت باشد، پول برمیگردد. راهنمای سهام عدالت ۱۴۰۵ این حالتها را باز کرده است.
پس در بورس، برای کارِ فوری از درگاه استفاده کنید و پایا را برای وقتی بگذارید که عجله ندارید.
شماره شبا؛ کلیدِ پایا، ساتنا و پل
شماره شبا مثلِ کدپستیِ حسابِ بانکیِ شماست. نشانیِ دقیقِ حساب را در خودش دارد. شبا با حروفِ IR شروع میشود و ۲۴ رقم دنبالش میآید. در دنیا به آن IBAN میگویند.
دو رقمِ اول برای کنترلِ درستیِ شمارهاند. سه رقمِ بعد میگویند حساب مالِ کدام بانک است؛ مثلاً ۰۱۷ برای بانک ملی و ۰۱۲ برای بانک ملت. بقیهٔ رقمها شمارهٔ حساب را در خود دارند.
همهٔ اپهای بانکی پیش از تأیید، نامِ صاحبِ حسابِ مقصد را نشان میدهند. این همان لحظهای است که باید مکث کنید. اگر نام با کسی که میخواهید به او پول بدهید جور نیست، تأیید نکنید. برگرداندنِ پولی که به حسابِ آدمِ اشتباه رفته، کارِ سادهای نیست و رضایتِ گیرنده یا حکمِ دادگاه میخواهد.
اشتباههای رایج در حواله پایا
اینها اشتباههایی است که بیشتر از همه دیدهام:
- تکیه بر پایا برای کارِ فوری: قسط، بیعانهٔ معامله یا شارژِ حسابِ کارگزاری در روزِ عرضه، با پایا ممکن است دیر برسد.
- ثبتِ دستور پنجشنبه بعدازظهر: پول تا شنبه در راه است.
- نخواندنِ نامِ صاحبحساب: یک رقمِ جابهجا در شبا، پول را به حسابِ دیگری میبرد.
- جاانداختنِ صفر: اپ مبلغ را به ریال میپرسد و شما به تومان فکر میکنید.
- شبای حسابِ نامناسب: بعضی سپردههای بلندمدت، حسابهای ارزی یا مسدود، پایا نمیپذیرند و حواله برمیگردد.
- دورانداختنِ رسید: کدِ رهگیری تنها ابزارِ پیگیری است؛ تا نشستنِ پول نگهش دارید.
- بیتوجهی به «علتِ انتقال»: در پایا و ساتنا باید علت را انتخاب کنید. انتخابِ درست، بهویژه برای مبلغِ بزرگ، جلوی سؤالوجوابِ بعدیِ بانک را میگیرد.
لغو و پیگیریِ حواله پایا
چون پایا تا ساعتِ نوبت در بانکِ شما میماند، خیلی از بانکها اجازه میدهند دستور را پیش از رفتن به چرخه، از اینترنتبانک یا شعبه لغو کنید. وقتی چرخه اجرا شد، دیگر لغو ممکن نیست. برای پیگیری، کدِ رهگیری را در بخشِ «گزارش پایا» یا «پیگیری انتقال» اپ وارد کنید. اگر نوبت گذشته و پول نرسیده، همان کد را به بانکِ مقصد بدهید.
اگر کنجکاوید این سامانهها به کجا میروند، نگاهی به ریال دیجیتال بیندازید؛ پولی که جابهجاییاش لحظهای است و منتظرِ هیچ نوبتی نمیماند.
سوالات متداول
حواله پایا چیست؟
حواله پایا انتقالِ پول از یک بانک به بانکِ دیگر با شماره شباست. بانک مرکزی این دستورها را جمع میکند و در چند نوبتِ مشخص در روز جابهجا میکند. هر دستور تا ۲۰۰ میلیون تومان است و پول معمولاً چند ساعت بعد، در نزدیکترین نوبت، میرسد.
پول پایا چه ساعتی واریز میشود؟
در روزهای کاری چهار نوبت دارد: حدودِ ۳:۴۵ بامداد، ۱۰:۴۵ صبح، ۱۳:۴۵ ظهر و ۱۸:۴۵ عصر. گاهی بانک مرکزی دو نوبتِ میانی را یک ساعت جلو میکشد. دستور باید حدودِ یک ساعت پیش از نوبت ثبت شود.
فرق پایا و ساتنا چیست؟
پایا دستورها را جمع میکند و در نوبتهای مشخص میفرستد؛ ارزان است و تا ۲۰۰ میلیون تومان را جابهجا میکند. ساتنا هر حواله را جداگانه و فوری میفرستد، از ۱۰۰ میلیون تومان شروع میشود و فقط در ساعتِ کاریِ روزهای کاری کار میکند.
انتقال وجه بالای ۲۰۰ میلیون چطور انجام میشود؟
مطمئنترین راه ساتنای حضوری در شعبه است که سقفِ ثابتی ندارد، ولی ممکن است مدرکِ معامله بخواهد. چکِ بانکی، چک صیادی یا انتقال در چند روز با پایا و ساتنای اینترنتی هم راههای قانونیِ دیگرند.
آیا پایا در روز جمعه و تعطیل واریز میشود؟
در جمعه و تعطیلاتِ رسمی معمولاً فقط یک نوبت حدودِ ظهر اجرا میشود و بعضی بانکها حواله را به بامدادِ اولین روزِ کاری میبرند. اگر در روزِ تعطیل انتقالِ فوری لازم دارید، سامانه پل یا کارت به کارت بهتر است.
کارمزد پایا چقدر است؟
طبق تعرفهای که از مرداد ۱۴۰۵ اجرا شد، کارمزدِ پایا یکصدمِ درصدِ مبلغ است و طبق گزارشها کفِ آن ۴۰۰ و سقفش ۱۲ هزار تومان است. یعنی انتقالِ ۱۲۰ میلیون تومان به بالا حدودِ ۱۲ هزار تومان کارمزد دارد. عددِ دقیق را اپِ بانک پیش از تأیید نشان میدهد.
آیا میشود حواله پایا را لغو کرد؟
تا وقتی دستور به نوبت نرفته، خیلی از بانکها اجازهٔ لغو از اینترنتبانک یا شعبه را میدهند. بعد از اجرای نوبت، لغو ممکن نیست و برگشتِ پول رضایتِ گیرنده یا پیگیریِ رسمی میخواهد.
اگر حواله پایا برگشت بخورد چه میشود؟
اگر حسابِ مقصد بسته، مسدود یا از نوعِ نامناسب باشد، حواله برمیگردد و پول معمولاً ظرفِ یکی دو روزِ کاری به حسابِ شما بازمیگردد. کارمزدِ پرداختشده معمولاً برنمیگردد. با کدِ رهگیری وضعیت را از بانک بپرسید.
جمعبندی
پس خلاصه این شد: پایا ارزانترین راهِ جابهجاییِ تا ۲۰۰ میلیون تومان است، به شرطی که عجله نداشته باشید و نوبتها را بشناسید. برای پولِ کلان و فوری در روزِ کاری ساتنا، برای انتقالِ فوریِ شب و تعطیل پل، و برای مبلغهای میلیاردی ساتنای حضوری یا چکِ بانکی را انتخاب کنید.
دفعهٔ بعد که خواستید پولی بفرستید، پیش از زدنِ دکمهٔ تأیید سه چیز را دوباره نگاه کنید: نامِ صاحبحساب، تعدادِ صفرها و ساعتِ نوبتِ بعدی. اگر پولی را که جابهجا کردهاید فعلاً لازم ندارید، با ماشینحساب سود بانکی ببینید ماندنش در سپرده چقدر برایتان میارزد.